Một bài viết hiểu rõ về "Thứ Tư đen tối" của trái phiếu Mỹ: Cú sốc "cơn bão hoàn hảo", gió thổi "tăng lãi suất vào tháng 10"
 Quan điểm cốt lõi

 Trái phiếu Mỹ trải qua đợt bán tháo tồi tệ nhất trong gần 18 tháng: giá dầu tăng vọt, PMI đạt đỉnh, Cục Dự trữ Liên bang phát tín hiệu diều hâu, phiên đấu giá trái phiếu chính phủ kỳ hạn 5 năm ảm đạm, bốn yếu tố tiêu cực đồng loạt tác động. Lợi suất trái phiếu kỳ hạn 10 năm vượt 5.1%, đạt mức cao nhất kể từ năm 2007; thị trường tăng xác suất tăng lãi suất vào tháng 10 lên 68%, thị trường hoán đổi đã tiêu hóa kỳ vọng tăng lãi suất ba lần trong năm tới. Phân tích cho rằng, đợt bán tháo này hơn 80% được thúc đẩy bởi lãi suất thực, lãi suất thế chấp kỳ hạn 30 năm vượt 7%, hiệu quả của kế hoạch mua lại của Bộ Tài chính còn gây nghi ngờ.
Tác giả: Đổng Tĩnh
Nhiều yếu tố tiêu cực đã đồng loạt bùng nổ trong cùng một ngày, thị trường trái phiếu Mỹ đã trải qua đợt bán tháo tồi tệ nhất trong gần 18 tháng qua.
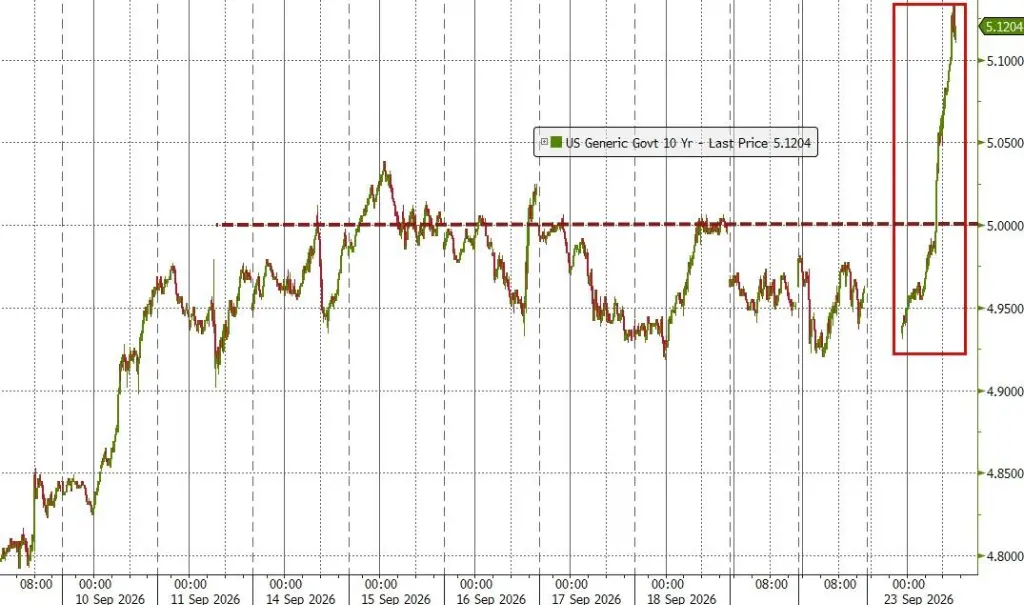
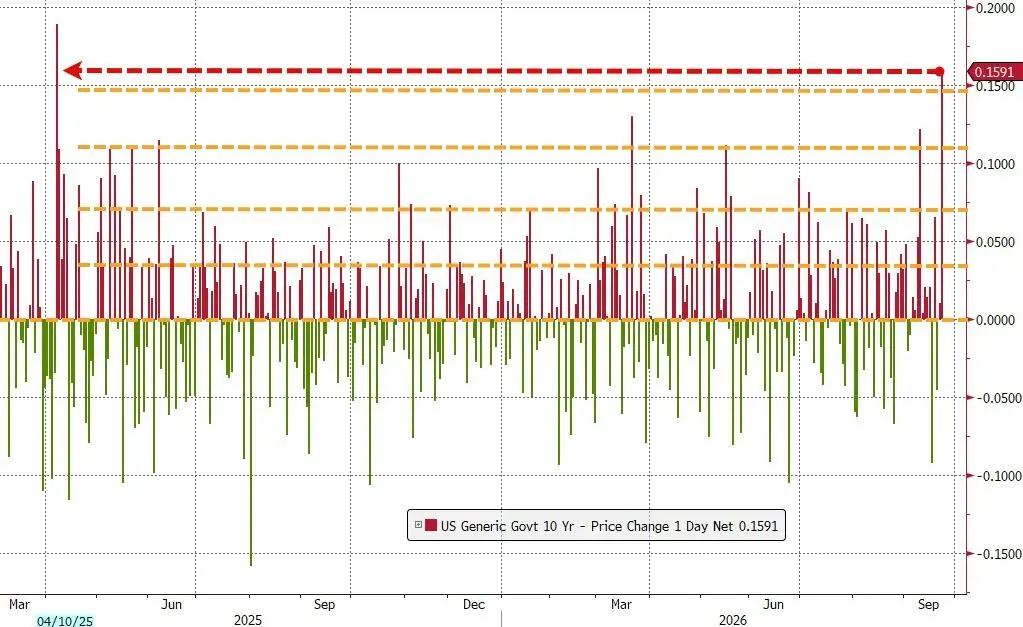
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng khoảng 14 điểm cơ bản trong một ngày vào thứ Tư, đạt 5.113%, mức cao nhất kể từ năm 2007, mức tăng trong một ngày lớn nhất kể từ cú sốc "ngày thuế đối đẳng" mà Trump đề cập vào tháng 4 năm ngoái. Diễn biến này được các nhà đầu tư mô tả là "cơn bão hoàn hảo"------dữ liệu PMI mạnh mẽ, tình hình Trung Đông leo thang, phát biểu diều hâu từ các quan chức Cục Dự trữ Liên bang, và kết quả đấu giá trái phiếu yếu kém, bốn cú đánh liên tiếp đã xảy ra trong cùng một ngày giao dịch.
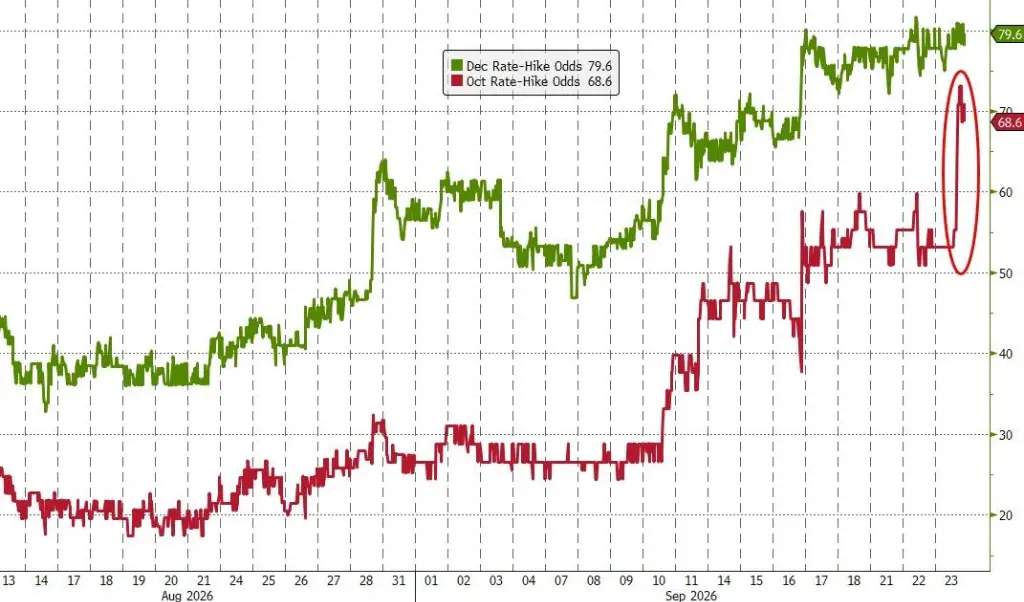
Tín hiệu cốt lõi của cú sốc này là: thị trường đang đặt cược mạnh mẽ vào khả năng Cục Dự trữ Liên bang sẽ tăng lãi suất vào tháng 10 tới. Hiện tại, thị trường hợp đồng tương lai cho thấy xác suất tăng lãi suất vào cuối tháng 10 đã tăng lên 68%, chỉ còn vài ngày nữa là đến cuộc bầu cử giữa kỳ của Mỹ. Trong khi đó, thị trường hoán đổi đã hoàn toàn tiêu hóa kỳ vọng về ba lần tăng lãi suất 25 điểm cơ bản trong vòng một năm tới, và có sự phòng ngừa đáng kể cho lần tăng lãi suất thứ tư. Nếu tất cả đều được thực hiện, mục tiêu lãi suất quỹ liên bang sẽ tăng lên khoảng 4.75% đến 5%.
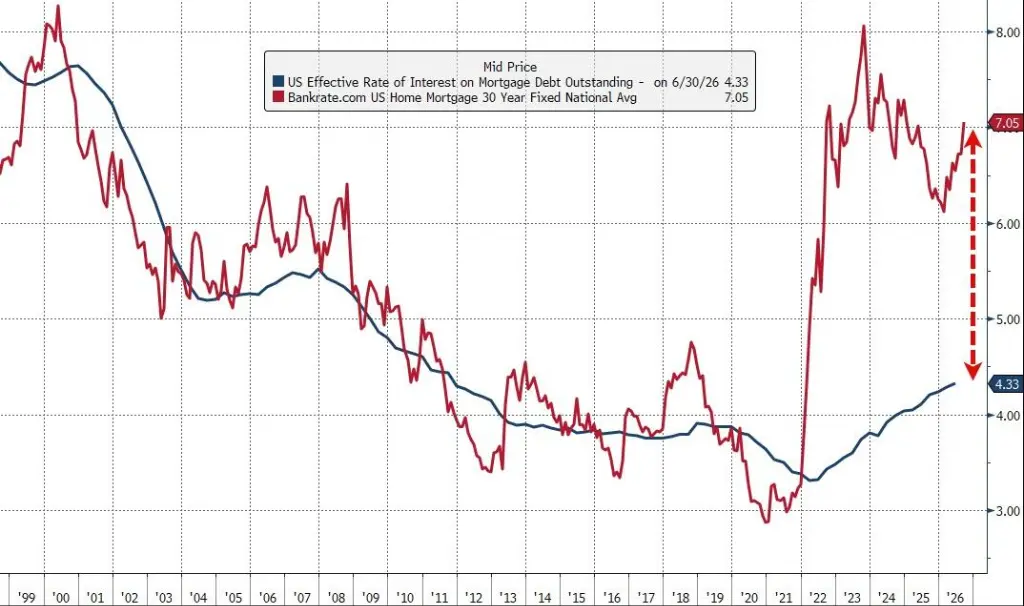
Trong khi đó, sự gia tăng liên tục của lợi suất đang truyền dẫn đến nền kinh tế thực. Lãi suất cho vay thế chấp kỳ hạn 30 năm đã vượt qua 7%, các lĩnh vực phụ thuộc vào tài chính nợ như vốn tư nhân đang chịu áp lực gia tăng. Kế hoạch mua lại trái phiếu do Bộ trưởng Tài chính Besant công bố không thể ngăn chặn hiệu quả đà bán tháo, niềm tin của thị trường rõ ràng là không đủ.
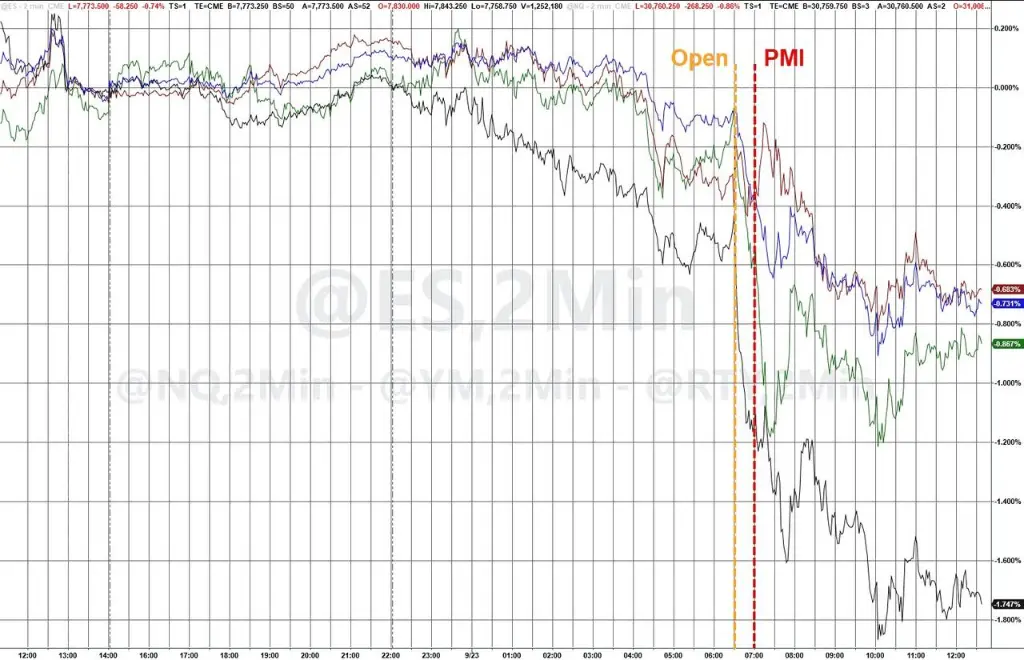
Thị trường chứng khoán cũng giảm theo, nhưng mức giảm tương đối nhẹ------chỉ số S&P 500 giảm khoảng 0.8%, chỉ số Nasdaq Composite giảm 1.1%, chỉ số Dow Jones Industrial Average giảm khoảng 352 điểm.
Bốn cú đánh liên tiếp, "cơn bão hoàn hảo" hình thành
Sự sụp đổ của thị trường trái phiếu vào thứ Tư không phải do một sự kiện đơn lẻ, mà là kết quả của nhiều yếu tố tiêu cực cộng hưởng trong cùng một ngày giao dịch.
Cú đánh thứ nhất: Giá dầu tăng vọt, hy vọng ngoại giao Trung Đông tan vỡ. Vào buổi sáng hôm đó, giá dầu quốc tế đã tăng mạnh trong phiên giao dịch châu Âu. Trước đó, thị trường hy vọng rằng Đại hội đồng Liên Hợp Quốc đang diễn ra tại New York có thể thúc đẩy quan hệ Mỹ-Iran, nhưng phát biểu của Tổng thống Iran Masoud Pezeshkian đã làm tan vỡ kỳ vọng này------ông cho biết Iran sẵn sàng đàm phán nhưng sẽ không chấp nhận "sự bắt nạt" của Trump, và cảnh báo rằng chỉ cần các lệnh trừng phạt tiếp tục, Iran sẽ không mở cửa hoàn toàn Eo biển Hormuz. Giá dầu quốc tế chuẩn Brent đã tăng gần 4% trong ngày. Việc giá dầu tăng liên tục có thể dẫn đến lạm phát rộng hơn, trong vài tháng qua, lợi suất trái phiếu và giá dầu có mối liên hệ chặt chẽ.
Cú đánh thứ hai: Dữ liệu PMI vượt trội, lo ngại về sự nóng lên của nền kinh tế gia tăng. S&P Global đã công bố báo cáo giá trị PMI tổng hợp của Mỹ tháng 9, cho thấy hoạt động kinh doanh của Mỹ mở rộng với tốc độ nhanh nhất trong hơn năm năm, tăng trưởng việc làm đạt mức nhanh nhất trong hơn bốn năm.
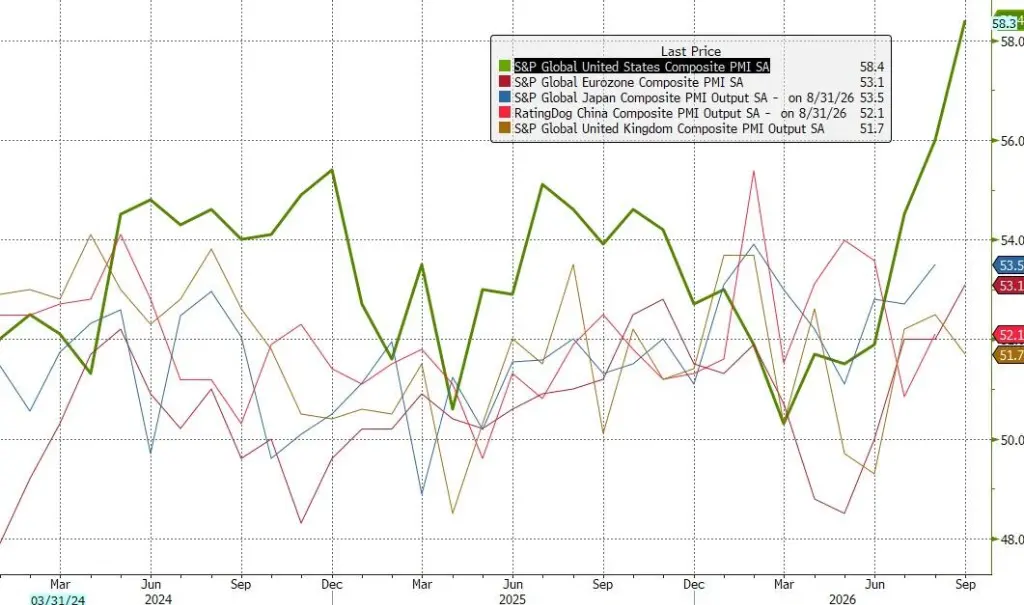
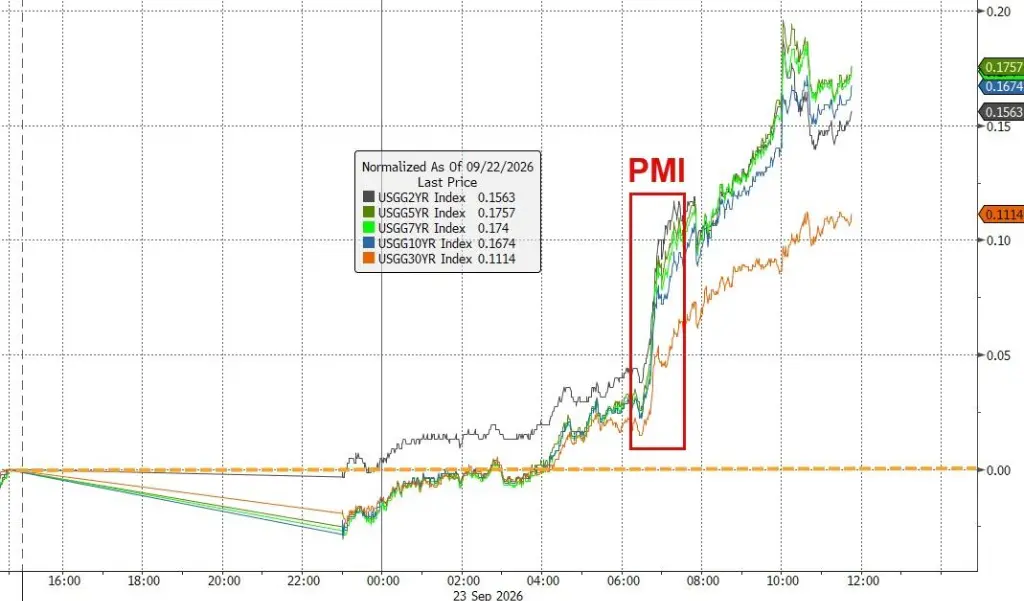
Chuyên gia kinh tế trưởng của S&P Global, Chris Williamson cho biết, "Ngoài sự phục hồi nhu cầu sau khi kết thúc các lệnh phong tỏa do COVID-19, sự cải thiện trong hoạt động kinh doanh lần này là lớn nhất kể từ đầu năm 2015." Sau khi dữ liệu được công bố, lợi suất trái phiếu ngắn hạn và dài hạn đều tăng vọt.
Cú đánh thứ ba: Các quan chức Cục Dự trữ Liên bang phát biểu diều hâu. Thành viên Hội đồng Thống đốc Cục Dự trữ Liên bang Michael Barr đã phát biểu tại Chicago, nhấn mạnh rằng "lạm phát cao hơn mục tiêu 2%, và không thấy xu hướng rõ ràng hướng tới mục tiêu", và cho biết "trong kịch bản cơ bản của tôi, có thể cần điều chỉnh chính sách thêm để đảm bảo lạm phát giảm kịp thời về mức mục tiêu." Chuyên gia chiến lược lãi suất của HSBC, Dhiraj Narula chỉ ra rằng, lo ngại của thị trường là "Cục Dự trữ Liên bang sẵn sàng tiếp tục tăng lãi suất bất chấp áp lực từ cú sốc cung, điều này có nghĩa là lập trường diều hâu có thể không thay đổi."
Cú đánh thứ tư: Đấu giá trái phiếu kỳ hạn 5 năm thất bại, tâm lý hoảng loạn gia tăng. Bộ Tài chính Mỹ đã tổ chức đấu giá 70 tỷ USD trái phiếu kỳ hạn 5 năm nhưng gặp khó khăn. Lợi suất trúng thầu là 5.033%, cao hơn khoảng 3 điểm cơ bản so với mức giao dịch trên thị trường trước khi đấu giá------trong một thị trường lớn thường có thể tiêu hóa cung một cách ổn định, mức chênh lệch này là khá đáng kể. Các nhà bảo lãnh (nhà giao dịch cấp một) buộc phải nhận một tỷ lệ trái phiếu bất thường lớn, là mức cao nhất kể từ năm 2024, cho thấy sự quan tâm của các nhà đầu tư tiềm năng khác rất ít. Sau khi công bố kết quả đấu giá, lợi suất tiếp tục tăng cao, tâm lý hoảng loạn lan rộng.
Lợi suất vượt qua các ngưỡng quan trọng, đạt mức cao nhất trong nhiều năm
Cường độ của đợt bán tháo này rõ ràng qua các dữ liệu.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đạt 5.113%, lần đầu tiên vượt 5% kể từ năm 2007, mức tăng trong một ngày khoảng 14 điểm cơ bản, là mức tăng lớn nhất trong một ngày kể từ cú sốc "ngày thuế đối đẳng" mà Trump đề cập vào tháng 4 năm ngoái, cũng tạo thành một biến động cực đoan khoảng 4 độ lệch chuẩn------và chỉ hai tuần trước, thị trường vừa trải qua một cú sốc 3 độ lệch chuẩn, khiến giá trị rủi ro (VaR) của các danh mục rủi ro bị áp lực.
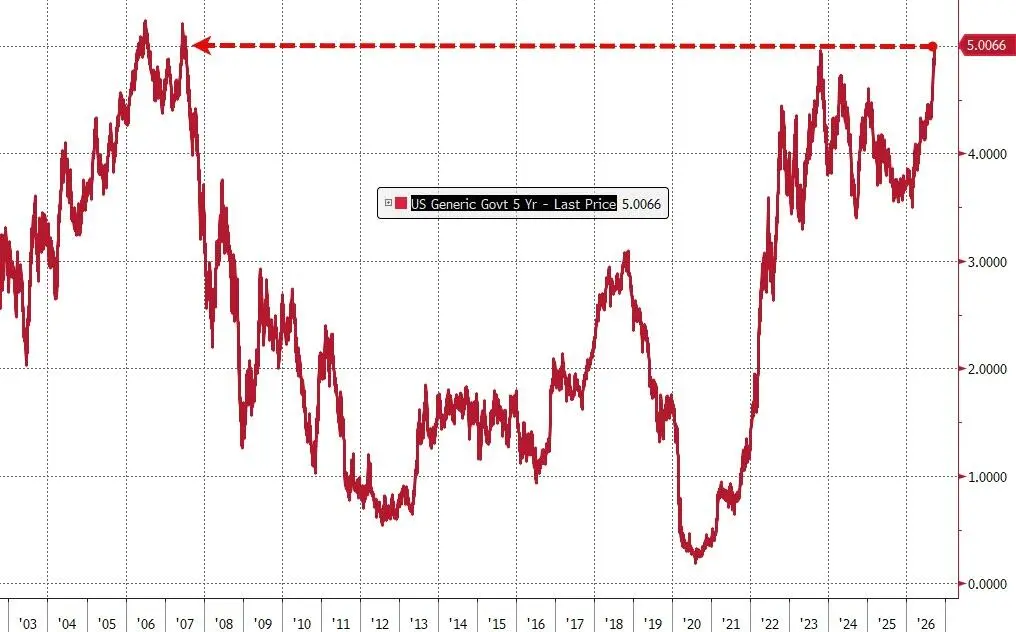
Lợi suất kỳ hạn 5 năm đã tăng gần 20 điểm cơ bản trong một ngày, lần đầu tiên vượt 5% kể từ năm 2007, thất bại trong đấu giá đã thúc đẩy nhanh chóng xu hướng này.
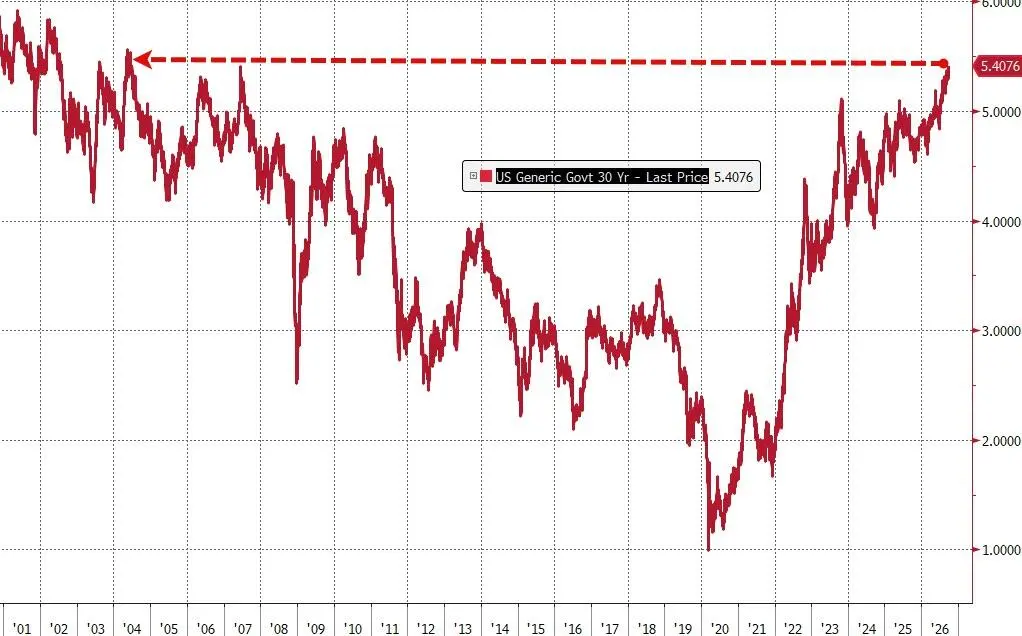
Lợi suất kỳ hạn 30 năm đã tăng lên mức cao nhất kể từ năm 2004. Lợi suất kỳ hạn 2 năm một thời gian đã đạt mức cao nhất kể từ năm 2024, sau đó giảm nhẹ xuống 4.90%, tăng 12 điểm cơ bản so với ngày trước.
Chỉ số biến động trái phiếu cũng tăng mạnh, cho thấy niềm tin của thị trường về xu hướng tương lai rất yếu. Sean Simko, Giám đốc quản lý đầu tư thu nhập cố định của SEI Investments đã tóm tắt tình hình hôm đó là "ba cú đánh":
"Dữ liệu kinh tế mạnh mẽ hơn, áp lực cung đã đẩy lợi suất kỳ hạn 5 năm lên mức chưa từng thấy trong nhiều năm, cùng với đánh giá về lạm phát toàn cầu dai dẳng."
Bản chất của đợt bán tháo: Định giá lại lãi suất thực, không chỉ đơn thuần là nỗi lo lạm phát
Cần lưu ý rằng, logic thúc đẩy đợt bán tháo trái phiếu này không phải là sự gia tăng đơn giản của kỳ vọng lạm phát.
Theo phân tích của Bloomberg, khoảng 80% đến 85% mức độ bán tháo này đến từ sự gia tăng lãi suất thực: lợi suất danh nghĩa kỳ hạn 10 năm tăng khoảng 15 điểm cơ bản, lợi suất trái phiếu bảo vệ lạm phát kỳ hạn 10 năm (TIPS) tăng khoảng 12.5 điểm cơ bản, trong khi tỷ lệ lạm phát cân bằng chỉ tăng khoảng 2 điểm cơ bản.
Điều này có nghĩa là các nhà đầu tư trái phiếu đang định giá lại cho một số yếu tố kết hợp: con đường của Cục Dự trữ Liên bang duy trì lãi suất cao trong thời gian dài hơn, kỳ vọng tăng trưởng thực mạnh mẽ hơn, lãi suất trung lập cao hơn, mức bù đắp thực tế cho thời gian dài hơn hoặc độ dài, cùng với áp lực cung lớn hơn và điều kiện tài chính toàn cầu chặt chẽ hơn.
Rich Privorotsky của Goldman Sachs có xu hướng giải thích diễn biến này từ góc độ tăng trưởng:
"Theo quan điểm của tôi, điều này ngày càng giống như một phản ánh của giả thuyết tăng trưởng mạnh mẽ (thâm hụt ngân sách 6% cộng với 1.5 nghìn tỷ USD chi tiêu, có nghĩa là một lượng lớn cung trái phiếu và tăng trưởng danh nghĩa lớn). Đây là một rủi ro vĩ mô khá rõ ràng đối với thị trường chứng khoán------không phải là lạm phát mất kiểm soát, mà là chi phí vốn thực tế vẫn cao."
Mô hình GDPNow của Cục Dự trữ Liên bang Atlanta dự đoán, nền kinh tế Mỹ sẽ tăng trưởng với tốc độ hàng năm 5.1% trong quý ba, nếu điều này trở thành hiện thực, sẽ là tốc độ tăng trưởng nhanh nhất kể từ khi phục hồi sau đại dịch COVID-19. Các nhà kinh tế của JPMorgan Chase đã chỉ ra sau cuộc họp của Cục Dự trữ Liên bang tuần trước rằng, các quan chức Cục Dự trữ Liên bang "có thể đang thấy rủi ro nóng lên do nhu cầu gia tăng, và chính sách có thể cần phải phản ứng với điều này."
Giám đốc đầu tư và dịch vụ tín dụng của BNY, Jason Granet đã đặt ra một câu hỏi quan trọng: "Cục Dự trữ Liên bang đã bắt đầu tăng lãi suất. Vấn đề bây giờ là…… liệu họ có đi trên con đường này trong một thời gian dài không?"
Hiệu quả của kế hoạch mua lại còn nghi ngờ, Bộ Tài chính đối mặt với áp lực
Đối mặt với sự gia tăng liên tục của lợi suất, Bộ trưởng Tài chính Besant đã cố gắng thông qua việc mở rộng quy mô mua lại trái phiếu chính phủ dài hạn để kiềm chế lợi suất, nhưng hiệu quả hạn chế.
Vào thứ Tư, Bộ Tài chính đã thông báo sẽ mua lại tối đa 6 tỷ USD trái phiếu chính phủ kỳ hạn 20 đến 30 năm vào thứ Năm, đây là lần thứ hai kể từ khi công bố mở rộng kế hoạch mua lại vào giữa tháng 8. Tuy nhiên, quy mô này đã khiến thị trường thất vọng. Giám đốc đầu tư của JPMorgan Asset Management, Bob Michele thẳng thắn:
"Chúng tôi đã nghĩ rằng Bộ Tài chính sẽ thấy lần mua lại 6 tỷ USD trước đó là một thất bại, và lần này sẽ gần 10 tỷ USD. Nhưng họ đã không làm vậy."
Sau khi thông báo, lợi suất trái phiếu kỳ hạn 20 năm và 30 năm tiếp tục tăng cao, chỉ số biến động trái phiếu cũng đồng thời tăng vọt, cho thấy niềm tin của thị trường vào kế hoạch mua lại rất yếu.
Giám đốc đầu tư của United Nations Federal Credit Union, Christopher Sullivan đã tóm tắt tình hình khó khăn hiện tại của thị trường trái phiếu: "Từ cuộc xung đột khó giải quyết ở Iran, đến nền kinh tế Mỹ dường như không thể bị đánh bại, việc nắm giữ trái phiếu giờ đây đối với nhiều người là 'không hợp lý'."
Thị trường chứng khoán tương đối chịu áp lực, nhưng rủi ro lãi suất không thể xem nhẹ
Mặc dù thị trường trái phiếu bị tổn thương nặng nề, mức giảm của thị trường chứng khoán Mỹ vẫn tương đối hạn chế. Giám đốc đầu tư thu nhập cố định của Loop Capital Asset Management, Scott Kimball cho biết, "Thị trường rủi ro đã phản ứng khá tốt. Điều này thực sự giống như một vấn đề của thị trường lãi suất."
Tuy nhiên, sự gia tăng liên tục của lợi suất đã gây ra phản ứng dây chuyền ở cấp độ nền kinh tế thực------từ lãi suất cho vay thế chấp, lãi suất thẻ tín dụng, đến ý định của các tổ chức vốn tư nhân trong việc thực hiện các thương vụ mua lại bằng đòn bẩy, đều bị ảnh hưởng. Lãi suất cho vay thế chấp kỳ hạn 30 năm đã vượt qua 7%, gây áp lực trực tiếp lên thị trường bất động sản.
Giám đốc đầu tư của ABN AMRO Investment Solutions, Christophe Boucher cảnh báo, "đường cong lợi suất ngắn hạn đang tích tụ áp lực", trong khi dữ liệu kinh tế hôm nay sẽ cho phép Cục Dự trữ Liên bang "gấp đôi kiên định" lập trường diều hâu của mình.
Các nhà chiến lược của RBC Capital Markets, Brook, thừa nhận rằng thị trường đã rơi vào một vòng lặp gây thất vọng:
"Bạn có thể nhìn vào những mức lợi suất này và nói rằng, điều này thực sự rất hấp dẫn. Nhưng chúng tôi đã chơi trò chơi này trong sáu tháng qua, mỗi khi chúng tôi cố gắng vạch ra một đường nào đó, nó lại tiếp tục phá vỡ."
 Cảnh báo rủi ro