Độ sâu: Ngành khai thác Bitcoin đang tái cấu trúc mạnh mẽ, chuyển đổi sang AI là không thể đảo ngược
 Quan điểm cốt lõi

 Báo cáo nghiên cứu của CoinShares: Các công ty khai thác niêm yết trong quý 2 đã giảm xuống dưới ngưỡng hòa vốn tiền mặt, chi phí tiền mặt không bao gồm thuế cho mỗi BTC khoảng 75,500 USD.
Tác giả | Luke Nolan, CoinShares Nghiên cứu cao cấp về Ethereum
Biên soạn | Ngô Thuyết Blockchain
Thời gian nghiên cứu này là quý 2 năm 2026, vì vậy một số dữ liệu có thể bị chậm trễ
TL;DR
· Các công ty khai thác niêm yết đã giảm xuống dưới điểm hòa vốn tiền mặt. Trong quý 2 năm 2026, chi phí tiền mặt trung bình có trọng số không bao gồm thuế cho mỗi BTC của các công ty khai thác niêm yết khoảng 75,500 USD.
· Các công ty khai thác đang tăng tốc rút lui khỏi khai thác, thậm chí trả phí để hủy đơn đặt hàng máy khai thác. Core Scientific đã trả 41.9 triệu USD để hủy đơn hàng Proto 15 EH/s; Keel đã ngừng khai thác hoàn toàn; kế hoạch rút lui của IREN và Cipher sẽ khiến các công ty khai thác niêm yết giảm ít nhất khoảng 35 EH/s công suất khai thác. Nhiều công ty cùng lúc bán dự trữ BTC để huy động vốn cho việc xây dựng trung tâm dữ liệu AI.
· Giá trị cốt lõi của các mỏ đang chuyển sang tài nguyên điện lực đã được phê duyệt. Hạn chế phát triển trung tâm dữ liệu và chu kỳ kết nối lưới kéo dài đã làm tăng tính khan hiếm của các địa điểm đã có điện. Tuy nhiên, việc chuyển đổi vẫn cần đầu tư cải tạo lớn, khả năng thu hút người thuê và thực hiện xây dựng sẽ quyết định liệu giá trị gia tăng có thể được hiện thực hóa hay không.
· Giá trị gia tăng AI đã hình thành, nhưng doanh thu vẫn đang ở giai đoạn đầu. Các công ty đã ký hợp đồng AI/HPC có giá trị doanh nghiệp trên doanh thu 12 tháng tới trung bình là 12.9 lần, trong khi các công ty chưa ký hợp đồng và tiếp tục khai thác chỉ là 3.7 lần. Hơn 100 tỷ USD hợp đồng hiện chỉ tương ứng với khoảng 1.1 tỷ USD doanh thu AI/HPC hàng năm, trong số hơn 4 GW công suất đã ký hợp đồng, chỉ khoảng 550 MW bắt đầu tính phí.
· Ngành khai thác đang tái cấu trúc, không phải là sự diệt vong. Tổng công suất mạng đã giảm liên tiếp sáu tháng lần đầu tiên kể từ lệnh cấm khai thác ở Trung Quốc vào năm 2021, nhưng báo cáo cho rằng vẫn phù hợp với đặc điểm chu kỳ lịch sử. Các khoản đầu tư khai thác tiếp theo có khả năng đến từ Riot, MARA, HIVE và Bitdeer, những công ty giữ lại tính linh hoạt trong kinh doanh.
· Chìa khóa tiếp theo là giao hàng dự án và chi phí tài chính. Sự phục hồi của Bitcoin đã cải thiện khả năng sinh lời tiền mặt trong khai thác, nhưng khó có thể đảo ngược việc đã khóa hợp đồng thuê dài hạn cho chuyển đổi AI. Liệu các công ty khai thác có thể cấp điện đúng hạn, bắt đầu tính phí và kiểm soát chi phí tài chính sẽ quyết định liệu giá trị hiện tại có thể được hỗ trợ bởi doanh thu hay không.
I. Tóm tắt thực hiện
Trong quý 2 năm 2026, các công ty khai thác niêm yết đã rơi vào tình trạng không đủ tiền mặt. Tổng công suất mạng đã giảm liên tiếp sáu tháng lần đầu tiên kể từ khi Trung Quốc cấm khai thác, thấp hơn khoảng 50% so với mức xu hướng. Vào tháng 6, giá trị trung bình hàng tháng của lợi nhuận hàng ngày trên mỗi đơn vị công suất đã đạt mức thấp kỷ lục, chỉ 27.7 USD/PH/s/ngày.
Trong quý 2 năm 2026, chi phí tiền mặt trung bình có trọng số trước thuế cho mỗi Bitcoin được sản xuất bởi các công ty khai thác niêm yết khoảng 75,500 USD.
Trong quý này xuất hiện ba xu hướng cốt lõi:
Trả phí để rút lui khỏi khai thác: Core Scientific đã trả 41.9 triệu USD để hủy đơn hàng máy khai thác thế hệ mới Proto với tổng công suất 15 EH/s. Keel đã ngừng khai thác vào ngày 29 tháng 6, doanh thu khai thác trong quý 3 sẽ là không. Khi IREN và Cipher hoàn tất việc rút lui, nhóm các công ty khai thác niêm yết sẽ giảm ít nhất 35 EH/s công suất. Keel và Cipher cũng đã giảm bớt dự trữ Bitcoin, chuyển vốn sang phát triển trung tâm dữ liệu.
Quy định đang khiến các địa điểm đã có điện trở thành tài sản khan hiếm: Hiện tại, 30 tiểu bang của Mỹ đã ban hành ít nhất 225 lệnh tạm dừng hoặc hạn chế phát triển trung tâm dữ liệu, trong đó 151 lệnh vẫn còn hiệu lực, tiểu bang New York đã tiên phong ban hành lệnh tạm dừng toàn tiểu bang. Công suất chờ kết nối lưới ở Mỹ khoảng 2,600 GW, vượt quá tổng công suất hiện có của cả nước. Trong hàng đợi các dự án điện lớn của Ủy ban Độ tin cậy điện Texas (ERCOT) với quy mô 410 GW, trung tâm dữ liệu chiếm 87%. Gần đây, một giao dịch đã định giá ba trung tâm dữ liệu AI đã cho thuê với khoảng 27 triệu USD mỗi MW, trong khi một số công ty khai thác niêm yết đã có điện nhưng chưa cho thuê có giá trị định giá chưa đến 3 triệu USD mỗi MW. Tài nguyên kết nối lưới hiện có đang trở nên ngày càng quý giá.
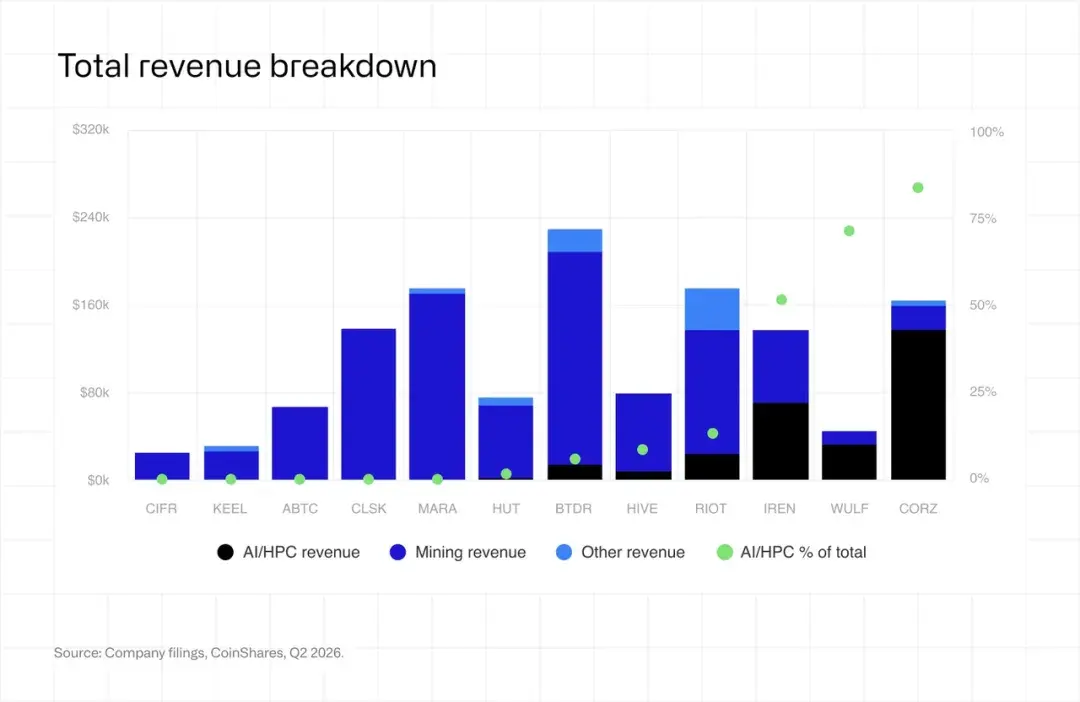
Giá trị đã phản ánh mức gia tăng, nhưng doanh thu vẫn chưa được hiện thực hóa: Các công ty đã ký hợp đồng công suất AI hoặc tính toán hiệu suất cao (HPC), tỷ lệ giá trị doanh nghiệp trên doanh thu 12 tháng tới (EV/NTM Sales) trung bình là 12.9 lần, trong khi các công ty khai thác chưa có hợp đồng như vậy chỉ là 3.7 lần. Keel là một ngoại lệ, mặc dù chưa ký hợp đồng với người thuê, tỷ lệ định giá này vẫn đạt 18.3 lần. Hiện tại, số tiền hợp đồng chưa thực hiện đã công bố vượt quá 100 tỷ USD, nhưng doanh thu AI/HPC tương ứng chỉ khoảng 1.1 tỷ USD; công suất đã ký hợp đồng vượt quá 4 GW, nhưng công suất thực tế bắt đầu tính phí chỉ khoảng 550 MW. Trong tương lai, giá trị sẽ ngày càng phụ thuộc vào khả năng của doanh nghiệp trong việc chuyển đổi công suất đã ký hợp đồng thành doanh thu thực tế.
II. Quy định đang khiến các địa điểm đã có điện trở thành tài sản khan hiếm
Mỹ đã xuất hiện một yếu tố hạn chế mới: việc xây dựng trung tâm dữ liệu mới đang trở nên ngày càng khó khăn. Chúng tôi cho rằng điều này đang tái cấu trúc giá trị của tài sản hiện có của các công ty khai thác niêm yết. Theo dữ liệu theo dõi của ElectricChoice, hiện tại 30 tiểu bang của Mỹ đã ban hành ít nhất 225 lệnh tạm dừng hoặc hạn chế phát triển trung tâm dữ liệu, trong đó 151 lệnh vẫn còn hiệu lực.
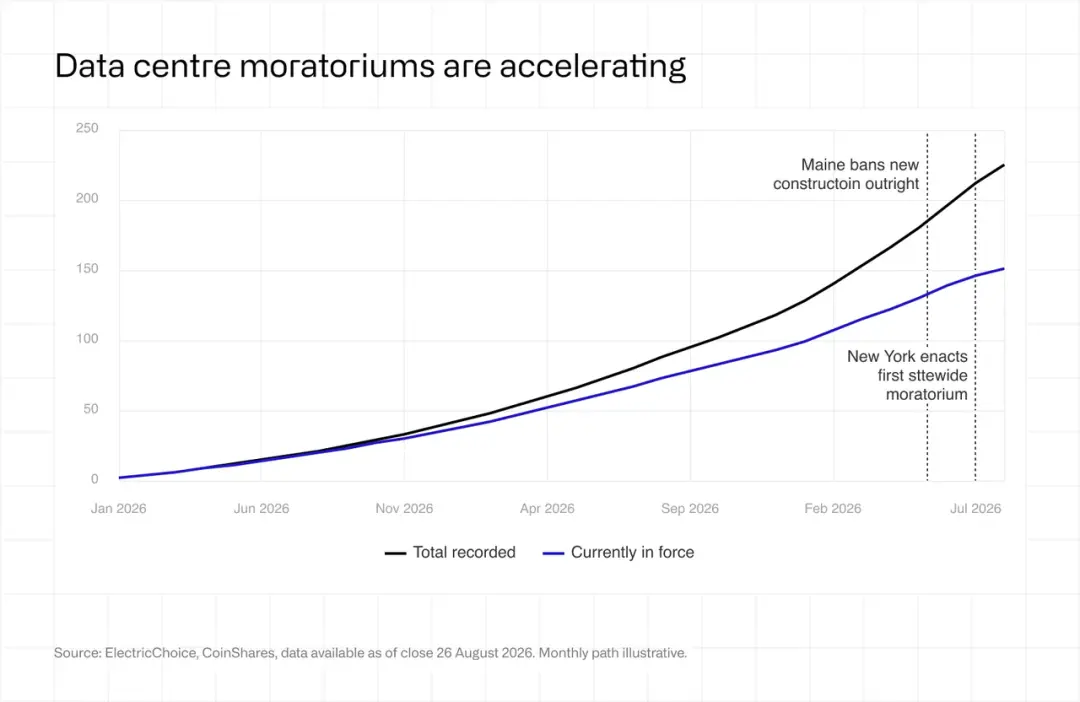
Tiến triển quan trọng nhất xảy ra vào ngày 14 tháng 7 năm 2026: New York trở thành tiểu bang đầu tiên thực hiện lệnh tạm dừng toàn tiểu bang, tạm dừng cấp phép môi trường cho các cơ sở có công suất đạt hoặc vượt 50 MW, trong một năm. Các biện pháp ở Maine còn quyết liệt hơn, đã hoàn toàn cấm xây dựng trung tâm dữ liệu mới từ tháng 4 năm 2026. Trong khi đó, các biện pháp hạn chế ở cấp quận tại Ohio, Michigan, Georgia và Indiana đang gia tăng, trong đó Indiana đã có hơn một phần ba các quận áp dụng biện pháp hạn chế phát triển. Điều quan trọng là, các dự án đã hoàn tất đơn xin cấp phép thường có thể được miễn, điều này có nghĩa là việc phê duyệt hiện tại có giá trị tùy chọn mà những người mới không thể sao chép. Rào cản quy định này càng làm trầm trọng thêm tình trạng tắc nghẽn kết nối lưới vốn đã rất nghiêm trọng.
Theo nghiên cứu "Queued Up" của Phòng thí nghiệm Quốc gia Lawrence Berkeley, công suất chờ kết nối lưới ở Mỹ khoảng 2,600 GW, gấp đôi tổng công suất hiện có của cả nước. Đối với các dự án đi vào hoạt động vào năm 2025, thời gian chờ từ khi nộp đơn đến khi chính thức đi vào hoạt động đã vượt quá năm năm.
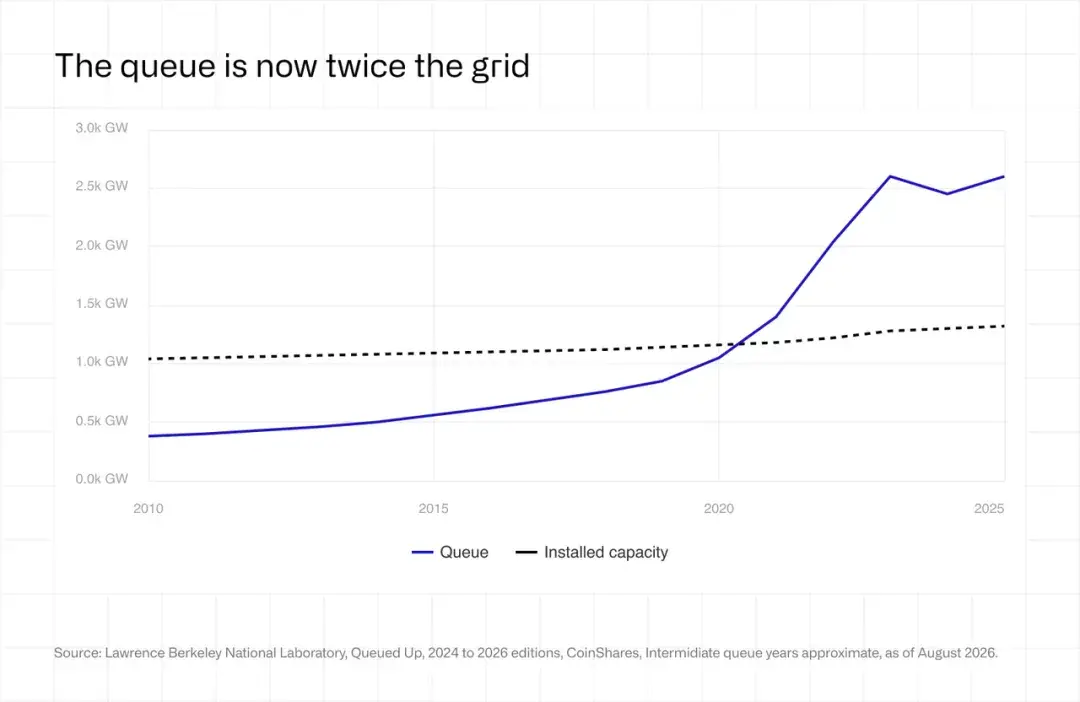
Trong khu vực phủ sóng lưới PJM, các dự án đi vào hoạt động vào năm 2025 mất trung bình hơn bảy năm từ khi nộp đơn đến khi chính thức hoạt động, trong khi thời gian giao hàng của máy biến áp hiện đã vượt quá 160 tuần. Dữ liệu từ hàng đợi các dự án điện lớn của ERCOT cho thấy, trong tổng số 410 GW công suất chờ kết nối, trung tâm dữ liệu chiếm 87%. Điều này có nghĩa là, bất kể nguồn vốn có dồi dào đến đâu, các doanh nghiệp không thể sao chép một địa điểm đã có điện trong khoảng thời gian thương mại hợp lý.
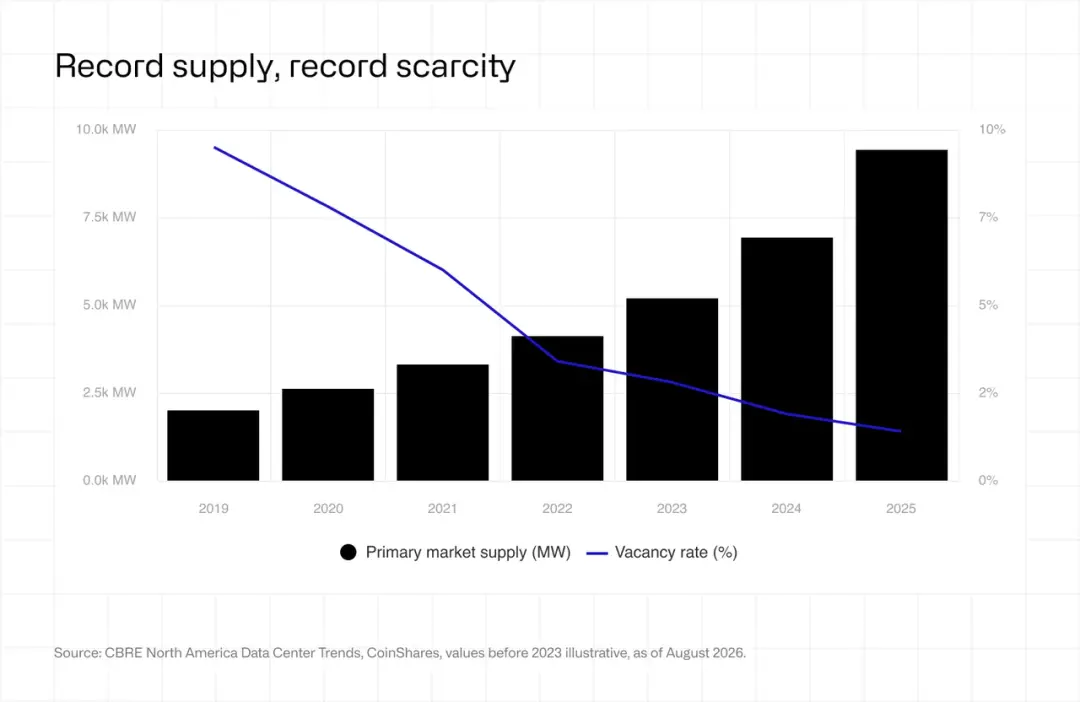
Thị trường đã phản ứng với điều này, trao cho công suất hiện có mức giá trị gia tăng đáng kể. Theo dữ liệu từ CBRE, mặc dù nguồn cung tăng 36% so với năm trước, tỷ lệ trống của thị trường trung tâm dữ liệu chính vẫn giảm xuống mức kỷ lục 1.4% vào cuối năm 2025; đến quý 1 năm 2026, tỷ lệ trống ở khu vực Bắc Virginia thậm chí giảm xuống chỉ còn 0.3%. Trong khi đó, tỷ lệ đặt trước đạt khoảng 75%, trong khi mức bình thường lịch sử là từ 40% đến 50%.
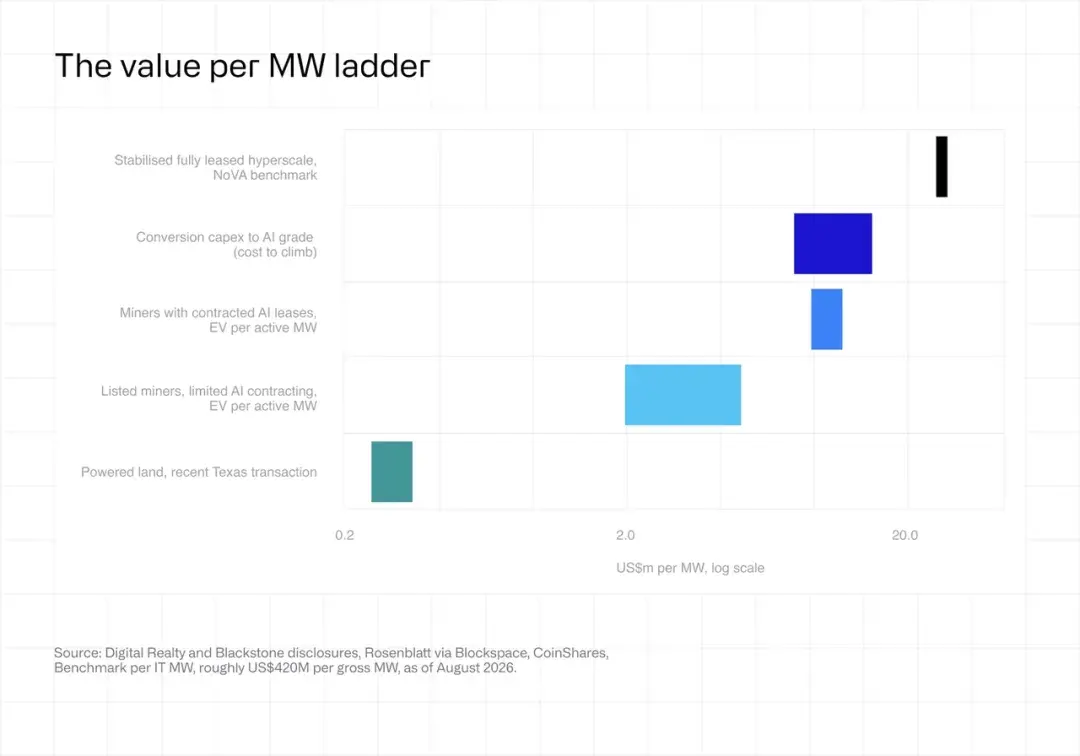
Gần đây, một giao dịch mua trị giá 3.5 tỷ USD liên quan đến ba trung tâm dữ liệu AI đã cho thuê ở Bắc Virginia, thiết lập một chuẩn định giá khoảng 27 triệu USD mỗi MW cho cơ sở hạ tầng AI ổn định. So với đó, các công ty khai thác niêm yết có công suất đã có điện nhưng chưa cho thuê hiện có giá trị định giá chỉ là một phần nhỏ của mức này, một số thậm chí còn dưới 3 triệu USD. Những tài sản này thiếu người thuê, chứ không phải giấy phép.
Một công ty khai thác niêm yết có thể là ví dụ điển hình nhất cho sự tái cấu trúc giá trị này. Công ty này đã từ chối một đề nghị mua lại với giá trị hơi trên 1 tỷ USD vào năm 2024, nhưng một năm sau đã đồng ý bán với giá 9 tỷ USD thông qua giao dịch toàn cổ phiếu. Quy mô cơ sở hạ tầng khoảng 1.3 GW của nó hầu như không thay đổi, nhưng giá trị đã tăng lên gần chín lần. Dù vậy, các cổ đông vẫn đã bác bỏ giao dịch vào tháng 10 năm 2025 với lý do giá đề nghị không đủ. Trong một giao dịch gần đây hơn, một nhà điều hành lớn khác đã đồng ý trả tối đa 600 triệu USD để mua một mảnh đất ở Texas có quyền truy cập vào công suất lưới 2 GW, nhưng chưa có bất kỳ tòa nhà nào, tương đương khoảng 300,000 USD mỗi MW. Sau khi thông tin được công bố, giá cổ phiếu của họ đã tăng 15%.
Chúng tôi cần nhắc nhở rằng, công suất đã có điện chỉ là điều kiện cần, không phải điều kiện đủ. Việc cải tạo cơ sở hạ tầng khai thác thành cơ sở hạ tầng đáp ứng yêu cầu AI dự kiến sẽ cần đầu tư từ 8 triệu đến 15 triệu USD mỗi MW, trong khi chi phí xây dựng cơ sở hạ tầng khai thác chỉ từ 700,000 đến 1 triệu USD mỗi MW. Do đó, mức giá trị gia tăng chủ yếu tập trung vào các nhà điều hành có kế hoạch cải tạo khả thi và đã ký hợp đồng với người thuê. Tuy nhiên, xu hướng đã rõ ràng: các hạn chế quy định và tắc nghẽn lưới đã đảo ngược tình trạng định giá thấp lâu dài của các mỏ, khiến những tài sản từng được coi là cơ sở hạ tầng không sử dụng và cấp thấp trở thành một trong những tài nguyên công suất điện đã được phê duyệt khan hiếm nhất ở Mỹ.
III. Trả phí để rút lui khỏi khai thác
Trong quý II, Core Scientific đã thanh toán 41,9 triệu USD, chấm dứt thỏa thuận với bộ phận Proto thuộc Block, hủy bỏ việc giao hàng của thế hệ chip 3 nanomet với tổng công suất khoảng 15 EH/s. Lô chip này là phần cứng khai thác có hiệu suất năng lượng cao nhất cho đến nay. Core Scientific có ý định duy trì hoạt động khai thác thua lỗ, với tỷ suất lợi nhuận gộp từ khai thác tự vận hành là -56%. Ban lãnh đạo cho biết, trong thời gian cải tạo địa điểm, công ty hiện tiếp tục vận hành các máy khai thác còn lại, hoàn toàn chỉ để bù đắp chi phí điện theo hợp đồng.
Tiêu đề của phần này cố ý sử dụng cách diễn đạt rõ ràng, cũng là một tóm tắt tập trung về những thay đổi trong ngành trong hai năm qua: Nhiều công ty khai thác Bitcoin đang tiếp tục chuyển sang mô hình kinh doanh hỗn hợp song song giữa khai thác Bitcoin và lưu trữ công suất, hoặc hoàn toàn chuyển sang lưu trữ công suất, dần dần từ bỏ hoạt động khai thác mà họ gọi là "kinh doanh truyền thống". Quý II đã xuất hiện nhiều trường hợp thể hiện xu hướng này:
Keel (trước đây là Bitfarms) hiện đã chính thức đóng cửa hoạt động khai thác Bitcoin. Địa điểm Moses Lake của họ đã ngừng khai thác vào tháng 4, trong khi các địa điểm Panther Creek, Scrubgrass và Sharon đã ngừng khai thác vào ngày 29 tháng 6. Công ty đã ghi nhận khấu hao tăng tốc cho các máy khai thác đã ngừng hoạt động vào chi phí hoạt động, dẫn đến tỷ suất lợi nhuận gộp trong quý II giảm xuống -285%. Trong quý III, doanh thu từ khai thác của họ sẽ bằng không, trở thành công ty khai thác niêm yết đầu tiên có doanh thu khai thác bằng không. Keel cũng đã bán 1.085 BTC với giá trung bình mỗi đồng là 69.100 USD, tổng cộng là 75 triệu USD. Tính đến ngày 7 tháng 8, công ty chỉ còn nắm giữ 1.861 BTC và đã cho biết kế hoạch thanh lý trước cuối năm.
Cipher Digital (trước đây là Cipher Mining) cho biết sẽ không còn thực hiện chi tiêu vốn cho khai thác, dự kiến đến năm 2030, hoạt động khai thác sẽ không còn ảnh hưởng đáng kể, và rất có thể sẽ hoàn toàn rút lui trước cuối năm 2027. Trong quý II, công ty đã khai thác tổng cộng 346 BTC, tất cả đều từ địa điểm Odessa, nơi có hợp đồng giá điện cố định khoảng 2,8 cent mỗi kilowatt giờ. Tương tự như Keel, Cipher Digital đã bán Bitcoin trị giá 123,4 triệu USD trong nửa đầu năm 2026, gây ra khoản lỗ thực hiện 47,7 triệu USD, tức là bán coin với giá thấp hơn chi phí, để huy động vốn cho việc xây dựng cơ sở hạ tầng cần thiết cho người thuê. Hiện tại, công ty chỉ còn 646 BTC.
IREN trong báo cáo thường niên 10-K của mình cho biết, việc chuyển đổi từ khai thác sang AI sẽ hoàn tất cơ bản trước ngày 31 tháng 12 năm 2026. Báo cáo tài chính quý gần nhất cho thấy, công ty đã ghi nhận khoản giảm giá 450,4 triệu USD do ngừng sử dụng phần cứng khai thác, và ghi nhận 102,1 triệu USD giảm giá cho các máy khai thác đang bán. Ngoài ra, IREN cũng xác nhận khoản lỗ từ việc xử lý tài sản là 25,1 triệu USD. Phù hợp với sự chuyển đổi này, doanh thu từ dịch vụ đám mây AI của họ lần đầu tiên vượt qua doanh thu từ khai thác, lần lượt là 70,5 triệu USD và 66,7 triệu USD. Hiện tại, IREN không nắm giữ bất kỳ Bitcoin nào, công ty gần như luôn duy trì việc bán sản phẩm khai thác hàng ngày.
TeraWulf cũng đang tăng tốc chuyển đổi sang AI. Trong nửa đầu năm 2026, hai nhà máy khai thác tại Lake Mariner đã ngừng hoạt động, dẫn đến công ty ghi nhận 25,7 triệu USD giảm giá cho tài sản khai thác, và rút ngắn thời gian sử dụng dự kiến của các tài sản khai thác còn lại. Doanh thu từ dịch vụ cho thuê HPC hiện chiếm 71% tổng doanh thu của TeraWulf, vị thế của hoạt động khai thác trong thông tin công bố cũng giảm theo: Công ty đã khai thác 179 BTC trong quý II, không xuất hiện trong thông cáo báo chí tài chính, cũng không được đề cập trong cuộc gọi hội nghị tài chính, chỉ được công bố trong báo cáo quý 10-Q.
Bitdeer sau khi bán Bitcoin trị giá 195,5 triệu USD trong quý này, hiện đang nắm giữ 150 BTC, giảm so với 1.502 BTC một năm trước. HIVE đã bán 918 trong số 1.004 BTC được khai thác trong quý II, còn 46 BTC khác được thế chấp làm tiền đặt cọc cho thiết bị, thực tế là đang sử dụng Bitcoin mới khai thác để tài trợ cho việc mua sắm máy khai thác.
Khai thác Bitcoin không hề đi đến chỗ diệt vong. Chúng ta thấy rằng, một loạt các công ty khai thác niêm yết đang điều chỉnh mô hình kinh doanh, nắm bắt một cơ hội tăng trưởng có lợi nhuận cao và có vẻ bền vững trong dài hạn. Như sẽ được thảo luận dưới đây, công suất đang được chuyển nhượng; và cuối cùng, giá Bitcoin có thể và sẽ thay đổi các quyết định kinh tế đứng sau những quyết định này.
IV. Tổng công suất mạng và lợi nhuận trên đơn vị công suất
Mạng lưới khai thác Bitcoin vừa trải qua thử thách nghiêm trọng nhất kể từ lần giảm một nửa vào tháng 4 năm 2024. Tổng công suất mạng đã giảm từ mức đỉnh khoảng 1.160 EH/s vào đầu tháng 10 năm 2025 xuống còn 850 EH/s vào đầu tháng 2 năm 2026, với mức giảm khoảng 27% từ đỉnh đến đáy. Nửa đầu năm 2026 cũng trở thành chu kỳ sáu tháng đầu tiên giảm công suất kể từ khi Trung Quốc cấm khai thác vào nửa đầu năm 2021. Lợi nhuận trên đơn vị công suất, tức là doanh thu mà thợ mỏ nhận được trên mỗi đơn vị công suất, đã giảm xuống mức thấp kỷ lục, trong phần lớn thời gian của nửa đầu năm ở mức hòa vốn hoặc thấp hơn đối với một phần lớn các máy khai thác đang hoạt động. Nhìn vào những dữ liệu này, tình hình có vẻ không khả quan. Nhưng khi xem xét lịch sử, điều này phản ánh một giai đoạn quen thuộc trong chu kỳ khai thác, chứ không phải là sự đứt gãy cấu trúc trong ngành.
Cách hiệu quả nhất để đánh giá xu hướng tương lai của công suất là phân tích quy luật lịch sử. Từ góc độ định tính, sự tăng trưởng công suất phần nào được thúc đẩy bởi giá Bitcoin, vì kỳ vọng giá lạc quan sẽ thúc đẩy thợ mỏ tăng cường công suất để thu lợi nhuận. Nhưng đánh giá này phụ thuộc vào giả định về giá trong tương lai. Xét đến sự biến động của công suất, việc đo lường mức độ lệch của nó so với xu hướng chính xác hơn so với chỉ dựa vào đánh giá định tính. Chúng tôi đã thảo luận về điều này trong các nghiên cứu trước đây. Trước đây, chúng tôi đã sử dụng đường xu hướng ngoài mẫu; lần này chúng tôi chọn xây dựng đường xu hướng lịch sử bằng mô hình phân đoạn mới hơn để đo lường mức độ lệch này. Chi tiết về mô hình này có thể tham khảo trong báo cáo này.
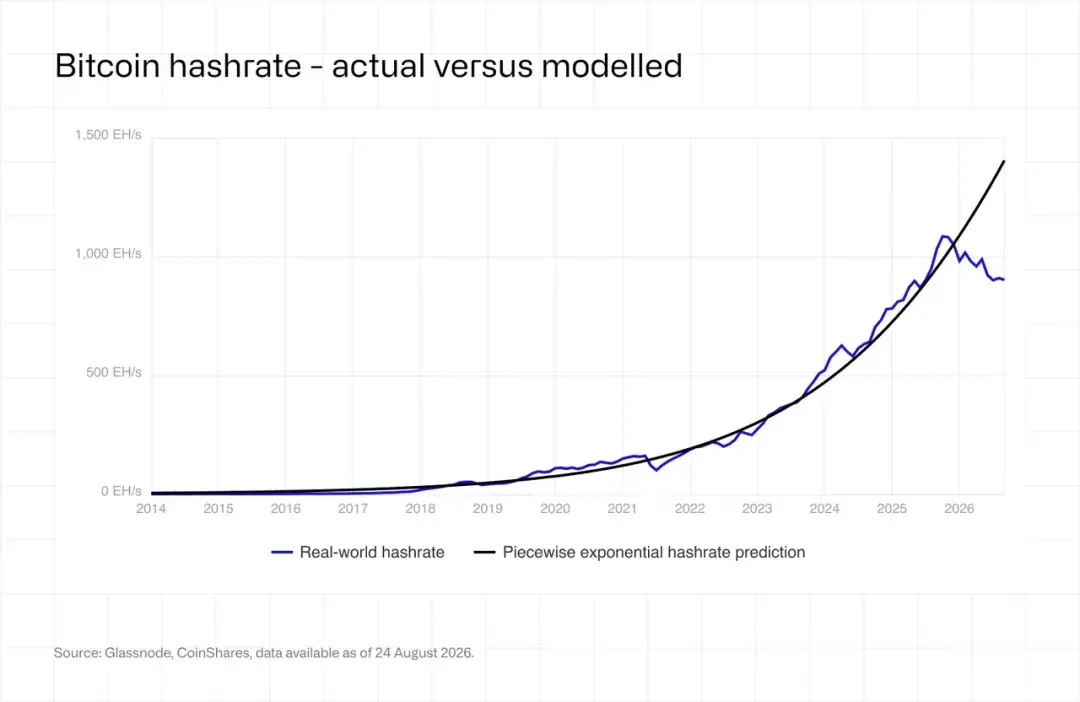
Khung này tiết lộ sự thay đổi có quy luật cao trong các chu kỳ giảm một nửa. Trong các chu kỳ giảm một nửa vào năm 2012, 2016 và 2020, công suất thường giảm xuống dưới khoảng 50% mức xu hướng trong vòng sáu tháng sau khi giảm một nửa. Lệnh cấm khai thác ở Trung Quốc vào năm 2021 do đến đột ngột, đã dẫn đến sự giảm công suất đặc biệt nghiêm trọng. Cần lưu ý rằng, mức độ lệch mà chúng tôi công bố trong báo cáo tháng 1 năm 2024 là 42%, lần này đã được sửa đổi, lý do là sau đó chúng tôi đã sử dụng phương pháp phân đoạn để hiệu chỉnh lại đường xu hướng, thay đổi kết quả đo lường mức độ lệch lịch sử. Xu hướng tổng thể vẫn nhất quán: giảm trong giai đoạn đầu chu kỳ, phục hồi trong giai đoạn giữa, và vào khoảng một năm trước lần giảm một nửa tiếp theo, hoạt động khai thác sẽ tăng nhanh. Logic rất rõ ràng: Thợ mỏ sẽ tăng cường chi tiêu vốn trước mỗi lần giảm một nửa để duy trì tính cạnh tranh, từ đó thúc đẩy công suất vượt xa mức xu hướng; trong khi việc giảm phần thưởng khối sau khi giảm một nửa sẽ làm giảm doanh thu, từ đó kìm hãm đầu tư tiếp theo.
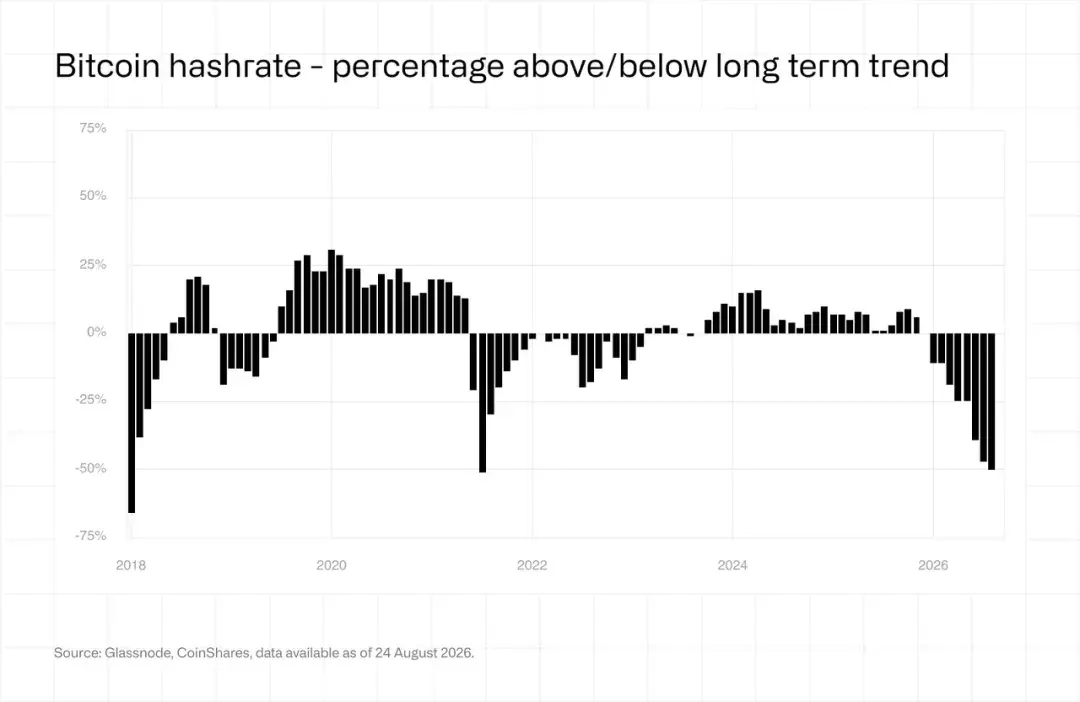
Mức độ lệch công suất hình thành do đó tương đương với các chu kỳ trước. Hiện tại, công suất thấp hơn khoảng 50% so với mức xu hướng, gần với đáy sau lệnh cấm khai thác ở Trung Quốc mà đường xu hướng đã hiệu chỉnh cho thấy, nhưng quá trình giảm này chậm hơn. Chúng tôi cho rằng, nguyên nhân của đợt giảm này là do giá điện ở Texas tăng mạnh vào đầu năm, cộng với việc các công ty khai thác tiếp tục chuyển sang kinh doanh tính toán AI công suất cao. Việc giảm có tiếp tục hay không, một phần phụ thuộc vào giá Bitcoin. Hiện tại, hoạt động kinh doanh AI có sức hấp dẫn kinh tế cao hơn nhiều so với khai thác. Theo ước tính của chúng tôi, hoạt động kinh doanh AI có thể tạo ra khoảng 1,5 triệu USD lợi nhuận hàng năm trên mỗi megawatt, trong khi khai thác chỉ đạt 500.000 USD. Tuy nhiên, nếu giá Bitcoin tiếp tục tăng, điều này có thể thay đổi đáng kể so sánh lợi nhuận này, thúc đẩy một số công ty khai thác tái đầu tư công suất điện vào khai thác.
Mô hình dự đoán phân đoạn của chúng tôi trước đây đã dự đoán rằng tổng công suất mạng sẽ đạt 1,8 ZH/s vào cuối năm 2026, và đạt 2 ZH/s vào cuối tháng 3 năm 2027. Sự thu hẹp trong nửa đầu năm đã khiến công suất thấp hơn nhiều so với con đường dự đoán này, hiện tại có vẻ như thời gian để đạt được những cột mốc này có thể bị trì hoãn rõ rệt so với dự đoán ban đầu. Trong khi đó, sự phân bố địa lý của khai thác toàn cầu vẫn đang thay đổi. Ba quốc gia khai thác lớn nhất là Mỹ, Trung Quốc và Nga nắm giữ khoảng 68% tổng công suất toàn cầu, trong đó thị phần công suất của Mỹ tăng khoảng hai điểm phần trăm so với quý trước. Các thị trường mới nổi như Paraguay, Ethiopia và Oman đã lọt vào top 10 toàn cầu, nhờ sự thúc đẩy của các nhà điều hành như HIVE, Bitdeer: HIVE có công suất 300 MW tại Paraguay, Bitdeer có công suất 40 MW tại Ethiopia.
V. Phân tích chi phí khai thác
1. Tổng quan
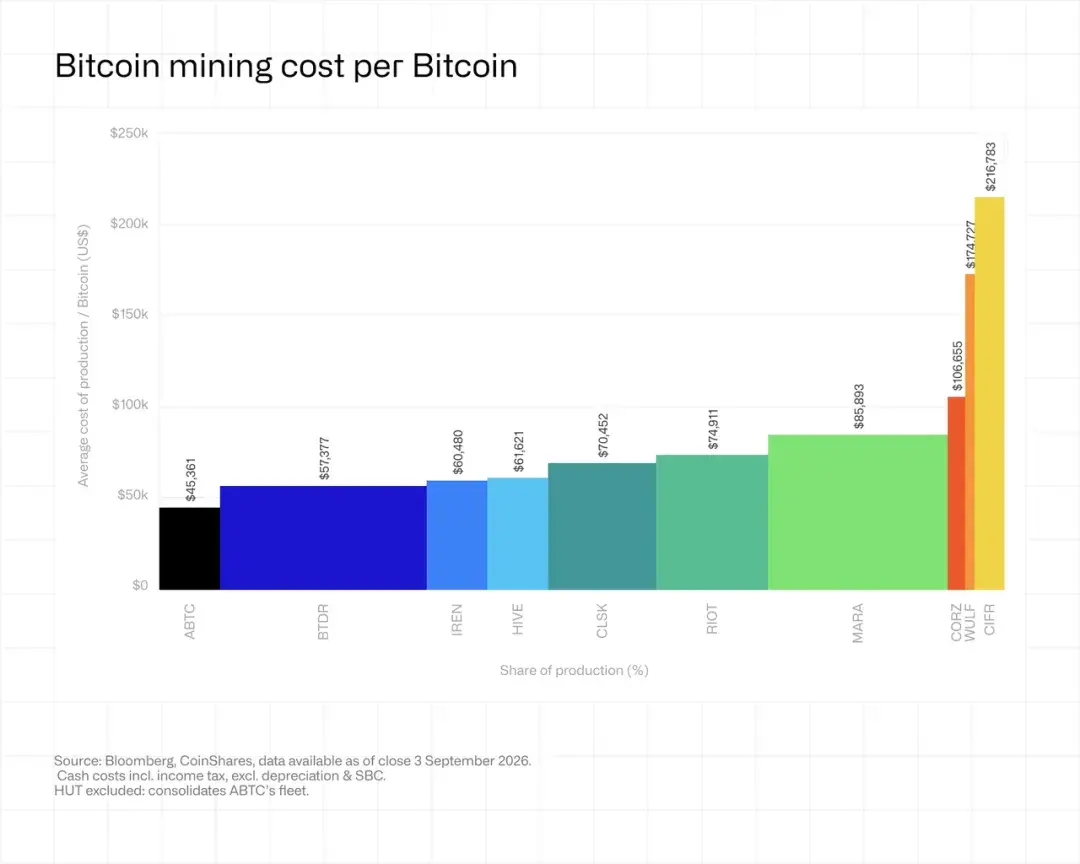
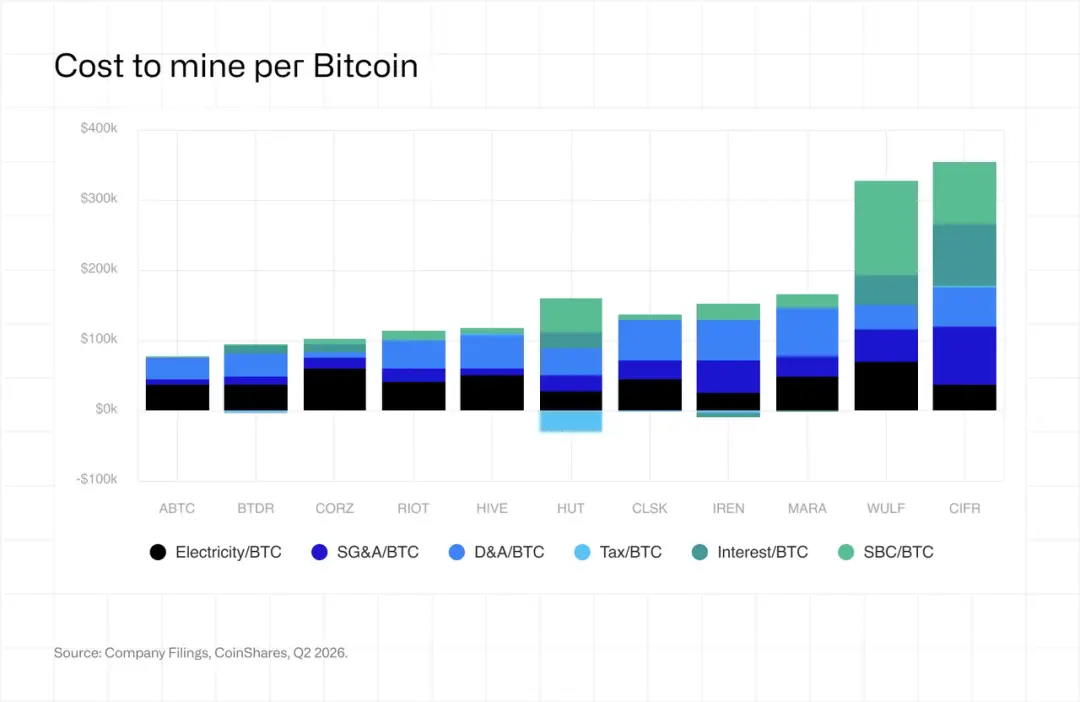
Bảng dưới đây liệt kê chi tiết chi phí mỗi BTC của tất cả các công ty khai thác được báo cáo trong quý II năm 2026. Tất cả dữ liệu đều được biểu thị bằng chi phí USD tương ứng với mỗi BTC được khai thác, và sử dụng phương pháp tỷ lệ doanh thu được mô tả trong phụ lục để phân bổ chi phí cho hoạt động khai thác tự vận hành.
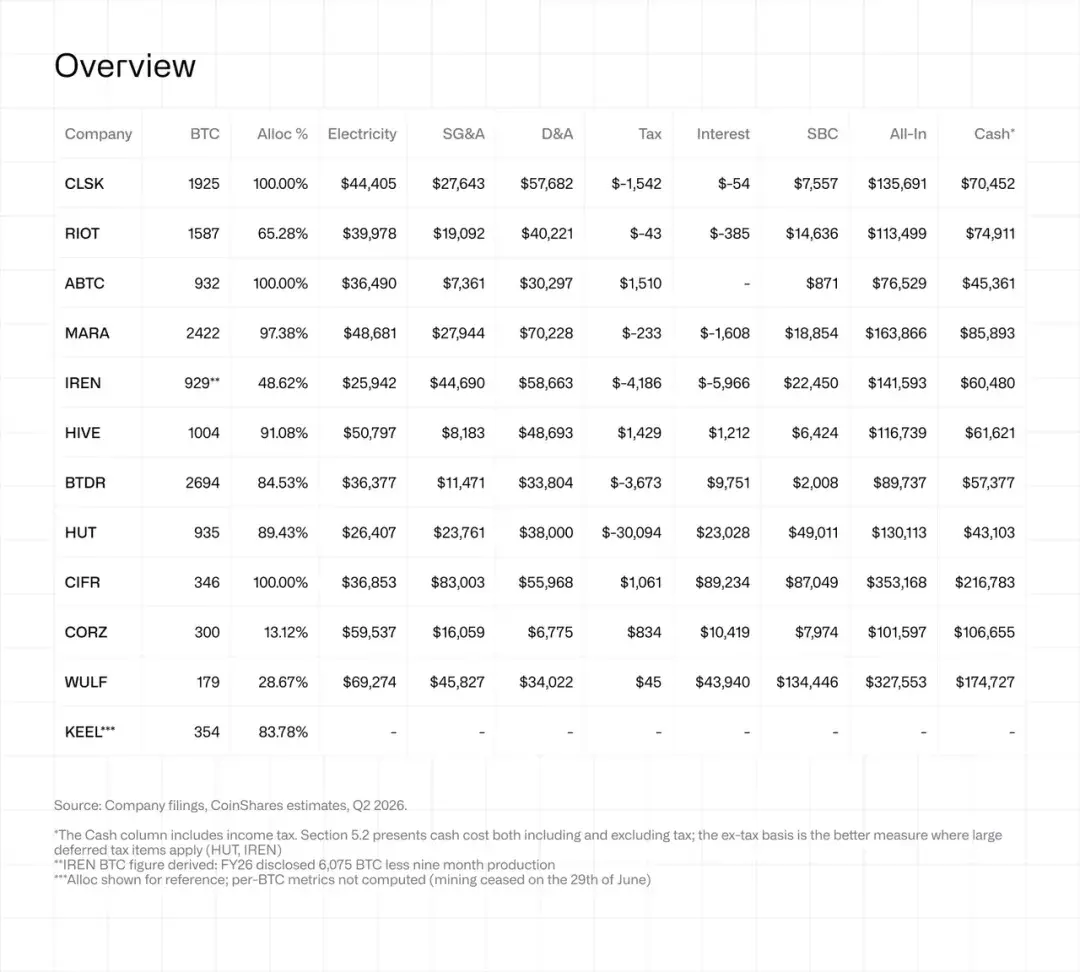
Những quan sát chính:
· Khả năng sinh lợi bằng tiền mặt khác biệt rõ rệt. Chi phí khai thác mỗi BTC của ABTC, BTDR, HIVE và IREN thấp hơn giá bán thực tế, trong khi CLSK và RIOT gần ở mức hòa vốn. MARA ghi nhận khoản lỗ tiền mặt khoảng 15.800 USD cho mỗi BTC, trong khi các công ty đang rút lui khỏi hoạt động khai thác có chi phí cao hơn, chủ yếu phản ánh tác động của việc giảm sản lượng.
· Tỷ lệ phân bổ chi phí cho khai thác tự vận hành ngày càng có ảnh hưởng đáng kể đến chi phí toàn bộ. Doanh thu từ khai thác chiếm tỷ lệ lần lượt là 48,6% và 13,1% trong tổng doanh thu của IREN và CORZ, có nghĩa là phần lớn chi phí ở cấp công ty được phân bổ cho các hoạt động khác. Chi phí điện thường là chỉ số dễ so sánh nhất về hiệu suất hoạt động, nhưng ngoại trừ WULF, vì mục này mà họ công bố thực tế đã kết hợp chi phí của cả khai thác và hoạt động HPC.
· Các khoản thuế đã làm sai lệch dữ liệu của HUT một cách đáng kể. Một khoản thu nhập thuế hoãn lại 28,1 triệu USD đã giảm chi phí tiền mặt sau thuế xuống còn 43,103 USD cho mỗi BTC, trong khi chi phí tiền mặt không bao gồm thuế là 73,197 USD cho mỗi BTC. Do đó, dữ liệu không bao gồm thuế phản ánh tốt hơn mức hòa vốn của hoạt động khai thác.
· Chi phí khuyến khích cổ phần (SBC) vẫn là yếu tố quan trọng gây ra sự khác biệt về chi phí. Chi phí khuyến khích cổ phần cho mỗi BTC của các công ty dao động từ 871 USD của ABTC đến 134,446 USD của WULF, trong đó HUT, CIFR và WULF đều có chi phí này vượt quá chi phí điện. Dữ liệu của WULF đến từ việc phân bổ 28,7% tổng số tiền khuyến khích cổ phần 83,9 triệu USD cho chỉ 179 BTC sản xuất, phản ánh ảnh hưởng của việc công ty giảm quy mô sản xuất trong quá trình rút lui khỏi khai thác Bitcoin.
2. Chi tiết chi phí của các công ty
CLSK | CleanSpark Inc
Sản lượng BTC: 1,925 BTC, chi phí toàn diện: 135,691 USD/BTC, chi phí tiền mặt: 70,452 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 71,995 USD/BTC.
Chú thích: Năm tài chính của CleanSpark kết thúc vào tháng 9, vì vậy quý tính đến tháng 6 là quý 3 của năm tài chính 2026.
Công ty đã sản xuất 1,925 BTC trong quý này, với tỷ lệ phân bổ chi phí khai thác tự khai thác là 100.00%. Tất cả doanh thu 138 triệu USD của công ty đều đến từ khai thác, không ghi nhận doanh thu từ quản lý hoặc HPC, do đó đây là công ty khai thác thuần túy nhất trong báo cáo này.
Chi phí điện là 44,405 USD cho mỗi BTC, chi phí tiền mặt không bao gồm thuế là 71,995 USD, gần như tương đương với doanh thu thực tế 71,691 USD cho mỗi BTC. Khấu hao và phân bổ vẫn là khoản chi phí lớn nhất, đạt 57,682 USD cho mỗi BTC, tiếp theo là chi phí bán hàng, chung và quản lý (SG&A), đạt 27,643 USD.
Chi phí khuyến khích cổ phần (SBC) vẫn tương đối có thể kiểm soát, đạt 7,557 USD cho mỗi BTC. Tuy nhiên, theo thông tin công ty công bố, chi phí quý này đã tăng gấp ba lần so với cùng kỳ năm trước, đạt 14.5 triệu USD. CleanSpark cũng đã ký hợp đồng cho thuê HPC đầu tiên trong quý này, liên quan đến địa điểm Sandersville, thời hạn 20 năm, giá trị hợp đồng thuê cơ bản là 6.6 tỷ USD. HPC trong quý 3 năm tài chính 2026 chưa đóng góp doanh thu, nhưng thỏa thuận này có nghĩa là CleanSpark sẽ không còn là một công ty khai thác thuần túy trong tương lai.
RIOT | Riot Platforms Inc
Sản lượng BTC: 1,587 BTC, chi phí toàn diện: 113,499 USD/BTC, chi phí tiền mặt: 74,911 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 74,955 USD/BTC.
Sau khi trừ khoản bồi thường phản ứng nhu cầu ERCOT, chi phí điện của Riot là 39,978 USD cho mỗi BTC, giúp chi phí toàn diện 113,499 USD cho mỗi BTC có tính cạnh tranh nhất định.
Chi phí tiền mặt không bao gồm thuế là 74,955 USD cho mỗi BTC, cao hơn một chút so với doanh thu thực tế 71,667 USD cho mỗi BTC, cho thấy doanh thu của công ty vẫn chưa đủ để trang trải toàn bộ chi phí tiền mặt. Chi phí khai thác trực tiếp mà công ty tự công bố là 49,912 USD cho mỗi BTC, tương đương với chi phí điện cộng với chi phí trực tiếp không phải điện mà chúng tôi tính toán; phần chênh lệch còn lại đến từ các chi phí hoạt động khác. Doanh thu từ khai thác chiếm 65.28% tổng doanh thu 174.2 triệu USD của công ty, do đó khoảng một phần ba chi phí liên quan chưa được phân bổ cho sản xuất 1,587 BTC trong quý này.
Khoản giảm giá trị 28 triệu USD từ việc chuyển đổi địa điểm Rockdale từ khai thác sang trung tâm dữ liệu không được đưa vào phân tích chi phí lần này. Sự chuyển đổi của Riot hiện cũng bao gồm một hợp đồng cho thuê AI tiên tiến với công suất 191 MW, thời hạn 20 năm, trị giá khoảng 9.1 tỷ USD, với hướng dẫn chi tiêu vốn triển khai từ 2.1 tỷ đến 2.3 tỷ USD.
ABTC | American Bitcoin Corp
Sản lượng BTC: 932 BTC, chi phí toàn diện: 76,529 USD/BTC, chi phí tiền mặt: 45,361 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 43,851 USD/BTC.
ABTC là nhà sản xuất có chi phí thấp nhất trong bảng, với chi phí toàn diện là 76,529 USD cho mỗi BTC, chi phí tiền mặt không bao gồm thuế là 43,851 USD, trong khi doanh thu thực tế cho mỗi BTC là 71,905 USD. Chi phí điện 36,490 USD cho mỗi BTC thực tế tương ứng với khoản phí quản lý 34 triệu USD trả cho công ty mẹ Hut 8, nắm giữ 80% cổ phần, theo thỏa thuận cố định, chứ không phải chi phí điện thực tế của máy khai thác.
Báo cáo hợp nhất của Hut 8 cho thấy, chi phí trực tiếp của cùng một lô máy khai thác không vượt quá 24.7 triệu USD. Trong đó, theo tỷ suất lợi nhuận gộp 66% mà công ty công bố từ hoạt động tính toán ASIC, chi phí chỉ từ hoạt động ASIC khoảng 22.8 triệu USD. Chênh lệch khoảng 11 triệu USD mỗi quý, tức khoảng 12,000 USD cho mỗi BTC, được công ty mẹ thu được thông qua định giá quản lý liên quan. Các cổ đông thiểu số của ABTC phải chịu toàn bộ ảnh hưởng của định giá chuyển nhượng này, trong khi các giao dịch liên quan sẽ được bù trừ trong báo cáo hợp nhất của Hut 8. Chi phí SG&A và SBC của ABTC lần lượt là 7,361 USD và 871 USD cho mỗi BTC, đều là mức thấp nhất trong bảng. Chi phí thuế thu nhập mà công ty công bố đã làm tăng chi phí toàn diện lên 1,510 USD cho mỗi BTC.
MARA | MARA Holdings Inc
Sản lượng BTC: 2,422 BTC, chi phí toàn diện: 163,866 USD/BTC, chi phí tiền mặt: 85,893 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 86,126 USD/BTC.
MARA đã khai thác 2,422 BTC, nhưng chi phí tiền mặt không bao gồm thuế 86,126 USD cho mỗi BTC cao hơn khoảng 15,800 USD so với doanh thu thực tế 70,315 USD. Do đó, xét theo chi phí tiền mặt toàn diện, công ty đang khai thác với thua lỗ lớn. Chi phí điện là 48,681 USD cho mỗi BTC, trong đó 117.9 triệu USD chi phí điện, có 69.2 triệu USD trả cho nhà cung cấp dịch vụ quản lý bên thứ ba. Tổng chi phí hoạt động còn bao gồm 26.9 triệu USD chi phí trực tiếp không phải điện, tương đương khoảng 11,000 USD cho mỗi BTC, cũng được tính vào chi phí tiền mặt.
Khấu hao và phân bổ là thành phần lớn nhất trong chi phí toàn diện, đạt 70,228 USD cho mỗi BTC, trong đó bao gồm 28.1 triệu USD khấu hao tăng tốc. SG&A và SBC lần lượt tăng thêm 27,944 USD và 18,854 USD cho mỗi BTC, cuối cùng làm cho chi phí toàn diện đạt 163,866 USD cho mỗi BTC.
Trong quý này, vấn đề sai lệch thuế của MARA cũng đã được giải quyết. Công ty đã ghi nhận 587.2 triệu USD tài sản thuế thu nhập hoãn lại, bù trừ cho thu nhập thuế hoãn lại phát sinh từ việc áp dụng kế toán giá trị hợp lý cho vị thế BTC, chỉ còn lại 233 USD thu nhập thuế cho mỗi BTC trong tính toán chi phí. Chính sách của MARA cho phép bán bất kỳ phần nào trong tổng số 53,822 BTC dự trữ của mình. Ngoài ra, công ty đã mua lại 64% cổ phần của Exaion với giá 174.5 triệu USD, và dự án hợp tác với Starwood dự kiến sẽ ký hai hợp đồng thuê trung tâm dữ liệu trước cuối năm. Cả hai hoạt động này trong quý này đều không tạo ra doanh thu đáng kể.
IREN | Iren Ltd
Sản lượng BTC: 929 BTC, chi phí toàn diện: 141,593 USD/BTC, chi phí tiền mặt: 60,480 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 64,667 USD/BTC.
Chú thích: Năm tài chính của IREN kết thúc vào tháng 6, vì vậy quý tính đến tháng 6 là quý 4 của năm tài chính 2026.
Chi phí điện 25,942 USD cho mỗi BTC của IREN là thấp nhất trong số các công ty khai thác niêm yết, chi phí tiền mặt không bao gồm thuế là 64,667 USD cho mỗi BTC, vẫn thấp hơn doanh thu thực tế 71,798 USD. Áp lực chi phí chính đến từ việc công ty xây dựng nền tảng kinh doanh AI trong khi sản lượng Bitcoin giảm.
Doanh thu từ dịch vụ đám mây AI đạt 70.5 triệu USD, lần đầu tiên vượt qua doanh thu từ khai thác 66.7 triệu USD, chiếm 51.4% tổng doanh thu. Theo thông tin công ty công bố, SG&A năm tài chính 2026 đã tăng gấp ba lần, đạt 128.3 triệu USD; trong cùng kỳ số lượng nhân viên cũng tăng gấp ba lần, công ty đã bổ nhiệm năm giám đốc điều hành và hoàn tất việc mua lại Mirantis và Nostrum. Ngay cả sau khi phân bổ, SG&A vẫn đạt 44,690 USD cho mỗi BTC, trong khi SBC và khấu hao và phân bổ lần lượt là 22,450 USD và 58,663 USD. Doanh thu lãi ròng đã làm giảm chi phí mỗi BTC xuống 5,966 USD: số dư tiền mặt 7.6 tỷ USD của công ty đã tạo ra 35.9 triệu USD lãi suất, trong khi chi phí tài chính là 24.5 triệu USD.
Báo cáo thường niên 10-K cho biết, công ty sẽ hoàn tất việc chuyển đổi ra khỏi khai thác Bitcoin trước ngày 31 tháng 12 năm 2026, điều này có nghĩa là quý này rất có thể là quý hoàn chỉnh cuối cùng mà IREN hoạt động như một công ty khai thác Bitcoin. Phân tích chi phí lần này không bao gồm 450.4 triệu USD giảm giá trị phần cứng khai thác, 102.1 triệu USD giảm giá trị máy khai thác đang chờ bán, 25.1 triệu USD lỗ từ thanh lý tài sản, cũng như 9.6 triệu USD chi phí hoạt động khác.
HIVE | HIVE Digital Technologies Ltd
Sản lượng BTC: 1,004 BTC, chi phí toàn diện: 116,739 USD/BTC, chi phí tiền mặt: 61,621 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 60,192 USD/BTC.
Chú thích: Năm tài chính của HIVE kết thúc vào tháng 3, vì vậy quý tính đến tháng 6 là quý 1 của năm tài chính 2027.
Theo thông tin công ty công bố, với việc mở rộng quy mô địa điểm Paraguay, sản lượng trong quý này đã tăng 147% so với cùng kỳ, đạt 1,004 BTC, với sức mạnh tính toán trung bình đạt 24.0 EH/s. Chi phí tiền mặt không bao gồm thuế là 60,192 USD cho mỗi BTC, vẫn thấp hơn doanh thu thực tế 71,773 USD cho mỗi BTC. Do đó, mặc dù chi phí điện đạt 50,797 USD cho mỗi BTC, công ty vẫn giữ được khoảng không gian lợi nhuận tiền mặt đáng kể.
Khấu hao và phân bổ là khoản chi phí lớn nhất, với mỗi BTC là 48,693 USD, phản ánh ảnh hưởng của việc công ty áp dụng kế hoạch khấu hao tăng tốc cho máy đào ASIC. Chi phí SG&A vẫn ở mức thấp, với mỗi BTC là 8,183 USD, trong khi chi phí lãi suất là 1,212 USD. HIVE đã bán 918 trong số 1,004 BTC đã khai thác trong quý này và chuyển đổi 46 BTC còn lại thành tiền đặt cọc cho thiết bị của Bitmain, kèm theo quyền chọn mua với giá thực hiện là 110,000 USD. Cuối quý, công ty nắm giữ 190 BTC. Ngoài ra, HIVE đã huy động khoảng 276 triệu USD trong quý này, làm tăng số dư tiền mặt từ 23.1 triệu USD lên 208 triệu USD.
Khoản dự phòng thuế giá trị gia tăng Thụy Điển 84.65 triệu USD được ghi nhận do phán quyết bất lợi của tòa án không được đưa vào phân tích chi phí lần này. Còn có một khoản vay Boden 10.9 triệu USD phụ thuộc vào việc có được phán quyết thuận lợi hay không, một khoản phải thu liên quan 1.8 triệu USD đã được ghi nhận giảm giá trị. Những vấn đề pháp lý này và ảnh hưởng kế toán do khấu hao mang lại có giá trị lớn, nhưng chi phí tiền mặt không bao gồm thuế 60,192 USD mỗi BTC cho thấy, so với mức doanh thu thực tế trong quý này, hoạt động khai thác đang mở rộng vẫn có khả năng sinh lời tốt.
BTDR | Bitdeer Technologies Group
Sản lượng BTC: 2,694 BTC, chi phí toàn diện: 89,737 USD/BTC, chi phí tiền mặt: 57,377 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 61,051 USD/BTC.
Bitdeer là công ty có sản lượng cao nhất trong bảng, đã khai thác tổng cộng 2,694 BTC trong quý này, tăng 61% so với quý trước, đồng thời đứng thứ hai về chi phí toàn diện với mỗi BTC là 89,737 USD. Chi phí điện cho hoạt động khai thác tự quản và khai thác hợp tác là 36,377 USD mỗi BTC, nhờ vào hiệu suất cao của dàn máy 15.8 J/TH và chi phí điện trung bình 44 USD mỗi MWh. Chi phí tiền mặt không bao gồm thuế là 61,051 USD mỗi BTC, rõ ràng thấp hơn mức doanh thu thực tế 71,789 USD.
Kết quả quý này hỗ trợ tính hợp lý của việc công ty đầu tư một khoản tiền lớn cho mô hình SEALMINER tích hợp dọc, nhưng có hai yếu tố kế toán cần lưu ý. Đầu tiên, công ty sẽ chuyển từ chuẩn mực báo cáo tài chính quốc tế (IFRS) sang chuẩn mực kế toán Mỹ (US GAAP) từ ngày 1 tháng 1 năm 2026, và đã điều chỉnh lại dữ liệu của các kỳ trước. Thứ hai, công ty đã ghi nhận 36.1 triệu USD chi phí nghiên cứu và phát triển vào chi phí trong kỳ, chủ yếu cho việc phát triển chip. Theo phương pháp thông thường trong báo cáo này, khoản chi này không được đưa vào phân tích chi phí. Nếu phân bổ khoản chi này, chi phí mỗi BTC sẽ tăng khoảng 11,300 USD.
Chi phí lãi suất là 9,751 USD mỗi BTC, cao nhất trong số các công ty khai thác lớn trong bảng, phản ánh khoản nợ 1.8 tỷ USD mà công ty đã vay để mở rộng dự án Tydal. Bitdeer cũng đã huy động được 463.8 triệu USD thông qua kế hoạch phát hành cổ phiếu theo giá thị trường trong quý hai.
HUT | Hut 8 Corp
Sản lượng BTC: 935 BTC, chi phí toàn diện: 130,113 USD/BTC, chi phí tiền mặt: 43,103 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 73,197 USD/BTC.
Chú thích: Dữ liệu của Hut 8 phản ánh tình hình hoạt động của dàn máy ABTC từ góc độ báo cáo hợp nhất.
ABTC đã thanh toán 34 triệu USD cho việc quản lý máy đào cho Hut 8. Trong báo cáo hợp nhất của Hut 8, khoản chi này đã được bù trừ, để lại chi phí thực tế cho việc vận hành máy đào. Theo thông tin công bố, chi phí này không vượt quá 24.7 triệu USD. Khoảng chênh lệch 11 triệu USD là lợi nhuận mà Hut 8 nhận được từ công ty con của mình. Các cổ đông thiểu số của ABTC chịu trách nhiệm cho khoản chi này, trong khi từ góc độ kế toán, các cổ đông của Hut 8 sẽ thu hồi nó thông qua báo cáo hợp nhất.
Khi so sánh chi phí, nên sử dụng dữ liệu không bao gồm thuế. Chi phí tiền mặt 43,103 USD mỗi BTC, nhờ vào khoản thu nhập thuế hoãn lại 28.1 triệu USD, tương đương 30,094 USD mỗi BTC, nhưng điều này không có nghĩa là công ty thực sự nhận được tiền mặt. Sau khi loại bỏ ảnh hưởng này, chi phí tiền mặt là 73,197 USD mỗi BTC, hơi cao hơn mức doanh thu thực tế 71,674 USD mỗi BTC.
Chi phí lãi suất 23,028 USD mỗi BTC đến từ việc công ty phát hành 75 triệu USD trái phiếu dự án để xây dựng khuôn viên AI. Chi phí SBC 49,011 USD mỗi BTC đến từ khoản chi phí cấp quyền cổ phần 51.2 triệu USD được ghi nhận trong quý này, chiếm tỷ trọng đáng kể trong chi phí toàn diện.
CIFR | Cipher Digital Inc
Sản lượng BTC: 346 BTC, chi phí toàn diện: 353,168 USD/BTC, chi phí tiền mặt: 216,783 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 215,723 USD/BTC.
Chi phí toàn diện 353,168 USD mỗi BTC của Cipher dễ gây hiểu lầm, vì nó chủ yếu phản ánh ảnh hưởng của việc công ty chuyển đổi sang AI. Mặc dù doanh thu trong quý này hoàn toàn đến từ khai thác, chi phí ở cấp công ty hỗ trợ một danh mục tài sản hạ tầng 5.3 GW lại được phân bổ cho chỉ 346 BTC sản lượng. SG&A, lãi suất và SBC lần lượt đóng góp 83,003 USD, 89,234 USD và 87,049 USD chi phí mỗi BTC. Giá điện cố định khoảng 2.8 cent mỗi kWh tại địa điểm Odessa, cộng với 2.3 triệu USD bồi thường điện hạn chế và doanh thu bán điện, đã kiểm soát chi phí điện ở mức 36,853 USD mỗi BTC, cũng là lý do duy nhất để địa điểm này tiếp tục hoạt động.
Chi phí lãi suất trong báo cáo lợi nhuận và lỗ nửa đầu năm là 125.9 triệu USD, đúng bằng số tiền khấu hao nợ phát sinh từ trái phiếu chuyển đổi không lãi suất 1.3 tỷ USD đáo hạn vào năm 2031. Trong khi đó, 23.2 triệu USD lãi suất trong thời gian xây dựng đã được vốn hóa, lãi suất tiền mặt thực tế đã thanh toán trong nửa đầu năm là 63.9 triệu USD. Tổng thể, những dữ liệu chi phí mỗi BTC này phản ánh gánh nặng hoạt động của toàn bộ nền tảng kinh doanh, chứ không phải chi phí sản xuất biên của địa điểm Odessa.
CORZ | Core Scientific Inc
Sản lượng BTC: 300 BTC, chi phí toàn diện: 101,597 USD/BTC, chi phí tiền mặt: 106,655 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 105,821 USD/BTC.
Core Scientific là công ty duy nhất có chi phí tiền mặt không bao gồm thuế cao hơn chi phí toàn diện, lần lượt là 105,821 USD và 101,597 USD mỗi BTC. Chi phí tiền mặt bao gồm tất cả các khoản chi cần thiết để duy trì hoạt động khai thác: chi phí điện, cũng như chi phí nhân sự và địa điểm khoảng 19,800 USD mỗi BTC. Trong khi đó, chi phí toàn diện chỉ tính từ chi phí điện, cộng với khấu hao và SBC. Nhưng do doanh thu từ khai thác hiện chỉ chiếm 13.12% tổng doanh thu, chỉ một phần rất nhỏ trong số các khoản chi phí này được phân bổ cho hoạt động khai thác Bitcoin.
Thông tin từ các phân khúc của Core Scientific cho thấy, chi phí hoạt động khai thác tự quản là 33.7 triệu USD, trong đó chi phí tiền mặt là 23.8 triệu USD, phần còn lại là khấu hao. Phân bổ cho 300 BTC đã khai thác trong quý này, tương đương với chi phí tiền mặt trực tiếp khoảng 79,300 USD mỗi BTC, trong khi doanh thu thực tế trung bình mỗi BTC là 71,783 USD. Điều này nhất quán với tình trạng thua lỗ phản ánh tỷ suất lợi nhuận gộp -56% mà công ty công bố. Theo thông tin công bố, số lượng máy đào trực tuyến đã giảm khoảng 30% so với cuối quý đầu tiên, các máy đào còn lại tiếp tục hoạt động chỉ để tiêu thụ chi phí điện theo hợp đồng trong thời gian cải tạo địa điểm.
WULF | TeraWulf Inc
Sản lượng BTC: 179 BTC, chi phí toàn diện: 327,553 USD/BTC, chi phí tiền mặt: 174,727 USD/BTC, chi phí tiền mặt (không bao gồm thuế): 174,683 USD/BTC.
TeraWulf chỉ công bố sản lượng 179 BTC trong báo cáo quý 10-Q. Doanh thu từ cho thuê HPC là 31.9 triệu USD, chiếm 71% trong tổng doanh thu 44.8 triệu USD, do đó tỷ lệ phân bổ chi phí khai thác Bitcoin là 28.67%. Chi phí toàn diện 327,553 USD mỗi BTC và chi phí tiền mặt không bao gồm thuế 174,683 USD có nghĩa là không thể so sánh trực tiếp hiệu quả kinh tế đơn vị của TeraWulf: công ty đang đóng cửa hoạt động khai thác, trong khi hoạt động AI đã trở thành yếu tố chính ảnh hưởng đến cấu trúc chi phí.
Ngay cả chi phí điện 69,274 USD mỗi BTC cũng bị đánh giá quá cao, vì mục chi phí hoạt động tương ứng, sau khi trừ 2.8 triệu USD bồi thường phản ứng nhu cầu, vẫn trộn lẫn chi phí điện khai thác và tiền điện thu theo chi phí từ người thuê HPC. Chi phí SBC 134,446 USD mỗi BTC là rất cao: 28.67% trong tổng chi phí khuyến khích cổ phần 83.9 triệu USD của tập đoàn đã được phân bổ cho một lượng BTC sản xuất rất ít, do đó không thể phản ánh chính xác chi phí khai thác của nó. Chi phí lãi suất càng làm tăng thêm 43,940 USD mỗi BTC.
KEEL | Keel Infrastructure Corp
Sản lượng BTC: 354 BTC, chi phí toàn diện: Không áp dụng, chi phí tiền mặt: Không áp dụng, chi phí tiền mặt (không bao gồm thuế): Không áp dụng.
Đã ngừng khai thác vào ngày 29 tháng 6 năm 2026.
Bảng của chúng tôi không liệt kê Keel, vì bất kỳ dữ liệu chi phí nào mỗi BTC trong quý hai của nó đều thiếu đủ ý nghĩa tham khảo. Lý do vẫn đưa vào phân tích chỉ đơn giản là vì công ty đã sản xuất 354 BTC trong quý này và cần ghi lại thời điểm ngừng khai thác. Theo thông tin công bố, ngày ngừng khai thác là 29 tháng 6. Khai thác thực sự đã đóng góp 84% doanh thu trong quý này, nhưng tỷ lệ này sẽ giảm xuống 0% trong quý ba. Dù từ định nghĩa nào, Keel đã chính thức không còn là một công ty khai thác Bitcoin.
Sáu, Hiệu suất giá cổ phiếu và định giá của các công ty khai thác
Quý II, các công ty khai thác đã trải qua sự định giá lại đáng kể. Trong 12 công ty được báo cáo, có 10 công ty có mức tăng giá cổ phiếu từ 70% đến 195%. Trong đó, Keel mặc dù đã đóng cửa hoạt động khai thác trong quý này, vẫn dẫn đầu với mức tăng 194,4%. IREN tăng 33,4%, ABTC là công ty duy nhất có giá cổ phiếu giảm, với mức giảm 26,3%. Từ đầu năm đến nay, trừ ABTC, tất cả các công ty đều có hiệu suất giá cổ phiếu tốt hơn Bitcoin, mà trong cùng thời gian đã giảm 10,1%. ABTC vẫn là ngoại lệ, từ đầu năm đến nay đã giảm tổng cộng 67,2%, mức định giá premium hình thành khi niêm yết vào cuối năm 2025 tiếp tục giảm.
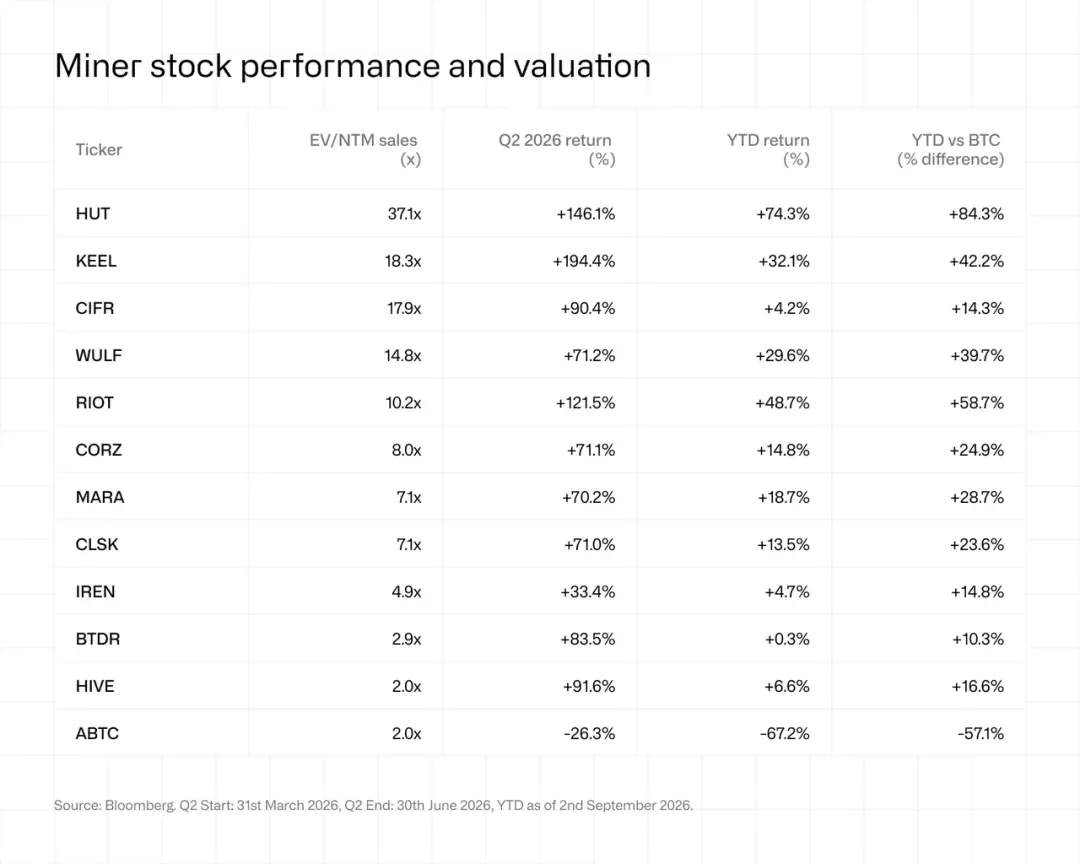
Khoảng cách định giá giữa các công ty tập trung vào khai thác và các công ty tập trung vào AI đã mở rộng thêm. Giá trị doanh nghiệp của HUT, CIFR, WULF và CORZ so với doanh thu bán hàng trong 12 tháng tới (EV/NTM Sales) hiện trung bình là 19,4 lần, trong khi MARA, CLSK, RIOT và HIVE trung bình là 6,6 lần. Các công ty đã ký hợp đồng về AI hoặc HPC có hệ số định giá trung bình là 12,9 lần. Trong số các công ty tiếp tục khai thác mà chưa ký hợp đồng như vậy, giá trị trung bình của MARA, HIVE và ABTC là 3,7 lần. Keel là ngoại lệ rõ ràng, mặc dù chưa ký hợp đồng với người thuê, nhưng hệ số định giá của nó vẫn đạt 18,3 lần.
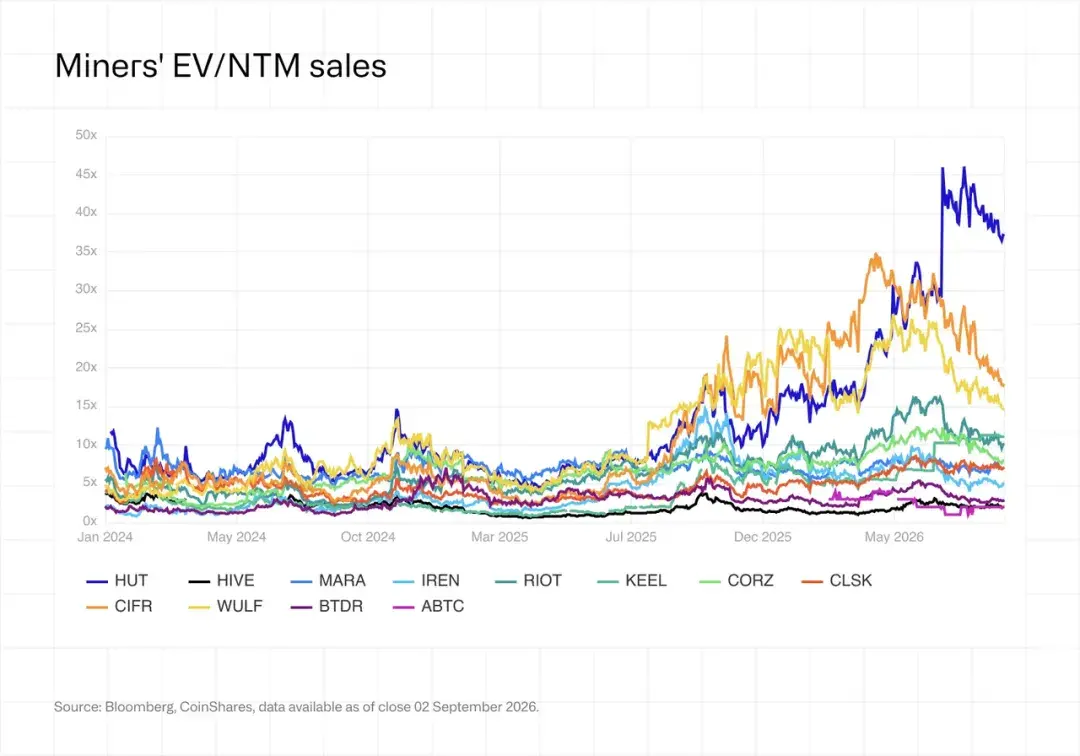
Sự khác biệt về định giá giữa các công ty đã ký hợp đồng cũng rất đáng kể, từ 2,9 lần của BTDR đến 37,1 lần của HUT. CORZ sở hữu một trong những danh mục hợp đồng chưa thực hiện lớn nhất trong ngành, nhưng hệ số định giá của nó chỉ là 8,0 lần, thấp hơn 10,2 lần của RIOT, mặc dù quy mô hợp đồng đã ký của RIOT nhỏ hơn nhiều.
Đối với các giá trị cực đoan trong khoảng định giá, vẫn cần phải hiểu trong bối cảnh cụ thể. Hệ số định giá của HUT đã giảm từ gần 46 lần vào cuối tháng 7 xuống còn 37,1 lần, nhưng vẫn ở mức cao, một phần do 7,5 tỷ USD nợ dự án huy động trong quý II đã được tính vào giá trị doanh nghiệp, trong khi các dự án liên quan vẫn chưa bắt đầu tạo ra doanh thu thực tế. Hệ số định giá của IREN chỉ là 4,9 lần, vì thị trường đồng nhất kỳ vọng đã bao gồm một phần trong mục tiêu doanh thu thường xuyên hàng năm (ARR) 4 tỷ USD của nó. CIFR thể hiện rõ nhất hiệu ứng này: mặc dù giá cổ phiếu của nó đã tăng 90,4% trong quý II, nhưng hệ số định giá đã giảm từ khoảng 35 lần vào giữa tháng 4 xuống còn 17,9 lần, do doanh thu từ dự án Black Pearl đã được đưa vào dự báo. Khi các dự án đã ký hợp đồng dần dần đi vào kỳ vọng doanh thu, ngay cả khi giá cổ phiếu tăng, hệ số định giá cũng có thể giảm.
Hiện tại, các công ty được báo cáo đã ký hợp đồng tổng cộng hơn 4 GW công suất IT, nhưng thực tế chỉ khoảng 550 MW bắt đầu tính phí. Do đó, hơn 100 tỷ USD giá trị hợp đồng chưa thực hiện đã công bố, nhưng doanh thu hàng năm từ dịch vụ lưu trữ máy chủ tương ứng chỉ chưa đến 800 triệu USD.
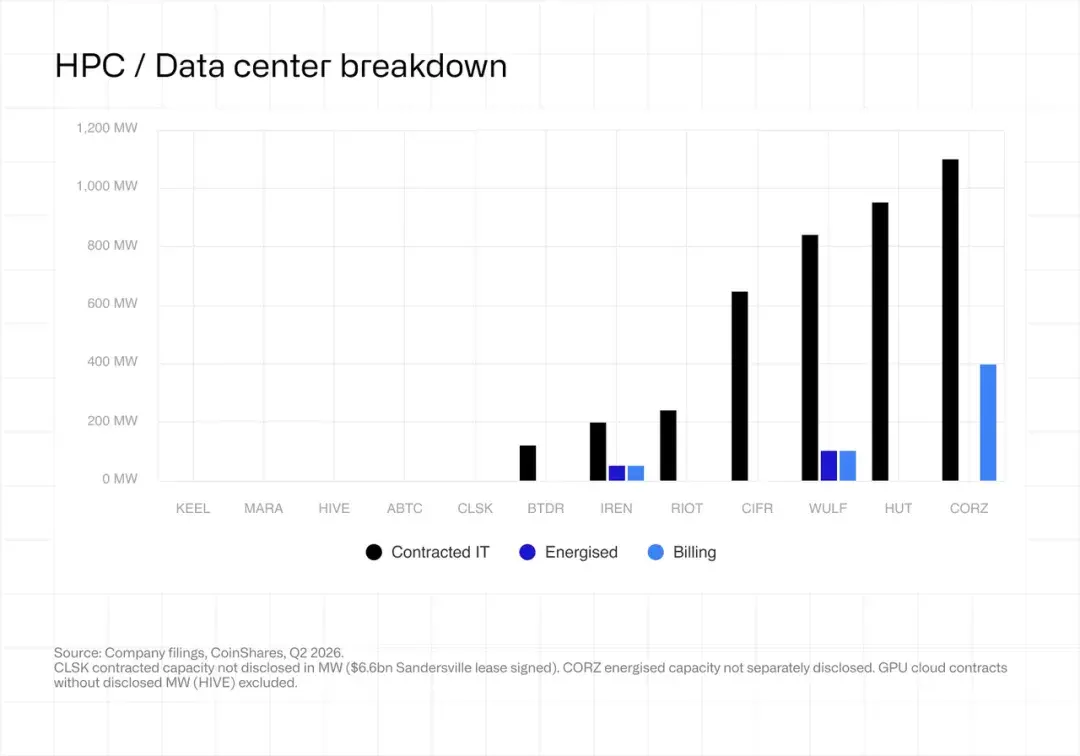
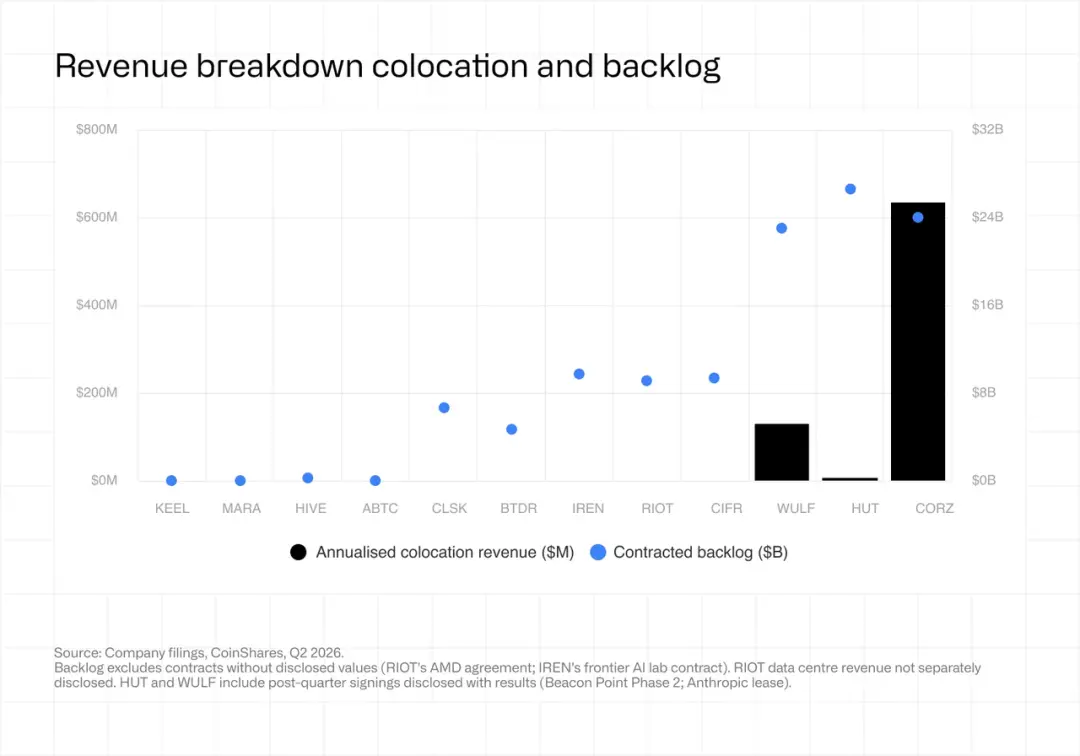
Các công ty có thể đưa công suất vào hoạt động theo kế hoạch, doanh thu của họ có khả năng dần theo kịp định giá; trong khi sự chậm trễ của dự án sẽ khiến mức premium định giá hiện tại ngày càng khó duy trì.
Bảy, Triển vọng quý III năm 2026 và các giai đoạn tiếp theo
1. Công suất khai thác của các công ty niêm yết dự kiến sẽ rút lui ít nhất là 35 EH/s. Công suất khai thác của Keel đã về 0. IREN hiện có công suất đã lắp đặt là 23,2 EH/s, dự kiến sẽ rút lui khỏi khai thác trước ngày 31 tháng 12 năm 2026; địa điểm Odessa của Cipher có công suất 11,6 EH/s, công ty rất có thể sẽ rút lui trước cuối năm 2027. TeraWulf cũng đang dần đóng cửa 145 MW công suất khai thác còn lại, nhưng ảnh hưởng đến công suất toàn mạng phụ thuộc vào việc máy khai thác của họ sẽ bị ngừng hoạt động hay được bán lại.
2. Giá Bitcoin phục hồi khó có thể đảo ngược xu hướng chuyển đổi sang AI. Core Scientific đã thanh toán 41,9 triệu USD để chấm dứt thỏa thuận Proto liên quan đến công suất 15 EH/s, nhiều công ty khác cũng đã sử dụng địa điểm để thực hiện hợp đồng thuê 15 năm. Do đó, vòng đầu tư khai thác mới có khả năng đến từ Riot, MARA, HIVE và Bitdeer, những công ty vẫn giữ được tính linh hoạt trong kinh doanh lớn.
3. Sự phục hồi liên tục của lợi nhuận trên mỗi đơn vị công suất vẫn phụ thuộc vào giá Bitcoin. Cuối quý II, giá Bitcoin là 58.400 USD, trong quý chỉ có ABTC, BTDR, HIVE và IREN có chi phí khai thác tiền mặt thấp hơn giá thực tế. Sau đó, Bitcoin đã phục hồi lên khoảng 77.000 USD, kéo theo lợi nhuận hàng ngày trên mỗi đơn vị công suất tăng lên khoảng 38 USD/PH/s. Điều quan trọng trong quý III là liệu Bitcoin có thể duy trì trên 70.000 USD trong toàn bộ quý hay không, từ đó cải thiện toàn diện hiệu quả kinh tế của khai thác.
4. Giá máy khai thác có thể giảm. Máy khai thác của Bitmain và Bitdeer có hiệu suất thấp hơn 10 J/TH sẽ dần được phát hành trong nửa cuối năm 2026, đồng thời, các máy khai thác Proto 15 EH/s đã hủy đơn hàng cũng có thể quay trở lại thị trường. Điều này nên giúp giảm chi phí nâng cấp thiết bị cho các doanh nghiệp vẫn kiên trì khai thác, cải thiện hiệu quả kinh tế của đầu tư nâng cấp.
5. Doanh thu từ AI/HPC dự kiến sẽ tăng tốc trong nửa cuối năm 2026. Hiện tại, hơn 100 tỷ USD hợp đồng chỉ tương ứng với khoảng 1,1 tỷ USD doanh thu hàng năm. Tuy nhiên, Core Scientific đã có 437 MW công suất bắt đầu tính phí, dự án Black Pearl của Cipher đã bắt đầu thu tiền thuê từ tháng 8, IREN dự kiến đến tháng 12 sẽ đạt doanh thu thường xuyên hàng năm (ARR) 4 tỷ USD cho các hoạt động đã vận hành. Chúng tôi dự đoán rằng, đến khi báo cáo tiếp theo được phát hành, quy mô doanh thu hàng năm sẽ tăng gấp đôi so với hiện tại.
6. Điều khoản tài chính sẽ trở thành yếu tố quan trọng hơn để tạo ra khoảng cách giữa các doanh nghiệp. Hut 8 đã huy động 7,5 tỷ USD nợ dự án không truy đòi trong quý II, Cipher và IREN đã nhận được tài trợ với lãi suất 6%. Chi phí tài chính ở cấp độ dự án sẽ có giá trị tham khảo hơn so với lợi nhuận tính theo chuẩn kế toán GAAP, đặc biệt trong bối cảnh ba công ty trong quý II đã ghi nhận tổng cộng 1,95 tỷ USD thua lỗ do điều chỉnh lại quyền chọn cổ phiếu.
Phụ lục: Phương pháp nghiên cứu
Mẫu số: Số lượng BTC được khai thác tự vận hành trong quý này.
Tỷ lệ phân bổ: Doanh thu khai thác tự vận hành / Tổng doanh thu. Tỷ lệ này áp dụng cho chi phí bán hàng, chi phí chung và hành chính (SG&A), khấu hao và phân bổ (D&A), chi phí khuyến khích cổ phiếu (SBC), lãi suất và thuế.
Chi phí toàn diện trên mỗi BTC = Chi phí điện (trừ bồi thường cắt giảm điện) + SG&A (không bao gồm SBC) + Khấu hao và phân bổ + Chi phí lãi ròng + Thuế thu nhập + SBC. Các khoản chi phí được phân bổ theo tỷ lệ doanh thu khai thác, sau đó chia cho số lượng BTC được khai thác tự vận hành trong quý này.
Chi phí tiền mặt trên mỗi BTC= Chi phí hoạt động (không bao gồm khấu hao và phân bổ) + SG&A (không bao gồm SBC) + Chi phí lãi ròng + Thuế thu nhập. Các khoản chi phí đều được phân bổ theo tỷ lệ trên, sau đó chia cho số lượng BTC được khai thác tự vận hành trong quý này.
Chi phí điện đã trừ bồi thường cắt giảm và phản ứng nhu cầu. Tính toán chi phí không bao gồm giảm giá tài sản, tái định giá công bằng và các khoản mục không hoạt động, chẳng hạn như lỗ lãi từ tái định giá BTC, biến động giá trị công bằng của các công cụ phái sinh và chi phí khuyến khích chuyển đổi nợ thành cổ phiếu.
Trừ khi có chỉ định khác, đơn vị tiền tệ đều là nghìn USD.
 Cảnh báo rủi ro