Circle chịu trách nhiệm phát hành, Coinbase nắm giữ người dùng: Ai thực sự kiếm được tiền từ stablecoin?
 Quan điểm cốt lõi

 Mọi người đều đang xem ai phát hành stablecoin, nhưng từ góc độ mô hình kinh doanh, điều thực sự cần chú ý là ai nắm giữ kênh phân phối.
- tác giả: Darko, IOSG *
Mọi người đều đang xem ai phát hành stablecoin, nhưng từ góc độ mô hình kinh doanh, điều thực sự cần chú ý là ai nắm giữ kênh phân phối.
Ngành công nghiệp tiền điện tử đã mất mười năm để tìm ra một sản phẩm mà người ngoài ngành cũng sẽ sử dụng. Stablecoin chính là câu trả lời. Trong năm qua, các tổ chức tài chính chính thống cuối cùng đã hiểu được điều này.
Sự thay đổi quan trọng không nằm ở công nghệ, mà ở thái độ của các tổ chức. Luật GENIUS có hiệu lực từ ngày 18 tháng 7 năm 2025, lần đầu tiên thiết lập khung quản lý liên bang cho stablecoin thanh toán tại Mỹ. Sau đó, OCC đã lần lượt thúc đẩy hoặc phê duyệt giấy phép ngân hàng tín thác quốc gia cho Circle, Ripple và Paxos. Vào tháng 6 năm 2026, Visa, Mastercard và các công ty khác đã tham gia Open Standard, bao gồm hơn 140 công ty, và ra mắt Open USD. Stablecoin USD đã có thể hoạt động bình thường từ năm 2014, công nghệ không đột phá đột ngột. Khoảnh khắc "Aha!" thực sự là khi các ngân hàng và tổ chức thẻ cuối cùng hiểu được stablecoin có thể làm gì.
Tính đến ngày 28 tháng 9 năm 2026, DefiLlama cho thấy tổng giá trị thị trường của stablecoin khoảng 306,6 tỷ USD, trong đó USDT khoảng 183,7 tỷ USD, USDC khoảng 75,4 tỷ USD. So với dữ liệu giữa tháng 7 năm 2026 được sử dụng trong văn bản gốc, tổng số đã tăng nhẹ, USDC cũng có sự gia tăng. Dự báo cơ bản của Citi vẫn là đạt 1,9 nghìn tỷ USD vào năm 2030.
Ngoài sự nhiệt tình, còn cần nhìn rõ hai điều.
Thứ nhất, khối lượng giao dịch trong tiêu đề đã đánh giá quá cao việc sử dụng thực tế. BCG và Allium ước tính, tổng số giao dịch của stablecoin vào năm 2025 khoảng 62 nghìn tỷ USD; sau khi loại bỏ giao dịch robot, định tuyến và chuyển khoản nội bộ, chỉ còn 4,2 nghìn tỷ USD, trong đó số tiền thực sự được sử dụng để mua hàng hóa và dịch vụ khoảng 350-550 tỷ USD. Quy mô thanh toán thực tế thấp hơn tiêu đề từ một đến hai bậc.
Thứ hai, sự thu hẹp nguồn cung và sự đổi mới trong việc sử dụng có thể xảy ra đồng thời. Vào tháng 6 năm 2026, nguồn cung stablecoin giảm 7,7 tỷ USD, ghi nhận mức giảm lớn nhất trong một tháng kể từ năm 2022, nhưng tỷ lệ giảm chỉ là 2,4%, cũng không xảy ra tình trạng mất giá. Trong cùng tháng, khối lượng giao dịch điều chỉnh đạt 1,79 nghìn tỷ USD, tăng 63% so với năm trước. Stablecoin USD trở nên ít hơn, nhưng lưu thông lại nhanh hơn.
Có ba lý do đứng sau: Thị trường tiền điện tử giảm rủi ro. BTC và ETH giảm, quỹ ETF Bitcoin giao ngay đã rút hơn 4 tỷ USD. Khi các nhà giao dịch giảm đòn bẩy, họ sẽ rút lại tài sản thế chấp giao dịch, nhưng tiền lương và vốn hoạt động của doanh nghiệp sẽ không biến mất đồng thời. Thị trường ứng phó trước hạn chế lãi suất của luật GENIUS. Các hạn chế liên quan sẽ có hiệu lực từ ngày 18 tháng 1 năm 2027, một phần vốn đã chuyển sang trái phiếu quốc gia được mã hóa vẫn có thể cung cấp lợi nhuận trực tiếp. Tính đến ngày 24 tháng 9 năm 2026, quy mô trái phiếu quốc gia Mỹ được mã hóa khoảng 14,9 tỷ USD, thấp hơn mức khoảng 16 tỷ USD vào cuối tháng 7. Do đó, "vốn tiếp tục chảy từ stablecoin sang trái phiếu quốc gia được mã hóa" là một hướng đáng chú ý, nhưng dữ liệu gần đây không phải là tăng trưởng một chiều. Tốc độ lưu thông tiền tệ tăng lên. Standard Chartered ước tính, stablecoin trung bình quay vòng khoảng 6 lần mỗi tháng, gấp đôi so với hai năm trước. Cùng một khối lượng thanh toán, giờ đây không cần giữ cùng một số dư stablecoin.
Chỉ có điểm đầu tiên cho thấy nhu cầu stablecoin vẫn bị ảnh hưởng bởi chu kỳ tiền điện tử, và nó không nhất thiết là yếu tố quan trọng nhất.
Điểm thứ ba đáng chú ý nhất, vì nó không hoàn toàn phù hợp với lợi ích của bên phát hành. Doanh thu phát hành chủ yếu bằng "vốn lưu giữ × tỷ lệ lợi nhuận". Thanh toán càng phổ biến, vốn quay vòng càng nhanh; mỗi đô la thanh toán yêu cầu số dư stablecoin lại càng ít hơn.
Tài sản thế chấp giao dịch vẫn ở đó, có thể tiếp tục kiếm tiền cho bên phát hành; vốn hoạt động liên tục lưu thông, đóng góp lợi nhuận lưu giữ ít hơn. Nếu giả thuyết thanh toán thành lập, bên phát hành sẽ nhận được nhiều khối lượng sử dụng hơn, nhưng chưa chắc có thể kiếm được nhiều hơn từ mỗi đơn vị sử dụng.
Vấn đề không còn là liệu stablecoin có tăng trưởng hay không, mà là:
Nếu stablecoin trở thành phương thức truyền tải mặc định của đô la Internet, thì lớp nào có thể giữ lại lợi nhuận?
Phát hành tạo ra quỹ lợi nhuận, phân phối quyết định cách chia.
Một, một stablecoin, tiền đến từ đâu, và ai lấy đi?
Trong hệ sinh thái stablecoin có năm lớp người tham gia kiếm tiền, tương ứng với ba mô hình kinh doanh: lãi suất dự trữ là kinh doanh lãi suất, phí giao dịch là kinh doanh khối lượng giao dịch, cơ sở hạ tầng thì là kinh doanh SaaS.
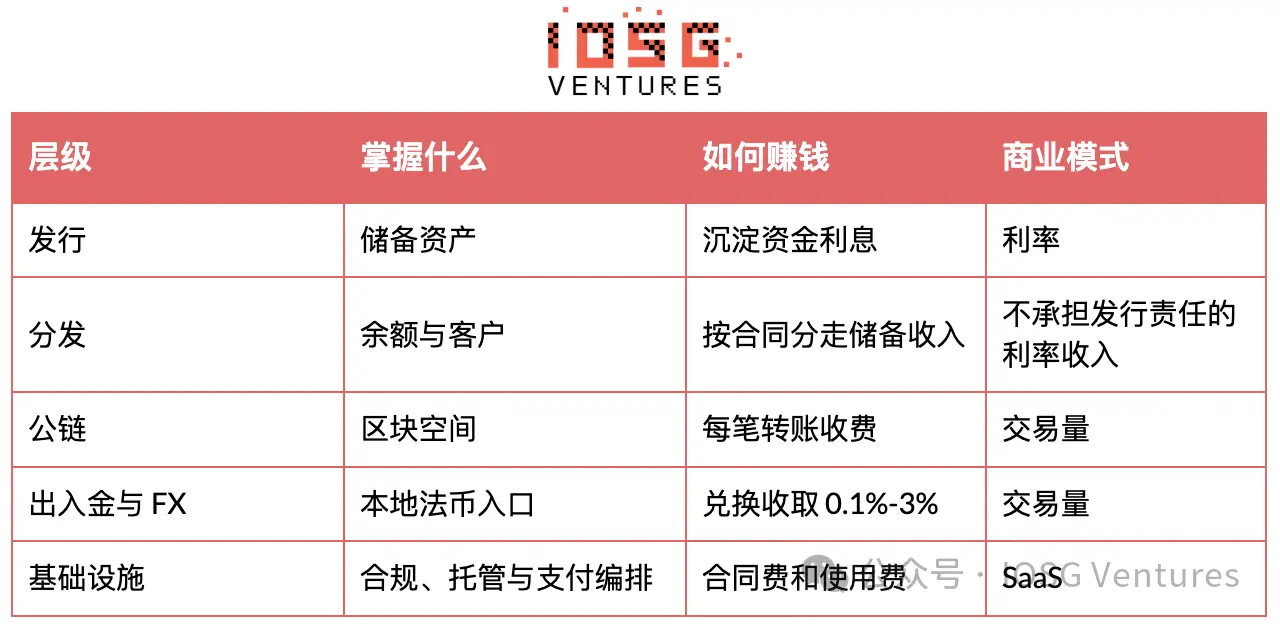
Đây là nơi không đối xứng nhất. Phía phát hành tạo ra quỹ lợi nhuận lớn nhất, phía phân phối quyết định vốn dừng lại ở đâu, nhưng thực sự chịu trách nhiệm chuyển khoản lại là lớp rẻ nhất trong chuỗi giá trị.
Hai, nhà phát hành kiếm lãi suất, nhưng không giữ lại toàn bộ lợi nhuận
Circle đã niêm yết, công bố cũng đầy đủ nhất, phù hợp để phân tích.
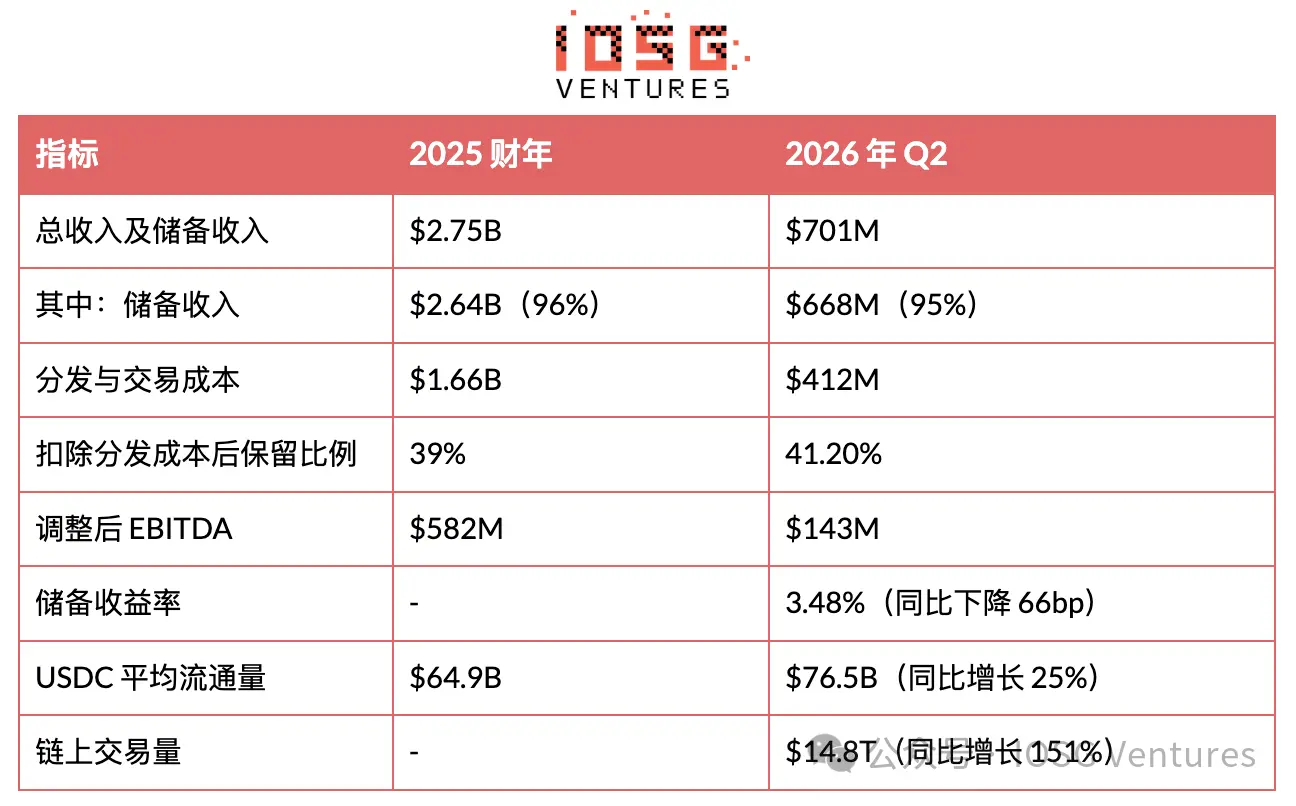 Những con số này cho thấy ba điều.
Doanh thu đi theo vốn lưu giữ, chứ không phải theo khối lượng thanh toán.
Circle kiếm được lãi suất trong thời gian số dư lưu giữ, không phải phí giao dịch khi đô la di chuyển. Trong quý 2 năm 2026, khối lượng giao dịch USDC trên chuỗi tăng 151%, nhưng không trực tiếp làm tăng doanh thu dự trữ.
Điều thực sự kìm hãm doanh thu là lãi suất, không phải cạnh tranh.
Khối lượng lưu thông trung bình của USDC tăng 25%, nhưng doanh thu dự trữ chỉ tăng 5%. Tỷ lệ lợi nhuận dự trữ giảm 66 điểm cơ bản, đã ăn mòn phần lớn tăng trưởng từ sự gia tăng số dư. Điều này giống như ảnh hưởng do SOFR giảm, chứ không phải do USDC bị đối thủ cướp mất thị phần.
Bên phát hành chỉ giữ lại chưa đến một nửa.
Circle đã giữ lại 39% sau khi trừ chi phí phân phối vào năm 2025, tăng lên 41,2% trong quý 2 năm 2026. Tỷ lệ mà bên phân phối lấy đi không tiếp tục tăng, nhưng quỹ lợi nhuận mà họ phân phối đang thu hẹp theo sự giảm lãi suất.
Ba, ai nắm giữ người dùng, người đó nắm giữ phần chia
Bốn nhóm dữ liệu dưới đây, càng về sau càng đáng để bên phát hành cảnh giác. Circle nhận được giấy phép, Coinbase vẫn không mất một xu nào Theo thỏa thuận năm 2023, Coinbase có thể nhận được phần lớn doanh thu dự trữ phát sinh từ USDC trên nền tảng của họ, và chia sẻ một phần doanh thu dự trữ từ USDC bên ngoài nền tảng. Chi phí phân phối mà Circle thanh toán cho Coinbase trong quý 2 năm 2026 là 324,6 triệu USD; chi phí thanh toán cho các bên phân phối chính trong cả năm 2025 khoảng 1,66 tỷ USD.
Thỏa thuận ba năm này đã bước vào cửa sổ gia hạn vào tháng 8 năm 2026. Circle đã xác nhận trong cuộc gọi hội nghị kết quả vào ngày 5 tháng 8 rằng thỏa thuận sẽ được gia hạn theo các điều khoản ban đầu đến năm 2029.
Đây chính là bằng chứng mạnh mẽ nhất trong toàn bộ văn bản. Circle khi đó đã nhận được giấy phép ngân hàng tín thác liên bang, mạng lưới thanh toán đang phát triển, và trên thị trường còn nhiều trường hợp hợp tác phân phối khác đã để lại 90%-100% doanh thu dự trữ cho kênh phân phối. Hai tháng trước, Coinbase lại tham gia liên minh Open USD cạnh tranh với USDC, cổ phiếu của Circle giảm khoảng 17% trong ngày hôm đó. Nhưng tất cả những điều này không thay đổi điều khoản gia hạn.
Lý do rất đơn giản: khách hàng nằm trong tay bên phân phối. Việc gia hạn hợp đồng có thể xảy ra hay không chủ yếu phụ thuộc vào ngưỡng hiệu suất, không có nghĩa là bên phát hành có quyền chủ động định giá lại.
Trong quý 2 năm 2026, số dư USDC trung bình trong sản phẩm của Coinbase đạt mức cao kỷ lục 20 tỷ USD, chiếm hơn 30% khối lượng lưu thông USDC vào cuối quý. Gần một phần ba doanh thu của Circle tập trung vào nền tảng của một đối thủ duy nhất, trong khi cửa sổ gia hạn hoàn chỉnh tiếp theo phải chờ đến năm 2029. Hyperliquid: muốn tự phát hành coin để ăn lãi suất, cuối cùng vẫn quay về USDC Vào tháng 9 năm 2025, Hyperliquid ra mắt USDH, hy vọng giữ lại doanh thu dự trữ tương ứng với hàng tỷ USD USDC trên nền tảng của mình. USDH có quy mô tối đa chỉ khoảng 21 triệu USD và đã ngừng hoạt động vào ngày 20 tháng 6 năm 2026.
Các sắp xếp tiếp theo thú vị hơn. Trên Hyperliquid có khoảng 6 tỷ USD USDC. Coinbase đã tính số này vào số dư trên nền tảng, thu được doanh thu dự trữ tương ứng, sau đó trả lại khoảng 90% cho Hyperliquid. Tại sao lại là Coinbase ở giữa, chứ không phải Circle làm trực tiếp? Bởi vì Coinbase có lợi nhuận kênh có thể chuyển nhượng. Bằng cách coi số dư là vốn trên nền tảng, Coinbase trước tiên thu được tỷ lệ lợi nhuận cao hơn, sau đó vẫn có không gian để trả lại cho Hyperliquid. Lợi ích kinh tế của Circle về cơ bản vẫn cố định trong cả hai trường hợp, và sau khi gia hạn lại bị khóa trong ba năm. USDG không kiếm tiền từ phát hành, mà để lại lợi nhuận cho kênh phân phối Paxos chịu trách nhiệm phát hành Global Dollar, mạng lưới đối tác bao gồm Robinhood, Kraken, Galaxy và Mastercard. Các đối tác có thể giữ lại phần lớn doanh thu dự trữ; nếu số dư giữ lại trên nền tảng của họ, tỷ lệ cao nhất có thể đạt 100%. Bên phát hành ở đây giống như một nhà cung cấp dịch vụ, chứ không phải là trung tâm lợi nhuận.
Mô hình này sẽ tự củng cố. Robinhood Chain đã ra mắt vào ngày 1 tháng 7 năm 2026, thiết lập USDG là stablecoin gốc duy nhất, phát hành 178 triệu USD trong tuần đầu tiên, và từ đó hỗ trợ sản phẩm Earn 7%. Nếu kênh có thể giữ lại lợi nhuận, họ sẽ tự nhiên hướng chuỗi của mình, doanh nghiệp môi giới và 27 triệu tài khoản đến stablecoin sẵn sàng trả phí nhất. Open USD: hơn 140 công ty hợp tác, biến stablecoin thành kinh doanh kênh phân phối Open USD ra mắt vào tháng 6 năm 2026, với sự tham gia của hơn 140 công ty, bao gồm Visa, Mastercard và Coinbase. Sau khi trừ phí quản lý, nó sẽ chia sẻ doanh thu dự trữ cho kênh phân phối. USDG chứng minh rằng kênh có thể lấy đi lợi nhuận thông qua hợp đồng; Open USD thì viết thẳng vào thiết kế sản phẩm, và có sự tham gia của các tổ chức thẻ lớn.
Coinbase vừa là bên phân phối lớn nhất của USDC hoàn thành gia hạn, vừa tham gia Open USD. Công bố của họ cho thấy, trong nửa đầu năm 2026, khối lượng giao dịch stablecoin hợp tác giữa USDC và Coinbase chiếm 79%, cao hơn so với 55% của năm 2025. Kênh phân phối có thể giữ trung lập đối với loại tiền, nhưng bên phát hành thì không thể.
Bốn, lãi suất giảm 300 điểm cơ bản, lợi nhuận phát hành bốc hơi gần 80%
Doanh thu của bên phát hành có thể được đơn giản hóa thành: vốn lưu giữ × tỷ lệ lợi nhuận, trừ đi phần chia kênh theo hợp đồng, sau đó trừ đi chi phí hoạt động tương đối cố định.
Giả sử một bên phát hành có 100 tỷ USD vốn lưu giữ, 50% lợi nhuận chia cho kênh, chi phí hoạt động hàng năm là 600 triệu USD:
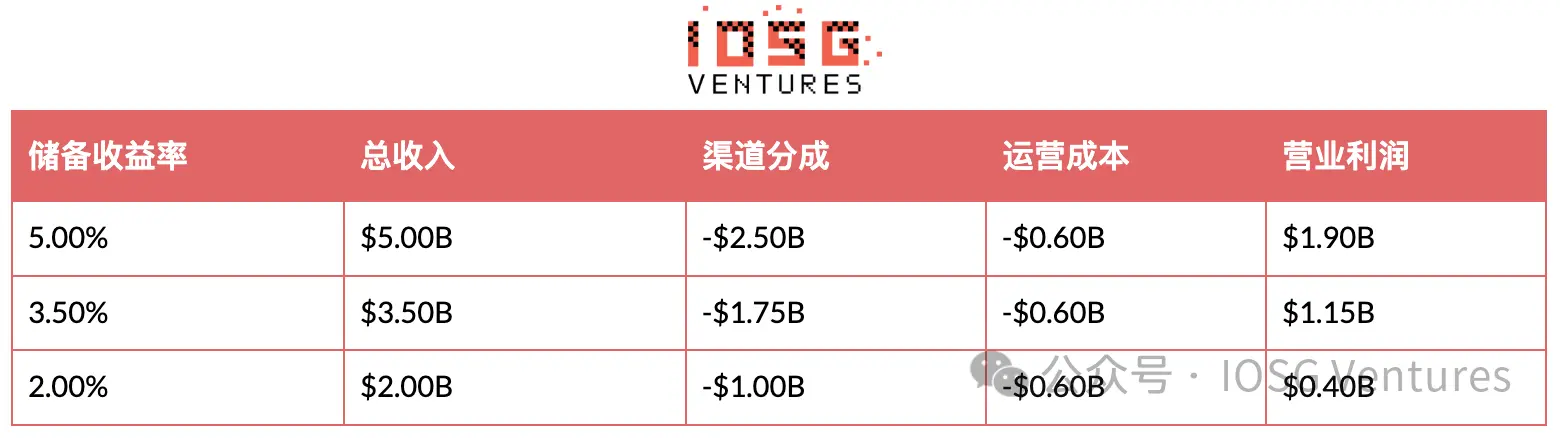
Nếu số tiền gửi không thay đổi, tỷ suất sinh lợi giảm 300 điểm cơ bản sẽ xóa bỏ khoảng 79% lợi nhuận hoạt động. Để tiếp tục kiếm được 1,9 tỷ đô la với tỷ suất sinh lợi 2%, số tiền gửi phải tăng lên khoảng 250 tỷ đô la. Nói cách khác, quy mô phải tăng 150%, lợi nhuận mới chỉ trở về điểm xuất phát.
Điều này không còn là giả thuyết. Tỷ suất sinh lợi thực tế của Circle trong quý 2 năm 2026 là 3,48%, đúng ở gần dòng thứ hai. Giả định chia sẻ kênh 50% thậm chí còn có phần bảo thủ: tổng doanh thu trong quý là 701 triệu đô la, chi phí phân phối, giao dịch và các chi phí khác là 412 triệu đô la.
Tất nhiên, Circle không phải là không làm gì.
Cuối quý, khối lượng giao dịch hàng năm của Circle Payments Network đạt 14,7 tỷ đô la, tăng 76% so với quý trước; tính đến ngày 31 tháng 7, đã tăng lên 23 tỷ đô la. Công ty đã điều chỉnh hướng dẫn doanh thu không phải dự trữ cho cả năm lên 310 triệu - 330 triệu đô la. Nhưng trong đó, 242 triệu đô la đến từ việc bán token một lần, không phải là doanh thu bền vững. Mạng lưới thanh toán lúc đó vẫn chưa bắt đầu thu phí, vì vậy điều thực sự cần chú ý là tỷ lệ phí, chứ không phải khối lượng giao dịch.
Circle cũng đang mở rộng xuống hạ nguồn. Khi bài viết này được viết, Arc dự kiến sẽ ra mắt vào ngày 16 tháng 9; tính đến ngày cập nhật bài viết, mạng chính công cộng của Arc đã ra mắt đúng hạn, trong ngày đầu có hơn 100 tổ chức và nhà xây dựng hệ sinh thái tham gia, BlackRock, DTCC, ICE, Mastercard, Standard Chartered và Visa đảm nhận hoặc tham gia xác thực và tích hợp. Circle đang sử dụng doanh thu từ số tiền gửi còn đủ để mua vị trí trong tầng thanh toán.
Tether có vẻ như là một ngoại lệ, nhưng dữ liệu trong quý 2 năm 2026 cho thấy, việc so sánh trực tiếp sẽ gây hiểu lầm. Tether báo cáo lợi nhuận hoạt động khoảng 1,5 tỷ đô la trong quý, khối lượng phát hành USDT khoảng 184,6 tỷ đô la, nắm giữ khoảng 115 tỷ đô la trái phiếu chính phủ Mỹ, cũng không có phần chia sẻ kênh khổng lồ như Circle. Nhưng lợi nhuận hoạt động mà công ty nhấn mạnh không bao gồm sự biến động giá trị của vàng và bitcoin mà họ nắm giữ, và hai loại tài sản này đã giảm mạnh trong quý. Dự trữ vượt mức giảm từ 8,23 tỷ đô la xuống 4,11 tỷ đô la. Cung tăng lên, nhưng đệm lại giảm một nửa do biến động giá tài sản.
Cách tính toán tương tự cũng phóng đại lợi nhuận năm 2024 mà bên ngoài thường trích dẫn. Trong báo cáo lợi nhuận 13 tỷ đô la, khoảng 5 tỷ đô la đến từ lợi nhuận chưa thực hiện. Nếu loại bỏ sự biến động giá trị ở cả hai phía, Tether giống như một doanh nghiệp kiếm được 1 tỷ - 1,5 tỷ đô la mỗi quý từ chênh lệch lãi suất trái phiếu chính phủ: quy mô rất lớn, nhạy cảm với lãi suất, và chịu rủi ro bảng cân đối mà các phát hành được quản lý thường không thể chịu đựng.
Ranh giới thực sự không phải là "được quản lý" và "ngoài khơi", mà là phân phối tự có và phân phối thuê. Circle thuê kênh, các điều khoản được khóa đến năm 2029; Tether đã xây dựng mạng lưới trước khi thời đại quản lý đến. Các ngân hàng và công ty thanh toán nếu trực tiếp nắm giữ khách hàng, thường có thể giữ lại lợi nhuận cao hơn 41%.
V. Chuỗi công cộng chạy nhanh đến đâu, thường cũng chỉ kiếm được một phần nhỏ
Khi chuyển tiền trên Solana hoặc Base, chi phí thường chưa đến một xu. So với lãi suất phát sinh từ việc giữ một đô la dự trữ trong một năm, phí chuyển tiền gần như có thể bỏ qua. Chuỗi công cộng chỉ thu phí khi tiền di chuyển, trong khi bên phát hành kiếm tiền mỗi ngày mà số dư tồn tại.
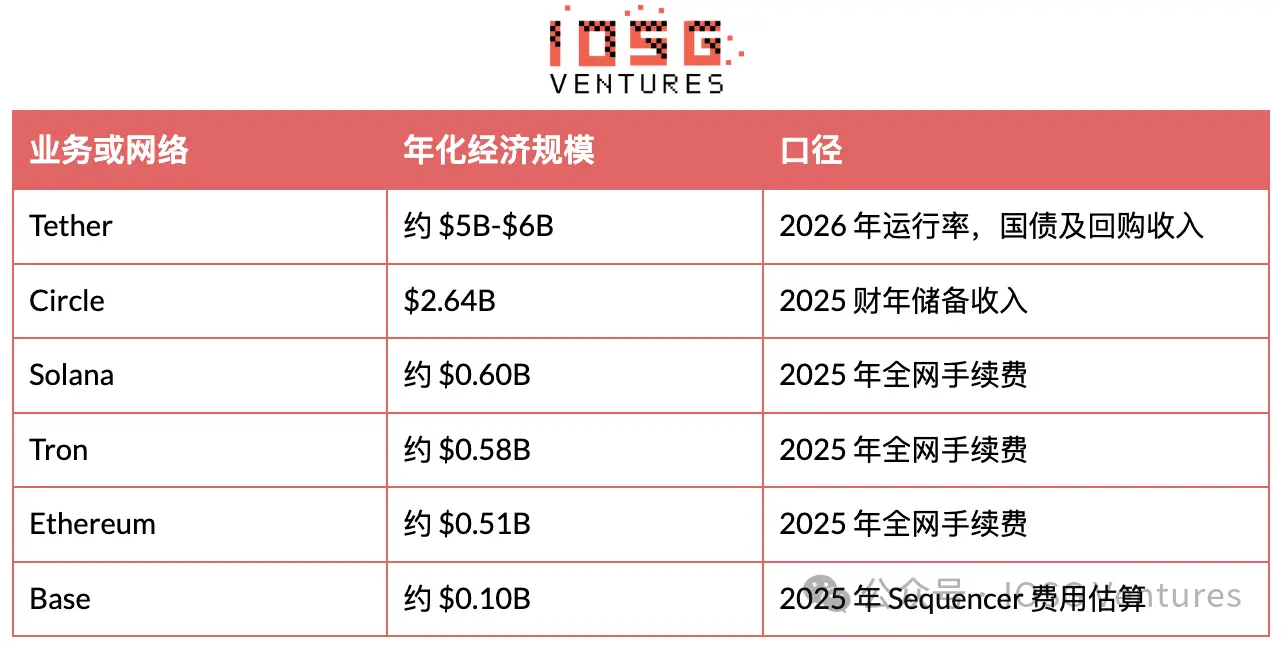 Những con số này chỉ có thể được sử dụng để so sánh định hướng, các tiêu chí của các nhà cung cấp dữ liệu không nhất quán, Tron đặc biệt dễ bị ảnh hưởng bởi phương pháp thống kê.
Tron là ngoại lệ có tính chất gợi mở nhất. BCG ước tính, vào năm 2025, Tron đã xử lý khoảng 235 tỷ - 375 tỷ đô la thanh toán stablecoin kinh tế thực, vượt qua các chuỗi công cộng khác. Nguyên nhân không phải là thông lượng, mà là một số kênh xuyên biên giới đã hình thành tiêu chuẩn xung quanh Tron: hỗ trợ từ các sàn giao dịch, tích hợp ví, tính thanh khoản USDT sâu, và thói quen người dùng đã hình thành lâu dài.
Dù vậy, Tron cũng không sở hữu khách hàng. Dịch vụ nạp và rút tiền đưa người dùng vào, ví cung cấp giao diện, Tether cung cấp đô la. Tron là đường ray thanh toán của kênh này, không phải là bên phân phối.
Không gian khối trung lập rất khó để đạt được lợi nhuận cao, vì chuỗi công cộng luôn cạnh tranh xem ai rẻ hơn. Chỉ khi tính thanh khoản và thói quen sử dụng khiến người dùng khó rời bỏ, đường ray mới có khả năng định giá. Người chiến thắng lớn nhất ẩn mình dưới chuỗi: Bộ Tài chính Hoa Kỳ Theo thỏa thuận năm 2023, Coinbase có thể nhận được phần lớn lợi nhuận từ dự trữ phát sinh từ USDC trên nền tảng của họ, và được chia sẻ một phần lợi nhuận từ USDC bên ngoài nền tảng. Chi phí phân phối liên quan mà Circle đã trả cho Coinbase trong quý 2 năm 2026 là 324,6 triệu đô la; chi phí trả cho các bên phân phối chính trong cả năm 2025 khoảng 1,66 tỷ đô la.
Thỏa thuận ba năm này sẽ vào cửa sổ gia hạn vào tháng 8 năm 2026. Circle đã xác nhận trong cuộc gọi hội nghị kết quả vào ngày 5 tháng 8 rằng thỏa thuận sẽ được gia hạn theo các điều khoản ban đầu đến năm 2029.
Đây là bằng chứng mạnh mẽ nhất trong toàn bộ bài viết. Vào thời điểm đó, Circle đã nhận được giấy phép ngân hàng tín thác liên bang, mạng thanh toán đang phát triển, và trên thị trường còn nhiều trường hợp hợp tác phân phối khác đã chuyển 90% - 100% lợi nhuận dự trữ cho kênh. Hai tháng trước, Coinbase đã tham gia liên minh Open USD cạnh tranh với USDC, giá cổ phiếu của Circle đã giảm khoảng 17% trong ngày đó. Nhưng tất cả những điều này không thay đổi các điều khoản gia hạn.
Lý do rất đơn giản: khách hàng nằm trong tay bên phân phối. Việc thỏa thuận có thể gia hạn hay không chủ yếu phụ thuộc vào ngưỡng hiệu suất, không có nghĩa là bên phát hành có quyền chủ động định giá lại.
Trong quý 2 năm 2026, số dư USDC trung bình trong sản phẩm của Coinbase đạt mức cao kỷ lục 20 tỷ đô la, chiếm hơn 30% tổng lượng USDC lưu hành vào cuối quý. Gần một phần ba doanh thu của Circle tập trung vào nền tảng của một đối tác duy nhất, trong khi cửa sổ gia hạn hoàn chỉnh tiếp theo sẽ phải chờ đến năm 2029. Tất cả những người tham gia trước đó thực sự đang tranh giành cùng một quỹ lợi nhuận: lãi suất từ tài sản dự trữ. Lãi suất đến từ đâu? Câu trả lời thường không xuất hiện trong sơ đồ chuỗi giá trị stablecoin.
Dự luật GENIUS yêu cầu bên phát hành phải nắm giữ tiền mặt, hoặc trái phiếu chính phủ Mỹ có thời hạn không quá 93 ngày. Nó không chỉ quản lý stablecoin, mà còn tạo ra nhu cầu đối với trái phiếu chính phủ ngắn hạn dưới hình thức pháp lý.
Tính đến cuối quý 2 năm 2026, Tether nắm giữ khoảng 115 tỷ đô la trái phiếu chính phủ Mỹ, tự xưng là người nắm giữ phi chủ quyền lớn nhất. Khoảng 79 tỷ đô la dự trữ của Circle chủ yếu được đặt trong quỹ do BlackRock quản lý. IMF chỉ ra rằng tổng số trái phiếu chính phủ Mỹ mà hai công ty nắm giữ đã vượt qua Ả Rập Saudi.
Khoảng 99,8% nguồn cung stablecoin được định giá bằng đô la, vì vậy bất kể giá trị cuối cùng thuộc về tầng nào, sự tăng trưởng của stablecoin sẽ tạo ra nhu cầu đối với T-bill. Standard Chartered dự đoán quy mô stablecoin sẽ đạt 2 nghìn tỷ đô la vào năm 2028, tương ứng với tối đa khoảng 1 nghìn tỷ đô la nhu cầu mua trái phiếu chính phủ Mỹ mới. Những người mua này cách đây năm năm gần như không tồn tại, cũng không yêu cầu mức giá kỳ hạn.
Nhưng cần thêm hai điều kiện hạn chế. Thứ nhất, stablecoin vẫn còn rất nhỏ so với ngành quỹ thị trường tiền tệ khoảng 7 nghìn tỷ đô la, là người mua biên đang tăng trưởng, vẫn chưa nói đến việc chiếm ưu thế. Thứ hai, việc tiền vào và ra có ảnh hưởng không đối xứng đến tỷ suất sinh lợi. Nghiên cứu của BIS phát hiện rằng, dòng tiền vào 3,5 tỷ đô la có thể khiến tỷ suất sinh lợi trái phiếu chính phủ kỳ hạn 3 tháng giảm khoảng 2-2,5 điểm cơ bản; dòng tiền ra cùng quy mô lại có thể đẩy tăng 6-8 điểm cơ bản. Việc rút tiền có tác động đến lãi suất không rủi ro khoảng gấp ba lần so với việc nạp tiền. Do đó, sự co hẹp nguồn cung 7,7 tỷ đô la vào tháng 6 không chỉ là chỉ số cảm xúc.
VI. Doanh nghiệp thực sự ổn định, ẩn mình trong nạp và rút tiền, FX và tuân thủ
Nạp và rút tiền với FX. Chuyển tiền trên chuỗi rẻ, nhưng vào và ra khỏi thế giới chuỗi thì không rẻ. BCG ước tính, tỷ lệ phí nạp và rút tiền của sàn giao dịch khoảng 0,1%-1%, của nhà cung cấp dịch vụ chuyên nghiệp là 1%-3%, và máy ATM tiền điện tử có thể lên tới 7%. Các kênh xuyên biên giới ở thị trường mới nổi còn phải cộng thêm chênh lệch FX cao hơn. Đây là lợi nhuận giao dịch rộng nhất trong toàn bộ chuỗi giá trị, và cũng tập trung ở nơi có nhu cầu cứng nhất: nhận đô la. Tuân thủ, lưu ký và sắp xếp thanh toán. Các cơ quan quản lý không thể truy cập vào một ví để bắt đầu kinh doanh. Sàng lọc danh sách, giám sát giao dịch, quản lý khóa, lưu ký, dịch vụ dự trữ và báo cáo có thể kiểm toán, hầu hết đều cần phải mua từ bên ngoài. Nó không nổi bật như lợi nhuận từ dự trữ, nhưng doanh thu ổn định hơn: chu kỳ hợp đồng dài, chi phí chuyển đổi cao, và không phụ thuộc vào lãi suất duy trì ở mức 5%, cũng không phụ thuộc vào việc một kênh có gia hạn hay không.
Lớp này chưa chắc đã lấy đi lợi nhuận lớn nhất, nhưng bất kể cuối cùng stablecoin nào chiến thắng, nó cũng có thể thu phí.
VII. Khi nhà phát hành không thể trả lãi, kênh lại trở nên có giá trị hơn
Dự luật GENIUS cấm bên phát hành chỉ vì người dùng nắm giữ tiền mà trả lãi trực tiếp, nhưng không rõ ràng cấm các sàn giao dịch độc lập hoặc ví sử dụng lợi nhuận dự trữ của mình để trợ cấp phần thưởng.
Ý định lập pháp là để giữ cho stablecoin có thuộc tính công cụ thanh toán, chứ không phải trở thành sản phẩm thay thế cho tiền gửi. Tuy nhiên, hiệu ứng thị trường thực tế lại khác: khi bên phát hành không thể sử dụng lợi nhuận để tranh giành số dư, cạnh tranh sẽ chuyển sang chia sẻ kênh với những người nắm giữ khách hàng. Bên phát hành trả tiền cho bên phân phối, bên phân phối sẽ quyết định xem có chia sẻ một phần nào đó với người dùng hay không.
Do đó, lệnh cấm trả lãi cho người nắm giữ lại bảo vệ lợi nhuận của kênh. USDG và Open USD chính là được thiết kế ra từ không gian này.
Lợi thế này cũng gây tranh cãi. Các nhóm ngân hàng muốn mở rộng hạn chế đến phần thưởng của bên thứ ba, một số dự luật cấu trúc thị trường vào năm 2026 cũng cố gắng hạn chế rộng rãi lợi nhuận thụ động. Ranh giới vẫn chưa được xác định.
Ngành ngân hàng cũng phải đối mặt với sự lựa chọn: tự phát hành và chịu chi phí, cung cấp dịch vụ lưu ký và dự trữ cho stablecoin của người khác, tham gia liên minh, hoặc nhìn tiền gửi chảy ra. Đánh giá cơ bản của tôi là, phần lớn các stablecoin đã được công bố sẽ cuối cùng trở thành sản phẩm liên minh hoặc hợp tác cơ sở hạ tầng. Việc phát hành có hiệu ứng quy mô rõ ràng, một ngân hàng đơn lẻ hiếm khi có mạng lưới phân phối đủ lớn để tự xây dựng tính thanh khoản.
VIII. Kết luận: Stablecoin sẽ trở thành hàng hóa, nhưng cổng vào sẽ không
Visa không phát hành thẻ, không cho vay, cũng không thu phí trực tiếp; những công việc này do ngân hàng thực hiện. Visa kiếm tiền từ mạng lưới.
Việc sản xuất công cụ thanh toán không đồng nghĩa với việc kiểm soát lợi nhuận. Giá trị cuối cùng sẽ chảy về phía bên nắm giữ các điểm kiểm soát khan hiếm: mạng lưới chấp nhận, kênh phân phối, tính thanh khoản, hoặc mối quan hệ với khách hàng.
Stablecoin đang nhanh chóng tái cấu trúc hệ thống này. Từ đó có thể rút ra ba kết luận. Việc phát hành sẽ dần dần chuẩn hóa. Dự luật GENIUS không làm cho việc phát hành trở nên dễ dàng hơn, phê duyệt, thanh khoản, cơ sở hạ tầng đổi trả và lòng tin vẫn là những rào cản, giấy phép liên bang của Circle cũng thực sự có giá trị. Nhưng yêu cầu quản lý yêu cầu các bên phát hành phải giữ các tài sản dự trữ tương tự, quy tắc công bố cũng sẽ đồng nhất, mỗi loại stablecoin đô la được quản lý đều cam kết điều tương tự. Sự khác biệt sẽ chuyển sang token. Giấy phép của Circle đã được cấp trước thời hạn gia hạn, nhưng không thay đổi các điều khoản của Coinbase. Lãi suất giảm sẽ nén lợi nhuận từ vốn dự trữ, và điều này đã bắt đầu. Lợi suất dự trữ giảm 66 điểm cơ bản, khiến cho 25% lượng lưu thông trung bình chỉ mang lại 5% tăng trưởng doanh thu từ dự trữ. Bất kỳ mô hình phát hành nào được tính toán với lãi suất 5%, đều nên được chạy lại với 2%. Tăng trưởng lưu thông có thể bù đắp cho việc giảm lãi suất, nhưng phải diễn ra trước khi chia sẻ kênh và chi phí cố định xói mòn lợi nhuận. Điều khó khăn hơn là, các tình huống thanh toán thúc đẩy việc áp dụng nhất, lại cần số dư tối thiểu để hỗ trợ mỗi đô la giao dịch. Kênh phân phối có quyền thương lượng. Việc gia hạn của Coinbase là sự kiện hợp đồng stablecoin có thông tin nhiều nhất trong năm 2026, và thông tin chính xác đến từ "không có gì thay đổi". Circle bước vào cửa sổ gia hạn với giấy phép liên bang, mạng lưới thanh toán đang phát triển, và các trường hợp công khai có thể so sánh với 90%-100% lợi nhuận chuyển giao cho kênh; Coinbase nắm giữ hơn 30% số dư USDC, và đã tham gia vào liên minh cạnh tranh, cũng không có nghĩa vụ phải đàm phán lại. Cuối cùng, thỏa thuận được gia hạn theo các điều khoản ban đầu đến năm 2029.
Đối với các nhà phân bổ tài sản, có thể sử dụng các tiêu chí sau:
Cùng lúc sử dụng lợi suất thấp hơn và chia sẻ kênh cao hơn, thực hiện thử nghiệm áp lực cho mô hình phát hành thuần túy.
Xem ngày gia hạn như một sự kiện thông tin, chứ không chỉ là một sự kiện rủi ro đơn thuần. Cơ chế tự động gia hạn thường có lợi hơn cho kênh.
Xem riêng doanh thu một lần và doanh thu bền vững. Bán token và khuyến khích niêm yết sẽ làm đẹp hiệu suất trong giai đoạn chuyển đổi, điều thực sự quan trọng là tỷ lệ phí tương ứng với khối lượng thanh toán.
Nghiên cứu kỹ các công ty nắm giữ cổng rút tiền và kênh thanh toán cụ thể, đặc biệt là ở các thị trường mới nổi nơi đô la khan hiếm và chênh lệch FX rộng hơn.
Tuân thủ, lưu ký và cơ sở hạ tầng giao dịch ít nhạy cảm với lãi suất nhất, nhưng vẫn cần tính đến rủi ro quản lý và rủi ro chu kỳ.
Đừng coi khối lượng giao dịch là doanh thu. USDC xử lý 14,8 triệu đô la trong một quý, nhưng vẫn chủ yếu kiếm tiền từ số dư tĩnh.
Nếu đây thực sự là khoảnh khắc "Aha!" của tiền tệ, thì bài học từ ngành AI không phải là mô hình cơ bản nhất định sẽ được thương mại hóa, mà là khả năng lan tỏa rất nhanh, giá sẽ bị ép xuống, quyền thương lượng cuối cùng sẽ chuyển sang khả năng phân phối khan hiếm và mối quan hệ với khách hàng.
Stablecoin có thể ngày càng có thể thay thế, nhưng con đường để người dùng tiếp cận, nắm giữ và chi tiêu stablecoin sẽ không thay đổi. Cập nhật dữ liệu và thông tin nguồn
Dữ liệu tài chính và hoạt động Q2 2026 của Circle: https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Ra mắt mạng chính Circle Arc: https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
10-Q Q2 2026 của Circle: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
10-Q Q2 2026 của Coinbase: https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Thỏa thuận hợp tác Circle-Coinbase: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
Hồ sơ phê duyệt giấy phép và điều kiện OCC: https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Thông báo Open USD: https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Chứng nhận dự trữ Tether Q2 2026: https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
Giá trị thị trường và cung cấp stablecoin: DefiLlama, bản chụp ngày 28 tháng 9 năm 2026, https://defillama.com/stablecoins
Tài sản chính phủ Mỹ được token hóa: RWA.xyz, bản chụp ngày 24 tháng 9 năm 2026, https://app.rwa.xyz/treasuries
Lưu ý: Các nền tảng dữ liệu khác nhau có cách thống kê khác nhau về cung cấp stablecoin, khối lượng giao dịch trên chuỗi và phí giao dịch công khai. Dữ liệu Tether đến từ báo cáo chứng nhận của BDO, không phải là kiểm toán GAAP của Mỹ. Dữ liệu của Citi và Standard Chartered đều là dự đoán, không nên coi là kết quả chắc chắn.
 Cảnh báo rủi ro