Báo cáo thị trường token hóa của Pantera Capital: Nhu cầu và cơ hội thực sự ở đâu sau khi tài sản được đưa lên chuỗi?
 Quan điểm cốt lõi

 Thị trường token hóa đạt quy mô 331,8 tỷ USD, tài sản không phải stablecoin tăng trưởng 13,3%, nhưng giao dịch vẫn tập trung vào một số sản phẩm, bước tiếp theo cần giải quyết là làm thế nào để tài sản được sử dụng thực sự sau khi lên chuỗi.
Tác giả: Pantera Capital
Biên soạn: Gia Hoan, ChainCatcher
Năm phát hiện chính
Token hóa đang trải qua một sự chuyển đổi cấu trúc: việc phát hành token trên chuỗi đã không còn khó khăn, giai đoạn tiếp theo sẽ tập trung vào việc xây dựng một thị trường thứ cấp tuân thủ, có tính thanh khoản và hiệu quả sử dụng vốn cao hơn. Mặc dù tổng giá trị token hóa của các loại tài sản vẫn tiếp tục mở rộng, khối lượng giao dịch và tình hình tham gia thị trường vẫn rõ ràng phân hóa.
Báo cáo này kết hợp dữ liệu định lượng tính đến ngày 30 tháng 6 năm 2026, cùng với những tiến triển quan trọng trong hoạt động trong quý III, bao gồm hiệu suất của Robinhood Chain tính đến ngày 31 tháng 8 và cập nhật chính sách quan trọng trong tháng 9.
Trong số 671 tài sản mà chúng tôi theo dõi, với quy mô thị trường 331,8 tỷ USD, sự tăng trưởng đang mở rộng từ stablecoin sang nhiều lĩnh vực khác. Từ quý I đến quý II, giá trị token hóa của các tài sản không phải stablecoin đã tăng 13,3%, với nhiều cơ hội đa dạng hơn trong các loại tài sản và mục đích khác nhau.
Trong khi đó, token hóa đang mở rộng ứng dụng theo nhiều con đường khác nhau. Các nhà giao dịch có được sự tiếp xúc với giá cổ phiếu thông qua các sản phẩm phái sinh trên chuỗi, các nền tảng như Robinhood hướng đến người dùng cá nhân đã đưa tài sản token hóa vào các kênh phân phối mới, trong khi thị trường cho vay cho phép tài sản thế chấp token hóa phát huy tác dụng.
Đối với các ngân hàng, công ty quản lý tài sản và nền tảng quản lý tài sản, những thay đổi này mang đến cơ hội phục vụ khách hàng thông qua các sản phẩm giao dịch, đầu tư và tài chính mới.
Báo cáo này khảo sát những hoạt động này đang diễn ra ở đâu, và cần gì để hỗ trợ những hoạt động này. Năm phát hiện chính như sau:
Giao dịch cổ phiếu trên chuỗi cho thấy nhu cầu lớn về sự tiếp xúc với giá. Vào tháng 6, khối lượng giao dịch hợp đồng vĩnh viễn cổ phiếu trên Hyperliquid và Lighter đạt 67,8 tỷ USD, gấp khoảng 16 lần khối lượng giao dịch cổ phiếu token hóa trên chuỗi có thể quan sát được. Những sản phẩm phái sinh này cho phép các nhà giao dịch thiết lập vị thế mà không cần nắm giữ tài sản token hóa cơ sở.
So sánh này cho thấy nhu cầu về sự tiếp xúc với giá là rất cao, nhưng do đòn bẩy, giao dịch lặp lại và phạm vi thống kê khác nhau, nó không phải là một so sánh về số vốn thực tế đã đầu tư hoặc số lượng người dùng độc lập.
Sau khi Robinhood Chain ra mắt, đã đạt được những kết quả ban đầu trong việc mở rộng phân phối cổ phiếu và ETF token hóa. Các sản phẩm được chọn lọc bao gồm các công ty nổi tiếng như NVIDIA, Apple, Tesla, cùng với các ETF như SPY, QQQ. Trong tháng đầu tiên kể từ khi ra mắt vào ngày 1 tháng 7, giá trị tài sản token hóa được theo dõi đã tăng lên khoảng năm lần so với ban đầu.
Giao dịch cũng tăng theo: khối lượng giao dịch RWA hàng tuần đã tăng từ 5 triệu USD trong tuần đầu tiên lên 887,5 triệu USD trong tuần cuối cùng của tháng 8, tỷ lệ khối lượng giao dịch của DEX trên chuỗi này đã tăng từ 0,1% lên 12,9%. Những dữ liệu này cho thấy việc ra mắt sản phẩm đang chuyển đổi thành vị thế thực tế và sự quan tâm giao dịch ngày càng tăng, nhưng số dư ví ban đầu vẫn còn khá tập trung.
Điều kiện tiếp cận quyết định nơi mà thị trường công khai có thể hình thành. Trong số 110 sản phẩm không phải stablecoin có giá trị ít nhất 10 triệu USD, các sản phẩm mở có điều kiện chiếm 41% tổng giá trị vào cuối tháng 6, nhưng đã đóng góp 99,8% khối lượng giao dịch có thể quan sát được trong tháng đó. Các hạn chế chuyển nhượng có thể thu hẹp phạm vi của người mua và địa điểm giao dịch đủ điều kiện.
Cấu trúc sản phẩm cũng có ảnh hưởng: tài sản có giấy phép chủ yếu tập trung trong các quỹ nhằm mục đích thu lợi, do đó, sự so sánh này không thể đánh giá riêng biệt tác động của điều kiện tiếp cận.
Hoạt động giao dịch trên thị trường thứ cấp không phải là chỉ số chung để đo lường sự thành công của token hóa. Ngoài các hạn chế tiếp cận, khối lượng giao dịch thấp cũng có thể có nghĩa là sản phẩm vốn đã được thiết kế để nắm giữ, chứ không phải để giao dịch thường xuyên.
Đối với cổ phiếu token, tỷ lệ quay vòng có thể phản ánh tình trạng thanh khoản, độ sâu thị trường và chất lượng giao dịch; đối với quỹ trái phiếu token hóa, lợi suất và khả năng hoàn trả đáng tin cậy có thể quan trọng hơn tần suất giao dịch; đối với tài sản tín dụng được sử dụng làm tài sản thế chấp, hoạt động cho vay và các sắp xếp thanh toán hoặc hoàn trả đáng tin cậy là quan trọng nhất. Để đánh giá những sản phẩm này, cần phải làm cho các chỉ số phù hợp với mục đích dự kiến của chúng.
Các tổ chức nên tập trung vào cơ sở hạ tầng thị trường có thể xây dựng trong khuôn khổ quy định hiện hành. Dự luật CLARITY đã không đạt được tiến triển trong quy trình Thượng viện vào ngày 15 tháng 9, và luật về cấu trúc thị trường toàn diện hơn của Mỹ vẫn chưa được xác định.
Tuy nhiên, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) vào ngày 17 tháng 9 đã đưa ra miễn trừ có điều kiện đối với một số địa điểm giao dịch cổ phiếu token hóa và nhà cung cấp thanh khoản, mở ra một con đường cụ thể cho sự phát triển tiếp theo. Những thay đổi này yêu cầu các tổ chức lập kế hoạch theo từng sản phẩm: trước tiên xác định con đường quy định khả thi, sau đó xây dựng cơ sở hạ tầng phục vụ các nhà đầu tư đủ điều kiện trong phạm vi đó.
Đối với tài sản giao dịch, điều này có nghĩa là giới thiệu các nhà tạo lập thị trường đủ điều kiện, cũng như các địa điểm giao dịch có thể đáp ứng yêu cầu chuyển nhượng sản phẩm; đối với quỹ thu nhập, khả năng hoàn trả đáng tin cậy có thể đáng được ưu tiên hơn. Trong quá trình hoàn thiện dần dần của khung tổng thể, các tổ chức có thể cải thiện kênh tham gia của khách hàng và tính khả dụng của sản phẩm thông qua những biện pháp cụ thể này.
Phần 1: Tài sản token hóa được giao dịch, nắm giữ và sử dụng để tài chính như thế nào?
Các sản phẩm mở đã đóng góp 99,8% khối lượng giao dịch có thể quan sát được trong tháng 6
Số lượng tài sản token hóa rất nhiều, nhưng một token được đưa lên chuỗi không có nghĩa là nó tự động có một thị trường công khai. Nhiều token vẫn chủ yếu được chuyển giữa các ví, hoặc được nắm giữ để thu lợi.
Vào tháng 6, số tiền chuyển giữa các ví của BUIDL là 441 triệu USD, USTB là 339 triệu USD, quỹ châu Âu của Spiko là 353 triệu USD. Những chuyển khoản này có thể liên quan đến việc phát hành, hoàn trả, lưu ký, thế chấp, chiến lược thu lợi và các hoạt động vận hành khác. Chúng cho thấy token đang được sử dụng trên chuỗi, nhưng không đại diện cho dòng vốn đầu tư đã được loại bỏ, cũng không đại diện cho việc phát hiện giá công khai.
Giao dịch trên thị trường thứ cấp công khai cần có người mua và người bán đủ điều kiện, địa điểm giao dịch hỗ trợ sản phẩm đó, cũng như hàng tồn kho tài sản để người tham gia giao dịch. Các sản phẩm có khối lượng giao dịch bằng không, thì trong các bể DEX liên quan cũng không có hàng tồn kho token có quy mô thực tế. Đối với các sản phẩm có giấy phép, các hạn chế chuyển nhượng có thể khiến các quỹ công khai thông thường không hoạt động bình thường. Các nhà đầu tư có thể chuyển sang sử dụng kênh phát hành hoặc kênh có giấy phép, và những hoạt động này không được đưa vào dữ liệu giao dịch công khai. Do đó, việc không quan sát thấy giao dịch công khai không thể chứng minh rằng các nhà đầu tư không thể thoát ra.
Phần này sẽ phân loại sản phẩm thành năm loại tài sản: tài sản lãi suất, cổ phiếu, hàng hóa, tín dụng và quỹ tư nhân. Tài sản lãi suất bao gồm nợ chính phủ của Hoa Kỳ và không phải Hoa Kỳ cùng với các công cụ thị trường tiền tệ; tín dụng bao gồm tín dụng tư nhân và tín dụng doanh nghiệp; quỹ tư nhân bao gồm các chiến lược quản lý chủ động và vốn cổ phần tư nhân. Các token USD tổng hợp như USDe được phân loại là stablecoin, không được đưa vào mẫu phân tích này.
Các sản phẩm cũng được phân loại theo quy tắc chuyển nhượng token, chứ không phải theo yêu cầu đủ điều kiện của nhà đầu tư khi phát hành, thành hai nhóm: sản phẩm mở và sản phẩm có giấy phép.
Các sản phẩm mở không đặt ra hạn chế về danh tính hoặc địa chỉ trong giai đoạn chuyển nhượng: bất kỳ địa chỉ nào cũng có thể nhận token và giao dịch tại địa điểm hỗ trợ sản phẩm đó, ngay cả khi bên phát hành yêu cầu hoàn thành xác minh danh tính KYC khi tạo hoặc hoàn trả cổ phần. Các sản phẩm có giấy phép thì đặt ra hạn chế cho chính việc chuyển nhượng, token chỉ có thể lưu thông giữa các địa chỉ được phép.
Mẫu vào tháng 6 năm 2026 bao gồm 110 sản phẩm không phải stablecoin, mỗi sản phẩm có giá trị thị trường vào cuối tháng ít nhất là 10 triệu USD. Trong số đó, 51 sản phẩm có giấy phép có tổng giá trị 16,5 tỷ USD, 59 sản phẩm mở có tổng giá trị 11,5 tỷ USD.
Các sản phẩm có giấy phép chiếm 59% tổng giá trị mẫu, nhưng chỉ đóng góp 0,2% khối lượng giao dịch có thể quan sát được; các sản phẩm mở chiếm 41% tổng giá trị, đóng góp 99,8% khối lượng giao dịch, tức là 4,8 tỷ USD. Tổng thể, khối lượng giao dịch của các sản phẩm mở trong tháng 6 khoảng tương đương 41% giá trị thị trường của chúng, nhưng giao dịch vẫn tập trung vào một phần nhỏ sản phẩm.
BUIDL của BlackRock, iBENJI của Franklin và USYC của Hashnote đều hạn chế người nhận token. Tether Gold, PAX Gold và Syrup USDC thì không có hạn chế chuyển nhượng như vậy. Cả hai nhóm sản phẩm gần như đều sẽ kiểm tra nhà đầu tư khi phát hành, sự khác biệt thực sự nằm ở việc token có thể vào được các địa điểm giao dịch công khai hay không.
Điều kiện tiếp cận và loại tài sản có sự giao thoa nhất định. Các sản phẩm có giấy phép tập trung vào các loại tài sản chủ yếu được sử dụng để nắm giữ: 81% giá trị tài sản lãi suất thuộc về các sản phẩm có giấy phép, 8% đối với cổ phiếu, và hàng hóa thì bằng không. Tài sản lãi suất chiếm 16,7 tỷ USD trong tổng giá trị mẫu 28 tỷ USD, do đó, khoảng bốn phần năm giá trị của tất cả tài sản có giấy phép tập trung trong loại tài sản này, thường được mua để thu lợi và hoàn trả cho bên phát hành.
"Sự chênh lệch giữa việc chiếm 59% giá trị nhưng chỉ chiếm 0,2% khối lượng giao dịch" một phần đến từ cấu trúc sản phẩm, chứ không chỉ từ điều kiện tiếp cận. Tài sản quỹ tư nhân có 71% là có giấy phép, nhưng tỷ lệ quay vòng trong tháng 6 là 9,4%; tài sản tín dụng có 46% là có giấy phép, tỷ lệ quay vòng là 9,5%. Cả hai đều gấp 100 lần tỷ lệ quay vòng 0,1% của tài sản lãi suất.
Yêu cầu giấy phép sẽ hạn chế token có thể vào được những địa điểm giao dịch nào, nhưng mức độ hạn chế thực sự còn phụ thuộc vào việc sản phẩm đó có vốn đã được thiết kế cho mục đích giao dịch hay không.
Có thể chuyển nhượng tự do, nhưng không đảm bảo có tính thanh khoản
Tỷ lệ quay vòng tổng thể của một loại tài sản là tổng khối lượng giao dịch của tất cả các sản phẩm trong loại đó, chia cho tổng giá trị thị trường của chúng. Một số token giao dịch rất sôi động, ngay cả khi các token khác gần như không có giao dịch, vẫn có thể đẩy con số này lên cao. Do đó, tỷ lệ quay vòng cao của một loại tài sản không có nghĩa là các sản phẩm trong đó đều hoạt động sôi nổi.
Loại cổ phiếu rất tốt để minh họa sự khác biệt này. Trong mẫu có giá trị thị trường trên 10 triệu USD, trong số 47 sản phẩm cổ phiếu chỉ có 12 sản phẩm có tỷ lệ quay vòng dưới 1%. Những sản phẩm này có tổng giá trị 260 triệu USD, chiếm khoảng 18% tổng giá trị 1,5 tỷ USD của loại cổ phiếu. Hầu hết giá trị tài sản cổ phiếu đã đạt đến ngưỡng, trong khi khối lượng giao dịch của một số token hoạt động cao đã đạt nhiều lần quy mô của chúng, đẩy tỷ lệ quay vòng của toàn bộ loại lên 204,6%.
Các sản phẩm lãi suất thì duy trì tỷ lệ quay vòng thấp trong thời gian dài. Trong 42 tháng quan sát, có 38 tháng tỷ lệ quay vòng hàng tháng dưới 1%, trong tháng 6 chỉ là 0,1%. Quỹ trái phiếu thường được nắm giữ để thu lợi và được hoàn trả thông qua bên phát hành; cổ phiếu và hàng hóa có thể giao dịch thường xuyên hơn xung quanh giá thị trường.
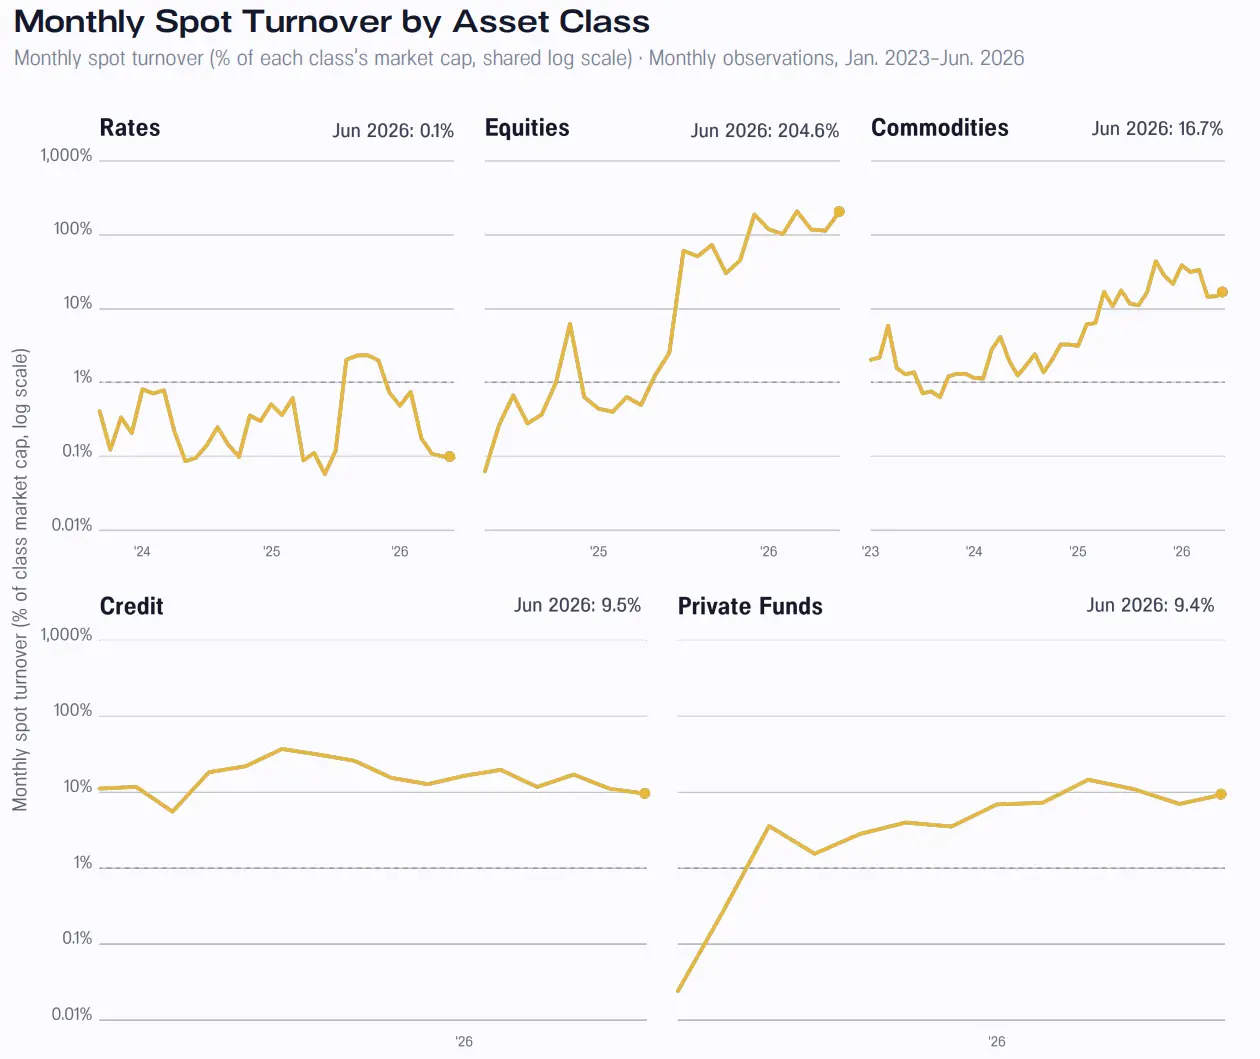
Hình: Tỷ lệ quay vòng hàng tháng của các loại tài sản. Vào tháng 6 năm 2026, tỷ lệ quay vòng của cổ phiếu là 204,6%, lãi suất là 0,1%, hàng hóa, tín dụng và quỹ tư nhân lần lượt là 16,7%, 9,5% và 9,4%.
Trong nhóm sản phẩm mở cũng có những sản phẩm thiếu giao dịch. Các sản phẩm trị giá 3,4 tỷ USD, chiếm 29,5% tổng giá trị của nhóm này, có tỷ lệ quay vòng giao dịch có thể quan sát được trong tháng 6 dưới 1%. Trong số đó khoảng 3 tỷ USD đến từ hai sản phẩm: USDY của Ondo, có giá trị 2,1 tỷ USD, tỷ lệ quay vòng 0,1%; và quỹ châu Âu của Spiko, có quy mô khoảng 900 triệu USD, không quan sát thấy giao dịch công khai.
1% của ngưỡng là tiêu chuẩn thống nhất để đo lường mức độ hoạt động của thị trường thứ cấp công khai, không phải là định nghĩa về tính thanh khoản.
Việc phân loại nợ chính phủ Mỹ và không phải Mỹ thành một loại sẽ che giấu sự khác biệt trong việc sử dụng thực tế. Đô la Mỹ là đơn vị định giá phổ biến trên thị trường chuỗi, các quy tắc định giá, báo giá và thế chấp đều xoay quanh đô la. Do đó, việc mã hóa trái phiếu ngắn hạn của Mỹ có thể được nắm giữ, sử dụng làm tài sản thế chấp và được hoàn lại mà không cần lựa chọn loại tiền tệ bổ sung.
Các sản phẩm bằng euro, real Brazil và peso Mexico đối mặt với tình huống khác: số lượng người nắm giữ đồng nội tệ tự nhiên nhỏ hơn, báo giá nội tệ ít hơn, và đối với hầu hết các đối tác giao dịch trên chuỗi, còn tiềm ẩn một lần chuyển đổi ngoại tệ. Ngay cả khi mức độ tín dụng và cấu trúc của các công cụ tương tự nhau, chúng cũng có thể thể hiện tỷ lệ giao dịch khác nhau. Nợ chính phủ không phải đô la hiện chỉ chiếm khoảng 7% tài sản loại lãi suất, dữ liệu tổng hợp vẫn chưa thể hiện rõ sự khác biệt này.
Tỷ lệ giao dịch tài sản loại lãi suất là 0.1%, loại cổ phiếu là 204.6%
Cơ sở hạ tầng giao dịch đang đối mặt với vấn đề "con gà hay quả trứng trước". Chỉ khi doanh thu từ phí giao dịch của các nhà cung cấp thanh khoản tăng, độ sâu của thị trường mới có thể tích lũy. Các tài sản có biến động lớn và giao dịch sôi động dễ dàng khởi động thị trường hơn, vì tỷ lệ giao dịch có thể tạo ra đủ phí giao dịch để thu hút các nhà cung cấp thanh khoản.
Các công cụ có tỷ lệ giao dịch thấp thì không thể làm được điều đó. Một trái phiếu ngắn hạn mã hóa chỉ giao dịch vài lần trong một tháng gần như không thể mang lại lợi nhuận cho các nhà cung cấp thanh khoản, do đó, vốn sẽ rời bỏ hoặc chưa bao giờ vào. Giao dịch ít, phí giao dịch ít; phí giao dịch ít, độ sâu thị trường mỏng; độ sâu mỏng lại kìm hãm giao dịch tiếp theo.
Điều này giải thích tại sao một công cụ có tính thanh khoản cao trên thị trường truyền thống nhưng vẫn có thể thiếu tính thanh khoản trên chuỗi. Rào cản chính không nằm ở chất lượng tài sản cơ sở mà ở thiết kế của nơi giao dịch. Các nhà tạo lập thị trường tự động dựa vào tỷ lệ giao dịch để tạo ra lợi nhuận, trong khi các công cụ chủ yếu dựa vào việc nắm giữ không thể cung cấp đủ giao dịch. Việc báo giá và thực hiện giao dịch, khuyến khích tạo lập thị trường và hỗ trợ hoàn lại từ bên phát hành, phù hợp hơn với các sản phẩm này so với các quỹ dựa vào doanh thu từ phí giao dịch.
Lấy ví dụ về việc bán tài sản trị giá 10 triệu đô la, nếu khối lượng giao dịch hàng ngày được kiểm soát ở mức 15% khối lượng giao dịch giao ngay trung bình có thể quan sát trong tháng 6, các sản phẩm loại lãi suất cần khoảng 126.5 ngày, loại cổ phiếu cần khoảng 0.5 ngày. Quỹ đầu tư tư nhân cần 11.2 ngày, tín dụng cần 4.9 ngày, hàng hóa cần 2.8 ngày.
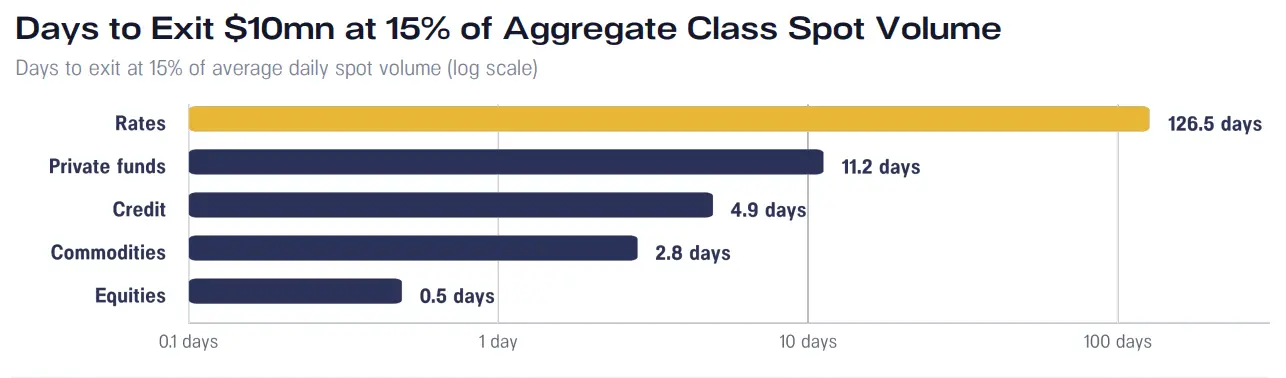
Hình: Thời gian ước tính cần thiết để bán tài sản trị giá 10 triệu đô la theo 15% khối lượng giao dịch giao ngay trung bình hàng ngày của từng loại. Ước tính này không bao gồm kênh hoàn lại của bên phát hành và không tính đến tác động giá của giao dịch lớn.
Ước tính này không bao gồm kênh phát hành và hoàn lại của bên phát hành. Các nhà đầu tư đủ điều kiện có thể hoàn lại trực tiếp từ bên phát hành, áp dụng các lịch trình khác nhau. Do đó, ngay cả khi mã quỹ ít giao dịch, quỹ vẫn có thể cung cấp phương thức thoát thực tế.
Khối lượng giao dịch cho chúng ta biết giá trị tài sản đã lưu chuyển nhanh như thế nào trong quá khứ, nhưng không thể cho biết có bao nhiêu tài sản có thể giao dịch theo một báo giá nhất định. Trong các sản phẩm được quan sát, tài sản RWA bên có kho dự trữ lớn nhất là Tether Gold, phân bố trên 109 địa chỉ quỹ, tổng cộng khoảng 24 triệu đô la. Nhưng tập dữ liệu không bao gồm trạng thái mức giá cần thiết để ước tính tác động giá của giao dịch lớn, hoặc sổ lệnh bên trong của sàn giao dịch tập trung.
Tài sản bao phủ nhiều chuỗi hơn, nhưng số dư ví vẫn không đồng đều
Phân bố tài sản cần được đo lường từ ba khía cạnh: tài sản được triển khai trên những chuỗi nào, có bao nhiêu địa chỉ nắm giữ, và số dư lớn nhất kiểm soát bao nhiêu giá trị.
Ở cấp độ cơ sở hạ tầng, tài sản không phải stablecoin được theo dõi đã từ tháng 1 năm 2023 chỉ phân bố trên 3 chuỗi, mở rộng lên 23 chuỗi vào tháng 6 năm 2026. Trong cùng thời gian, tỷ lệ của chuỗi lớn nhất đã giảm từ 87.8% xuống 53.8%, giảm 34 điểm phần trăm; chỉ số Herfindahl-Hirschman đo lường độ tập trung của thị trường đã giảm từ 0.8 xuống 0.3, giá trị càng thấp có nghĩa là phân bố càng phân tán.
Triển khai đa chuỗi đã trở thành đặc điểm cơ bản của thị trường từ một số ít trường hợp. Vào cuối quý, Ethereum vẫn chiếm 53.8% giá trị tài sản được theo dõi; giá trị tài sản của Solana chưa đến một phần năm của Ethereum, nhưng đã ghi nhận nhiều địa chỉ nắm giữ hơn.
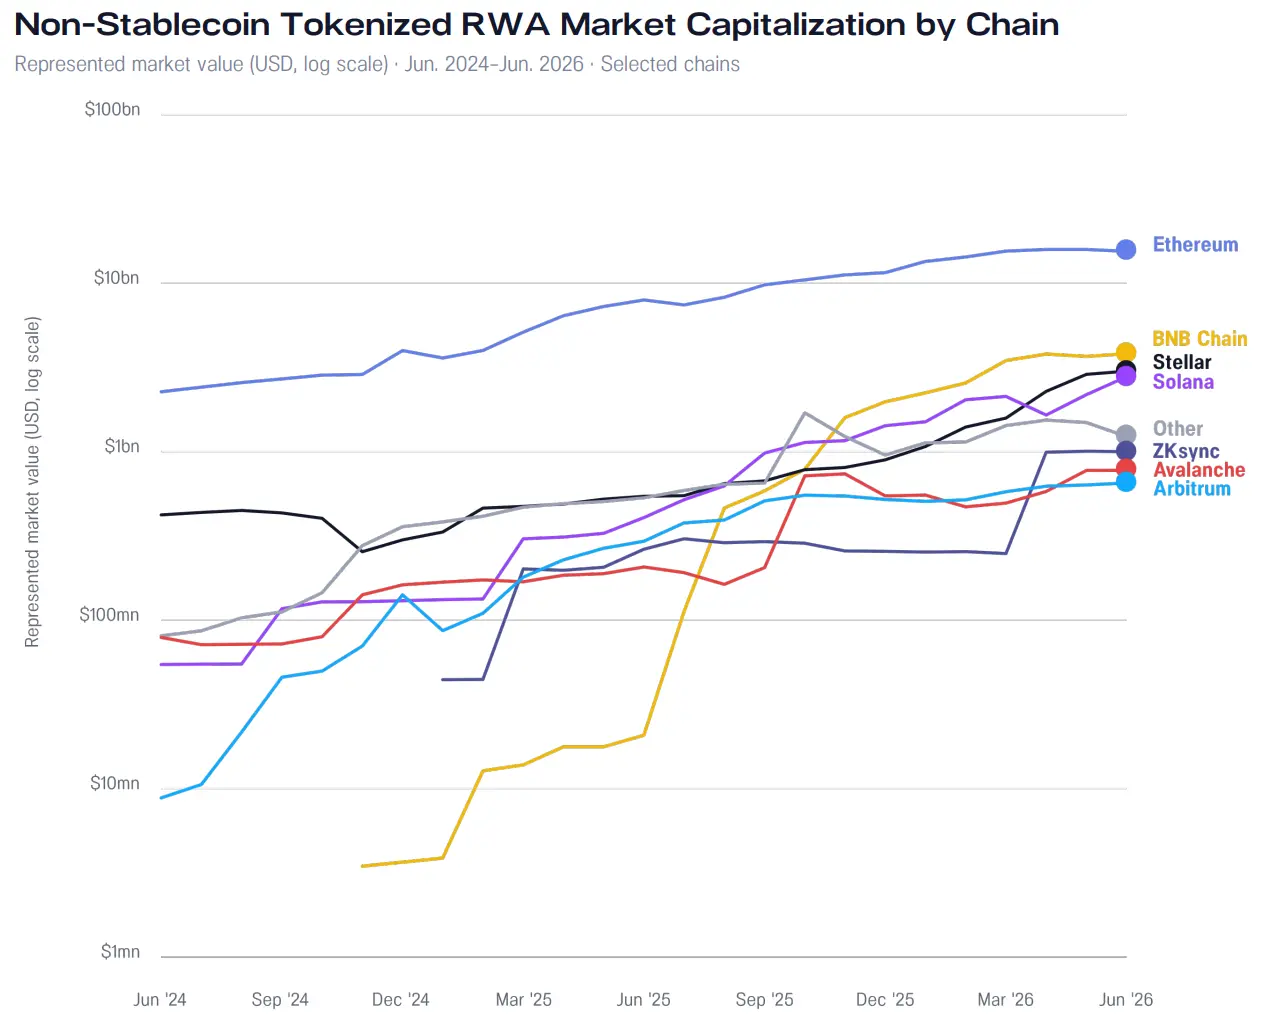
Hình: Biến động giá trị thị trường của RWA không phải stablecoin trên một số chuỗi. Tài sản đang dần mở rộng triển khai trên nhiều mạng lưới hơn, Ethereum vẫn chiếm tỷ lệ tài sản lớn nhất.
Số lượng người nắm giữ cần được giải thích kết hợp với độ tập trung số dư. Một địa chỉ lớn có thể đại diện cho một nhà đầu tư đơn lẻ, bên phát hành hoặc ví quản lý quỹ, Vault, hoặc tài khoản ủy thác tập hợp. Độ tập trung số dư trên chuỗi và phân bố quyền sở hữu thực tế có thể không giống nhau.
Trong tài sản loại lãi suất, tỷ lệ nắm giữ lớn nhất chiếm tỷ lệ giá trị của loại này đã giảm từ 89.3% xuống 18.6%; quỹ đầu tư tư nhân từ 74.9% xuống 27.0%. Cuối kỳ, tỷ lệ này là 25.2% cho cổ phiếu, 14.4% cho tín dụng, và 8.9% cho hàng hóa. Khi một loại mở rộng, tỷ lệ này có thể giảm, nhưng số dư nắm giữ bên trong các sản phẩm hiện có chưa chắc đã trở nên phân tán hơn.
Ví dụ ở cấp độ sản phẩm cho thấy tại sao cần kiểm tra đồng thời số lượng người nắm giữ và độ tập trung: Syrup USDT có 1,105 địa chỉ người nắm giữ, nhưng mười địa chỉ lớn nhất nắm giữ 93.0% nguồn cung; PAX Gold có 91,775 địa chỉ người nắm giữ, mười địa chỉ lớn nhất chiếm 32.5%.
Do đó, chỉ khi một sản phẩm có ít nhất 1,000 địa chỉ người nắm giữ và nguồn cung nắm giữ của mười địa chỉ lớn nhất không vượt quá 90%, thì mới được coi là nắm giữ phân tán.
Quy mô, mức độ giao dịch và độ phân tán nắm giữ hiếm khi cùng tồn tại
Ngưỡng tỷ lệ giao dịch 1% và kiểm tra phân bố nắm giữ đã chia mẫu tháng 6 thành bốn nhóm.
Trong 110 sản phẩm, chỉ có 29 sản phẩm đồng thời vượt qua hai tiêu chí, chiếm khoảng một phần tư. Chúng có tổng giá trị 6.6 tỷ đô la, chiếm 23.5% tổng giá trị mẫu, tất cả đều là sản phẩm mở cửa, bao gồm Tether Gold, PAX Gold, Syrup USDC và OnRe.
Ngoài ra, 18 sản phẩm đạt ngưỡng tỷ lệ giao dịch nhưng có nắm giữ tập trung, tổng giá trị khoảng 1.7 tỷ đô la; 6 sản phẩm có nắm giữ phân tán nhưng không đạt ngưỡng tỷ lệ giao dịch, tổng giá trị khoảng 4.6 tỷ đô la, bao gồm Ondo USDY, quỹ Spiko và Franklin BENJI/FOBXX.
Nhóm lớn nhất bao gồm 57 sản phẩm có tỷ lệ giao dịch thấp và nắm giữ hạn chế, tổng giá trị 15.2 tỷ đô la, chiếm 54.1% tổng giá trị mẫu, nhưng chỉ tạo ra khoảng 100,000 đô la khối lượng giao dịch giao ngay có thể quan sát được. Nhóm này bao gồm Hashnote, BlackRock BUIDL, phiên bản tổ chức Franklin iBENJI và BCAP.
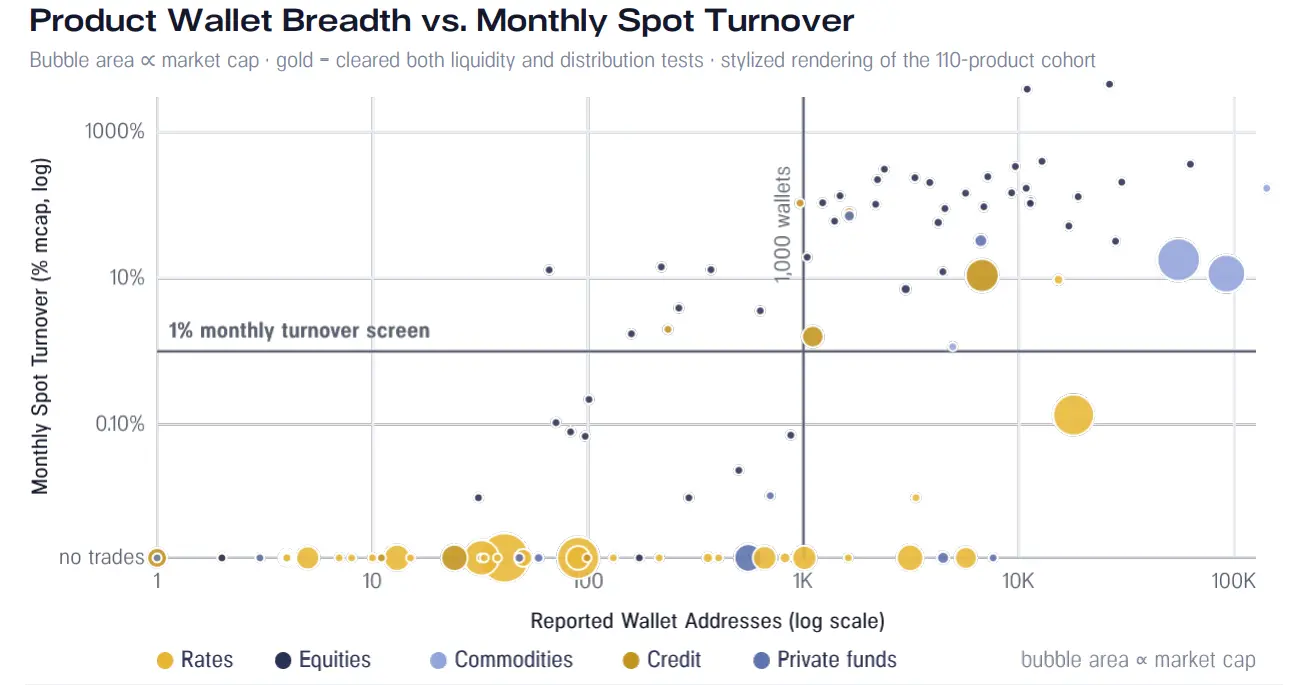
Hình: Phân bố số lượng địa chỉ người nắm giữ sản phẩm và tỷ lệ giao dịch giao ngay hàng tháng. Màu vàng biểu thị các sản phẩm vượt qua kiểm tra tính thanh khoản và phân bố nắm giữ, diện tích bọt thể hiện tỷ lệ thuận với giá trị thị trường.
Có 10 sản phẩm có quy mô vượt quá 250 triệu đô la, mỗi sản phẩm có số địa chỉ người nắm giữ chưa đến 100, tổng giá trị 11.4 tỷ đô la. Ngay cả trong số các sản phẩm đạt ngưỡng tỷ lệ giao dịch, độ bao phủ của người nắm giữ vẫn quan trọng: nhóm nắm giữ phân tán tạo ra khối lượng giao dịch tuyệt đối trong tháng 6 gấp 6.9 lần nhóm nắm giữ tập trung.
Điều chỉnh ngưỡng sẽ thay đổi sự phân loại của các sản phẩm ở rìa nhóm, nhưng tổng thể không thay đổi. Quy mô thị trường, giao dịch sôi động và nắm giữ rộng rãi sẽ không tự nhiên xuất hiện đồng thời.
Tiềm năng thực sự của mã hóa không chỉ là đưa quỹ lên chuỗi, mà là thay đổi những gì mà các tài sản này có thể làm. Khi cổ phần quỹ có thể được phân phối toàn cầu, có tính thanh khoản để giao dịch, được sử dụng làm tài sản thế chấp và kết nối với thị trường có thể lập trình, tính thực tiễn của chúng như tài sản tài chính sẽ thay đổi một cách căn bản. Sự chuyển đổi này đặc biệt mạnh mẽ đối với thị trường tư nhân, có thể nâng cao tính thanh khoản, mức độ tham gia và hiệu quả vốn.
Jonathan Shaffer, người sáng lập và CEO của Fission Labs
Trong 48 sản phẩm chỉ dành cho danh sách trắng, 46 sản phẩm không đạt ngưỡng tỷ lệ giao dịch
Điều kiện tiếp cận giúp giải thích sự khác biệt giữa các nhóm: Một mã thông báo có thể vào các địa điểm giao dịch thứ cấp hay không?
Trong 48 sản phẩm chỉ dành cho danh sách trắng, 46 sản phẩm có tỷ lệ giao dịch thấp hơn 1%, chiếm 96% số lượng sản phẩm trong nhóm này, chiếm 99.1% giá trị thị trường của nhóm này. Tất cả các sản phẩm đồng thời vượt qua kiểm tra tỷ lệ giao dịch và phân bố nắm giữ đều là sản phẩm mở cửa.
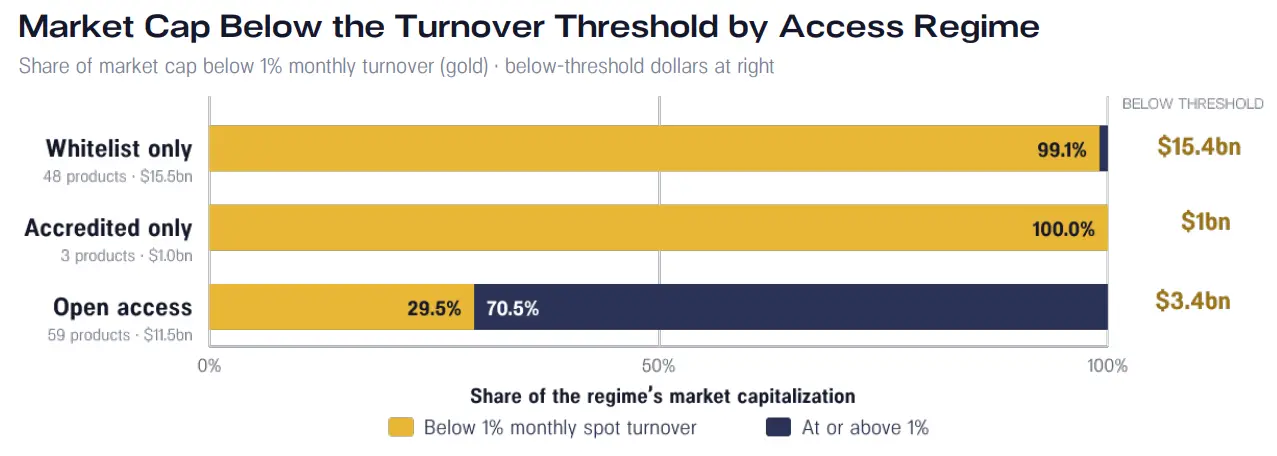
Hình: Tỷ lệ giá trị thị trường của tài sản có tỷ lệ giao dịch giao ngay hàng tháng thấp hơn 1% dưới các chế độ tiếp cận khác nhau. Màu vàng biểu thị phần dưới ngưỡng, bên phải liệt kê số tiền tương ứng của tài sản.
Điều này không có nghĩa là mở cửa tiếp cận sẽ nhất thiết dẫn đến giao dịch. Các nhóm có sự khác biệt về hỗ trợ niêm yết, tạo lập thị trường, thiết kế sản phẩm và nhu cầu của nhà đầu tư. Nhưng trong mẫu này, điều kiện tiếp cận có mối liên hệ rõ ràng với hoạt động giao dịch có thể quan sát.
Thay đổi số lượng người nắm giữ, độ tập trung hoặc ngưỡng số dư tối thiểu sẽ ảnh hưởng đến số lượng sản phẩm cụ thể, nhưng sẽ không thay đổi kết quả liên quan đến điều kiện tiếp cận. Trong tất cả các kịch bản thử nghiệm, không có sản phẩm có giấy phép nào vào được nhóm "đạt tiêu chuẩn tỷ lệ giao dịch và nắm giữ phân tán".
Những phát hiện này không có nghĩa là các sản phẩm có giấy phép phải hủy bỏ hạn chế đối với nhà đầu tư để phát triển thị trường thứ cấp năng động hơn. Trong khi vẫn giữ yêu cầu KYC và chuyển nhượng của quỹ, việc giới thiệu các nhà cung cấp thanh khoản đủ điều kiện và các địa điểm giao dịch hoặc cho vay cũng có thể cải thiện khả năng tiếp cận của sản phẩm đến người mua và khả năng huy động vốn.
Con đường mới cho thị trường chứng khoán mã hóa
Vào ngày 15 tháng 9, Thượng viện đã không thể thúc đẩy dự luật CLARITY, thời gian biểu cho cấu trúc thị trường tài sản kỹ thuật số rộng hơn của Mỹ vẫn chưa chắc chắn. Trong khi đó, các sản phẩm mã hóa và địa điểm giao dịch đã phát triển trong khi khung pháp lý vẫn chưa được xác định.
Hai ngày sau, SEC đã phát hành "miễn trừ đổi mới", cấp miễn trừ có điều kiện trong năm năm cho một số địa điểm và nhà cung cấp thanh khoản hỗ trợ giao dịch chứng khoán mã hóa niêm yết tại Mỹ thông qua các nhà tạo lập thị trường tự động và các hồ bơi thanh khoản.
Phạm vi áp dụng của nó rõ ràng, bao gồm các yêu cầu về đủ điều kiện, quyền của nhà đầu tư và điều kiện giao dịch, không thể thay thế cho luật pháp toàn diện, cũng không có nghĩa là tất cả các chứng khoán mã hóa đều có thể giao dịch không bị hạn chế.
Đối với mã hóa, cơ hội thực tế nằm ở việc kết nối các nhà đầu tư đủ điều kiện với các địa điểm và nhà cung cấp thanh khoản có thể hỗ trợ giao dịch thứ cấp. Chỉ cần cơ sở hạ tầng xung quanh có thể thích ứng, yêu cầu giấy phép không nhất thiết cản trở sự phát triển của thị trường. Khi đo lường tiến trình, ngoài việc chú ý đến các bước chính sách, cũng cần xem liệu có hình thành một thị trường thực sự có thể sử dụng hay không.
Morpho Vault làm thế nào để cung cấp tài chính cho tài sản thế chấp RWA
Giao dịch trên thị trường thứ cấp không phải là cách duy nhất để tài sản mã hóa tạo ra giá trị kinh tế. Tín dụng đã trình bày một con đường khác: sử dụng tài sản làm tài sản thế chấp cho thị trường cho vay.
Trong 27 sản phẩm được đóng gói với RWA trực tiếp hoặc hỗ trợ RWA làm tài sản thế chấp trên thị trường cho vay Morpho, chúng tôi đã xác định được 129 địa chỉ Vault và chiến lược đã cung cấp vốn vào một thời điểm nào đó trong nửa đầu năm. Trong số đó có 79 Vault MetaMorpho V1 và 50 Vault V2 kết nối vào thị trường thông qua bộ điều hợp trên chuỗi.
Cuối quý, có 54 địa chỉ có số dư ròng tái xây dựng dương, trong đó V1 có 26 địa chỉ, V2 có 28 địa chỉ. Token gốc Pendle và các sản phẩm phái sinh khác sẽ được truy ngược đến tài sản cơ sở kinh tế của chúng; các sản phẩm lợi nhuận gốc crypto thì bị loại trừ.
Cung cấp vốn ròng được tái xây dựng dựa trên tổng số tiền gửi trừ đi tổng số tiền rút, số dư âm được xử lý như bằng không. Đây là chỉ số gần đúng về dòng tiền, không phải quy mô vị thế hiện tại, và phạm vi thống kê của nó cũng nhỏ hơn tổng RWA TVL của toàn bộ nền tảng.
Xu hướng trong nửa đầu năm không phải là tăng trưởng theo đường thẳng. Các Vault và chiến lược được xác định có số dư ròng tái xây dựng vào ngày 1 tháng 1 là 120.4 triệu USD, giảm xuống khoảng 49 triệu USD vào cuối tháng 4, sau đó tăng trở lại vào tháng 5 và tháng 6, đạt đỉnh 208 triệu USD vào ngày 23 tháng 6, và kết thúc quý ở mức 187 triệu USD.
Cấu trúc thúc đẩy sự phục hồi này đã thay đổi rõ rệt. Vốn ròng được cung cấp qua MetaMorpho V1 đã liên tục thu hẹp trong nửa đầu năm, trong khi Vault V2 từ đầu năm gần như bằng không, đã tăng lên khoảng 92% trong cung cấp vốn của các Vault đã xác định vào cuối quý. Sự mở rộng của V2 đã vượt qua sự thu hẹp của V1.
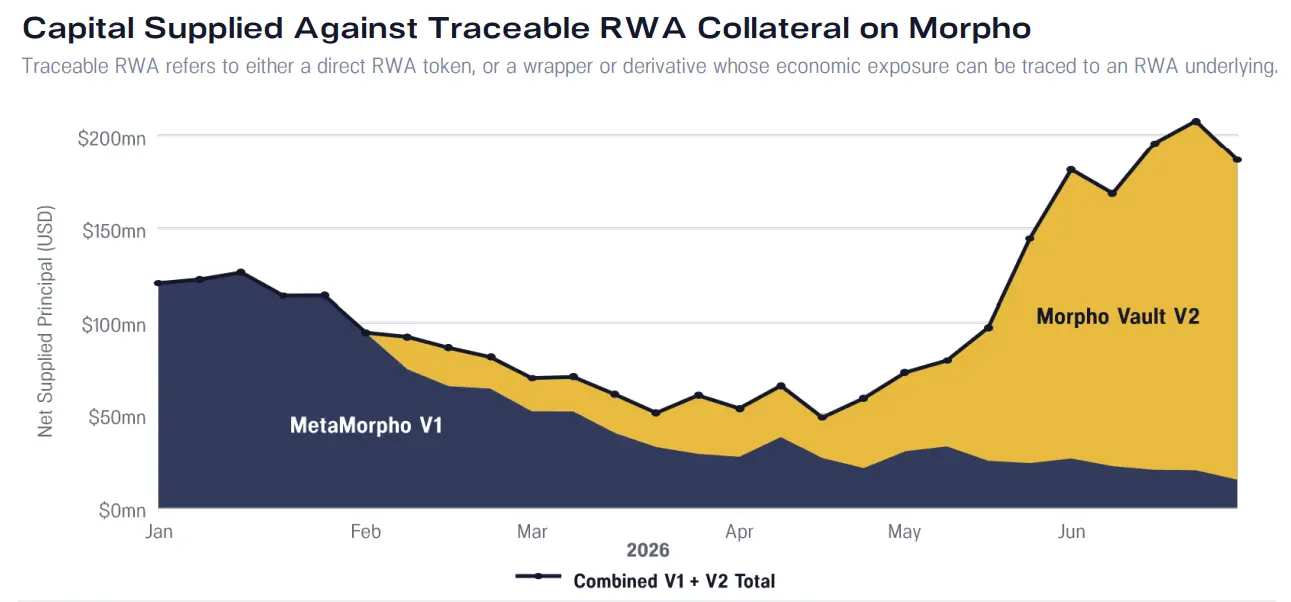
Hình ảnh: Cung cấp vốn nhận được với RWA có thể truy ngược làm tài sản thế chấp trên Morpho. RWA có thể truy ngược bao gồm token RWA trực tiếp, cũng như các sản phẩm hoặc phái sinh được đóng gói mà có khả năng truy ngược đến tài sản cơ sở RWA.
Việc rút vốn bên trong V1 tập trung vào các chiến lược cụ thể. Một số thẻ thBILL lớn hơn, tức là quỹ trái phiếu ngắn hạn Mỹ Theo, và PT-reUSD, tức là vị thế token gốc Pendle gắn với reUSD của Re Protocol, đã rút vốn; các chiến lược khác vẫn giữ hoặc điều chỉnh khả năng tiếp xúc RWA của họ vào tháng 6.
Trong cung cấp vốn của Vault thế chấp bằng RWA trên Morpho, tín dụng đã chiếm ưu thế vào cuối nửa đầu năm. Cuối quý, cung cấp vốn ròng với tài sản thế chấp là tín dụng cá nhân và tín dụng tiêu dùng khoảng 120 triệu USD, tiếp theo là tái bảo hiểm khoảng 44 triệu USD, trái phiếu chính phủ Mỹ khoảng 12 triệu USD, cổ phiếu và cổ phiếu ưu đãi khoảng 9 triệu USD, hàng hóa khoảng 3 triệu USD.
Tài sản được sử dụng làm tài sản thế chấp không có nghĩa là không còn cần tính thanh khoản. Nếu người vay vỡ nợ, người cho vay cần có cách đáng tin cậy để bán hoặc thu hồi tài sản thế chấp.
Đối với các tài sản có thời gian thu hồi dài, nhà cung cấp thanh khoản có thể tạm ứng stablecoin trước, sau đó chờ đợi quỹ thu hồi tiền. Nhà cung cấp này sẽ cung cấp tài chính cho khoảng thời gian chờ đợi và chịu rủi ro tương ứng, do đó, khả năng tài chính và độ tin cậy của họ rất quan trọng đối với thị trường cho vay.
Yêu cầu về tính thanh khoản của tài sản RWA phụ thuộc vào mục đích sử dụng
Để đánh giá giá trị của tài sản token hóa, trước tiên cần xem xét mục đích dự kiến của sản phẩm: nhà đầu tư nắm giữ để kiếm lợi cần có khả năng thu hồi đáng tin cậy, nhà giao dịch cần có điều kiện giao dịch cạnh tranh, và người vay cần có tài chính đáng tin cậy với tài sản thế chấp.
Đối với các sản phẩm sinh lợi, cần xem xét thời gian đăng ký và thu hồi, chi phí, yêu cầu đủ điều kiện, cũng như khả năng tiếp nhận thoát ra có sẵn.
Đối với token cổ phiếu hoặc hàng hóa, cần xem xét chênh lệch giá mua bán, quy mô giao dịch có thể thực hiện, trượt giá, thời gian giao dịch và tình trạng phủ sóng của nhà tạo lập thị trường.
Đối với tài sản được sử dụng làm tài sản thế chấp, cần xem xét hạn mức vay, chiết khấu thế chấp, nguồn dữ liệu giá cả, cũng như các sắp xếp thanh lý hoặc thu hồi.
Một token có thể tồn tại trên blockchain nhưng vẫn thừa hưởng hầu hết các hạn chế của tài sản ngoài chuỗi mà nó đại diện. Giá trị của token hóa chỉ tăng lên khi nhiều hành động của tài sản có thể được thực hiện trực tiếp trên mạng. Điều này bao gồm cách thức chuyển nhượng tài sản, cách thức thanh toán, và cách thức sử dụng trong các ứng dụng tài chính khác nhau.
Kênh tham gia mới: Khối lượng giao dịch hợp đồng vĩnh viễn 67.8 tỷ USD, so với khối lượng giao dịch giao ngay 4.2 tỷ USD
Hợp đồng vĩnh viễn cho phép nhà giao dịch thiết lập vị thế mua hoặc bán đối với một tài sản mà không cần nắm giữ token cơ sở. Khác với hợp đồng tương lai truyền thống, hợp đồng vĩnh viễn không có ngày hết hạn, nhà giao dịch chỉ cần cung cấp ký quỹ mà không cần phải trả toàn bộ giá trị của vị thế.
Nhu cầu về tiếp xúc giá có thể tăng lên, trong khi quy mô nắm giữ hoặc tính thanh khoản của tài sản token hóa chưa chắc tăng theo.
Vào tháng 6, khối lượng giao dịch hợp đồng vĩnh viễn cổ phiếu trên Hyperliquid và Lighter khoảng 67.8 tỷ USD, gấp khoảng 16 lần khối lượng giao dịch giao ngay cổ phiếu token hóa quan sát được trên DEX và nền tảng RWA là 4.2 tỷ USD. Từ tháng 1 đến tháng 6, tỷ lệ hàng tháng này dao động khoảng từ 10 đến 17 lần.
Đòn bẩy và điều chỉnh vị thế thường xuyên có thể khuếch đại khối lượng giao dịch hợp đồng vĩnh viễn, trong khi giao dịch giao ngay liên quan đến việc trao đổi chính token. Do đó, khối lượng giao dịch danh nghĩa của hợp đồng vĩnh viễn cao hơn không chứng minh rằng vốn thực tế đầu tư nhiều hơn, tính thanh khoản sâu hơn, hoặc nhà đầu tư đang từ bỏ việc nắm giữ giao ngay.
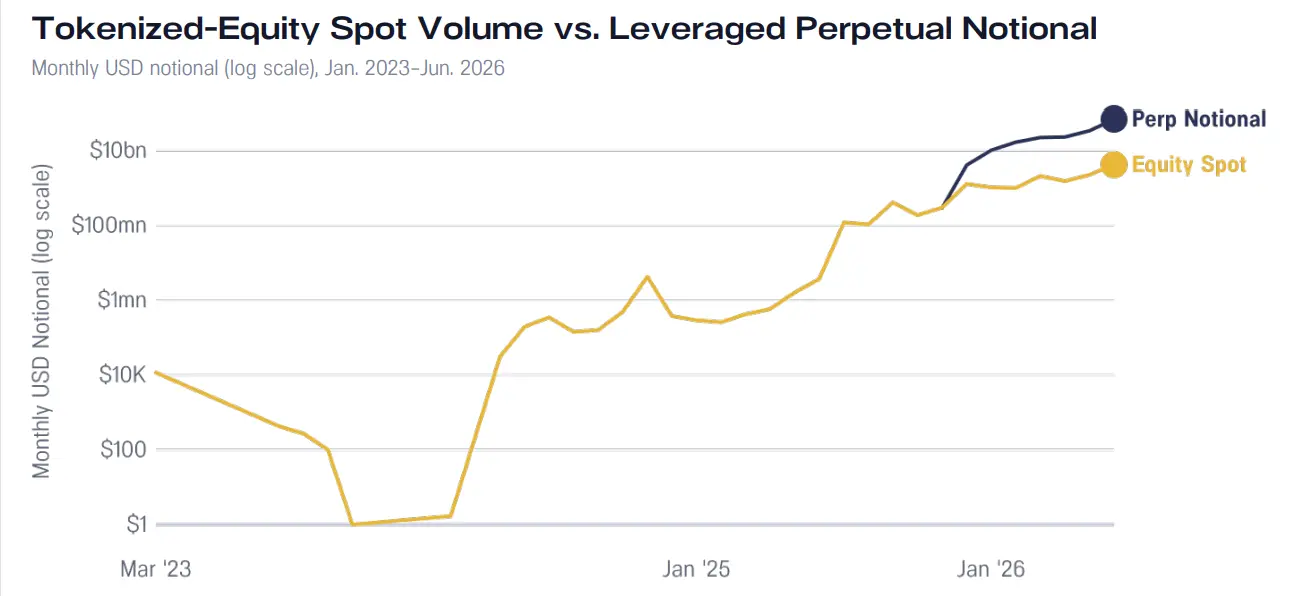
Hình ảnh: Khối lượng giao dịch giao ngay cổ phiếu token hóa so với khối lượng giao dịch danh nghĩa của hợp đồng vĩnh viễn có đòn bẩy, sử dụng dữ liệu hàng tháng và tọa độ logarit. Hai nhóm dữ liệu này không hoàn toàn bao phủ các tài sản cơ sở giống nhau.
Hợp đồng vĩnh viễn cổ phiếu ở đây cung cấp tiếp xúc tổng hợp đối với cổ phiếu riêng lẻ và chỉ số cổ phiếu, trong khi giao ngay đề cập đến giao dịch cổ phiếu token hóa và ETF. Hai nhóm dữ liệu đều bao gồm tiếp xúc thị trường rộng lớn, mỗi giao dịch chỉ được tính một lần, nhưng các tài sản cơ sở được bao phủ không hoàn toàn giống nhau.
Dữ liệu giao ngay quan sát được sẽ kết hợp thống kê các địa điểm giao dịch trên chuỗi RWA như Ondo Stocks với DEX tổng quát, nhưng không bao gồm sổ lệnh của sàn giao dịch tập trung, các nền tảng môi giới như Robinhood, giao dịch OTC, hệ thống giao dịch thay thế và các giao dịch ngoài chuỗi khác. Mạng chính công khai của Robinhood Chain được ra mắt sau nửa đầu năm, do đó sẽ được phân tích riêng.
Nhóm dữ liệu này nên được hiểu là hoạt động giao ngay trên chuỗi có thể quan sát được, chứ không phải là tổng khối lượng giao dịch của toàn thị trường.
Bước vào quý 3, Ondo sẽ mở rộng kinh doanh cổ phiếu token hóa sang các sản phẩm phái sinh. Ondo Perps sẽ công khai cho người dùng không phải Mỹ đủ điều kiện vào tháng 7, cung cấp hợp đồng vĩnh viễn cho cổ phiếu, ETF và hàng hóa 24/7, hỗ trợ tối đa 20 lần đòn bẩy, và cho phép sử dụng chứng khoán token hóa làm tài sản thế chấp.
Vài tuần sau khi ra mắt, Ondo cập nhật công bố khối lượng giao dịch tích lũy đạt 9 tỷ USD, khối lượng mở đạt 100 triệu USD; cập nhật sau tháng 9 cho thấy đã có hơn 25 triệu USD Ondo Stocks được gửi làm tài sản thế chấp.
Khối lượng mở của hợp đồng vĩnh viễn đạt 121.3% giá trị thị trường của cổ phiếu token hóa
Khối lượng mở đo lường giá trị danh nghĩa của các vị thế hợp đồng vĩnh viễn chưa được thanh lý, mỗi cặp hợp đồng chỉ được tính một lần.
Cuối nửa đầu năm, khối lượng mở của hợp đồng vĩnh viễn cổ phiếu Hyperliquid khoảng 2.5 tỷ USD, tương đương 121.3% giá trị thị trường lưu thông của cổ phiếu token hóa quan sát được. Tháng 4 là tháng đầu tiên trong quan sát vượt qua 100% vào cuối tháng, khi đó là 109.5%.
Nhà giao dịch cung cấp ký quỹ, chứ không phải toàn bộ số tiền danh nghĩa, do đó, sự so sánh này không đại diện cho số vốn thực tế đầu tư tương đương, cũng không đại diện cho quyền sở hữu cổ phiếu token hóa. Cả hai chỉ số đều sử dụng ảnh chụp hàng ngày vào cuối tháng theo thời gian UTC, các tập hợp tài sản cơ sở được bao phủ khác nhau, nhưng đều bao gồm cổ phiếu riêng lẻ và tiếp xúc thị trường rộng lớn.
Độ phân tán tỷ lệ phí vốn giảm, nhưng không thể đồng nhất trực tiếp với việc cải thiện tính thanh khoản
Hợp đồng tương lai truyền thống sẽ hội tụ về giá giao ngay khi gần đến hạn. Hợp đồng vĩnh viễn không có ngày hết hạn, do đó các sàn giao dịch sử dụng phí vốn để giữ cho giá hợp đồng liên kết với tài sản cơ sở.
Khi giá hợp đồng vĩnh viễn cao hơn giá giao ngay, thường thì bên mua sẽ trả phí vốn cho bên bán; khi thấp hơn giá giao ngay, thường thì bên bán sẽ trả phí vốn cho bên mua. Phí vốn sẽ ảnh hưởng đến chi phí duy trì vị thế.
Tính đến tháng 6, độ phân tán tỷ lệ phí vốn của Hyperliquid và Lighter đều thấp hơn mức đỉnh trước đó. Hyperliquid đã giảm liên tục từ đỉnh tháng 3 đến tháng 6; Lighter giảm từ tháng 2 đến tháng 5, và lại tăng trở lại vào tháng 6. So với các thời điểm đỉnh trước đó, tỷ lệ phí vốn hàng ngày của các hợp đồng và ngày đã trở nên tập trung hơn.
Có nhiều yếu tố có thể giải thích sự thay đổi này. Thị trường cơ sở yên tĩnh hơn có thể giảm thiểu sự lệch giá; sổ lệnh sâu hơn có thể giảm thiểu ảnh hưởng đến giá và tỷ lệ phí vốn khi có sự thay đổi áp lực mua bán; nhu cầu mua bán cân bằng hơn cũng có thể đóng vai trò.
Việc phân biệt những nguyên nhân này là rất quan trọng: thị trường yên tĩnh hơn có nghĩa là áp lực mà nền tảng phải đối mặt nhỏ hơn, trong khi tính thanh khoản sâu hơn có nghĩa là nền tảng có khả năng chịu áp lực tốt hơn. Chỉ dựa vào sự giảm độ phân tán không thể chứng minh rằng tính thanh khoản đã cải thiện, cũng không thể chứng minh rằng chi phí vốn của từng vị thế trở nên dễ dự đoán hơn.
Một số địa điểm giao dịch trên chuỗi đang kết nối với tính thanh khoản đã có trên thị trường trưởng thành. Veranta, được xây dựng bởi Avantis.fi, xử lý giao dịch RWA thông qua các nhà tạo lập thị trường kết nối với các địa điểm giao dịch truyền thống; Variational Omni sử dụng mô hình báo giá, trong đó nhà cung cấp thanh khoản sử dụng thị trường bên ngoài để định giá và phòng ngừa giao dịch.
Những cách thức này có thể giúp một nền tảng hỗ trợ giao dịch trước khi xây dựng sổ lệnh sâu của riêng mình. Đối với các sản phẩm gắn kết phí vốn với chi phí tài chính trên thị trường truyền thống, tỷ lệ cũng không còn phụ thuộc vào sự mất cân bằng giữa bên mua và bên bán trong một nền tảng đơn lẻ.
Robinhood Chain: Một thử nghiệm vào đầu quý 3 đối với kênh phân phối bán lẻ
Mạng chính công khai của Robinhood Chain được ra mắt vào ngày 1 tháng 7 năm 2026. Nền tảng này hướng tới người dùng cá nhân, cung cấp một trường hợp để kiểm tra xem liệu các tài sản token hóa đa dạng có thể chuyển đổi thành nhu cầu liên tục hay không.
Token Cổ phiếu của Robinhood thuộc về chứng khoán nợ, cung cấp tiếp xúc kinh tế đối với cổ phiếu cơ sở, nhưng không cấp quyền sở hữu pháp lý hoặc quyền lợi đối với những cổ phiếu này.
Trường hợp này sử dụng dữ liệu từ đầu quý 3 kéo dài đến cuối tháng 8, không tính vào tổng khối lượng thị trường nửa đầu năm. Kết quả ban đầu cho thấy hoạt động trên chuỗi có thể đo lường đang tăng lên, nhưng quy mô vốn thực tế, tính thanh khoản và vị thế của token cổ phiếu vẫn còn tương đối tập trung.
Giá trị tài sản token hóa được theo dõi, từ 5.6 triệu USD vào cuối tháng 6 trước khi ra mắt, đã tăng lên 28.4 triệu USD vào cuối tháng 7. Khối lượng giao dịch RWA hàng tuần đã tăng từ 5 triệu USD trong tuần đầu tiên ra mắt lên 887.5 triệu USD trong tuần cuối tháng 8, tỷ lệ khối lượng giao dịch của chuỗi DEX này từ 0.1% đã tăng lên 12.9%.
Vào ngày 31 tháng 8, khối lượng giao dịch hàng ngày của RWA đạt 244.7 triệu USD, trong đó 38% được phân loại vào danh mục "giao dịch cổ phiếu". Chỉ số khối lượng giao dịch này thống kê các giao dịch đã được định tuyến qua Rialto, liên quan đến các hợp đồng token đã xác định, tính theo giá trị danh nghĩa giao dịch được báo giá bằng USDC.
Những dữ liệu này không thể chứng minh rằng người tiêu dùng đã áp dụng rộng rãi, cũng không thể chứng minh rằng token cổ phiếu đã hình thành nhu cầu liên tục.
Tính đến ngày 3 tháng 8, trong số 202 hợp đồng RWA được theo dõi, có 96 hợp đồng đã được cấp vốn. Số lần chuyển khoản cũng cao hơn nhiều so với mức độ tham gia kinh tế thực tế: trong số 63,8 triệu giao dịch vào tháng 7, 86,2% số tiền dưới 1 đô la, với số tiền chuyển khoản trung vị là 0,0014 đô la.
Trong khoảng thời gian dài từ ngày 1 tháng 7 đến ngày 7 tháng 8, mười địa chỉ chuyển tiền hàng đầu đã đóng góp 89,4% số lần chuyển khoản. Do đó, số lượng chuyển khoản cao không thể chứng minh sự tham gia kinh tế rộng rãi.
Từ hoạt động giao dịch đến việc nắm giữ có quy mô thực tế
Trong bức tranh giá trị vốn hóa của các token, 30 RWA token có quy mô lớn nhất đã được cấp vốn, chiếm 97,6% tổng giá trị theo dõi; mười hàng đầu chiếm 58,2%; riêng NVDA đã chiếm 15,9%.
Các sản phẩm được niêm yết không được cấp vốn rộng rãi, mà chỉ có một số sản phẩm hàng đầu dẫn đầu, sau đó là một chuỗi dài các tài sản có quy mô vốn rất nhỏ.
Sự mở rộng số lượng sản phẩm niêm yết cũng nhanh hơn sự hình thành của thị trường. Trong số 202 hợp đồng RWA được theo dõi, 96 hợp đồng từng có giá trị tài sản, 90 hợp đồng đã ghi nhận giao dịch DEX, 68 hợp đồng có tính thanh khoản hoạt động tại thời điểm chụp ảnh, và 32 hợp đồng đạt ít nhất 100 ví mỗi ví có số dư từ 1 đô la trở lên.
Thời gian trung vị từ khi nhận được vốn đến khi xảy ra giao dịch DEX lần đầu là 11 ngày; nhóm sản phẩm thứ hai trong thời gian quan sát vẫn chưa nhận được vốn. Đây là các chỉ số giai đoạn khác nhau, không phải là một cái phễu chuyển đổi thống nhất, nhưng chúng cho thấy, một kệ sản phẩm phong phú có thể nhanh chóng vượt qua nhu cầu vốn thực tế.
Bức tranh số dư vào ngày 7 tháng 8 cho thấy, việc nắm giữ rất tập trung. Trong số 64.981 địa chỉ có số dư dương, 73,8% nắm giữ dưới 10 đô la; 669 địa chỉ có số dư ít nhất 1.000 đô la chỉ chiếm khoảng 1% địa chỉ hiện tại, nhưng kiểm soát 95,1% giá trị tài sản theo dõi.
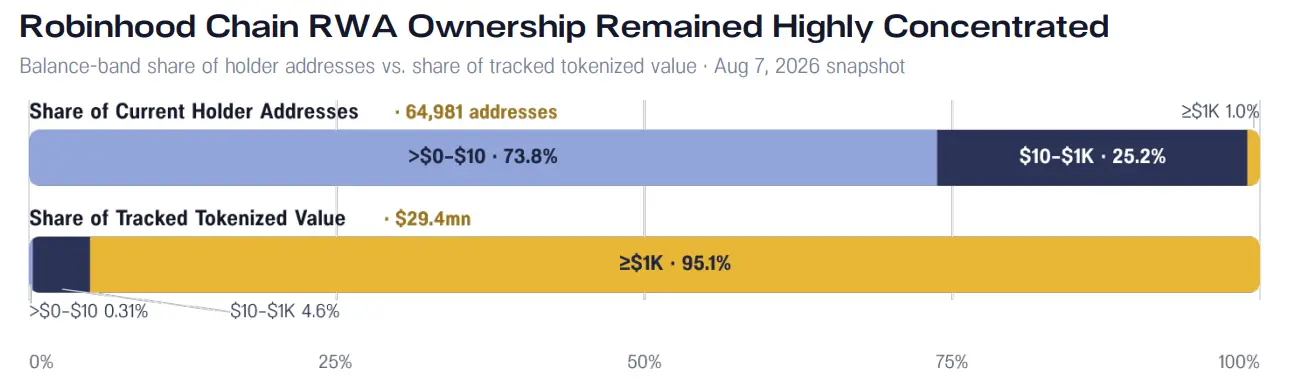
Hình: Tỷ lệ địa chỉ nắm giữ theo các khoảng số dư khác nhau của Robinhood Chain và tỷ lệ giá trị tài sản. Khoảng 1% địa chỉ nắm giữ kiểm soát 95,1% giá trị tài sản theo dõi.
Một nền tảng có thể niêm yết hàng trăm loại tài sản, nhưng phần lớn giá trị vốn thực tế vẫn có thể tập trung vào một số sản phẩm và địa chỉ. Để chuyển đổi phạm vi phủ sóng của nền tảng thành sự tham gia liên tục, không chỉ cần tăng số lượng sản phẩm.
Phần thứ hai: Quy mô thị trường và mức độ tài sản lên chuỗi đã có những thay đổi gì?
Nhìn lại: TPI đo lường tiến trình token hóa như thế nào
Nhà đầu tư có thể nắm giữ token quỹ trên chuỗi, nhưng quỹ vẫn được vận hành bởi trung gian truyền thống: bên quản lý hành chính xử lý phát hành, bên lưu ký kiểm soát tài sản, và việc rút tiền được thực hiện qua các kênh ngoài chuỗi.
Chỉ số tiến trình token hóa, tức Tokenization Progress Index (TPI), đo lường khoảng cách giữa việc tài sản chỉ được thể hiện dưới dạng số và việc mô hình vận hành thực sự sử dụng blockchain.
Khung này xem xét theo vòng đời của tài sản, bắt đầu từ việc tạo token, đánh giá cách token vào và ra khỏi lưu thông, liệu blockchain có trở thành lớp ghi chép chính thức cho việc chuyển nhượng và thanh toán, và liệu tài sản có thể được sử dụng cho thị trường trên chuỗi có thể lập trình.
Khởi xướng và thiết kế cấu trúc ở cấp độ pháp lý không được đưa vào điểm số, vì quyền sở hữu, hạn chế chuyển nhượng và quyền yêu cầu rút tiền ở các khu vực pháp lý khác nhau vẫn khó so sánh trực tiếp.
Ba chiều đánh giá lần lượt là phát hành và rút tiền, khả năng chuyển nhượng và thanh toán, cũng như độ phức tạp và khả năng kết hợp, mỗi mục đều có điểm từ 1 đến 5. 1 điểm đại diện cho quy trình liên quan vẫn được kiểm soát bởi các tổ chức trung gian và ghi chép ngoài chuỗi; 5 điểm đại diện cho blockchain đã trở thành lớp vận hành chính, hợp đồng thông minh quản lý hầu hết các khía cạnh của vòng đời tài sản.
Ba chiều được lấy trung bình, cho ra TPI tổng hợp, do đó có thể phản ánh tình trạng phát triển không đồng đều của các khía cạnh khác nhau. Một tài sản có thể được chuyển nhượng tự do, nhưng việc rút tiền vẫn cần xử lý thủ công; cũng có thể hỗ trợ lợi nhuận trên chuỗi, nhưng việc lưu ký vẫn diễn ra ngoài chuỗi.
Các điểm số này tương ứng với ba cấp độ:
Cấp độ đóng gói, TPI tổng hợp là 2,5 điểm hoặc thấp hơn. Token đại diện cho quyền đối với tài sản ngoài chuỗi do bên lưu ký nắm giữ, chủ yếu đóng vai trò như chứng chỉ số, sổ cái ngoài chuỗi vẫn là ghi chép chính thức.
Cấp độ hỗn hợp, TPI tổng hợp cao hơn 2,5 điểm và thấp hơn 3,5 điểm. Một phần các giai đoạn vòng đời được hoàn thành trên chuỗi, chẳng hạn như chuyển nhượng và tích lũy lợi nhuận, nhưng các chức năng quan trọng như lưu ký, rút tiền vẫn diễn ra ngoài chuỗi.
Cấp độ gốc, TPI tổng hợp là 3,5 điểm trở lên. Tài sản gốc trên chuỗi, phát hành, rút tiền, lưu ký và khả năng kết hợp chủ yếu được quản lý bởi hợp đồng thông minh, ít phụ thuộc vào các khía cạnh ngoài chuỗi.
Cấp độ chỉ là phân loại tóm tắt, không thể thay thế cho các điểm số cơ bản. Hai tài sản có thể được phân loại vào cùng một cấp độ vì những lý do hoàn toàn khác nhau. TPI cũng chỉ được sử dụng để đánh giá độ trưởng thành về mặt công nghệ và cấu trúc, không đại diện cho đánh giá về giá trị đầu tư, định giá hoặc triển vọng hiệu suất của tài sản.
Quy mô stablecoin giảm, che giấu sự tăng trưởng của tài sản không phải stablecoin
Từ ngày 25 tháng 3 năm 2026 đến ngày 30 tháng 6, chuỗi thị trường RWA.xyz đã giảm từ 334,5 tỷ đô la xuống 331,8 tỷ đô la, giảm khoảng 0,8%.
Stablecoin giảm từ 302,4 tỷ đô la xuống 295,5 tỷ đô la, giảm khoảng 7 tỷ đô la, với tỷ lệ giảm khoảng 2,3%; tài sản không phải stablecoin tăng từ khoảng 32 tỷ đô la lên 36,3 tỷ đô la, tăng khoảng 4,3 tỷ đô la, với tỷ lệ tăng khoảng 13,3%.
So sánh này đo lường sự thay đổi quy mô giữa điểm quan sát vào cuối tháng 3 và cuối nửa năm, không phải là lợi suất tự nhiên theo quý, dòng vốn của nhà đầu tư hoặc hiệu suất đầu tư.
Chỉ số thị trường và danh mục sản phẩm sử dụng các phạm vi thống kê khác nhau. Chỉ số thị trường giữ nguyên các chỉ số ban đầu của RWA.xyz; danh mục sản phẩm độc lập của Pantera ghi lại giá trị tài sản mà mỗi sản phẩm đại diện dựa trên dữ liệu có sẵn.
Trong danh mục sản phẩm độc lập, giá trị đại diện của tài sản được quan sát vào cuối nửa năm là 320,8 tỷ đô la, trong đó tài sản không phải stablecoin là 30,5 tỷ đô la. Đây là tổng số có thể quan sát được của các sản phẩm được theo dõi, không phải là chỉ số toàn thị trường. Các sản phẩm thiếu giá trị ước tính vào cuối kỳ không được tính vào tổng số này.
Do đó, sự thiếu hụt giá trị ước tính dẫn đến tổng số có thể quan sát trong danh mục nhỏ hơn, không thể chứng minh sự giảm sút của thị trường; sự tăng trưởng của mẫu so sánh cũng không nên được mở rộng ra ngoài các sản phẩm trong mẫu.
28 sản phẩm được ra mắt trong quý hai, tổng số sản phẩm ra mắt trong năm lên tới 45 sản phẩm
Từ tháng 4 đến tháng 6, đã có 28 sản phẩm được ra mắt, nâng tổng số sản phẩm ra mắt trong năm 2026 từ 17 sản phẩm vào cuối quý đầu tiên lên 45 sản phẩm vào ngày 30 tháng 6.
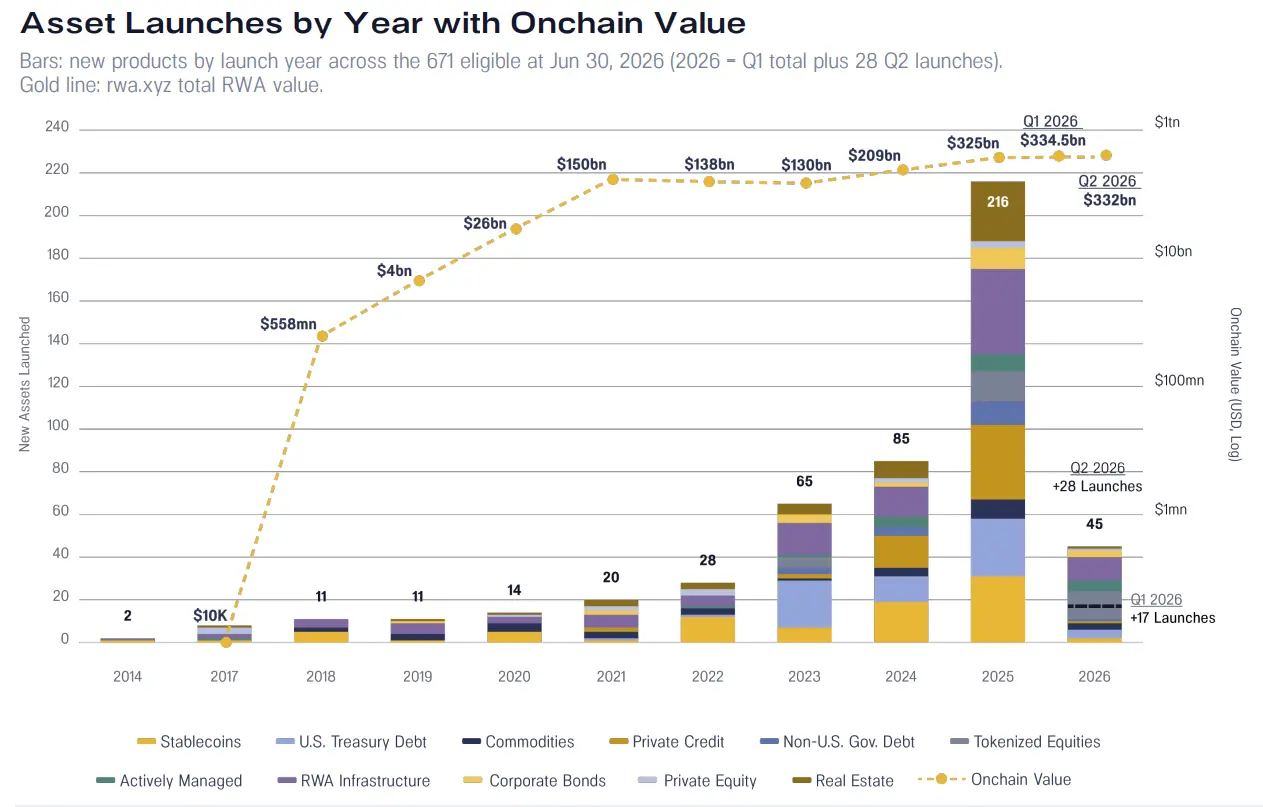
Hình: Số lượng sản phẩm token hóa mới được thống kê theo năm ra mắt, cũng như tổng giá trị tài sản trên chuỗi. Trong nửa đầu năm 2026, có tổng cộng 45 sản phẩm được ra mắt, trong đó quý hai có 28 sản phẩm mới; đường màu vàng là tổng giá trị tài sản của RWA.xyz, bao gồm cả stablecoin.
Lĩnh vực tín dụng cũng cho thấy dự trữ sản phẩm đang mở rộng. BAGEY đã đưa trái phiếu doanh nghiệp ngắn hạn lên Ethereum và Solana; STAC của Securitize đã mở rộng việc token hóa chứng khoán thế chấp cho vay AAA lên Solana; JAAA của Centrifuge tiếp tục triển khai trên Solana và Base.
Centrifuge cũng đã token hóa HYB của NYLIM, thêm một chiến lược lợi nhuận trưởng thành sử dụng thanh toán bằng stablecoin.
Các dự án sớm hơn cũng đang tiến triển. Giữa hai lần chụp ảnh, có 13 dự án đã chuyển từ giai đoạn thử nghiệm hoặc đã công bố sang chính thức ra mắt. Dự trữ dự án cũng đang mở rộng: đã thêm 9 dự án mới, trong đó 6 dự án rõ ràng đã vào trong thời gian này, còn 3 dự án thiếu ghi chép ngày tháng cụ thể.
Những dữ liệu này phù hợp hơn để hiểu là sự thay đổi giai đoạn giữa hai lần chụp ảnh, chứ không phải là tỷ lệ chuyển đổi vào cuối quý.
Trong quý ba, Ondo đã mở rộng việc token hóa từ chứng khoán đơn lẻ sang chiến lược danh mục đầu tư hoàn chỉnh. Ondo Intelligent Portfolios ra mắt vào ngày 24 tháng 9, sẽ đóng gói các danh mục đầu tư được chọn thành một token có thể chuyển nhượng từ điểm này sang điểm khác, nhắm đến các nhà đầu tư đủ điều kiện ngoài nước Mỹ.
Trong số đó, Ondo High Income Powered by BlackRock, Ondo Diversified Growth Powered by BlackRock và Ondo High Growth Powered by BlackRock, sử dụng chiến lược danh mục do BlackRock thiết lập cho Ondo.
Việc tái cân bằng được thực hiện ở cấp độ hợp đồng thông minh, thành phần danh mục, trọng số và mỗi lần tái cân bằng đều có thể được xem trên chuỗi. Ondo cho biết, họ dự định dần dần tăng thêm nhiều danh mục hơn.
Quy mô stablecoin thu hẹp còn 295,5 tỷ đô la, chiếm 89,1% tổng giá trị thị trường
Trong chuỗi thị trường RWA.xyz, quy mô stablecoin vào cuối nửa năm là 295,5 tỷ đô la, giảm 2,3% so với giá trị quan sát vào cuối tháng 3; tỷ lệ của nó trong tổng giá trị thị trường giảm từ 90,4% xuống 89,1%.
Mặc dù tỷ lệ tài sản không phải stablecoin đã tăng lên, stablecoin vẫn chiếm phần lớn với lợi thế rõ rệt.
Giá trị stablecoin giảm khoảng 7 tỷ đô la, vượt quá mức tăng 4,3 tỷ đô la của tài sản không phải stablecoin. Sự giảm tổng thể do đó che giấu sự tăng trưởng bên ngoài stablecoin, không có nghĩa là tất cả các loại tài sản token hóa đều đang thu hẹp.
Trong chuỗi chỉ số thị trường, trái phiếu chính phủ đã đóng góp khoảng 3 tỷ đô la cho sự tăng trưởng, cổ phiếu token hóa khoảng 1,1 tỷ đô la, tín dụng doanh nghiệp khoảng 1,1 tỷ đô la; sự giảm ở các lĩnh vực khác đã bù đắp một phần mức tăng.
Các phân loại chỉ số này không thể được trộn lẫn với các phân loại trong danh mục sản phẩm của Pantera. Trong danh mục sản phẩm, giá trị quan sát vào cuối nửa năm bao gồm trái phiếu chính phủ Mỹ 15,4 tỷ đô la, tín dụng tư nhân 5,1 tỷ đô la, hàng hóa 4,5 tỷ đô la, chiến lược chủ động 1,5 tỷ đô la, nợ chính phủ không phải Mỹ 1,2 tỷ đô la, vốn cổ phần tư nhân 1,1 tỷ đô la, cổ phiếu token hóa 1 tỷ đô la, trái phiếu doanh nghiệp 600 triệu đô la và bất động sản 300 triệu đô la.
Do dữ liệu vào cuối kỳ không đầy đủ, một số chỉ là tổng số có thể quan sát được của một phần sản phẩm. Trong toàn bộ danh mục, có 192 sản phẩm thiếu giá trị ước tính có sẵn vào cuối nửa năm. Những sản phẩm này trong các quan sát tháng 7 và tháng 8 có tổng giá trị 7,7 tỷ đô la, nhưng các giá trị muộn hơn không được tính vào tổng số vào cuối kỳ.
Sự thiếu hụt này phản ánh khả năng có được giá trị ước tính và sự bất thường của nguồn dữ liệu, không nên được hiểu là sản phẩm biến mất, nhà đầu tư rút vốn hoặc giá trị của toàn bộ loại hình sụp đổ.
Trong tổng số có thể quan sát được của tài sản không phải stablecoin 30,5 tỷ đô la, Securitize chiếm 13,0%, Ondo chiếm 10,8%, Circle chiếm 10,2%, Tether chiếm 8,0%; Spiko với tỷ lệ 6,0% đã vào top năm.
Trong 515 tài sản, 501 tài sản có điểm TPI không thay đổi
Điểm TPI của mỗi loại là điểm trung bình của các sản phẩm được đưa vào trong mỗi lần chụp ảnh. Nó có thể thay đổi do các sản phẩm hiện có thay đổi cách phát hành, chuyển nhượng, thanh toán hoặc tiếp cận DeFi, hoặc có thể thay đổi do sự ra mắt của sản phẩm mới, thêm hoặc loại bỏ sản phẩm, phân loại lại, điều chỉnh điểm số, v.v.
Trong số 515 sản phẩm được chấm điểm trong hai lần chụp nhanh, 501 sản phẩm có điểm tổng hợp không thay đổi.
Theo kiểm tra, tổng số tài sản được theo dõi vào cuối nửa đầu năm là 671, trong đó 598 sản phẩm đã được chấm điểm, 73 sản phẩm chưa được chấm điểm, điểm TPI tổng hợp trung bình là 2.04. Sự thay đổi về điểm trung bình của các loại cần được phân biệt với việc cải thiện cách thức vận hành của các sản phẩm hiện có.
Sự thay đổi trong mô hình vận hành chủ yếu tập trung vào phân phối, khả năng chuyển nhượng, thanh toán và khả năng kết hợp, chứ không phải là việc hủy bỏ rộng rãi yêu cầu đủ điều kiện cho nhà đầu tư. Các sản phẩm mới hơn cho thấy rằng yêu cầu tuân thủ có thể được giữ lại trong giai đoạn phát hành, đồng thời làm cho token dễ dàng giao dịch hơn, chuyển giao giữa các mạng hoặc sử dụng cho DeFi.
Tăng trưởng TVL DeFi bản thân nó sẽ không nâng cao TPI, chỉ có sự thay đổi trong mô hình vận hành sản phẩm mới có thể. Nửa đầu năm thể hiện sự cải thiện ở một số khía cạnh, chứ không phải là sự chuyển hướng chung của toàn bộ loại hình sang việc tự thực hiện phát hành và hoàn lại.
Các sản phẩm dạng gói vẫn chiếm đa số: 506 sản phẩm dạng gói, 72 sản phẩm dạng hỗn hợp, 20 sản phẩm dạng gốc, cùng với 73 hồ sơ chưa được chấm điểm. Điểm TPI của các loại phản ánh cấu trúc của các sản phẩm đã được chấm điểm, chứ không phải là độ trưởng thành của thị trường được tính theo giá trị tài sản.
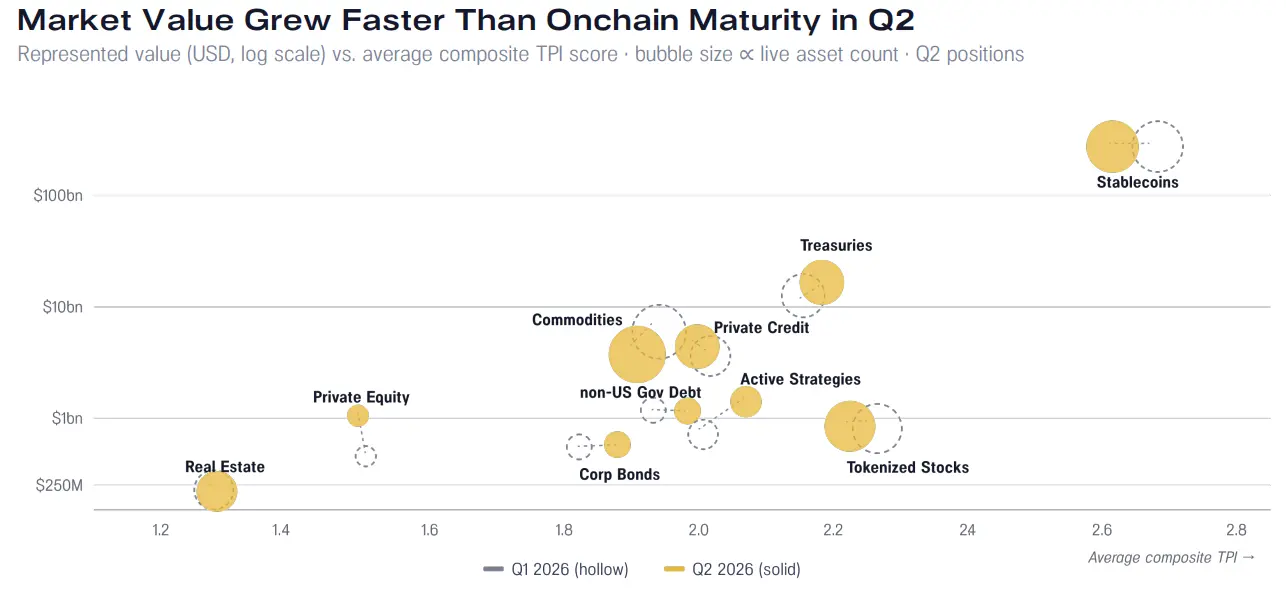
Hình: Giá trị thị trường của các loại tài sản và điểm TPI tổng hợp trung bình. Bóng khí rỗng đại diện cho quý đầu tiên, bóng khí đặc đại diện cho quý thứ hai, kích thước bóng khí tỷ lệ thuận với số lượng tài sản đã ra mắt. TPI đo lường độ trưởng thành về công nghệ và vận hành của việc token hóa, không đại diện cho giá trị đầu tư.
Từ chứng khoán đơn lẻ đến danh mục đầu tư trên chuỗi
Việc token hóa bắt đầu từ chứng khoán đơn lẻ, mở rộng sang các sản phẩm kết hợp nhiều tài sản theo chiến lược đầu tư rõ ràng.
Trong Ondo Intelligent Portfolios, mỗi token đại diện cho một khoản đầu tư vào danh mục cổ phiếu và ETF token hóa được chọn lọc, việc phân bổ tài sản và tái cân bằng định kỳ được thực hiện bởi hợp đồng thông minh.
Đối với nhà đầu tư, sự thay đổi thực tế là việc quản lý vị thế và quyết định tái cân bằng cần tự thực hiện đã giảm bớt. Đối với hệ sinh thái trên chuỗi, ý nghĩa nằm ở chỗ danh mục đầu tư hoàn chỉnh trở thành một token có thể chuyển nhượng, trong tương lai có thể kết nối với thị trường cho vay, hệ thống tài sản thế chấp và các sản phẩm đầu tư khác.
Khả năng lập trình của sản phẩm do đó không còn bị giới hạn trong việc chuyển nhượng tài sản đơn lẻ, mà còn có thể bao gồm cấu hình danh mục, điều chỉnh trọng số và sử dụng sau này.
TVL DeFi của tín dụng cá nhân đạt 44.7% giá trị tài sản mẫu so sánh
Tỷ lệ sử dụng DeFi sẽ theo dõi tổng giá trị khóa DeFi, so sánh với giá trị tài sản mà cùng một nhóm sản phẩm đại diện.
Dựa trên phạm vi bao phủ tương ứng, tín dụng cá nhân đạt 44.7%, hàng hóa đạt 5.7%, cổ phiếu token hóa đạt 5.6%, chiến lược chủ động đạt 1.3%, trái phiếu doanh nghiệp và vốn cổ phần tư nhân đều được làm tròn thành 0%.
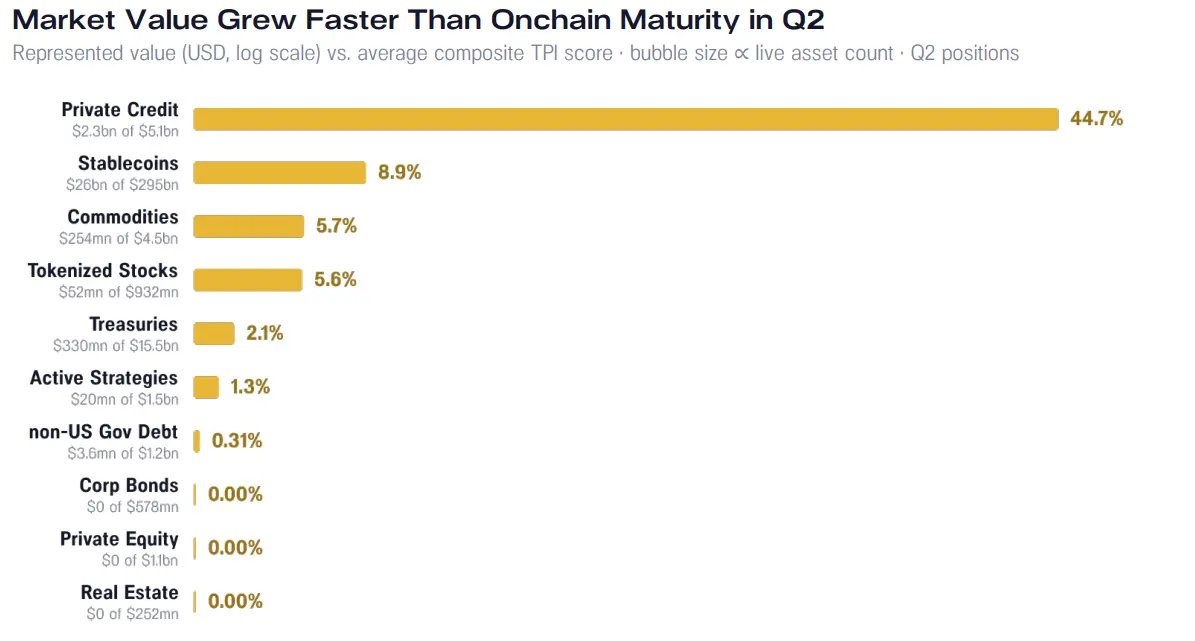
Hình: Tỷ lệ sử dụng DeFi của các loại tài sản, được tính toán dựa trên tỷ lệ giữa TVL DeFi và giá trị tài sản của sản phẩm tương ứng. Sử dụng chụp nhanh TVL đầu quý ba và giá trị tài sản vào cuối nửa đầu năm, chỉ áp dụng cho mẫu sản phẩm có phạm vi thống kê nhất quán.
Việc đánh giá không đầy đủ sẽ hạn chế phạm vi so sánh, do đó, tỷ lệ này nên được hiểu trong phạm vi bao phủ của các sản phẩm tương tự.
Trường hợp Morpho cũng độc lập chỉ ra rằng, ngay cả khi giao dịch hàng hóa thứ cấp bị hạn chế, tín dụng token hóa vẫn có thể được sử dụng cho vay và thế chấp. Đây là một cách sử dụng thị trường khác với việc chuyển nhượng hàng hóa thường xuyên.
Một chiến lược cho vay có thể hoạt động trên chuỗi, nhưng vẫn khó được các tổ chức sử dụng. Số dư công khai sẽ phơi bày vị thế, tài sản có thể cần phải di chuyển giữa các địa điểm khác nhau, phần mềm cũng cần có khả năng phát hiện và giao dịch những tài sản này.
Phát hành một token không đảm bảo rằng nó sẽ được giao dịch, có một cộng đồng người nắm giữ rộng rãi, hoặc tìm thấy ứng dụng trong cho vay và thanh toán.
Phần ba: Các tổ chức và Agent làm thế nào để sử dụng tài sản token hóa?
Agent trở thành người tham gia thị trường
Khi phần mềm có thể phát hiện và giao dịch quyền tài sản đại diện cho token, các tổ chức có thể sử dụng chúng mà không phơi bày vị thế nhạy cảm, cơ sở hạ tầng thị trường trưởng thành có thể nhận diện và hỗ trợ việc chuyển giao của chúng giữa các địa điểm giao dịch, thì một sự chuyển biến sâu sắc hơn bắt đầu xảy ra.
Virtuals thông báo rằng, Agent AI của họ có thể truy cập hơn 430 loại cổ phiếu token hóa Ondo thông qua Treasures trên Ethereum và Solana, nhưng phải tuân thủ các hạn chế về quyền tài phán.
Thông báo này chứng minh khả năng truy cập, nhưng không cho biết có bao nhiêu Agent đã đầu tư tiền, hoặc hoàn thành bao nhiêu giao dịch. Tín hiệu quan trọng hơn nằm ở cấu trúc: Tài sản tài chính đang mở ra cho phần mềm dưới dạng có thể đọc được bởi máy móc, phần mềm có thể phát hiện những tài sản này và thực hiện giao dịch.
Lớp thanh toán cũng đang đồng bộ với lớp tài sản. Theo dữ liệu của Circle, giao thức thanh toán internet x402 đã xử lý 24.2 triệu USD giao dịch trong 30 ngày tính đến ngày 29 tháng 4 năm 2026, trong đó 99.8% số tiền được thanh toán bằng USDC.
Pay.sh cung cấp một ví dụ khác: phần mềm có thể sử dụng stablecoin, thanh toán cho mỗi yêu cầu truy cập API.
Sau khi kết thúc nửa đầu năm, Franklin Templeton đã đưa ra một quan điểm tổ chức rộng rãi hơn vào ngày 21 tháng 7, cho rằng các hệ thống tự chủ sẽ cần thanh toán có thể lập trình, danh tính có thể xác minh, thực hiện hợp đồng, khả năng kiểm toán và tài sản kỹ thuật số.
Blockchain có thể hỗ trợ hợp đồng tự chủ, danh tính Agent có thể xác minh, hoạt động có thể kiểm toán, sức mạnh tính toán phi tập trung và truy cập dữ liệu, cũng như thanh toán nhanh chóng, do đó sẽ đóng vai trò quan trọng trong quá trình Agent AI phát huy tiềm năng giao dịch tiêu dùng.
Sandy Kaul, Phó Chủ tịch Điều hành của Franklin Templeton, Trưởng bộ phận Tài sản kỹ thuật số và Đổi mới
Token hóa có thể trở thành cơ sở hạ tầng cho các hoạt động thương mại do phần mềm dẫn dắt, cho phép vốn, quyền sở hữu, quyền hạn, tài sản thế chấp và thanh toán, cùng tồn tại trong cùng một môi trường có thể lập trình với hoạt động của Agent.
Thị trường tổ chức cần cơ sở hạ tầng bảo mật và chia sẻ
Việc áp dụng của các tổ chức cũng phụ thuộc vào việc cung cấp sự bảo mật thích hợp cho số dư, vị thế và giao dịch.
Vào cuối nửa đầu năm, Zama, Morpho và Steakhouse Financial đã ra mắt một Vault USDC bảo mật, đưa các khoản tiền gửi mã hóa vào chiến lược cho vay Morpho hiện có, đồng thời bảo vệ quyền riêng tư về số dư và vị thế cá nhân.
Chiến lược cho vay cơ bản sử dụng tài sản mã hóa làm tài sản thế chấp, do đó, đây là một trường hợp cơ sở hạ tầng bảo mật, chứ không phải là trường hợp cho vay hỗ trợ RWA. Nó cho thấy cách giữ bí mật vị thế cá nhân trong một hệ thống cho vay có thể kiểm toán.
Trong khi đó, DTCC thúc đẩy việc token hóa tiến gần hơn đến cơ sở hạ tầng thị trường hiện có. Lịch trình nửa đầu năm của họ bao gồm một nhóm công tác gồm hơn 50 công ty, chuẩn bị cho các giao dịch môi trường chính thức quy mô nhỏ và ra mắt các dịch vụ dự kiến, đồng thời xác định khả năng tương tác giữa các chuỗi là mục tiêu.
Cột mốc hoạt động chính thức đạt được vào ngày 15 tháng 7 là quan trọng vì phân phối đa chuỗi không chỉ là lựa chọn triển khai trên chuỗi nào. Khi tài sản di chuyển giữa các địa điểm giao dịch truyền thống và giao dịch trên chuỗi, quyền sở hữu, lưu ký, thanh toán, tính thanh khoản và hành động công ty phải được đồng bộ.
Thị trường sức mạnh tính toán hướng tới nền kinh tế máy móc
Một khi phần mềm có thể nắm giữ vốn và giao dịch quyền token hóa, phạm vi tài sản có thể bao phủ sẽ vượt ra ngoài chứng khoán tài chính.
Sức mạnh tính toán là một ví dụ sớm, vì nó vừa là tài nguyên thực tế khan hiếm, vừa là yếu tố sản xuất mà phần mềm có thể tiêu thụ trực tiếp.
Sau khi kết thúc quý, Datavault AI đã thông báo kế hoạch phát hành token, đại diện cho quyền truy cập và sử dụng mạng tính toán biên dự kiến. Thông báo này không chứng minh rằng thị trường đã hoạt động, nhưng cho thấy một hướng đi khả thi: phần mềm mua, phân phối và thanh toán cho các tài nguyên cần thiết của nó thông qua thị trường có thể lập trình.
Logic tương tự có thể mở rộng đến năng lượng, truy cập dữ liệu và các tài nguyên có thể đo lường khác. Trước khi quyền sử dụng token hóa có thể tương ứng với sức mạnh tính toán thực tế và tiêu thụ có thể đo lường, thị trường sức mạnh tính toán vẫn là một lĩnh vực tiên phong đáng để theo dõi.
Quỹ token hóa tiếp cận mạng lưới phân phối truyền thống
Công ty con của Ondo, Oasis Pro Markets, là một nhà môi giới và nhà phân phối sản phẩm đầu tư token hóa được đăng ký tại Mỹ, hiện đã tham gia vào Fund/SERV của DTCC, trở thành nền tảng token hóa đầu tiên kết nối với mạng lưới này.
Mạng lưới này xử lý hơn 85% hoạt động giao dịch quỹ tương hỗ tại Mỹ. Sau khi gia nhập Fund/SERV, Oasis Pro Markets đã kết nối với cơ sở hạ tầng hoạt động cốt lõi của ngành quỹ tại Mỹ, mở rộng quy mô cho quỹ token hóa và đưa chúng vào ứng dụng chính thống, lấp đầy một mắt xích quan trọng.
Nó không cần phải thiết lập kết nối tùy chỉnh cho từng quỹ, mà có thể thực hiện giao dịch thông qua một giao diện tiêu chuẩn hóa với các công ty quỹ, nền tảng quản lý tài sản và nhà cung cấp dịch vụ, đồng thời đạt được khả năng tương tác trong các khía cạnh như dữ liệu cấp tài khoản, xác nhận giao dịch, đối chiếu, phân phối quỹ, báo cáo thuế và báo cáo quy định.
Điều này đã mở đường cho quỹ token hóa Ondo tiếp cận các nhà phân phối quỹ truyền thống đã kết nối với mạng lưới này, đồng thời thúc đẩy chiến lược mà DTCC đã đề xuất nhằm hỗ trợ tài sản token hóa và thúc đẩy khả năng tương tác giữa hệ sinh thái tài chính truyền thống và kỹ thuật số.
Nhà đầu tư quan tâm đến nhu cầu thực tế, tính thanh khoản và cơ sở hạ tầng có sẵn
Tại hội thảo trực tuyến về token hóa do Pantera tổ chức vào tháng 6, những câu hỏi mà người tham gia thường xuyên đặt ra bao gồm: Tài sản nào có nhu cầu thực tế, sản phẩm có giấy phép làm thế nào để tiếp cận người mua, và tính thanh khoản cùng cơ sở hạ tầng thực tế sẽ đến từ đâu.
Những câu hỏi này phản ánh những khoảng cách thực tế mà token hóa vẫn cần giải quyết. Phát hành một token không đảm bảo rằng nó sẽ được giao dịch, có một cộng đồng người nắm giữ rộng rãi, hoặc tìm thấy ứng dụng trong cho vay và thanh toán. Bảo mật, cơ sở hạ tầng chia sẻ và truy cập có thể lập trình chỉ có ý nghĩa khi chúng giúp thu hẹp những khoảng cách này.
Đánh giá quyền truy cập tài sản của Agent nên xem xét các giao dịch và việc sử dụng lặp lại có sự hỗ trợ của vốn thực tế, chứ không phải số lượng Agent đủ điều kiện.
Tài chính bảo mật cần dòng tiền gửi và tín dụng liên tục. Công việc của DTCC cần thực hiện việc chuyển giao tài sản trong môi trường chính thức, cũng như khả năng tương tác giữa các địa điểm. Token sức mạnh tính toán cần được liên kết với công suất thực tế, chứ không chỉ dựa vào thông báo để thúc đẩy phát hành.
Nếu những hệ thống này có thể mang lại hoạt động kinh tế liên tục và lặp lại, blockchain có thể trở thành lớp điều phối giữa các tổ chức và phần mềm tự chủ. Nếu không, token hóa vẫn chủ yếu là một hình thức phân phối mới, trong khi cách thức vận hành của thị trường cơ bản gần như không thay đổi.
Cơ hội giai đoạn tiếp theo cho các tổ chức
Token hóa có thể mở rộng kênh tham gia tài chính theo nhiều cách: thị trường trên chuỗi năng động cung cấp cơ hội giá, nền tảng phân phối sản phẩm token hóa cho người dùng cá nhân, và thị trường cho vay cung cấp tài chính cho tài sản thế chấp token hóa. Những ứng dụng này cũng đặt ra yêu cầu khác nhau cho các tổ chức tham gia xây dựng.
Các sản phẩm sinh lời cần có khả năng hoàn lại đáng tin cậy và dịch vụ hiệu quả; tài sản giao dịch cần có điều kiện giao dịch cạnh tranh và hỗ trợ từ các nhà tạo lập thị trường; tài sản thế chấp cần có định giá đáng tin cậy, tài chính và sắp xếp thanh toán.
Bảo mật và khả năng tương tác có thể giúp các tổ chức cung cấp những dịch vụ này giữa các địa điểm, trong khi truy cập có thể lập trình cho phép đối tượng dịch vụ mở rộng từ con người sang phần mềm.
Giai đoạn tiếp theo của token hóa sẽ được thực hiện thông qua việc kết nối sản phẩm với những ứng dụng thực tế này. Cơ hội cho các ngân hàng, công ty quản lý tài sản và nền tảng quản lý tài sản nằm ở việc kết hợp khả năng phân phối và tính có thể lập trình của blockchain với cơ sở hạ tầng thị trường mà khách hàng đã quen thuộc và mong đợi.
 Cảnh báo rủi ro