Suy nghĩ về Hood Chain trong bối cảnh RWA
 Quan điểm cốt lõi

 Vòng tiếp theo của tài sản mới là gì, và sẽ được giao dịch ở đâu? Chia sẻ lần này bắt đầu từ nhu cầu phân phối của RWA, thảo luận về logic tăng trưởng của Hood Chain, sau đó quay lại với lưu lượng truy cập, ARPU và thu nhập từ tài sản của Robinhood.
Chia sẻ khách mời: HB,Trường học Tranh luận
CHƯƠNG 01 Tại sao nghiên cứu RWA
- Hai câu hỏi: Tài sản mới nào sẽ bùng nổ trong vòng tiếp theo? Tài sản mới giao dịch ở đâu? Trong hai ba tháng qua, chuỗi Robinhood đã nổi lên, dẫn dắt một làn sóng meme.
- Trích dẫn một câu từ vòng trước: meme bản thân là một hoạt động marketing của chuỗi mà nó thuộc về, nhân vật chính là chuỗi đứng sau. Khi đầu tư, điều quan trọng là nhìn vào chuỗi đứng sau meme.
- Thị trường cấp một đang hợp nhất, ranh giới giữa cấp một và cấp hai đang biến mất. Tiền và dự án đều tập trung vào những cái đầu, những vòng gọi vốn lên tới 2 tỷ, 3 tỷ đô la; một quỹ gần đây nghiên cứu đã dồn 40% tiền vào một dự án. Robinhood Ventures đã đến giai đoạn hai, biến hai mươi hoặc ba mươi dự án cấp một thành một chỉ số.
- RWA là sự chuyển đổi mô hình cơ bản của hệ thống tài chính, có thể là sự thay đổi lớn nhất trong ngành tài chính trong ba bốn mươi năm qua, nhưng sẽ chậm hơn nhiều so với AI. AI là công cụ sản xuất, trước tiên thâm nhập vào thị trường C rồi đến thị trường B; RWA là sự cải cách hệ thống tài chính------Bitcoin ra đời vào năm 2008 đến nay đã gần 20 năm, việc chuyển toàn bộ tài sản từ ngoài chuỗi lên chuỗi có thể mất 50 năm.
- Bản chất là cho phép thông tin tài chính tự do lưu thông như tin nhắn. Ví dụ, trong tương lai, hội nghị thường niên của trường sẽ gửi cổ phiếu cho học viên xuất sắc, có thể chuyển trực tiếp như gửi tin nhắn QQ.
CHƯƠNG 02 RWA là gì, giải quyết điều gì
2.1 Định nghĩa: cùng một logic với Q đồng
- Q đồng: 1 đô la đưa cho Tencent, mint ra Q đồng theo tỷ lệ 1:1. Stablecoin: 1 đô la đưa cho Circle / Tether, mint ra USDC / USDT. Cổ phiếu token hóa cũng tương tự: đưa cổ phiếu Apple cho bên phát hành (như Ondo, token có hình dạng AAPLon) hoặc Robinhood, mint ra token theo tỷ lệ 1:1.
- Người sở hữu không nhận được tài sản bản thân, mà là cam kết của bên phát hành (Q đồng không phải là sở hữu trong tay bạn, bản chất là cam kết của Tencent dành cho bạn).
2.2 Ba chức năng
Phân phối (điểm đau cốt lõi): Mỹ Latinh, châu Phi không thể nhận được đô la, USDT có thể chuyển đô la đến tay họ. Cổ phiếu cũng tương tự: người dùng ở Trung Quốc đại lục và châu Á, Phi Lat không thể mua cổ phiếu Mỹ, có thể mua qua chuỗi. Đây là kênh phân phối tài sản đô la đến toàn thế giới. Kết thúc là phát cổ phiếu trực tiếp trên chuỗi, giao dịch trực tiếp, bỏ qua Nasdaq, xóa bỏ hoàn toàn ranh giới giữa cấp một và cấp hai.
Giao dịch 7×24 giờ: Cơ sở hạ tầng tài chính ngoài chuỗi của Mỹ cũng đang được nâng cấp, điều này đang được giải quyết ngoài chuỗi.
Một sổ cái lớn, tổ hợp có thể lập trình: Ví dụ, thế chấp trí tuệ để vay Apple. Hiện tại, giữa Trung Quốc và Mỹ có sự ngăn cách về quy định và pháp lý, nhưng trên chuỗi có thể thực hiện.
2.3 Vấn đề của cổ phiếu RWA: Hai hệ thống thanh toán song song
- Trong hệ thống tài chính hiện nay, một giao dịch cổ phiếu trải qua bốn bước: nhận lệnh (như IBKR) → thực hiện → thanh toán → quyết toán, trên chuỗi cũng là bốn bước này. Token gốc (BTC, ETH, UNI, v.v.) từ nhận lệnh, khớp lệnh đến thanh toán đều hoàn thành trong chuỗi.
- Cổ phiếu token hóa hoàn thành thanh toán trên chuỗi, nhưng ngoài chuỗi vẫn phải thực hiện một lần giao hàng nữa, vì quyền lợi pháp lý, cổ tức đều ở ngoài chuỗi. Hai hệ thống song song, hiệu suất bị quyết định bởi vòng yếu nhất, vì vậy RWA không giải quyết được vấn đề hiệu suất.
- Tại sao stablecoin thành công nhất: không phải vì tiêu chuẩn hóa nhất, mà vì đô la không cần thanh toán lại ngoài chuỗi, tất cả thanh toán đều có thể hoàn thành trong chuỗi.
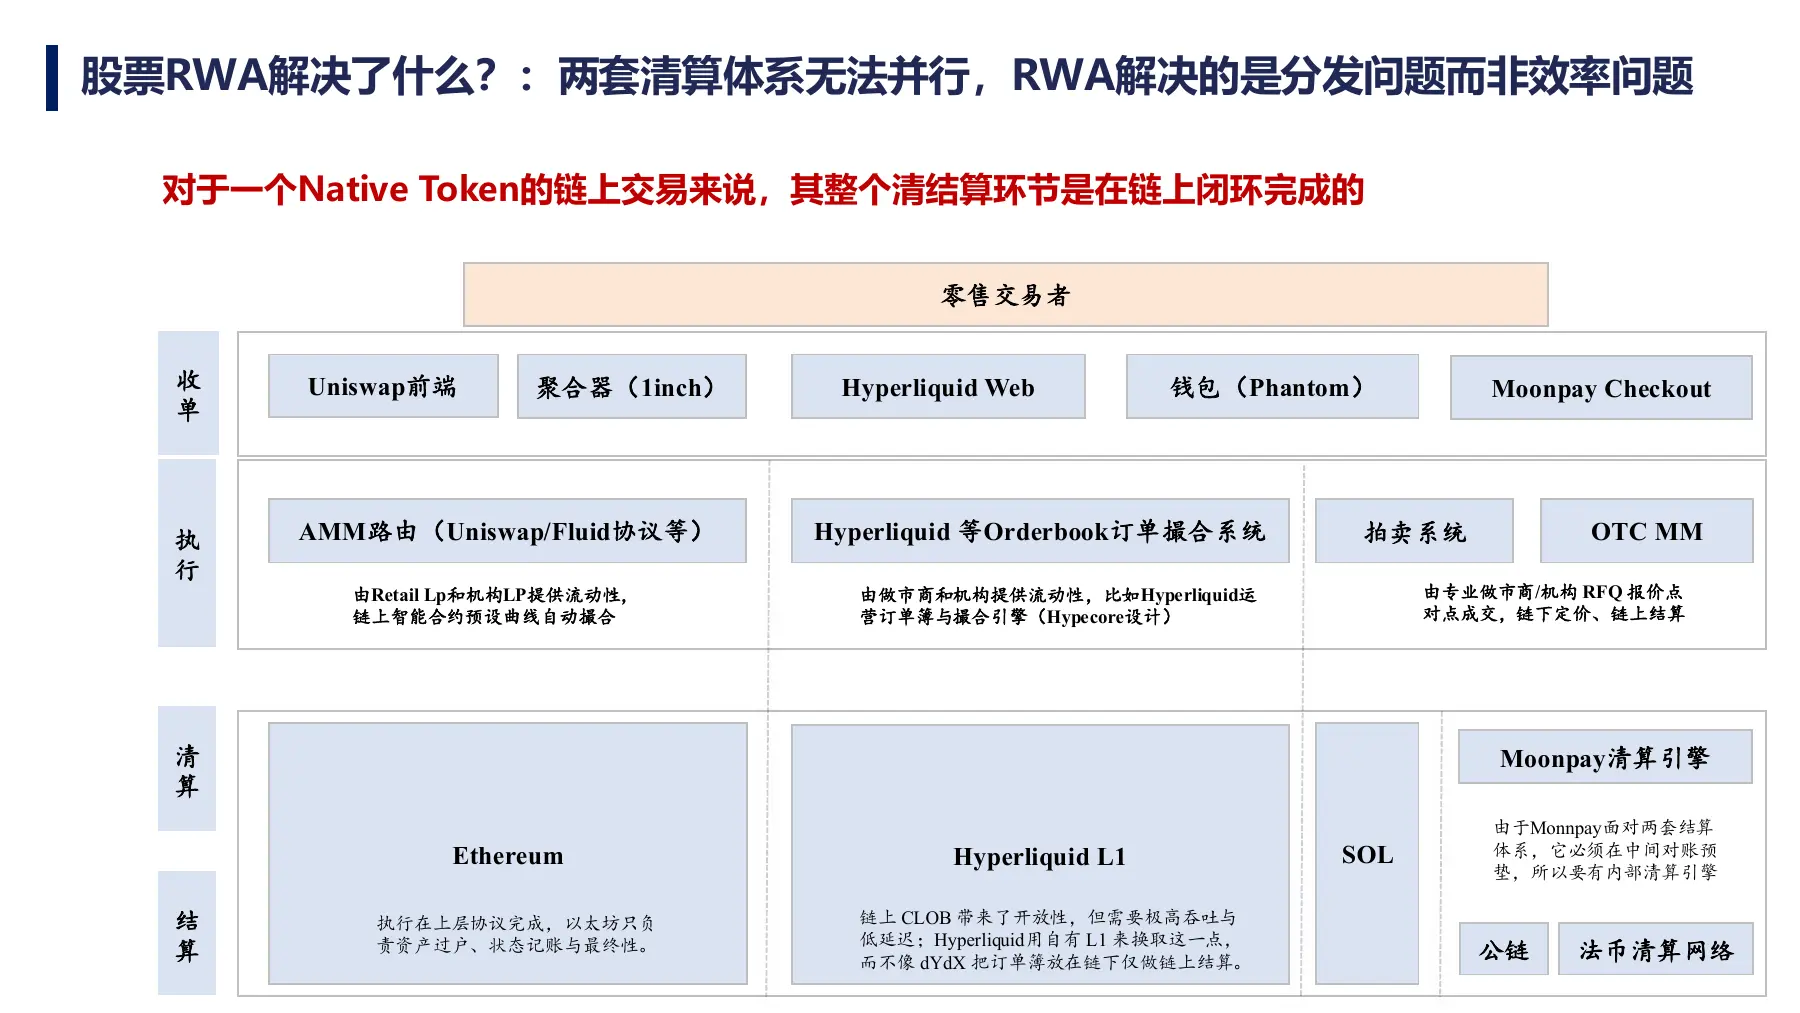 Giao dịch và thanh toán trên chuỗi của Token Gốc · Trang 3 của tài liệu gốc · Nhấn để phóng to
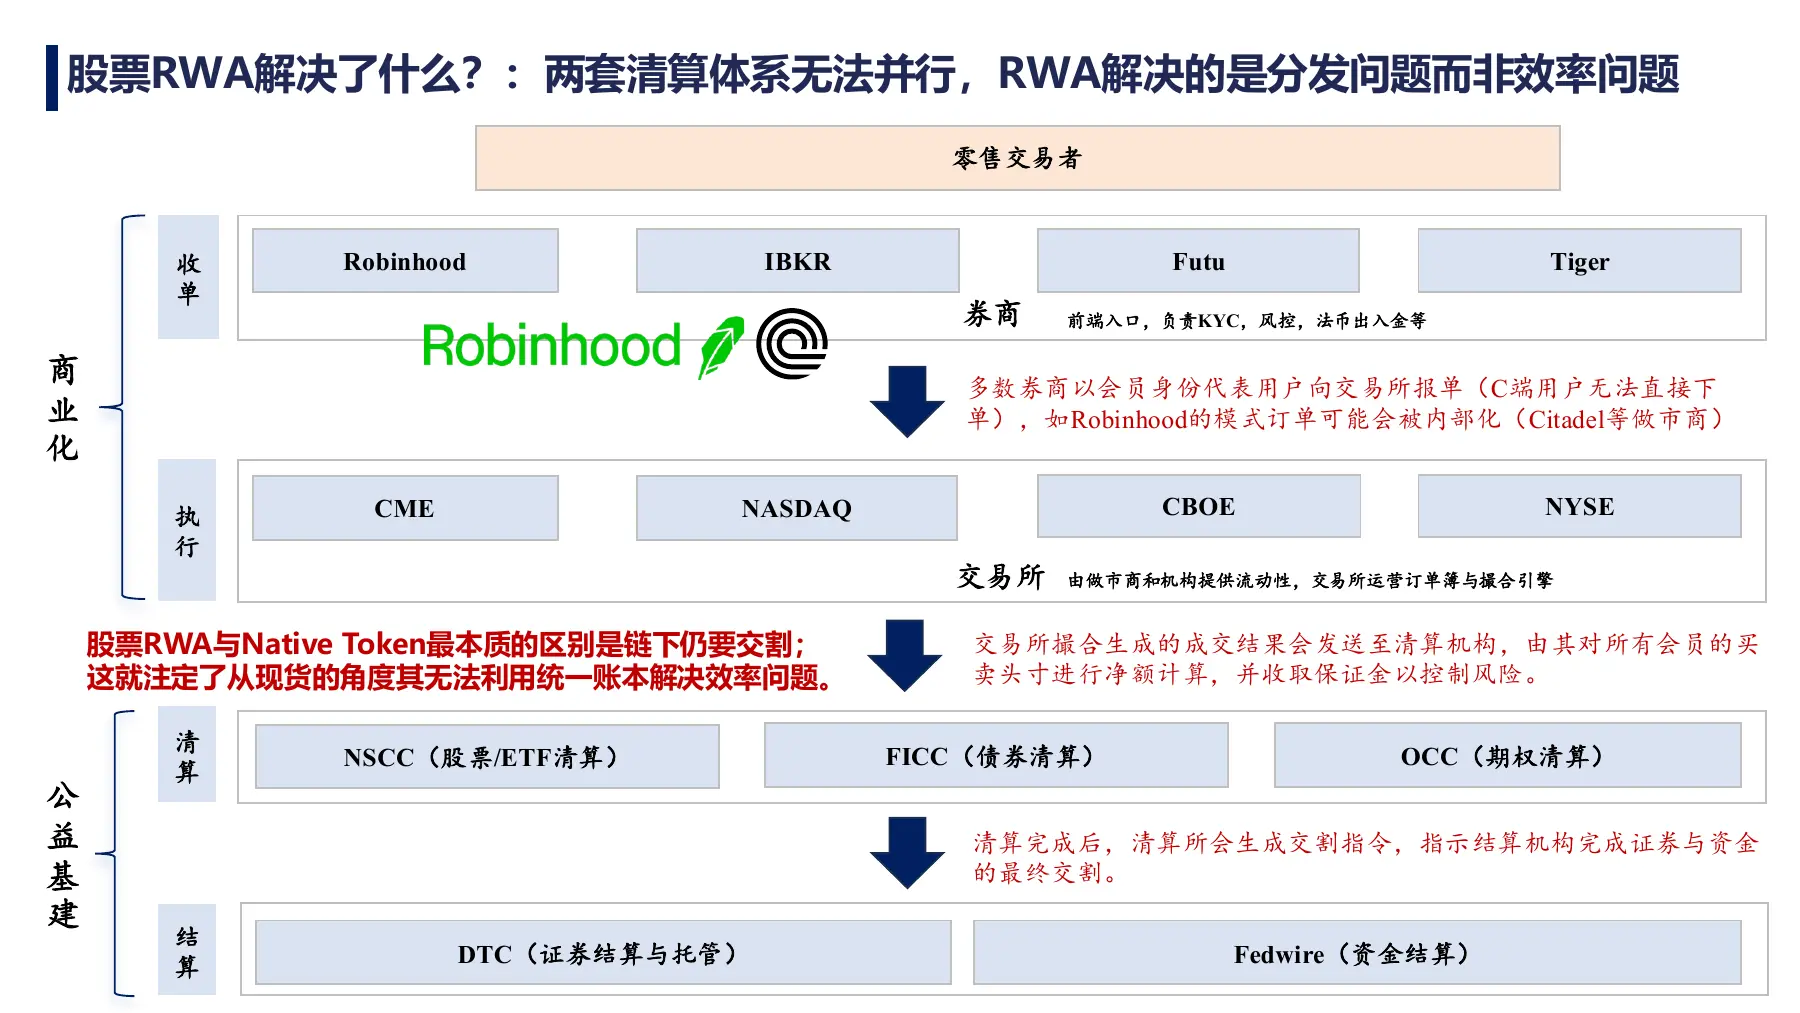 Giao hàng ngoài chuỗi của giao dịch cổ phiếu và sổ cái kép · Trang 4 của tài liệu gốc · Nhấn để phóng to
2.4 Tiến hóa: 1.0 / 2.0 / 3.0
| Giai đoạn | Thời gian trong tài liệu | Hình thức và đại diện | Đánh giá trong chia sẻ | |---------|-----------------|---------------------------------------------------------------|----------------------------------------| | RWA 1.0 | Bắt đầu từ năm 2023 | BlackRock, WisdomTree, UBS, Hashnote và các bên quản lý tài sản khác, thông qua SPV ngoài khơi phát hành trái phiếu chính phủ, ETF lên chuỗi. | Phục vụ bên cung cấp chứ không phải bên cầu, thiếu tư duy người dùng. | | RWA 2.0 | Đầu năm 2026, bắt đầu tăng trưởng vào khoảng tháng 3 | Hợp đồng vĩnh cửu Nasdaq 100, Nvidia, hàng hóa trên Hyperliquid; Binance, Bitget, OKX theo sau. | Vòng trước FTX đã làm hợp đồng cổ phiếu Mỹ, nhưng việc rút tiền đã kìm hãm nhu cầu; nhu cầu của vòng này đã được chứng minh. | | RWA 3.0 | Chia sẻ vào thời điểm đó | Binance kết nối với nhà môi giới trong ứng dụng ngoài chuỗi, trực tiếp bán cổ phiếu hiện tại, không còn làm bản đồ token nữa. | Hoạt động trên chuỗi có thể trở thành trở ngại; tiền điện tử không phải là lợi thế, mà là lợi thế ngoài khơi. |
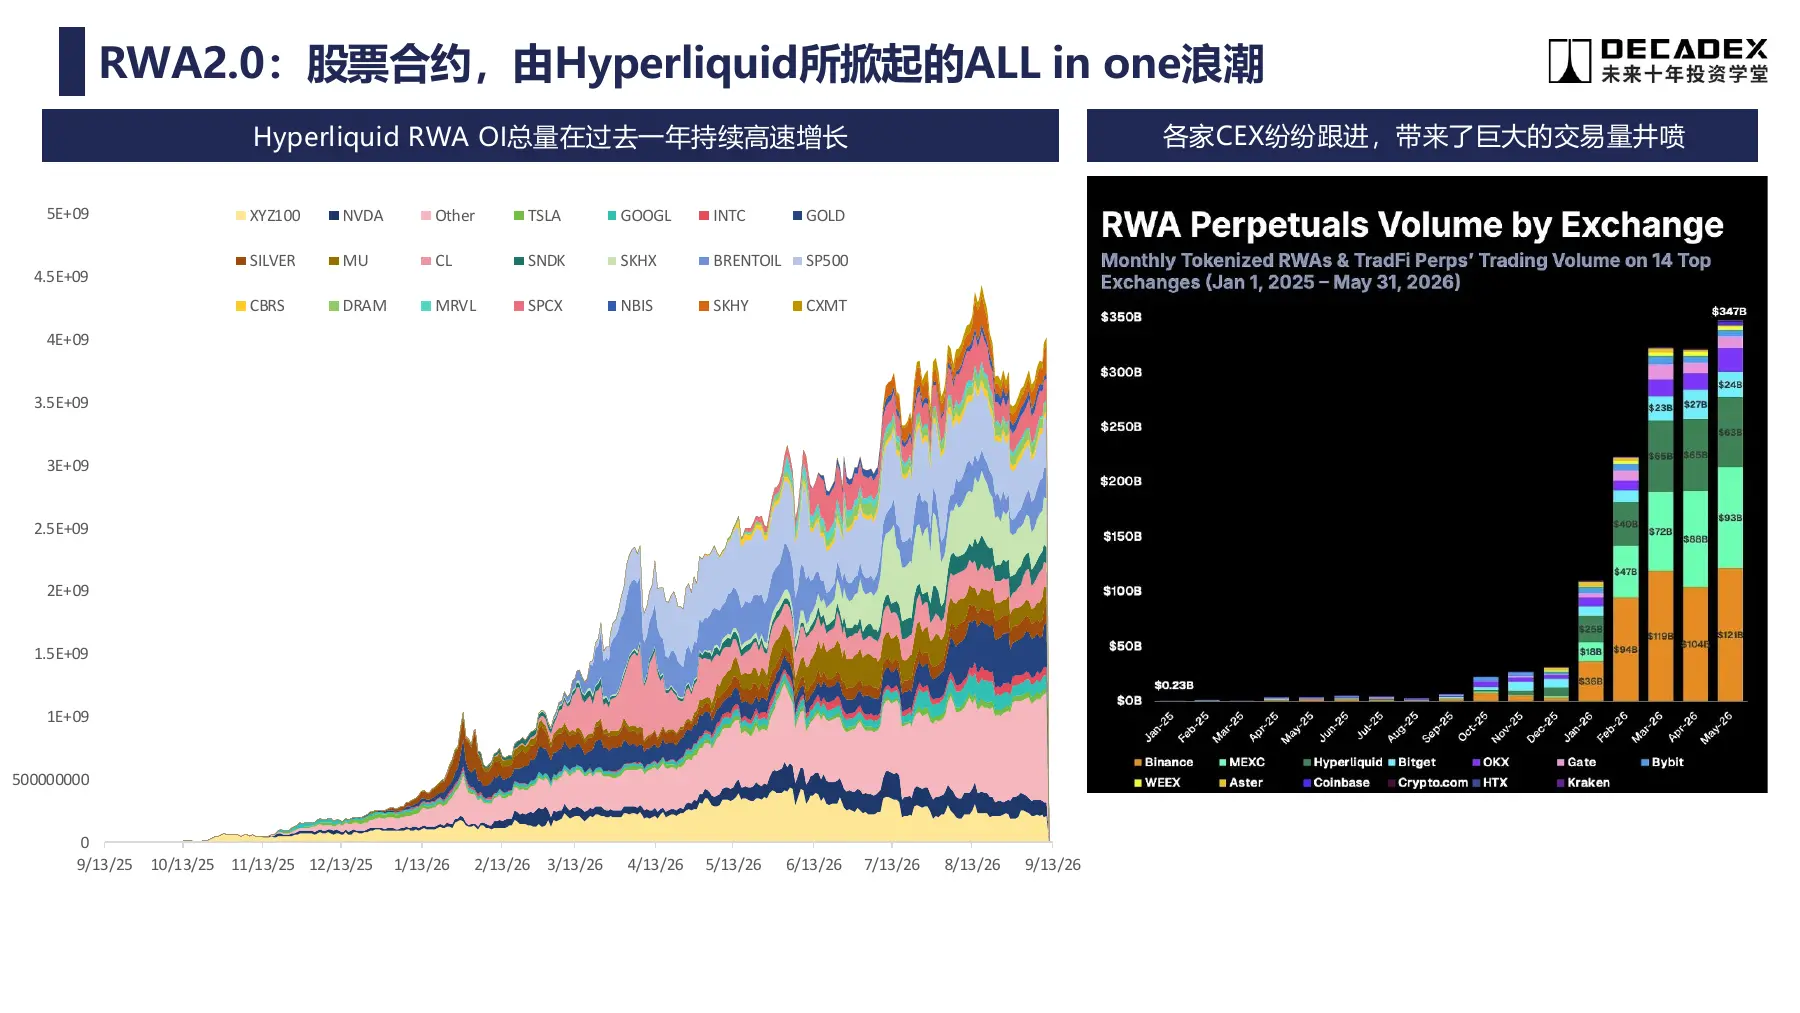 Hợp đồng vĩnh cửu cổ phiếu: Quan sát RWA 2.0 trong tài liệu · Trang 7 của tài liệu gốc · Nhấn để phóng to
2.5 Thời điểm: Có tiền trong thị trường, thiếu tài sản
- Thị trường Crypto native đang suy giảm: Tổng số vốn huy động của CryptoVC, tần suất niêm yết trên Coinbase, tổng giá trị thị trường của các đồng altcoin ngoài mười đồng lớn nhất (trong hai ngày qua có một đợt tăng mạnh, hình cần được cập nhật) đều đang giảm. Trên Twitter Crypto tiếng Trung đang phàn nàn không ai tiếp nhận altcoin.
- Tổng giá trị thị trường của stablecoin từ khi bắt đầu thị trường gấu (tháng 10 năm 2025) vẫn là một đường thẳng: tiền vẫn ở trong thị trường, nhưng không có tài sản để đầu tư. Sàn giao dịch đẩy RWA cũng mang theo sự lo lắng------sàn giao dịch kiếm tiền từ phí giao dịch, không phải từ việc tăng giá tài sản, vì vậy bất kỳ tài sản nào cũng có thể được đẩy.
- BTC và QQQ trong giai đoạn 2021--2025 có mối tương quan cao (BTC tương đương với QQQ có đòn bẩy), trong tháng 6--7 năm nay xuất hiện sự phân kỳ (QQQ tăng mạnh, BTC giảm mạnh), trong cùng thời gian RWA bùng nổ.
- Hai câu hỏi mở: ① RWA ra mắt đã hút tiền từ native, hay sự suy giảm của native đã làm tăng tốc RWA? ② Dài hạn có ý nghĩa gì đối với Crypto native? Tổng số vốn của native trong vòng này có tiếp tục thu hẹp, thậm chí không cao hơn vòng trước không?
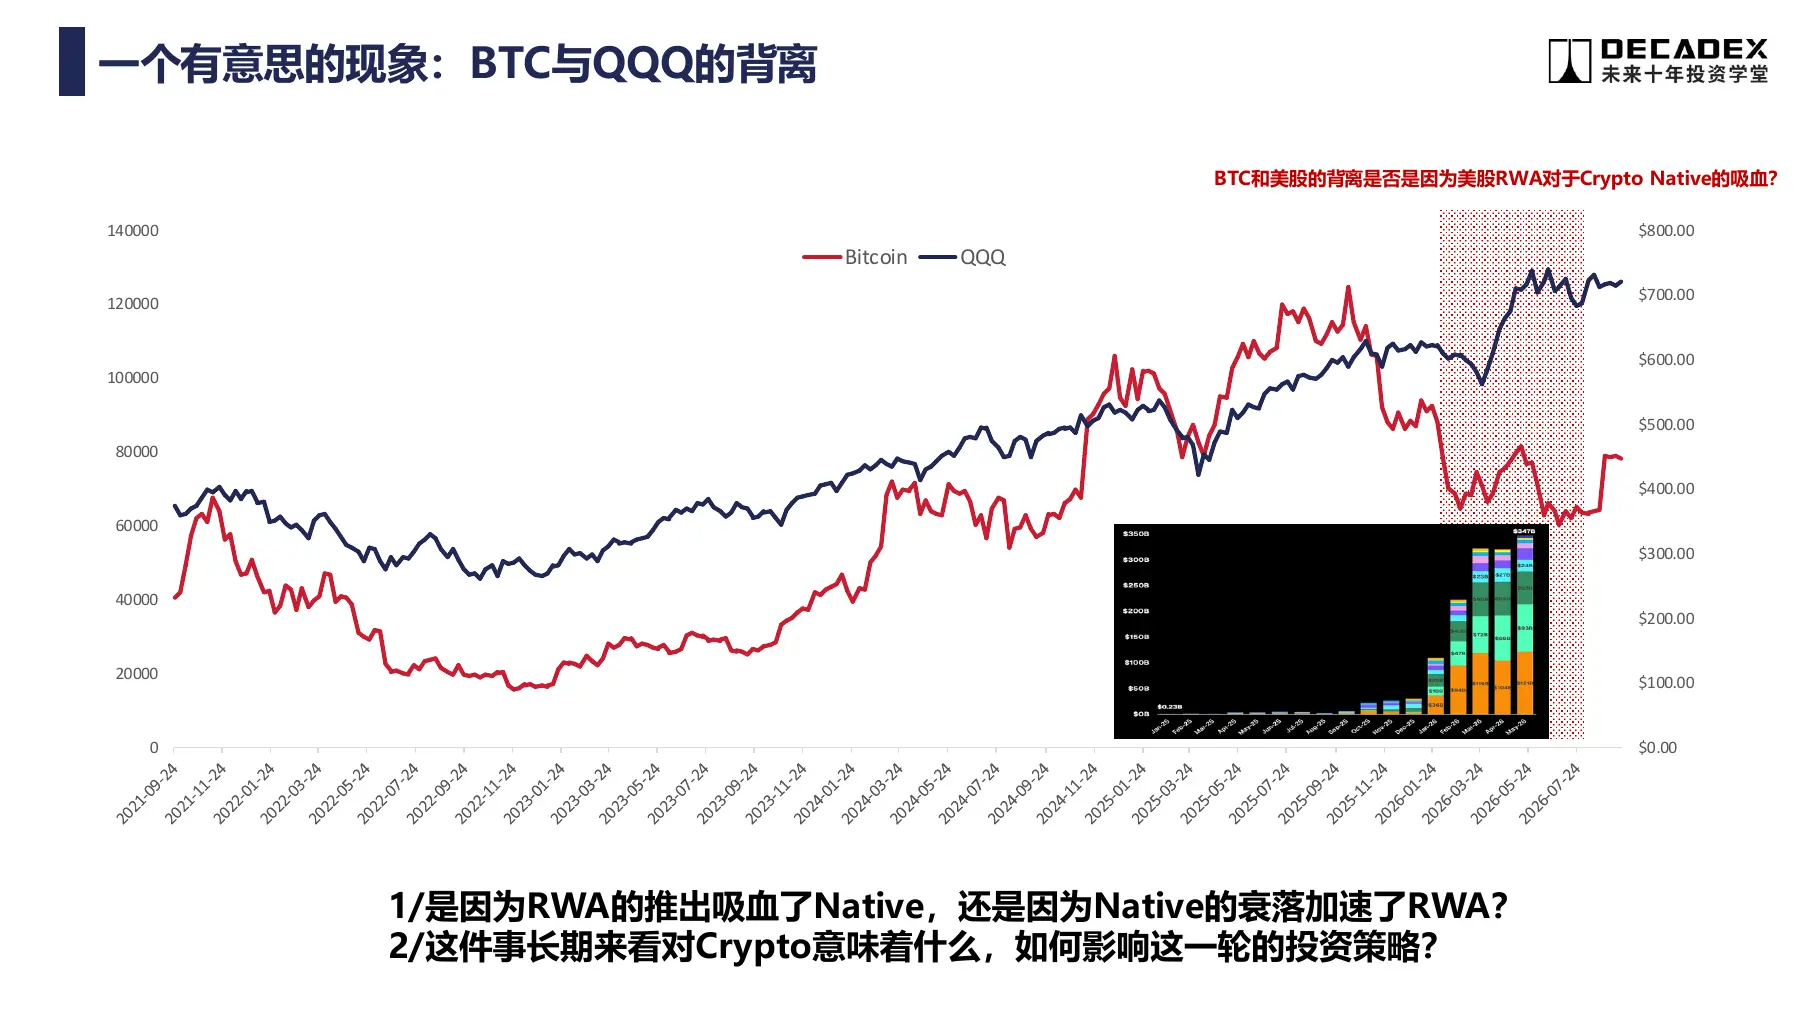 Sự phân kỳ giữa BTC và QQQ: Câu hỏi mở trong chia sẻ · Trang 9 của tài liệu gốc · Nhấn để phóng to
CHƯƠNG 03 Thảo luận tại chỗ
3.1 Nguyên nhân phân kỳ, liệu thị trường native có suy giảm
- Kacey: Sự phân kỳ bắt đầu từ sau ngày 1 tháng 10 năm ngoái, nguyên nhân chính là lãi suất cao vĩ mô (môi trường lãi suất khoảng 3.5%), tiền chỉ có b ст, chỉ có thể luân chuyển giữa cổ phiếu Mỹ và BTC. Cô không lạc quan về cổ phiếu hiện tại trên CEX, nhưng hợp đồng là lợi thế lớn của Crypto so với tài chính truyền thống: các tổ chức đều sử dụng hợp đồng 1x như hàng hóa, khối lượng giao dịch chênh lệch mà Jane Street thực hiện trên Binance có thể lớn hơn cả thị trường truyền thống. SEC đã cho phép huy động vốn dưới 500.000 đô la trực tiếp phát hành bằng cổ phiếu trên chuỗi, cổ phiếu mới sẽ dần dần được phát hành trực tiếp trên chuỗi. Altcoin và tài sản mới vẫn sẽ có, cổ phiếu A, cổ phiếu Hồng Kông cũng đều là tạo ra thị trường.
- Tron: Cốt lõi vẫn là phân phối, chỉ cần là tài sản chất lượng, người dùng sẽ ngay lập tức sử dụng. Tài sản trong vòng tiền điện tử đang trở thành cổ phiếu: Sau Hyperliquid, ngày càng nhiều dự án sử dụng doanh thu để mua lại và tiêu hủy, tương đương với IPO trên chuỗi, loại tài sản này mới sẽ trở thành blue-chip. Sàn giao dịch cơ bản không còn niêm yết đồng VC, bản chất là thiếu tài sản.
- TW: Nói về tài sản chất lượng, chắc chắn cổ phiếu lớn hơn đồng. CEX trước đây vừa có chức năng phát hành tài sản vừa có chức năng giao dịch, sau khi các loại tài sản mới giảm đi, chức năng phát hành sẽ giảm mạnh.
- YJ: Không đồng ý rằng sự phân kỳ liên quan đến RWA. Khối lượng RWA perp trên chuỗi không đủ để ảnh hưởng đến BTC; sự phân kỳ chủ yếu là do AI và cổ phiếu bán dẫn, cộng với hiệu ứng hút tài chính từ OpenAI, Anthropic, SpaceX sắp niêm yết.
3.2 Chi phí và thuế
- Phí giao dịch cổ phiếu hiện tại trên Binance khoảng 0.05% đến 0.1%, 10.000 U khoảng bảy tám đô la, khoảng 2--3 lần so với IB. IB là rẻ nhất, thanh khoản tốt nhất, cũng không cần lo lắng về quy định, điều kiện là phải mở được tài khoản.
- TW: Các tình huống không KYC đáp ứng nhu cầu của các khu vực không tuân thủ, trong đó có một phần là tránh thuế. Thuế lợi nhuận vốn ở Mỹ rất nặng, vì vậy người Mỹ không bán cổ phiếu (ví dụ Kevin không nỡ bán cổ phiếu trong tay).
- YJ: Giao dịch cổ phiếu Mỹ trên sàn và kiếm tiền mà không khai thuế chắc chắn là vi phạm pháp luật. IRS đã rõ ràng quy định từ bốn năm trước rằng giao dịch trên chuỗi (NFT, token) đều phải khai thuế, chỉ là hiện tại khối lượng nhỏ, IRS vẫn chưa có ý định và nguồn lực để kiểm tra. BN không mở cho cư dân Mỹ; nếu Hyperliquid vào Mỹ, 100% sẽ kết nối với cơ quan thuế. Thuế lợi nhuận vốn ngắn hạn và dài hạn ở Mỹ có thể lên tới hơn 50%; ở châu Âu khoảng 15%--20%, Singapore, Hồng Kông thì rất thấp. Vì vậy, tránh thuế chỉ là một hình thức tận dụng quy định trong giai đoạn đầu, quy mô nhỏ, không phải là nhu cầu cốt lõi.
3.3 Hợp đồng, pre-IPO và tài sản mới
- Những người có thể mua cổ phiếu, tại sao lại phải mua RWA? Tóm tắt thành hai điểm: ① Cách chơi mới (ví dụ như đòn bẩy 100 lần); ② Tài sản không thể mua được (ví dụ như DeepSeek chưa niêm yết).
- Hợp đồng không cần sự đồng ý của bên phát hành hoặc cổ đông, cũng không cần ánh xạ 1:1, chỉ cần mở một ticker là có thể giao dịch, vì vậy rất nhanh. Các hợp đồng pre-IPO như Kimi đã được ra mắt; về bản chất giống như pre-market, là cược vào kích thước, là tài sản mới được đặt trong dấu ngoặc kép. Những gì không bán được trên chuỗi, cũng không bán được trên chuỗi.
- Về rủi ro tháo chốt và vỡ nợ: Giá trên chuỗi được xác định bởi tính thanh khoản của pool, không phải do thị trường cổ phiếu thực tế quyết định, dựa vào việc kênh rút tiền có thông suốt hay không để thu hút các nhà đầu tư chênh lệch giá kéo lại giá. USDT, USDC đều đã từng tháo chốt, cốt lõi là lo ngại về dự trữ cơ bản, vì vậy cần tin tưởng vào bên dự án không làm điều xấu. Chỉ cần thực sự mua được tài sản cơ bản thì về cơ bản không có vấn đề gì; chênh lệch giá giữa chuỗi và thị trường truyền thống vào cuối tuần là không gian chênh lệch giá của các nhà tạo lập thị trường.
3.4 Tốc độ thanh toán: Hiểu blockchain từ sổ cái
- Trên chuỗi là giao dịch ngay lập tức thanh toán, thực sự giao hàng; cổ phiếu chuyển cho bạn, hiển thị trên tài khoản, nhưng phải sau T+1 mới thực sự thuộc về bạn.
- Trong cùng một sổ cái là đến ngay lập tức (chuyển khoản nội bộ Alipay, chuyển đổi UID Binance); cần phối hợp khi qua hệ thống (ví dụ như chuyển từ Alipay sang WeChat). Hiểu nguyên lý cơ bản của blockchain chính là sổ cái, trong thế giới truyền thống mỗi công ty có một sổ cái riêng biệt, blockchain là một sổ cái trên chuỗi.
3.5 Tầm nhìn: Bản chất của RWA là hiệu quả vốn
- Không cần quá bận tâm về việc hiện tại có tuân thủ quy định hay không, cốt lõi là có thể mang lại lợi nhuận và cách chơi gì, có thể đóng vai trò tiên phong.
- Trường hợp: Một tổ chức làm sản phẩm phái sinh đã chuyển chiến lược Delta quyền chọn từ BTC, ETH sang Hyperliquid, chuyên nhắm vào cổ phiếu sắp IPO (như Changxin Storage), đóng gói thành sản phẩm mua vào với giá chiết khấu để bán ra. Điều này là điều mà các sàn giao dịch tập trung không thể làm được.
- Theo quan điểm của anh ấy, bản chất của việc đưa RWA lên chuỗi là hiệu quả vốn (có thể lập trình, tài chính Lego), không phải phân phối, vì phân phối có thể bị thay thế: Kraken đã tích hợp Hyperliquid HIP-3, Hyperliquid sắp ra mắt ứng dụng Android, Robinhood Wallet đã có thể mua cổ phiếu trực tiếp trên chuỗi. Trong trung và dài hạn không cần lo lắng về vấn đề đầu vào.
CHƯƠNG 04 Chuỗi Robinhood
4.1 Định vị: Tư duy lưu lượng vs Tư duy ARPU
- Các sàn giao dịch native trong lĩnh vực tiền điện tử (Binance, Hyperliquid, OKX, Bybit) làm RWA giải quyết vấn đề ARPU: Người dùng không muốn mua tiền nữa, đổi sang tài sản khác để tiếp tục thu phí giao dịch.
- Robinhood làm chuỗi giải quyết vấn đề toàn cầu / lưu lượng: Trung Quốc, châu Âu đều chưa thành công, sử dụng chuỗi thì không cần phải xin giấy phép từng khu vực, thúc đẩy quy định.
- Ý tưởng đầu tư ngoại lai: Robinhood đầu tư nguồn lực để phát tiền trợ cấp, người hưởng lợi lớn nhất không phải là Robinhood mà là các dự án nhỏ như Uniswap, Fluid, Pulse, Lighter (Lighter và Uniswap gần đây đều tăng khoảng 5 lần). So sánh với các công ty lớn đầu tư CAPEX: Các công ty lớn tự tăng 20 điểm, chuỗi tính toán tăng 10-20 lần.
- Cách chơi: Chủ yếu dựa vào cặp cổ phiếu (mua meme bằng cổ phiếu, dựa trên AMM), cộng với các loại launchpad, đã chiếm một phần thị phần meme trên SOL, khơi dậy một mùa meme.
- Quyết tâm của Vlad rất lớn, muốn biến chuỗi thành một lĩnh vực có thể báo cáo trên báo cáo tài chính, chứ không phải là một lĩnh vực đổi mới bên lề, hội nghị công bố hàng quý của Robinhood cũng sẽ tiếp tục nói về sản phẩm phái sinh trên chuỗi.
- Ảnh chụp trên chuỗi: Hoạt động giao dịch của Robinhood đã nằm giữa Base và Solana. Dự kiến trong đợt này hoạt động có thể vào được nhóm đầu, sánh ngang với SOL, TVL có thể đối chiếu với Base.
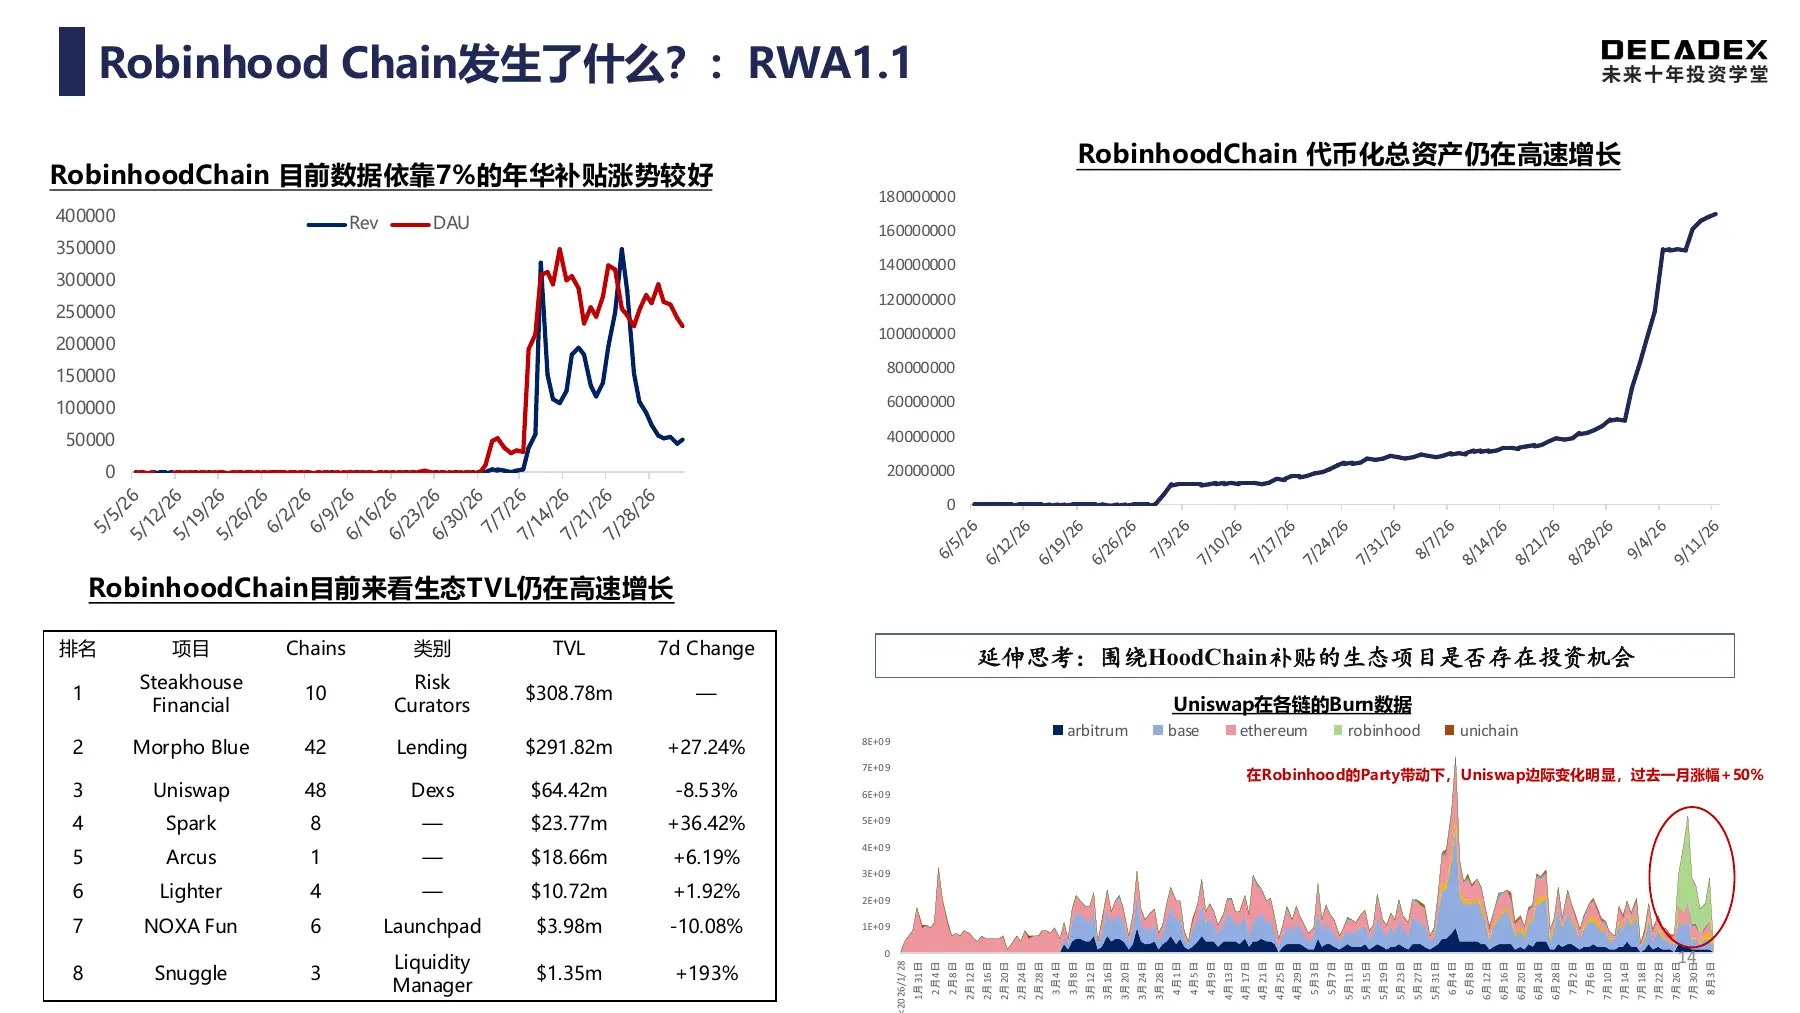 Sản phẩm và tài sản của Robinhood Chain · Trang 14 tài liệu gốc · Nhấn để phóng to
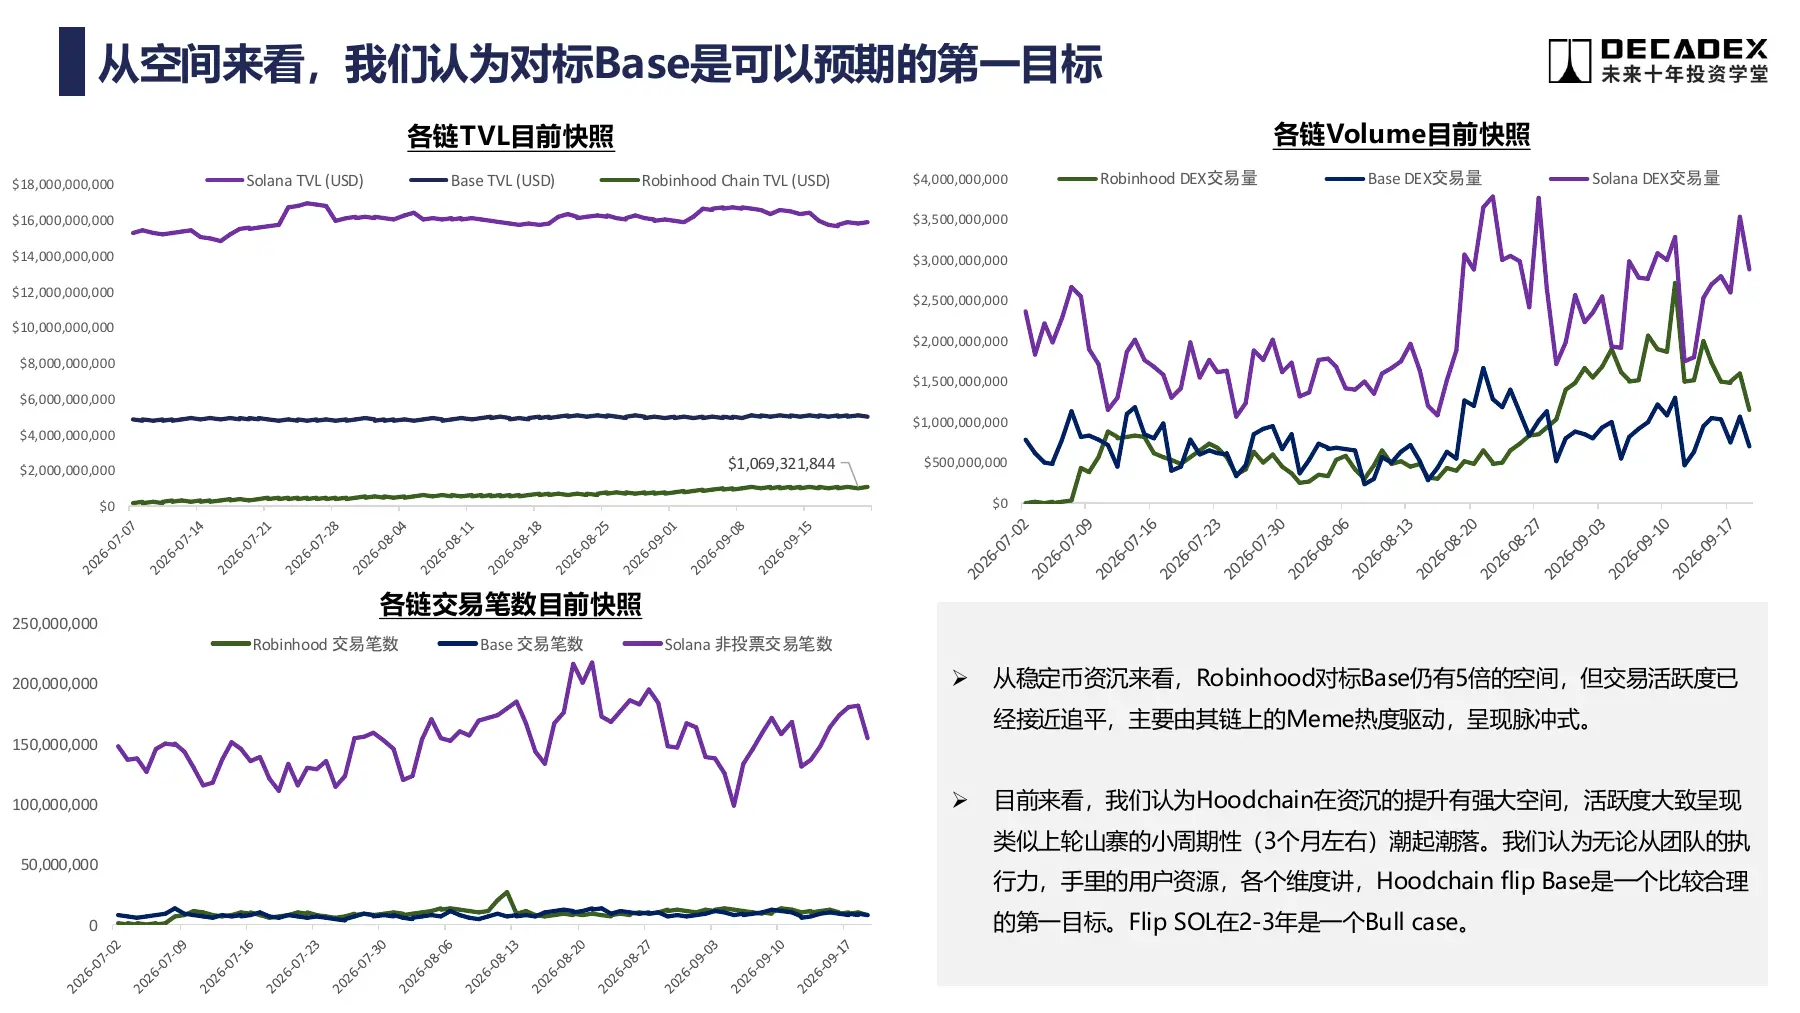 So sánh TVL, khối lượng giao dịch và số lượng giao dịch · Trang 17 tài liệu gốc · Nhấn để phóng to
4.2 Có những thẻ gì, thiếu thẻ gì
| Thẻ có | Thẻ và ràng buộc thiếu | |--------------------|-----------------------------------------------------------------------------------------------| | Quyết tâm, sức mạnh sản phẩm và khả năng thực thi | Thiếu ứng dụng cốt lõi của hệ sinh thái bản địa. Solana có Jupiter, Pump.fun, Raydium; Ứng dụng chính trên Hood Chain là Uniswap, Morpho và các DeFi dựa trên EVM. | | Nhà đầu tư đứng sau: Robinhood bản thân | Là công ty niêm yết chịu sự quản lý của SEC, việc mở rộng trên chuỗi cổ phiếu Mỹ có thể gặp tranh cãi về tuân thủ. | | Tâm lý người dùng C tại Mỹ | Tài liệu cũng đề cập đến miễn trừ AMM và khả năng quan hệ công chúng chính trị của công ty, cho rằng cần quan sát động thái. |
Kết luận: meme chỉ là phương tiện, RWA mới là mục đích. Chuỗi Robinhood lật Base là trường hợp cơ bản, thậm chí là trường hợp xấu.
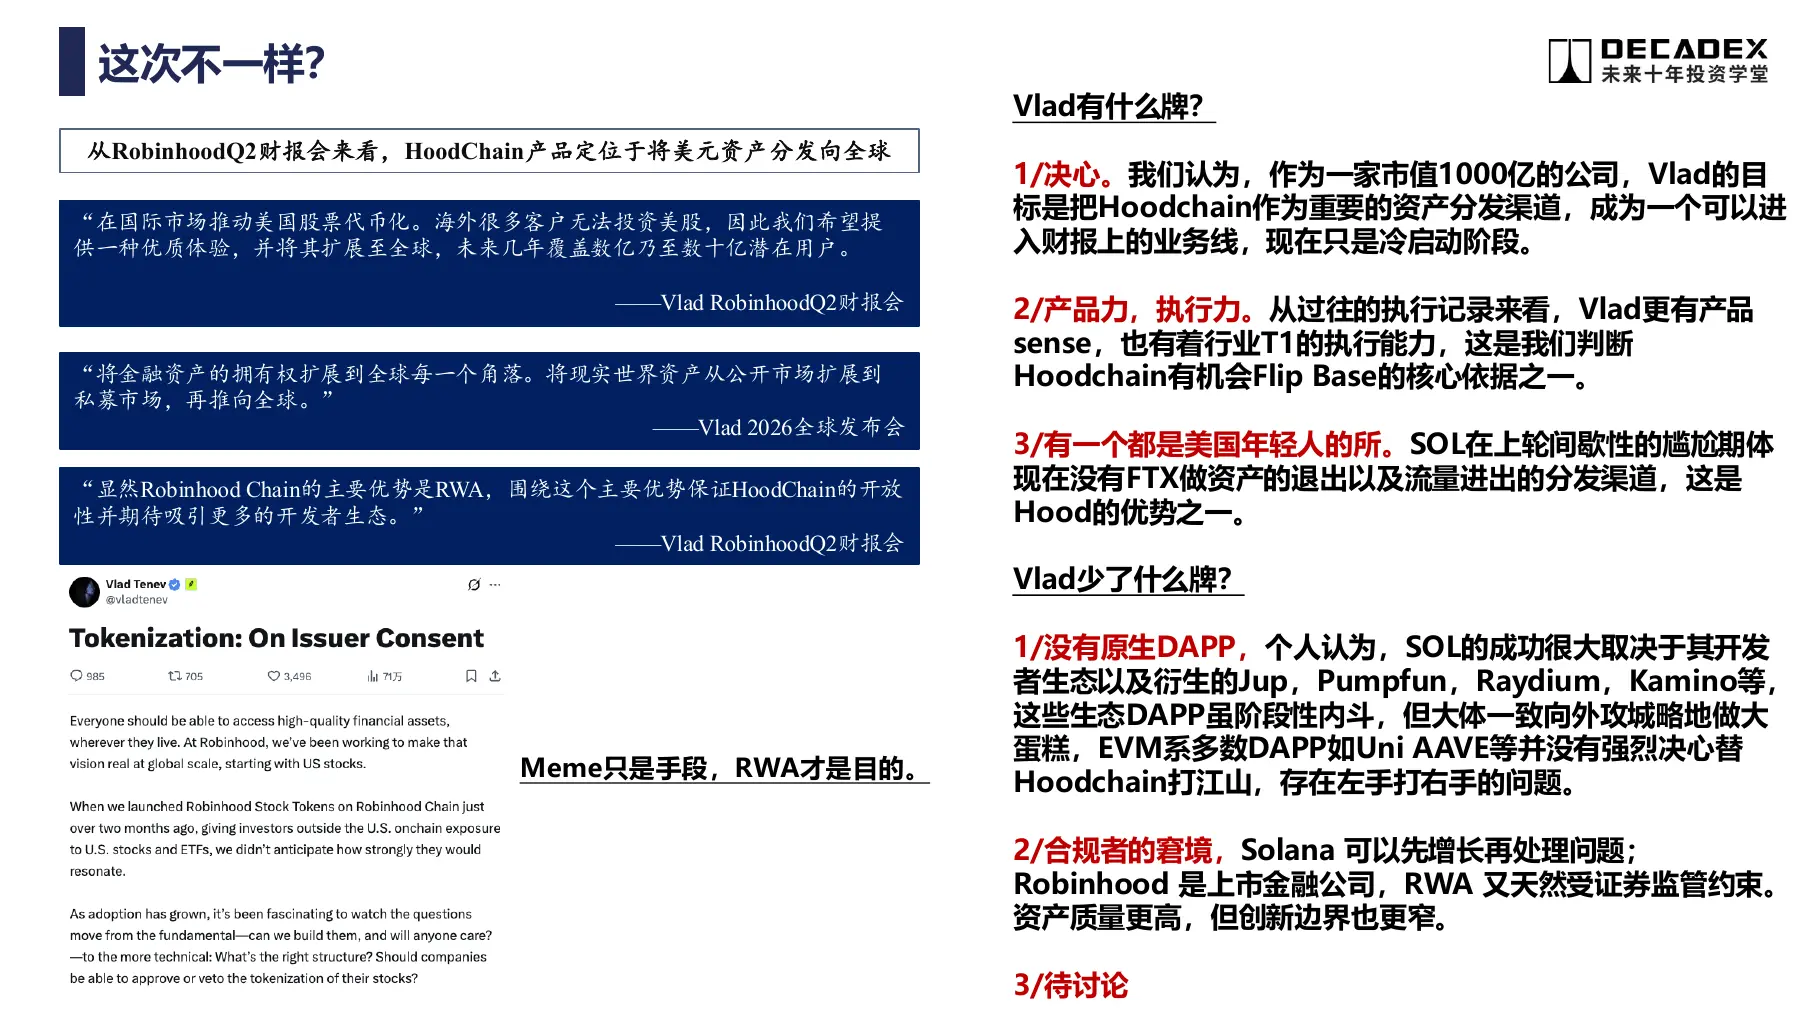 Ưu điểm và ràng buộc của Robinhood · Trang 19 tài liệu gốc · Nhấn để phóng to
4.3 Thảo luận về chuỗi Robinhood
YJ
- Cổ phiếu Mỹ trên chuỗi chia thành hai lớp: ① Việc thanh toán và giải quyết trên chuỗi chắc chắn sẽ xảy ra. Vlad luôn thúc đẩy T+2 → T+1 → T+0, Robinhood, Coinbase, Nasdaq, DTCC đang thúc đẩy từ trên xuống, nhưng quy mô không chắc chắn, bản chất là SaaS giao dịch nhanh hơn. ② Đưa đầu vào lên chuỗi, tức là phân phối, lớp này không nhất thiết phải ở trên chuỗi.
- Ba lý do Robinhood làm chuỗi: T+0; phân phối cổ phiếu Mỹ ra toàn thế giới (đã từng hợp tác với Baidu vào Trung Quốc, cũng thử nghiệm ở Singapore, Anh, đều bị kẹt trong quy định); Vlad muốn "dân chủ hóa tài chính cho tất cả", để nhà đầu tư nhỏ cũng có thể giao dịch tài sản pre-IPO bị VC, PE độc quyền.
- Chỉ số Bắc Đẩu là TVL (tương ứng với AUM trên chuỗi, là mục chính trong báo cáo tài chính), tiếp theo là khối lượng giao dịch và MAU. Anh dự đoán TVL sẽ theo kịp Base trong 2-3 năm, đồng bộ với chu kỳ này.
- Lần meme này rất khó đạt được độ cao như lần trước: Trump phát tiền đã đặt ra giới hạn; phía cung công nghiệp hóa, cộng với AI khiến việc phát tiền rất nhanh; phía cầu niềm tin giảm, tạo thành vòng luẩn quẩn xấu. Nhưng vẫn sẽ có mức meme từ 500 triệu đến 1 tỷ USD. Vlad chỉ mượn đầu xe trên Solana để khởi động lạnh, sẽ không biến chuỗi thành chuỗi meme.
- Bước tiếp theo là kết nối với quy định, đưa nhiều cổ phiếu Mỹ lên chuỗi, mục tiêu là người dùng không phải Mỹ. Người dùng Mỹ khoảng 23 triệu, tăng trưởng đã ngừng lại, những ai có thể sử dụng đều đã sử dụng. Crypto chiếm khoảng 20%-25% doanh thu của Robinhood.
- Góc nhìn của nhân viên: chuỗi không phải là hướng ưu tiên nhất của công ty, công ty đang đua trên nhiều lĩnh vực (thẻ tín dụng, tài khoản Trump, tài khoản hưu trí, thị trường dự đoán trước đó), lĩnh vực nào chạy tốt thì tăng nhân lực. Vlad đã công khai liệt kê chuỗi là ưu tiên, nhưng nhân viên không mấy lạc quan.
- Nguyên nhân quốc tế hóa chưa thành công: Khi vào Anh vào năm 2021 gần thành công, do địa phương không cho phép mô hình PFOF đã bị hủy vào những ngày cuối; sau sự kiện GME, năng lượng chuyển sang cơ sở hạ tầng; sẽ khởi động lại vào năm 2024-25, sản phẩm Crypto đã được đẩy vào châu Âu. Mâu thuẫn là: Người dùng Mỹ không cần chuỗi, nhưng ở châu Âu nơi cần chuỗi thì thương hiệu Robinhood lại yếu. Khi vấn đề này được giải quyết, chuỗi mới có thể mang lại doanh thu đáng kể.
WY
- Các tổ chức nhìn vào doanh thu và tỷ suất lợi nhuận. Tỷ lệ phí cổ phiếu hiện tại rất khó nhìn, các công ty chứng khoán truyền thống cũng dựa vào quyền chọn 0DTE để kéo tỷ suất lợi nhuận, chỉ dựa vào phát hành và giao dịch rất khó nuôi đội ngũ.
- RWA meme không nhất thiết là câu trả lời tốt nhất, nhưng đó là một lần tưởng tượng phá vỡ vòng tròn: Dựa trên cổ phiếu chính để kéo tăng độ biến động, tỷ lệ phí và tần suất giao dịch sẽ cùng tăng lên. Sau đợt này, nhiều ông chủ công ty chứng khoán truyền thống đã đến tìm anh.
- Nhu cầu của nhà đầu tư nhỏ trên chuỗi: pre-IPO (trước khi Changxin, SpaceX niêm yết), đòn bẩy cao (10 lần Hynix, 5 lần QQQ). Thị trường dự đoán của Futu đã bùng nổ rất nhanh, đặc biệt là hợp đồng 15 phút.
- Nếu anh là Robinhood, chỉ số Bắc Đẩu là tỷ suất lợi nhuận; ưu tiên thị trường dự đoán cao hơn chuỗi, vì những điểm nóng như World Cup có thể đẩy lên rất nhanh, trên chuỗi rất khó tạo ra điểm nóng tương đương.
- Giới hạn của meme chính là giới hạn của nhà đầu tư đứng sau (tham khảo các dự án liên quan đến Telegram khoảng 2 tỷ), cuối cùng phải quy đổi thành ngân sách tiếp thị và doanh thu. Dựa vào việc kéo tăng độ biến động để nâng cao tỷ suất lợi nhuận có trần rất cao, nhưng câu trả lời đúng vẫn chưa xuất hiện.
Tron
- Robinhood có tính ngoại lai mạnh, nhưng từ địa chỉ trên chuỗi nhìn vào, hầu hết người dùng là từ các chuỗi khác chuyển sang, người dùng mới không nhiều.
- Khối lượng mua cổ phiếu trên BSC chủ yếu đến từ việc sử dụng điểm Alpha và chênh lệch giá, việc mua cổ phiếu do meme thúc đẩy rất ít, nếu thực sự muốn mua cổ phiếu thì mở tài khoản chứng khoán Mỹ là giải quyết được.
- Lợi ích thực sự của chiến dịch meme cổ phiếu là tăng tốc tích hợp hệ sinh thái: launchpad, App Store, cho vay, v.v. đều được kết nối ngay lập tức.
- Lợi thế của Robinhood là cổ phiếu nhỏ của Mỹ có thể trực tiếp lên chuỗi; nhưng các giao thức DeFi và thanh khoản của Ethereum rất khó bị lung lay, hiện tại không tạo ra mối đe dọa lớn cho BSC. Ý nghĩa của chuỗi là không cần sự cho phép.
CHƯƠNG 05 Công ty Robinhood và Định giá
5.1 Khung môi giới
- Môi giới = Lưu lượng × Tỷ lệ chuyển đổi: Lưu lượng xem DAU / tài khoản nạp tiền, tỷ lệ chuyển đổi xem ARPU. Công ty tập trung vào phần nào thì cho thấy mục tiêu của nó là gì: phát hành thẻ tín dụng là để tăng ARPU, làm chuỗi là để thu hút lưu lượng.
- Trong lĩnh vực tiêu dùng, đội ngũ khá tự tin, ngoài thực phẩm và đồ uống thì chính là môi giới. Đường nghiên cứu của đội ngũ là: đồng tiền ảo → chuỗi → tiền chuỗi → tài chính. Một vài năm nữa có thể không còn khái niệm blockchain, chỉ gọi là Fintech.
- Bảy chữ trong lĩnh vực môi giới mới: Thanh khoản, lưu lượng, tuân thủ. Nghiên cứu Futu, Robinhood đều bắt đầu từ bảy chữ này.
5.2 Suy nghĩ từ Charles Schwab về Robinhood
- MAU không bao giờ vượt quá năm 2021, nhóm người trẻ ở Mỹ đã đạt đến giới hạn.
- Doanh thu chia thành hai phần: Doanh thu giao dịch có tính chu kỳ rõ ràng, năm 2021 nhờ Crypto và quyền chọn bùng nổ, năm 2022-23 giảm 60%-70%; từ tháng 12 năm 2025, doanh thu Crypto sẽ thu hẹp, chủ yếu dựa vào thị trường dự đoán để duy trì. Doanh thu tài sản (lãi ròng, quản lý tài sản) có thuộc tính lãi kép, logic cơ bản là đồng đô la phát hành quá mức, tài sản liên tục tăng giá trị.
- Charles Schwab trong giai đoạn 1993-2000, doanh thu giao dịch chiếm khoảng 70%-80%, Robinhood hiện tại khoảng 60%. Nhìn dài hạn, doanh thu giao dịch chắc chắn sẽ có đỉnh, beta lớn nhất dài hạn là tài sản. Charles Schwab nắm bắt thế hệ baby boomer và lưu lượng internet, Robinhood nắm bắt thế hệ millennials và internet di động.
- Lưu lượng đi trước, thanh khoản thu hẹp. Từ doanh thu tài sản nhìn vào, Robinhood là cổ phiếu tăng trưởng, từ doanh thu giao dịch nhìn vào là cổ phiếu chu kỳ.
- Giai đoạn Charles Schwab thực sự vượt trội so với S&P là từ 1994-2000, khi người dùng và doanh thu giao dịch tăng trưởng nhanh chóng, sau đó doanh thu tài sản tăng lên, nhưng không còn vượt trội nữa.
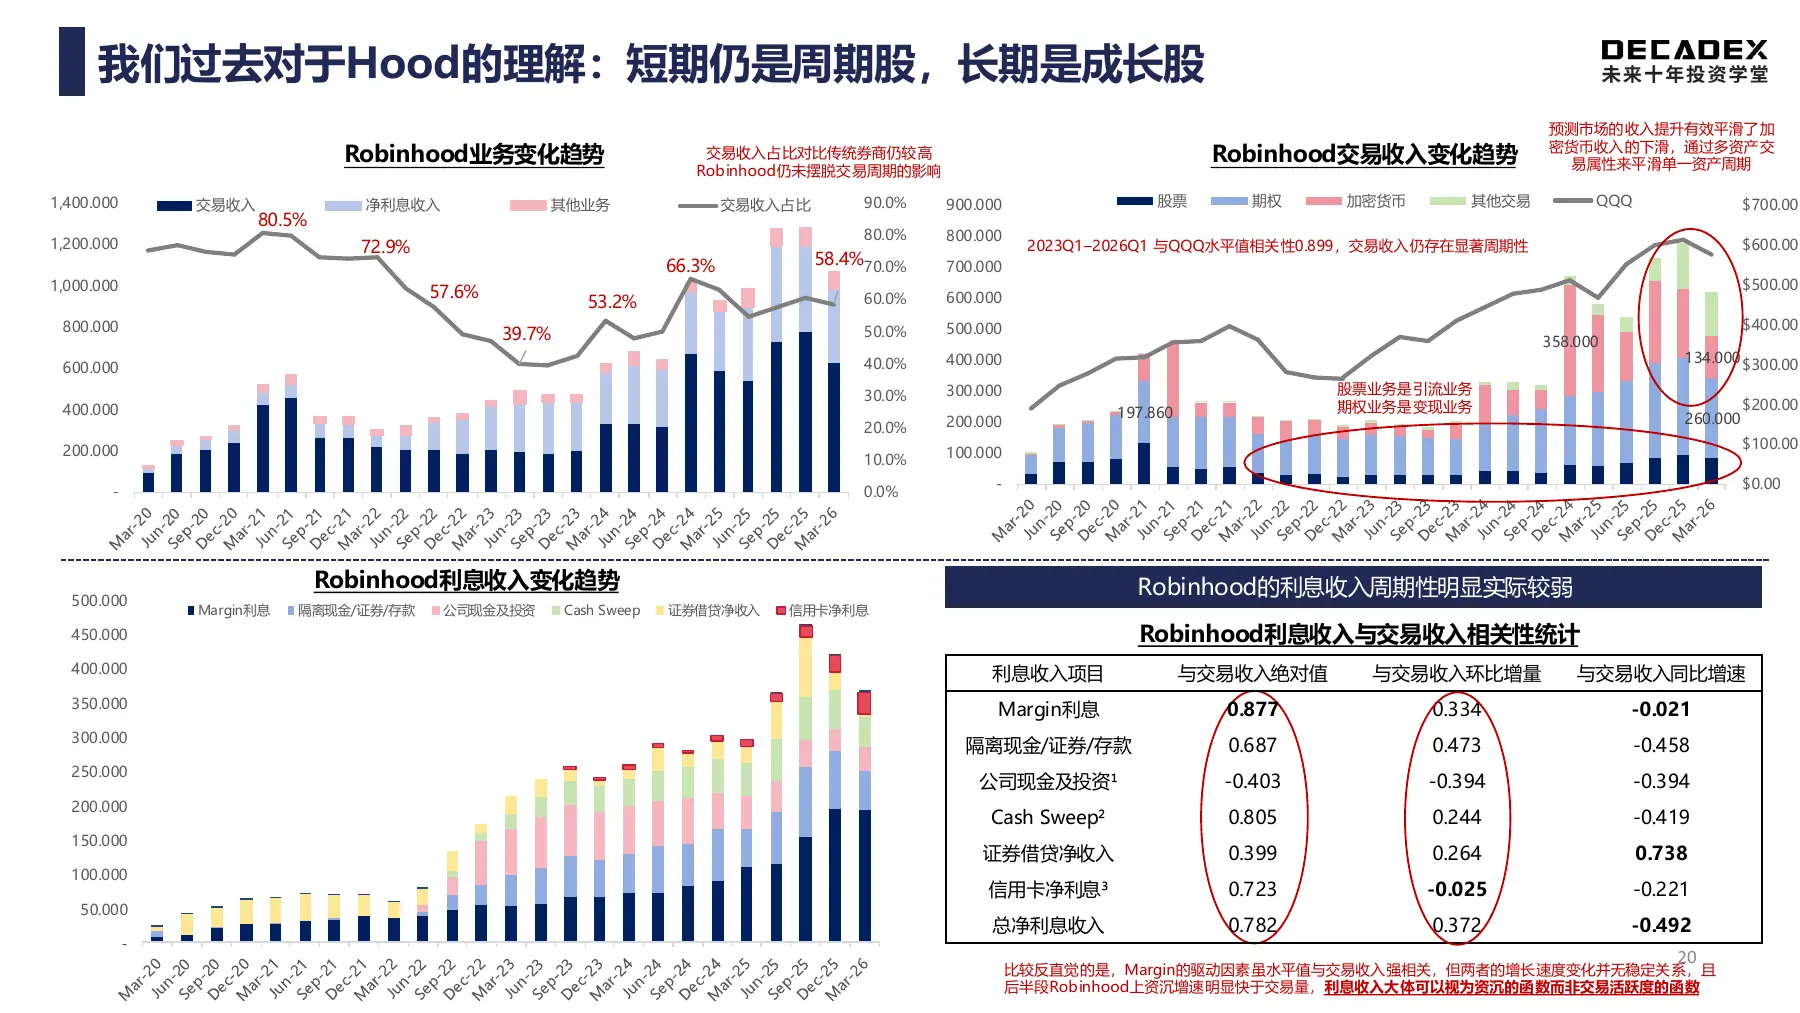 Doanh thu giao dịch và doanh thu tài sản · Trang 20 của tài liệu gốc · Nhấn để phóng to
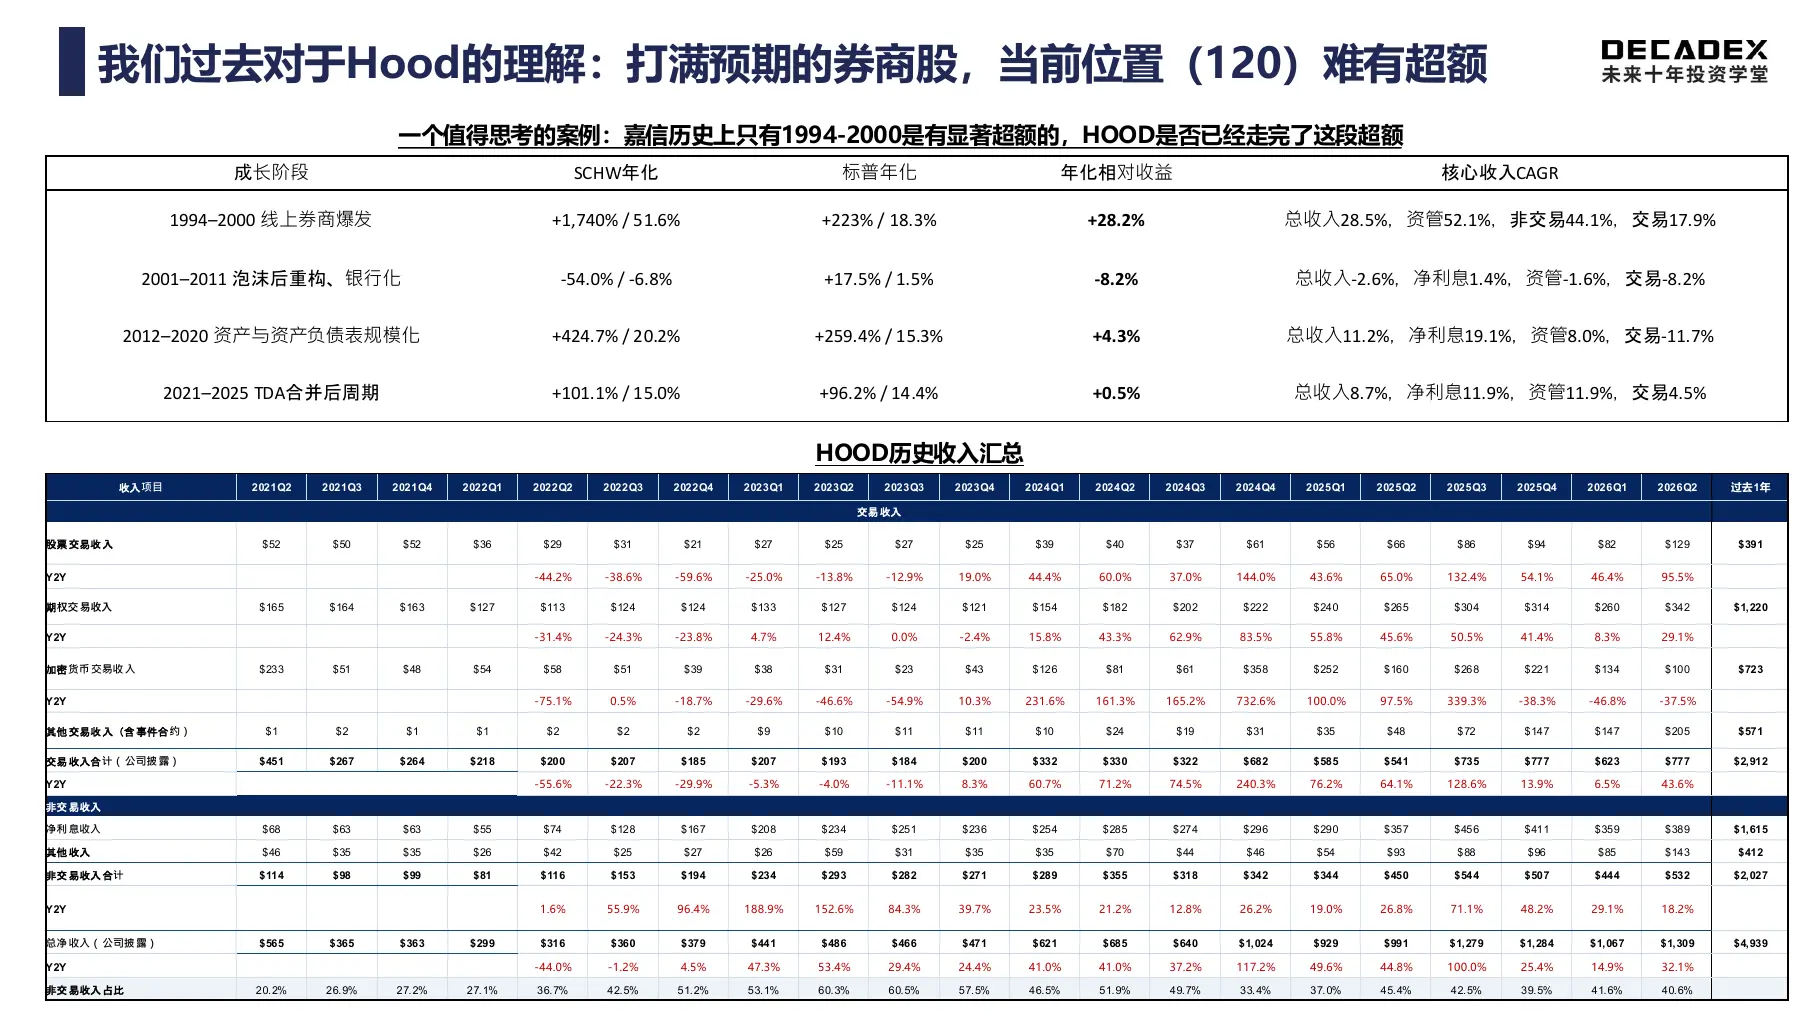 Lịch sử của Charles Schwab và tham chiếu đến Robinhood · Trang 22 của tài liệu gốc · Nhấn để phóng to
5.3 Ý tưởng đầu tư
- YJ: Robinhood sẽ trở thành ứng dụng tài chính siêu duy nhất cho tất cả ở Mỹ trong 10-20 năm tới, nhưng nó đi theo chỉ số thị trường chứng khoán Mỹ, hiện không phải là thời điểm tốt, cần chờ khi thị trường chứng khoán Mỹ giảm mạnh, khối lượng giao dịch thu hẹp thì mới mua.
5.4 Trang định giá
| Số liệu chính | Tiêu chuẩn hiện tại trong chia sẻ | Dự đoán / Tham chiếu | |-------|----------------|-------------------------------| | Số tài khoản nạp tiền | 13,5 triệu | Trong hai năm tới khoảng 32-33 triệu (tính theo tài khoản, không tính theo người dùng) | | ARPU | Khoảng 187 đô la | Khoảng 300 đô la; trần của Charles Schwab khoảng 1000 đô la | | Doanh thu | Gần 5 tỷ đô la vào năm 2025 | Trong 2 năm, tối đa không quá 3 năm đạt khoảng 10 tỷ đô la | | Trần vốn hóa thị trường | Hiện tại 107,2 tỷ đô la | Khi các môi giới điên cuồng nhất khoảng 300 tỷ đô la (cân nhắc lạm phát) |
- Nếu quốc tế hóa bị cản trở, động lực chính chỉ là tăng ARPU (phát hành thẻ ngân hàng về bản chất là để rửa người dùng hiện có).
- Mỗi khi công bố báo cáo tài chính, chỉ cần xem bốn số liệu: Số người dùng, ARPU, doanh thu, vốn hóa thị trường tương ứng.
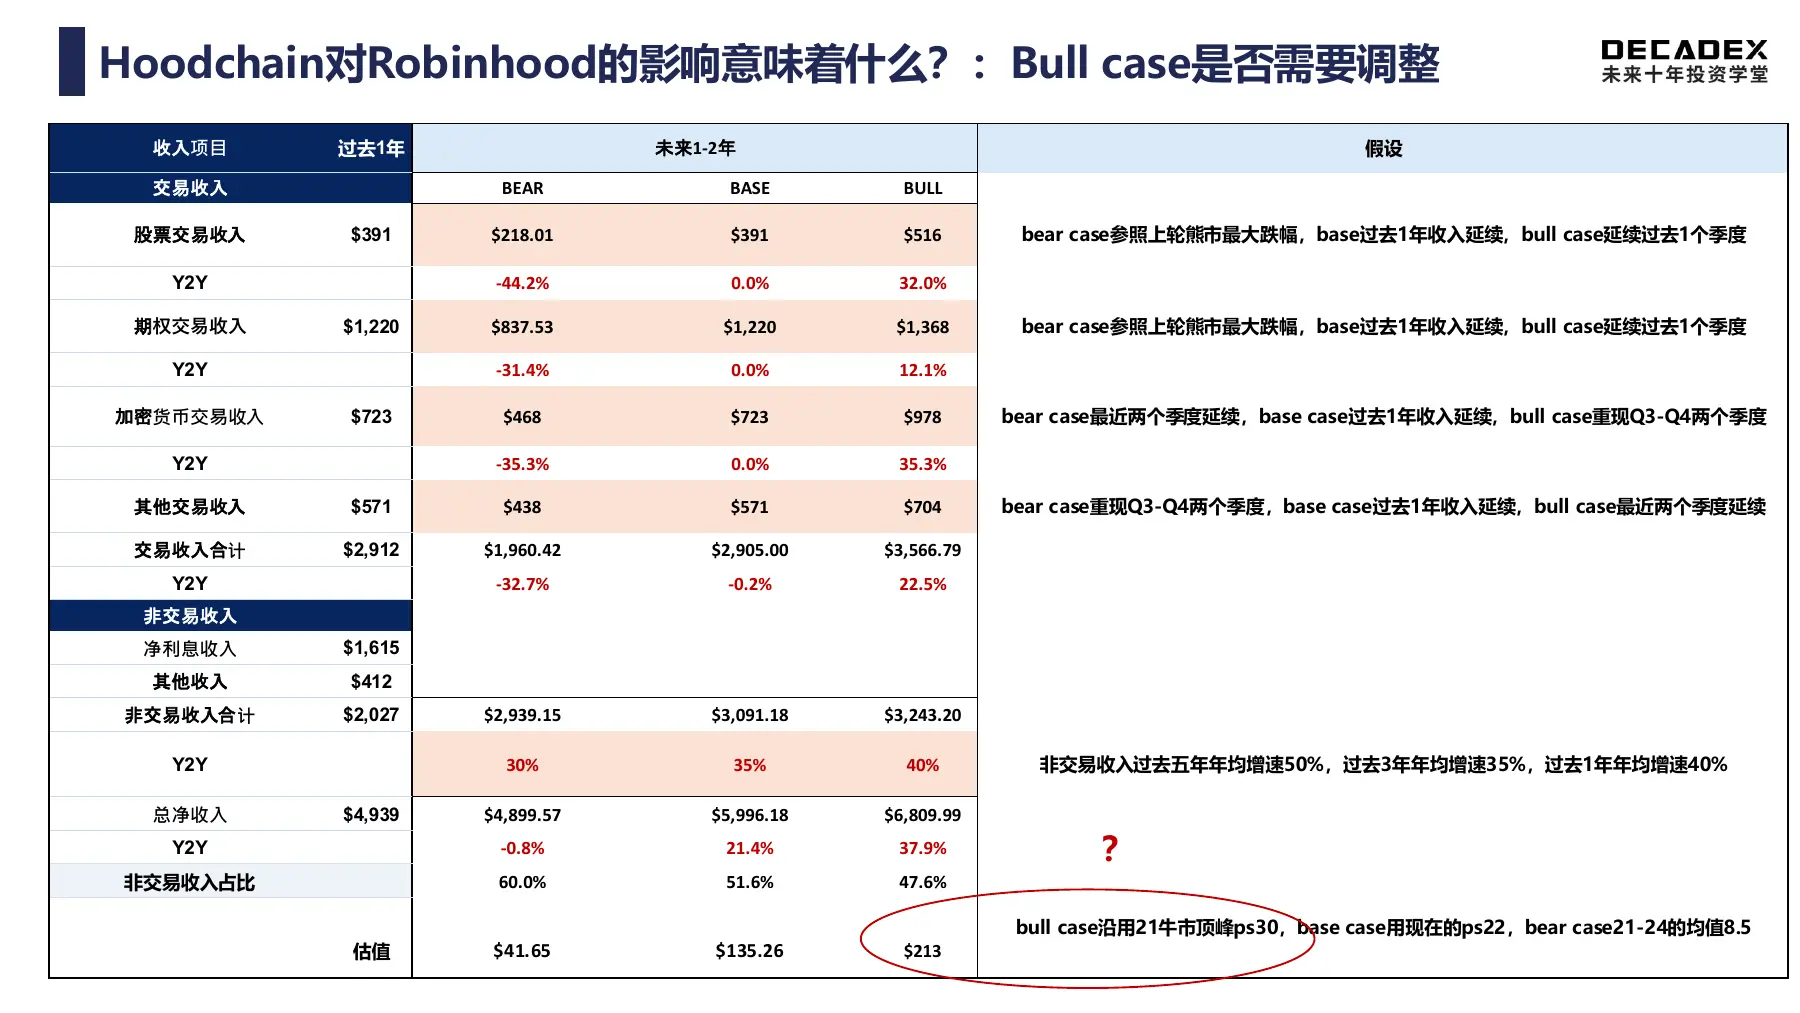 Tình huống doanh thu và định giá của Robinhood: Giả định trong tài liệu · Trang 23 của tài liệu gốc · Nhấn để phóng to
CHƯƠNG 06 Quan điểm và danh mục hiện trường
6.1 Lấy tuân thủ làm ranh giới
- Từ ba khía cạnh lưu lượng, thanh khoản, thực hiện của đội ngũ nhìn vào các nền tảng này. Lấy tuân thủ làm chính: nếu đảng Dân chủ lên nắm quyền trong cuộc bầu cử giữa kỳ, có thể sẽ tấn công các sàn giao dịch không tuân thủ, có rủi ro thiên nga đen. Không tuân thủ được sử dụng để tăng độ sắc bén (Hyperliquid, Binance), tăng trưởng nhanh, hiệu quả cao, ngắn hạn có alpha.
- Lý do chọn bốn nền tảng này: RWA về bản chất là tài sản cũ, đồng nhất, tài sản không có sự khác biệt, tính tuân thủ, thương hiệu và thanh khoản của nền tảng sẽ tập trung vào đầu.
6.2 Danh mục
| Khách mời | Danh mục được thể hiện tại hiện trường | Logic | |--------|---------------------|-----------------------------------------------------------------------------------------------------------------------| | HB | BTC + Circle | Đi đến tầng thấp nhất, blockchain chỉ có hai lĩnh vực là BTC và stablecoin; Thời điểm Crypto quan trọng hơn chọn cổ phiếu, thực hiện vài giao dịch trong một chu kỳ. | | YJ | BTC + Circle + HOOD | HOOD là cổ phiếu gốc, thuế quá cao không bán; Tài khoản mới cần chờ thị trường chứng khoán Mỹ giảm mạnh; Các tài sản trên chuỗi như ETH, UNI, Lighter, Pulse đều có thể mua một ít, alpha không khác biệt nhiều. | | Kacey | Ethereum + Circle | Tăng trưởng của Robinhood nằm ở quốc tế hóa và trên chuỗi, thanh khoản mới từ Ethereum và USDC vào; Hood Chain sử dụng kiến trúc Arbitrum, không có token gốc, có thể mang lại tăng trưởng. | | Vision | "Đầu tư toàn bộ vào Ethereum" | Các công cụ xếp hạng trong giai đoạn 2022-24, OP Stack, Arbitrum Orbit, v.v. được hiện thực hóa trên RWA; Tiến bộ công nghệ nhưng định giá không tăng, chú ý đến nâng cấp Glamsterdam. Tài liệu cũng đề cập đến Robinhood trả khoảng 10% phí cho Arbitrum. |
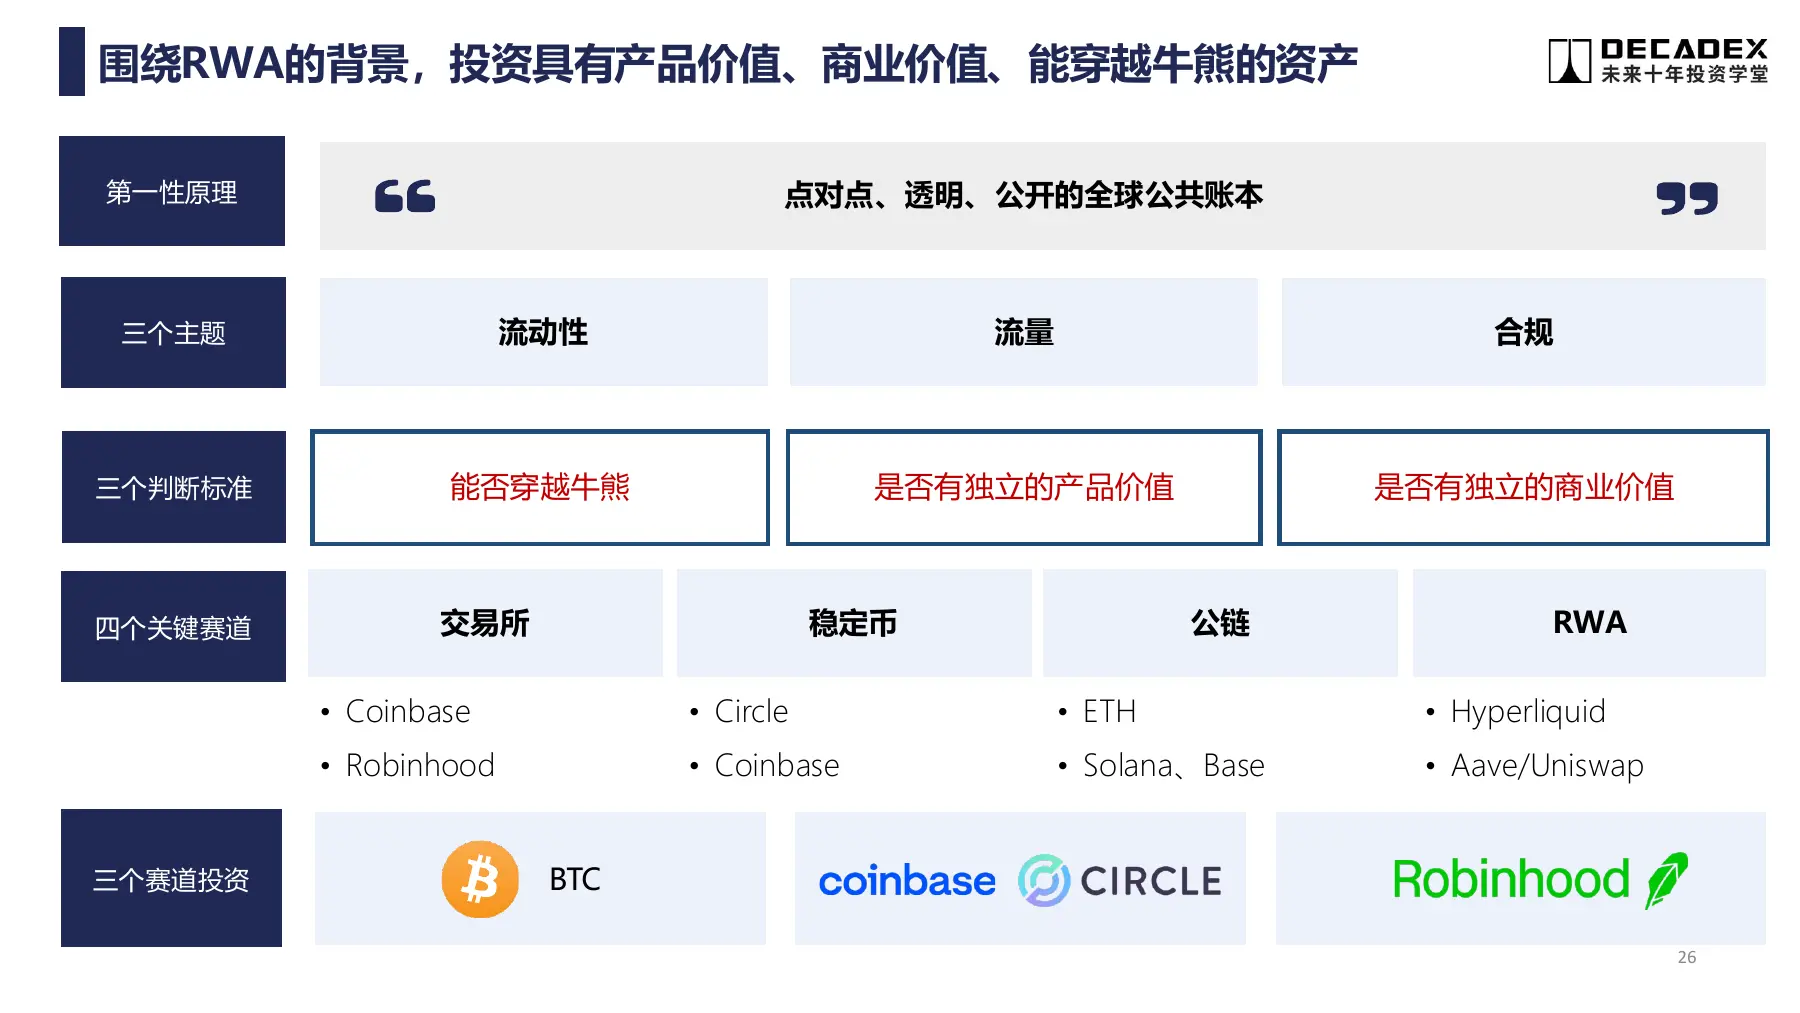 Khung nghiên cứu tài sản và nền tảng dưới bối cảnh RWA · Trang 26 của tài liệu gốc · Nhấn để phóng to
 Cảnh báo rủi ro