








Báo cáo mới nhất từ nhà sản xuất "Báo cáo cuối ngày AI": Agent và RWA đang tái định hình ngành công nghiệp tiền mã hóa
 Quan điểm cốt lõi

 Bức tường cao giữa tài chính truyền thống và thế giới tiền điện tử đang dần bị phá vỡ.
Tác giả: Citrini Research
Biên soạn: Gia Hoan, ChainCatcher
AI và tài sản token hóa
Hãy tưởng tượng, AI cá nhân của bạn có thể truy cập toàn bộ thông tin tài chính của bạn. Nó có thể dễ dàng giúp tiền nhàn rỗi của bạn sinh lời, đưa ra quyết định đầu tư và giúp bạn đạt được các điều kiện vay thế chấp tốt nhất.
"Claude, giúp tôi tìm một khoản vay 500.000 đô la với chi phí thấp nhất, dùng nó để thay thế khoản vay hiện tại của tôi."
Tiếp tục suy diễn, triển vọng bắt đầu trở nên đáng lo ngại. Điều gì sẽ xảy ra khi hàng triệu AI Agent, tức là các chương trình AI có khả năng tự thực hiện nhiệm vụ, liên tục chuyển tiền gửi đến các tổ chức cung cấp lãi suất cao nhất? Liệu ngân hàng có mất đi nguồn vốn chi phí thấp mà họ phụ thuộc vào không? Một cuộc rút tiền hàng loạt do AI Agent gây ra có đang đến gần?
Khi các Agent hướng tới người dùng bình thường ngày càng phổ biến, những cảnh tượng mà vài năm trước nghe có vẻ như trong phim khoa học viễn tưởng Hollywood giờ đây không còn xa vời nữa.
Hệ thống tài chính hiện tại không được thiết kế cho tương lai như vậy. Nó hoạt động chậm chạp, các khâu bị tách biệt, và việc tiếp cận dịch vụ tài chính còn bị hạn chế bởi các trung gian, yêu cầu quản lý và xác minh danh tính khách hàng. Hệ thống này được xây dựng bởi con người và phục vụ cho con người.
Những hạn chế này vốn nhằm bảo vệ hệ thống tài chính, ngăn chặn rủi ro do hành vi của chính con người gây ra, nhưng cũng khách quan mà nói đã cản trở sự can thiệp của Agent. Như chúng tôi đã chỉ ra trong bài viết "Agentic Reality", ở một số khía cạnh, phần mềm hướng tới người tiêu dùng dễ bị ảnh hưởng bởi Agent hơn. Agent đã có khả năng thao tác trên các trang web và ứng dụng; chỉ cần có quyền truy cập, chúng cũng có thể thao tác trên điện thoại và các thiết bị khác của chúng ta. Những phần mềm trước đây cần con người tự tìm kiếm, so sánh, nhấp chuột và giao dịch, giờ đây đã có thể giao cho Agent thực hiện.
Thế giới tài chính cũ kỹ có sự khác biệt, điều này cũng có thể hiểu được. Nhưng chúng ta đã bắt đầu thấy những vết nứt xuất hiện trên bức tường cao.
Chúng ta đang nhanh chóng tiến tới một thế giới mà thông tin và tài nguyên ngày càng dễ dàng được máy móc đọc, kiểm soát qua chương trình và chuyển giao giữa các hệ thống khác nhau. Xu hướng này không chỉ dừng lại ở dữ liệu người tiêu dùng, mà còn áp dụng cho tiền, băng thông, sức mạnh tính toán, và cuối cùng sẽ mở rộng đến chính tài sản tài chính.
AI Agent có thể hoạt động xuyên suốt các ứng dụng 24/7, và tài chính cùng tài sản tài chính cuối cùng cũng sẽ có khả năng tương tự, điều này là hợp lý.
Nói chung, để đạt được điều này chỉ có hai con đường. Hoặc là các tổ chức tài chính hiện tại hướng tới người tiêu dùng phải tái xây dựng theo các tiêu chuẩn mở và có thể lập trình hơn, hoặc cuối cùng sẽ bị thay thế bởi một hệ thống mới áp dụng những tiêu chuẩn này.
Điều này lại gợi nhớ đến một ngành công nghiệp. Trong phần lớn thời gian của thập kỷ qua, nó giống như đã có công nghệ trước, rồi tìm kiếm các vấn đề cần giải quyết: ngành công nghiệp tiền điện tử.
Ngành công nghiệp blockchain đã mất mười lăm năm để xây dựng một thứ gì đó bất ngờ hữu ích trong thời đại Agent: cơ sở hạ tầng tài chính có thể lập trình, hoạt động 24/7, có khả năng chứa tài sản, ghi lại quyền sở hữu và hoàn tất thanh toán trong cùng một hệ thống.
Cho đến gần đây, ứng dụng của công nghệ này vẫn còn hạn chế. Khi đó chưa có Agent, con người chỉ có thể tự vật lộn với từ khóa nhớ, quyền truy cập ví, cầu nối chuỗi và phí Gas, mất cả ngày chỉ để có cơ hội mua đồng Meme chủ đề Shiba Inu mới nhất. Trong khi đó, cổ phiếu, trái phiếu chính phủ, tín dụng, hàng hóa, và các tài sản tài chính khác mà mọi người thực sự muốn nắm giữ vẫn còn nằm trong hệ thống tài chính truyền thống.
Giờ đây, cả hai điều này đều đang thay đổi.
Tài sản tài chính đang được đưa vào blockchain dưới dạng token, tài chính truyền thống và thế giới tiền điện tử đang hòa nhập. Trong khi đó, Agent trở thành một loại người dùng mới, chúng không quan tâm đến trải nghiệm sử dụng kém của trình duyệt blockchain.
Blockchain cuối cùng đã tìm thấy chỗ đứng của mình.
Mặc dù có nguy cơ bị coi là lặp lại, tôi vẫn muốn nói: chúng ta đã thấy những câu chuyện tương tự. Bạn có biết HTTPS, TCP và IP là gì không? Có thể bạn biết. Vậy chúng hoạt động như thế nào? Có lẽ bạn không biết. Trừ khi bạn là một người đam mê công nghệ lâu năm, nếu không thì không cần phải hiểu những điều này. Internet có thể tiếp cận hàng tỷ người không phải vì họ đã học được các giao thức mạng, mà vì trình duyệt cuối cùng đã giấu công nghệ nền tảng ở phía sau, mọi người không còn cần phải suy nghĩ về những công nghệ này nữa.
Một ngành công nghiệp mà lượng vốn lớn đã bị xóa sổ, bị phần lớn nhà đầu tư chính thống coi là không có triển vọng, cuối cùng lại sản sinh ra một công nghệ thực sự quan trọng, chẳng phải là điều mỉa mai sao? Và những tài sản này đang cùng nhau thoát khỏi đáy chu kỳ, điều này có phải cũng có nghĩa là, các nhà đầu tư đang bước vào một điểm khởi đầu đầu tư hấp dẫn?
Điều này khiến tôi bắt đầu suy nghĩ: nếu phán đoán của chúng ta là đúng, điều mà các nhà đầu tư thực sự cần đặt câu hỏi không chỉ là liệu có nhiều tài sản hơn được token hóa hay không, mà là doanh thu và lợi nhuận phát sinh từ các hoạt động liên quan cuối cùng sẽ rơi vào tay ai.
Thay vì đoán mò, hãy điều tra thực tế. Mỗi khi một chủ đề đầu tư lớn bắt đầu xuất hiện, các nhà đầu tư chủ đề không thể không muốn tìm hiểu. Vì vậy, tôi đã tải xuống Coinbase Wallet, nạp 1.000 đô la, và bước vào một nơi mà rất ít nhà đầu tư có thể kiếm tiền ra khỏi đó: chiến trường giao dịch trên chuỗi.
Tôi đã chuẩn bị sẵn sàng cho việc bị lừa đảo, nhưng kết quả lại hoàn toàn bất ngờ.
Tôi phát hiện ra rằng, khi hầu hết các nhà đầu tư, bao gồm cả chúng tôi tại Citrini Research, vẫn đang bận rộn tranh luận về các nút thắt GPU và bộ nhớ, một hệ sinh thái ứng dụng tài chính đã âm thầm hình thành, tương tự như tài chính truyền thống hiện tại ở nhiều khía cạnh.
Ở đây không chỉ có những chiêu trò "làm giàu nhanh chóng" thông thường: từ việc token hóa trái phiếu chính phủ, cổ phiếu và quyền chọn, đến các sản phẩm nợ, cho vay, thanh toán và cung cấp chiến lược sinh lời thông qua hợp đồng thông minh, cùng với nhiều ứng dụng tài chính khác mà vài năm trước hoàn toàn không tồn tại.
Trải nghiệm này đã thay đổi cách nhìn của chúng tôi về ngành công nghiệp tiền điện tử, và cũng khiến chúng tôi bắt đầu suy nghĩ lại về các cơ hội đầu tư trong đó.
Thời điểm mà ngành công nghiệp tiền điện tử đã chờ đợi
Trong suốt thập kỷ qua, thật không khó để coi công nghệ tiền điện tử như một công nghệ chưa bao giờ thực hiện được lời hứa. Nói thẳng ra, bạn thậm chí có thể lấy các trường hợp thất bại như FTX làm bằng chứng, cho rằng nó đã khiến nhiều người chịu thiệt hại.
Vấn đề luôn nằm ở chỗ, DeFi và Phố Wall sống trong những thế giới độc lập, sở hữu các tài sản, mô-đun tài chính cơ bản và cơ sở hạ tầng riêng. Công nghệ DeFi thực sự thú vị, nhưng nếu nó chỉ được sử dụng để đặt cược vào đồng Meme và chuyển đổi đô la Mỹ, thì có ý nghĩa gì?
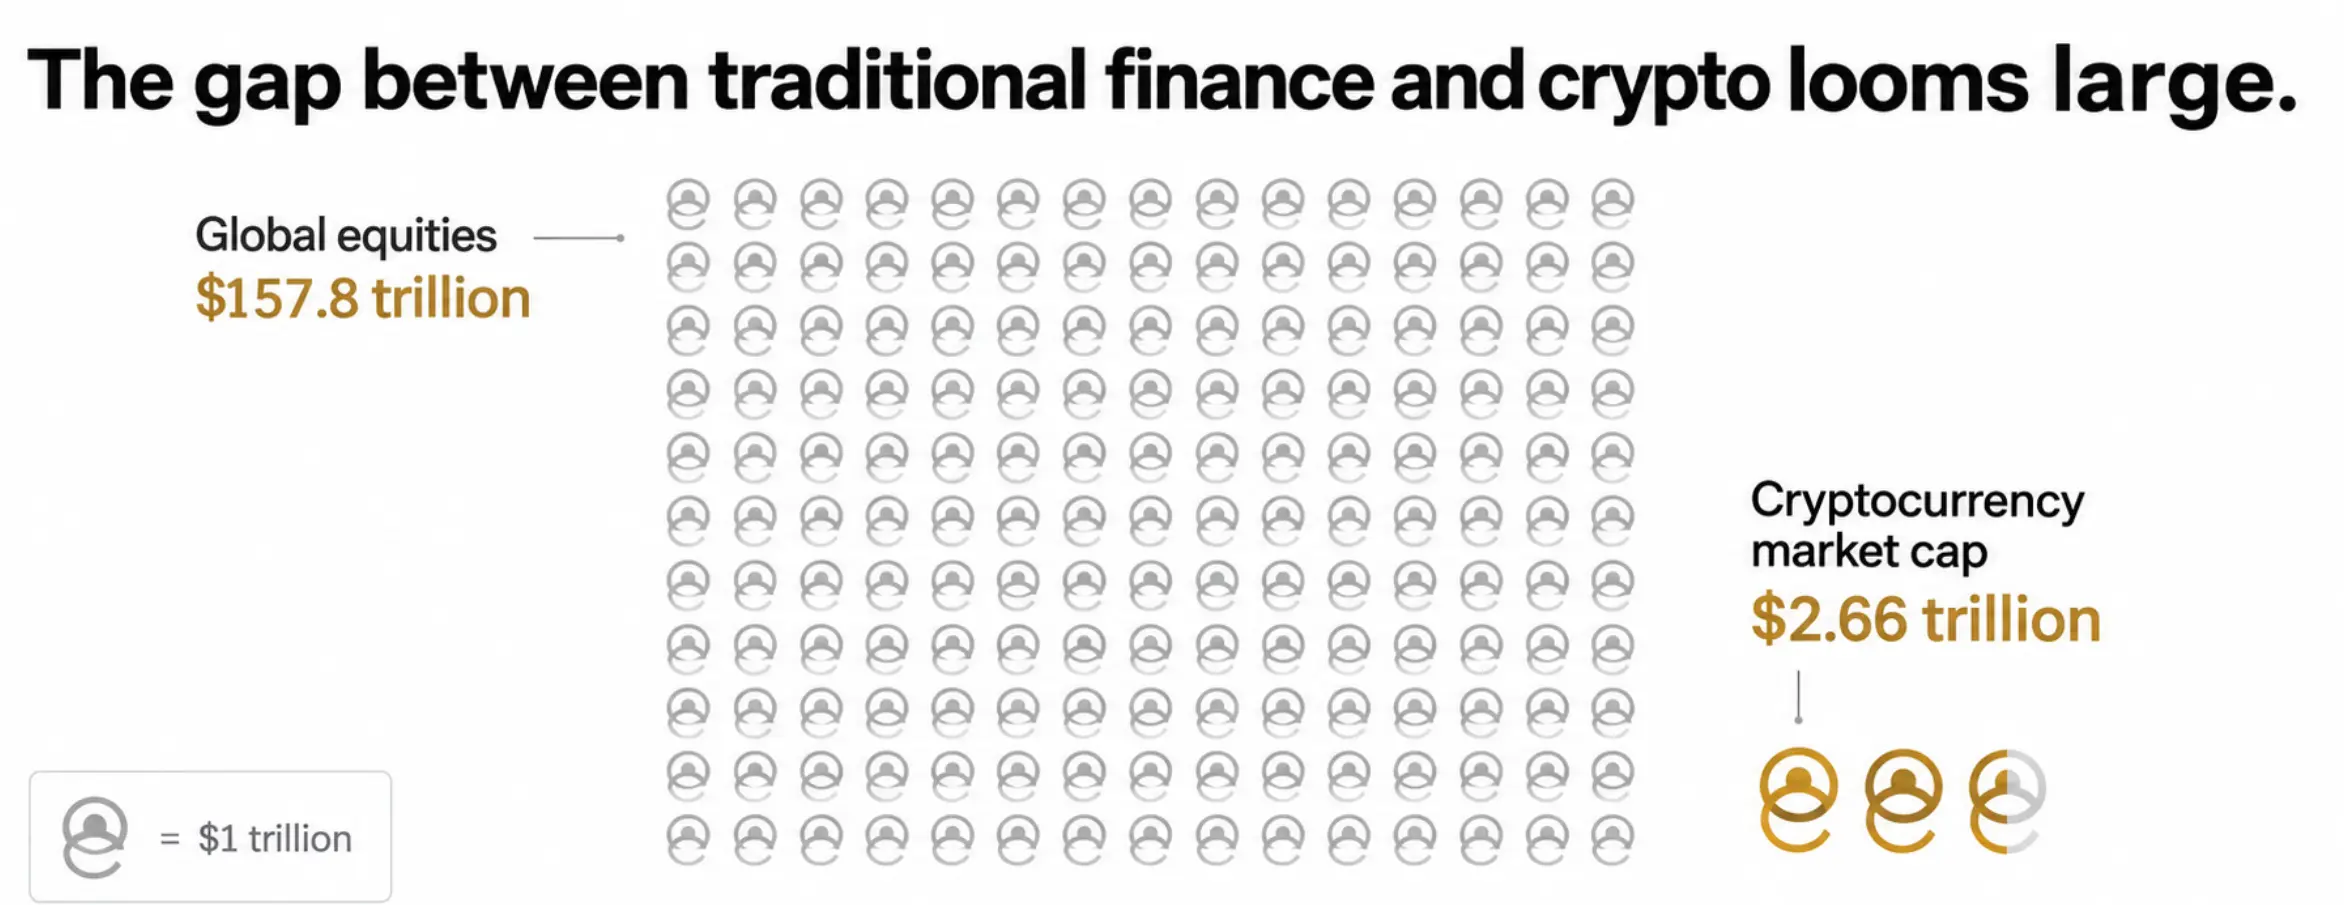
Token hóa tài sản thế giới thực (RWA) là việc phát hành token trên chuỗi để đại diện cho các tài sản như vàng, cổ phiếu Nvidia, trái phiếu chính phủ Mỹ hoặc nợ. Triển vọng mà nó vẽ ra là: bất kỳ tài sản nào cũng có thể được token hóa, lưu thông toàn cầu 24/7, và việc phát hiện giá cũng có thể diễn ra ngoài hệ thống tài chính truyền thống.
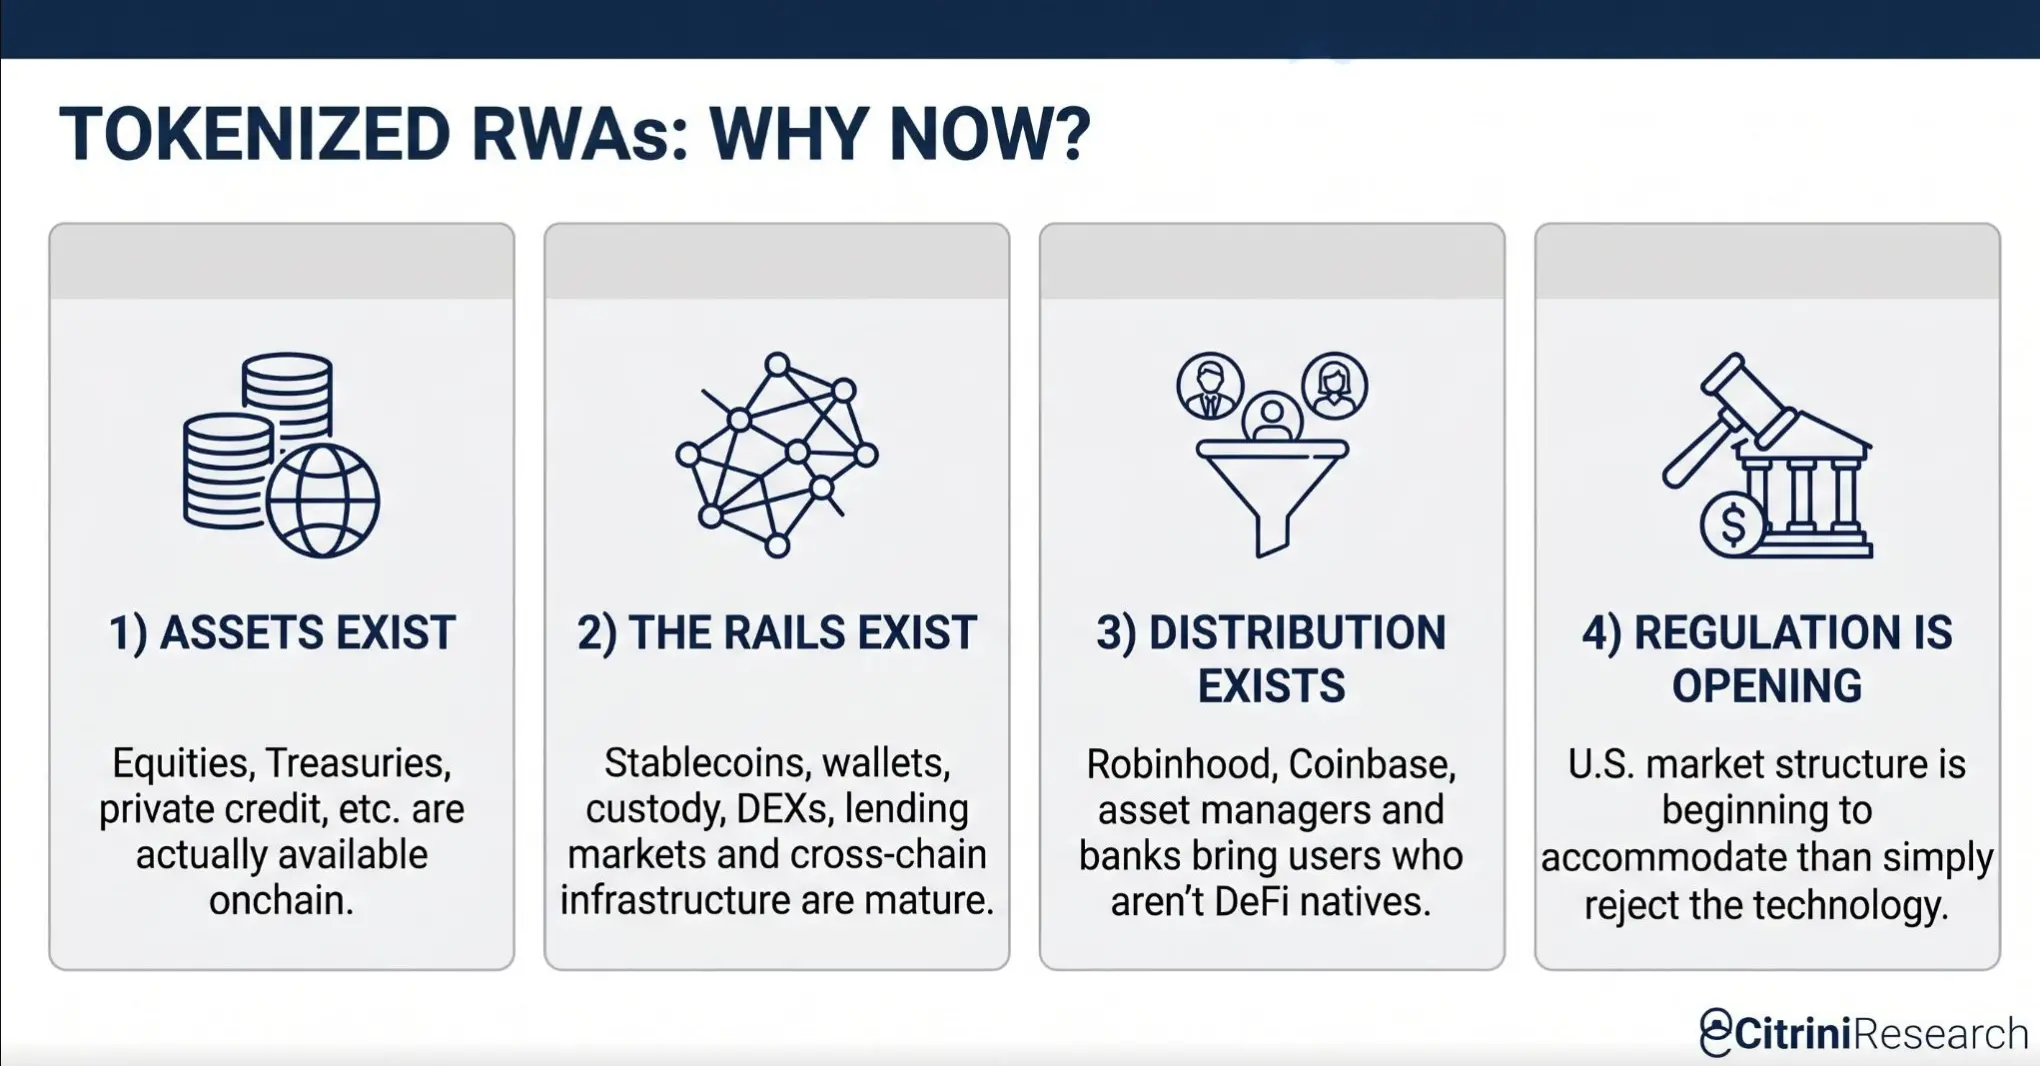
Có thể điều này không lên trang nhất, nhưng trong nhiều năm qua, tiến bộ công nghệ đã dần dần tích lũy, và thái độ quản lý cũng đang âm thầm chuyển sang chấp nhận.
Tuy nhiên, lần đầu tiên khiến nhiều người thực sự nhận ra rằng thị trường trên chuỗi có thể hữu ích là vào một cuối tuần tháng Ba. Xung đột ở Iran leo thang, và Hyperliquid trở thành một trong số ít thị trường có đủ thanh khoản để cho phép các nhà giao dịch định giá dầu thô.
Sau đó, sự phổ biến của RWA đã rõ ràng tăng tốc. Trong tháng qua, chúng tôi đã thấy toàn bộ ngành công nghiệp tiền điện tử bắt đầu xuất hiện một loạt động thái quan trọng, dường như đang tiến tới một bước ngoặt.
Vậy điều gì đã xảy ra?
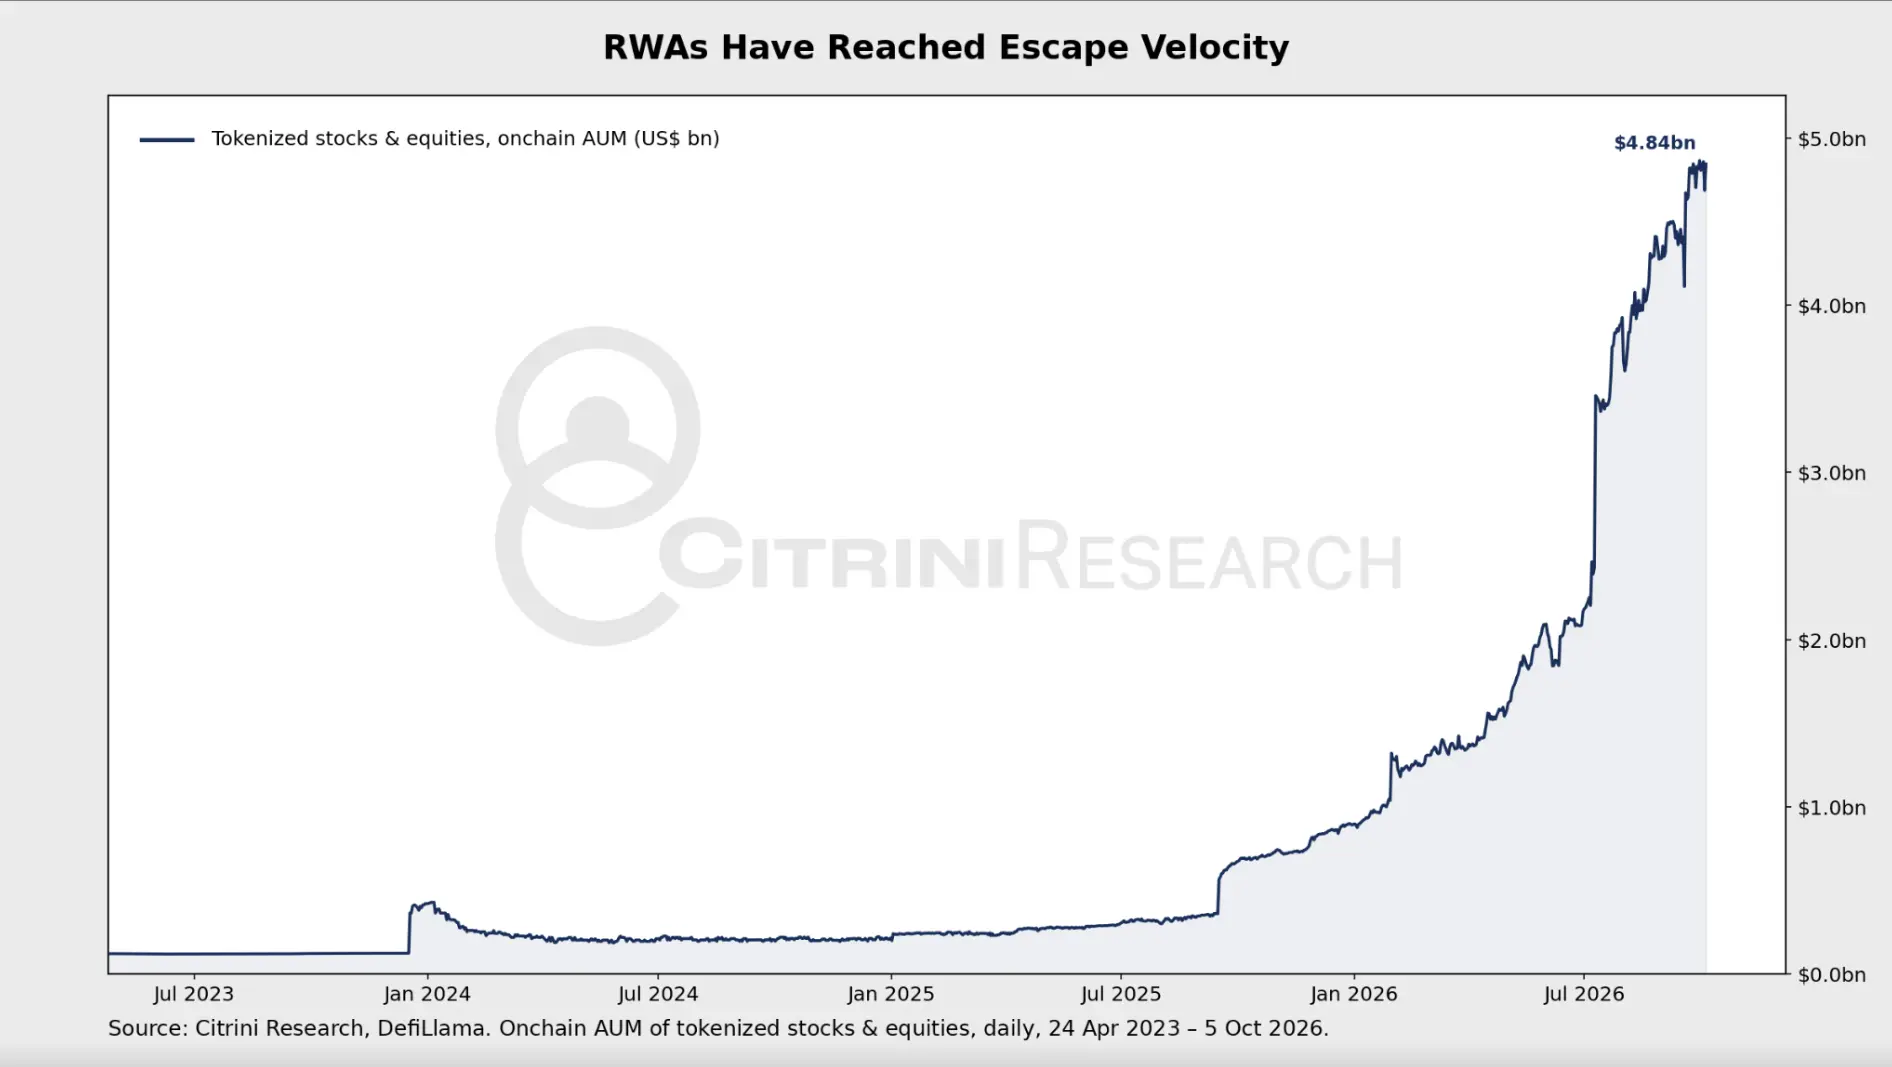
Đầu tiên, token cổ phiếu đã có thể lưu thông ra khỏi nền tảng phát hành và được sử dụng bởi các ứng dụng trên chuỗi khác. Điều này có nghĩa là, khác với tình huống trên Hyperliquid, những tài sản này có thể chuyển giao giữa các ứng dụng và cơ sở hạ tầng tài chính khác nhau, trong khi trước đây những kênh này chỉ có thể chứa stablecoin và tài sản tiền điện tử gốc. Robinhood Chain (HOOD US) đã tiên phong mở ra "token cổ phiếu". Sau đó, xu hướng này như một quả cầu tuyết đã mở rộng ra nhiều blockchain hơn, thúc đẩy hoạt động trên chuỗi tăng mạnh.
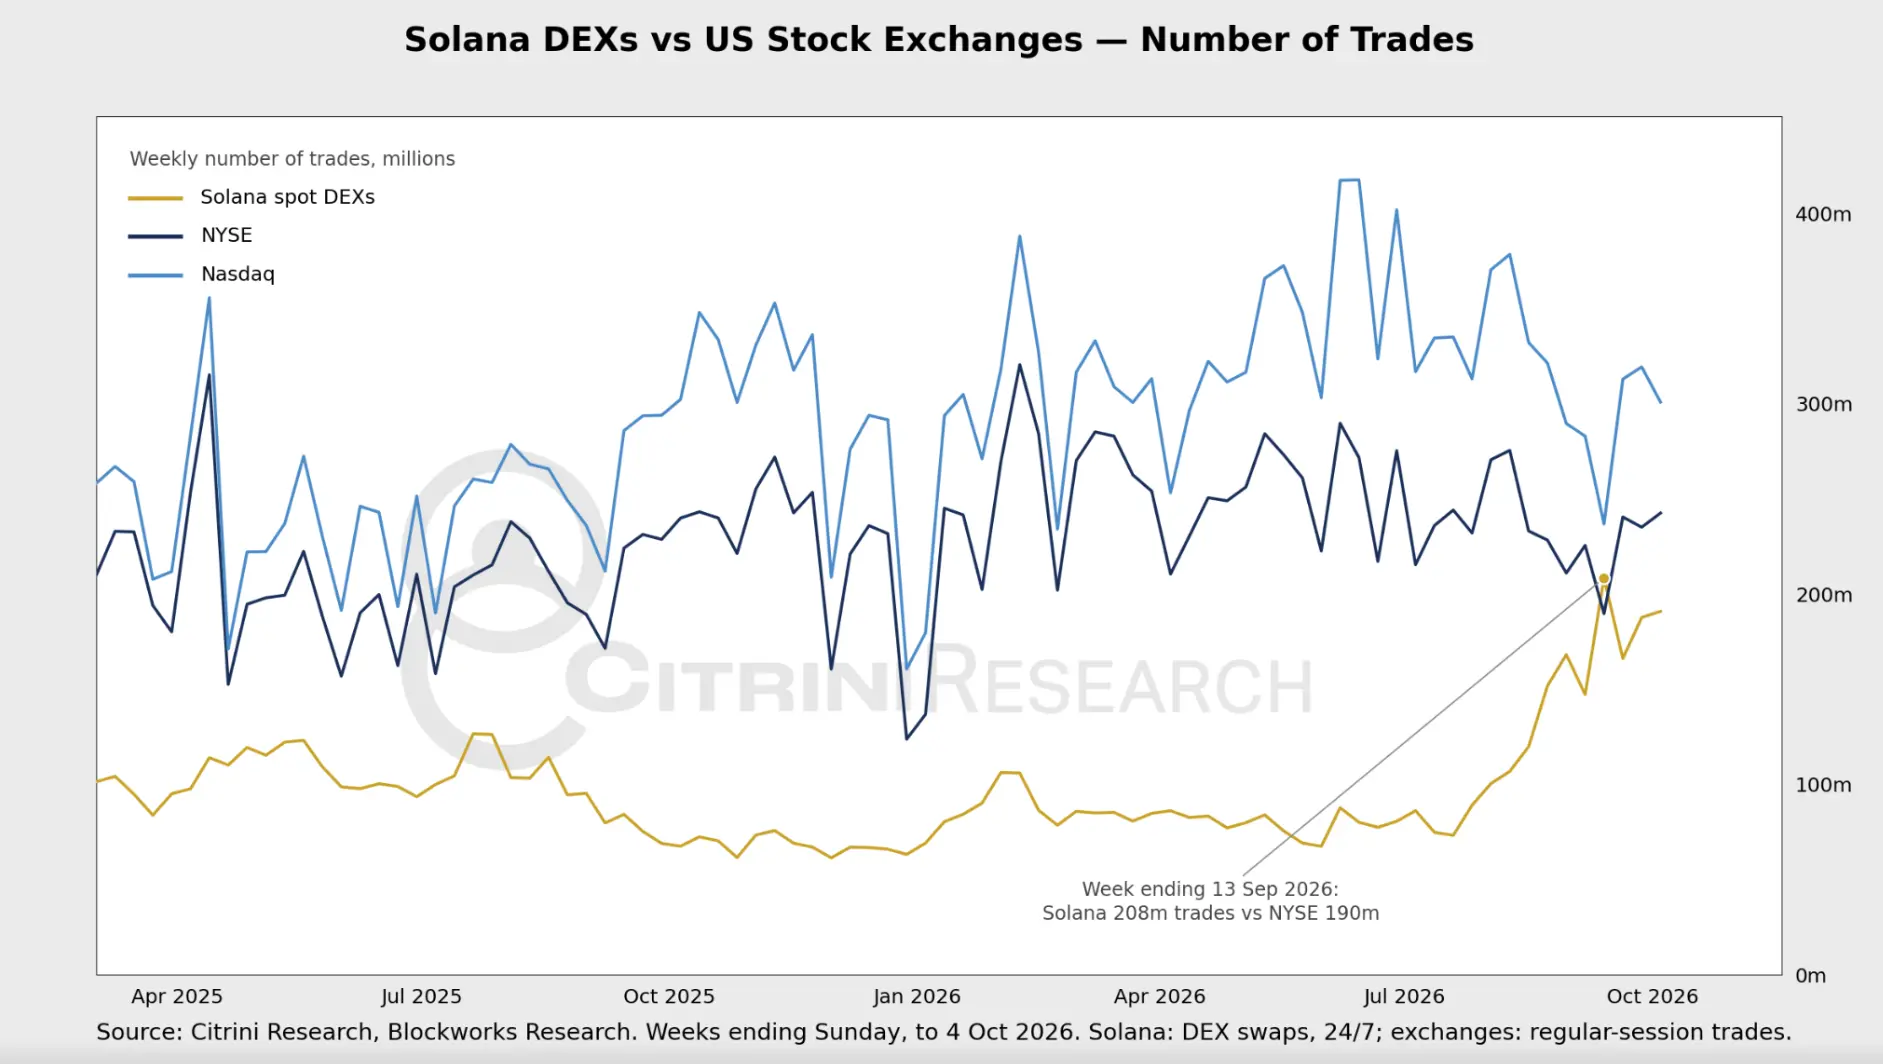
Chỉ cần nhìn vào một tập hợp dữ liệu, bạn có thể hiểu quy mô này: vào tháng Chín, số lượng giao dịch trên sàn giao dịch phi tập trung (DEX) trên chuỗi Solana đã một thời điểm vượt qua sàn giao dịch chứng khoán New York. Mặc dù phần lớn hoạt động trong số đó chắc chắn đến từ robot, các cặp giao dịch Meme coin, và các giao dịch không có ý nghĩa khác, nhưng điều này vẫn đủ để chứng minh rằng giao dịch trên chuỗi đang trở nên sôi động hơn.
Thứ hai, các cơ quan quản lý đang thúc đẩy tài sản token hóa từ thử nghiệm ngoài khơi tiến vào thị trường tài chính được quản lý của Mỹ. Chỉ hai ngày sau khi dự luật CLARITY không được thông qua tại Thượng viện, Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đã đưa ra miễn trừ đổi mới cho giao dịch cổ phiếu token hóa, tức là miễn trừ một số yêu cầu quản lý trong các điều kiện nhất định.
Trong khi đó, hướng đi tiếp theo là hợp đồng vĩnh viễn của cổ phiếu Mỹ, tức là hợp đồng theo dõi giá cổ phiếu Mỹ, không có ngày hết hạn cố định. Sản phẩm liên quan mà Coinbase đề xuất hiện đã được Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) liệt kê là "đang chờ phê duyệt".
Ngay cả pháo đài của tài chính truyền thống, Bloomberg Terminal, cũng bắt đầu hiển thị hợp đồng vĩnh viễn và dữ liệu token của Hyperliquid. Hướng phát triển đã trở nên khá rõ ràng.
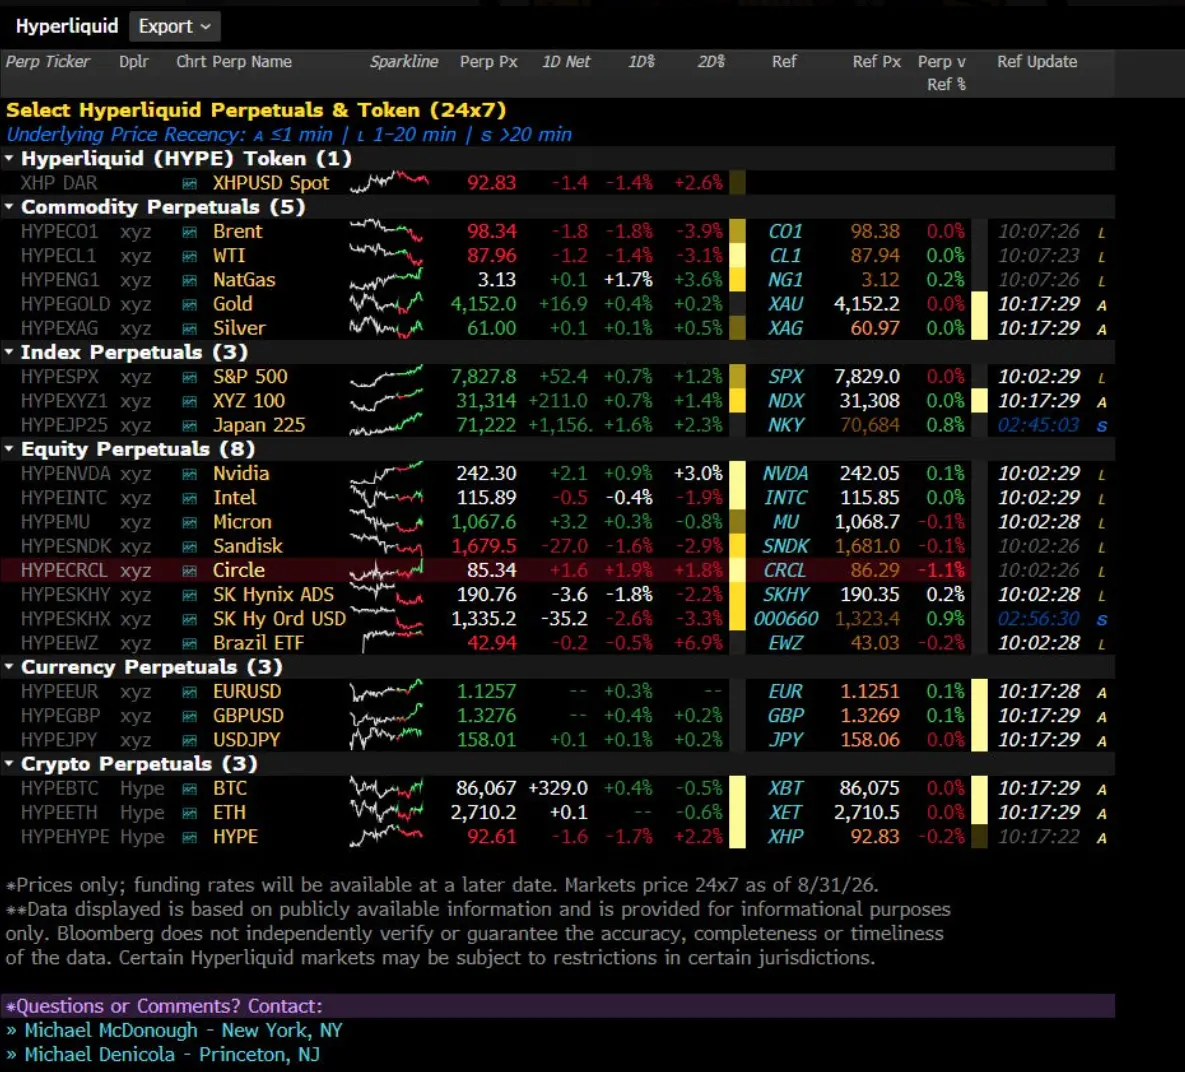
Chúng ta lần đầu tiên thấy rằng các tổ chức và cá nhân đều có điều kiện và sẵn sàng tham gia vào thị trường RWA đa dạng.
Theo quan điểm của chúng tôi, dù có một dự luật tổng thể hay không, các quy tắc quản lý liên quan đang dần được thiết lập. Câu hỏi mà các nhà đầu tư nên đặt ra cũng nên chuyển từ "liệu token hóa có được công nhận về mặt pháp lý hay không" sang "sau khi những sản phẩm này vào thị trường Mỹ, ai sẽ thu được doanh thu và lợi nhuận từ chúng?"
AI Agent cần một hệ thống tài chính có thể hoạt động 24/7 và điều phối tiền qua chương trình, trong khi tài sản token hóa đưa cổ phiếu, trái phiếu chính phủ và các tài sản mà mọi người thực sự muốn nắm giữ vào blockchain. Hai thay đổi này đang gặp nhau, và cũng làm rõ hơn công dụng của blockchain.
Bức tường cao giữa tài chính truyền thống và thế giới tiền điện tử đang dần bị phá vỡ. Đối với các nhà đầu tư, điều đáng chú ý tiếp theo là những nền tảng và ứng dụng tài chính nào có thể đáp ứng những nhu cầu này, và liệu họ có thể chuyển đổi hoạt động trên chuỗi ngày càng tăng thành doanh thu bền vững hay không.
 Cảnh báo rủi ro
Bài viết nổi bật





