Cục Dự trữ Liên bang dự kiến sẽ giữ nguyên chính sách, Waller có thể phát đi tín hiệu diều hâu
 Quan điểm cốt lõi


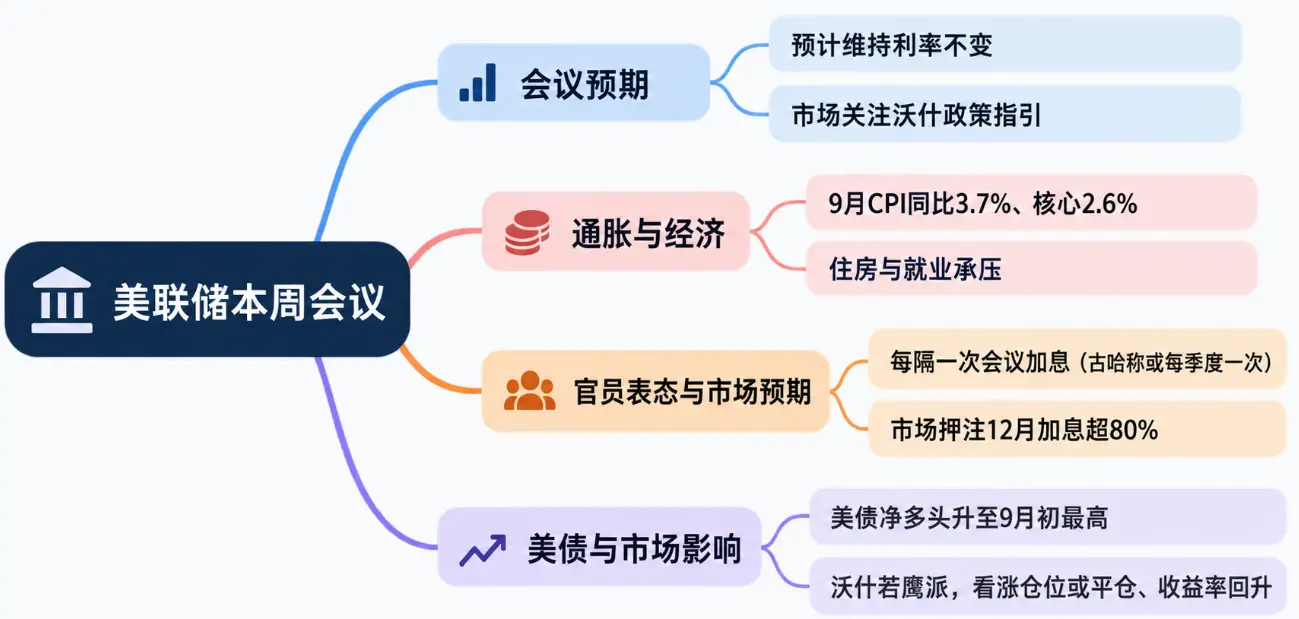
 Thị trường dự đoán rằng Cục Dự trữ Liên bang Mỹ sẽ giữ nguyên lãi suất trong tuần này, nhưng phát biểu của Waller về việc tăng lãi suất trong tương lai mới là điều quan trọng.
Nguồn: Jinshi Data
Khi các quan chức của Cục Dự trữ Liên bang Mỹ (Fed) tổ chức cuộc họp chính sách tiền tệ vào tuần này, họ đang phải đối mặt với một cuộc tranh luận quan trọng: Trong bối cảnh áp lực lạm phát không có dấu hiệu giảm rõ rệt trong ngắn hạn, ngân hàng trung ương thực sự có thể thực hiện hành động gì, nên thực hiện hành động gì, và sẽ lựa chọn như thế nào.
Ủy ban Thị trường Mở Liên bang (FOMC) sẽ công bố quyết định vào lúc 2 giờ sáng thứ Năm theo giờ Bắc Kinh. Thị trường dự đoán chung rằng Fed sẽ giữ nguyên lãi suất cơ bản, trước đó ngân hàng này đã tăng lãi suất thêm 25 điểm cơ bản vào tháng 9. Tuy nhiên, điều mà các nhà đầu tư thực sự quan tâm là các nhà hoạch định chính sách sẽ ám chỉ hướng đi của hành động trong tương lai như thế nào, đặc biệt là Chủ tịch Fed Kevin Warsh sẽ phát đi tín hiệu gì.
Brett Ryan, nhà kinh tế học cấp cao của Deutsche Bank, cho biết ông sẽ chú ý đến cách Warsh mô tả con đường chính sách tiền tệ trong tương lai. Warsh luôn không muốn tiết lộ trước hướng đi của chính sách, mong muốn Fed giảm sự phụ thuộc vào "hướng dẫn trước" và không còn thường xuyên thông báo hướng đi chính sách cho thị trường như đã làm từ thế kỷ 21.
Ryan viết trong báo cáo gửi khách hàng rằng Warsh có thể ám chỉ rằng dữ liệu lạm phát gần đây càng củng cố cho đánh giá tại cuộc họp tháng 9: Theo thời gian, Fed có thể vẫn cần phải thắt chặt chính sách hơn nữa. Tuy nhiên, việc bỏ qua đợt tăng lãi suất tháng 10 cũng có thể cho phép các quan chức có thêm thời gian để đánh giá sự thay đổi của dữ liệu.
Lạm phát tăng trở lại, thị trường nhà ở và việc làm chịu áp lực
Dữ liệu lạm phát gần đây không làm giảm bớt áp lực giá cả đã gia tăng từ đầu năm nay.
Chỉ số giá tiêu dùng (CPI) cho thấy tỷ lệ lạm phát tổng thể của Mỹ trong tháng 9 đã tăng lên 3.7% so với cùng kỳ năm trước, chủ yếu do giá năng lượng tăng vọt. Sau khi loại bỏ giá thực phẩm và năng lượng biến động, CPI lõi tăng 2.6% so với cùng kỳ, vẫn cao hơn mục tiêu lạm phát 2% của Fed và tăng 0.3 điểm phần trăm so với tháng 8, phản ánh rằng áp lực giá cả vẫn chưa được giảm bớt hoàn toàn.
Trong khi đó, lãi suất thế chấp cao hơn 7%, thị trường nhà ở của Mỹ tiếp tục chịu áp lực. Thị trường việc làm thì thể hiện tình trạng "cắt giảm thấp, tuyển dụng thấp": số lượng người bị sa thải gần đạt mức thấp nhất kể từ cuối những năm 60, nhưng những người thất nghiệp vẫn gặp khó khăn trong việc tìm kiếm công việc mới.
Trong bối cảnh này, việc điều chỉnh chính sách tiền tệ trở nên đặc biệt phức tạp. Việc tạm dừng tăng lãi suất sẽ giúp Fed đánh giá mức độ ảnh hưởng của các biện pháp thắt chặt trước đó đối với nền kinh tế và môi trường tài chính; nhưng nếu lạm phát không giảm, Fed có thể buộc phải tăng lãi suất thêm. Khi đó, thị trường nhà ở, cho vay tiêu dùng và các lĩnh vực kinh tế nhạy cảm với lãi suất khác có thể chịu áp lực lớn hơn.
Warsh muốn xây dựng một Fed có thái độ chính sách linh hoạt hơn, không muốn cam kết sớm về con đường lãi suất trong tương lai, mà thích để thị trường tự đánh giá hướng đi chính sách dựa trên dữ liệu được công bố sau đó. Vấn đề là, Fed vừa phải chứng minh rằng họ có quyết tâm kiểm soát lạm phát, vừa không thể khóa chặt mức độ và tốc độ tăng lãi suất trong tương lai quá sớm.
Các nhà kinh tế cảnh báo: Rủi ro thực thi chính sách gia tăng
Krishna Guha, nhà kinh tế trưởng và giám đốc chiến lược ngân hàng trung ương của Evercore ISI, cho rằng có một rủi ro sai lầm đáng kể trong môi trường chính sách hiện tại.
Guha cho biết trong báo cáo hôm thứ Hai rằng Warsh giữ cảnh giác với rủi ro thị trường, lý thuyết nên có thể thể hiện phong cách lãnh đạo điềm tĩnh và vững vàng, nhưng việc thực thi chính sách của Fed đang đối mặt với những thách thức lớn.
Ông chỉ ra rằng Fed chưa giải thích đầy đủ cách đo lường rủi ro mà mỗi nhiệm vụ kép của họ - duy trì lạm phát thấp và đạt được việc làm đầy đủ - đang phải đối mặt, cũng như không giải thích rõ ràng cách ngân hàng trung ương đánh giá mức độ thắt chặt chính sách tiền tệ hiện tại. Những thiếu sót thông tin này khiến thị trường khó khăn hơn trong việc đánh giá hành động tiếp theo của Fed.
Mặc dù lạm phát vẫn duy trì ở mức cao, tỷ lệ thất nghiệp của Mỹ vẫn ổn định. Trong khi đó, môi trường tài chính cũng đang thay đổi. Chỉ số điều kiện tài chính của Fed Chicago cho thấy, kể từ khi tăng lãi suất vào tháng 9, môi trường tài chính đã hơi thắt chặt, sự biến động của thị trường chứng khoán là một trong những yếu tố.
Gần đây, các quan chức quan trọng như Phó Chủ tịch Fed Jefferson và Chủ tịch Fed New York Williams đã có những phát biểu chỉ ra một khả năng: Nếu áp lực lạm phát tiếp tục, Fed có thể sẽ tăng lãi suất với nhịp độ một lần mỗi cuộc họp. Nhưng hiện tại vẫn chưa có câu trả lời rõ ràng về việc cần tăng lãi suất bao nhiêu lần.
Guha cho rằng, phát biểu gần đây của Warsh tại sự kiện của Ngân hàng Thế giới và Quỹ Tiền tệ Quốc tế ở Bangkok phù hợp với quan điểm chủ đạo trong nội bộ FOMC. Điều này có nghĩa là Fed có thể thực hiện một nhịp độ thắt chặt thận trọng, có trật tự, với việc tăng lãi suất một lần mỗi quý như một con đường cơ bản khả thi, sau đó điều chỉnh đánh giá dựa trên dữ liệu, thay vì loại trừ trước bất kỳ mức lãi suất nào.
Ông bổ sung rằng, nếu dữ liệu lạm phát tiếp tục gây thất vọng, hoặc động lực tăng trưởng kinh tế không giảm, Fed có thể sẽ tăng lãi suất thêm.
Thị trường đặt cược vào việc tăng lãi suất tháng 12, ý kiến các nhà kinh tế khác nhau
Theo công cụ FedWatch của CME, hợp đồng tương lai lãi suất quỹ liên bang cho thấy xác suất thị trường về việc Fed tăng lãi suất trong tuần này khoảng 10%, trong khi xác suất tăng lãi suất vào tháng 12 đã vượt quá 80%. Thị trường cũng cho rằng có khả năng nhất định về việc tăng lãi suất một lần nữa vào tháng 3 năm 2027; đến cuối năm 2027, xác suất Fed thực hiện một lần tăng lãi suất nữa khoảng 50%.
Tuy nhiên, các nhà kinh tế vẫn có sự khác biệt rõ rệt về việc liệu Fed có nên tiếp tục thắt chặt chính sách hay không.
Các nhà kinh tế của Citigroup cho rằng, dữ liệu lạm phát trong vài tháng tới có thể sẽ giảm bớt, tạo lý do cho Fed giữ nguyên lãi suất, thậm chí có thể tạo điều kiện cho việc giảm lãi suất bắt đầu vào năm sau. Nhưng Citigroup hiện vẫn dự đoán Fed sẽ tăng lãi suất vào tháng 12 năm nay.
Mohamed El-Erian, cố vấn kinh tế trưởng của Allianz Group, thì dự đoán rằng Fed cuối cùng vẫn sẽ tăng lãi suất, nhưng ông cho rằng việc này là sai lầm, vì chi phí vay cao hơn có thể gây tổn hại cho các lĩnh vực dễ bị tổn thương như thị trường nhà ở và gia tăng bất bình đẳng kinh tế.
El-Erian đã phát biểu trên chương trình CNBC hôm thứ Hai rằng, thị trường cho rằng Fed sẽ không hành động lần này là đúng, nhưng Warsh phải sử dụng ngôn từ khá diều hâu để giải thích quyết định, vì dữ liệu lạm phát nhìn chung cao hơn mong đợi.
Ông cho rằng, giải quyết lo ngại về lạm phát và vấn đề lợi suất trái phiếu chính phủ Mỹ tăng lên nên dựa vào "kìm hãm tài chính, chứ không phải thắt chặt tiền tệ". Nếu Fed cuối cùng chọn thắt chặt chính sách hơn nữa, không chỉ ngành công nghệ bị ảnh hưởng. El-Erian chỉ ra rằng, tác động đến ngành công nghệ có thể tương đối hạn chế, trong khi thị trường nhà ở, cho vay ô tô, cho vay tiêu dùng cá nhân có thể chịu áp lực lớn hơn.
Đối với Fed, khó khăn của cuộc họp này không chỉ là quyết định có tăng lãi suất hay không, mà còn là cách giải thích lý do tạm dừng hành động, đồng thời giữ lại không gian chính sách cần thiết. Nếu Warsh phát đi tín hiệu cứng rắn hơn về lạm phát, kỳ vọng của thị trường về việc tăng lãi suất vào tháng 12 có thể được củng cố thêm; nếu nhấn mạnh sự kiên nhẫn trong việc quan sát dữ liệu, thì có thể làm giảm bớt những cược thắt chặt gần đây. Dù sao, xu hướng lạm phát vẫn sẽ quyết định con đường chính sách.
Nhà đầu tư trái phiếu Mỹ đặt cược tăng lên, nếu Warsh phát đi tín hiệu diều hâu, giao dịch lợi suất có thể đảo chiều
Nếu Fed có lập trường cứng rắn hơn trong cuộc họp chính sách tiền tệ vào tuần này, các cược tăng giá đã tích lũy trên thị trường trái phiếu chính phủ Mỹ có thể gặp phải sự đảo ngược mạnh mẽ.
Nếu Warsh phát đi tín hiệu diều hâu về các vấn đề quan trọng như lạm phát, thị trường có thể sẽ đánh giá lại mức lãi suất mà Fed cuối cùng sẽ tăng lên, dẫn đến một đợt thanh lý đau đớn. Trước đó, một số nhà giao dịch đã đặt cược rằng dòng tiền an toàn sẽ tiếp tục chảy vào trái phiếu chính phủ Mỹ, thiết lập vị thế mua vào với lợi suất giảm và giá trái phiếu tăng.
David Bieber, chiến lược gia của Citigroup, cho biết, trước khi cuộc họp FOMC diễn ra, sự thay đổi rõ ràng nhất trên thị trường là các nhà đầu tư đã chuyển sang mua vào một cách chiến thuật trên cả thị trường trái phiếu chính phủ Mỹ và trái phiếu châu Âu. Ông chỉ ra rằng, các nhà giao dịch đang theo đuổi xu hướng tăng của trái phiếu bằng cách thiết lập vị thế mua vào, mặc dù từ cấu trúc tổng thể, thị trường vẫn đang ở trạng thái bán khống ròng.
Dữ liệu từ CME về hợp đồng mở cho thấy, trong tuần qua, các nhà giao dịch đã liên tục giảm vị thế bán khống trái phiếu chính phủ Mỹ, đồng thời đặt cược rằng đợt phục hồi trước đó có thể tiếp tục. Đằng sau đợt tăng này là những lo ngại về tính bền vững của giao dịch trí tuệ nhân tạo và áp lực lên thị trường trái phiếu chính phủ Pháp.
Vào thứ Sáu tuần trước, thị trường hợp đồng tương lai trái phiếu chính phủ Mỹ đã chứng kiến một đợt thanh lý lớn, đặc biệt tập trung vào các hợp đồng liên quan đến trái phiếu chính phủ Mỹ kỳ hạn 10 năm. Ngày hôm trước, thị trường trái phiếu chính phủ Mỹ vừa ghi nhận một ngày giao dịch tốt nhất trong hơn hai năm, trong khi các hợp đồng liên quan đến trái phiếu chính phủ Mỹ kỳ hạn 10 năm lại xuất hiện nhiều rủi ro mới, đặc điểm giao dịch của chúng phù hợp với việc thanh lý vị thế bán khống.
Khảo sát hàng tuần của JPMorgan cũng cho thấy, vị thế mua ròng trên thị trường đã tăng lên mức cao nhất kể từ đầu tháng 9.
Ed Al-Hussainy, quản lý danh mục đầu tư của Columbia Threadneedle, cho biết, yếu tố quyết định xem thị trường có thể duy trì mức giá hiện tại hay không là hướng dẫn chính sách của Fed.
Điều này có nghĩa là, ngay cả khi cuộc họp này cuối cùng không tăng lãi suất, phát biểu của Warsh về chính sách trong tương lai vẫn có thể thay đổi logic giao dịch trên thị trường. Nếu Fed rõ ràng ám chỉ rằng họ vẫn chuẩn bị thắt chặt chính sách hơn nữa, các nhà giao dịch có thể cần đánh giá lại vị thế mua trái phiếu, và các giao dịch mua gần đây có thể đối mặt với rủi ro bị thanh lý.
Trong khi đó, các nhà giao dịch trên thị trường quyền chọn đang tích cực bảo hiểm rủi ro cho danh mục đầu tư của họ để đối phó với khả năng lợi suất giảm thêm và giá trái phiếu tiếp tục tăng. Nhu cầu này đã đẩy chi phí của các quyền chọn bảo hiểm liên quan lên mức cao nhất kể từ tháng 3.
Nhiều nhà giao dịch đã mua các quyền chọn mua với cấu trúc khác nhau để bảo vệ, trong đó một số chiến lược đặt cược rằng trong vài tuần tới, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm sẽ giảm thêm xuống khoảng 4.6%.
Sự chênh lệch giữa quyền chọn mua và quyền chọn bán trên thị trường quyền chọn cũng đã có sự thay đổi rõ rệt, giá thị trường đã chuyển mạnh sang quyền chọn mua. Nói cách khác, so với việc bảo hiểm rủi ro tăng lợi suất, các nhà giao dịch hiện sẵn sàng trả mức phí cao hơn để phòng ngừa lợi suất giảm thêm.
Sự thay đổi vị thế này phản ánh rằng thị trường vẫn kỳ vọng vào sự phục hồi của trái phiếu chính phủ Mỹ, nhưng cũng có nghĩa là giao dịch dễ bị ảnh hưởng bởi tín hiệu chính sách. Nếu Warsh nhấn mạnh rằng áp lực lạm phát vẫn tiếp diễn và Fed vẫn cần tăng lãi suất, các nhà đầu tư có thể nhanh chóng rút khỏi vị thế mua, khiến giá trái phiếu chịu áp lực và lợi suất tăng trở lại; ngược lại, nếu ông không củng cố thêm kỳ vọng thắt chặt, thì các giao dịch mua gần đây có thể tiếp tục được hỗ trợ.
Cuộc họp của Fed tuần này do đó không chỉ liên quan đến việc có điều chỉnh lãi suất ngắn hạn hay không, mà còn có thể trở thành một điểm mấu chốt quan trọng trong việc định giá lại vị thế trên thị trường trái phiếu chính phủ Mỹ. Rủi ro thực sự nằm ở chỗ, các cược mua hiện đã tăng rõ rệt, một khi hướng dẫn chính sách lệch khỏi kỳ vọng của thị trường, lực lượng giao dịch vốn đã thúc đẩy giá trái phiếu tăng lên, cũng có thể chuyển thành áp lực thanh lý nhanh chóng.
 Cảnh báo rủi ro Cảnh báo rủi ro