Bitget x Reality x Keyring: Sử dụng rToken để thực hiện chiến lược chênh lệch cổ phiếu phi tập trung
 Bitget và Keyring đang hợp tác phát triển một chỉ số chênh lệch cổ phiếu dựa trên quy tắc, và sử dụng rToken của Reality để xây dựng thị trường cho vay trên chuỗi liên quan.
Bitget và Keyring đang hợp tác phát triển một chỉ số chênh lệch giá cổ phiếu dựa trên quy tắc, và sử dụng rToken của Reality để xây dựng thị trường cho vay trên chuỗi liên quan.
Reality cung cấp sự tiếp xúc với cổ phiếu được mã hóa, trong khi Keyring chịu trách nhiệm phát triển phương pháp chỉ số và xây dựng thị trường cho vay liên quan. Chỉ số này nhằm kết hợp vị thế nắm giữ rToken với vị thế hợp đồng vĩnh viễn phòng ngừa rủi ro để nắm bắt cơ hội về phí vốn và chênh lệch giá. Một số sản phẩm dự kiến sẽ được phân phối qua dịch vụ tài chính của Bitget, cụ thể sẽ phụ thuộc vào kết quả phê duyệt sản phẩm, yêu cầu đủ điều kiện và tính khả dụng.
Sự hợp tác này tích hợp cơ sở hạ tầng cổ phiếu được mã hóa của Reality, chiến lược đầu tư quy tắc của Keyring và thị trường cho vay, cơ sở hạ tầng kho bạc trên chuỗi của IPOR Fusion, cũng như công cụ quản lý danh mục đầu tư và giám sát rủi ro của 1Token. Các bên hợp tác sẽ cùng nhau khám phá cách mà những thành phần này hỗ trợ phát triển sản phẩm chênh lệch giá cổ phiếu trên chuỗi, đồng thời đối phó với những thách thức về vận hành, thanh khoản và quản lý rủi ro mà các chiến lược thị trường truyền thống và phi tập trung phải đối mặt.
Bitget và Reality: Chiến lược chênh lệch giá cổ phiếu
Reality cung cấp sự tiếp xúc với cổ phiếu trên chuỗi thông qua rToken của mình. Các nhà giao dịch có thể mua rToken thông qua sàn giao dịch Bitget hoặc Bitget Wallet X, hoặc có thể mua trực tiếp thông qua dịch vụ báo giá yêu cầu (RFQ) của Reality.
rToken của Reality tạo thành vị thế cổ phiếu trên chuỗi trong giao dịch chênh lệch giá, đồng thời cũng có thể được sử dụng làm tài sản thế chấp cho thị trường cho vay liên quan. Dịch vụ RFQ của Reality và Bitget Wallet hỗ trợ việc lấy tính thanh khoản của rToken và cơ sở hạ tầng thực hiện giao dịch, cho phép các bên tham gia đủ điều kiện và kho bạc có được sự tiếp xúc với cổ phiếu được mã hóa, cụ thể phải tuân theo các điều kiện thanh toán áp dụng.
Cổ phiếu được mã hóa cho phép sự tiếp xúc với cổ phiếu kết hợp trực tiếp với cơ sở hạ tầng cho vay và đầu tư phi tập trung, từ đó giúp các chiến lược trên chuỗi dễ dàng tham gia vào giao dịch chênh lệch giá. Khác với cổ phiếu truyền thống thường cần các nhà môi giới và sắp xếp tài chính riêng biệt, rToken có thể vừa là vị thế cổ phiếu trong giao dịch chênh lệch giá, vừa là tài sản thế chấp cho thị trường cho vay trên chuỗi. Điều này cho phép các nhà đầu tư kết hợp nắm giữ cổ phiếu được mã hóa với vị thế hợp đồng vĩnh viễn phòng ngừa rủi ro, đồng thời sử dụng cơ sở hạ tầng phi tập trung để quản lý tài chính và thực hiện các chiến lược quy tắc.
Sử dụng rToken để giao dịch chênh lệch giá cổ phiếu
Phí rủi ro là khoản lợi nhuận bổ sung mà các nhà giao dịch nhận được để chấp nhận một loại rủi ro, cao hơn so với lãi suất không rủi ro. Chênh lệch giá đề cập đến sự khác biệt về giá giữa giá giao ngay và tổng lợi nhuận thu được từ hợp đồng tương ứng hoặc hợp đồng vĩnh viễn.
Giao dịch chênh lệch giá cổ phiếu nhằm nắm bắt phí vốn mà bên mua phải trả cho bên bán.
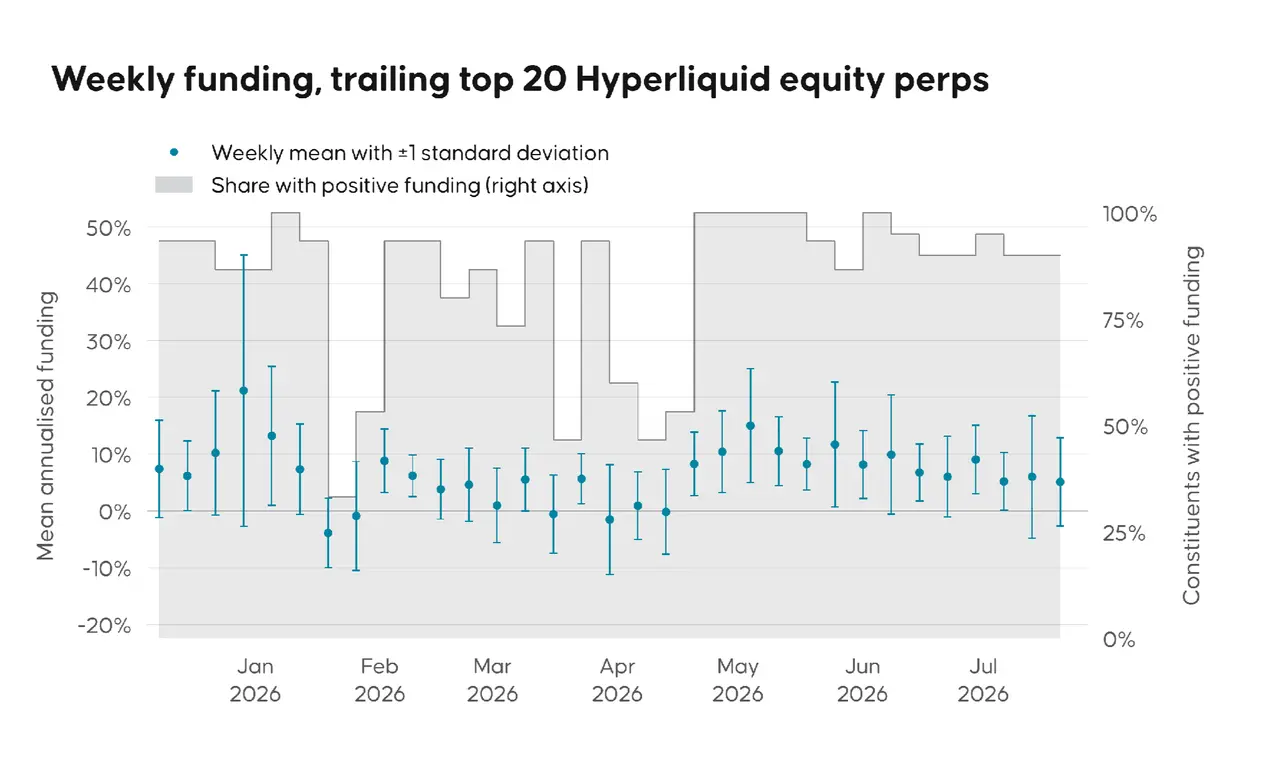
Nguồn dữ liệu: Keyring Research, tháng 1--tháng 7 năm 2026
Khi phí vốn dương, các nhà giao dịch có thể kiếm được phí vốn bằng cách nắm giữ rToken tương ứng và bán khống hợp đồng vĩnh viễn của nó. Hành động này nhằm phòng ngừa rủi ro tiếp xúc với giá cổ phiếu, từ đó xây dựng một giao dịch chênh lệch giá trung lập Delta.
Giao dịch chênh lệch giá phi tập trung
"Chiến lược chênh lệch giá cổ phiếu từ trước đến nay phụ thuộc vào các sàn giao dịch tập trung, quản lý vị thế giao ngay và phái sinh trong một khung ký quỹ thống nhất. Cơ chế ký quỹ chéo cho phép lợi nhuận và giá trị tài sản thế chấp của một vị thế được sử dụng để hỗ trợ yêu cầu ký quỹ cho các vị thế khác trong danh mục đầu tư, từ đó giảm thiểu nhu cầu duy trì tài sản thế chấp riêng biệt cho mỗi giao dịch.
Tuy nhiên, việc tập trung lưu ký, thực hiện giao dịch và quản lý ký quỹ vào một tổ chức trung gian duy nhất sẽ tạo ra rủi ro đối tác và rủi ro vận hành. Sự sụp đổ của nhiều nhà tham gia thị trường lớn đã thúc đẩy thị trường chú ý hơn đến những cấu trúc có thể tách biệt các chức năng này, đồng thời vẫn duy trì hiệu quả vốn cần thiết để quản lý các vị thế phòng ngừa.
Cơ sở hạ tầng cho vay và thực hiện giao dịch phi tập trung cung cấp một lựa chọn khác, cho phép tài sản thế chấp cổ phiếu được mã hóa, sắp xếp tài chính và tiếp xúc với phái sinh được quản lý giữa nhiều giao thức liên kết với nhau. Mặc dù cách tiếp cận này có thể giảm bớt sự phụ thuộc vào một tổ chức trung gian duy nhất, nhưng nó cũng mang lại rủi ro liên quan đến hợp đồng thông minh, cầu nối chuỗi, oracle giá cả và phân tán thanh khoản. Do đó, quản lý rủi ro hiệu quả cần có đánh giá tài sản thế chấp đáng tin cậy, dự trữ ký quỹ đầy đủ và thực hiện phối hợp giữa các sàn giao dịch."
Thị trường cho vay như một nguồn đòn bẩy
Người cho vay sẽ gửi stablecoin vào quỹ cho vay. Người vay mua rToken của Reality và gửi nó làm tài sản thế chấp. Quỹ cho vay sẽ cho vay stablecoin dựa trên tài sản thế chấp rToken đó. Người vay sẽ trả lãi cho quỹ, và quỹ sẽ phân phối lãi cho người cho vay sau khi trừ đi các khoản phí. Nếu quy mô cho vay quá lớn so với giá trị tài sản thế chấp, quỹ có thể bán tài sản thế chấp đó.
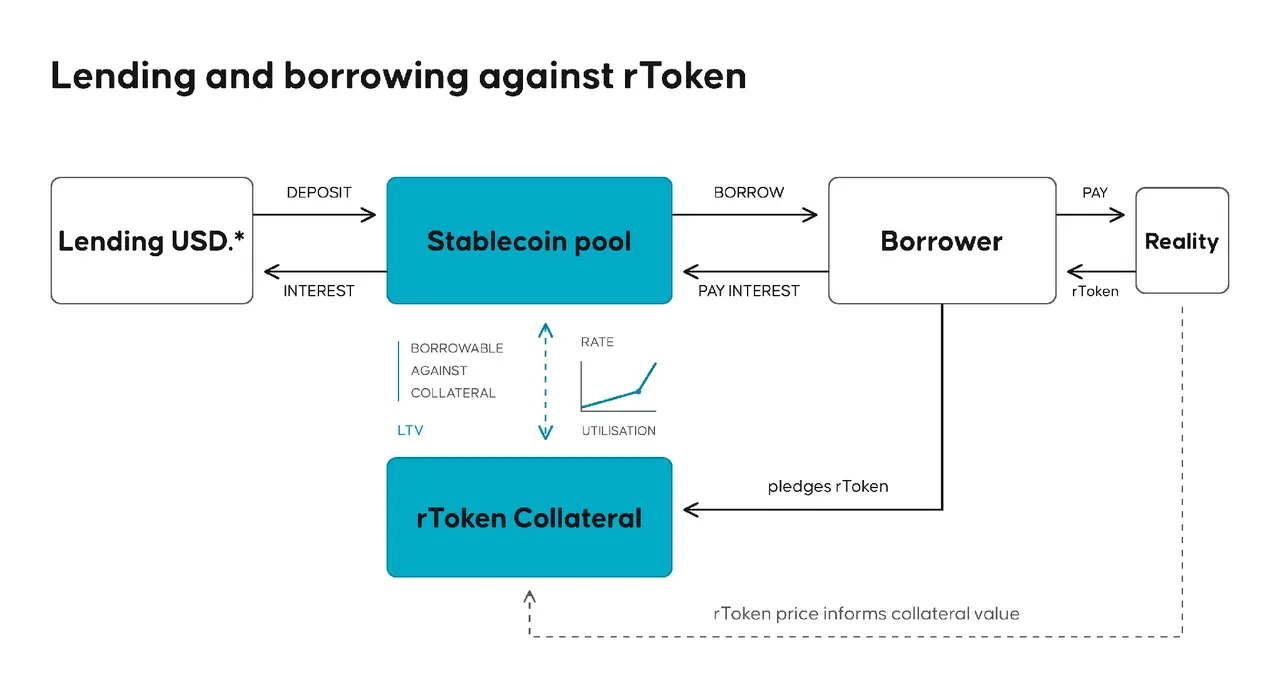
Cấu trúc này có thể hoạt động như một nguồn đòn bẩy, cho phép người vay thiết lập vị thế lớn hơn thông qua tài sản thế chấp được niêm yết trên thị trường. Cách làm này thường được gọi là "vay vòng" (looping) trong ngành DeFi, cho phép người vay có được sự tiếp xúc đòn bẩy với cổ phiếu được mã hóa mà không cần mở tài khoản ký quỹ trên sàn giao dịch.
Chức năng tài chính của cấu trúc cho vay thế chấp này tương tự như giao dịch repo trong thị trường truyền thống, cho phép các nhà đầu tư có được tài chính dựa trên nắm giữ cổ phiếu được mã hóa của họ.
Đối với người dùng Bitget đủ điều kiện, cấu trúc cho vay được đề xuất này có khả năng mang lại lợi nhuận từ việc cho vay thế chấp rToken, mức lợi nhuận cụ thể sẽ phụ thuộc vào nhu cầu vay, phí áp dụng, đánh giá tài sản thế chấp và rủi ro thanh lý. Keyring đã đưa khung rủi ro cấp tổ chức (tức là các tham số mô hình ký quỹ ban đầu tiêu chuẩn ISDA) vào khung cho vay phi tập trung của mình, cung cấp phương pháp quản lý có cấu trúc cho tài sản thế chấp và yêu cầu ký quỹ.
Cho vay stablecoin và tiếp xúc với chỉ số chênh lệch giá cổ phiếu là hai loại sản phẩm khác nhau. Người cho vay stablecoin kiếm được lãi suất từ người vay trả, sau khi trừ đi các khoản phí áp dụng. Trong khi đó, nhà đầu tư chỉ số nhận được hiệu suất ròng từ chiến lược kết hợp rToken và hợp đồng vĩnh viễn, bao gồm lợi nhuận và thua lỗ từ phí vốn và chênh lệch giá, và đã trừ đi chi phí tài chính và thực hiện giao dịch. Hiệu suất chỉ số được trình bày dưới đây không đại diện cho lợi nhuận mà người cho vay stablecoin nhận được.
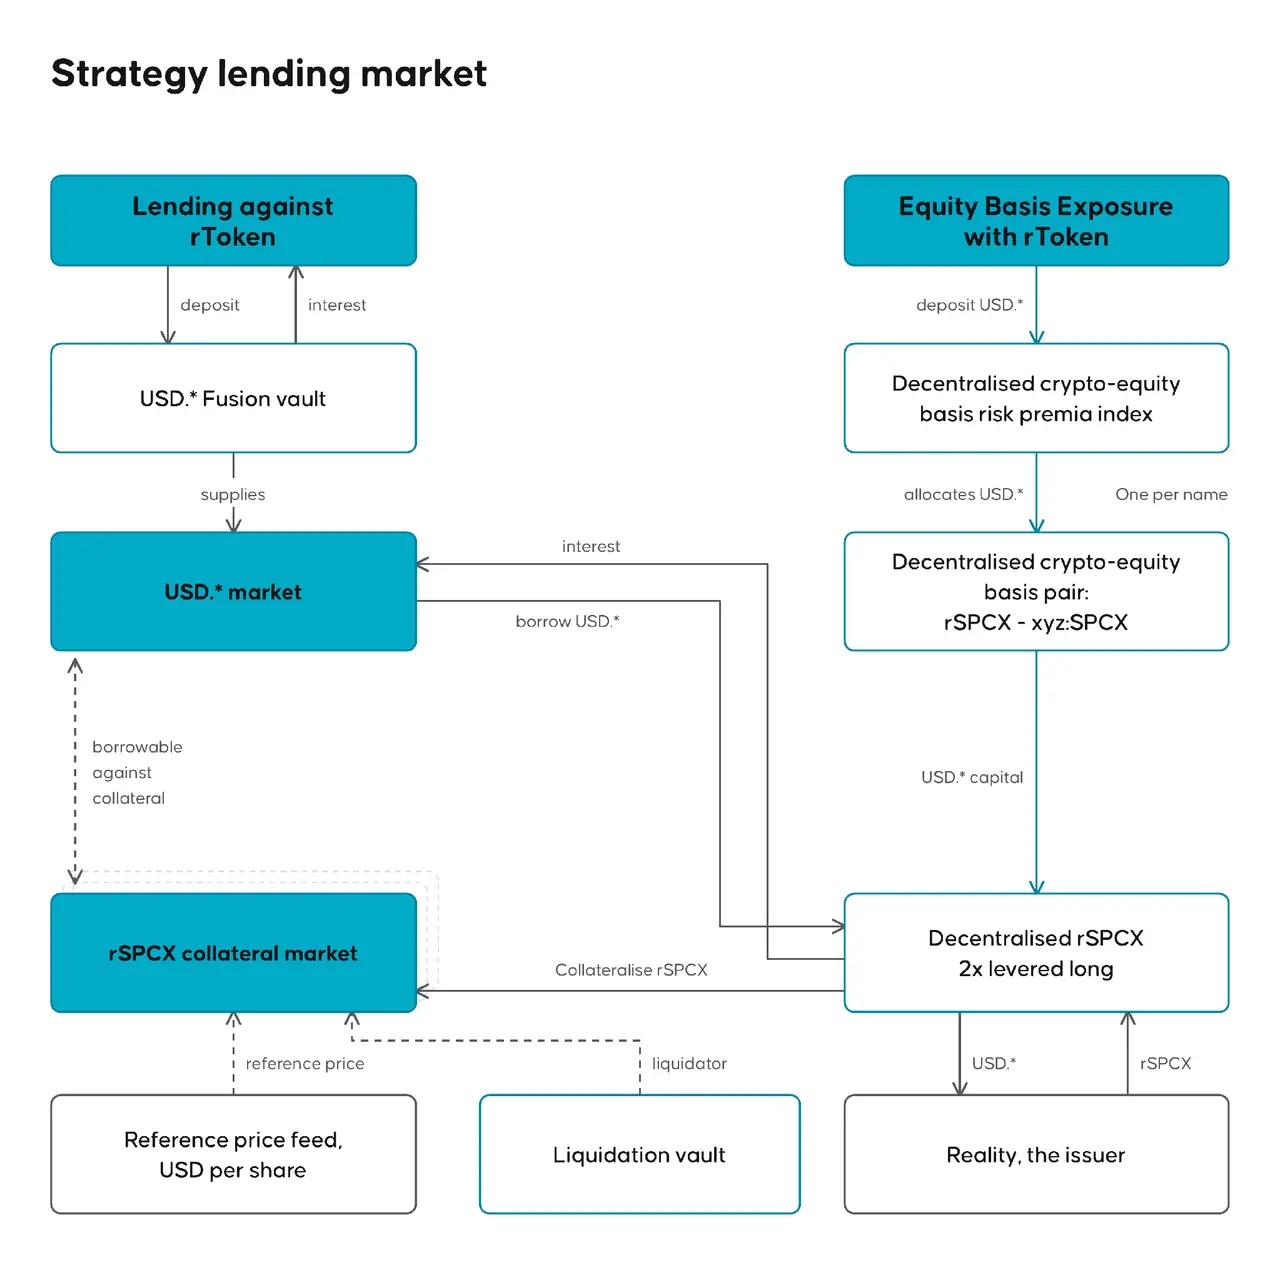
Một vấn đề cần chú ý là: giá trị của vị thế rToken trong thị trường cho vay cần phải cân bằng với vị thế bán khống trên Hyperliquid, và thị trường cho vay phải có khả năng định giá chính xác giá của rToken. Đây chính là lý do mà cơ chế ký quỹ chéo là rất quan trọng trong bất kỳ thị trường nào.
Oracle giá rToken của Reality sử dụng nguồn giá chính thức trong thời gian giao dịch thông thường của thị trường chứng khoán Mỹ, và sử dụng báo giá của Hyperliquid ngoài thời gian đó. Những dữ liệu giá này được sử dụng để hỗ trợ định giá tài sản thế chấp; trong khi đó, việc phòng ngừa ký quỹ chéo giữa các sàn giao dịch phụ thuộc vào các thị trường và sắp xếp tài khoản cụ thể áp dụng. Chiến lược chênh lệch giá này cũng cần quản lý phối hợp giữa vị thế cho vay và ký quỹ hợp đồng vĩnh viễn.
Ví dụ, nếu thị trường chứng khoán Mỹ đang đóng cửa, trong khi giá hợp đồng vĩnh viễn tương ứng giảm mạnh, do oracle của nó sẽ sử dụng báo giá của Hyperliquid ngoài thời gian giao dịch thông thường, định giá tài sản thế chấp của rToken cũng có thể giảm theo. Ngay cả khi cổ phiếu cơ sở không giao dịch trong khoảng thời gian này, điều này cũng có thể làm giảm khả năng vay của vị thế cho vay, và có thể kích hoạt thanh lý. Trong khi đó, lợi nhuận từ vị thế hợp đồng vĩnh viễn bán khống sẽ không tự động bù đắp cho sự giảm giá trị tài sản thế chấp. Điều này làm nổi bật tầm quan trọng của việc quản lý ký quỹ phối hợp, nguồn dữ liệu giá đáng tin cậy và tính thanh khoản đầy đủ trong việc quản lý vị thế trong thời gian biến động thị trường.
Giai đoạn thanh lý sử dụng sản phẩm [un]wind của Keyring và kết nối với Reality RFQ để điều phối việc thu hồi tài sản thế chấp và thanh toán nợ. Việc thanh toán có thể cần được hoàn thành trong nhiều ngày giao dịch trong thời gian giao dịch thông thường của thị trường chứng khoán Mỹ. Cơ chế này nhằm hỗ trợ việc thanh lý có trật tự cho các vị thế rToken lớn, kết quả cụ thể phụ thuộc vào khả năng thu hồi, thời điểm thanh toán và số tiền cuối cùng thu hồi được.
Chiến lược chỉ số trên chuỗi
rToken của Reality cung cấp vị thế cổ phiếu trên chuỗi cho các chiến lược chỉ số này.
Chiến lược đầu tư định lượng (Quantitative Investment Strategies, QIS) là một loại sản phẩm phổ biến, thường được tạo ra bởi các ngân hàng đầu tư, nhằm phục vụ cho những khách hàng muốn nắm bắt các bất hợp lý thị trường đã biết (tức là phí rủi ro) một cách minh bạch.
Hợp đồng thông minh có thể tự động hóa một phần các hoạt động tính toán chỉ số, thực hiện giao dịch và quản lý rủi ro mà trước đây cần phải dựa vào các tổ chức trung gian tài chính tập trung. Chúng cung cấp một khung lập trình cho việc thực hiện các chiến lược quy tắc, cho phép thực hiện tự động, thiết lập tham số rủi ro minh bạch và tích hợp với cơ sở hạ tầng tài chính phi tập trung. Cơ sở hạ tầng kho bạc Fusion của IPOR thực hiện các ủy quyền đầu tư đã được thiết lập trước thông qua hợp đồng thông minh, thực thi các giới hạn về tài sản cho phép giao dịch, thị trường được ủy quyền, giới hạn rủi ro và quy tắc thực hiện giao dịch. Điều này cho phép chiến lược hoàn toàn có thể lập trình, đồng thời đảm bảo rằng việc thực hiện tuân thủ nghiêm ngặt các quy tắc đã được thiết lập.
Trong việc xây dựng chiến lược, một thách thức phổ biến mà QIS phải đối mặt là làm thế nào để đảm bảo rằng chiến lược có thể nắm bắt chính xác phí rủi ro tiềm năng một cách có thể mở rộng. Để làm được điều này, một bộ quy tắc đơn giản và vững chắc là rất quan trọng.
Bộ quy tắc chiến lược phi tập trung và vững chắc
Chỉ số này tuân theo một phương pháp dựa trên quy tắc, được xây dựng xung quanh ba bước cốt lõi:
Xác định các cổ phiếu được mã hóa đủ điều kiện và phạm vi thị trường hợp đồng vĩnh viễn tương ứng
Sắp xếp các cơ hội chênh lệch giá đủ điều kiện trong ba tuần qua
Phân bổ vốn dựa trên các điều kiện xây dựng danh mục đầu tư, tính thanh khoản và quản lý rủi ro đã được thiết lập trước
Sự phức tạp nằm ở cách ứng phó với các sự kiện bất ngờ một cách phi tập trung và không cần tin tưởng. Ví dụ, thiết lập quy tắc dự trữ ký quỹ cho các tình huống cầu nối chuỗi gặp sự cố là một trong những ví dụ; ngoài ra, cách tính toán chi phí giao dịch và xử lý vấn đề trượt giá và thực hiện giao dịch cũng là một ví dụ khác.
Phân tích dưới đây dựa trên lợi nhuận chi phí vốn ròng mô phỏng từ ngày 15 tháng 12 năm 2025 đến ngày 19 tháng 10 năm 2026, đánh giá hiệu suất lịch sử của chỉ số chênh lệch cổ phiếu dựa trên quy tắc. Tập dữ liệu được chia thành khoảng thời gian trong mẫu để xác định các tham số chiến lược và khoảng thời gian ngoài mẫu để đánh giá hiệu suất ngoài cửa sổ hiệu chỉnh ban đầu. Mô phỏng này đồng thời xem xét các ràng buộc giao dịch, chi phí thực hiện giao dịch, giả định tài chính và giới hạn tập trung danh mục đầu tư.
Kết quả trên đều dựa trên mô phỏng lịch sử, nhạy cảm với các giả định được áp dụng, có thể không phản ánh tình hình thực hiện giao dịch thực tế hoặc xu hướng thị trường trong tương lai.
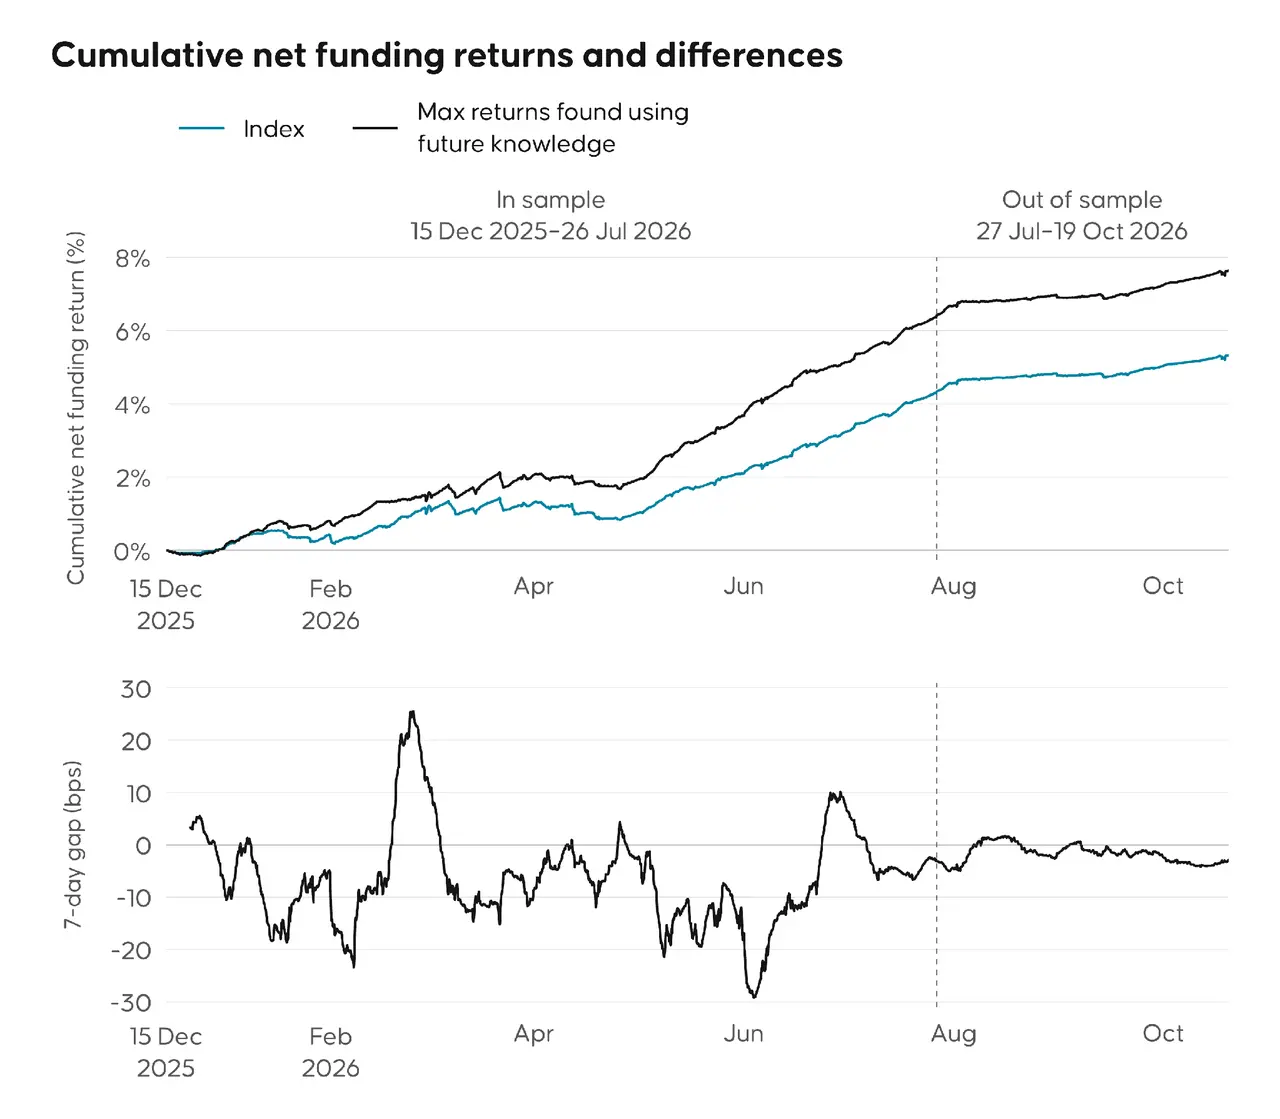
Chỉ số này cũng được so sánh với một danh mục đầu tư lý thuyết có lợi nhuận tối đa được xây dựng dựa trên thông tin thị trường trong tương lai. Chỉ số tham chiếu giả định này đo lường lợi nhuận tích lũy cao nhất có thể đạt được dưới các ràng buộc giao dịch mà mô hình đã thiết lập (bao gồm giới hạn khối lượng giao dịch hàng ngày, trượt giá, giới hạn tập trung và yêu cầu ký quỹ). Do nó phụ thuộc vào thông tin mà nhà đầu tư không thể có được vào thời điểm giao dịch, nên nó chỉ có thể được coi là một tham chiếu hồi cứu và không đại diện cho một chiến lược có thể đầu tư thực tế.
Cần lưu ý đặc biệt rằng chỉ số này luôn tối đa hóa việc phân bổ tài sản, do đó tín hiệu này không bao gồm bất kỳ cơ chế chồng chất rủi ro chiến thuật nào. Điều này có nghĩa là, khi tỷ lệ vốn chuyển sang giá trị âm đáng kể (như trường hợp tháng 4), ngay cả danh mục đầu tư tối ưu cũng sẽ chịu thua lỗ, vì lúc đó không có giá trị gia tăng nào để nắm bắt. Cũng cần lưu ý rằng, trong một số trường hợp (như tháng 3 và tháng 7), hiệu suất của danh mục đầu tư tối ưu có thể kém hơn chỉ số của chúng tôi. Do sự tồn tại của giới hạn giao dịch hàng ngày, việc xây dựng và thanh lý vị thế cần một khoảng thời gian nhất định, do đó lựa chọn có thể nâng cao lợi nhuận tổng thể trong suốt thời gian có thể dẫn đến giảm lợi nhuận trong một tuần cụ thể. Dưới giả định mô phỏng, chỉ số ghi nhận tỷ lệ Sharpe khoảng 6 trong khoảng thời gian trong mẫu và vượt quá 9 trong khoảng thời gian ngoài mẫu. Mô phỏng cho thấy mức giảm tối đa khoảng 60 điểm cơ bản, xảy ra trong khoảng thời gian trong mẫu. Kết quả trên phản ánh dữ liệu lịch sử và giả định mô hình, không nên được hiểu là dự đoán cho hiệu suất trong tương lai.
Tỷ lệ lợi nhuận ròng hàng năm của chỉ số trong khoảng thời gian trong mẫu khoảng 7%, trong khi trong khoảng thời gian ngoài mẫu khoảng 4%; trong khi đó, danh mục đầu tư lý thuyết tối đa có tỷ lệ lợi nhuận hàng năm tương ứng khoảng 11% và 5%. Kết quả trên đã tính đến chi phí thực hiện giao dịch và chi phí tài chính mô hình hóa, không đại diện cho lợi nhuận thực tế mà nhà đầu tư nhận được. Phân tích cho thấy, trước khi trừ đi chi phí chiến lược áp dụng, mức chênh lệch chi phí vốn thô khoảng 11%---14%. Giả định mô phỏng cho rằng chi phí thực hiện giao dịch mỗi lần tái cân bằng là 20 điểm cơ bản, một giao dịch hoàn chỉnh đi và về khoảng 40 điểm cơ bản, đồng thời giả định chi phí tài chính hàng năm cho vị thế đòn bẩy là 6%. Dưới giả định mô hình, mỗi khi chi phí thực hiện giao dịch giảm 10 điểm cơ bản, tỷ lệ lợi nhuận hàng năm của chiến lược có thể tăng khoảng 1 điểm phần trăm; trong khi mỗi khi chi phí tài chính giảm 1 điểm phần trăm, có thể mang lại khoảng 1 điểm phần trăm tăng thêm.
Ngoài ra, còn có ảnh hưởng của việc pha loãng vốn. Cụ thể, khi trượt giá tăng, chiến lược này không thể sử dụng 100% vốn, một phần vốn sẽ ở trạng thái nhàn rỗi. Do lý do này, cùng với nhu cầu về đệm ký quỹ, chiến lược này tại bất kỳ thời điểm nào có khoảng 25% vốn được giữ dưới dạng tiền mặt, phần vốn này có thể mang lại khoảng +1% tăng thêm cho lợi nhuận tổng thể thông qua việc nhận lãi suất không rủi ro.
Giả định mô phỏng cho rằng tỷ lệ cho vay dựa trên tài sản thế chấp rToken (LTV) là 50%, vị thế cổ phiếu được mã hóa tối đa có thể đạt được đòn bẩy 2 lần. Vị thế hợp đồng vĩnh cửu Hyperliquid tương ứng được mô hình hóa với đòn bẩy từ 8 đến 20 lần, cụ thể là tỷ lệ đòn bẩy phụ thuộc vào yêu cầu đệm ký quỹ do tình huống thị trường căng thẳng quyết định. Dưới các giả định trên, mức mở trung bình của rToken khoảng 1.5 lần số vốn được phân bổ cho chiến lược chênh lệch này. Ví dụ, với 100 triệu đô la vốn phân bổ, mức mở trung bình của rToken khoảng 150 triệu đô la. Những giả định về đòn bẩy này làm tăng độ nhạy cảm của chiến lược đối với yêu cầu ký quỹ, giới hạn thanh khoản và biến động thị trường bất lợi.
Chỉ số có thể kết hợp, giúp bạn xây dựng chiến lược riêng
Keyring đã tạo ra nhiều thành phần chỉ số "cặp chênh lệch mô-đun" dựa trên rToken của Reality. Mỗi thành phần đều có thể được sử dụng độc lập, cho phép người quản lý xây dựng các chiến lược có rủi ro, lợi nhuận và mục tiêu phân bổ khác nhau.
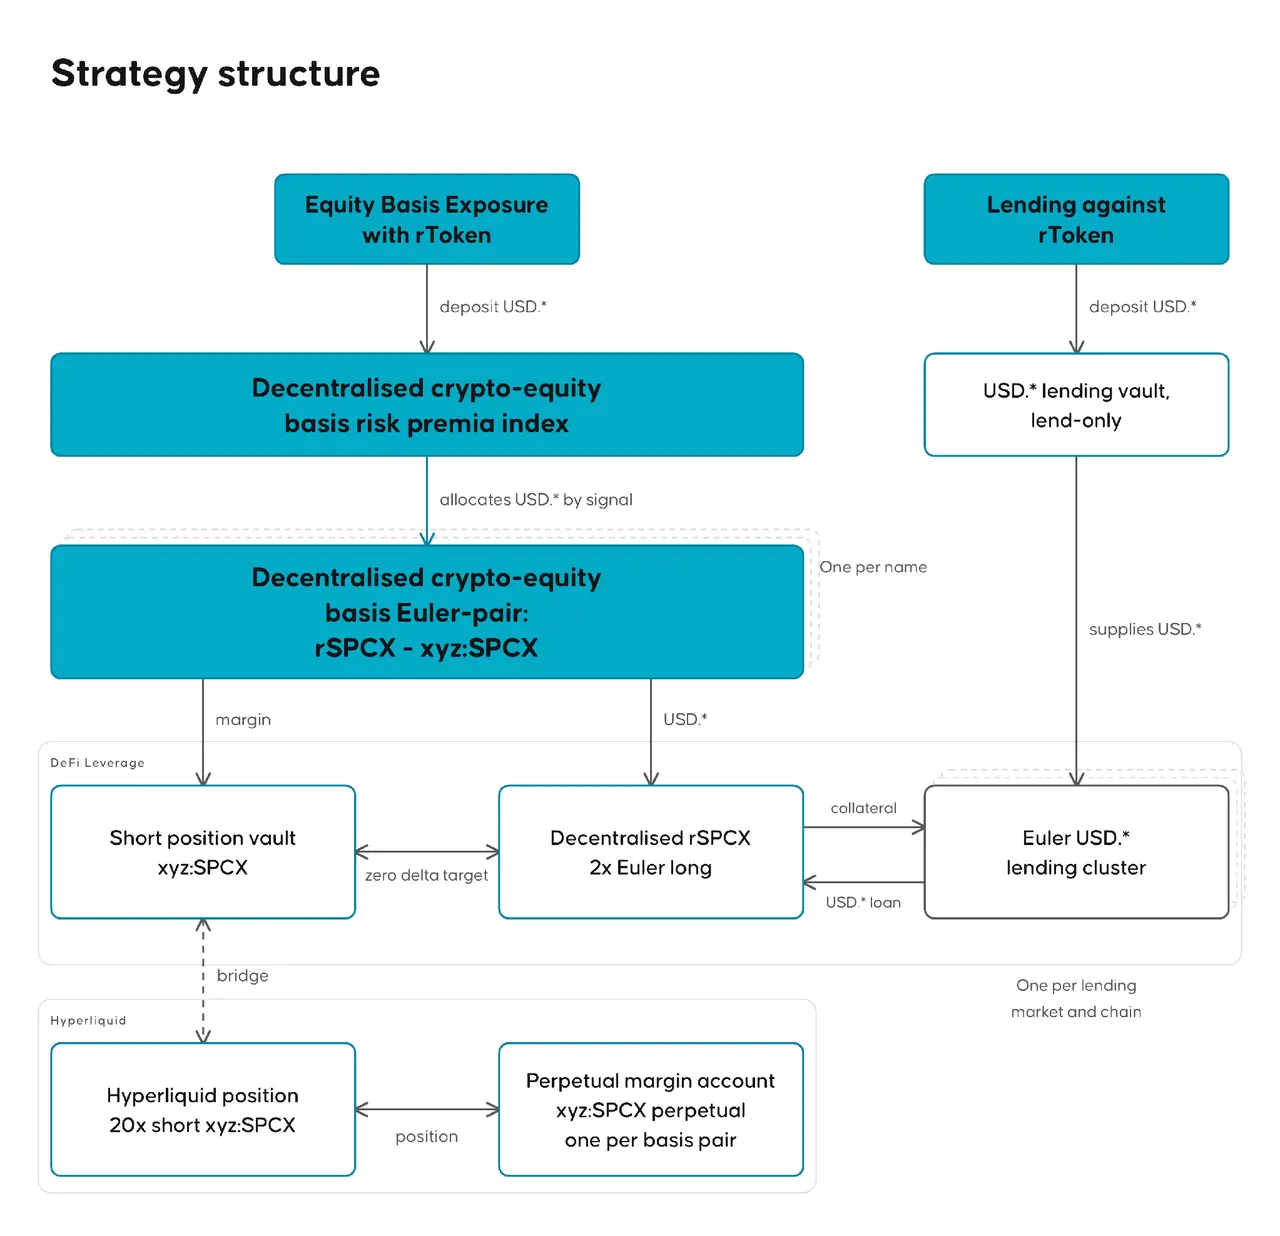
Giao dịch chỉ số này. Một phương pháp phổ biến là: người quản lý có thể sử dụng cơ chế "chồng chất rủi ro" để điều chỉnh mức độ mở của mình trong chỉ số chênh lệch cổ phiếu theo sự thay đổi của điều kiện thị trường. Ví dụ, có thể sử dụng các chỉ báo động lượng như Dải Bollinger để xác định sự thay đổi trong xu hướng tỷ lệ vốn, từ đó cung cấp tham chiếu cho quyết định phân bổ. Những phương pháp này chỉ mang tính chất minh họa và không đảm bảo có thể nâng cao hiệu suất.
Giao dịch cặp chênh lệch. Người quản lý cũng có thể xây dựng chiến lược xung quanh từng cặp chênh lệch rToken và cố gắng vượt qua chỉ số bằng cách giao dịch các cặp chênh lệch này. Kỹ thuật giao dịch thống kê có thể sử dụng phương pháp phân tích thành phần chính (PCA), giả định rằng xu hướng của các cặp chênh lệch có một "cấu trúc" điển hình nào đó, tức là mối quan hệ hiệp phương sai. Nếu ma trận hiệp phương sai chứa một số yếu tố định hướng quan trọng, chúng ta có thể tính toán các thành phần chính này (về mặt toán học được gọi là vectơ đặc trưng) và giao dịch dựa trên sự biến động nhiễu xung quanh các hướng chính này. Đây là một loại chiến lược phổ biến, được gọi là giao dịch thống kê, thường được thực hiện bởi các quỹ đầu cơ, nhưng cần cảnh giác với chi phí giao dịch!
Loại giao dịch này phù hợp với các nhà đầu tư chuyên nghiệp, và để thực hiện loại giao dịch này trên chuỗi, cần có sự hiểu biết rõ ràng về vị thế rToken xuyên giao thức, phòng hộ hợp đồng vĩnh cửu và tình trạng tài sản thế chấp. Các công cụ như 1Token giúp tích hợp các vị thế này vào một cái nhìn tổng thể về danh mục đầu tư, cho phép người quản lý theo dõi lãi lỗ và tình trạng ký quỹ trong suốt quá trình giao dịch. Chỉ số này và thị trường cho vay liên quan dự kiến sẽ được cung cấp thông qua dịch vụ tài chính của Bitget.
Về Bitget
Bitget là sàn giao dịch toàn cảnh lớn nhất thế giới (UEX), phục vụ hơn 125 triệu người dùng, đã niêm yết hơn 2 triệu loại mã thông báo tiền điện tử và hỗ trợ giao dịch hơn 500 loại cổ phiếu mã hóa, ETF, hàng hóa, ngoại hối và kim loại quý (như vàng). Hệ sinh thái của nó hướng tới việc hỗ trợ thực hiện giao dịch thông qua đại lý AI, giúp người dùng đạt được sự "thông minh" trong giao dịch. Bitget hợp tác với các đối tác chiến lược như MotoGP™ để thúc đẩy việc áp dụng tiền điện tử. Theo chiến lược ảnh hưởng toàn cầu, Bitget hợp tác với Quỹ Nhi đồng Liên Hợp Quốc (UNICEF), cam kết cung cấp hỗ trợ giáo dục blockchain cho 1.1 triệu người vào năm 2027. Bitget dẫn đầu trong thị trường TradFi mã hóa, cung cấp mức phí thấp nhất trong ngành và tính thanh khoản cao nhất cho 150 khu vực trên toàn cầu.
Cảnh báo rủi ro: Giá tài sản kỹ thuật số không ổn định, có thể xảy ra biến động mạnh. Khuyến nghị nhà đầu tư chỉ nên đầu tư số tiền mà họ có thể chịu được thua lỗ. Giá trị của bất kỳ khoản đầu tư nào cũng có thể biến động, mục tiêu tài chính có thể không đạt được, và vốn đầu tư cũng có thể không thu hồi được. Luôn tìm kiếm lời khuyên tài chính độc lập và xem xét kỹ lưỡng tình hình tài chính và kinh nghiệm cá nhân. Hiệu suất lịch sử không thể được coi là cơ sở để đánh giá kết quả trong tương lai. Bitget không chịu trách nhiệm cho bất kỳ tổn thất tiềm năng nào. Nội dung trong bài viết này không cấu thành lời khuyên tài chính. Để biết thêm thông tin chi tiết, vui lòng tham khảo "Điều khoản sử dụng".
Về Reality
Reality là một nền tảng phát hành tài sản thế giới thực (RWA) tuân thủ quy định cho thị trường toàn cầu, thuộc hệ sinh thái của Bitget. Chúng tôi hợp tác với các nhà môi giới có giấy phép từ các sàn giao dịch lớn như Nasdaq và Sở Giao dịch Chứng khoán New York để mua và lưu trữ tài sản cơ sở, sau đó phát hành quyền lợi tương ứng trên chuỗi. Điều này kết nối thị trường vốn truyền thống với cơ sở hạ tầng trên chuỗi, cho phép người dùng toàn cầu tham gia vào tài sản thế giới thực theo cách cấp độ tổ chức.
Về Keyring
Keyring là lớp tin cậy của thị trường trên chuỗi.
Keyring Connect xác minh tư cách của người tham gia trong khi bảo vệ dữ liệu cá nhân.
Keyring Structuring xây dựng thị trường tín dụng có giấy phép dựa trên tài sản mã hóa và chiến lược chỉ số.
Keyring Unwind cho phép nhà đầu tư mở và thanh lý vị thế đòn bẩy của tài sản mã hóa quy mô lớn, và điều phối việc hoàn trả và thanh toán nợ thông qua hợp đồng thông minh.
Tuyên bố quan trọng
Keyring.Network (Cayman) Limited ("Keyring") hoạt động như một cổng vào có giấy phép cho các giao thức phi tập trung và các ứng dụng tài chính phi tập trung khác ("DeFi"). Keyring cung cấp dịch vụ xác minh không biết, cho phép người dùng đã được xác minh tương tác với hợp đồng thông minh trong khi bảo vệ quyền riêng tư.
Keyring không phải là:
Tổ chức trung gian tài chính, nhà môi giới tự doanh hoặc tư vấn đầu tư;
Đơn vị lưu giữ vốn của người dùng hoặc tài sản kỹ thuật số;
Bên giao dịch trong bất kỳ giao dịch nào giữa người dùng và các giao thức DeFi; hoặc
Bên bảo đảm cho hiệu suất của các giao thức hoặc kết quả đầu tư.
Việc tương tác với các giao thức DeFi thông qua Keyring liên quan đến rủi ro lớn, bao gồm việc hợp đồng thông minh bị khai thác, biến động thị trường, và khả năng mất toàn bộ tài sản kỹ thuật số. Người tham gia tương tác trực tiếp với các giao thức liên quan và chịu trách nhiệm hoàn toàn về mọi kết quả. Tại các khu vực mà luật pháp địa phương hoặc các lệnh trừng phạt cấm sử dụng, quyền truy cập có thể bị hạn chế. Người dùng toàn cầu phải đảm bảo tuân thủ tất cả các luật và quy định áp dụng trong khu vực pháp lý của họ. Việc sử dụng dịch vụ của Keyring có nghĩa là người tham gia đã nhận thức được các rủi ro trên, tự nguyện chịu trách nhiệm về hành vi của mình, và đồng ý rằng trách nhiệm của Keyring (nếu có) sẽ được giới hạn trong phạm vi tối đa mà pháp luật cho phép.
Về 1Token và 1ndex
1Token là nhà cung cấp dịch vụ công nghệ toàn cầu cho các nhà quản lý đầu tư tài sản kỹ thuật số, hoạt động tại khu vực Châu Á-Thái Bình Dương, Châu Âu và Bắc Mỹ. Công ty cung cấp hỗ trợ công nghệ cho hơn 100 khách hàng tổ chức quản lý tài sản trị giá hơn 20 tỷ đô la và đã đạt được chứng nhận SOC 2 Type I và Type II.
Hệ thống quản lý tài sản tiền điện tử (Crypto Asset Management, CAM) từng đoạt giải thưởng của họ kết nối với các sàn giao dịch CeFi và DeFi thông qua API, tích hợp quản lý danh mục đầu tư, thực hiện giao dịch, kiểm soát rủi ro, vận hành quỹ và chức năng báo cáo trong một môi trường thống nhất. Nền tảng này cung cấp hỗ trợ phân tích lãi lỗ, rủi ro và hiệu suất cho đội ngũ trước; hỗ trợ vận hành danh mục đầu tư, giám sát rủi ro, giá trị ròng bóng (shadow NAV) và quản lý hoạt động của nhà đầu tư cho đội ngũ giữa; và hỗ trợ đối chiếu giao dịch, định giá và báo cáo lãi lỗ (P&L) cho đội ngũ sau.
1ndex, như một nền tảng nghiên cứu và dữ liệu thuộc 1Token, được sử dụng để theo dõi, phân tích và đánh giá các chiến lược đầu tư tài sản kỹ thuật số, tạo thành một bổ sung hiệu quả cho cơ sở hạ tầng trên.
1ndex: https://1ndex.1token.tech/
1Token: https://1token.tech/
Về IPOR Fusion
IPOR Fusion được phát triển bởi IPOR Labs AG (có trụ sở tại Zug, Thụy Sĩ), là cơ sở hạ tầng kho bạc trên chuỗi được thiết kế đặc biệt cho các chiến lược lợi nhuận trên chuỗi cấp tổ chức. Kiến trúc mô-đun của nó cung cấp quản lý rủi ro chắc chắn, kho bạc độc lập được phân tách theo khách hàng, cơ chế tuân thủ tích hợp, và thông qua các mô-đun có thể kết hợp được gọi là Fuses để thực hiện cấu hình linh hoạt, đồng thời tích hợp với các giao thức trên chuỗi chính.
 Cảnh báo rủi ro Cảnh báo rủi ro