Zhongjin: Phân tích chung về cuộc bầu cử giữa nhiệm kỳ của Mỹ
 Quan điểm cốt lõi


 Cuộc bầu cử giữa nhiệm kỳ ở Mỹ đã kết thúc, Đảng Dân chủ đã giành lại cả Thượng viện và Hạ viện, và đạt được những bước đột phá lịch sử ở nhiều bang truyền thống, "quét sạch" với độ rộng và sức mạnh vượt xa dự đoán của thị trường. Bài viết này sẽ được phân tích từ góc độ kinh tế vĩ mô, hàng hóa, ngoại hối và các khía cạnh khác.
Tác giả: Trung Kim Điểm Tinh
Kinh tế vĩ mô toàn cầu: Sau cơn bão: Ba tác động của cuộc bầu cử giữa kỳ Mỹ
Cuộc bầu cử giữa kỳ Mỹ đã kết thúc, Đảng Dân chủ đã giành lại quyền kiểm soát cả Thượng viện và Hạ viện, và đã đạt được những bước đột phá lịch sử ở nhiều bang truyền thống đỏ, " cơn bão " về độ rộng và sức mạnh vượt xa mong đợi của thị trường. Chi phí sinh hoạt tăng cao, những lời hứa trong chiến dịch không được thực hiện, cùng với việc lựa chọn ứng cử viên " trọng trung thành " và nhẹ nhàng với tình hình bầu cử là nguyên nhân chính dẫn đến thất bại của Đảng Cộng hòa, điều này cũng đã gửi đi tín hiệu rõ ràng cho chính quyền Trump. Nhìn về phía trước, việc Đảng Dân chủ kiểm soát Quốc hội sẽ tăng cường sự cân bằng quyền lực, rủi ro leo thang trong xung đột Mỹ-Iran có khả năng giảm xuống; không gian mở rộng tài chính bị hạn chế, cuộc chiến về trần nợ có thể gây ra sự xáo trộn tạm thời cho thị trường; sự không chắc chắn trong việc giám sát trung tâm dữ liệu của chính quyền bang tăng lên, nhưng khả năng hạn chế hoàn toàn AI là không lớn. Tổng thể, chúng tôi duy trì đánh giá trước đó, việc bầu cử kết thúc có thể thúc đẩy sự giảm bớt không chắc chắn về chính sách, đối với thị trường mà nói đây là cơ hội để giải quyết rủi ro (xem "Tác động tiềm năng của cuộc bầu cử giữa kỳ Mỹ").
1. Đảng Dân chủ thắng lợi toàn diện, lật ngược tình thế ở nhiều bang truyền thống đỏ
Trong cuộc bầu cử giữa kỳ Quốc hội lần này, Đảng Dân chủ đã giành lại quyền kiểm soát cả Thượng viện và Hạ viện, đạt được "cơn bão". Trước cuộc bầu cử, Đảng Cộng hòa có 53 ghế tại Thượng viện, Đảng Dân chủ có 47 ghế (bao gồm 2 ghế độc lập) [1]. Theo kết quả mới nhất được công bố, Đảng Dân chủ đã lật ngược ít nhất 7 ghế (bao gồm Bắc Carolina, Nam Carolina, Texas, Ohio, Kansas, Iowa và Maine [2]), từ đó đạt được 54 ghế, tạo thành đa số ghế.
Tại Hạ viện, trước cuộc bầu cử, Đảng Cộng hòa có 219 ghế (bao gồm 1 ghế độc lập), Đảng Dân chủ có 214 ghế, còn lại 2 ghế trống [3]. Kết quả mới nhất cho thấy, Đảng Dân chủ đã lật ngược hơn 24 ghế từ tay Đảng Cộng hòa, bao gồm New Jersey, Pennsylvania, Bắc Carolina, Iowa và nhiều bang khác, phạm vi thắng lợi đã mở rộng từ các khu vực cạnh tranh truyền thống sang các khu vực có lợi thế của Đảng Cộng hòa [4]. Các phương tiện truyền thông như AP đã dự đoán rằng Đảng Dân chủ đã giành lại quyền kiểm soát Hạ viện [5], nhưng phân bố ghế cuối cùng và mức độ đa số vẫn cần được xác nhận.
Hơn nữa, phạm vi thắng lợi của Đảng Dân chủ vượt xa mong đợi, giành được nhiều bang truyền thống đỏ. Trong cuộc bầu cử tổng thống năm 2024, Trump đã dẫn đầu ở Nam Carolina, Texas, Ohio và Kansas [6], giờ đây tất cả các ghế Thượng viện của Đảng Cộng hòa ở những bang này đều đã chuyển sang màu xanh, Iowa cũng đã chuyển từ Đảng Cộng hòa sang Đảng Dân chủ. Trong đó, Nam Carolina lần đầu tiên bầu ra thượng nghị sĩ Đảng Dân chủ kể từ năm 1998 [7], Texas lần đầu tiên giành chiến thắng trong cuộc bầu cử công chức toàn bang bởi Đảng Dân chủ kể từ năm 1994 [8], Kansas cũng lần đầu tiên bầu ra thượng nghị sĩ liên bang Đảng Dân chủ kể từ năm 1932 [9].
Cuộc bầu cử thống đốc cũng xuất hiện sự lật ngược lớn. Có tổng cộng 36 bang tổ chức bầu cử thống đốc, trước bầu cử Đảng Cộng hòa và Đảng Dân chủ mỗi bên kiểm soát 18 vị trí thống đốc cần bầu lại [10]. AP đã xác nhận rằng Đảng Dân chủ đã lật ngược các vị trí thống đốc của Đảng Cộng hòa ở bốn bang Georgia, Ohio, Texas và Iowa, đồng thời giữ vững các bang quan trọng như Pennsylvania, Wisconsin. Trong đó, ứng cử viên Đảng Dân chủ Texas Gina Hinojosa đã đánh bại thống đốc Đảng Cộng hòa Greg Abbott đang tìm kiếm nhiệm kỳ thứ tư, trở thành thống đốc Đảng Dân chủ đầu tiên được bầu ở bang này kể từ năm 1990 [11]; ứng cử viên Đảng Dân chủ Georgia Keisha Lance Bottoms trở thành người phụ nữ gốc Phi đầu tiên trong lịch sử Mỹ được bầu làm thống đốc [12].
Kết quả trên cho thấy, Đảng Dân chủ đã thắng lợi toàn diện trong cuộc bầu cử này. Mặc dù thị trường đã dự đoán trước về việc Đảng Dân chủ " cơn bão " nhưng phạm vi thắng lợi rộng lớn và lợi thế của họ vẫn vượt xa mong đợi của thị trường.
2. Chi phí sinh hoạt cao và tranh cãi về ứng cử viên khiến Đảng Cộng hòa gặp khó khăn
Chúng tôi cho rằng, thất bại của Đảng Cộng hòa chủ yếu xuất phát từ hai nguyên nhân: Thứ nhất là chi phí sinh hoạt cao, những lời hứa trong chiến dịch không được thực hiện. Trong cuộc bầu cử tổng thống năm 2024, Trump đã hứa hẹn sẽ giảm lạm phát, chi phí năng lượng và nhà ở, nhưng trong hai năm qua, gánh nặng thực tế của người dân không có sự cải thiện rõ rệt. Trước cuộc bầu cử vào tháng 10 năm 2024, chỉ số CPI của Mỹ đã tăng 2.6% so với cùng kỳ năm trước, hiện đã tăng lên 3.7%; trong cùng thời gian, lãi suất cho vay nhà 30 năm đã tăng từ khoảng 6.4% lên 7.3% [13]. Trump đã chỉ trích chính quyền Biden vì lạm phát cao và lãi suất cao, một số cử tri hy vọng rằng việc thay đổi đảng sẽ cải thiện chi phí sinh hoạt, nhưng giờ đây những lời hứa không được thực hiện đã khiến một số cử tri quay trở lại với Đảng Dân chủ, tìm kiếm sự chuyển hướng chính sách.
Thứ hai là việc lựa chọn ứng cử viên quá chú trọng vào "trung thành" [14]. Bang Texas, một bang đỏ sâu, là ví dụ điển hình: Trump đã bảo vệ tổng chưởng lý bang Ken Paxton, người đang bị cáo buộc tham nhũng và có nhiều tranh cãi cá nhân, để thay thế thượng nghị sĩ Đảng Cộng hòa John Cornyn [16]. Nhưng từ kết quả bầu cử, ứng cử viên Đảng Dân chủ James Talarico đã tập trung vào các vấn đề chi phí sinh hoạt và tham nhũng của chính phủ, cuối cùng đã thắng lợi, khiến bang đỏ truyền thống này chuyển sang màu xanh [17]. Tình huống tương tự cũng xảy ra ở Nam Carolina và Bắc Carolina. Điều này cho thấy, ngay cả khi "ràng buộc chặt chẽ", sự ủng hộ cá nhân của Trump cũng không hoàn toàn chuyển hóa thành sự ủng hộ địa phương cho các ứng cử viên. Một số ứng cử viên có nhiều tranh cãi và cơ sở địa phương yếu, càng làm gia tăng áp lực bầu cử cho Đảng Cộng hòa.
3. Ba tác động đến kinh tế và chính sách Mỹ
Chúng tôi cho rằng, việc Đảng Dân chủ giành lại quyền kiểm soát Quốc hội sẽ có tác động đến xung đột Mỹ-Iran, không gian tài chính và giám sát AI.
Đầu tiên, cử tri thể hiện sự không hài lòng bằng lá phiếu, sự cân bằng quyền lực trong Quốc hội được tăng cường, rủi ro leo thang trong xung đột Mỹ-Iran có thể giảm xuống. Trong cuộc bầu cử này, xung đột Mỹ-Iran đã đẩy giá dầu lên cao, là một trong những yếu tố quan trọng kéo tụt tình hình bầu cử của Đảng Cộng hòa. Kết quả bầu cử đã gửi đi tín hiệu rõ ràng cho chính quyền Trump: nếu xung đột leo thang hơn nữa, tình hình bầu cử của Đảng Cộng hòa trong cuộc bầu cử năm 2028 sẽ càng trở nên bị động, Trump và đội ngũ của ông khó có thể phớt lờ điều này.
Từ góc độ chính trị, việc Đảng Dân chủ giành chiến thắng ở cả hai viện có nghĩa là Trump sẽ phải đối mặt với những ràng buộc nội bộ mạnh mẽ hơn. Về mặt tài chính, khoản cấp cứu 80 tỷ USD mà Lầu Năm Góc đã yêu cầu vẫn đang bị Quốc hội trì hoãn, Đảng Dân chủ có thể hạn chế phạm vi sử dụng ngân sách và yêu cầu báo cáo định kỳ cho Quốc hội để kiểm soát các hành động quân sự tiếp theo. Về giám sát điều tra, Đảng Dân chủ có thể sử dụng các phiên điều trần, trát đòi và quyền yêu cầu tài liệu để điều tra lợi ích thương mại của gia đình Trump, hợp đồng mua sắm của chính phủ, các giao dịch tiền điện tử và mối quan hệ lợi ích giữa doanh nghiệp và chính phủ, khiến Trump không thể chú ý đến các vấn đề bên ngoài [18]. Tất nhiên, Trump có thể chọn tăng cường hành động quân sự trong 60 ngày chuyển giao của Quốc hội, nhưng cử tri đã rất không hài lòng với giá dầu cao, nên việc này có ý nghĩa gì vẫn còn gây tranh cãi.
Thứ hai, không gian mở rộng tài chính bị hạn chế, cuộc chiến về trần nợ có thể gây ra sự xáo trộn tạm thời cho thị trường. Sau khi Đảng Dân chủ kiểm soát Quốc hội, họ sẽ có khả năng ngăn chặn Đảng Cộng hòa thông qua quy trình điều phối ngân sách để thúc đẩy một vòng tài chính lớn mới, kế hoạch tài chính quốc phòng mà Trump đã đề xuất cũng sẽ gặp khó khăn. Điều này có nghĩa là trong hai năm tới, không gian kích thích tài chính mới sẽ bị thu hẹp, con đường thâm hụt có thể dần dần hội tụ về các chính sách hiện tại. Đối với trái phiếu Mỹ, việc xung đột leo thang và mở rộng tài chính bị hạn chế nhiều hơn sẽ giúp giảm bớt áp lực lạm phát và lãi suất lâu dài, nâng cao giá trị phân bổ của trái phiếu Mỹ.
Tuy nhiên, cuộc chiến giữa hai đảng về trần nợ có thể trở nên gay gắt hơn, và năm 2027 có thể lại gây ra sự biến động tạm thời cho thị trường. Tính đến ngày 20 tháng 10 năm 2026, quy mô nợ liên bang bị ràng buộc bởi trần nợ hợp pháp khoảng 40.24 triệu tỷ USD. Theo dự đoán của Văn phòng Ngân sách Quốc hội (CBO) và các cơ quan khác, chính phủ liên bang có thể sẽ chạm đến trần nợ hợp pháp vào giữa năm 2027. Sau khi chạm trần, Bộ Tài chính vẫn có thể dựa vào số dư tiền mặt và các biện pháp phi truyền thống để duy trì trong một thời gian, trong ngắn hạn sẽ không gây ra cuộc khủng hoảng thanh toán thực sự, nhưng vẫn có thể gây ra sự xáo trộn cho hoạt động kinh tế. Vào tháng 10-11 năm 2025, Mỹ đã trải qua thời gian đình trệ chính phủ liên bang lâu nhất trong lịch sử, cuối cùng đã được giải quyết tạm thời bằng dự luật cấp ngân sách tạm thời (Continuing Resolution); trong thời gian đình trệ, việc công bố dữ liệu kinh tế bị trì hoãn, thanh khoản thị trường cũng xuất hiện sự thắt chặt biên độ. Không loại trừ khả năng tình huống tương tự sẽ xảy ra một lần nữa vào khoảng quý II năm sau.
Thứ ba, sự không chắc chắn trong việc giám sát AI tăng lên, nhưng khả năng hạn chế hoàn toàn sự phát triển của AI là không lớn. Chúng tôi đã đề cập trước đó, với việc xây dựng trung tâm dữ liệu làm tăng giá điện ở một số khu vực, Đảng Dân chủ có thể sẽ tăng cường giám sát việc phê duyệt các dự án trung tâm dữ liệu, và rủi ro giám sát này chủ yếu tập trung ở cấp bang và địa phương. Trong cuộc bầu cử lần này, các bang Texas, Georgia và Ohio đều đã có thống đốc Đảng Dân chủ chuyển sang màu xanh, thống đốc Đảng Dân chủ Pennsylvania cũng đã thành công tái đắc cử, các bang này đều là thị trường quan trọng cho việc xây dựng trung tâm dữ liệu ở Mỹ.
Ứng cử viên thống đốc Georgia Keisha Lance Bottoms trong chiến dịch đã đề xuất rằng trước khi đánh giá lại tác động của các dự án trung tâm dữ liệu đối với kinh tế và cộng đồng, nên tạm dừng việc phát triển và xây dựng các trung tâm dữ liệu mới [19]. Ứng cử viên Đảng Dân chủ Texas Gina Hinojosa phản đối các trung tâm dữ liệu tiêu tốn năng lượng cao, nhấn mạnh chi phí năng lượng và lợi ích của cư dân, và đề xuất hủy bỏ một số ưu đãi thuế cho các trung tâm dữ liệu [20]. Ứng cử viên Ohio Amy Acton ủng hộ việc thực hiện chính sách tạm dừng có điều kiện đối với các trung tâm dữ liệu mới, yêu cầu các nhà phát triển chịu toàn bộ chi phí tiện ích [21]. Điều này có nghĩa là việc giám sát xây dựng trung tâm dữ liệu ở cấp bang có thể sẽ được tăng cường, ảnh hưởng đến tiến trình đầu tư vào AI ở Mỹ.
Nhưng chúng tôi cho rằng, mức độ thực thi chính sách vẫn cần được quan sát, không nên quá bi quan. Thứ nhất, tranh cãi về trung tâm dữ liệu không phải là ưu tiên cốt lõi của Đảng Dân chủ, phát biểu của thống đốc chủ yếu là yêu cầu các công ty công nghệ chịu trách nhiệm về chi phí xã hội của việc xây dựng trung tâm dữ liệu, không phải từ bỏ đầu tư vào AI. Thêm vào đó, việc xây dựng trung tâm dữ liệu có thể tạo ra việc làm địa phương và thúc đẩy thuế, điều này có nghĩa là vẫn còn nhiều không gian thỏa hiệp trong tương lai, hiệu quả thực tế của các chính sách ở các bang cũng cần được quan sát.
Thứ hai, việc xây dựng trung tâm dữ liệu chậm lại không có nghĩa là nhu cầu biến mất, mà nhiều hơn là "thỏa mãn bị hoãn lại", điều này có thể dẫn đến sự phân hóa trong chuỗi công nghiệp AI, chứ không phải là một tác động tiêu cực toàn diện. Do nguồn cung không thể tăng nhanh chóng, sự khan hiếm và khả năng định giá của các trung tâm dữ liệu hiện có sẽ càng tăng cường, các chủ sở hữu trung tâm dữ liệu đã đi vào hoạt động có thể tăng giá thuê, nâng cao thu nhập. Các nhà cung cấp đám mây lớn đã khóa trước nguồn điện và tài nguyên đất đai cũng có thể tiếp tục cung cấp dịch vụ cho khách hàng trong khi năng lực bị hạn chế, từ đó củng cố lợi thế cạnh tranh.
Thứ ba, thị trường ban đầu thường định giá theo kịch bản tồi tệ nhất, điều này ngược lại sẽ để lại không gian cho việc phục hồi sau này. Nếu mức độ thực thi của các thống đốc mới yếu hơn so với định giá trước đó của thị trường, tâm lý và định giá đều có khả năng cải thiện biên độ.
Tóm lại, chúng tôi duy trì phán đoán trước đó : Kết quả bầu cử có thể làm giảm sự không chắc chắn về chính sách, tạo cơ hội để giải quyết rủi ro. Trong giai đoạn trước bầu cử, thị trường đã nhiều lần giao dịch xung quanh các vấn đề như xung đột Mỹ-Iran, xung đột Nga-Ukraine, và quy định về AI, trong khi các bên liên quan đều mong muốn tối đa hóa giá trị của các quân bài của mình trước bầu cử, dẫn đến sự không chắc chắn lớn. Khi kết quả bầu cử được công bố, những cuộc giao dịch này sẽ thu hẹp lại, và xu hướng chính sách sẽ trở nên rõ ràng hơn: hành động quân sự bị ràng buộc bởi Quốc hội, tài chính chuyển sang trung lập, và quy định về AI tổng thể sẽ kiềm chế. Do đó, bầu cử giữa kỳ có khả năng là một cơ hội để giải quyết rủi ro, có thể có tác động tích cực đến toàn bộ thị trường (xem "Ảnh hưởng tiềm năng của bầu cử giữa kỳ Mỹ").
Biểu đồ: Bản đồ bầu cử Thượng viện
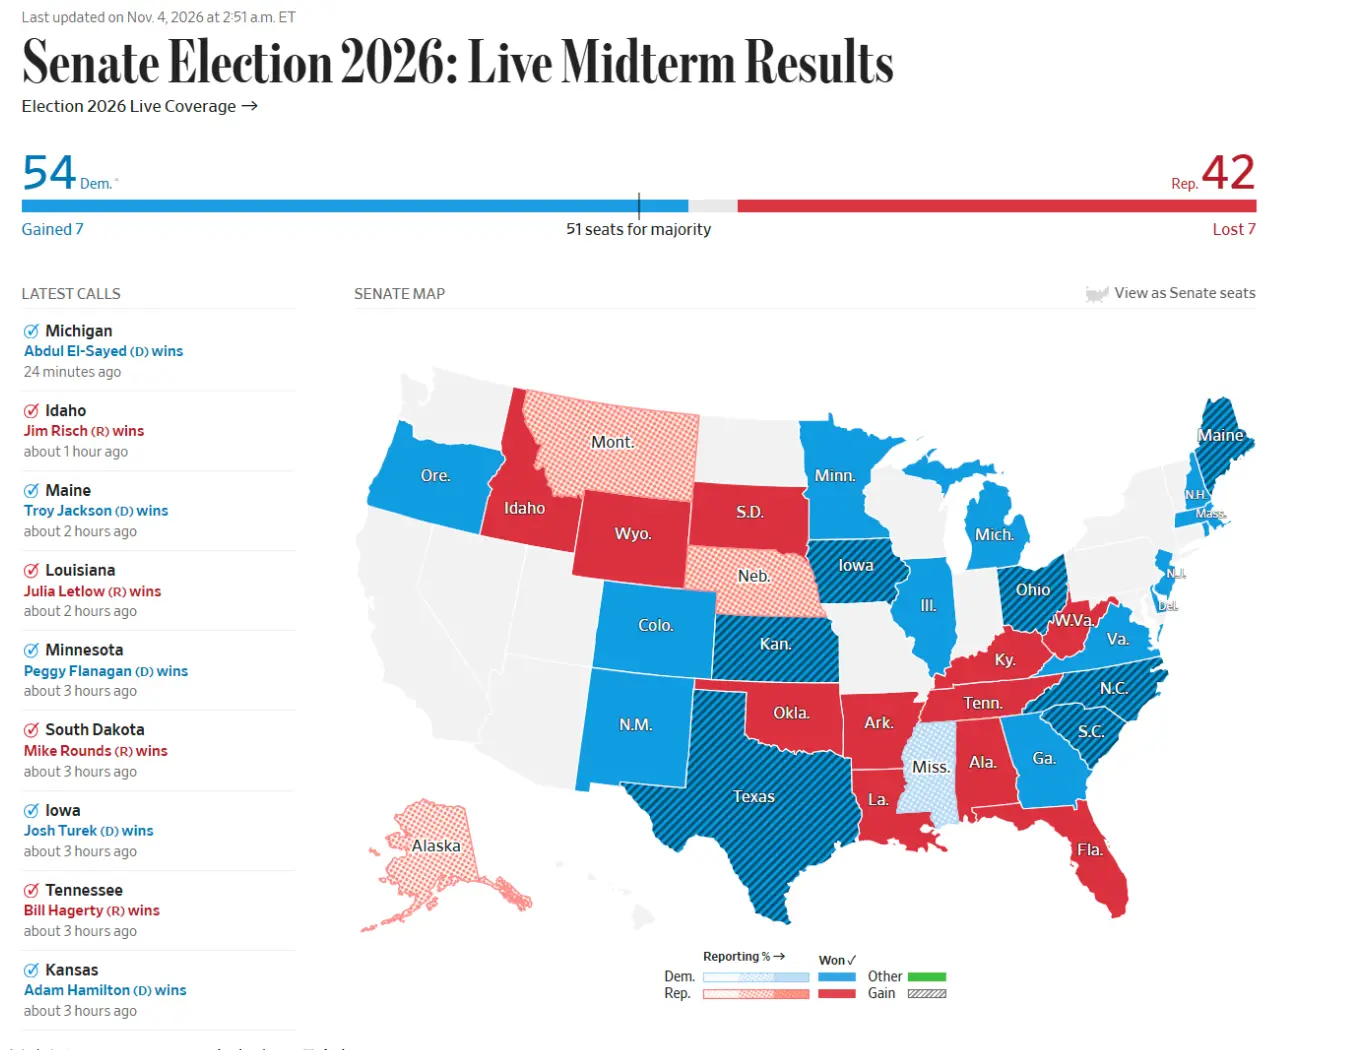 Nguồn: WSJ, AP, Bộ nghiên cứu Công ty Trung Kim
Biểu đồ: Bản đồ bầu cử Hạ viện
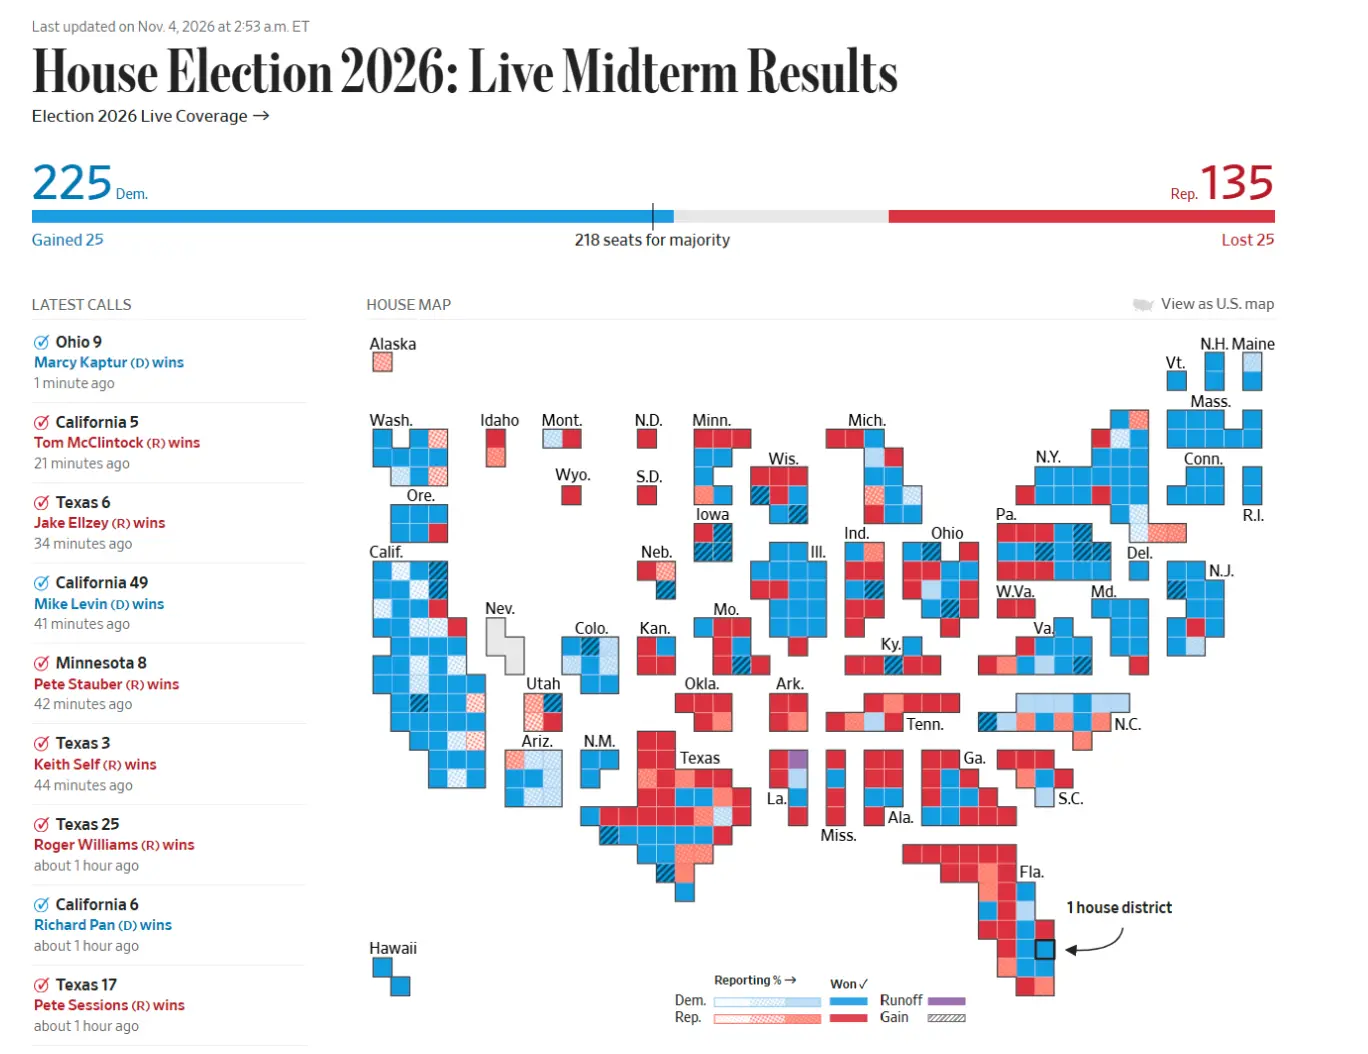 Nguồn: WSJ, AP, Bộ nghiên cứu Công ty Trung Kim
Biểu đồ: Bảng so sánh chỉ số kinh tế Mỹ trước bầu cử năm 2024 và trước bầu cử giữa kỳ năm 2026
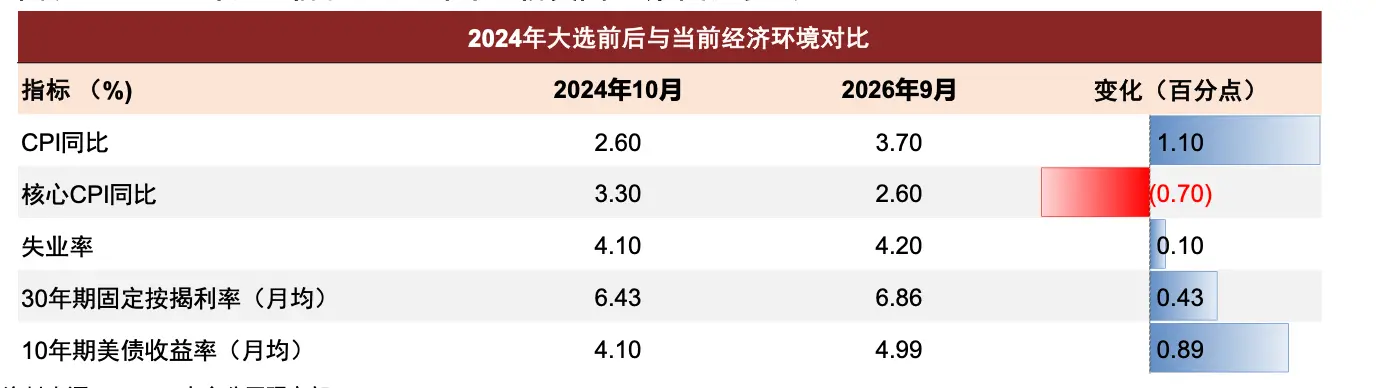
Nguồn: Wind, Bộ nghiên cứu Công ty Trung Kim
Hàng hóa: Ảnh hưởng của bầu cử giữa kỳ Mỹ là gì
Vào ngày 4 tháng 11, kết quả bầu cử giữa kỳ Mỹ được công bố, tính đến thời điểm báo cáo phát hành, Đảng Dân chủ đã đạt được lợi thế lớn, có khả năng cao sẽ quét sạch cả hai viện và giành quyền kiểm soát Quốc hội[22]. Chúng tôi cho rằng kết quả bầu cử giữa kỳ này sẽ ảnh hưởng đến thị trường hàng hóa chủ yếu thông qua ba con đường: chính sách đối ngoại, chính sách tài chính và chính sách thương mại. Về chính sách đối ngoại, việc gia tăng quân sự đơn phương sẽ bị ràng buộc, và sự gia tăng giá cả do xung đột địa chính trị ở Trung Đông sẽ giảm nhiệt; về chính sách tài chính, các dự luật kích thích quy mô lớn sẽ bị hạn chế, làm giảm kỳ vọng về nhu cầu nội địa của Mỹ; về chính sách thương mại, sức cản đối với việc tăng thuế do Tổng thống tự phát sẽ gia tăng, và rủi ro xung đột thương mại đơn phương sẽ thu hẹp. Chúng tôi phán đoán rằng sau bầu cử giữa kỳ, ba rủi ro về kích thích tài chính, xung đột thương mại và xung đột địa chính trị có thể giảm bớt, và xu hướng chính của thị trường hàng hóa có thể trở lại với các yếu tố cơ bản.
Dầu mỏ: Sự ràng buộc ngoại giao làm giảm rủi ro leo thang xung đột Trung Đông, giá dầu giảm giá địa chính trị
Trong hai tuần qua, giá cả đã biến động rõ rệt. Tuần trước, thị trường lo ngại rằng xung đột Mỹ-Iran có thể bước vào một vòng leo thang mới sau bầu cử giữa kỳ đã dẫn đến giá dầu tăng lên 120 USD/thùng. Kể từ đầu tuần này, khi kết quả bầu cử gần kề, diễn biến địa chính vẫn còn nhiều trắc trở. Vào ngày 2 tháng 11, Mỹ và Iran cho biết đã khôi phục các cuộc đàm phán gián tiếp[23], Iran cho biết "cố gắng giải quyết vấn đề thông qua đối thoại", Mỹ cho biết "có xu hướng giải quyết bằng ngoại giao", dẫn đến giá dầu giảm mạnh 7% trong một ngày; vào ngày 3 tháng 11, Mỹ không kích đảo Qeshm của Iran[24], phát đi tín hiệu khôi phục các hành động quân sự quy mô nhỏ, diễn biến địa chính vẫn chưa rõ ràng. Hiện tại, kết quả bầu cử giữa kỳ của Mỹ có thể làm giảm rủi ro leo thang xung đột Trung Đông vào năm 2027.
Kể từ khi xung đột Mỹ-Iran xảy ra, tồn kho dầu toàn cầu tiếp tục giảm, tồn kho dầu của OECD đã tiêu thụ 260 triệu thùng, giảm 6%, và vào cuối tháng 9, mức tồn kho đã thấp hơn khoảng 7% so với mức trung bình cùng kỳ 5 năm, và với việc giải phóng SPR sắp kết thúc, áp lực giảm tồn kho từ tháng 9 đã chuyển sang tồn kho thương mại, điều này sẽ cung cấp độ đàn hồi cao hơn cho rủi ro giá dầu. Về cơ bản, mặc dù xuất khẩu dầu từ Trung Đông đã phục hồi dưới các mô hình thương mại rủi ro cao như tàu đối tàu, nhưng sản xuất thượng nguồn vẫn bị ràng buộc bởi tình hình khu vực và rủi ro vận chuyển, tình trạng thiếu hàng hóa có thể sẽ kéo dài ít nhất đến quý 1 năm 2027, chúng tôi cảnh báo rằng trong 3-6 tháng tới, giá dầu Brent có thể khó xuống dưới mức 90 USD/thùng. Nhìn xa hơn, kết quả bầu cử giữa kỳ có thể làm tăng khả năng giảm bớt tình hình địa chính Trung Đông vào năm 2027, nếu nguồn cung từ Trung Đông được khôi phục, có thể dẫn đến thị trường dầu quay trở lại tình trạng dư thừa, chúng tôi phán đoán rằng trong trường hợp này, giá dầu Brent có thể sẽ trở lại khoảng 80-90 USD/thùng vào nửa cuối năm sau.
**Vàng: ** Yếu tố cốt lõi vẫn là hướng lãi suất
Kể từ quý hai năm nay, áp lực chính dẫn đến sự giảm giá của vàng đến từ việc chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ chuyển từ việc giảm lãi suất sang tăng lãi suất. Kể từ khi khôi phục việc tăng lãi suất vào tháng 9, vị thế đầu cơ ròng của hợp đồng tương lai vàng COMEX đã giảm 17%, chúng tôi cho rằng trong đó đã định giá khoảng 2-3 lần khả năng tăng lãi suất, tức là kỳ vọng lãi suất cơ bản liên bang sẽ tăng lên 4,5% (sau một lần tăng lãi suất là 4,0%), việc định giá cho không gian tăng lãi suất đã khá đầy đủ. Sự điều chỉnh gần đây của giá vàng có thể một phần đến từ áp lực thanh khoản dưới sự biến động mạnh của thị trường chứng khoán Mỹ (ví dụ, vào ngày 22 tháng 10, quỹ ETF vàng SPDR đã giảm mạnh 12 tấn trong một ngày), một phần khác bị ràng buộc bởi kỳ vọng giá dầu có thể tăng cao trở lại do tình hình địa chính không ổn định. Nhìn về năm tới, ảnh hưởng trung hạn của kết quả bầu cử giữa kỳ đối với thị trường vàng có thể vẫn phụ thuộc vào cách nó ảnh hưởng đến tình hình địa chính Trung Đông, sức mạnh tài chính của Mỹ và rủi ro quy định về AI, từ đó thông qua lạm phát năng lượng và kỳ vọng tăng trưởng kinh tế tác động đến hướng chính sách tiền tệ của Mỹ. Nếu trong năm tới, rủi ro địa chính do xung đột đơn phương toàn cầu và xung đột thương mại giảm bớt, áp lực lãi suất cao có thể có kỳ vọng giảm bớt, vàng ở mức hiện tại có thể có không gian phục hồi giá. Trong kịch bản cơ bản là Cục Dự trữ Liên bang tạm dừng tăng lãi suất vào năm tới (mức lãi suất quỹ liên bang tối đa 4,25%), chúng tôi dự đoán rằng mức trung bình hợp lý của giá vàng COMEX vào năm 2027 sẽ ở mức 4300 USD/ounce.
**Kim loại màu: ** Sự không chắc chắn về thuế đồng tăng lên trong ngắn hạn, nhưng trong dài hạn có thể ảnh hưởng hạn chế
Ảnh hưởng đến đồng chủ yếu tập trung vào sự không chắc chắn về thuế trong ngắn hạn. Trong ngắn hạn, sau khi bầu cử giữa kỳ Mỹ kết thúc, thị trường dự đoán rằng cuộc điều tra thuế 232 đối với đồng, có ảnh hưởng lớn đến giá đồng từ năm 2025, có thể sẽ thay đổi, nhưng hiện tại quyền hạn thuế vẫn thuộc về Tổng thống, chúng tôi dự đoán rằng thuế hiện tại đối với đồng bán thành phẩm có khả năng sẽ không bị bãi bỏ trực tiếp. Tuy nhiên, với việc Quốc hội tăng cường kiểm soát, chúng tôi phán đoán rằng việc đánh thuế đồng tinh chế sẽ gặp khó khăn hơn, và rủi ro do thuế có thể giảm bớt. Trong dài hạn, với việc nhu cầu đồng trong nước của Mỹ đang tăng lên, và thái độ của hai đảng đối với kim loại chiến lược chủ yếu là đồng cơ bản là nhất quán, nếu thuế vẫn chưa được quyết định, chúng tôi dự đoán rằng thị trường có thể vẫn định giá tích cực, mức tồn kho đồng cao của COMEX có khả năng ít ảnh hưởng đến giá đồng. Hơn nữa, sự hỗ trợ lâu dài của Đảng Dân chủ đối với lưới điện, năng lượng mới và các ngành công nghiệp mới nổi khác cũng có thể tạo ra một số gia tăng nhu cầu cho đồng trong tương lai.
Nông sản: Chính sách thương mại nông sản giữa Mỹ và Trung Quốc có thể có biến số
Ảnh hưởng đến thị trường nông sản chủ yếu nằm ở chính sách thương mại và ngành. Thứ nhất, RVO 2026/2027 đã được EPA xác định vào tháng 3-4 năm 2026, 45Z đã được gia hạn đến năm 2029[26], đây là các chính sách tồn tại, bầu cử giữa kỳ không ảnh hưởng, nhưng có thể có biến số đối với chính sách E15 và ILUC, gây ra sự xáo trộn trung và dài hạn đối với tiêu thụ ngô và dầu đậu nành. Thứ hai, trong danh sách chuyển đổi có các bang nông nghiệp truyền thống như Iowa và Kansas, điều này tạo ra ràng buộc chính trị đối với chính sách thương mại của Trump, hiện tại, chúng tôi dự đoán khả năng giảm bớt thương mại nông sản giữa Mỹ và Trung Quốc vào năm 2027 đang gia tăng. Đối với đậu nành Mỹ, đây là lợi ích biên trực tiếp từ bầu cử, nhưng trong trung và dài hạn, điều thay đổi là dòng thương mại và chênh lệch giá, không thay đổi bảng cân đối toàn cầu. Tổng thể, bầu cử lần này có khả năng chỉ là sự xáo trộn biên, trong khi giá cả vào năm 2027 vẫn chủ yếu phụ thuộc vào thời tiết, chi phí và cung cầu toàn cầu.
Ngoại hối: Đảng Dân chủ kiểm soát cả hai viện, hỗ trợ trung hạn cho đồng USD có thể dần giảm
Đảng Dân chủ đã đạt được chiến thắng rõ rệt trong cuộc bầu cử giữa kỳ này, giành quyền kiểm soát cả hai viện Quốc hội, trong hai năm tới, sự kiểm soát của Quốc hội đối với chính quyền Trump sẽ rõ rệt hơn. Chúng tôi cho rằng cuộc bầu cử này đã làm tăng khả năng giảm bớt hỗ trợ trung hạn cho đồng USD. Chính sách mở rộng tài chính và thuế sẽ phải đối mặt với nhiều ràng buộc hơn, có thể làm giảm áp lực tăng thêm đối với nhu cầu và lạm phát của Mỹ; các hành động quân sự đối ngoại sẽ bị ràng buộc nhiều hơn, cũng có thể làm giảm rủi ro giá năng lượng. Đồng thời, đầu tư vào AI vẫn sẽ tiếp tục hỗ trợ tăng trưởng và lợi suất tài sản của Mỹ, nhưng tác động biên của nó đối với đồng USD có thể dần giảm. Cụ thể, ảnh hưởng của cuộc bầu cử chủ yếu thể hiện ở bốn khía cạnh: chính sách tài chính và thương mại, đầu tư AI, định giá rủi ro tài sản Mỹ và năng lượng địa chính.
**Chính sách tài chính và thương mại: ** Không gian kích thích tài chính mới bị hạn chế, sức cản đối với việc mở rộng thuế gia tăng. Các chính sách giảm thuế chính của Trump đã được thực hiện thông qua "Đạo luật Vẻ đẹp Lớn", không gian cho việc giảm thuế và chi tiêu tài chính quy mô lớn trong hai năm tới là hạn chế. Sau khi Đảng Dân chủ kiểm soát cả hai viện, Đảng Cộng hòa sẽ phải đối mặt với sức cản lớn hơn trong việc thúc đẩy giảm thuế và mở rộng chi tiêu. Quốc hội cũng có thể tăng cường giám sát và kiểm tra chính sách thuế, làm tăng chi phí chính trị của việc mở rộng thuế. Nếu các biện pháp kích thích tài chính và thuế mới yếu hơn so với dự kiến trước đó, áp lực tăng thêm đối với nhu cầu và giá nhập khẩu của Mỹ có thể giảm bớt, định giá của thị trường đối với tăng trưởng, lạm phát và việc tăng lãi suất tiếp theo của Mỹ có thể trở nên ôn hòa hơn, hỗ trợ lãi suất ngắn hạn của đồng USD có thể giảm dần.
Đầu tư AI và vốn xuyên biên giới: Đầu tư AI vẫn hỗ trợ tăng trưởng của Mỹ, nhưng sự không chắc chắn về quy định có thể làm giảm hỗ trợ biên cho đồng USD. Sau khi Đảng Dân chủ kiểm soát Quốc hội, sự giám sát đối với các công ty công nghệ lớn có thể sẽ tăng cường. Đồng thời, việc phê duyệt trung tâm dữ liệu, cung cấp điện và cơ sở hạ tầng sẽ phụ thuộc nhiều hơn vào chính quyền bang và địa phương, xu hướng chính sách và tiến độ của các bang có thể phân hóa, làm tăng sự không chắc chắn cho doanh nghiệp về việc phê duyệt dự án, chi phí xây dựng và lợi suất đầu tư. Sự gia tăng không chắc chắn này có thể ảnh hưởng đến khẩu vị rủi ro của thị trường và định giá của các công ty công nghệ, khiến các nhà đầu tư nước ngoài phải đánh giá lại tỷ lệ rủi ro-lợi suất của tài sản công nghệ Mỹ. Nếu vốn nước ngoài do đó chậm lại trong việc phân bổ mới cho tài sản công nghệ Mỹ, dòng vốn xuyên biên giới có thể làm giảm hỗ trợ cho đồng USD. Tuy nhiên, Công ty Trung Kim cho rằng khả năng ban hành lệnh tạm dừng AI toàn diện ở cấp liên bang là thấp, và sự giám sát địa phương không đủ để thay đổi xu hướng đầu tư tổng thể của ngành[27]. Năm công ty đám mây lớn dự kiến vẫn sẽ tăng chi tiêu vốn cho AI, và nhu cầu từ thiết bị, điện và xây dựng do đầu tư trước đó cũng có khả năng tiếp tục lan tỏa đến ngành sản xuất, hỗ trợ tăng trưởng và lợi nhuận của doanh nghiệp Mỹ. Tuy nhiên, với việc cơ sở đầu tư tăng lên, tốc độ tăng trưởng chi tiêu vốn trực tiếp có thể chậm lại so với trước đây, và tác động của đầu tư mới đối với lợi thế tăng trưởng tương đối của Mỹ có thể dần giảm. Tổng thể, đầu tư AI vẫn sẽ cung cấp hỗ trợ cho tăng trưởng và dòng vốn vào đồng USD, nhưng sự không chắc chắn về quy định gia tăng và tốc độ tăng trưởng đầu tư chậm lại có thể khiến đóng góp biên của nó dần giảm.
Cung cấp trái phiếu Mỹ và rủi ro tài chính: Áp lực cung cấp mới có thể giảm bớt, nhưng vẫn còn rối loạn về trần nợ. Sau khi Đảng Dân chủ kiểm soát Quốc hội, khó khăn trong việc thúc đẩy giảm thuế và mở rộng chi tiêu tài chính của chính quyền Trump sẽ gia tăng, rủi ro về việc gia tăng thâm hụt tài chính và cung cấp trái phiếu chính phủ có thể giảm bớt, áp lực tăng giá trái phiếu Mỹ cũng có thể giảm theo. Điều này sẽ giúp giảm bớt lo ngại của thị trường về việc tích lũy rủi ro tài chính của Mỹ, nhưng tác động đến đồng USD có thể tương đối gián tiếp, vẫn phụ thuộc vào sự thay đổi của lợi suất trái phiếu Mỹ và phân bổ vốn nước ngoài. Đồng thời, gánh nặng nợ và chi phí lãi suất của Mỹ vẫn còn nặng nề. Công ty Trung Kim dự đoán rằng Mỹ có thể sẽ chạm trần nợ vào giữa năm 2027[28]. Lúc đó, cuộc đấu tranh giữa hai đảng xung quanh trần nợ, phân bổ ngân sách chính phủ và các sắp xếp tài chính có thể gia tăng, làm tăng rủi ro ngừng hoạt động của chính phủ và rối loạn thanh khoản thị trường. Nếu bế tắc trong đàm phán dẫn đến lo ngại của thị trường về khả năng quản lý tài chính và sắp xếp trả nợ của Mỹ, các nhà đầu tư nước ngoài có thể yêu cầu bồi thường rủi ro cao hơn, hoặc tăng tỷ lệ bảo hiểm tỷ giá cho tài sản đồng USD, tạo áp lực lên đồng USD.
Địa chính trị và năng lượng: Quốc hội tăng cường ràng buộc đối với các hành động quân sự, rủi ro giá dầu có thể dần giảm. Sau khi Đảng Dân chủ kiểm soát Quốc hội, chính quyền Trump sẽ phải đối mặt với nhiều ràng buộc hơn trong việc bổ sung ngân sách quân sự và mở rộng các hành động quân sự đối với Iran, cuộc điều tra của Quốc hội và giám sát quyền lực quân sự cũng có thể làm tăng chi phí chính trị cho chính phủ trong việc leo thang xung đột. Nếu rủi ro leo thang xung đột Mỹ-Iran giảm, rủi ro địa chính trị trong giá dầu có thể giảm, làm giảm áp lực lạm phát của Mỹ và sự cần thiết duy trì lãi suất cao của Cục Dự trữ Liên bang. Đồng thời, điều kiện thương mại của các nền kinh tế nhập khẩu năng lượng như châu Âu và Nhật Bản có thể cải thiện, lợi thế tương đối về năng lượng và hỗ trợ an toàn mà đồng đô la đã đạt được trước đó cũng có thể suy yếu. Tuy nhiên, Quốc hội mới sẽ chính thức nhậm chức vào ngày 3 tháng 1 năm 2027, các hành động quân sự ngắn hạn và giá dầu vẫn có nguy cơ biến động.
Nhìn chung, sau khi Đảng Dân chủ giành chiến thắng ở cả hai viện Quốc hội, đồng đô la đã yếu đi so với các đồng tiền chính, thị trường bắt đầu chú ý đến việc không gian mở rộng tài khóa thu hẹp và sự không chắc chắn về quy định AI gia tăng ảnh hưởng đến triển vọng tăng trưởng của Mỹ, lợi suất trái phiếu Mỹ giảm cũng làm tăng thêm áp lực giảm giá cho đồng đô la. Trong ngắn hạn, kết quả bầu cử vẫn có thể kích thích thị trường điều chỉnh thêm về chính sách và kỳ vọng tăng trưởng của Mỹ, nhưng xu hướng tiếp theo của đồng đô la cũng sẽ bị ảnh hưởng bởi dữ liệu kinh tế và kỳ vọng chính sách của Cục Dự trữ Liên bang. Trong trung hạn, việc tăng cường chính sách tài khóa và thương mại bị hạn chế, tác động biên của đầu tư AI đối với tăng trưởng giảm, cũng như rủi ro giá năng lượng giảm, đều có thể làm suy yếu một phần hỗ trợ mà đồng đô la đã đạt được trước đó. Tuy nhiên, lợi thế về tăng trưởng và lợi suất tài sản của Mỹ vẫn sẽ cung cấp một số bù đắp. Chúng tôi cho rằng, cuộc bầu cử này đã làm tăng khả năng hỗ trợ trung hạn của đồng đô la dần suy yếu, và ảnh hưởng tiếp theo sẽ phụ thuộc nhiều hơn vào tác động thực tế của sự thay đổi chính sách đối với lợi thế tăng trưởng và lãi suất tương đối của Mỹ.
 Cảnh báo rủi ro
 Cảnh báo rủi ro