








Quy mô quỹ ETF tiền điện tử đạt 1110 tỷ USD, nhưng quỹ chủ động lại khó phát triển: Tại sao các quỹ tổ chức không mua Alpha?
 Quan điểm cốt lõi

 Quỹ ETF giao ngay Bitcoin và Ethereum của Mỹ đã đạt quy mô 111 tỷ USD, trong khi quỹ phòng hộ tiền mã hóa chủ động trung bình chỉ quản lý 132 triệu USD. Dựa trên dữ liệu mới nhất từ Capital Connect và các cuộc phỏng vấn hàng đầu, Binance Research phân tích những rào cản trong việc xác minh và phân phối quy mô quản lý chủ động.
Tác giả: Kim Lim, Jasper Jin, Nghiên cứu Binance
Biên soạn: TechFlow
Đọc hiểu từ TechFlow: Quy mô ETF Bitcoin và Ethereum giao ngay tại Mỹ đã đạt 111 tỷ USD, vốn đầu tư từ các tổ chức đang đổ vào mạnh mẽ. Tuy nhiên, so với sự bùng nổ của các công cụ thụ động, quy mô trung bình của các quỹ phòng hộ tiền điện tử chủ động chỉ đạt 132 triệu USD, 91% quỹ không đạt 1 tỷ USD, tạo ra sự tương phản rõ rệt.
Nghiên cứu Binance kết hợp dữ liệu từ Capital Connect tính đến cuối tháng 10 và các cuộc phỏng vấn hàng đầu chỉ ra rằng, rào cản chính cản trở sự mở rộng của các chiến lược chủ động không phải là khả năng nghiên cứu và đầu tư, mà là thiếu tầng phân phối cấp tổ chức và xác thực dữ liệu đáng tin cậy. Ngay cả khi Bitcoin giảm 7,2% trong tháng 10, an toàn tài sản và quản lý rủi ro vẫn là chìa khóa để kích thích phân bổ.

Tóm tắt chính
- Trong nền tảng Capital Connect, số lượng quỹ chiến lược trung lập chiếm chưa đến một nửa, nhưng đã thu hút 92,1% vốn của nền tảng; số lượng quỹ chiến lược định hướng chiếm 44,3%, nhưng quy mô quản lý tài sản (AUM) chỉ chiếm 6,7%.
- Số tiền đầu tư trung bình cho các chiến lược trung lập trên Capital Connect khoảng gấp 11 lần so với các chiến lược định hướng, phản ánh sự chắc chắn cao hơn của các bên phân bổ vốn khi tăng cường đầu tư.
- Bitcoin giảm 7,2% trong tháng 10, nhưng các quỹ định hướng vẫn ghi nhận lợi nhuận dương trung bình +1,9% trong tháng, số lượng nhà đầu tư cũng phục hồi về mức 52 người vào tháng 5.
- Tất cả các bên phân bổ vốn được phỏng vấn đều cho biết, dữ liệu nội bộ của sàn giao dịch đã được xác thực có thể tăng cường đáng kể việc thẩm định; 80% người được phỏng vấn đặt an toàn tài sản lên hàng đầu.
Vốn từ các tổ chức đã vào thị trường tiền điện tử, nhưng các chiến lược quản lý chủ động vẫn chưa thể mở rộng quy mô. Toàn bộ ngành công nghiệp đã xây dựng một kênh cực kỳ hoàn thiện cho các vị thế thụ động, nhưng trong việc khám phá, xác thực và đánh giá chuẩn các nhà quản lý quỹ chủ động, cơ sở hạ tầng gần như trống rỗng.
Lý do vốn từ các tổ chức lâu dài ở trong các vị thế Beta không phải do lựa chọn chủ động, mà là vì thị trường thiếu một tầng phân phối hiệu quả. Nền tảng phát hiện và phân bổ quỹ tiền điện tử được quản lý bởi Binance, Capital Connect, được thiết lập để lấp đầy khoảng trống này.
Cập nhật lần này sẽ mở rộng góc nhìn phân tích đến dữ liệu của nền tảng tính đến ngày 31 tháng 10 năm 2026, và lần đầu tiên bao gồm các cuộc phỏng vấn trực tiếp với các bên phân bổ vốn và nhà quản lý quỹ. Kết luận chính vẫn giữ nguyên trong bối cảnh Bitcoin giảm 7% trong một tháng: các chiến lược phòng hộ tiếp tục chiếm ưu thế, ủy thác theo đồng tiền vẫn đóng góp khoản đầu tư lớn nhất, trong khi vốn định hướng đang chờ đợi tín hiệu phục hồi rõ ràng.
Các bên phân bổ và nhà quản lý đều nhất trí rằng, điều thực sự kích thích việc phân bổ vốn không phải là lợi suất mà là khả năng xác thực.
Thị trường tiền điện tử đã chạy qua quy mô Beta, nhưng bị kẹt ở quản lý chủ động
Ý chí phân bổ tài sản số của các tổ chức hiện đã rất vững chắc. Theo cuộc khảo sát chung của EY-Parthenon và Coinbase vào năm 2026, 73% các tổ chức dự định tăng tỷ lệ phân bổ tài sản số trong năm nay. Báo cáo của AIMA và PwC cho thấy, 55% các quỹ phòng hộ truyền thống hiện đang nắm giữ tài sản tiền điện tử, cao hơn so với 47% vào năm 2024.
Tuy nhiên, phần lớn nhu cầu này lại chảy vào các công cụ đầu tư thụ động. Trong số các tổ chức được phỏng vấn, 81% có xu hướng lấy vị thế giao ngay thông qua các sản phẩm tuân thủ đăng ký. Tính đến cuối tháng 10 năm 2026, quy mô tài sản của ETF Bitcoin và Ethereum giao ngay tại Mỹ tổng cộng khoảng 111 tỷ USD; trong khi đó, quy mô quản lý tài sản trung bình của các quỹ phòng hộ tiền điện tử chỉ đạt 132 triệu USD, và 91% quỹ có quy mô dưới 1 tỷ USD.
Chúng tôi cho rằng, sự phân hóa này phản ánh sự chênh lệch trong cơ sở hạ tầng thị trường, chứ không phải là sự thiếu hụt khả năng của các nhà quản lý. ETF có thể nhanh chóng gia tăng quy mô vì nó cung cấp một bộ giải pháp đóng gói cấp tổ chức hoàn chỉnh: bao gồm lưu ký, kiểm toán, định giá giá trị ròng hàng ngày và hệ thống báo cáo mà các tổ chức quen thuộc. Ngược lại, các chiến lược tiền điện tử chủ động vẫn chưa thể cung cấp khả năng tích hợp cấp tổ chức ở mức tương đương.
Thái độ thận trọng này cũng thể hiện rõ trong quy mô vị thế. Trong số các quỹ phòng hộ truyền thống nắm giữ tài sản tiền điện tử, hơn một nửa tỷ lệ phân bổ dưới 2% tổng tài sản; nhưng đồng thời, 60% các tổ chức dự định trong vòng một năm tới sẽ nâng cao vị thế lên trên 2%. Điều này cho thấy, rào cản trong việc phân bổ không phải là thiếu hứng thú, mà là giới hạn của cơ sở hạ tầng đầu tư hiện có.

Hình: Ý chí phân bổ vốn của các tổ chức cao, nhưng các công cụ thụ động đã thu hút phần lớn dòng vốn vào (Nguồn dữ liệu: Khảo sát tài sản số của nhà đầu tư tổ chức EY-Parthenon và Coinbase năm 2026, Báo cáo quỹ phòng hộ tiền điện tử toàn cầu AIMA và PwC năm 2025, Khảo sát tài sản số của State Street tháng 10 năm 2025, SoSoValue, Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)
Thiếu sót tầng trung gian: Nhà quản lý xuất sắc không thiếu, khó bị phát hiện
Nếu nút thắt của ngành là do thiếu nhân tài, quy luật thị trường sẽ tự nhiên giải quyết vấn đề này. Nhưng thực tế không phải vậy, nút thắt thực sự nằm ở "khám phá" và "xác thực".
Thị trường tài chính truyền thống đang hệ thống hóa con đường tìm kiếm nhà quản lý cho vốn. Khảo sát của AIMA và Marex cho thấy, độ phụ thuộc của các bên phân bổ vốn vào mạng lưới cá nhân đã giảm từ 65% vào năm 2024 xuống còn 40% vào năm 2026, trong khi tỷ lệ thông qua kênh giới thiệu vốn từ nhà môi giới chính (Prime Broker) đã tăng từ 22% lên 30%.
Ngành tiền điện tử dường như vẫn thiếu các kênh tiêu chuẩn hóa tương đương. Việc phân bổ vốn vẫn phụ thuộc nhiều vào cộng đồng Telegram, hội nghị offline và giới thiệu từ người quen. Do thiếu khung so sánh hiệu suất và công bố thống nhất, nhà đầu tư không thể so sánh ngang bằng giữa các nhà quản lý khác nhau; các tổ chức cũng rất khó xác minh các báo cáo tài chính kiểm toán, sắp xếp lưu ký và tư cách của nhà cung cấp dịch vụ mà họ cần.
Những ma sát này đã gây ra hạn chế cho cả hai bên cung và cầu. Trong các quỹ phòng hộ tiền điện tử, 47% cho biết nhu cầu của nhà đầu tư đang tăng lên, trong khi tỷ lệ này chỉ là 29% trong số các quỹ phòng hộ truyền thống tham gia vào tài sản tiền điện tử.
Nhưng ngay cả như vậy, các văn phòng gia đình và cá nhân có giá trị tài sản ròng cao vẫn là nguồn vốn chính cho các quỹ tiền điện tử. Chỉ có một phần năm các quỹ phòng hộ tiền điện tử liệt kê quỹ hưu trí, quỹ từ thiện hoặc quỹ tài sản chủ quyền là loại nhà đầu tư chính của họ, mặc dù tỷ lệ này đã tăng từ một phần chín một năm trước.
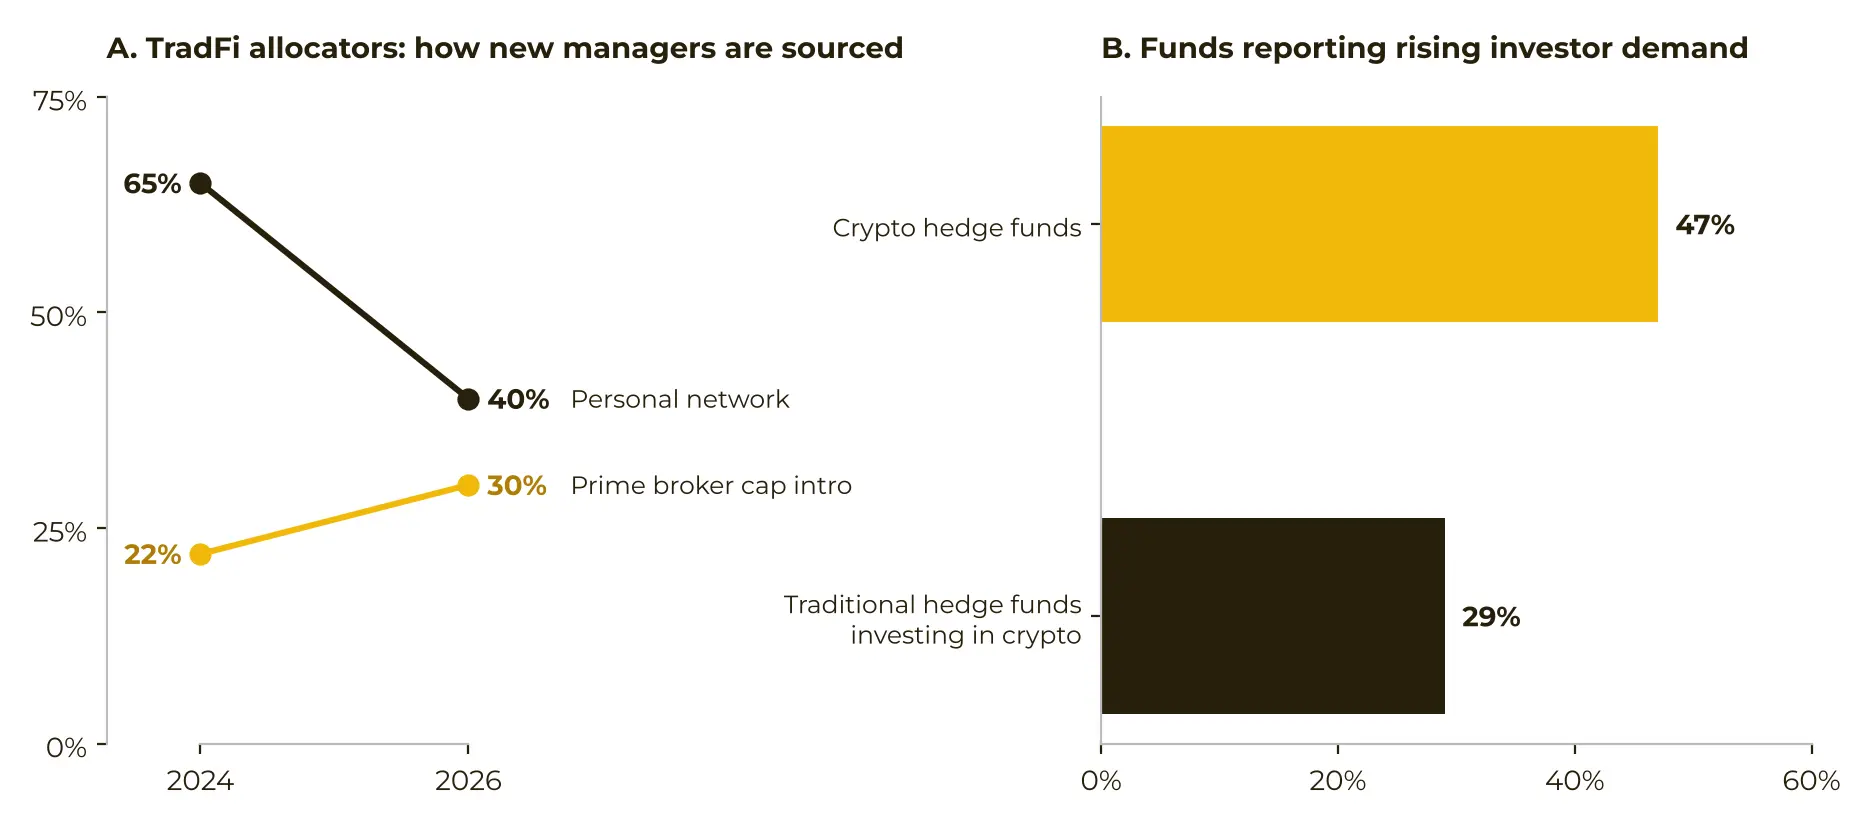
Hình: Các bên phân bổ vốn đang dần chuẩn hóa kênh khai thác nhà quản lý, trong khi nhu cầu quỹ tiền điện tử tăng trưởng nhanh hơn so với quỹ phòng hộ truyền thống (Nguồn dữ liệu: Khảo sát nhà quản lý mới nổi AIMA và Marex năm 2026, Báo cáo quỹ phòng hộ tiền điện tử toàn cầu AIMA và PwC năm 2025, Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)
Số lượng chiến lược định hướng nhiều, quy mô vốn chiến lược trung lập chiếm ưu thế
Khi thị trường xuất hiện một tầng khám phá minh bạch, sở thích thực sự của các bên phân bổ vốn sẽ dễ dàng nổi bật hơn. Capital Connect chính là một cửa sổ quan sát như vậy, các chiến lược trên nền tảng đều phải công khai và hiệu suất được đo lường theo tiêu chuẩn thống nhất. Dữ liệu tháng 10 vẫn tiếp tục duy trì cấu trúc phân bổ trước đó.
Về số lượng quỹ, chiến lược định hướng vẫn là nhóm lớn nhất, chiếm 44,3%, nhưng chỉ thu hút 6,7% vốn của nền tảng. Các quỹ trung lập, chiến lược thống kê và quỹ đa chiến lược theo phong cách tài chính truyền thống tổng cộng nắm giữ 92,1% quy mô quản lý tài sản, trong đó quỹ đa chiến lược chiếm riêng 14,3%.
Ngoài ra, số tiền đầu tư trung bình cho các chiến lược trung lập khoảng gấp 11 lần so với các chiến lược định hướng. Điều này cho thấy dòng vốn của nền tảng phản ánh sở thích thực sự của các bên phân bổ, chứ không chỉ đơn thuần do số lượng quỹ nhiều hay ít quyết định.
Xu hướng gần đây cũng xác nhận nhận định này. Tỷ lệ tham gia của nhà đầu tư vào các chiến lược trung lập đã liên tục tăng trong hai tháng qua, tăng tổng cộng 30% kể từ tháng 5; số lượng người tham gia vào các chiến lược thống kê đã tăng gấp đôi trong cùng thời gian và duy trì ổn định trong suốt tháng 10.
Cung cấp sản phẩm của các nhà quản lý và nhu cầu thực tế của các bên phân bổ đang chỉ vào hai hướng ngược nhau: nhiều nhà quản lý dài hạn có xu hướng phát hành sản phẩm định hướng, trong khi vốn từ các tổ chức lại tập trung cao vào các chiến lược phòng hộ. Tầng khám phá bản thân không tạo ra sở thích này, mà chỉ làm cho nó trở nên rõ ràng hơn.
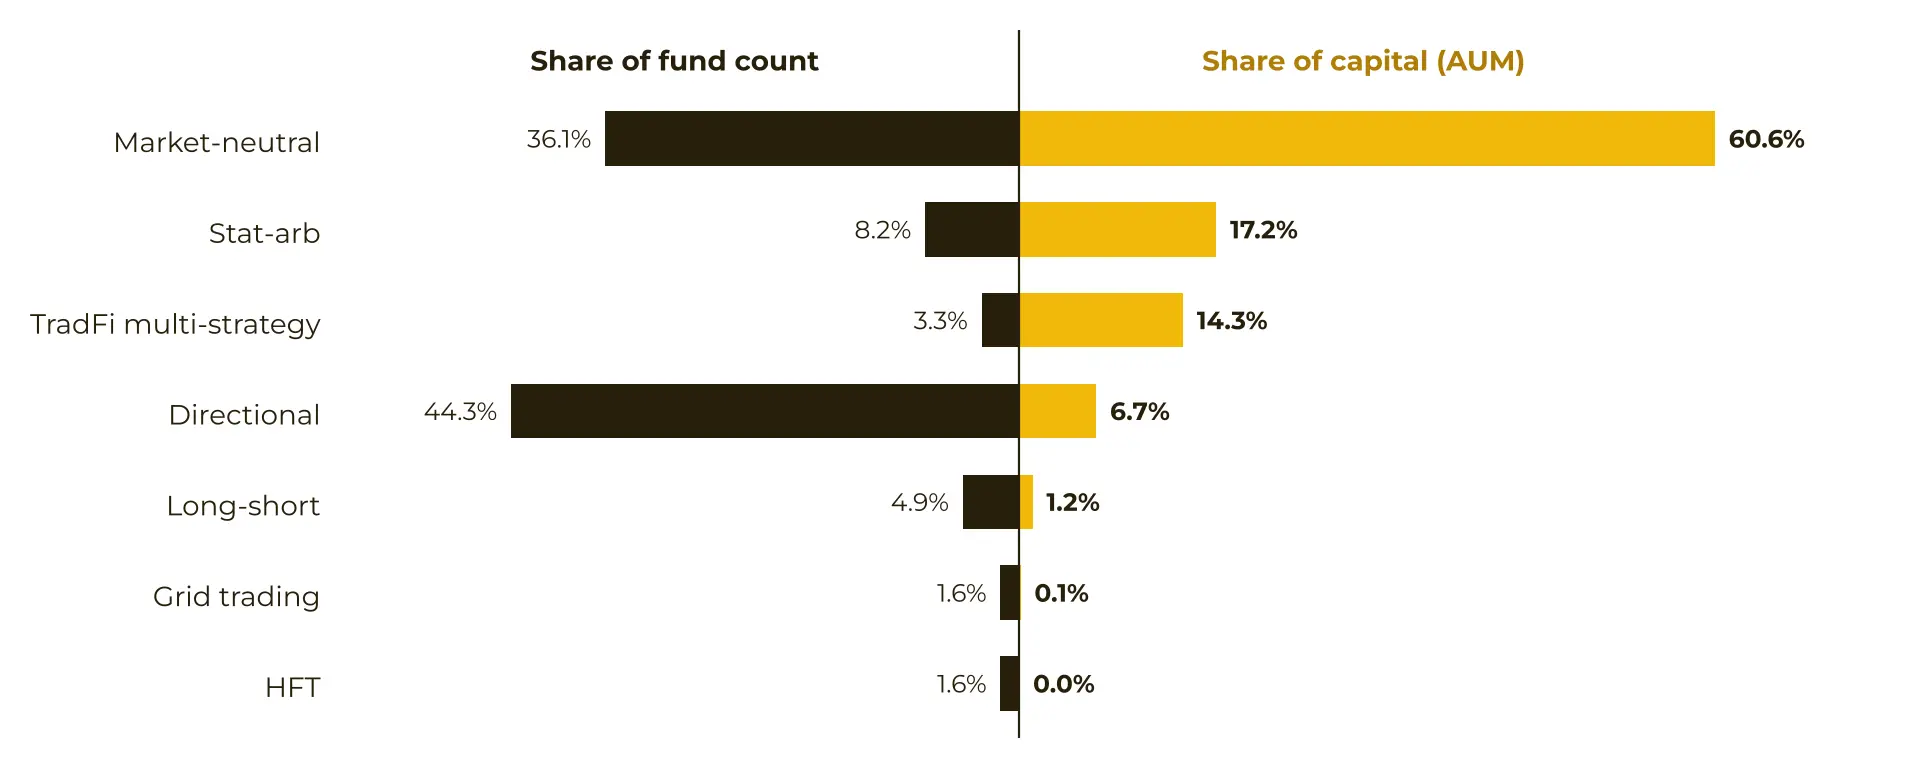
Hình: Chiến lược định hướng dẫn đầu về số lượng quỹ, trong khi chiến lược trung lập chiếm ưu thế về quy mô vốn (AUM) (Nguồn dữ liệu: Capital Connect, Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)
Hai mô hình ủy thác chính, đều chịu thử thách từ thị trường
Hai mô hình ủy thác phân bổ chính đang đồng thời tăng trưởng, và sự biến động của thị trường trong tháng 10 đã kiểm tra hiệu suất khác nhau của chúng dưới áp lực.
Mô hình đầu tiên là mô hình gốc tiền điện tử (Crypto-native). Gần một nửa vốn của nền tảng (48,7%) tập trung vào các quỹ được định giá bằng BTC, ETH hoặc BNB. Các quỹ này thu hút khoảng một phần năm nhà đầu tư, nhưng số tiền đầu tư trung bình của chúng khoảng gấp 3,5 lần so với các quỹ stablecoin.
Các bên phân bổ nhờ đó giữ lại vị thế tài sản cơ bản, đồng thời thuê ngoài các hoạt động phòng hộ cho các đội ngũ chuyên nghiệp. Trong tháng 10, vị thế thực tế theo đồng tiền giữ ổn định, trong khi AUM tính bằng USD điều chỉnh chủ yếu theo biến động giá BTC.
Mô hình thứ hai là mô hình hội tụ (Convergent). Các quỹ đa chiến lược theo phong cách tài chính truyền thống hiện vẫn là chiến lược lớn thứ ba tính theo quy mô vốn, chiếm 14,3%. Tuy nhiên, trong tháng 10, số lượng nhà đầu tư tham gia vào chiến lược này đã giảm 14% so với tháng trước, từ 21 người xuống còn 18 người.
Tổng thể, hiện tượng này phản ánh rằng thị trường đang dần trưởng thành, chứ không phải là sự đảo ngược xu hướng. Một khi ngành cung cấp cấu trúc sản phẩm phù hợp với thói quen tài chính truyền thống, các tổ chức sẽ tự nhiên chấp nhận; nhưng các bên phân bổ vẫn giữ thái độ thận trọng trong việc lựa chọn, ngay cả khi hiệu suất lợi nhuận của chiến lược bản thân ổn định, một số nhà đầu tư vẫn chọn rút lui tạm thời.

Hình: Quỹ định giá theo đồng tiền có quy mô đơn lẻ trung bình lớn nhất (khoảng 3.5 lần so với quỹ ổn định, nguồn dữ liệu: Capital Connect, Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)
Sự phục hồi trong khẩu vị rủi ro và đã vượt qua thử thách trong đợt điều chỉnh tháng 10
Mức độ tham gia của vốn vào các chiến lược định hướng đang dần được phục hồi. Khi lợi suất chạm đáy vào tháng 6, số lượng nhà đầu tư trong mẫu giảm mạnh và đã giảm xuống còn 36 người vào tháng 7; sau đó dần phục hồi, đến tháng 10 đã trở lại mức 52 người, quay trở lại mức tháng 5. Lợi suất trung bình của quỹ định hướng kể từ khi thành lập cũng đã cải thiện từ -11% vào tháng 6 lên +3.7% vào tháng 10.
Thị trường tháng 10 đã trở thành bài kiểm tra thực tế đầu tiên để kiểm tra chất lượng của đợt phục hồi này. Trong tháng, BTC giảm 7.2%, nhưng quỹ định hướng trung bình vẫn ghi nhận lợi nhuận dương hàng tháng là +1.9%, trong khi quỹ trung lập ghi nhận lợi nhuận trung bình là +1.0%. Kết quả phỏng vấn của chúng tôi cũng cho thấy một mô hình hành vi nhất quán: các bên cấp vốn thường cắt giảm vị thế định hướng trong thời gian thị trường điều chỉnh, và khi độ biến động và thanh khoản ổn định trở lại, họ sẽ gia tăng vị thế.
Tuy nhiên, đầu tư định hướng vẫn đầy thách thức. Chênh lệch lợi nhuận giữa quỹ hoạt động tốt nhất và tệ nhất khoảng 8 lần so với chiến lược trung lập; lợi nhuận trung vị khoảng +4%, và chỉ 55% quỹ đạt lợi nhuận dương. So với đó, trong số mười quỹ chiến lược trung lập, có chín quỹ ghi nhận lợi nhuận dương.
Dù vậy, bốn quỹ định hướng hàng đầu kể từ khi thành lập đã đạt lợi nhuận trung bình lên tới +69%. Các bên cấp vốn rõ ràng cho biết, chỉ cần có thể cung cấp mức Alpha này trong điều kiện giảm thiểu rủi ro, họ vẫn sẵn sàng chi trả cho điều đó.

Hình: Khi hiệu suất phục hồi, số lượng nhà đầu tư chiến lược định hướng dần tăng lên và duy trì ổn định trong thị trường tháng 10 (nguồn dữ liệu: Capital Connect (lợi suất chiến lược là giá trị trung bình đơn giản của giá trị ròng quỹ), Binance (BTC/USDT), Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)

Hình: Phân bố lợi nhuận của chiến lược định hướng rộng hơn nhiều so với chiến lược trung lập (nguồn dữ liệu: Capital Connect (loại bỏ quỹ không hoạt động và quỹ có quy mô quản lý dưới $1000; chiến lược trung lập bao gồm trung lập thị trường, chênh lệch thống kê và đa chiến lược tài chính truyền thống), Nghiên cứu Binance, tính đến ngày 31 tháng 10 năm 2026)
Phản hồi từ các bên cấp vốn và quản lý quỹ
Để xác minh logic sâu xa phản ánh trong dữ liệu, chúng tôi đã phỏng vấn trực tiếp các bên cấp vốn trên nền tảng Capital Connect và đội ngũ giao dịch phụ trách vận hành quỹ, câu trả lời của họ đã giải thích rõ nguyên nhân của cấu trúc thị trường trên.
Đối với các bên cấp vốn, an toàn tài sản đứng ở vị trí hàng đầu, 80% người được phỏng vấn đặt nó lên trên hiệu suất lịch sử và uy tín của tổ chức. Những người được phỏng vấn cũng chỉ ra rằng, dữ liệu thực tế từ sàn giao dịch đã được xác minh có thể tăng cường đáng kể độ tin cậy của việc thẩm định, và khi đánh giá người quản lý, họ chú trọng hơn đến khả năng kiểm soát rủi ro thay vì chỉ đơn thuần là lợi nhuận cao trên giấy tờ.
Đối với người quản lý quỹ, rào cản thực sự trong việc huy động vốn không phải là lợi suất không đủ hấp dẫn, mà là chi phí tin cậy. Hiệu suất trong quá khứ khó có thể được xác minh chéo, cộng thêm các vấn đề như KYC, chống rửa tiền (AML) và kiểm tra tuân thủ đối tác giao dịch, đã làm chậm đáng kể tốc độ huy động vốn, dẫn đến hầu hết các nguồn vốn chỉ có thể dựa vào sự giới thiệu từ người quen.
Sau khi niêm yết trên nền tảng, một số người quản lý đã có thể tiếp cận được nhóm nhà đầu tư rộng rãi hơn, các tổ chức tuân thủ và các quỹ tập hợp từ nguồn vốn nhỏ.
Tín hiệu từ cả hai bên cung cầu trên thị trường rất nhất quán: khả năng xác minh đã mở ra cánh cửa tin cậy, trong khi cơ sở hạ tầng vận hành hoàn thiện có thể mở rộng thêm con đường này.

Hình: Các bên cấp vốn đặt an toàn tài sản và khả năng xác minh dữ liệu lên trước hiệu suất lịch sử (nguồn dữ liệu: Phỏng vấn giữa các bên cấp vốn và người quản lý quỹ Capital Connect (từ ngày 29 tháng 10 đến 1 tháng 11 năm 2026), Nghiên cứu Binance, tính đến ngày 1 tháng 11 năm 2026)
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được biên soạn bởi Nghiên cứu Binance, không cấu thành bất kỳ dự đoán hoặc lời khuyên đầu tư nào, cũng không cấu thành đề xuất, chào mời hoặc mời chào mua bán bất kỳ sản phẩm giao dịch, tiền điện tử hoặc thực hiện bất kỳ chiến lược đầu tư nào. Các thuật ngữ và quan điểm được sử dụng trong văn bản nhằm thúc đẩy sự hiểu biết và phát triển có trách nhiệm trong ngành, không nên được coi là ý kiến pháp lý rõ ràng hoặc đại diện cho lập trường của Binance; quan điểm trong văn bản chỉ có hiệu lực đến ngày công bố trên và có thể thay đổi theo tình hình sau đó.
Thông tin và quan điểm trong báo cáo này đều xuất phát từ các kênh độc quyền và không độc quyền mà Nghiên cứu Binance cho là đáng tin cậy, không nhất thiết bao gồm toàn bộ thông tin và cũng không đảm bảo tính chính xác hoàn toàn. Binance không đảm bảo tính chính xác hoặc độ tin cậy của thông tin và không chịu trách nhiệm về bất kỳ sai sót hoặc thiếu sót nào do sơ suất hoặc bất kỳ lý do nào khác. Văn bản có thể chứa thông tin, dự đoán và triển vọng mang tính chất dự đoán không thuần túy, không thể đảm bảo rằng các dự đoán liên quan sẽ được thực hiện, người đọc nên tự chịu rủi ro khi tin tưởng.
Nội dung này chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư và không được sử dụng để chào mời hoặc bán chứng khoán, tiền điện tử hoặc chiến lược đầu tư tại bất kỳ khu vực pháp lý nào có thể vi phạm pháp luật. Đầu tư đi kèm với rủi ro, xin vui lòng tham khảo điều khoản sử dụng và cảnh báo rủi ro của Binance.
 Cảnh báo rủi ro
 Cảnh báo rủi ro
Bài viết nổi bật





