








Nhà đầu tư Blockchain Capital: Tại sao sàn giao dịch sức mạnh tính toán lại là một giả thuyết sai lầm?
 Quan điểm cốt lõi


 Bài viết chỉ ra rằng GPU không thiếu hụt toàn diện, sự biến động trong đào tạo và suy diễn khiến một lượng lớn sức mạnh tính toán bị bỏ hoang, nhưng thị trường GPU giao ngay vẫn chưa hình thành. Rào cản chính là các cụm lớn chủ yếu dựa vào hợp đồng take-or-pay để tài trợ, bên cho vay bảo lãnh tín dụng của người thuê chứ không phải GPU bản thân, sau khi bán lại, người thuê ban đầu vẫn phải chịu rủi ro vi phạm hợp đồng, khó có thể hình thành sổ đặt hàng ẩn danh. Để hợp đồng có thể tự do lưu thông, bên cho vay phải tin tưởng vào tài sản và phụ thuộc vào giá tương lai cùng thị trường người mua, nhưng điều này lại là điều kiện tiên quyết cho thị trường giao ngay sâu.
Tác giả: Jonah Burian, nhà đầu tư của Blockchain Capital
Biên soạn: Cốc Duy, ChainCatcher
Các nhà cung cấp đám mây và phòng thí nghiệm quy mô lớn có thể đang đẩy các công ty khởi nghiệp ra khỏi yếu tố đầu vào quan trọng nhất của AI: sức mạnh tính toán. Điều này đã dẫn đến nhiều cuộc thảo luận về việc xây dựng một sàn giao dịch sức mạnh tính toán - tức là một thị trường nơi có thể mua bán giờ GPU giống như giao dịch dầu mỏ. Mặc dù đã có một số công ty đang nỗ lực theo hướng này, nhưng hiện tại vẫn thiếu một thị trường sức mạnh tính toán sâu và có tính thanh khoản cao. Trong bài viết này, chúng tôi sẽ giải thích tại sao việc xây dựng một sàn giao dịch sức mạnh tính toán có tính thanh khoản dồi dào phức tạp hơn nhiều so với tưởng tượng. Chúng tôi sẽ chỉ ra cách cấu trúc thị trường tín dụng GPU đã cản trở sự hình thành của thị trường giao ngay và cuối cùng sẽ thảo luận về các con đường giải quyết tiềm năng.
Phần 1: Vấn đề nằm ở đâu
Hãy tưởng tượng bạn là một phòng thí nghiệm AI, muốn có 100.000 GPU để huấn luyện mô hình lớn tiếp theo. Nếu bạn đi mua sắm hôm nay, bạn sẽ thấy hầu như không có bất kỳ dung lượng nào có sẵn. Hầu hết tất cả tài nguyên đám mây đã được đặt trước từ nhiều năm trước.
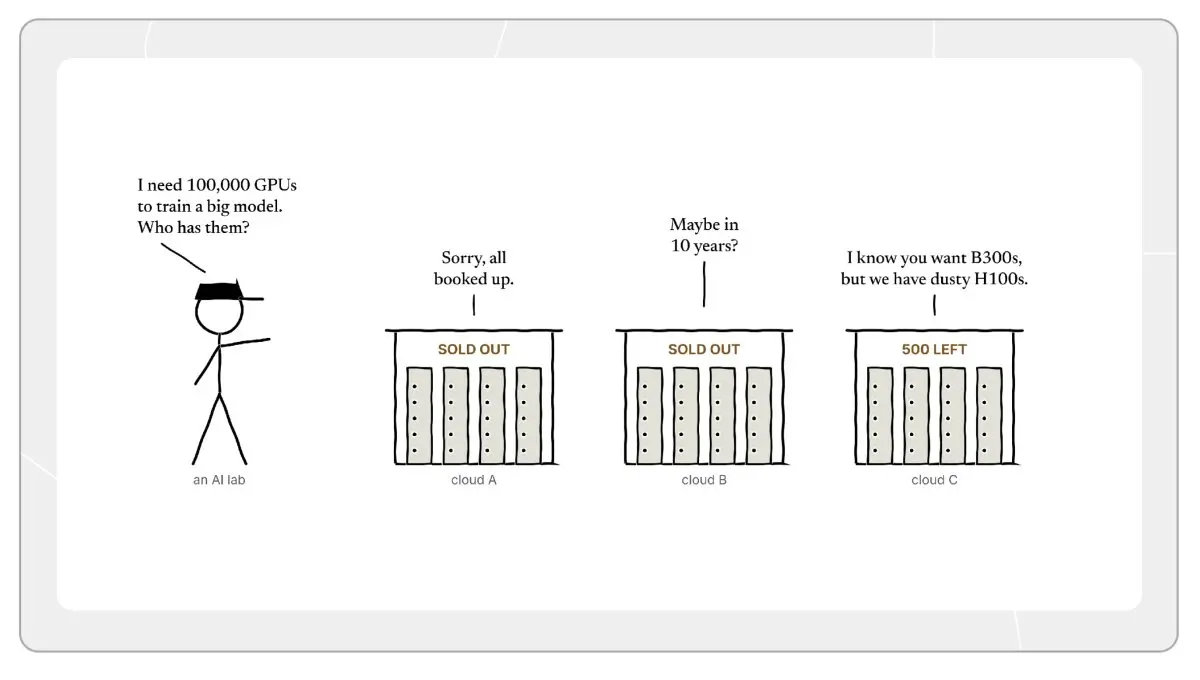
Nguyên nhân thường được đưa ra là hiện tại cung không đủ cầu. Mọi người đều khao khát GPU, trong khi nguồn cung mới cần nhiều năm để đưa vào sản xuất.
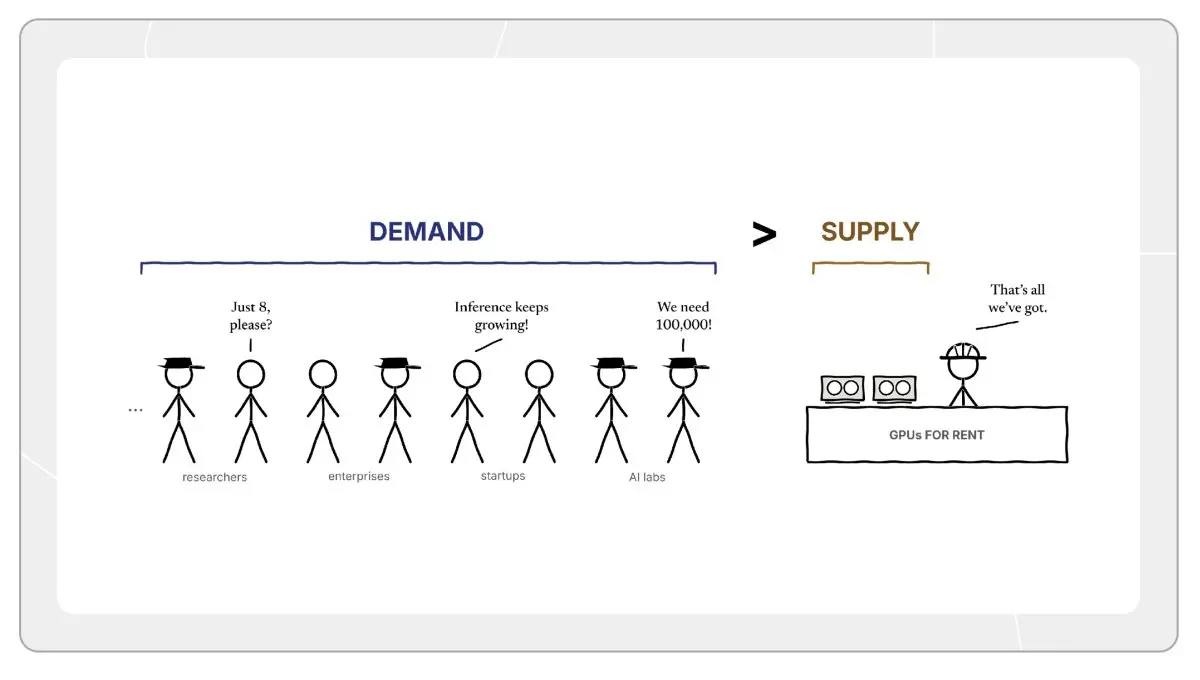
Nhưng "cung không đủ cầu" không hoàn toàn chính xác. Có một thực tế trái ngược với câu chuyện chính thống: thực tế là có rất nhiều sức mạnh tính toán không được sử dụng trên thị trường.
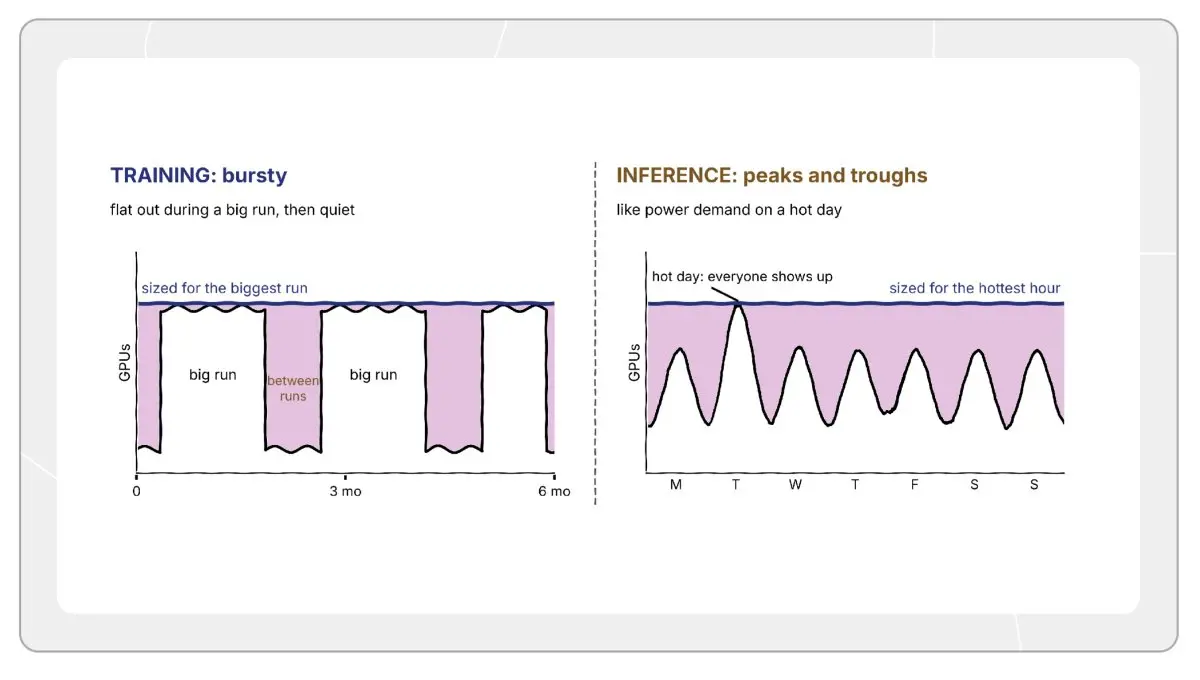
Nếu bạn giao tiếp với những người mua sức mạnh tính toán hiện tại (những tổ chức có nhiều dự trữ sức mạnh tính toán và bảng cân đối tài sản mạnh mẽ), bạn sẽ thấy nhiều người trong số họ không sử dụng sức mạnh tính toán ở mức tối đa liên tục. Việc huấn luyện mô hình có tính chất bùng nổ: trong các phiên huấn luyện quy mô lớn, họ sẽ gọi hầu hết GPU, nhưng giữa hai chu kỳ huấn luyện, nhiều sức mạnh tính toán ở trạng thái không hoạt động. Các nhiệm vụ suy diễn thì có tính biến động: vào ban đêm, cuối tuần và ngày lễ, mức sử dụng thường thấp hơn nhiều so với những ngày cao điểm, trong khi tổng dung lượng thường được cấu hình theo mức cao nhất.*
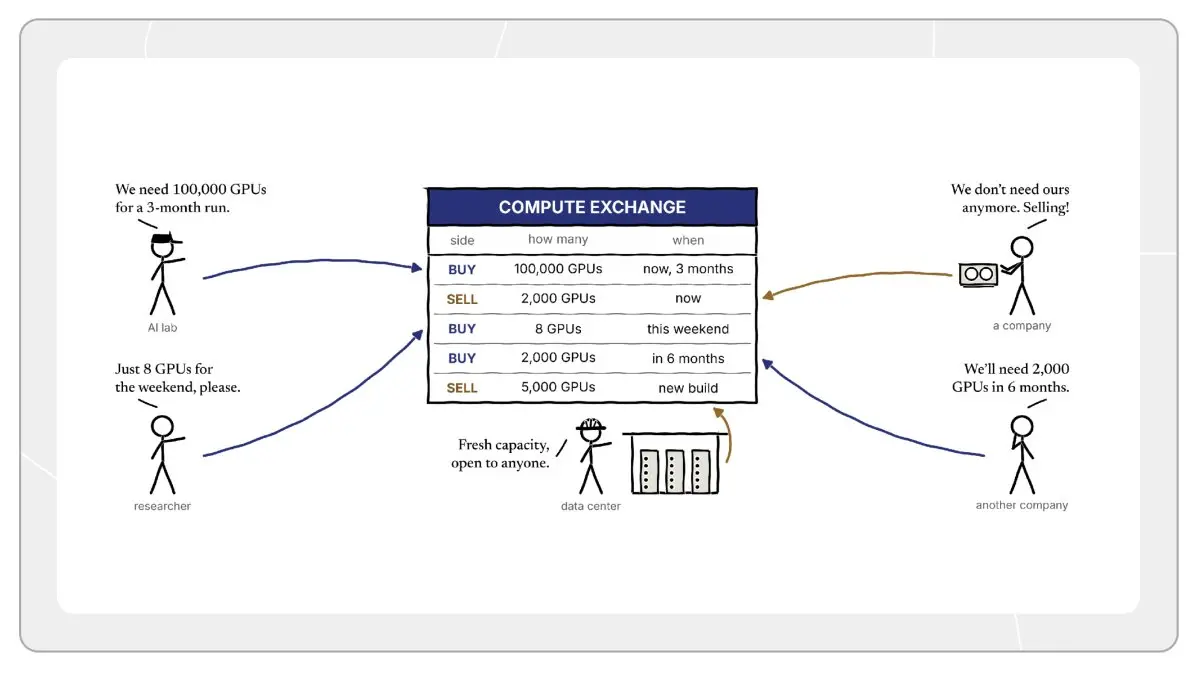
Tất cả những sức mạnh tính toán không được sử dụng này chỉ ra một tầm nhìn lý tưởng: xây dựng một sàn giao dịch giờ GPU. Thị trường cực kỳ hiệu quả trong việc phân bổ tài nguyên và phát hiện giá cả, và vì chúng ta thấy rằng việc phân bổ GPU hiện tại có thể thiếu hiệu quả, nên lý thuyết rằng một nền tảng giao dịch có thể làm mượt sự mất cân bằng cung cầu này. Tuy nhiên, hiện tại vẫn chưa xuất hiện một mô hình thị trường sức mạnh tính toán quy mô lớn và sâu. Mặc dù có một số nền tảng hỗ trợ cho thuê một số lượng nhỏ GPU, chẳng hạn như Vast.ai, nơi chủ sở hữu có thể niêm yết GPU và tự định giá, nhưng các cụm khổng lồ không thể hoàn thành giao dịch trên những nền tảng như vậy. Vào tháng 3 năm nay, CoreWeave đã ra mắt Spot, cung cấp dung lượng với giá thấp hơn nhưng có thể bị chiếm dụng. Nhưng hiện tại vẫn chưa có một sổ đặt hàng tập trung, quy mô lớn và có tính thanh khoản dồi dào. Nguyên nhân là gì?
Một giải thích phổ biến là sức mạnh tính toán không phải là sản phẩm đồng nhất. Thị trường có H100, B200 và B300, có sự khác biệt về kiến trúc mạng giữa InfiniBand và Ethernet, cũng như các giải pháp làm mát khác nhau, vị trí vật lý, v.v. Đối mặt với những tài sản đa dạng như vậy, làm thế nào để xây dựng một thị trường thống nhất?
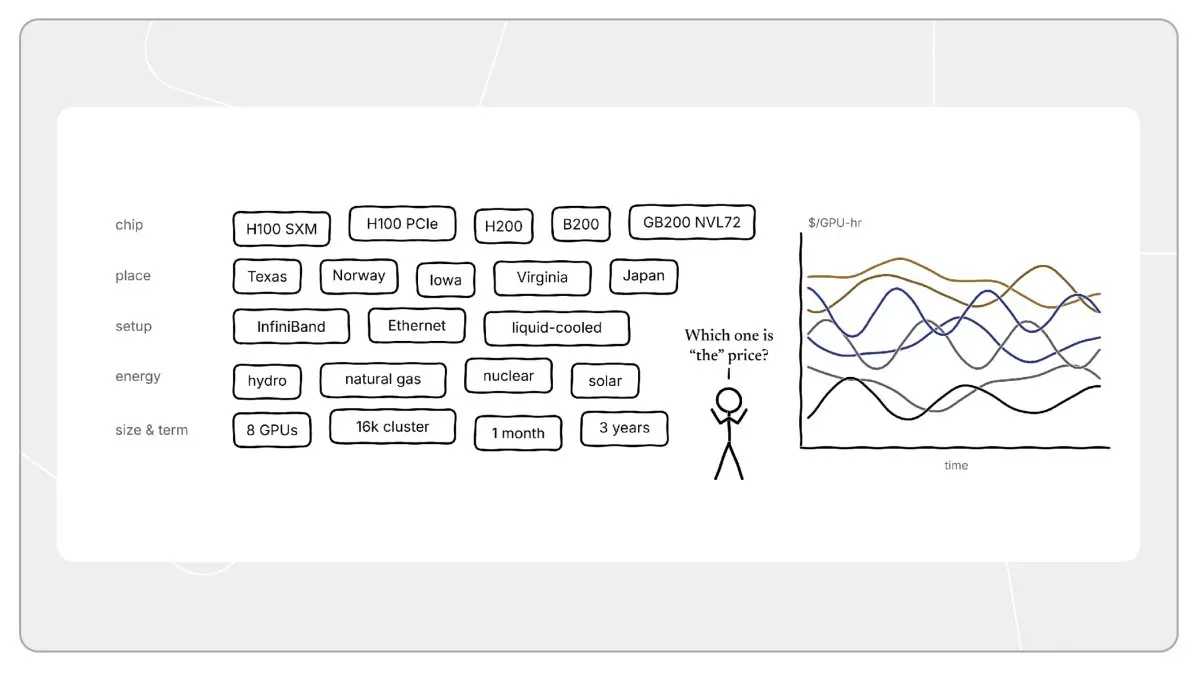
Tôi nghĩ đây không phải là động lực duy nhất. Dầu thô cũng có hàng trăm loại. Thị trường cuối cùng đã đạt được tiêu chuẩn hóa xung quanh một vài chuẩn mực (như WTI và dầu Brent), và các loại khác đều được định giá dựa trên các chuẩn mực đó. Nhiều thị trường giao dịch hàng hóa đa dạng cũng hoạt động tốt, vì vậy sự đa dạng chắc chắn là một lý do, nhưng không phải là tất cả.
Một lý do tiềm ẩn ít được đề cập hơn là cách thức thanh toán cho GPU. Các cụm GPU lớn thường phụ thuộc vào vốn vay để xây dựng. Các điều khoản vay cuối cùng quyết định ai có thể bán sức mạnh tính toán và có thể bán cho ai. Để hiểu điều này, trước tiên cần xem xét mô hình tài chính hiện tại của GPU.**
Phần 2: GPU hiện tại được tài trợ như thế nào
Ngày nay, GPU thường được tài trợ thông qua hợp đồng "chấp nhận thanh toán" (take-or-pay): đây là một thỏa thuận kéo dài nhiều năm, trong đó khách hàng phải thanh toán cho dung lượng đó bất kể họ có thực sự sử dụng sức mạnh tính toán hay không. Điều này có nghĩa là hầu hết tất cả sức mạnh tính toán đã được đặt trước trước khi được kích hoạt. Ví dụ, CoreWeave có 96% doanh thu đến từ các hợp đồng cam kết, và thời gian hợp đồng ngày càng dài: hai năm trước khoảng ba năm, một năm trước là bốn năm, và hiện tại hầu hết là năm năm, một số thậm chí kéo dài đến sáu năm.
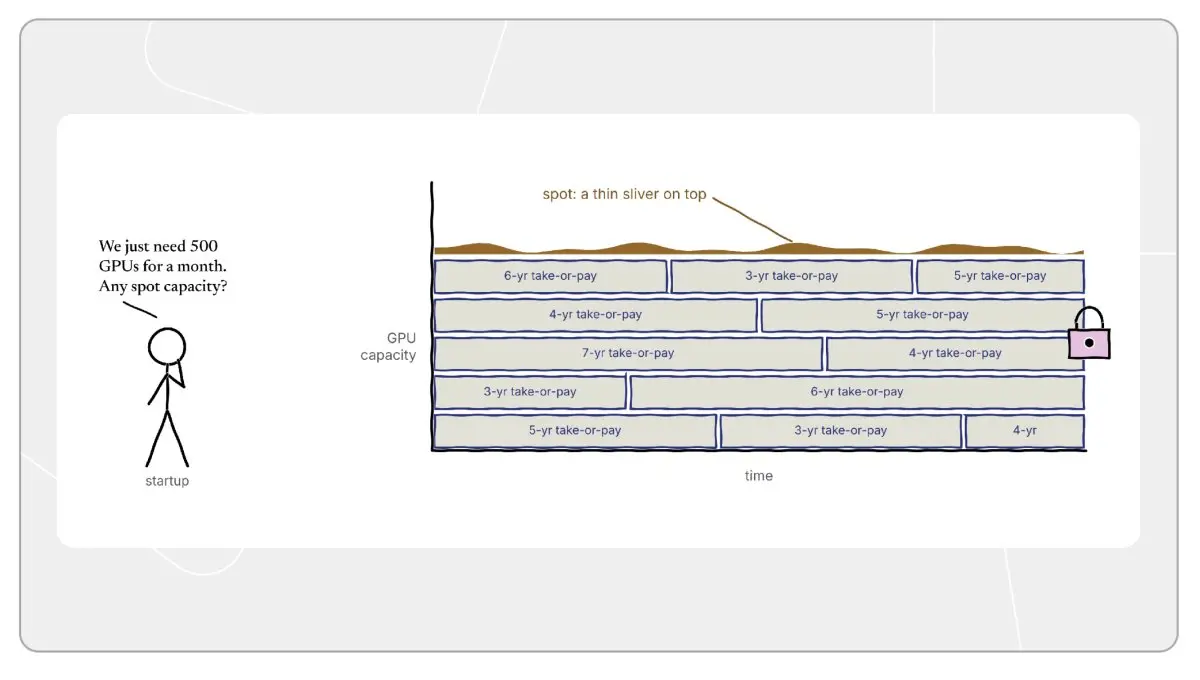
Cơ chế hoạt động của "chấp nhận thanh toán"
Dưới đây là logic cơ bản cho việc xây dựng GPU theo cách này. Giả sử bạn là một phòng thí nghiệm AI cần 100.000 GPU, trong khi tất cả nguồn cung trên thị trường đều đã bán hết. Một trung tâm dữ liệu (chẳng hạn như nhà cung cấp dịch vụ đám mây mới hoặc nhà phát triển lưu trữ máy chủ) sẵn sàng xây dựng cụm cho bạn, nhưng họ không có hàng tỷ đô la vốn nhàn rỗi. Họ cần sự can thiệp của các bên cho vay.
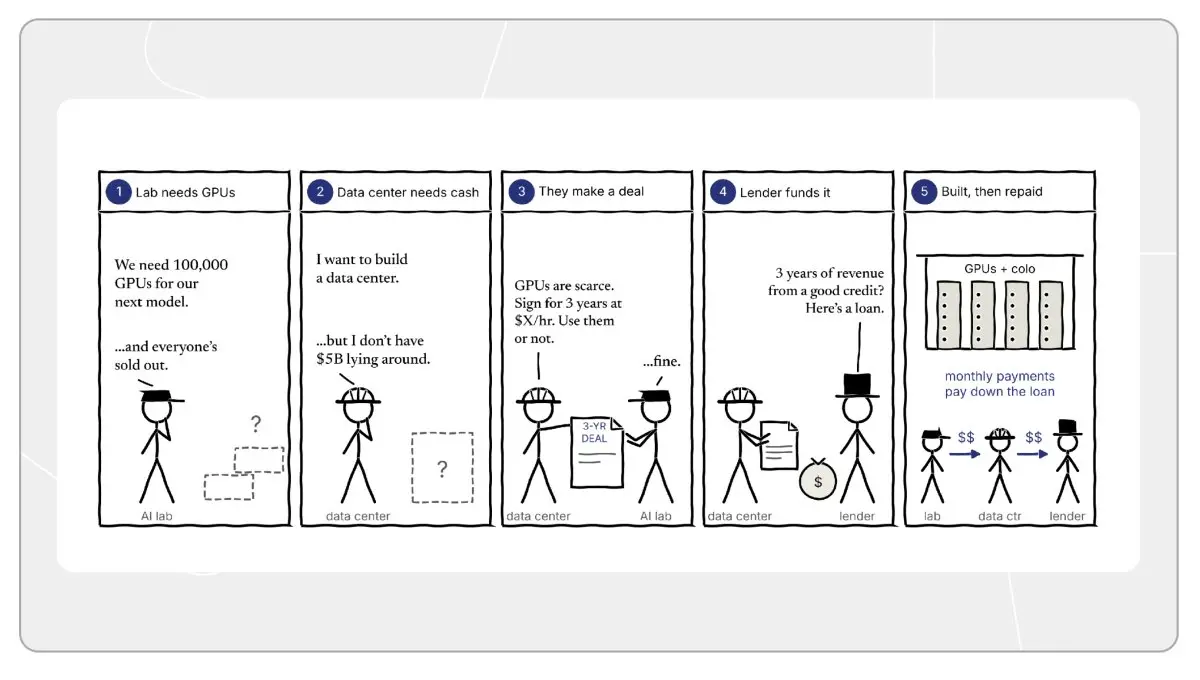
Bây giờ hãy tưởng tượng bạn là một tổ chức cho vay, đối mặt với một thị trường mới nổi, được yêu cầu đầu tư hàng tỷ đô la vào một tài sản mà bạn không biết cách định giá. Ba năm nữa, những GPU này còn giá trị bao nhiêu? Nếu khách hàng của trung tâm dữ liệu phá sản thì sao? Bạn không thể biết câu trả lời.
Hợp đồng "chấp nhận thanh toán" đã giải quyết vấn đề này. Người cho vay không cần phải đoán giá trị còn lại của GPU, vì dòng tiền (và người chịu trách nhiệm thanh toán) là tương đối chắc chắn. Các tổ chức cho vay có thể bảo lãnh dựa trên doanh thu hợp đồng của các khách thuê nổi tiếng. Trung tâm dữ liệu mua GPU và không gian, trong khi tiền thuê hàng tháng của phòng thí nghiệm được sử dụng để trả nợ.***
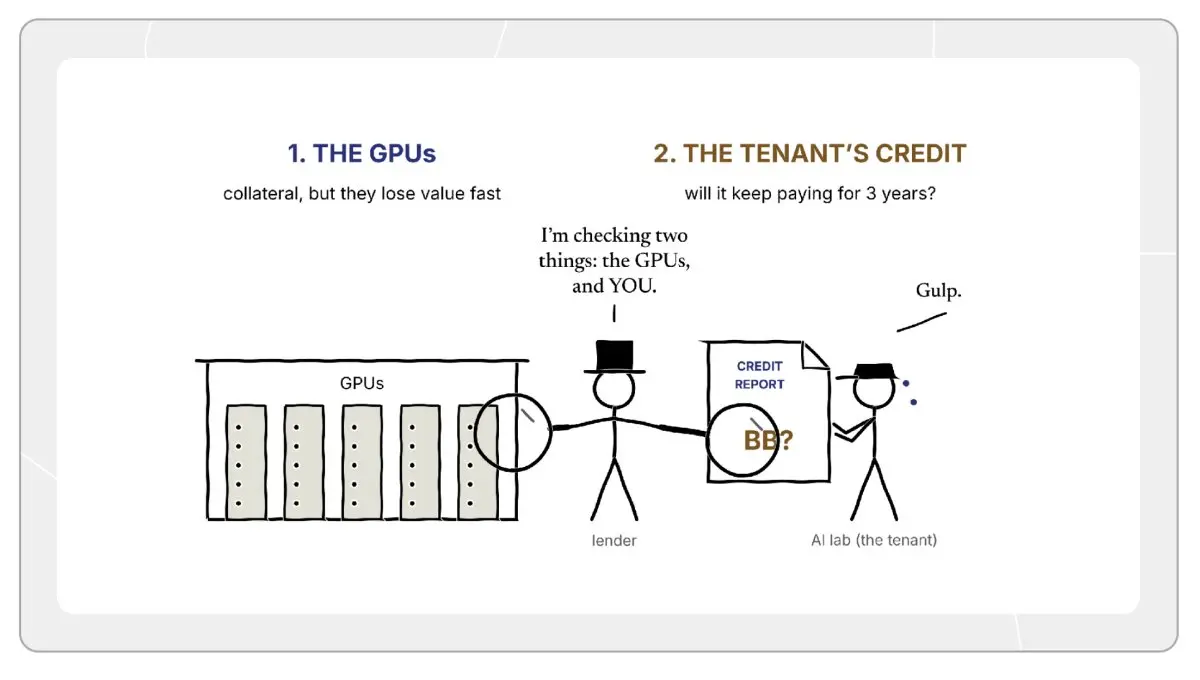
Cần lưu ý rằng tín dụng của khách thuê trực tiếp quyết định chi phí vốn của trung tâm dữ liệu.
Góc nhìn của khách hàng
Từ góc độ của khách hàng, giá được khóa trong nhiều năm, nếu giá thị trường tăng, giống như chỉ số giá thuê H100 của Ornn đã thể hiện vào đầu tháng 5, chi phí của khách hàng sẽ không thay đổi. Đây là một mặt tích cực. Hơn nữa, nguồn cung GPU được đảm bảo: khách hàng có dung lượng xác định trong suốt thời gian hợp đồng.
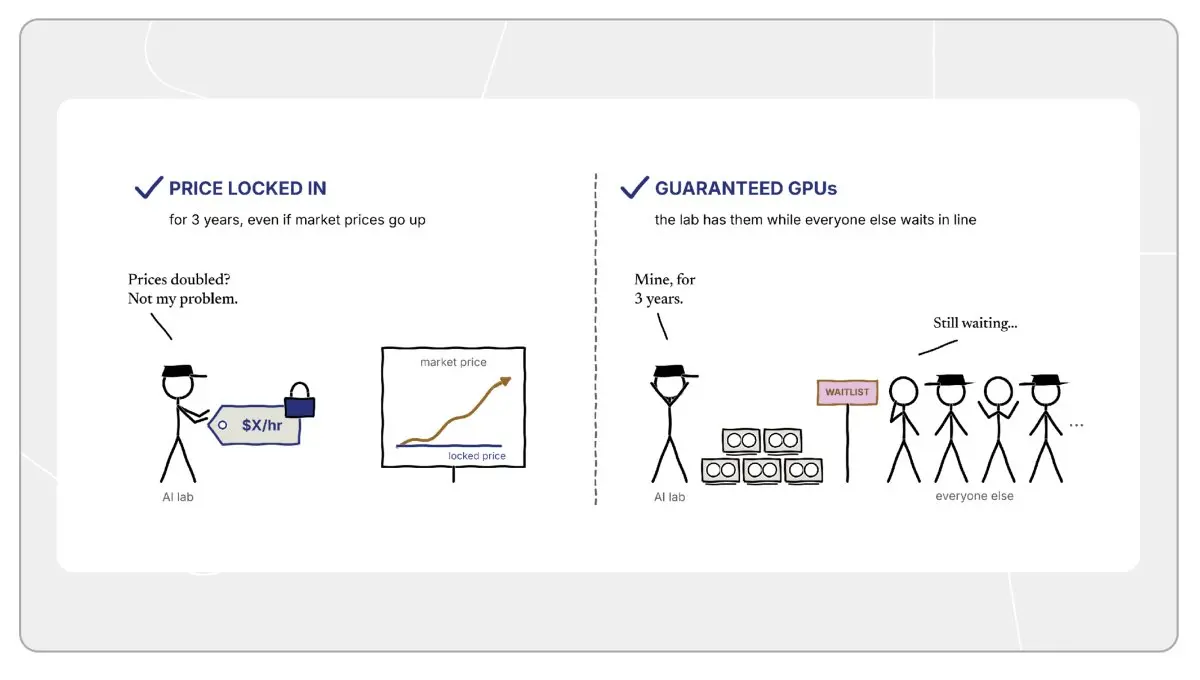
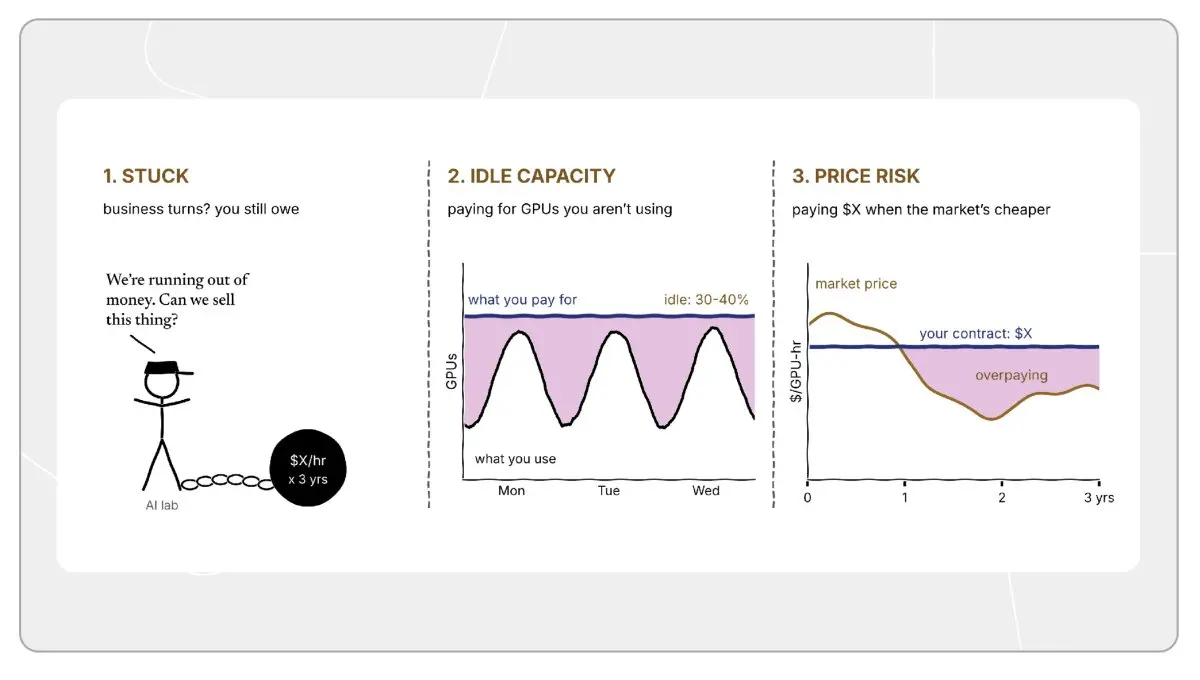
Ngược lại, khách hàng cũng phải chịu nhiều rủi ro. Đầu tiên, nếu doanh nghiệp cạn kiệt vốn hoặc chuyển đổi, họ vẫn phải thanh toán cho mỗi kỳ. Thứ hai, khách hàng phải trả tiền cho dung lượng không sử dụng. Do được mua theo nhu cầu cao nhất, phần lớn thời gian họ phải trả tiền cho GPU mà không thực sự sử dụng. Cuối cùng, nếu giá thị trường giảm, khách hàng vẫn phải thực hiện hợp đồng theo mức giá cao đã khóa.
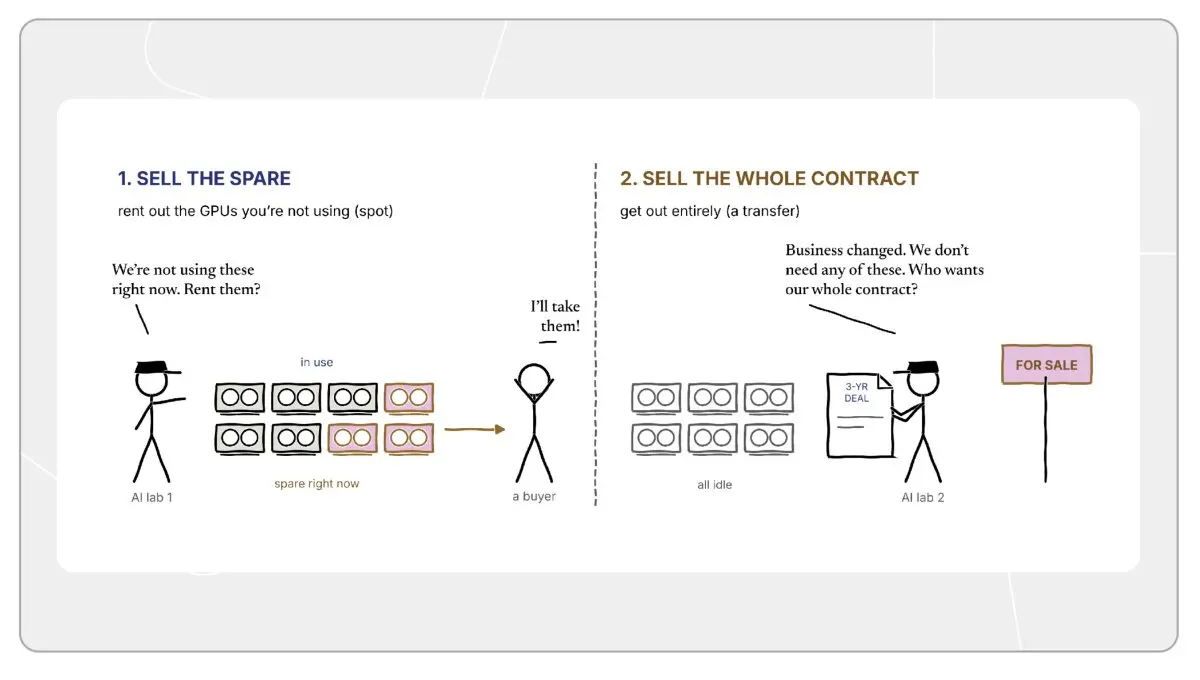
Trong bối cảnh này, có thể dễ dàng tưởng tượng một thị trường hình thành: một số khách hàng có dung lượng dư thừa muốn bán trong một số khoảng thời gian, trong khi một số khách hàng khác có thể muốn hoàn toàn chuyển nhượng hợp đồng để rút lui.
Phần 3: Tại sao sàn giao dịch khó hình thành
Hãy tưởng tượng một phòng thí nghiệm lớn không còn cần GPU mà họ sở hữu, muốn chuyển nhượng hợp đồng cho các tổ chức khác. Các tổ chức cho vay sẽ nghi ngờ về hành động này, vì khi phát hành khoản vay ban đầu, họ thực chất đang bảo lãnh tín dụng của phòng thí nghiệm đó.
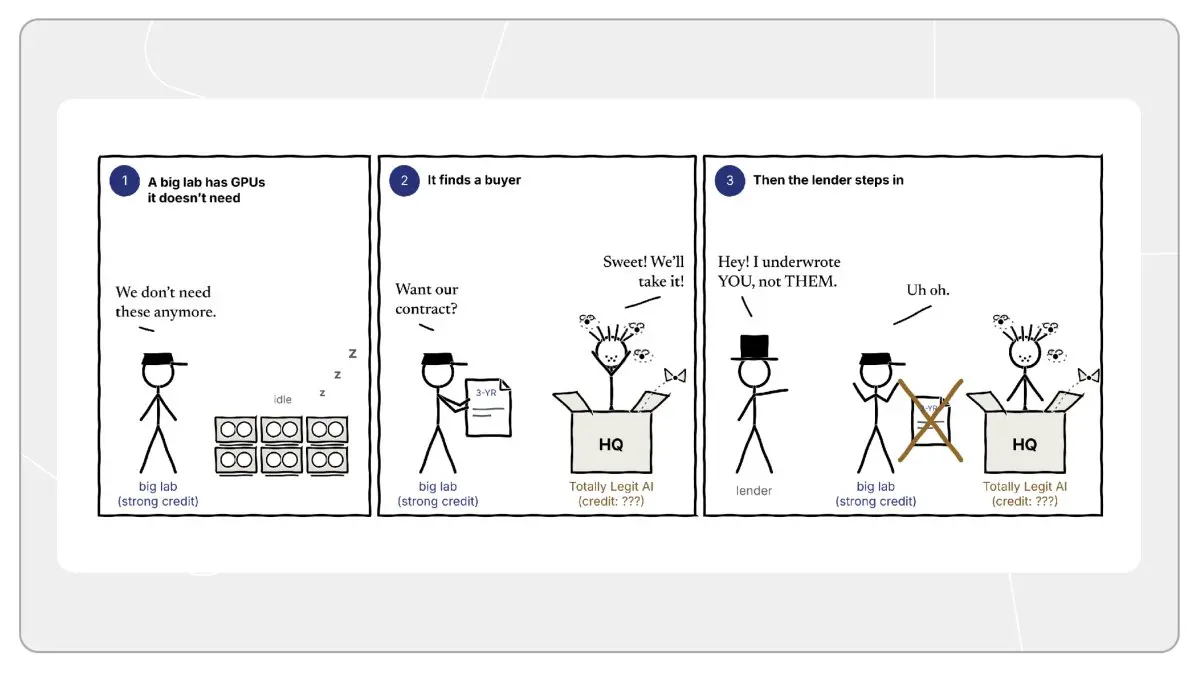
Nếu khách thuê của bạn là một doanh nghiệp lớn có xếp hạng đầu tư cao, bạn có thể nhận được khoản vay với lãi suất thấp hơn nhiều. Nếu là một công ty khởi nghiệp có rủi ro cao, lãi suất tài trợ cho cùng một cụm GPU sẽ cao hơn nhiều. Khách thuê quyết định giá của khoản vay, đó là lý do tại sao nếu thay đổi khách thuê, các tổ chức cho vay thường phải phê duyệt. Do đó, thị trường hiện tại thường hoạt động theo mô hình cho thuê lại: phòng thí nghiệm AI ban đầu tiếp tục thanh toán cho trung tâm dữ liệu, trong khi người mua mới thanh toán cho phòng thí nghiệm AI ban đầu.****
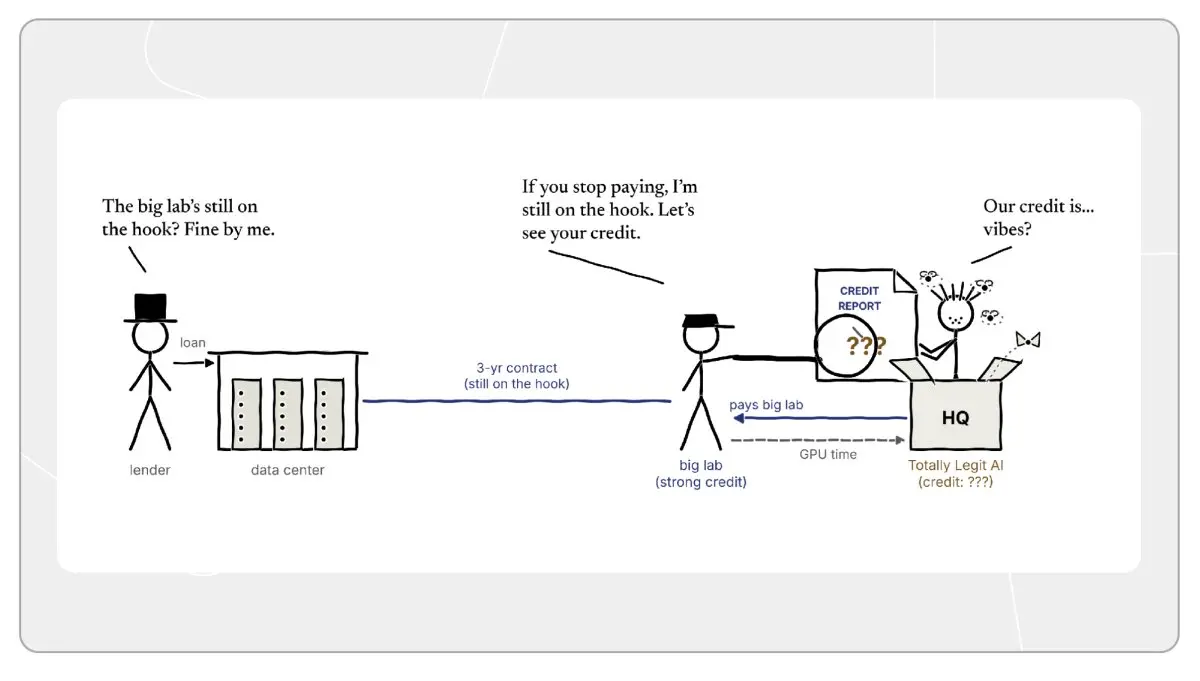
Nếu bên cho thuê ngừng thanh toán, phòng thí nghiệm AI ban đầu vẫn có nghĩa vụ thanh toán đối với trung tâm dữ liệu. Cơ chế này khiến cho thị trường khó thích ứng với hình thức sổ đặt hàng truyền thống.
Nếu tôi bán cổ phiếu Apple trên sàn giao dịch, từ thời điểm thanh toán giao dịch, mối liên hệ của tôi với bên mua sẽ chấm dứt. Tôi thậm chí không biết ai đã mua cổ phiếu; chỉ cần giá tốt nhất thắng là đủ. Nhưng trong giao dịch tính toán, sau khi bán, bạn vẫn không thể thoát khỏi trách nhiệm thực hiện liên đới, vì vậy bạn phải biết rõ danh tính của đối tác giao dịch. Bên đặt giá cao nhất có thể là một công ty khởi nghiệp đang đối mặt với rủi ro vỡ nợ, trong khi tổ chức cho vay có thể không chấp nhận người mua tiếp theo.
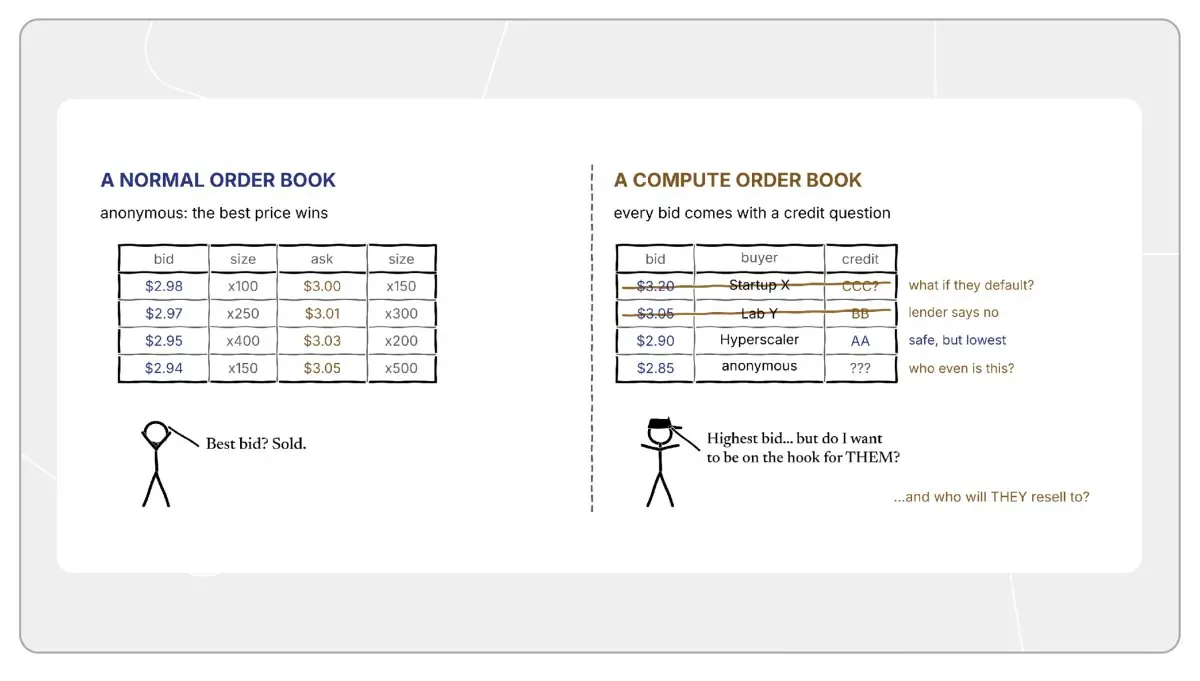
Tiếp theo sẽ phát sinh một loạt các tình huống phức tạp hơn: Người mua đó có thể bán lại cho người khác không? Phòng thí nghiệm AI ban đầu vẫn chịu trách nhiệm có cần biết danh tính của bên mua không?
Cuối cùng, bạn phải đối mặt với một mạng lưới tín dụng phức tạp, khiến cho việc giao dịch tính toán khó có thể thực hiện quy mô lớn.
Phần thứ tư: Con đường tiềm năng để phá vỡ
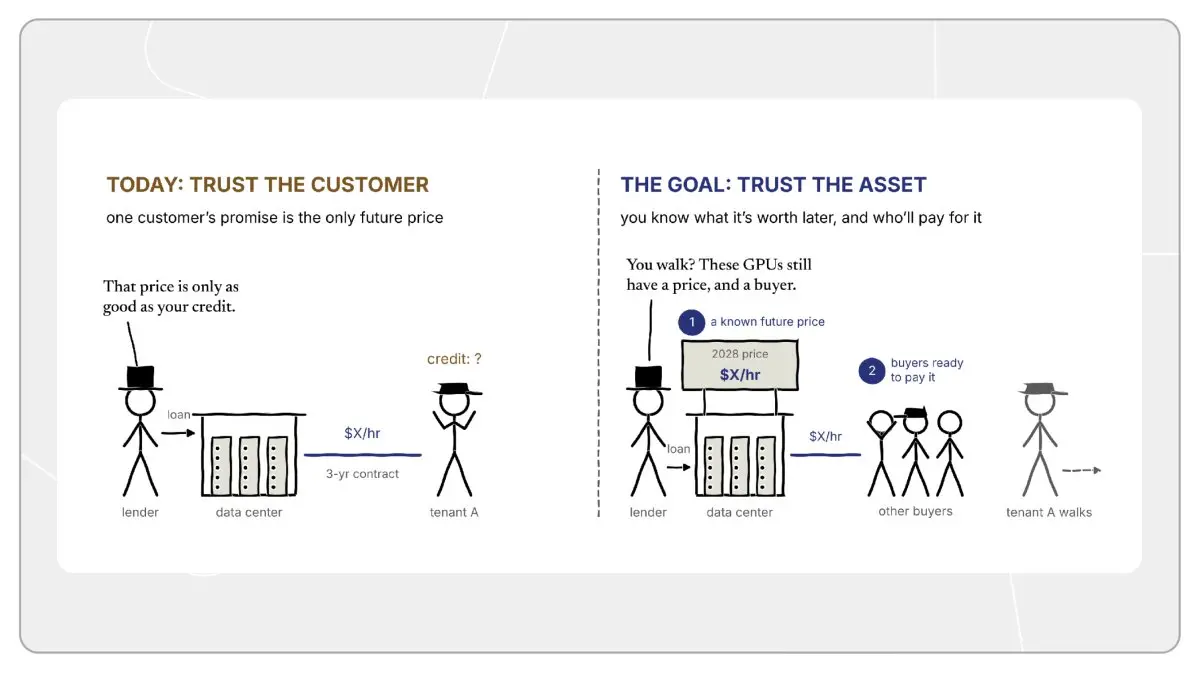
Có thể thấy, nhiều vấn đề bắt nguồn từ một điểm: Trong mắt bên cho vay, GPU và khách hàng được gộp lại thành một thể thống nhất. Hầu hết các thị trường trưởng thành không như vậy. Một thùng dầu không quan tâm đến việc người mua cuối cùng là ai.
Để thị trường tính toán hoạt động, các tổ chức cho vay phải tin tưởng vào tài sản cơ bản, chứ không phải tín dụng của khách hàng. Nói cách khác, bên cho vay cần phải chắc chắn rằng ngay cả khi một khách hàng rút lui giữa chừng, họ vẫn có thể nhanh chóng tìm được một khách hàng khác để thuê những GPU này. Tin tưởng vào tài sản cần hai điều kiện tiên quyết: giá cả tương lai có thể dự đoán được (tương tự như giá dầu kỳ hạn), và một thị trường người mua sẵn sàng tiếp nhận với mức giá đó. Cả hai điều kiện này đều có, khách hàng mới có thể thay thế, hợp đồng mới có thể lưu thông một cách suôn sẻ.
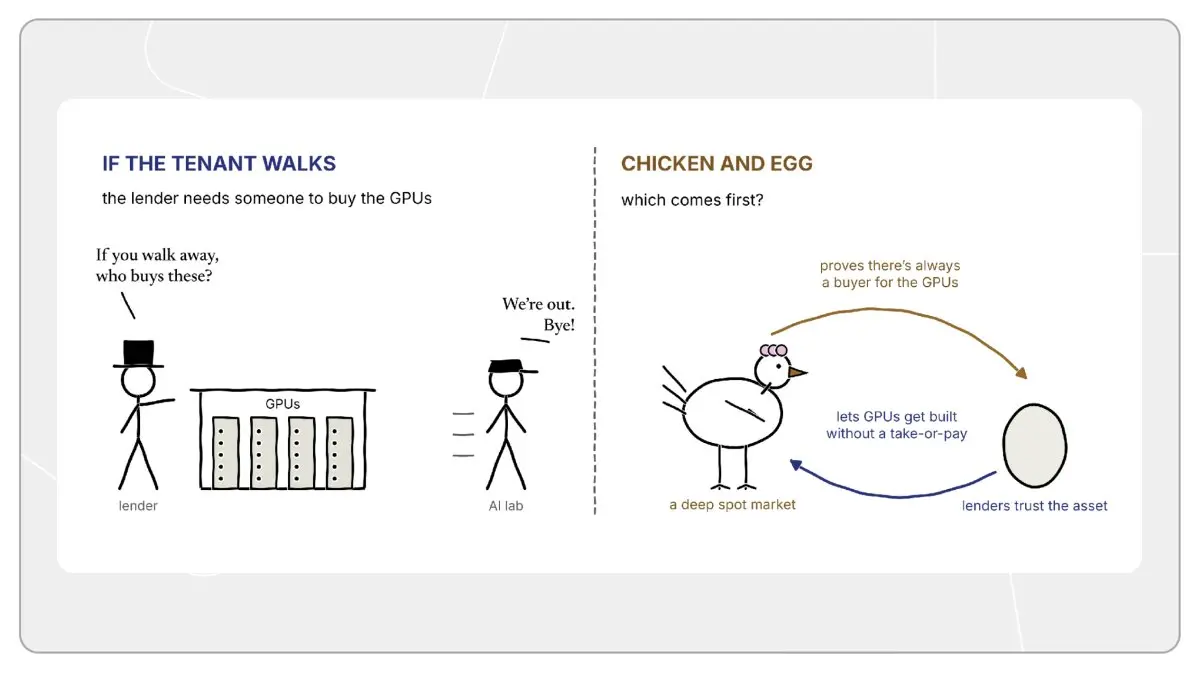
Nhưng thực tế phức tạp hơn nhiều so với vẻ bề ngoài. Để tin tưởng vào tài sản, bên cho vay cần một thị trường giao ngay sâu sắc, để có thể hiện thực hóa tính toán khi người thuê rút lui. Tuy nhiên, một thị trường giao ngay sâu sắc trước tiên cần bên cho vay tin tưởng vào tài sản, từ đó cho phép GPU được xây dựng mà không có hợp đồng "thanh toán không bàn cãi". Đây là một nút thắt giữa gà và trứng.
Hơn nữa, ngay cả khi vượt qua được vấn đề gà và trứng, cũng không chắc rằng một thị trường giao ngay sâu sắc có thể hoàn toàn giải quyết vấn đề, vì rủi ro thường có liên quan hệ thống. Nếu có người thuê xảy ra vỡ nợ, thị trường thường phải đối mặt với một cuộc khủng hoảng hệ thống sâu sắc hơn, điều này có nghĩa là nhiều người cũng đang cố gắng bán GPU mà họ đang nắm giữ. Do đó, khi bên cho vay thực sự cần người mua tiếp nhận, thường là lúc người mua khan hiếm nhất, giá cả yếu nhất.
Vậy hy vọng nào để phá vỡ? Thị trường GPU là một trong những thị trường quan trọng nhất toàn cầu, nhu cầu thị trường không bao giờ ngừng lại, trong khi hiệu quả phân bổ tài nguyên hiện có rất thấp: một bên là GPU không sử dụng, bên kia là những người mua đang xếp hàng chờ đợi. Trong những tình huống cực đoan, cơ chế lợi nhuận cuối cùng sẽ tìm ra cách để làm phẳng sự kém hiệu quả này.
Nếu bạn cũng đang suy nghĩ về vấn đề này như một doanh nhân, hãy thoải mái trao đổi và thảo luận. Tin nhắn riêng của tôi trên Twitter luôn mở: jonah_b.
Phụ lục
* Các phòng thí nghiệm AI hàng đầu thuộc về trường hợp đặc biệt. Do đồng thời đảm nhận việc đào tạo mô hình và dịch vụ suy diễn, chứ không chỉ thực hiện một loại hình kinh doanh đơn lẻ, họ có thể đạt được tỷ lệ sử dụng cao hơn nhiều. Hơn nữa, khi các đại lý cá nhân bắt đầu thực hiện các nhiệm vụ theo kế hoạch, họ có thể chèn những công việc này vào bất kỳ khoảng thời gian rảnh nào còn lại, từ đó nâng cao thêm tỷ lệ sử dụng.
** Tôi không muốn độc giả rút ra kết luận rằng "thị trường tín dụng là lý do duy nhất khiến thị trường tính toán giao ngay không có tính thanh khoản" sau khi đọc bài viết này. Mục đích chính của bài viết là làm rõ rằng cấu trúc thị trường tín dụng là một trong những động lực cốt lõi cản trở sự hình thành của thị trường giao ngay.
*** Phần thứ hai về "thanh toán không bàn cãi" là phiên bản đơn giản hóa. Trong hoạt động thương mại thực tế, việc xây dựng các cụm tính toán lớn liên quan đến nhiều bên tham gia hơn, và cam kết tín dụng của họ thường được lồng ghép nhiều lớp.
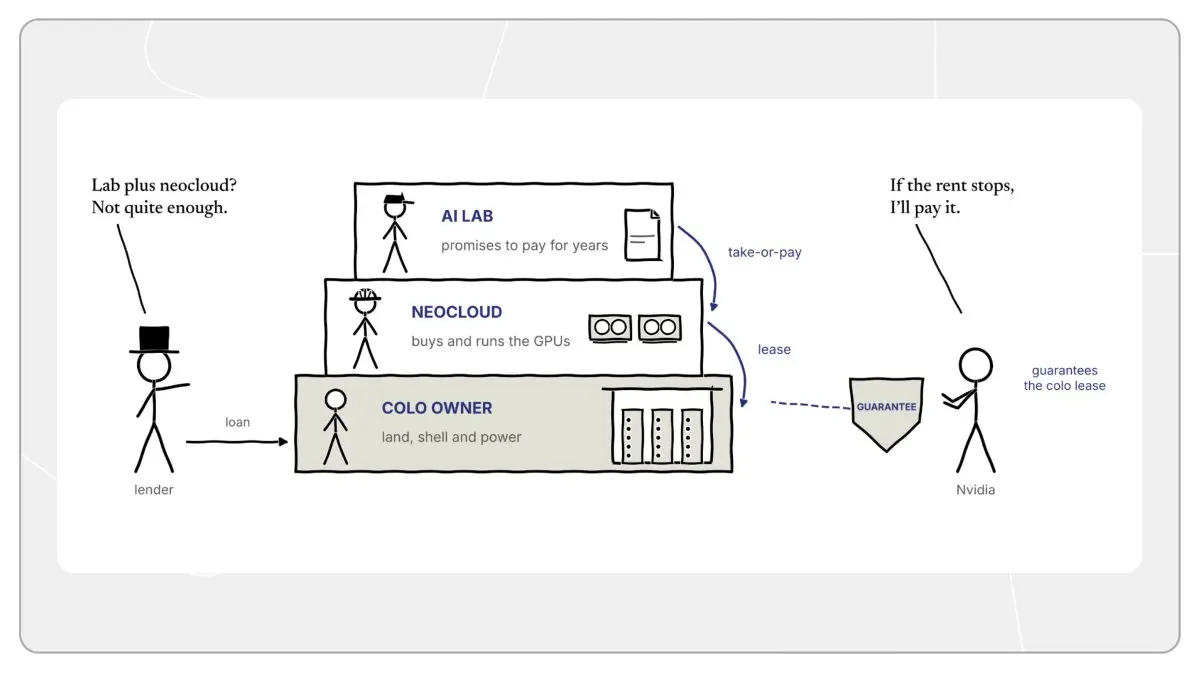
Chủ sở hữu quyền sở hữu phòng máy (tầng dưới cùng): Thường là các nhà đầu tư bất động sản. Sở hữu đất đai, công trình xây dựng, thiết bị tản nhiệt, khung giá và nguồn điện, cho thuê không gian vật lý, và sử dụng hợp đồng cho thuê đó làm tài sản thế chấp để xây dựng.
Nhà cung cấp dịch vụ đám mây mới (tầng giữa): Mua sắm và vận hành GPU, thanh toán tiền thuê phòng máy cho bên cho thuê, và sử dụng hợp đồng ký với phòng thí nghiệm AI làm tài sản thế chấp để vay tiền, nhằm thanh toán chi phí mua chip.
Phòng thí nghiệm AI (tầng trên cùng): Bên mua cuối cùng. Ký hợp đồng "thanh toán không bàn cãi", cam kết thanh toán cho nhà cung cấp dịch vụ đám mây mới trong nhiều năm liên tiếp.
Các tổ chức cho vay của chủ sở hữu quyền sở hữu phòng máy đang thực hiện định giá rủi ro đối với việc nhà cung cấp dịch vụ đám mây mới thực hiện thanh toán tiền thuê. Nhà cung cấp dịch vụ đám mây mới thường có sức mạnh tài chính hạn chế, và hợp đồng với phòng thí nghiệm thường chỉ ký trong vài năm, trong khi hợp đồng thuê phòng máy thường kéo dài hơn mười năm. Do đó, các tổ chức cho vay có thể yêu cầu đưa vào bên bảo lãnh: tức là một thực thể có tín dụng mạnh hơn sẽ đứng ra bảo lãnh cho hợp đồng thuê. Nvidia hiện đã bắt đầu can thiệp và đóng vai trò này.
**** Một số hợp đồng thực sự cho phép chuyển nhượng cho người thuê mới, hoạt động này được gọi là chuyển nhượng quyền lợi (assignment). Các tổ chức cho vay có thể chấp nhận việc thay thế bằng một người thuê có xếp hạng rủi ro tín dụng tương đương, nhưng sẽ không chấp nhận người thuê có chất lượng kém hơn. Hơn nữa, trừ khi nhận được sự miễn trừ trách nhiệm hợp đồng chính thức, nếu hoàn tất việc chuyển nhượng, bên ký hợp đồng ban đầu vẫn có thể chịu trách nhiệm bảo lãnh. Cơ chế này hoàn toàn không thể hỗ trợ một hệ thống sổ đặt hàng thực sự có thể lập trình và tự động khớp.
 Cảnh báo rủi ro Cảnh báo rủi ro

Bài viết nổi bật





