Token 路由,正在變成 Fintech 生意
 核心觀點

 Token 路由正沿支付業路徑演變為 Fintech 生意,Stripe 收購 OpenRouter 意在獲取跨模型流水的全局視角。
Stripe 買下 OpenRouter 花了七十多億,但單單 token 路由,肯定不值這個價:路由邏輯可複製,雲廠商能打包,5.5% 抽成大概率也不可持續。
那 Stripe 到底買的是什麼?不是「把請求發給哪個模型」,它買的是一個能看見跨模型、跨供應商流水的「上帝視角」。QED Venture 的合夥人 Sandeep Patil 在交易後用 Fintech 的角度說得更準確:
身在流水之中本身不是護城河,看得見流水並因此比別人更知道下一步該怎麼走,才是。
支付業花了二十年驗證這句話,token 現在要把同一條路再走一遍。
所以這篇文章想說的不是技術,是金融:圍著美元長了二十年的那套東西,正在 token 上原樣再長一遍------路由與採購、數據與分發、成功率與風控、標準與組裝、帳戶信貸與匯兌。
搬運 token 只是流水生意,而更大的價值在流水之上。
一、路由:先解決碎片化
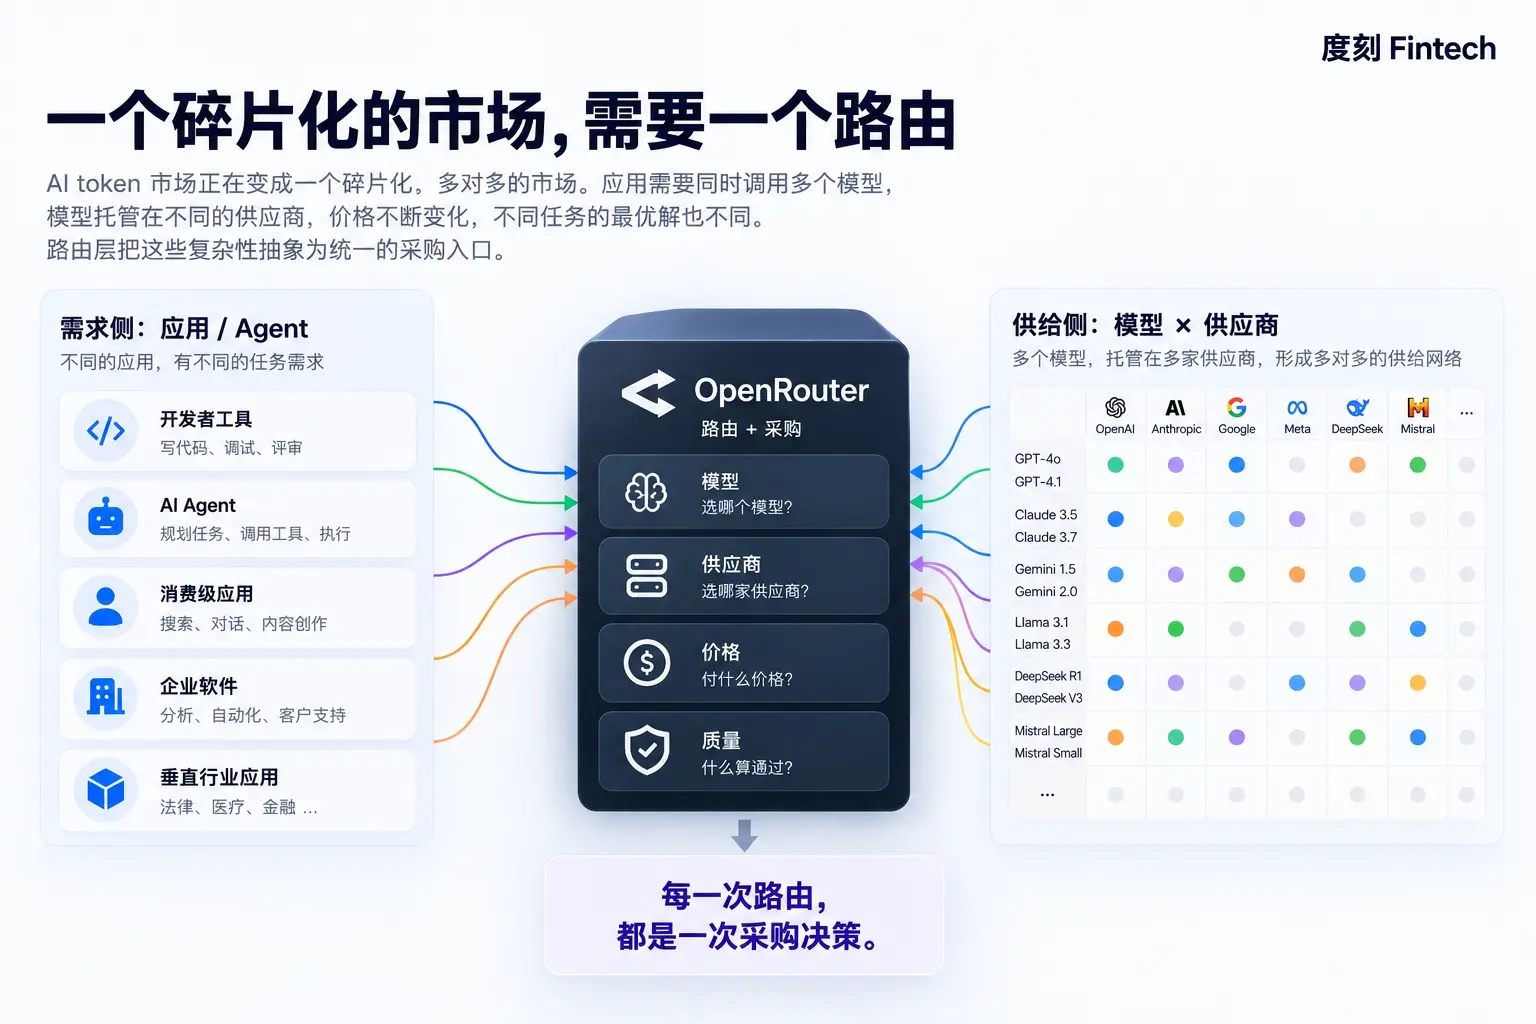
token 路由存在,是因為 AI token 市場正在變得碎片化、多對多的市場。
應用要同時調好幾個模型,模型又托管在多家供應商那裡,價格一直動,不同任務的最優解也不一樣。開源追閉源,前沿模型又把前沿往前推,這種不穩定短期不會消失。綁死一家供應商越來越不划算------沒有哪個應用願意每次最優模型換了,就把技術棧重建一遍。
圖片
金融市場處理碎片化的老辦法,是在中間插一層共享設施:SWIFT 在銀行之間,卡組織在商戶和發卡行之間,支付網關把底層複雜的通道抽象掉。
token 路由,走的是同一條路。
而且它不只是流量調度,每一次路由都是一次採購決策:哪個模型來做,哪家供應商來服務,付什麼價,什麼質量算通過。累計十億次之後,路由方手裡就有一本模型消費的流水帳。
但如果僅僅只有路由,是不行。
簡單場景裡,換個路由商可能只是改個 base URL。路由邏輯可複製,雲廠商能把它打包進企業本來就在買的基礎設施,競爭者也能按成本價透傳模型價格。生產環境遠沒這麼輕,合規、數據駐留、緩存、可觀測性、SDK、計費、隱私,都要動。
二、分發與集成:數據是被集成之後才有的
Stripe 後來的力量不在通道。它成了開發者的默認選項。流量分發本身就是護城河。
這句話常被反過來講:不是因為有了數據才被集成,是因為先被集成,才有了數據。
token 路由這一側,最直接的證據是 OpenRouter 的模型排行榜。哪些模型的用量在漲,哪些在跌,編碼類任務在往哪兒遷,價格一動用戶多久換家------這是目前全行業唯一一份跨模型、跨供應商的公開用量數據。
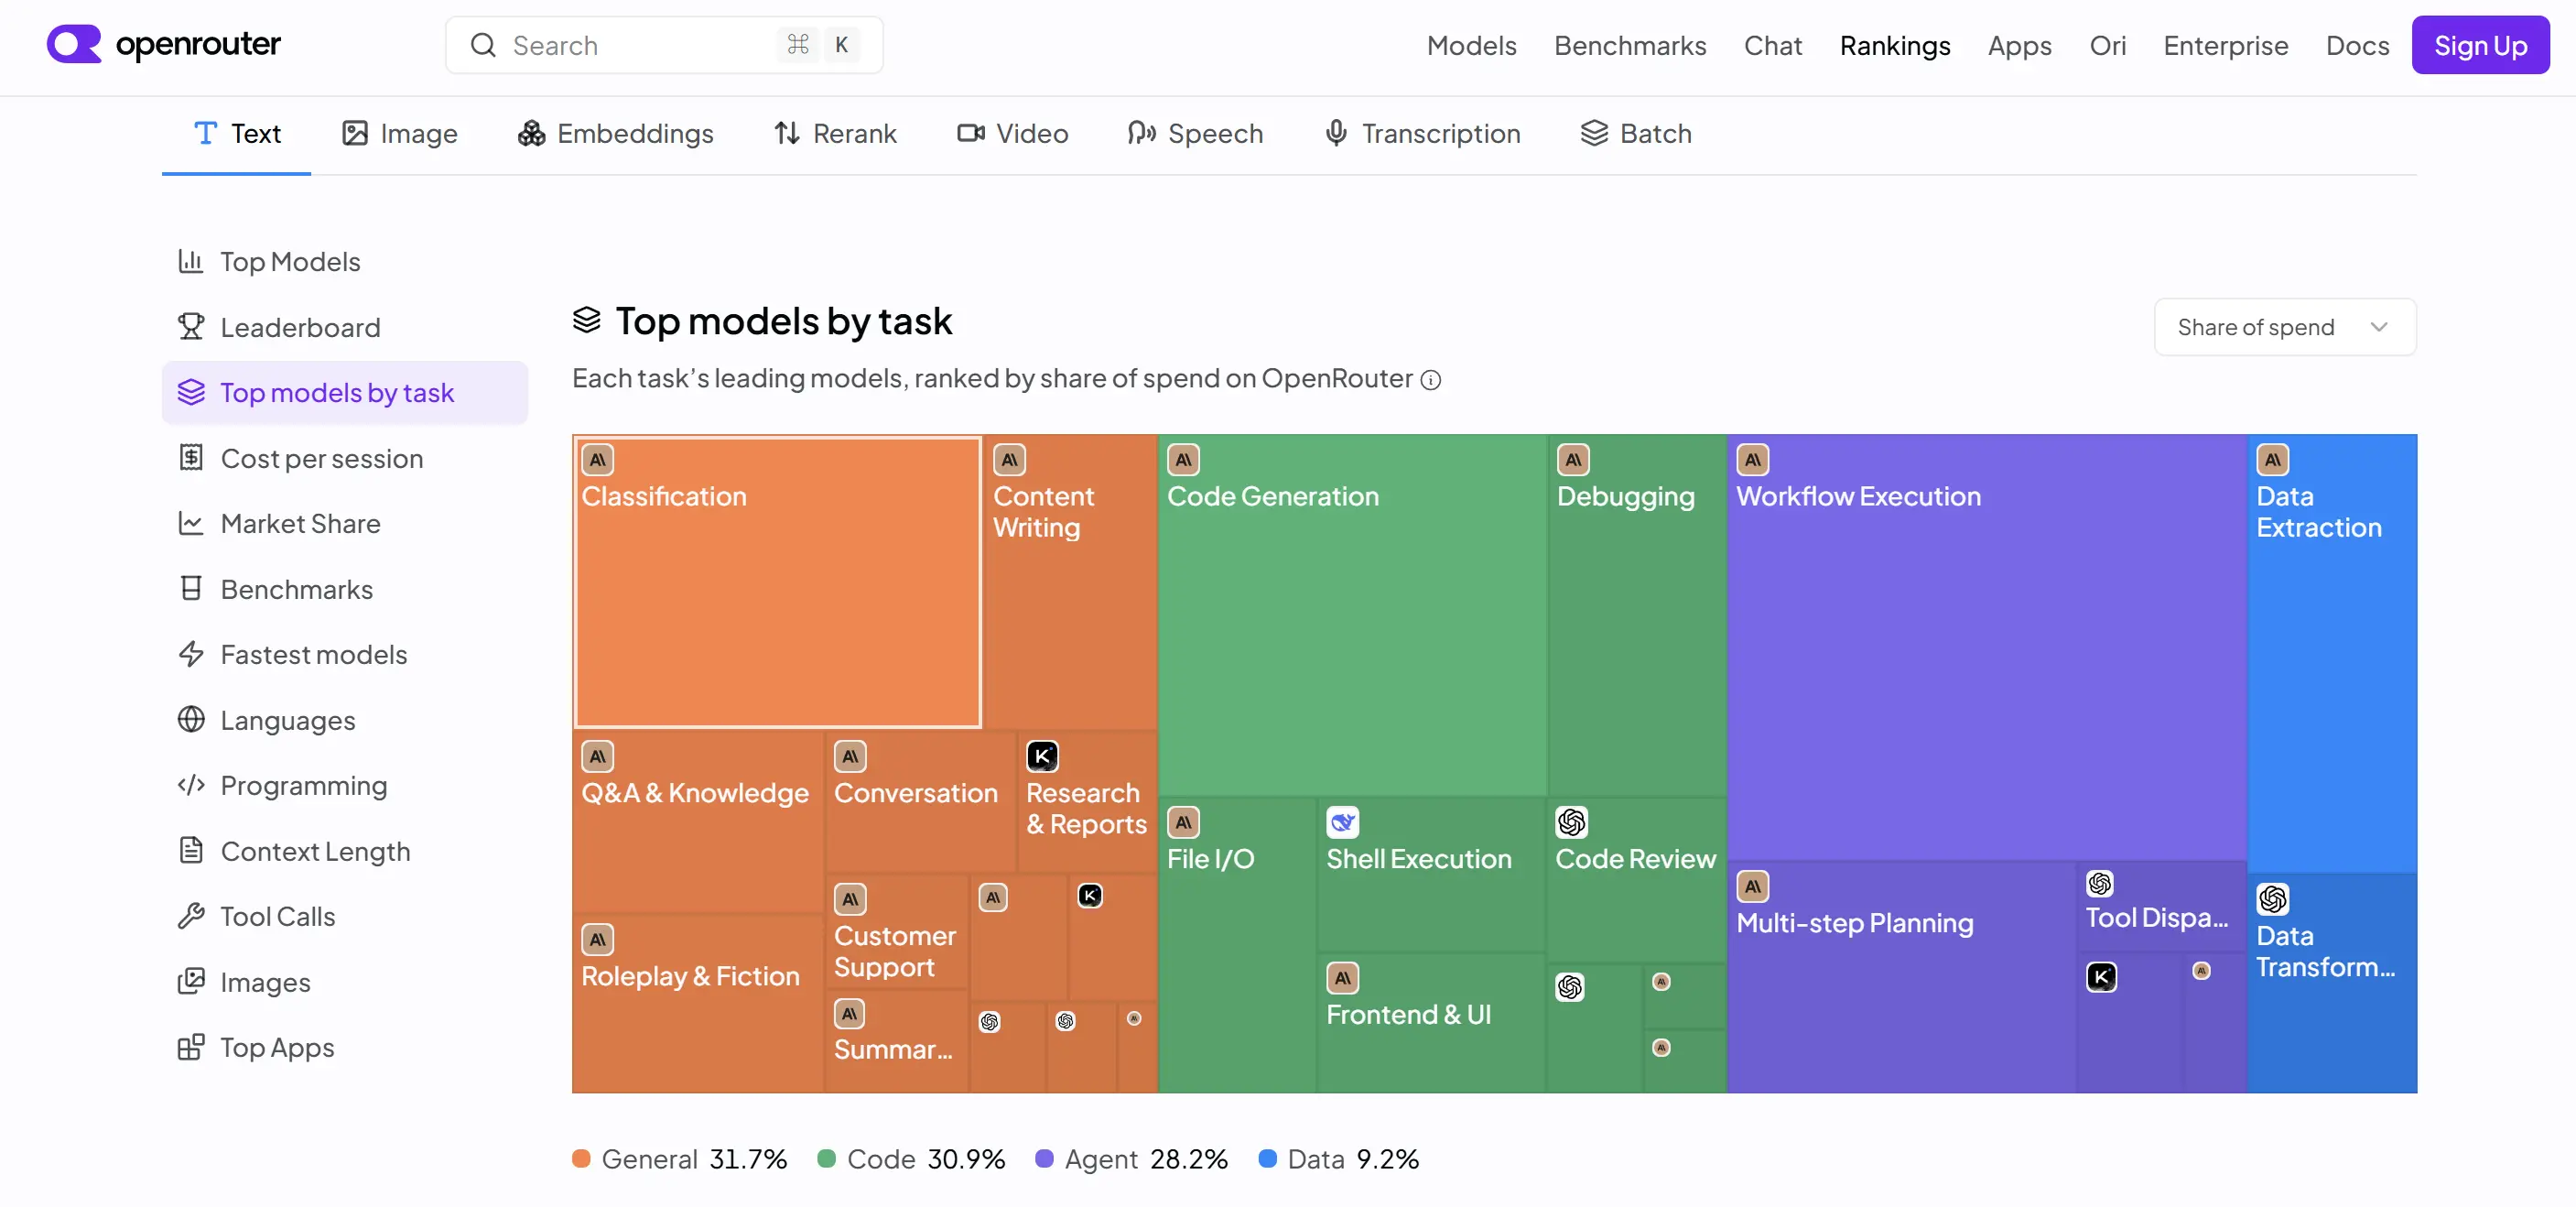
有意思的是,這份數據對路由本身幾乎沒有用。它不會讓某一次請求跑得更準。可它讓 OpenRouter 成了這個市場的記分牌,而記分牌是有議價權的。
模型廠商做不出這個東西:他們只看得見自己的調用,等於只看得見自己的一本帳。雲廠商看得見基礎設施,看不見意圖。
唯一能看見跨模型行為全貌的位置,是路由層。
於是形成一個循環:更多流量帶來更好的觀察,更好的觀察改進路由,更好的路由帶來更多流量。
這比在 token 上抽五個點有意思得多。
看得見只是這一層的產出,本身還不值錢;值錢的是看見之後敢做什麼、能扛什麼。
三、智能路由:從比價到兜底
支付最早的路由很機械,無非把一筆錢送到該去的地方。後來長出來的東西更值錢:失敗自動重試,一家拒了換下一家,報文字段反復調優,風控實時攔截,同一筆錢在幾條通道之間比價。名目不同,幹的是一件事------把成功率抬上去。
Token 路由正在經歷同樣的演化,只是難度和空間都更大。
美元支付的成功是二元的,到账或者沒到账。
token 不是:一個任務做沒做成、做得好不好,中間隔著一層判斷。
正是這層模糊,讓抬成功率在 token 上比在支付上值錢得多。
最容易出錯的推論也在這裡------便宜模型越來越好用,於是路由看上去越來越像一個比價引擎,把每個請求發給能幹這活的最便宜模型。可「發給最便宜的模型」從一開始就是錯的。一個 AI 任務不是一次推理。它是一個 agent 要規劃、生成、驗證、調用工具、重試、糾錯。便宜模型失敗兩次,比貴模型一次成功更貴。
所以該看的不是每 token 的成本。是每一次成功完成的成本。
推理成本、重試成本、工具調用、驗證、人工兜底、延遲和失敗損失,全加在一起,再除以成功任務數。這個帳算清楚,路由就不再是比價引擎。
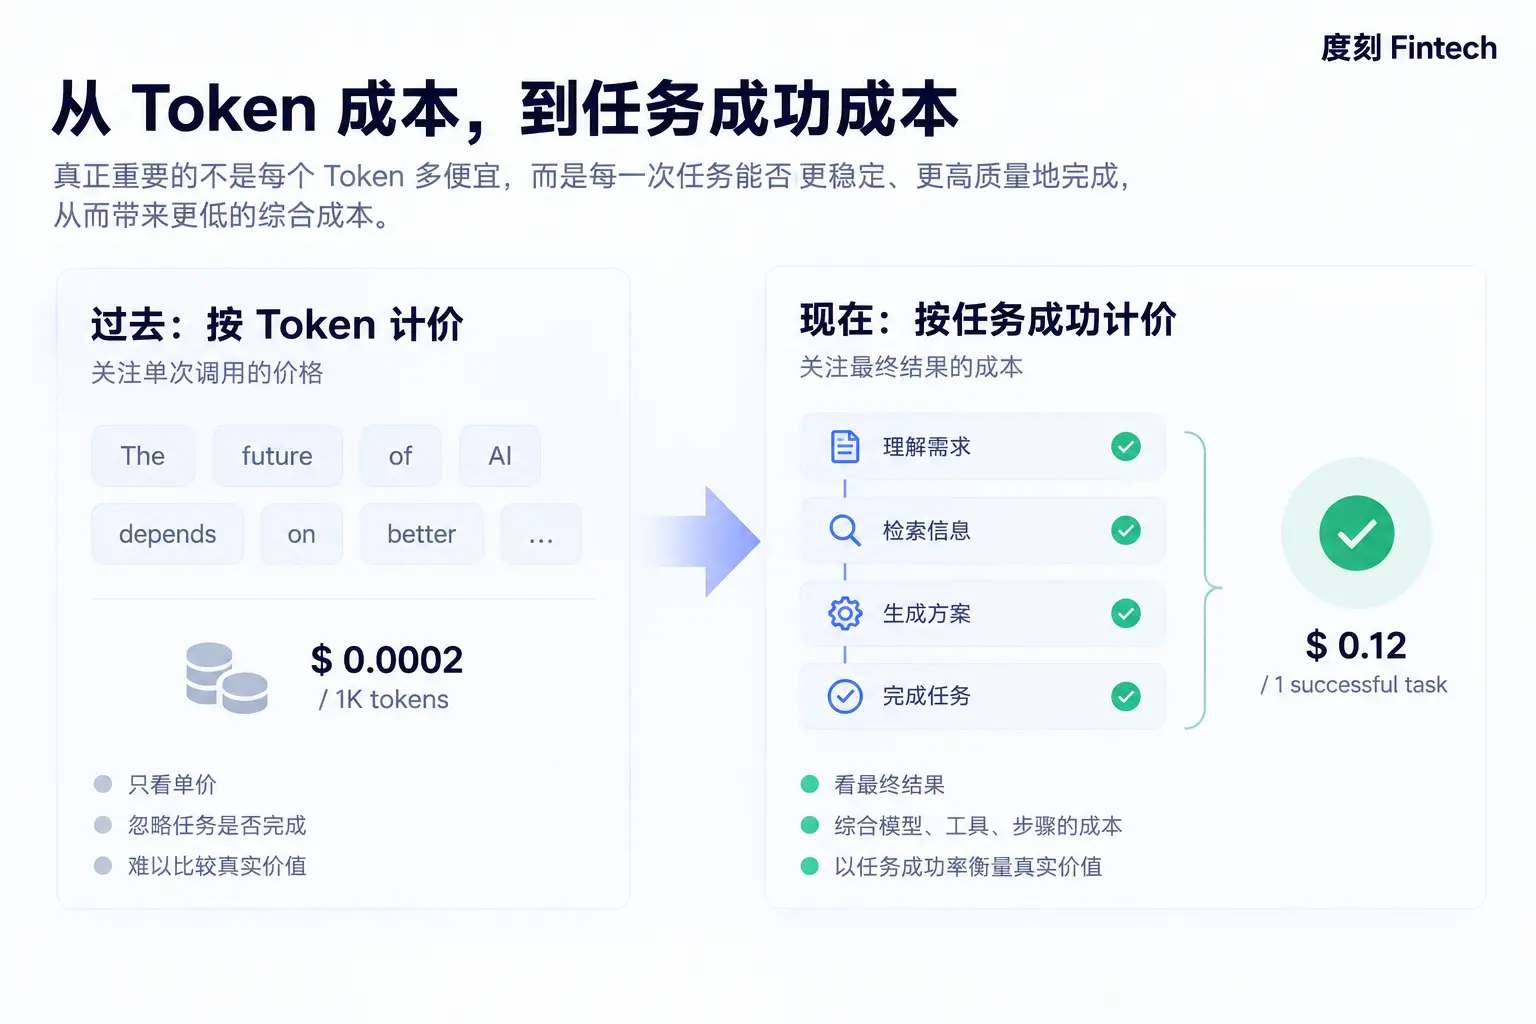
但算清楚只是第一步。支付業給出的更硬經驗是:誰承諾成功率,失敗的成本就落在誰頭上。
網關之所以肯把授權優化這種苦活吃下來,是因為它按成功率收費,失敗時客戶找的是它,不是底層通道。它把複雜性和風險吃進來,是收費方式。客戶願意為「這件事能做成」付溢價,網關收的就是這筆溢價,代價是失敗時自己扛。
智能路由最後要接的,也是這個。不是「把請求發給最便宜的模型」,是「這件事能不能做成」。選便宜模型只是路上的副產品。
這件事只有路由層能做。把提示詞、上下文、參數、推測解碼這整套調優搬到網關層,幾乎沒人產品化------這些事今天散在應用層,每家自己寫一遍。可它們本來就是網關的活。做好需要跨模型、跨任務類型的失敗樣本,單個應用沒有這個視野。
風控是同一個邏輯的另一面。它是改個 base URL 帶不走的東西之一,而且是最關鍵的那類。Stripe 說,其網絡上 AI 公司大約六分之一的註冊與多帳號套利有關;OpenCode 聯合創始人 Dax Raad 說,他們一次清掉 7,013 個欺詐帳號,估算每月被吃掉 40 萬美元。單個模型廠商只看得見自己那一份損失,路由層卻看得見同一批人在多少家重複開戶。Radar 當年就是這麼長出來的。
四、模型層拿不到的位置
過去三年,AI 的討論一直圍繞哪個模型會贏。路由讓這個問題變得不重要。
隨著滲透加深,編碼會收斂到一套模型,檢索一套,客服一套,複雜推理再一套,而一個應用跑完一件事往往要把它們輪著調一遍。到那時「最好的模型」這個說法本身就失效了,因為沒有哪一個任務類型說了算。
更要緊的是它的推論:沒有哪家模型廠商能獨佔一個完整的任務。任務一旦跨模型,組裝的那一層就自動出現了。它不是從誰手裡搶來的。是模型層讓出來的。
金融服務裡這一幕演過。銀行曾經是一個整體,存款、放貸、支付、匯兌捆在同一張牌照裡。過去二十年被 Fintech 一塊塊拆開,又被重新裝起來------牌照還在銀行手裡,利潤去了組裝的那一層。
模型權重就是那張牌照。稀缺、昂貴,可一旦被多家同時接入,它就只是零件之一。用 Sandeep 的話說:
到了這一步,模型路由就不再像管道,而開始像 Fintech。
它組裝的那些零件------計量、計費、風控、帳期、對帳------本來就是 fintech 的零件。
五、左手資沉,右手應收
把這五層攤開,對著 Stripe 的產品目錄看一遍,會發現它在 token 上正在重建自己在美元上建過的同一套東西:
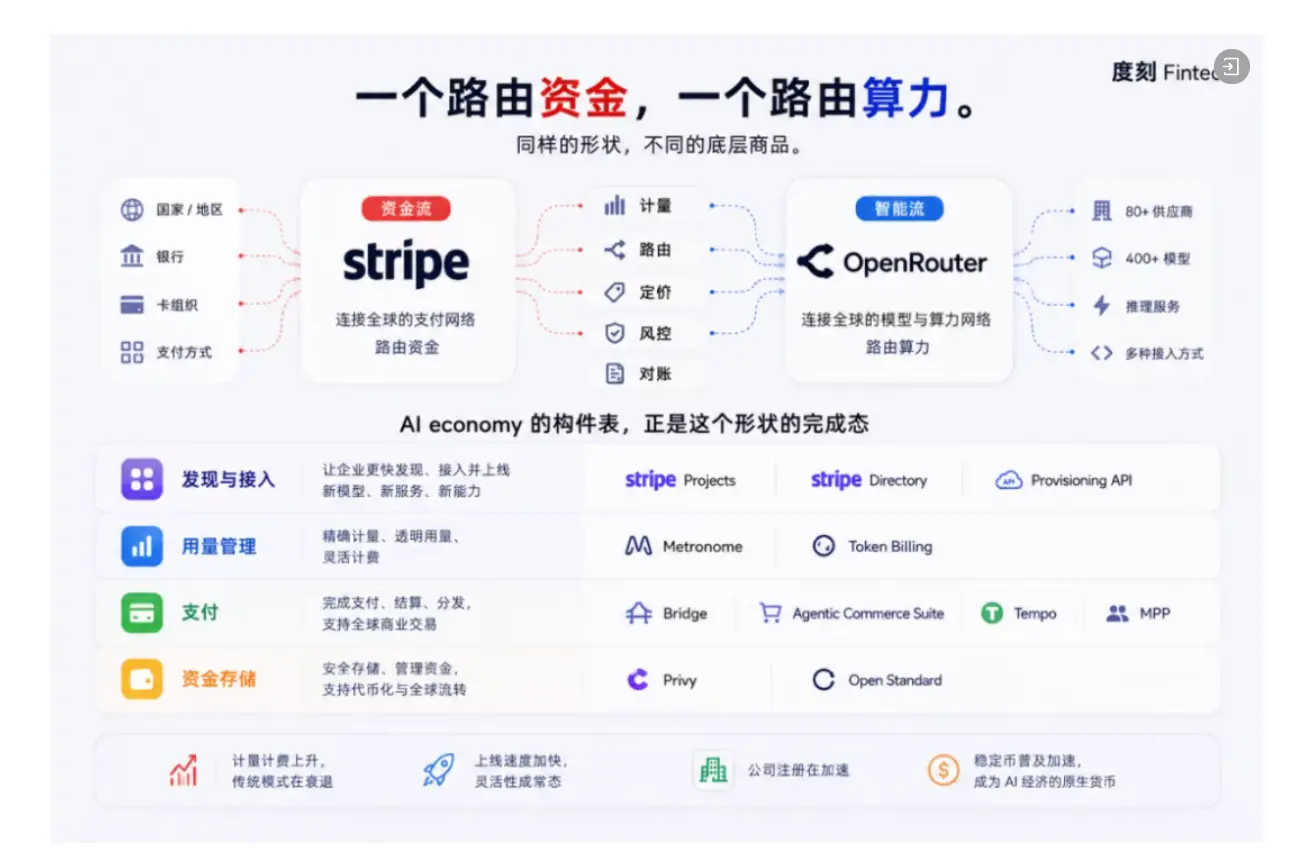
(Token 會是 Stripe 的新美元嗎)
左邊這一列基本是 Stripe 自己一點點建起來的,右邊這一列------Bridge、Privy、Metronome、OpenRouter------全是買來的。同一家公司,同一個形狀,第一次自建,第二次全買。第一次建的時候形狀還不存在,只能自己摸;第二次形狀已經清清楚楚,剩下的只是多少先站到位置上。收購買的不是收入。是時間。
Stripe 買下 OpenRouter,買的可以說是一塊計量表。從計量表到資產負債表,就是最後這一格的跨度。
先看帳戶。今天的 token 餘額還算不上帳戶,更像儲值卡:預付、不可轉讓、不可跨平台、綁定單一發行方。但 OpenRouter 的餘額能在 400 多個模型、幾十家供應商之間花,已經從閉環往開環挪了一步。
預付意味著平台先拿到現金,沉澱資金留在平台。再往開環挪一步,就觸到儲值支付工具的定義線。要不要賺這筆 float?那是牌照要解決的問題。
再看信貸。不止預付,後付費的信用帳期同樣普遍。我們接觸到的案例中,信用費率落在每月 1.5% 到 2%,年化 20% 到 27%,和信用卡一個檔。這正是一个還沒有徵信的市場應有的價格。利差會最先在路由層被壓縮,因為只有那一層看得見誰在多少家重複開戶,誰的消費曲線穩定,誰薅完就跑。Stripe Capital 當年就是這麼長出來的。
最後是匯兌。400 多個模型,輸入、輸出、緩存分別定價,價格隨時在動,每一次路由都是一次兌換。看著像外匯,卻差一樣東西:沒有本位幣。任何一個模型的 token 都當不了基準。這不是匯率市場。是 400 種商品的多邊易貨,被統一的 API 接口偽裝成了一個市場。
一邊握著沉澱資金,一邊掛著應收帳款。這不是開發者工具的資產負債表。是支付公司的資產負債表。
token 在計量,美元在記帳。
六、誰為結果報價、為確定性付費
支付花了二十年長齊這五層。token 不需要這二十年。
所以今天關於模型路由的兩個熱門問題,其實都問偏了:一個是模型性能會不會收斂到只剩比價,收斂了利潤率就趨近於零;另一個是獨立路由商能不能攢夠專有數據,跑贏模型廠商和雲平台自帶的路由。
前者問的是命,後者問的是家底。
但是真正的檢驗標準是:什麼時候有路由敢按"完成一個任務"報價,而不是按 token 抽成,並且為確定性付費。
那一刻它就不再是路由了。
原油有 Platts,信用有 S\&P,但它們都不碰自己丈量的那樣東西------Platts 不產油,S\&P 不放貸。
智能還沒有這樣一個機構,可流量已經每天十萬億筆。
本文為行業結構分析,用於討論目的,不構成任何法域下的投資、法律意見。各項監管定性以相關監管機構的最新表述與個案事實為準;部分數據來源於單一渠道,口徑差異已在文中標註,具體引用前建議單獨核實。
 風險提示