去了趟阿拉木圖,我重新看了哈薩克斯坦支付
 核心觀點

 當 Payment 已經足夠 Digital,接下來怎麼真正做到 Interoperable?
作者:徐晨 Steven,Payment 201
上週下半週在阿拉木圖出差。
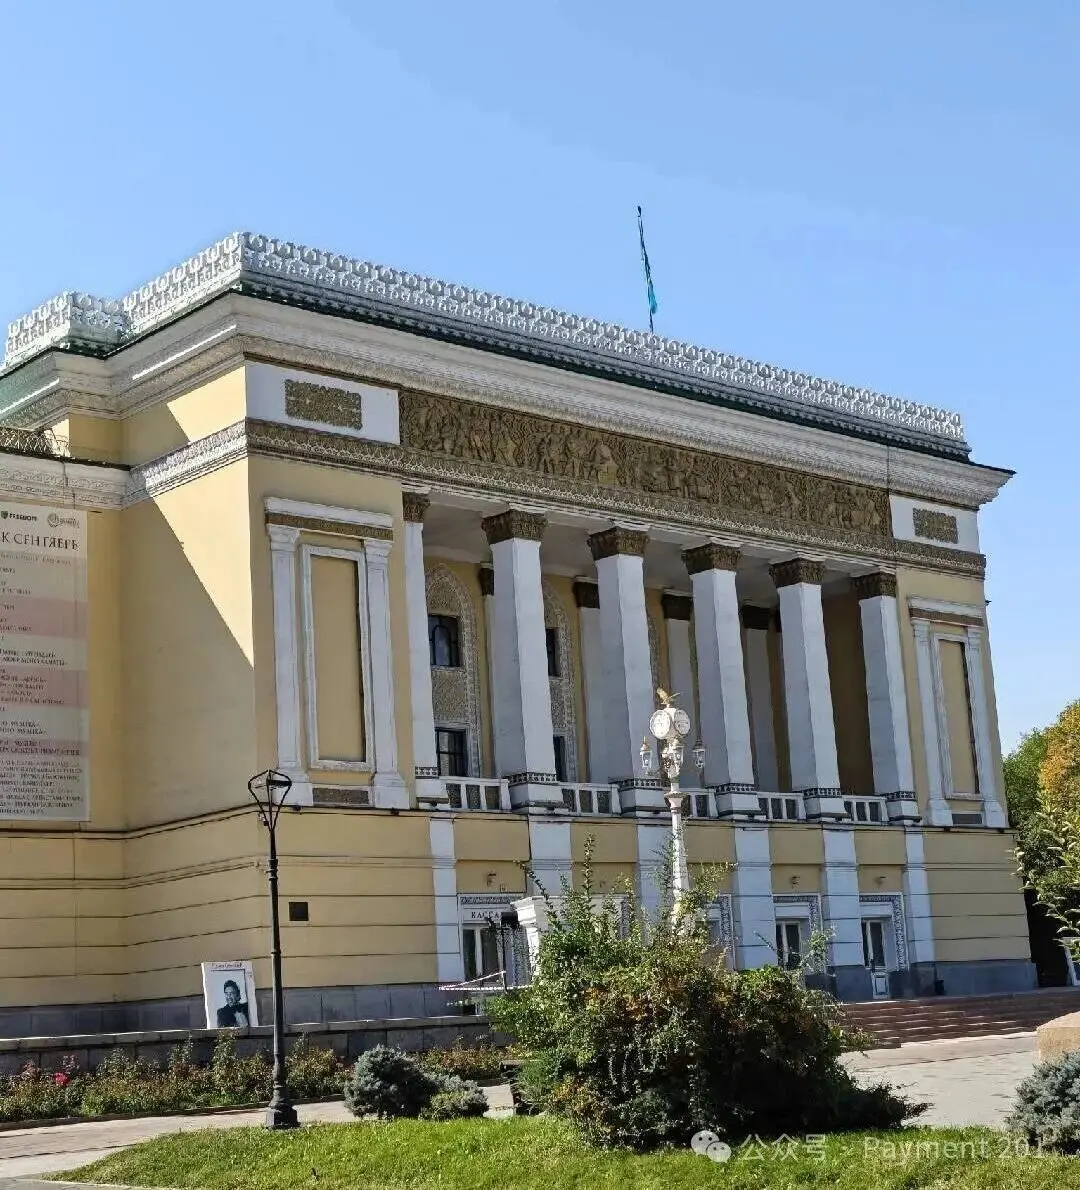
這也是我第一次到哈薩克斯坦,去之前我腦子裡想像的,可能更接近金邊或者越南一些城市的景象。真正到了以後,反而發現阿拉木圖很乾淨,街道、建築甚至整個城市的感覺,都有一點東南歐的味道。
但空氣裡又經常有一種灰塵感。
路很寬,到處都是新樓、道路和各種基礎設施在建,但真正走在街上,又會覺得人並不多。
畢竟這是一個國土面積接近 270 萬平方公里、人口卻只有 2,000 多萬的國家。
地太大,人太少。
截至今年 8 月,哈薩克斯坦人口大約 2,060 萬。
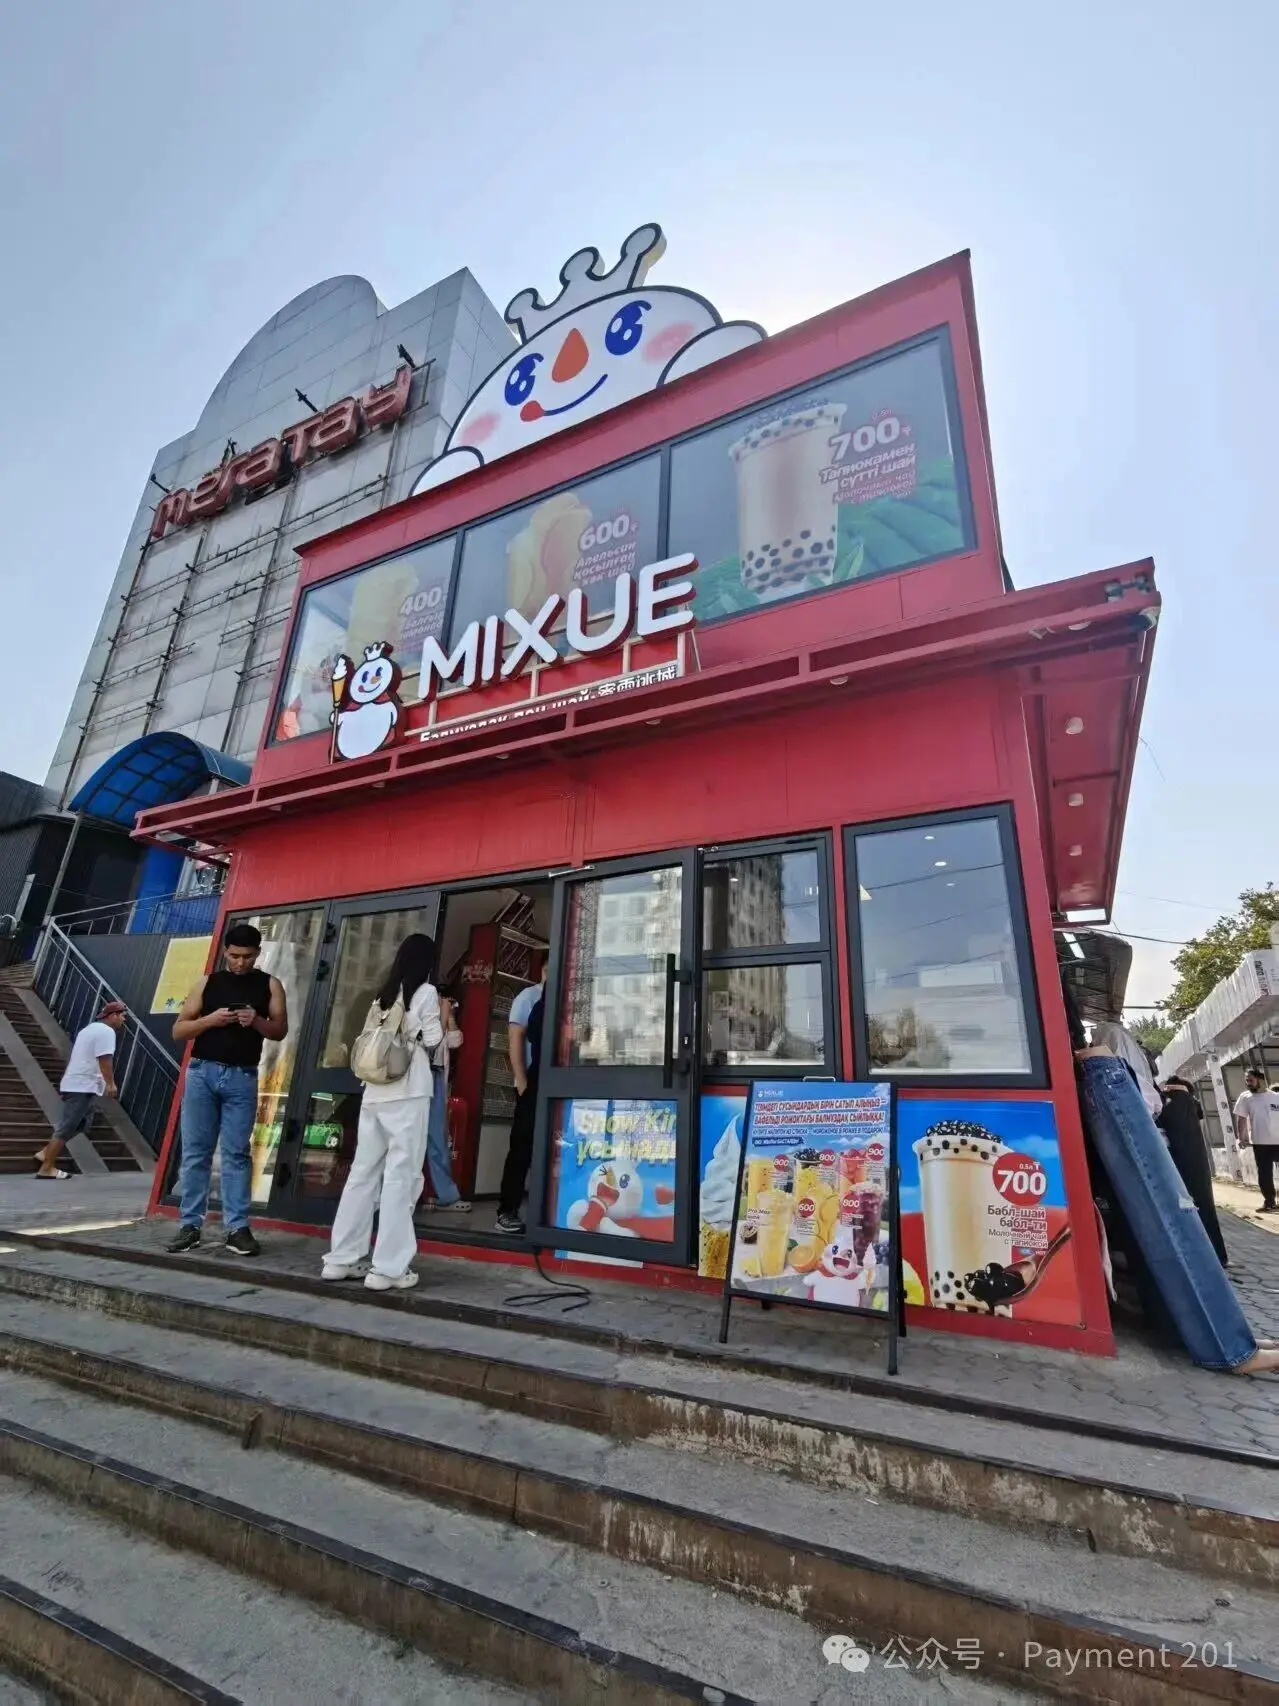
另外一個很直觀的感受,是中國元素比我原來想像中更多。當然,也有可能有一點幸存者偏差。從烏魯木齊候機開始,到落地阿拉木圖,再到第二天開會,一路碰到不少中國人。有做基建的,有做礦產、能源和資源貿易的,也有做跨境物流和生意的。
中國和中亞之間的貨、資金和人員往來,其實已經比很多國內支付從業者想像中深得多。
一、從 Freedom Bank 到 Central Asia FinTech Summit
第二天一大早去了 Freedom Bank。
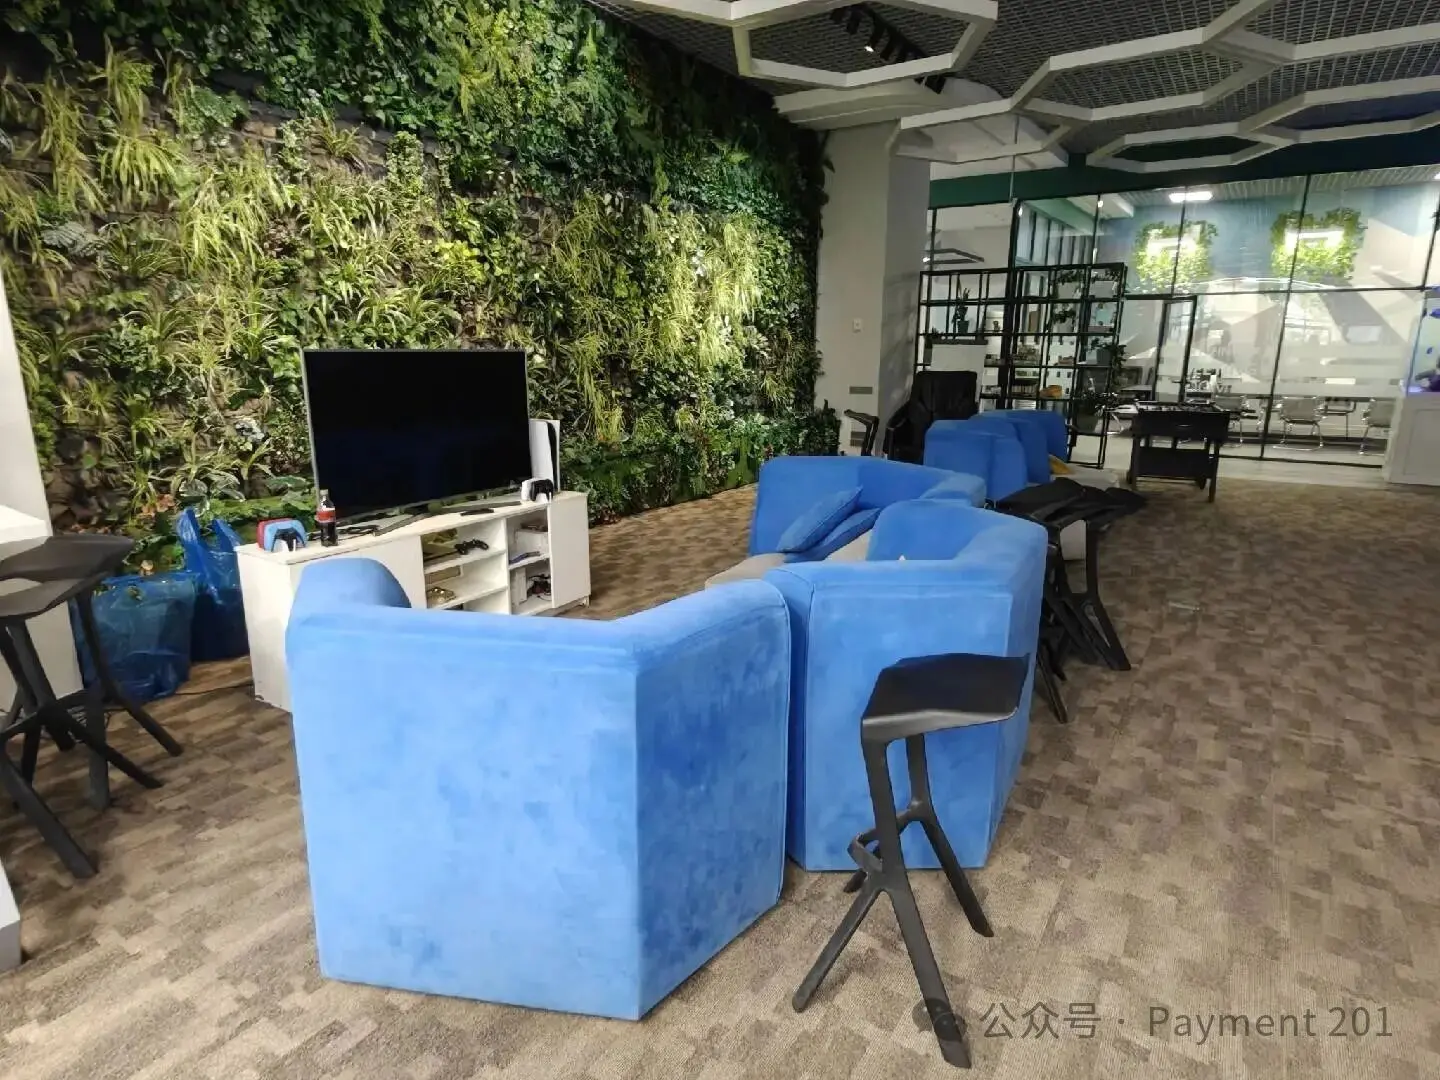
辦公室也是很典型的互聯網銀行風格,有一點微眾銀行的感覺。Freedom Pay 團隊在 Kaisar Plaza 辦公,因為其大老闆喜歡哈利波特,所以辦公室按照 Harry Potter 內容來裝修。
大家快速 catch up 了一下之前的業務合作,也聊了最近行業的變化,以及未來哈薩克斯坦銀行和支付可能的發展方向。
這次去 Freedom 還有一個比較直觀的感受:當地銀行已經不太把 Mobile App 理解成過去那種"電子銀行渠道"了,不只是查餘額、轉帳、還信用卡。而是在爭奪真正的 Consumer Front-end 。
Kaspi 是這個模式最成功的玩家,但 Freedom,包括其他當地銀行,也都在往 Banking + Payments + Lifestyle / Commerce 的方向走。換句話說,當地銀行爭的已經不只是 Deposit、Loan、Card。
大家在爭的是:誰能佔住用戶每天打開的那個 App。這個細節其實很重要,後面再講。
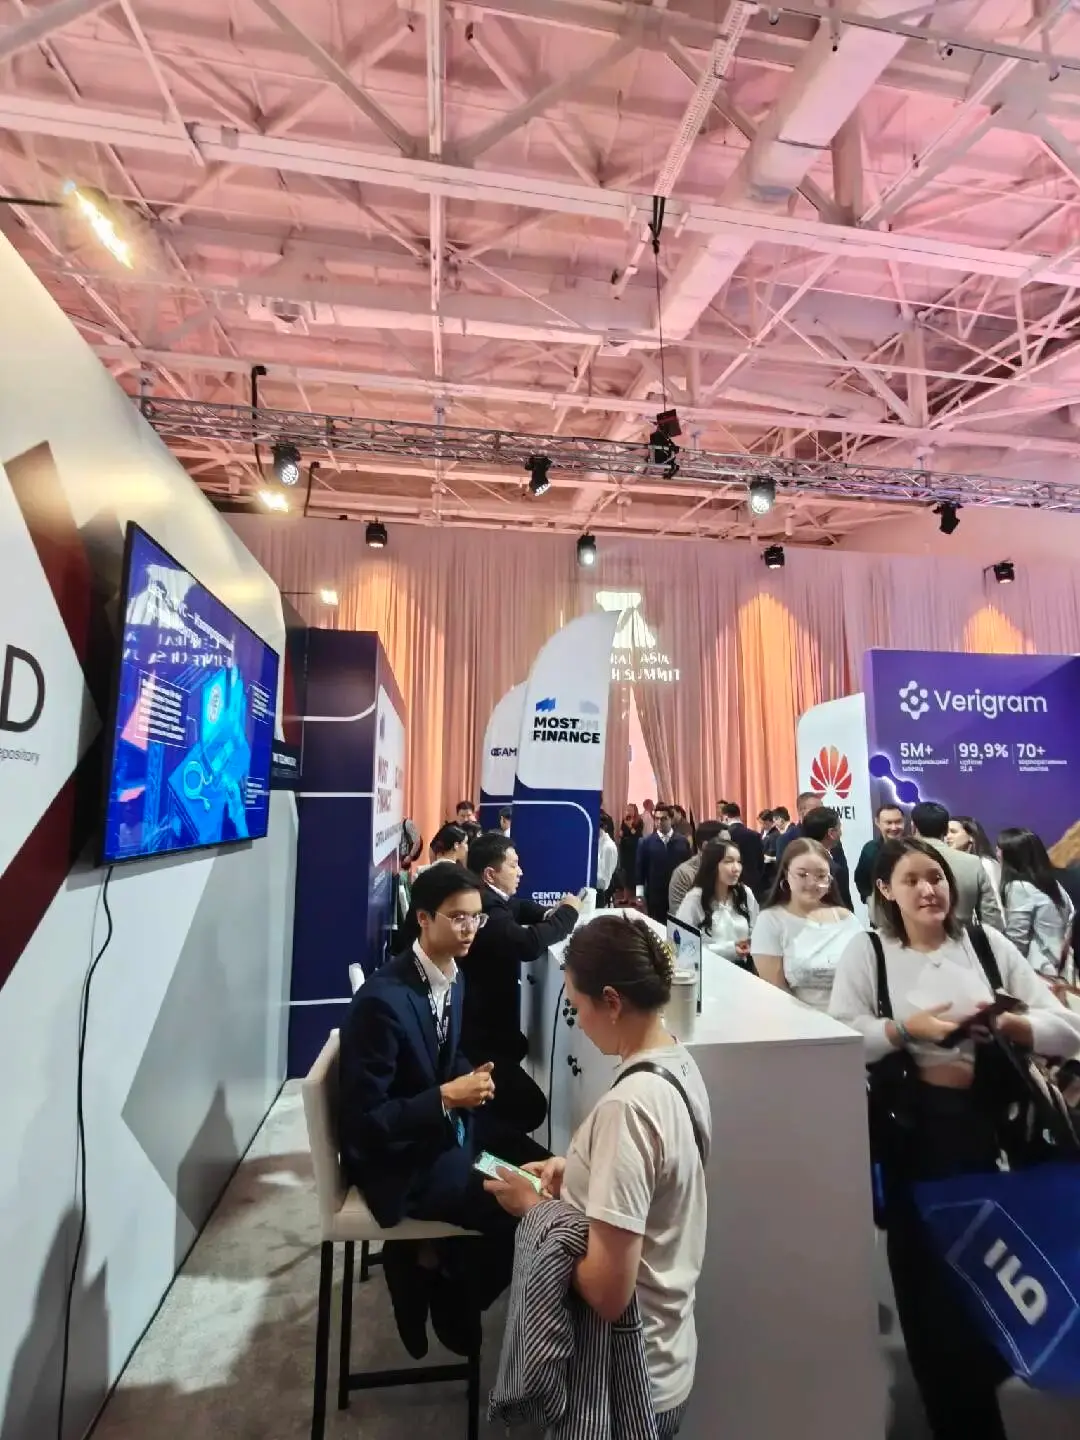
中午又快速去了趟 Central Asia FinTech Summit。會場在一個有點像美術館的地方,Booths 不算特別多,主要是一些 Local Exchange、Payment Company 和金融機構。Visa 倒是有一個挺大的 Booth,不過我路過的時候似乎沒什麼業務,幾個人坐在那裡打遊戲。
我在會場隨便找了幾家機構聊了聊,交換了一些名片,也確實有一些意外收穫。還碰到了銀聯國際的小夥伴,聊了聊發卡和匯款業務。
支付這個行業有時候很有意思。線上來回發十封郵件都說不清楚的事情,現場站著聊十分鐘,大家大概就知道有沒有可能合作了,剩下的,回來繼續 follow up。
中午和朋友在附近吃了個飯,又開始 YY 未來幾年支付行業到底還能做什麼。
二、晚上聊的,已經都是"2026 年的話題"
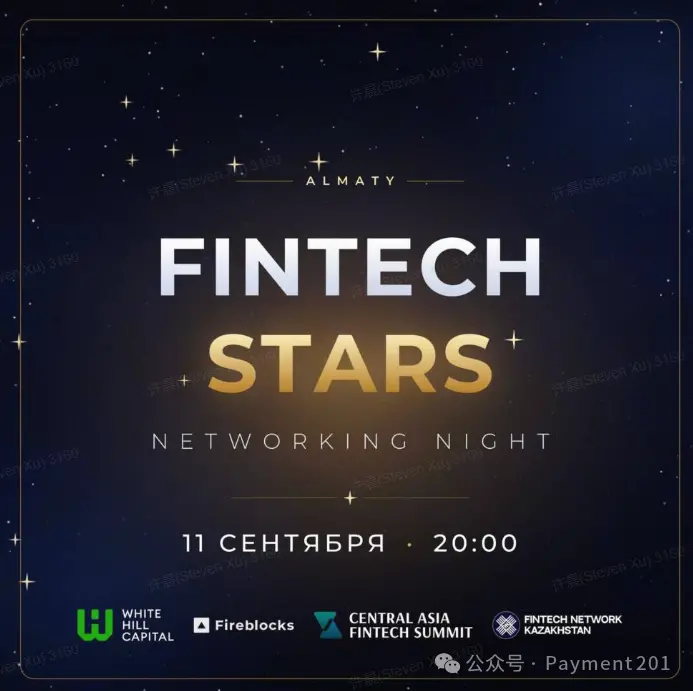
晚上參加了 Almaty 當天唯一一個 Fintech Network 活動。
Fireblocks 是 Host 之一,也被介紹認識了 Pave Bank、Tether(比心),以及幾家中亞本地的 PSP 和 FinTech。
大家聊的東西也很"2026"。各種具體的業務和合作,繞不開:Stablecoin、Cross-border Settlement、Banking Infrastructure、On/Off-ramp,以及中亞這個市場接下來還會起來什麼。
聊完一看,已經晚上十點。回去打開 Telegram,發現還有不少中亞社群裡之前聯繫過的朋友在約線下見面。確實排不過來。
雖然活動名字叫 Central Asia FinTech Summit,但現場其實也不只有中亞 C5 幾個斯坦國。也碰到了來自 Caucasus 的朋友,比如格魯吉亞。從支付和金融行業的視角,Central Asia 和 Caucasus 本來也經常會被放到一個更大的區域裡看。
幾天下來也順便把當地該吃的吃了一圈。馬肉、Home-made Bread、Draft Beer,還有格魯吉亞 Grill。
阿拉木圖的後勁真的有點大。
幾天下來,我一次現金都沒用
說回支付。
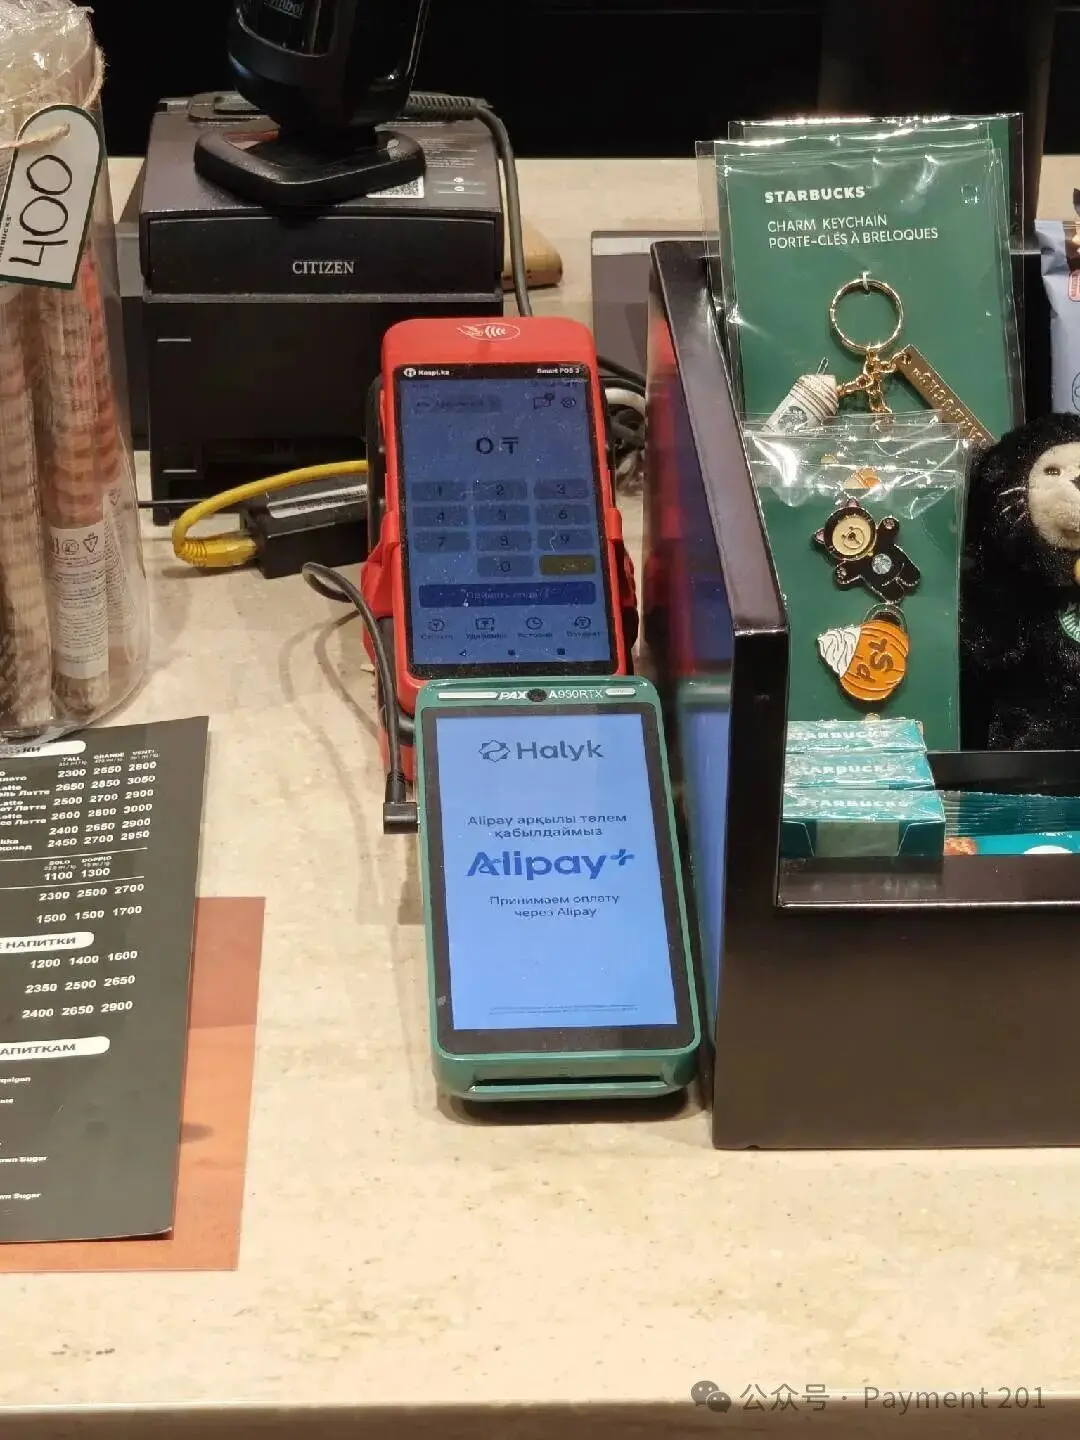
這次在阿拉木圖,還有一個非常直觀的體驗:
全程沒有使用現金。
吃飯、咖啡、商場以及各種日常消費,能刷卡的時候直接 Visa Card,部分場景也用了 Alipay+。整個 Payment Experience 比我出發之前想像得順暢很多。
來之前我多少還會有一點刻板印象:阿拉木圖會不會 Cash 比例比較高?Card Acceptance 會不會不夠?Local Wallet 會不會很多,而且互相割裂?
真正到了以後,至少在阿拉木圖這樣的核心城市,這些擔憂基本沒有出現。一個外國遊客,只靠 Visa + Alipay+,日常生活基本已經可以 Cashless。
2026 年上半年,哈薩克斯坦居民一共完成約 71 億筆、92.1 萬億堅戈 的非現金交易,平均每天超過 3,900 萬筆。
但實際上,我這個遊客看到的 Payment World,和當地人每天使用的 Payment World,其實不是一個世界。
遊客看到的是:Visa / Mastercard / International Wallet。
本地消費者更熟悉的是:Kaspi / Bank App / QR / P2P。
再往下一層,又開始出現:
Interbank Instant Payment + Unified QR。
也正是從這裡開始,哈薩克斯坦支付變得非常有意思。
這裡不是一個典型的 Wallet-led Market
中國過去十幾年移動支付的發展路徑,大家都很熟悉。支付寶、微信支付這樣的 Third-party Wallet,逐漸站到了消費者和 Bank Account 之間。
BankAccount
↓
Wallet
↓
Consumer / Merchant
銀行帳戶還在下面,但 Consumer Front-end 被 Wallet 拿走了。
哈薩克斯坦卻沒有完全沿著這條路發展。
這裡真正推動 Payment Digitalization 的,很大一部分力量,本身就是銀行和銀行系平台。
Banking App 不再只是一个帳戶管理工具。而是直接變成:超級APP。所以如果一定要給 Kazakhstan Payment 貼一個標籤,我會更願意叫它:
Bank-led Super App Market。
Kaspi 是這裡最典型的例子。
Kaspi 真正改變的,不只是支付方式
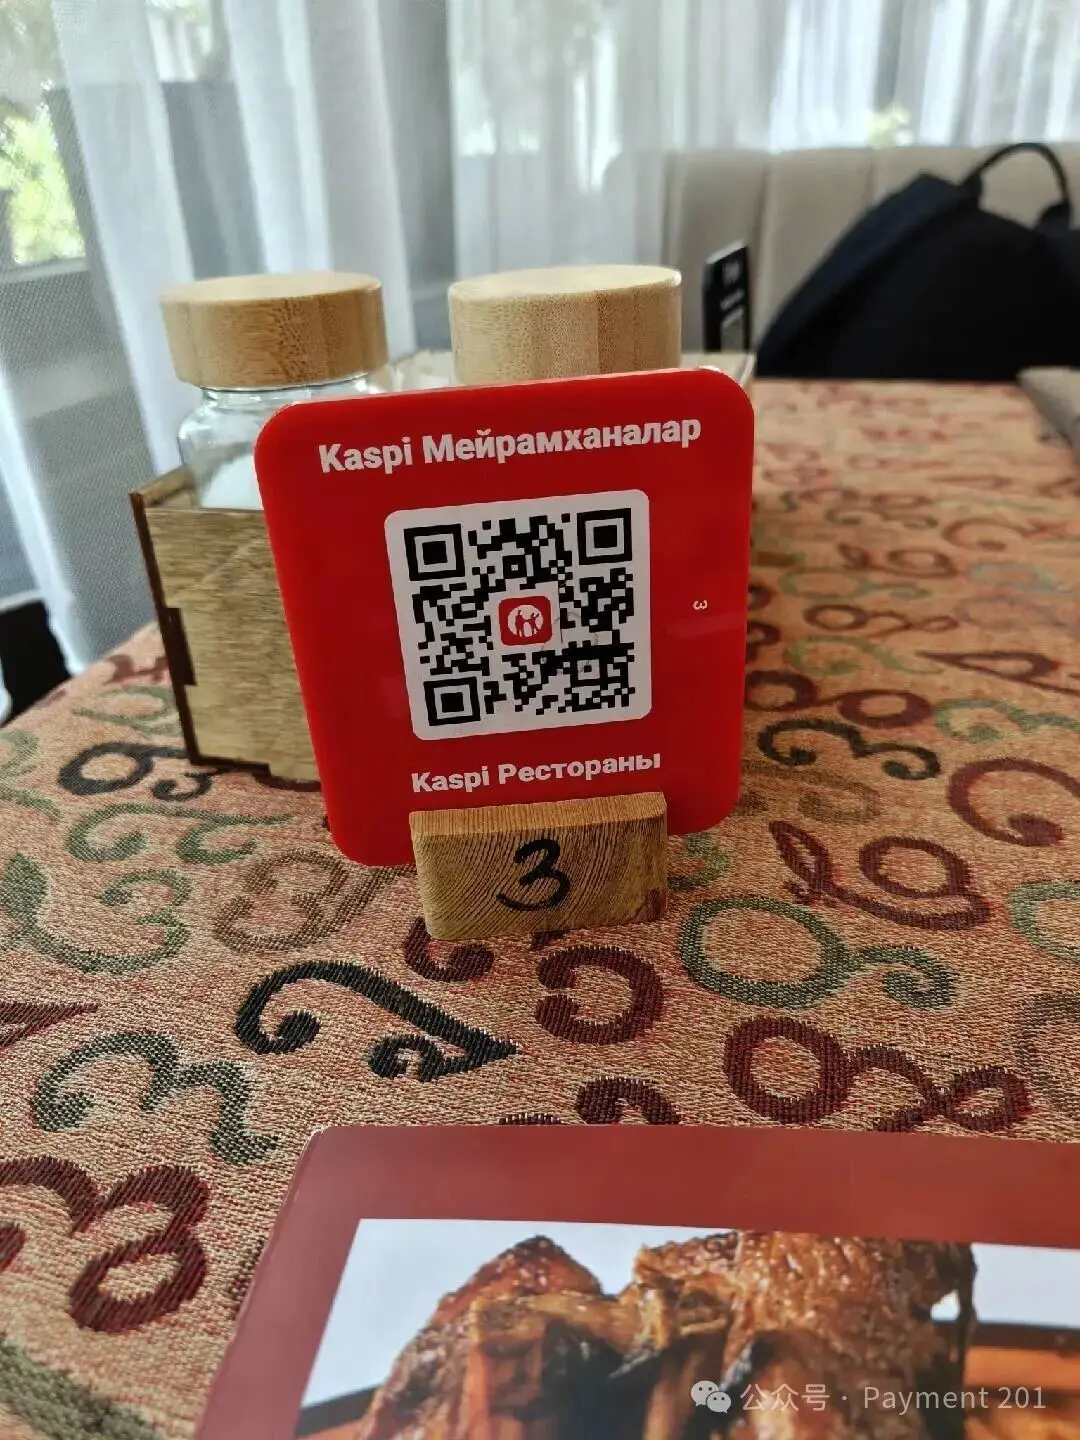
很多人第一次認識 Kaspi,會直接把它理解成:
"哈薩克斯坦支付寶。"
方便理解,但其實有點把 Kaspi 說小了。
Kaspi 不是簡單做了一個 Wallet。
Consumer 端有 Payment、P2P、QR、Bill Payment、Marketplace、Travel、Installment;
Merchant 端又有 Kaspi Pay、Acquiring、QR、B2B Payment、Merchant Services。
Payment、Banking、Commerce 和 Credit 被全部塞進一個 Ecosystem。
但如果只是羅列這些產品,其實還是沒有解釋清楚 Kaspi 為什麼強。
真正重要的是它背後的 Flywheel:
Consumer
↓
Payment
↓
Merchant
↓
Marketplace
↓
Credit / Installment
↓
More GMV
↓
Payment
消費者因為支付方便進來。Merchant 因為 Consumer 都在這裡,也得進來。Merchant 越多,Acceptance Network 越強。Marketplace 又給 Merchant 帶來更多交易。Installment 和 Consumer Finance 再進一步推動消費。
最後這些交易又重新沉澱回 Payment。
所以 Kaspi 真正的 Moat 從來都不是 QR。
而是:Consumer + Merchant + Payment + Commerce + Credit 形成的 Network Effect。
2025 年,Kaspi Payments Active Consumers 達到 1,460 萬 ,全年 Payments TPV 達到 44.2 萬億堅戈 ,Payment Transactions 約 67.2 億筆 ;QR 和 Card Payment 合計占 Payments TPV 的 69%。
放在一個只有 2,060 萬人口的國家,這個密度非常誇張。
但我覺得 Kaspi 真正重要的意義甚至不是這些數字。
- 傳統銀行和用戶的關係可能是:工資進來、存錢、貸款、偶爾打開 App。
- Kaspi 把這個關係變成:買東西、吃飯、轉帳、繳費、分期、Shopping……
每天都發生。
Payment 就變成了這個 Relationship 裡面最重要的高頻入口。
所以某種意義上,Kaspi 已經不只是一個 Payment App。
它很接近一種:
Private Payment Infrastructure。
一個很有意思的 Card Market:Visa、Mastercard、MIR 都在
另外一個我覺得挺有意思的地方,是哈薩克斯坦並不是一個單純的 Visa / Mastercard Market。
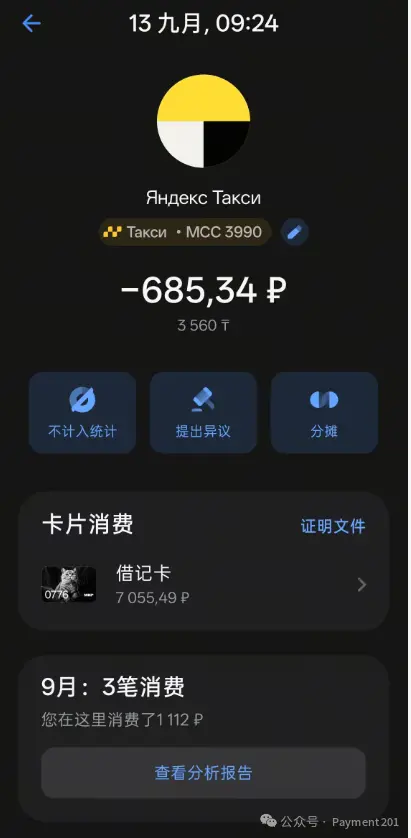
部分場景裡,MIR Card 也可以被受理。
當然,這不意味著 MIR 在哈薩克斯坦已經全面覆蓋,MIR Acceptance 明顯還是取決於具體 Acquirer 和 POS Network,有些銀行和終端網絡仍然支持 MIR,有些已經暫停。
但恰恰是這個細節,讓 Kazakhstan Payment 變得更有意思。
同一個市場裡,你可能同時看到:Visa、Mastercard、UnionPay、MIR。再疊上:Kaspi QR / Bank QR / Unified QR。
從 Payment Rail 的角度看,哈薩克斯坦其實很像一個支付網絡的交叉口。
往西,是 Visa / Mastercard 的 Global Card Network。
往北,又和俄羅斯以及 CIS Payment Ecosystem 保留一定連接。
往東,中國遊客和商戶又可以看到 UnionPay、Alipay+ 這樣的支付方式。
而本地最強的 Consumer Payment Interface,又是 Kaspi 和各家 Bank App。
所以 Kazakhstan Payment 很難簡單歸類成:"Card Market" 或者:"QR Market"。它更像一個:Multi-rail Payment Market。
來自不同國家、不同年代、不同技術路徑的 Payment Rail,在這裡疊加存在。
QR 很強,但不是"二維碼幹掉了銀行卡"
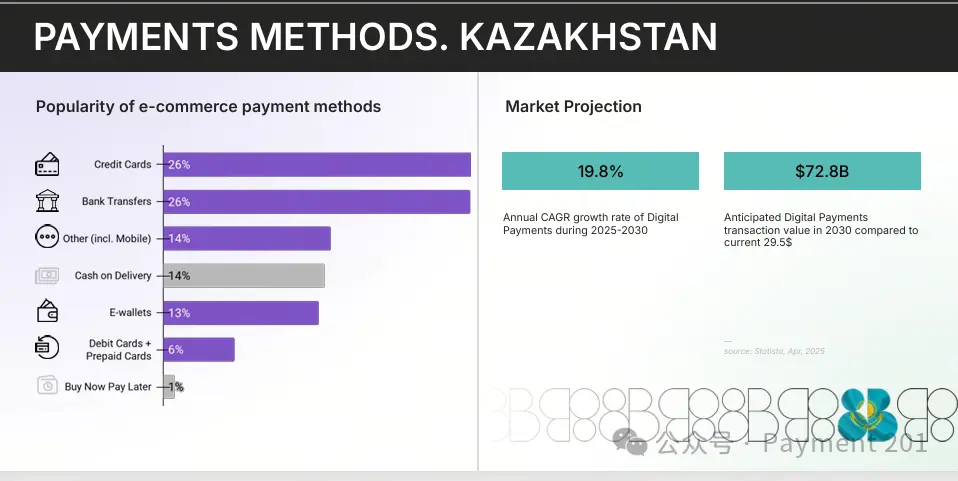
也正因為如此,我覺得也無法用這句話:"QR 替代 Card。"來描述哈薩克斯坦。
我這次在當地基本都在刷 Visa,當地 Consumer 又大量使用 QR,俄羅斯來的用戶,在部分 Acceptance Network 裡還可能使用 MIR。
這些事情完全可以同時成立。
因為做 Payment 要區分兩個東西:Payment Interface 和 Payment Rail。
消費者打開 Bank App 掃二維碼,是一個 Interface。我拿 Visa Card Tap 一下,也是一个 Interface。
MIR Card 在支持它的 POS 上完成 Transaction,背後又是另一套 Scheme 和 Processing。
所以真正發生的不是:一個 Rail 把另外一個 Rail 全部幹掉。
而是:前端 Payment Experience 越來越 Mobile-first,但底層 Payment Rail 反而越來越多層。
Visa / Mastercard 依然會長期存在於 Cross-border、Tourist Payment、E-commerce 和 International Merchant Acceptance。
MIR 更多體現哈薩克斯坦和俄羅斯支付生態之間仍然存在的一部分 Connection。Kaspi 和 Local QR 解決本地高頻 Consumer Payment。Unified QR 則繼續往 Interoperability 走。
不同 Rail,解決的是不同問題。
Kaspi 越成功,下個問題反而越明顯
如果站在 Consumer 角度,Kaspi 的 Closed Loop 幾乎沒有問題。打開 App,Scan,Pay,Done。
問題出現在整個 Market Structure 上。
Kaspi 有自己的 Consumer,自己的 Merchant,自己的 QR,自己的 Account,自己的 Acquiring Network。
其他 Bank 也在做自己的 App、自己的 QR 和自己的 Merchant Network。對於任何一家 Bank 來說,這都很合理。
因為:
Closed Loop = Moat。
一家機構可以控制 UX、Risk、Pricing、Merchant Experience,再通過 Cashback、Credit、Installment、Commerce 不斷提高自己的 Network Density。
但幾個足夠大的 Closed Loop 同時存在以後,從整個支付市場來看,它又會變成另外一個詞:
Fragmentation。
為什麼消費者要關心 Merchant 是哪家 Bank?為什麼 Merchant 要為了不同銀行的消費者接不同的 QR?為什麼每一家 Bank 都要重複建設自己的 Acceptance Network?
所以我認為哈薩克斯坦前一個階段解決的是:How to go Cashless?現在它開始回答下一道題:How to become Interoperable?
Kaspi 解決 Adoption,Unified QR 開始解決 Market Structure
所以2026 年 Kazakhstan Payment 最值得看的變化,其實已經不是 Kaspi。
而是:
Unified QR。
2026 年 7 月,哈薩克斯坦正式全國上線 Interbank Mobile Payment System。核心是兩件事:Interbank Transfer by Phone Number 以及:Interbank QR Payment。
上線時,所有通過 Mobile App 為個人客戶提供 Retail Banking Service 的銀行都已經接入。
消費者可以通過自己銀行的 App,向另外一家 Bank 的用戶實時轉帳;也可以掃描 Merchant 的統一 QR 完成跨行支付,不再要求 Buyer 和 Seller 在同一家銀行。
系統支持:
24/7 Real-time。
以前可能是:
Bank A Consumer
↓
Bank A App
↓
Bank A QR
↓
Bank A Merchant
現在逐漸變成:
Bank A Consumer
↓
Bank A Mobile App
↓
Interbank Payment Rail
↓
Bank B Merchant
對於普通消費者來說,表面上只發生了一件事:
二維碼互通了。
但 Payment 人看的不是 QR。
真正變化的是:Addressing、Routing、Clearing、Acceptance。開始從 Private Network 走向 Interoperable Rail。
系統由哈薩克斯坦央行旗下的 National Payment Corporation 提供技術運營。推出一個月,這套 Interbank Mobile Payment System 已經處理超過 800 萬筆、2,100 億堅戈 的交易。
所以我覺得可以用一句話來概括前後兩套東西:
Kaspi 解決的是 Adoption,Unified QR 開始解決的是 Market Structure。
Kaspi 證明了一套 Closed Loop 可以多快把 Consumer 和 Merchant 拉進 Mobile Payment。
Unified QR 在解決另外一個問題:
市場不能永遠被一個個 Private Network 切開。
為什麼 Kaspi 已經這麼強,國家還要做 Unified QR?
這個問題其實是整篇文章裡我最想傳達的一個點。從 UX 看,Kaspi 已經很好用了。消費者並不會每天抱怨:"我需要一個國家統一二維碼。"Merchant 也已經有成熟的 Acceptance。
那為什麼還要繼續搭 Interbank Rail?
因為 Payment Infrastructure 從來不只解決 UX。
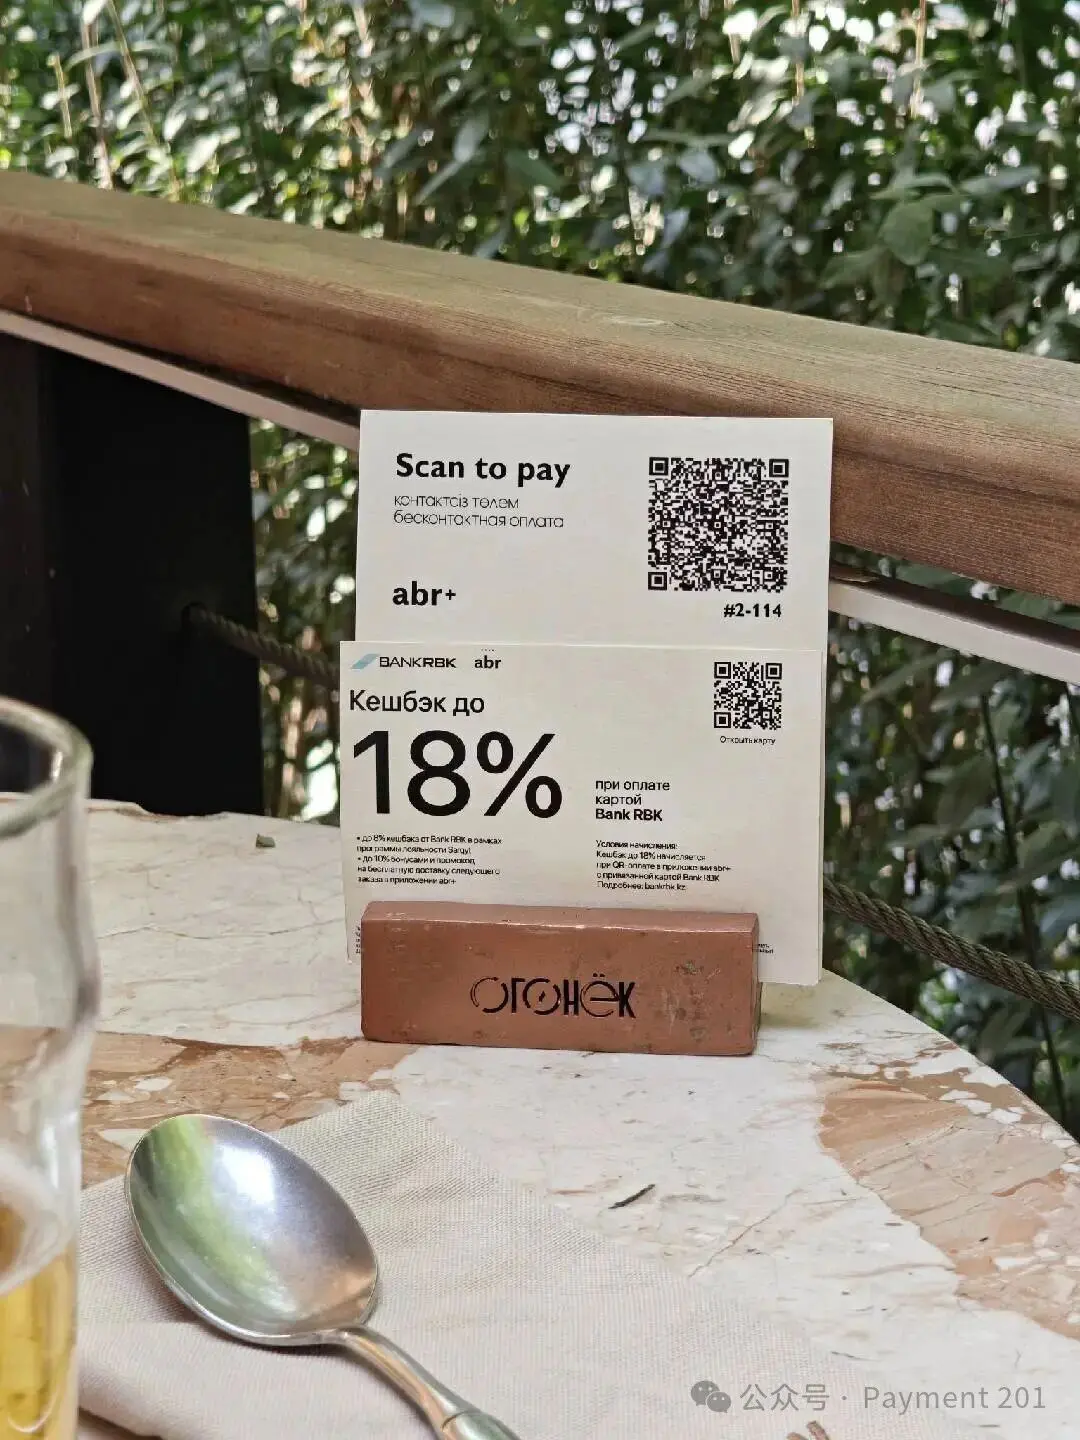
第一個問題是:Competition。
當一個平台同時擁有 Consumer、Merchant、Payment、Commerce 和 Credit,一個新進入者面對的已經不是一個支付產品。
而是一整個 Network。你做一個體驗更好的二維碼,沒有意義。因為人不在你這裡。Merchant 也不在你這裡。
支付這個行業很多時候就是這樣:Technology 容易複製,Distribution 很難複製。Unified QR 相當於把 Acceptance Network 和某一家 Bank 的 Consumer Base 部分解耦。銀行之間可以少競爭一點:"誰家的 QR Merchant 更多。"而更多競爭:Product、UX、Pricing、Credit、Risk、Data、Service。
第二個問題是:
Acceptance Density 受理密度。
一個真正成熟的 Payment Network,最終一定希望做到:
Consumer Bank ≠ Merchant Bank,也不影響付款。
Visa、Mastercard、UnionPay 過去幾十年,本質上一直在解決這類問題。
今天越來越多國家做 Instant Payment + QR,只不過是在 A2A 世界裡重新做一遍。
這也是從:Private Network 走向:Public Rail 的過程。
再往下面,是一整套國家級 Financial Stack
Unified QR 也不是一個孤立項目。
哈薩克斯坦央行目前實際上把 Interbank Mobile Payment、Unified QR、Open Banking、Digital Tenge 等放在更大的 National Digital Financial Infrastructure 框架裡推進。
如果把這些東西拆開來看:QR、Instant Payment、Open Banking、Digital Identity、Anti-Fraud、CBDC,每個都是這幾年 FinTech 圈很熱的話題。
但真正有意思的是,它們最終可能被拼到同一套 Stack 裡面:
Identity
↓
Bank Account
↓
Open API
↓
Payment Rail
↓
Clearing / Settlement
↓
Digital Money
↓
Risk Infrastructure
所以今天再看 Kazakhstan Payment,如果只是研究:Kaspi 為什麼成功?
其實已經有點不夠了,Kaspi 是上一階段非常重要的答案,但這個市場已經開始出下一道題。
我自己刷 Visa,但一個 PSP 進入當地遠沒有這麼簡單
這次在阿拉木圖,我自己作為一個遊客的 Payment Experience 非常簡單。Visa、Alipay+,基本就夠了。
但:遊客可以付款 和 一家 Merchant / PSP 真正進入這個市場,完全是兩回事。
這次在當地又碰到很多中國人。基建、礦產、能源、資源貿易、物流、跨境生意。
這些 Business Flow 後面一定會跟著越來越複雜的 Money Flow:Collection、FX、Settlement、Cross-border Payout。以及大家現在都非常關心的:Stablecoin On/Off-ramp。
一個 Global PSP 如果進入哈薩克斯坦,很容易第一反應是:
"當地 Visa / Mastercard 很普及,我把 Card Acceptance 接起來不就夠了嗎?"
但真正進入 Local Payment Stack 後,需要處理的是:
Local Entity
↓
Local Acquiring
↓
Kaspi / Local QR
↓
Unified QR
↓
KZT Collection
↓
Settlement
↓
FX
↓
Reconciliation
↓
Cross-border Payout
以及你的很多商戶都沒有本地主體的問題。
所以經常出現 Local Payment Stack 越成熟,Global PSP 反而越需要懂 Local。Global Acceptance 從來不等於把 Visa / Mastercard 接完。所謂 Global,本質上還是一條一條 Local Rail 拼出來的。
Stablecoin 的機會,也不是讓當地人拿 USDT 買咖啡
晚上 Networking 的時候,大家聊 Stablecoin 聊得很多。
但如果放到 Kazakhstan Payment 整個 Stack 裡,我自己的理解反而比較簡單:穩定幣第一應用肯定不是零售。當地 Consumer 買一杯咖啡,本來打開 Kaspi 或 Bank App 掃一下就完成了。為什麼一定要先拿 USDT 去付?前端 Consumer Payment 已經足夠好。Stablecoin 沒必要重新解決一個已經解決的問題。
它真正有價值的地方,很可能是在後面:Cross-border B2B、Treasury、USD Liquidity、On/Off-ramp、Merchant Settlement。以及傳統 Correspondent Banking 覆蓋效率比較差的一些 Corridor。
換句話說:
Stablecoin 在這裡更像 Liquidity Layer 和 Settlement Layer,而不是 Local Consumer Payment 的替代品。
前端 Collection 可以繼續是:Kaspi / Bank QR / Card / KZT。Merchant 看到的甚至仍然可以是 Fiat Settlement。
但再往後的 Treasury、跨境資金調撥和 Payout,完全可能逐漸出現:Fiat + Stablecoin Hybrid Settlement。
這兩件事情完全不衝突。甚至我覺得,這才是未來幾年 Stablecoin Infra 真正值得看的地方。不是消費者今天用什麼付款。
而是:Payment 完成之後,錢到底怎麼流。
Kaspi 的上半場,Payment Rail 的下半場
如果把 Kazakhstan Payment 過去十幾年的 Evolution 簡化,我覺得大概可以分成三個階段:
Cashless
↓
Mobile-first
↓
Interoperable
Kaspi 對前兩個階段的影響非常大。
它透過 Bank-led Super App,把 Consumer、Merchant、Payment、Commerce 和 Credit 全部拉到了一起。靠 Closed Loop,把 UX 和 Network Density 做到極致。
但當一個市場已經高度數位化以後,下一道題一定會出現:
不同 Bank、不同 QR、不同 Merchant Network 怎麼真正互聯?
所以我覺得 2026 年 Kazakhstan Payment 最重要的變數,不是又出現了一家 Wallet,也不是又多了一家 PSP。
而是:
Closed Loop → Interoperability。
前半場,是 Super App 的故事。
後半場,開始變成 Payment Rail 的故事。
最後
回到這次阿拉木圖。
幾天下來,我一次現金都沒有用。對於一個遊客來說,支付體驗已經非常簡單。
但真正有意思的是,遊客看到的只是整個 Payment Stack 最上面的一層。
往下一層,是:Kaspi / Bank App / QR / P2P。
再往 Card Rail 看,是:Visa / Mastercard / UnionPay / 部分 MIR Acceptance。
再往下一層,是:Interbank Instant Payment / Unified QR。
再往跨境資金流看,又開始出現:Stablecoin Liquidity / Settlement。
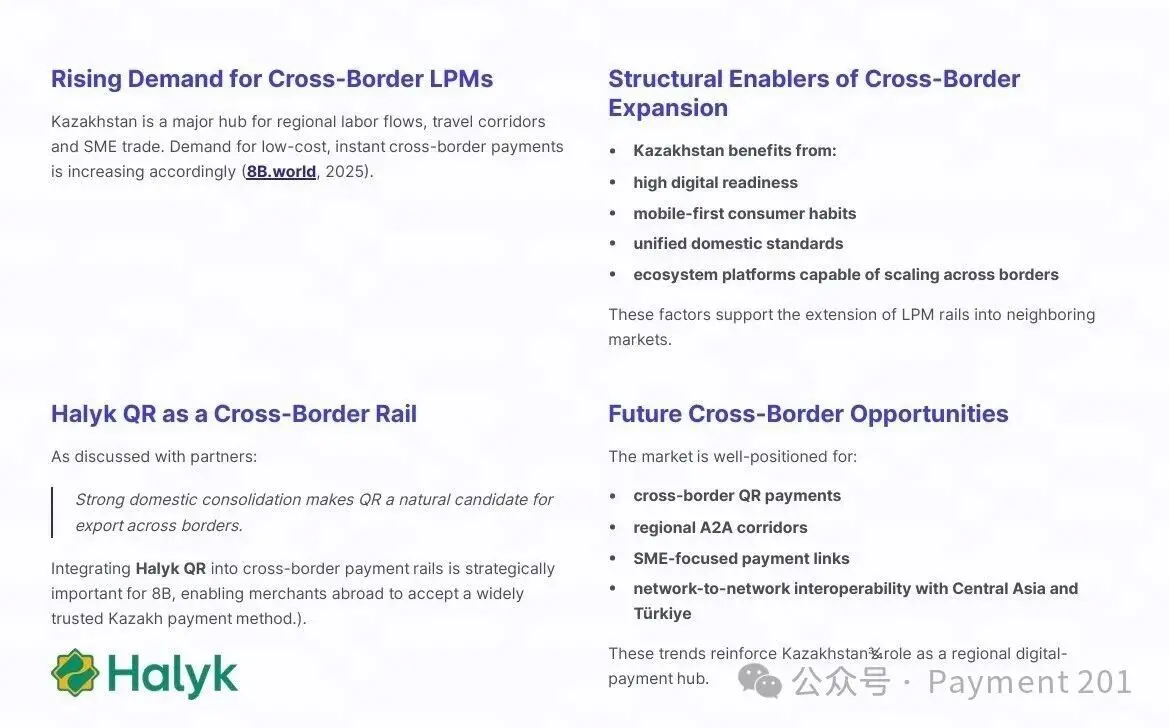
圖片來自 8b.world
Card、Super App、A2A、National Rail、Stablecoin。幾套來自完全不同地區、不同階段的 Payment Infrastructure,正在同一個只有 2,000 多萬人口的市場裡疊在一起。
所以這次回來以後,我對哈薩克斯坦最大的認知變化其實不是:
"這裡支付比我想像中發達。"
而是:
它已經開始換題目了。
過去的問題是:
怎麼讓一個市場從 Cash 走向 Digital?
今天的問題越來越變成:
當 Payment 已經足夠 Digital,接下來怎麼真正做到 Interoperable?
Kaspi 解決了前一道題裡的很大一部分。
而 2026 年的哈薩克斯坦,已經開始回答下一道題。
 風險提示