誰真的在用穩定幣?
 核心觀點

 從 Trading、非洲 Outbound、B2B 到 VCC,看這個階段穩定幣的錢到底流向哪裡
過去兩年,Stablecoin 的 Narrative 已經從 Crypto 圈一路進入 Payment Industry。
Pay with USDC、Stablecoin Checkout、Stablecoin Card、Stablecoin Remittance、Stablecoin B2B……幾乎所有支付場景,都可以重新套一遍 Stablecoin。但如果真的沿著資金流往下看,會發現一個挺有意思的現象:今天真正跑出規模的 Stablecoin Flow,和媒體經常討論的"消費者拿 USDC 買咖啡",其實不是一回事。
最近 Triple-A 創始人 Eric Barbier 在x披露了一組很有意思的數據:2025 年 7 月到 2026 年 7 月,Triple-A 的 TPV 翻了一倍,其中 Trading Platforms、Exchanges 和 Market Makers 這個 Segment 的 TPV 增長了 150%,已經貢獻公司大約三分之二的 TPV。
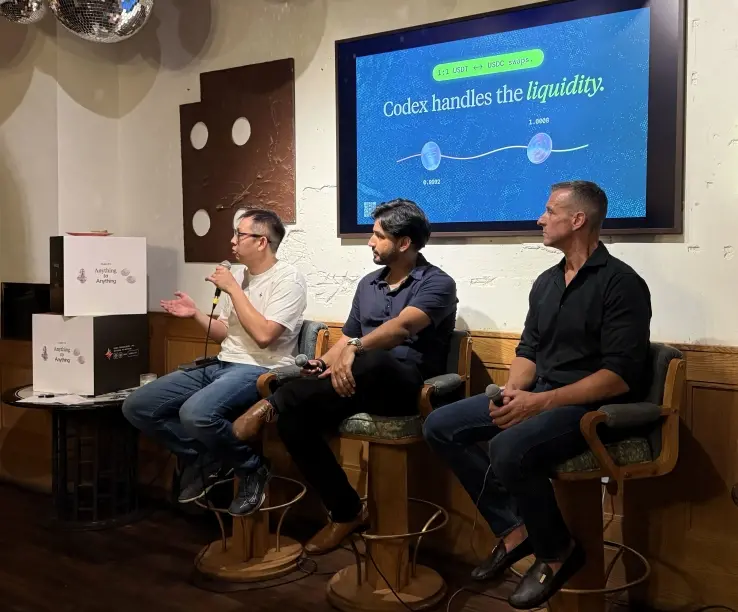
另外一個很有意思的樣本是 Codex。Codex 最近披露其月度 Volume 已經達到約 12 億美元 ,但與此同時,它剛剛推出的 USDT ↔ USDC 1:1 Conversion 產品 Codex Par,單獨就已經在處理數億美元/月 的 Volume。
看到這個news之後,我隨手發到了Payment201社群裡,群友就在提醒一個問題:不要看到一個很大的 Stablecoin TPV,就自動把它理解成這麼多錢已經拿去買貨、匯款或者 Merchant Payment 了。
Stablecoin Volume 裡面本來就可能包含大量 Trading、USDT / USDC Swap、Arbitrage、Liquidity Rebalancing 和 Treasury Movement。這些當然都是真實 Use Case,只不過它們的 Economic Meaning 完全不同。
所以這篇我不想討論 Stablecoin 會不會取代銀行,也不討論哪條鏈 TPS 更高。我更想從自己這個階段看到的業務和資金流出發,盤一盤:
Stablecoin 到底已經被插進了哪些真實的 Financial Flow 裡。
一、最大的基本盤,還是 Trading 和 Liquidity
如果只看 Volume,Crypto-native Flow 目前仍然繞不開。
Exchange、Trading Platform、Market Maker、Broker、OTC Desk,本身每天就在不同 Venue、Wallet、Asset 和 Counterparty 之間移動 Liquidity。Market Maker 要給 Exchange 補 Position,Trading Firm 要把資金從 Venue A 調到 Venue B,Exchange 需要處理 Withdrawal、Counterparty Settlement 和 Treasury Rebalancing。
在這些場景裡,Stablecoin 從來不只是一个 Payment Method,它更接近一種 Settlement Asset + Liquidity Rail 。
傳統 Bank Money 當然也可以完成資金移動,但 Banking Hours、Cut-off、Account Structure、Correspondent Banking 和 Funding Window 都會影響資金什麼時候真正 Available。而 Crypto Market 本身就是 24/7 的,一種可以 24/7 Settlement 的 Dollar-denominated Asset,天然更符合這套市場的運行節奏。
所以 Stablecoin 最早真正跑出 Product-Market Fit 的地方,本來就不是 Checkout,而是 Liquidity 。
而且這裡甚至不需要發生 Crypto ↔ Fiat。
USDT 和 USDC 都代表 Dollar Exposure,但它們顯然不是完全相同的 Asset:Issuer 不同、Redemption Channel 不同、Chain Distribution 不同、Counterparty Acceptance 不同,不同 Venue 裡的 Liquidity Depth 也不一樣。
所以大量的:
USDT ↔ USDC
本身就是一門生意。
有些是 Trading,有些是 Arbitrage,有些是 Treasury Rebalancing,有些則單純因為下一家 Counterparty 只接受另一種 Stablecoin。Codex Par 能夠單獨做到數億美元/月,本身已經說明,同樣是 On-chain Dollar,內部依然存在 Liquidity Fragmentation。
Trading 裡面還要再拆一層。
Consumer 給 Exchange 入金,本質上是 C2B Fiat Acceptance 。用戶拿 Card、Bank Transfer、Local Payment Method 進入 Crypto Economy,這時候交易所擅長的是 Trading、Wallet 和 Crypto Liquidity,但不一定擅長全球 Acquiring、Authorization、Fraud、Chargeback 和 Local APM。
所以 Worldpay 這樣的傳統 Financial Institution 仍然會出現在這條鏈路裡。Worldpay 官方目前仍然把 Crypto Exchange 和 Trading Wallet Funding 作為明確場景,Card Network 甚至會對 Crypto / Stablecoin Ramp Transaction 使用專門的 Account Funding / transaction indicator。
但如果是 Exchange ↔ Market Maker、Exchange ↔ Liquidity Provider、Trading Firm ↔ OTC Desk,就已經沒有 Consumer Checkout,真正拼的是 Fiat Account、OTC、Stablecoin Inventory、Custody、Liquidity 和 Settlement。
同樣叫 Stablecoin,C2B 拼的是 Fiat Acceptance,B2B 拼的是 Liquidity 和 Settlement。
二、非洲:一邊是 Cross-border Liquidity,一邊是 Dollar Access
Remittance 是 Stablecoin 另外一個很大的場景,但市場上對 Stablecoin Remittance 的理解經常比較單一。
大家最容易想象的是:美國用戶買 USDC,轉給 Nigeria 的家人,對方再換成 NGN。
這樣的 Flow 當然存在,但實際業務裡我看到另外一種需求同樣非常普遍,而且從 Payment 和 Treasury 的角度看可能更有意思:
非洲本地的錢,怎麼出去。
很多市場 Local Collection 本身並不一定困難。NGN、GHS、KES 等本幣,可以通過 Bank、Mobile Money、Local PSP 收進來;真正麻煩的是後半段------這些 Local Currency Position 怎麼變成可以跨境使用的 Liquidity。
所以實際市場裡會出現類似這樣的鏈路:
Local Collection → Liquidity Provider → Stablecoin → On-chain Settlement → Offshore Liquidity / Off-ramp → Destination Fiat
當地先完成本幣收款,中間通過具備相應 FX、Liquidity 和 Regulatory Capability 的機構完成轉換,USDT / USDC 承擔 Cross-border Settlement,最後再在 UAE、Europe、Asia 或其他目的地重新落地為 Fiat。
從 Payment 的角度看,這只是一筆 A → B。
但從資金角度看,真正發生的是:
Local Liquidity 被轉換成了一種 Global Transferability 更強的 Settlement Liquidity。
所以這條鏈裡 Liquidity Provider 非常關鍵。很多時候真正困難的並不是 On-chain Transfer 那幾十秒,而是上鏈之前的 Local Fiat,以及下鏈之後的 Offshore Fiat。
Mastercard 和 Yellow Card 今年公布合作時,就明確把 Cross-border Remittance、B2B Settlement 和 Treasury Management 列為 Stablecoin 的重點應用方向。
這也是為什麼我覺得,把非洲 Stablecoin 簡單理解成"Crypto Remittance"其實低估了它。
它已經開始進入:
Local Collection → Cross-border Treasury → Offshore Settlement。
當然,這裡仍然有一個很重要的邊界。FX Regulation、Capital Control、Cross-border Payment License 不會因為資金上鏈就自動消失。
Blockchain 提供 Settlement Technology,它不提供 Legal Permission。
同樣是在非洲、拉美和部分 Emerging Market,Stablecoin 還有另一種完全不同的需求:用戶根本不是為了支付,他就是想 Hold Dollar 。
如果一個人生活在紐約,已經有 USD Bank Account、Card 和 Brokerage Account,那麼 USDC 的 Incremental Utility 可能並沒有那麼大。但如果所在市場長期面對本幣 Depreciation,美元帳戶難獲得,Official FX Access 又有限制,USDT / USDC 就開始從"Payment Instrument"變成一種更容易持有和移動的 Dollar Asset 。
所以同一個 USDC,對 Market Maker 是 Liquidity;對 PSP 是 Settlement Asset;對 SME 可能是 Working Capital Dollar Position;對普通用戶,則可能已經接近 Digital Dollar Savings 。
這也意味著:
Stablecoin Adoption 並不等於 Payment Adoption。
有些很大的 Use Case,甚至根本不要求這枚 Stablecoin 被繼續"花掉"。
三、B2B Trade:貨是真的,但 Banking Path 不一定好走
我覺得未來非常值得看的另一塊,是 Physical Goods Trade。
手機、3C、Electronics、Used Cars、Auto Parts、日用品 Wholesale、Import / Export,都是比較典型的場景。它們共同的問題不是企業"喜歡 Crypto",而是 Buyer 和 Seller 往往處在完全不同的 Financial System,同時又對 Settlement Speed 和 Working Capital 非常敏感。
Eric Barbier 此前就公開講過一個很典型的 Case:一家香港企業向 Vietnam 出口手機,Vietnam Buyer 希望使用 Stablecoin 支付,中間由 Triple-A 完成 Conversion 和 Settlement,而 Hong Kong Seller 最終拿到的仍然可以是 Bank Account 裡的 Fiat。
這裡真正重要的不是 Crypto,而是:
Buyer Preferred Settlement Asset ≠ Seller Preferred Settlement Asset。
Buyer 手裡有 USDT,不代表 Seller 就應該被迫 Hold USDT。成熟的 Stablecoin Infrastructure 真正完成的是中間的 Compliance、Liquidity、FX 和 Settlement Translation。
換句話說,Stablecoin B2B 真正有價值的產品形態應該是:
付款方繼續使用自己最方便的 Asset,收款方繼續收到自己最需要的 Money。
Stablecoin 只是進入中間那一段。
為什麼二手車、手機、汽配、Wholesale 這些場景容易形成需求?因為它們普遍 Cross-border 屬性強、Ticket Size 不低,同時資金周轉非常快。
一輛 Used Car 已經裝船,下一批手機要等上一批貨款回來以後才能繼續採購,如果一筆 Bank Transfer 因為 Cut-off、Correspondent Bank 或 Funding Delay 多等兩天,損失的已經不是一個抽象的"Payment Experience",而是 Inventory Turnover 和 Cash Conversion Cycle。
所以 Stablecoin B2B 真正應該問的問題,不是:
"企業願不願意接受 Crypto?"
而是:
"它能不能讓貿易裡的錢周轉得更快?"
四、Digital-native Business:業務已經 24/7,Money 還沒有
另外一批天然容易接受 Stablecoin 的,是 Business Model 本身已經高度 Digital-native 的行業。
Gaming、Creator、Affiliate、Freelancer、Contractor、Marketplace Seller、Agency,這些 Business 的共同點不只是用戶年輕或者 Crypto-friendly,而是它們天然已經 Global + 24/7 + Distributed 。
一家 Singapore Platform,客戶可能在美國,Developer 在東歐,Seller 在 Philippines,Affiliate 在 LATAM。業務沒有真正意義上的 Banking Hours,但資金系統仍然有。
所以 Stablecoin 很自然地先進入 Payout。
Triple-A 公開的 G2G / OffGamers Case 就很典型:兩家 Gaming Marketplace 服務超過 100 個國家,而 Payout 已經占其 Triple-A Volume 的約 60%。
這個 Case 其實說明了一件很重要的事情:
Stablecoin Adoption 並不要求企業成為 Crypto Company。
企業不一定自己管理 Private Key,不一定搭 Wallet Infrastructure,也不一定長期 Hold Stablecoin。它只是發現,在某一段 Financial Flow 裡,Stablecoin 比原來的 Rail 更合適。
Slash 現在的 GTM 也很有意思。它不是簡單按"Stablecoin Customer"分類,而是直接按Agencies、E-commerce、Web3、Wholesalers、Affiliates、Travel Agencies、Contractors等 Vertical 去賣 Financial Stack,而且不同 Vertical 對應的是完全不同的 Banking、Card、FX、Payout 和 Working Capital 能力。
這個視角我覺得很對。
因為客戶真正購買的從來不是:
"你們支不支持 USDC?"
而是:
"你理解我這個行業的錢是怎麼流的嗎?"
Stablecoin 是 Rail,客戶真正買的是 Money Workflow。
廣告投流和 VCC 就是一個很典型的 Workflow。
部分 Advertiser、Affiliate、Agency 上游本身就收到 USDT / USDC,它們之間結算時也天然願意繼續使用 Stablecoin。但最終 Google、Meta、TikTok 等 Advertising Platform 仍然主要生活在 Fiat / Card Economy。
於是會出現:
Stablecoin Revenue → Agency / Ad Buyer → Fiat / Card Balance → VCC → Advertising Spend
這條鏈最有意思的地方是:
Stablecoin 沒有替代 Card。Stablecoin 解決 Funding,Card 解決 Acceptance。
上游已經 Stablecoin-native,下游仍然 Visa / Mastercard-native,中間真正值錢的是 Translation Layer。
Slash 現在的產品其實已經把這個趨勢做得非常直觀:它面向 Agencies、Affiliates、E-commerce、Travel 等 Vertical 提供 Cards、Global Payments 和 Treasury;Global Card 則建立在 Stablecoin-backed Global USD Infrastructure 上,交易發生時後台再進入 Visa Card Spend。
所以以後看 Stablecoin Use Case,不能只問 Merchant 有沒有一個 Pay with USDC 按鈕。
很多時候 Stablecoin 根本沒有出現在最後那筆 Merchant Transaction 裡。
它只存在於前面的 Funding / Treasury Layer。
五、Banking Friction 越高的行業,Stablecoin Demand 往往越強
繼續往下看,就會碰到一些更加複雜的 Vertical。
這裡我不太願意簡單叫"灰產"。更準確的說法可能是 High Banking Friction / Elevated-risk Industries 。
其中很多 Business 可以完全合法,只是在 Bank、Acquirer 和 PSP 的 Risk Model 中,需要更嚴格的 EDD、Transaction Monitoring,或者只有少數 Financial Institution 願意 Service。
Forex / CFD 就是一個很具體的 Case。
BVNK 披露,其客戶 Titan FX 大約 40% 的 Deposit 已經來自 Stablecoin,平均 Stablecoin Deposit 約 €5,000,是 Card Deposit 的 10 倍 。Titan FX 的解釋也很現實:部分國際客戶 Card Fee 高或者 Cross-border Card Acceptance 不理想,同時用戶更願意通過 Crypto Funding 較大金額。
這時候 Stablecoin 已經不是一個邊緣的 Alternative Payment Method。
它真正進入的是:
Account Funding。
類似的需求還會存在於 Gambling / Betting、Precious Metals、Jewelry、部分 Mining / Metals、Commodity Trading,以及一些 Bank Risk Appetite 相對謹慎的 Financial / Digital Business。
這類行業特別容易出現一個矛盾:
Banking Friction 越高,Stablecoin Utility 往往越高;但 Banking Friction 越高,Stablecoin Provider 的 Compliance Difficulty 往往也越高。
所以:
Stablecoin Demand ≠ Stablecoin Serviceability。
銀行不願意 Service,不代表換成 Stablecoin PSP 以後問題就憑空消失。
最終還是要回答 KYB、UBO、KYT、Source of Funds、AML、Sanctions、License Perimeter,以及最現實的問題:
你的 Banking Partner 到底願不願意接這筆 Flow。
所以 Stablecoin Business 真正難的很多時候不是 Blockchain,而是:
Regulation × Entity × Bank × Liquidity × Corridor × Risk Appetite
之間那個真正能夠長期跑下去的組合。
市場上有時候會把這種能力統稱 Regulatory Arbitrage,但我覺得並不完全準確。現實裡當然存在真正的 Arbitrage,但更多時候,它其實只是 Regulatory Fit / Jurisdictional Optimization :企業不是去尋找一個"沒人管"的地方,而是在尋找規則清楚、銀行願意做、Liquidity 足夠、Business Model 可以 Scale 的市場和 Financial Partner。
六、傳統 Financial Connectivity 越弱,Alternative Settlement Demand 越強
還有一類不能完全忽略的 Stablecoin Flow,來自傳統 Financial Connectivity 明顯較弱的市場。
可能是 Correspondent Banking Coverage 不足,可能是 FX / Capital Control,也可能存在更嚴格的 Financial Restriction。只要當地仍然存在 Import、Export、Supplier Payment、Investment、Payroll 等真實經濟活動,Value Transfer Demand 就不會消失。
當 Traditional Banking Connectivity 下降以後,市場自然會尋找 Alternative Settlement Asset,而 Stablecoin 因為具備 Global Transferability 和 24/7 Settlement,會成為其中一種選擇。
但這裡有兩件完全不同的事情需要區分:
存在 Settlement Demand,不代表這筆 Flow 在法律和合規上可以被 Service。
Stablecoin 可以改變 Value Transfer Technology,卻不會消除 Sanctions、Export Control、AML 和 Counterparty Restriction。
這其實是一個很簡單的經濟現象:
Traditional Financial Connectivity 越弱,對 Alternative Settlement Infrastructure 的需求往往越強。
七、同一個 Stablecoin,解決的是完全不同的 Financial Problem
把前面這些 Flow 放到一起,現在這個階段 Stablecoin 最有意思的地方反而越來越清楚:
它根本不是一種單一的 Payment Product。
對 Exchange 和 Market Maker,它是 Liquidity Rail ;USDT ↔ USDC 之間,它是 Liquidity Transformation ;對 PSP 和 Remittance Company,它是 Settlement Asset ;對 Africa Outbound,它是連接 Local Liquidity 和 Offshore Liquidity 的 Bridge ;對 Emerging Market 用戶,它可能是 Dollar Store of Value ;對 B2B Exporter,它在做 Settlement Translation ;對 Gaming、Creator、Contractor,它是 Payout Rail ;對 Forex Broker,它是 Account Funding Rail ;到了廣告投流和 VCC,它又變成進入 Card Network 前的一層 Funding Instrument 。
同一個 USDT / USDC,解決的是完全不同的 Financial Problem。
這也是為什麼只看 Stablecoin TPV 很容易產生誤解。
Codex 月度處理 10 億美元甚至更多,裡面可能既有真實 Cross-border Settlement,也可能有大量 Stablecoin Swap、Liquidity Rebalancing 和機構 Flow;Triple-A 的數據則告訴我們 Trading Platform、Exchange、Market Maker 已經貢獻了大部分 Volume。
Volume 是真的,但 Volume 的 Economic Meaning 不一定相同。
所以真正值得問的不是:
Stablecoin Volume 到底有多大?
而是:
這筆 Volume 為什麼會發生?
它是在完成 Payment,還是搬 Liquidity?是在做 FX,還是 Treasury Rebalancing?是在提供 Dollar Access,還是兩個 Stablecoin 之間的 Asset Transformation?
只有回答了這個問題,才真正知道 Stablecoin 正在進入哪一層 Financial Infrastructure。
再往下一層,Payment Flow 跑起來以後,Credit 也會自然長出來
這也是很多群友大家都所談及到的共識。
今天 Stablecoin 已經越來越多地進入 Payment、Settlement、Liquidity 和 Treasury,但只要這些 Flow 足夠穩定,下一層需求幾乎一定會出現:
Credit。
B2B Trade 會自然出現 Trade Finance、Inventory Finance 和 Receivables Financing;Agency 和廣告投流會有 Working Capital 和 Card Credit Line;PSP、Remittance、Liquidity Provider 會出現 Settlement Credit / Intraday Liquidity;Merchant Flow 穩定以後,也會出現基於交易流水的 Merchant Financing。
Stablecoin 能把 Settlement 從兩天變成幾分鐘,但它解決不了現實商業世界裡另一個更基本的問題:
上游今天要錢,下游三十天以後才回款。
這就是 Credit 存在的原因。
而 Payment Infrastructure 一旦掌握越來越多真實 Flow,它同時也獲得了一套過去只有銀行才能看到的 Data:
Transaction Volume、Settlement History、Receivables、Counterparty、Inventory Turnover、Collection / Payout Pattern。
於是整個演化會變得非常自然:
Payment → Settlement → Liquidity → Credit
或者換一個角度說:
Payment 產生 Flow,Flow 產生 Data,Data 最終會產生 Credit。
所以 PayFi 真正值得看的部分,可能並不是給 DeFi Lending 換一個新名字,而是真實 Payment Flow 能不能變成 Underwriting Data、Repayment Source 和 Credit Infrastructure。
到了這個階段,Stablecoin 生態也就不再只是"怎麼轉錢"了。
它開始進入企業真正完整的 Financial Lifecycle。
結語
回到最開始的問題。
這個階段真正值得看的,已經不只是還有多少 Merchant 在 Checkout 增加了一個:
Pay with USDC。
而是有多少真實資金流,已經開始把 Stablecoin 插入原有 Financial Stack 最貴、最慢、最不連續或者最難連接的那一段 。
它可能解決 Liquidity,可能解決 Settlement,可能解決 Dollar Access,可能改善 Working Capital,也可能只是作為 Card Spend 前面的 Funding Instrument。
Stablecoin 未必需要替代整條 Traditional Financial Chain。
很多時候,它只是替代其中的一段,然後重新回到 Bank Account、Local Clearing、FX、Card Network,甚至再往上長出 Credit。
未來真正有競爭力的一類 Stablecoin Company,可能也不一定是那個最 Crypto-native 的公司。
而是那個最清楚:
什麼時候應該用 Fiat,什麼時候應該用 Stablecoin;什麼時候應該用 Bank,什麼時候應該用 Card;什麼時候需要 Liquidity,什麼時候又應該接入 Credit。
然後把這些能力拼成一套真正適合客戶 Business Model 的 Financial Workflow。
這才是我現在看到的 Stablecoin Use Case。
最後的最後,
Stablecoin 這個行業才剛剛開始,大家真正的目標應該是一樣的:一起把生態做大,而不是在已經很成熟的環節裡彼此互卷。
世界足夠大。與其卷渠道、卷幾個 bps,不如真正走出去------Go Local、Go to Industry、Go to Market ,找到真實的需求,也找到自己在生態裡最合適的位置。
也希望大家一起把更多真實 Use Case 做出來,把亞洲的 Stablecoin Ecosystem 做大、做深。下一輪 Global Financial Infrastructure,我們不只是參與者,也應該是建設者。
 風險提示