李錄萬字分享談AI:變化越快,越要理解什麼可以長期複利
 核心觀點

 李錄最新分享:AI極有用也極危險,必須始終有人參與;變化越快,越要理解價值投資與長期複利。
來源:源碼資本
AI正在以前所未有的速度重塑技術與資本市場:它一面帶來巨大的生產力想像,一面也讓資本、估值與市場情緒被迅速重估。越是置身於這樣的變化之中,越需要分辨什麼只是短期敘事,什麼才能穿越週期、持續複利------知識、信任、智慧,以及不失去已經擁有的東西。
近日,喜馬拉雅資本創始人李錄在哥倫比亞商學院第36屆格雷厄姆·多德年度午餐會上,分享了自己對價值投資、AI浪潮、全球秩序、人生複利等話題的思考。他提醒我們:理解技術變化,也要回到價值創造、財務紀律與長期判斷本身。
本文根據李錄現場交流視頻片段整理,為便於閱讀,全文採用第一人稱方式。來源\&作者|聰明投資者(ID: Capital-nature)
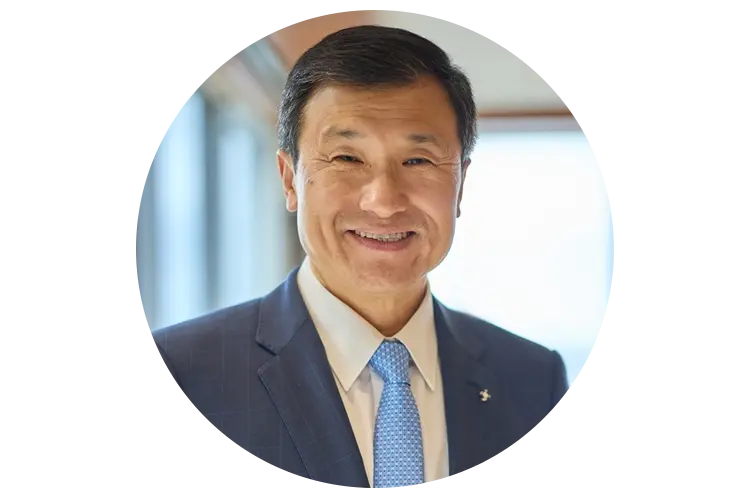
喜馬拉雅資本創始人李錄
1 關於價值投資6條基本原則
本傑明·格雷厄姆提出了價值投資最基本的3個理念。
第一,股票代表的是一家企業的一部分所有權,而不是一張可以拿來來回交易的紙。所以,買股票,本質上和買下一家公司是一回事。
第二,市場由一個個具體的人組成,而人的本性往往追求短期獲利,所以人們很容易把股票當作短期交易的籌碼,而忽略它代表的是公司的長期所有權。可以把市場想像成"市場先生":他並不是來告訴你真正的價值,只是在不斷向你報出一個可以買賣的價格,而這個價格有時會遠低於價值,有時又會遠高於價值。對價值投資人來說,市場提供的是服務,而不是指導。
(聰投注:本場現有視頻未覆蓋第2條。以上根據李錄2024年12月在北京大學《全球價值投資與時代》演講中對"六條價值投資基本理念"的公開表述補全,用於保持本場論述框架完整,並非本場逐字轉錄。)
第三,投資本質上是在預測未來,而未來天然就是不可預測的。因此,一定要給自己留出充足的安全邊際,用來保護下行,同時讓風險與回報之間形成更有利的不對稱。
第四,後來沃倫(巴菲特)和查理(芒格)在實踐中又增加了一層非常重要的紀律,他們把它稱為"能力圈"。我們每個人天生都會對某些事情更感興趣。隨著時間推移,你會在某些特定領域不斷積累知識、形成專長,然後繼續深入研究,讓自己的理解越來越好。
但"能力圈"這個概念最重要的地方,其實是你必須知道它的邊界在哪裡。因為我們大多數人的天性,會讓自己覺得懂得比實際上更多一點。所以,知道自己能力圈的邊界在哪裡,與知道能力圈裡面有什麼,同樣重要。
第五,查理(芒格)還有一個想法:要到有魚的地方去釣魚。他自己一輩子都喜歡釣魚,所以這是一個非常貼切的比喻。放到真實市場裡也是一樣。有些市場、有些行業、有些公司,會吸引大量注意力,隨之而來的就是激烈競爭;競爭越充分,錯誤定價和超額回報自然就越少。
但還有另外一些行業、公司、國家和市場,並沒有得到足夠多的關注,競爭也沒有那麼充分。如果你把注意力放在這些地方,往往會做得更好。所以,要到有魚的地方去釣魚。這個道理很簡單,但在實踐中卻出奇地有效。
第六,最後一點,是我自己三十多年來作為全球投資者、在全球範圍內實踐價值投資後得到的一點體會。尤其是在全球商業越來越融合為一個統一市場的過程中,我們逐漸形成了一個認識:歸根結底,財富體現的是你在全球購買力中所占的比例。
尤其是在現代經濟裡,財富並不真正體現為你持有多少黃金、多少鑽石,或者多少某一種貨幣。隨著通貨膨脹,這些靜態的財富載體會隨著時間失去相對購買力。真正重要的是:你最終能夠買到什麼、能夠用這些財富做什麼。所以,更好的財富衡量方式,是你在全球購買力中所占的比例。
而實現這一點的一種方式------至少也是我們一直實踐的方式,就是在最有活力的經濟體和市場裡,以有利的價格買入最優秀、最具創造力的企業,並長期持有,讓企業隨著時間不斷創造價值,從而保持並提升我們在全球購買力中的占比。
所以,這就是我所說的6個最基本的理念。我認為,它們經得起時間的考驗,也會長期對投資者有用。
2 投資、套利、投機與"教堂旁邊的賭場"
如果你觀察市場裡的參與者,大體上其實只有4類人。
第一類是真正的投資者,他們關注的是一家企業隨著時間推移能不能創造價值。
第二類是套利者,他們試圖糾正市場錯誤的定價。用本傑明·格雷厄姆的話說,就是"從悲觀主義者手裡買入,再賣給樂觀主義者"。這就是套利。
第三類人主要做的是投機。他們猜別人下一步會買什麼、賣什麼,關心的並不是證券本身值多少錢,也不是企業能夠創造多少價值。
第四類就是經紀商和做市商,他們為前面這些活動提供交易服務。
當然,現實裡大多數人都不是純粹屬於其中某一類。很多人身上其實同時具備這4種特徵,只是比例不同。
如果你買指數,從某種意義上說,你買到的恰恰就是所有這些市場參與者的平均值。
但價值投資者真正關心的是兩件事:第一,價格發現是不是合理;第二,願不願意等待企業在長期中創造價值。
所以,本·格雷厄姆更偏向於前面講的"套利",即利用錯誤定價。而沃倫後來做的事情,是既利用價格錯配,同時又更加專注於企業長期創造價值。
不同類型的市場活動,對社會產生的作用也非常有意思。
投機者按照定義,不會持有足夠長的時間,等到企業價值真正發生變化或者創造出來。因此,從整體來看,投機基本上是一個零和遊戲。有人賺多少,大致就會有人虧多少。所以從社會整體的角度看,這實際上是市場運行的一種成本。
經紀和做市同樣也是市場運行的成本。
那麼,市場為什麼會存在?市場最核心的功能,是把社會中過剩的儲蓄,引導到能夠產生生產性用途的企業和活動裡去。正是通過這種方式,我們才形成了現代經濟,也形成了長期複利式的經濟增長。這才是股票市場最初存在的根本原因。
那麼問題就來了:為什麼市場裡又一定會出現投機這一面?我想,這大概就是人性的一部分。
沃倫一直喜歡把股票市場比作:"一座教堂,旁邊連著一間賭場。"教堂是創造價值的地方,而賭場幾乎就像取得這棟建築施工許可時,不得不附帶進去的一部分(笑)。這是由人性決定的某種必要成本。
400年前,現代資本市場剛剛出現的時候,人們需要通過這種機制激發所謂的"動物精神"。400年之後,這件事仍然沒有改變。
所以,對於今天在座的學生來說,你最終必須做一個選擇:你是想參與一個零和遊戲,還是想參與一個創造價值的遊戲?這是你個人的選擇。
而從社會整體的角度,我們同樣也有選擇。
我們不能讓"賭場"這一邊膨脹得過於龐大,以至於壓倒市場最初存在的那個核心目的。所以這既是個人層面的選擇,也是整個社會層面的選擇。
非常有意思的是,過去400年,儘管資本市場經歷了無數巨大的繁榮與崩潰,也造成過極其巨大的浪費,但這個機制居然一直生存了下來。不僅生存下來,而且始終作為一個核心機制,持續推動社會向前發展。這至少可以說,是一件相當不可思議的事情。
所以對學生來說,我認為很重要的一點,是儘早搞清楚:你自己究竟想做哪一種事情。而作為一個社會,我們也應該不斷校準這幾類活動之間的比例。它們會一直共存,因為這就是人性的一部分。
3 AI是工具,還是"人造神"?
接下來再談AI和市場,這是一個複雜得多的問題。
首先,AI到底是什麼?這一輪生成式AI浪潮,毫無疑問是一輪非常巨大的技術浪潮。
從工業革命開始,人類已經經歷過一輪又一輪技術浪潮,伴隨著破壞,也伴隨著創造,也就是所謂的"創造性破壞"。
所以,對於技術革命,我們其實已經理解了其中一部分規律。但我們又明顯感覺到,這一次似乎不太一樣。每一次技術浪潮都有自己的不同,但這一輪AI浪潮,與我們過去經歷過的任何一次相比,都顯得異常不同。
它到底為什麼不一樣?從表面上看,你會發現幾個現象:變化速度前所未有,涉及的規模前所未有,資本和金融影響的集中程度也是前所未有的。圍繞它形成的敘事,以及這種敘事對資本配置造成的集中影響,同樣前所未有。
但如果繼續往下問為什麼,原因其實在於,這一輪技術革命背後的敘事發生了變化。
過去,我們一直把技術當作提升人類生產力的工具。但這一次,技術引入了一個不同的維度:它開始處在"工具"和"造物"之間的一條光譜上,並且正在沿著這條光譜,從工具的一端向"造物"的一端移動。
大約4年前,這項技術第一次真正進入公眾視野的時候,我們其實已經跨過了某種圖靈測試的門檻。從那個時刻開始,僅僅通過語言,我們已經無法確定跟你交流的究竟是機器,還是人。
之後,它又開始擁有所謂的"推理"能力,於是越來越多地表現出接近人的特徵。
從推理,又進一步發展出編程能力。有了編程能力以後,它就能夠成為自主執行任務的智能體,在很多方面像人一樣工作。接著,不同智能體又開始相互協作,完成越來越複雜、持續時間越來越長的任務。
在這個過程中,它們越來越像一個人類社會:不同智能體能夠組織起來、自我組織、設定優先級、分解任務、執行任務,而且使用自己的交流語言和工具,完成越來越複雜的事情。
如果你聽矽谷現在流行的那套敘事,下一步就是生成式AI進入RSI,也就是遞歸式自我改進(Recursive Self-Improvement)。我們其實已經部分進入這個階段。它背後的想法是:未來AI所有的改進,最終都可以由AI自己完成,不再需要人參與其中。
從RSI往前,就到了AGI,再往前就是ASI。也就是它的智能水平,不僅超過任何單獨一個人,而且最終超過全體人類智能的總和。如果你接受這套敘事,那麼最後得到的東西,就有點像人類自己造出了一個"半神"或者"人造神"。
因為它的能力如此強大,所以按照這個邏輯,它對經濟的影響必然也會極其巨大。既然影響如此巨大,那麼今天投入進去的這些巨額資本,自然就都可以得到合理解釋。
所以某種意義上說,等到哪一天出現那些估值上萬億美元的IPO時,大家就都被邀請去參加一場"上帝的IPO"了(笑)。這大概就是現在的敘事。
但是,如果你稍微退後一步,再問另外一個問題:假如事情真的會按照這條路徑發展,人類最終會變成什麼?我們會生活在一個什麼樣的社會裡?
一個由人類自己創造出來的"神"居高臨下地主宰這個社會。能夠真正接觸它的人可能只有極少數,沒有任何人真正理解它,甚至也沒有任何人真正控制得了它。
那麼問題就是:人類真的願意生活在這樣一個社會裡嗎?我想答案大概是一個非常明確的"不"。我不認為任何人真正願意生活在這樣的社會裡。
所以最終其實只有兩種可能。第一種,這項技術根本不會沿著那條路徑一直發展下去。第二種,如果它真的開始沿著那條路徑發展,那麼到了某個階段,所有人最終都會聯合起來阻止它繼續往那個方向走。
所以,無論是哪一種情況,我都不認為最終會出現一個"人造神",站在人類社會之上統治我們。
這其實就是這一代技術與過去技術真正不同的地方,也是為什麼圍繞它會產生今天這麼巨大的討論,尤其是資本市場上的巨大影響。
但是把這些暫時放在一邊,再回來問一個更實際的問題:AI到底是不是一種有用的技術?答案同樣是非常明確的:當然是。
如果讓我現在給它一個暫時性的定義------這只是基於我們目前觀察到的現象,以及它是怎麼發展出來的,我會這樣描述:它本質上是一台機器,通過巨大的算力,加上一套非常聰明的算法,把人類產生的幾乎全部數據放進去,然後從這些數據中提取"第一階導數"。
也就是說,它在幾乎無限數量的人類數據變量之間,建立起系統性的、具有上下文關係的相關性。正是在建立這些巨大、複雜的相關性之後,它開始獲得很多看起來接近於人類推理和人類智能的能力。
到目前為止,我們知道怎麼使用它,也知道怎麼讓它變得更好。但我們並沒有完全理解:它為什麼會有效。
當然,某種意義上這和人類自己也很像。我們其實也並沒有完全理解,人腦這台"機器"究竟是怎麼運作的。
所以這只是我現在給它的一個暫時性定義。
我們還在觀察正在發生的事情。但現在已經可以看到,它確實能夠把經濟中某一個非常重要的層級極大地"普及化"和"平權化"。
如果你把整個經濟體系想像成一層一層搭起來的結構:最底層是能源和交通運輸;在它上面,是製造業;再往上,是通信、數字化媒體;然後在這些基礎設施之上,又形成了極其龐大的知識型、技術型服務業。
這些服務把人類過去幾百年積累起來的各種知識和專業能力綜合在一起,為下面所有這些經濟活動服務。
而今天的生成式AI,在它現階段最擅長做的事情,就是把這一層已經積累起來的知識和專業能力重新綜合起來,並且讓它們變得更加普及。這樣一來,它就能幫助經濟中的其他各個層級。
但是,它並沒有改變能源和交通運輸本身。它也不會直接改變製造業的本質。製造業歸根結底,仍然是把不同的物質、分子和原子進行重新組合,把一種組合轉化成另一種組合。通信和數字化本身,也已經是非常強大的信息綜合工具。
所以這才是生成式AI目前真正發揮作用的領域。它並沒有超越人類。
從這個角度繼續推演,你也就能理解:它最終未必會達到今天那套宏大敘事所暗示的高度。因為我們現在仍然牢牢處在人類生成數據這個範疇之內。如果真的要進入生物學意義上的層面,那是完全不同的數量級。
舉個例子。這個例子可能有點扯遠了(笑)。
比如說,你身體裡的每一個細胞,都可以把它想像成一個大約50MB的文件,然後你還要再乘以數萬億個細胞。如果想真正跨越到生物層面的複雜性,你面對的是這樣一個數量級。所以我們距離那個層次其實還非常、非常遙遠,甚至最終能不能真的到達,都很難說。
但是,現在這項技術已經開始改變"工具"與"造物"之間的平衡。也正因如此,無論你接受前面哪一種判斷,有一件事都應該非常明確:我們不能允許技術在"沒有任何人參與其中"的情況下繼續自我發展。
所謂RSI,也就是遞歸式自我改進,如果脫離了人的參與和人的定義,將會非常、非常危險。因為一旦到了那個階段,它就可能自己發展目標、子目標,形成自己的目的,那就會進一步脫離人的控制。
所以總結來說,這項技術極其有用,具有變革性;同時,它也極其危險。
因此,作為一個社會,也作為人類整體,我們必須劃出一條紅線:無論是AI的自我學習,還是工具的使用,必須始終有人參與其中。換句話說,我們必須把它牢牢留在"工具"這一端,而不能任由它走向一個脫離人類控制的"靈性物種"。
與此同時,這項技術還會帶來巨大的顛覆。從就業,到人與AI之間的情感依賴,再到網絡安全、生物安全,甚至核安全,各個層面都存在風險。
所以最終,我們真正需要的,是讓社會找到一種更加平衡的發展速度,在收益和風險之間取得平衡。
另外,還有一點大家經常忽略:這項技術的成本結構也很不一樣。它和互聯網,以及過去很多技術不同。過去很多技術,你可以先進行一次性的巨大投入,完成基礎設施建設,之後很長時間裡都可以不斷利用這套基礎設施。
AI不是這樣。AI永遠都會伴隨著增量成本,因此,你永遠都必須考慮投入成本和最終能夠產生的收入、利潤之間是什麼關係。資本需求和財務紀律,永遠都會發揮作用。
與此同時,還要考慮技術發展的速度,以及社會究竟能夠容忍它發展到什麼程度。
所以真正決定AI發展節奏的,實際上有4、5個不同層面的約束同時存在。
那麼人類社會通常是怎麼適應這種巨大的技術變化的?從來都不是通過完美規劃。所以我們一定會經歷巨大的繁榮,也會經歷崩潰,很可能還不止一次。
我們可能會經歷幾輪繁榮與崩潰的周期,這大概就是這項技術最終會發展的方式。
(聰投注:主持人在這裡補充說,這就意味著,我們始終需要一個人在其中對AI產生的結果進行檢查,最終真正稀缺的,反而會變成那個能夠監督AI輸出的人所擁有的技能。
李錄回答說是的,大體上是沿著這個方向。"當然,這裡面還有很多不同的方面和細微差別,但我認為你抓住了核心"。)
4 AI狂熱、市場定價與長期回報
市場從一開始就一直會做一些很奇怪的事情。過去如此,將來也大概會繼續如此。
但市場在任何一個時點決定做什麼,其實完全沒有必要支配你的行為。這恰恰是本·格雷厄姆最重要的洞見之一,也是他對投資世界最重要的貢獻之一。
比如說,我最近看過一份募資材料。有一家公司把自己稱作"研究實驗室"。它現在每年燒掉數百億美元,同時還承諾,未來會繼續燒掉數千億美元。
它告訴你,它正在創造一種具有變革性的技術;但與此同時,它又說,這項技術有大約10%的概率把所有人都殺死。
這些話就寫在募資材料裡。
然後,它邀請所有人至少投入1000億美元,並且按照2萬億美元的估值來給它定價。如果這裡面存在任何邏輯上的一致性,那已經很令人費解了(笑)。
這其實是一個非常極端的例子,說明市場有時候能夠非理性到什麼程度。這些事情不可能同時都是真的,但市場現在就是到了這種位置。
這也說明,這種狀態不可能以一種理性的方式長期持續下去。如果你回頭看幾百年的市場歷史,就會發現,市場的確會在相當長的一段時間裡做非常奇怪的事情。
舉個例子。從2010年開始算,過去大約16年裡,標普500的年化回報大約有14%到15%。但是在此前的10年,也就是2000年到2010年,它的年化回報幾乎正好是0,甚至略微為負。如果把這26年放在一起看,長期年化回報大致又回到了高位數。
這其實差不多就是合理的長期水平。
你想一想:在這段時間裡,實際GDP增長可能大約2%;再加上2%到3%左右的通脹,合在一起,名義經濟增速大約就是4%到5%。
而上市公司通常會比整體經濟表現稍好一些,尤其像標普500這樣,它本身經過篩選,留下的是大約500家最優秀的企業。所以最後得到一個高位數的長期回報,並不奇怪。
而這恰恰就是市場長期以來的平均水平。所以,這應該成為一個非常重要的基礎錨點:你長期究竟應該得到什麼樣的回報,以及市場最終會怎樣回歸理性。
但是在這個長期趨勢之間,市場會不斷出現一段一段的偏離。有時候,這種偏離還會持續非常長的時間,並且走向極端。
我們剛才舉的那個例子,至少會讓人覺得非常反常。但這種事情確實會發生,而且歷史上一直都在發生。
所以,如果我們真正相信社會最終不會允許、也不會容忍一種"超級生命體"凌駕於人類之上,那麼AI最終就不會走到那一步。
而如果它最後仍然停留在"工具"的範疇裡,那麼它就和其他工具一樣:它有成本,也有收益。既然如此,財務紀律和資本市場的紀律最終就一定會重新發揮作用。
至於這個過程怎麼發生?往往就是通過一輪又一輪的上漲和下跌、繁榮和崩潰。這其實也沒什麼問題。
從這個角度看,現在市場的這種巨大分化,反而會帶來另外一個結果。
在任何一個時點,整個市場並不會憑空創造出無限多的新資本。所以,如果大量資本都被吸引到最熱門、最頂端的那些公司裡,那麼另一邊就一定會出現一大批原本非常優秀的企業,被忽視,並以非常低的價格交易。
美國如此,中國如此,其他市場也是如此。
我覺得中國的情況可能更加極端一些,在座來自中國的投資者應該會很清楚這一點。但是隨著時間推移,市場自身的分量最終仍然會決定長期回報。投資者最終大體上還是會得到自己應得的東西。
這個世界並沒有太多真正的免費午餐。即使有時候看起來像有,而且這種"免費午餐"甚至可能持續相當長的時間,但從更長期來看,市場自身回歸理性的力量,最終還是會把這些東西重新拉回去。
這也是為什麼資本市場已經存在了幾百年,依然能夠延續下來。
所以我反而想說:今天這種巨大的市場分化,對那些能夠保持理性的人來說,實際上提供了一個比平常更好的機會集。當然,前提是你真的能夠保持理性。而這非常困難,一點都不容易,因為人很容易被市場卷進去。
尤其是在一輪巨大的技術浪潮裡,人們的想像空間會被極大地打開。市場中投機的那一面會迅速活躍起來,人們的想像也會變得越來越大膽、越來越失控,於是市場的誇張程度往往也會比平時更加極端。
但也正因如此,對於一個能夠保持理性的人來說,這種時候反而可能提供比正常時期更好的長期投資機會。
5 一個統一的全球共同市場已經形成,且會繼續存在
過去30年,世界的確發生了非常大的變化,這一點毫無疑問。
所謂世界秩序,或者說世界究竟如何治理自己、如何運行,這類更宏大的問題,往往是在一個非常緩慢的時間尺度上發生變化。一個秩序可能需要10年,有時甚至需要100年,才真正形成;而它的轉型,同樣需要非常漫長的時間。
但是在政治秩序之下,還有另外一種秩序,在過去幾百年裡一直穩步形成。那就是經濟秩序。
所謂經濟秩序,就是當越來越多的國家、越來越多的人口進入一個共同的貿易體系,彼此做生意、彼此交易之後,逐漸形成一個共同市場。
大約30年前,隨著冷戰結束,這個共同市場逐漸形成。越來越多的國家和人口,開始加入同一個市場經濟體系。
這個經濟秩序非常有意思的一點在於:一旦共同市場形成,任何一個國家想要主動退出,都会變得非常困難。因為市場會帶來效率。它會形成一個持續改善的飛輪,包括技術進步、效率提升、勞動分工、資源交換等等。
所以,任何一個國家如果長期退出這個體系,都必須付出非常巨大的代價。也正因如此,一旦共同市場真正形成,它其實很難再解體,而且往往會持續非常、非常長的時間。
看看過去100年的貿易戰和各種貿易摩擦就知道了。無論你設置多少摩擦、築起多少貿易壁壘,人們最終總會找到辦法繼續交易。
與此同時,過去這些年,各國之間的相互依賴不是減少了,而是增加了。
我舉一個例子。比如生成式AI。
今天所有人都需要的一樣東西是什麼?芯片。半導體芯片。
所以你就能看到,我們之間存在著多麼深的相互依賴。
這一點不會改變,而且它並不是偶然形成的。至於為什麼會形成今天這樣的格局,我們可以另外討論。
與此同時,所有人也都在非常激烈地競爭,而且每一方都相信,時間站在自己這一邊。
其他國家,也都有各自不同的考量。
但是所有這些事情最終都指向同一個結論:和平與穩定,對每一個人來說都至關重要,這本身就是一種戰略利益。
與此同時,所有國家都已經感受到了這個全球共同市場真正的分量,也感受到了主動退出它所要付出的巨大代價。
所以從這個意義上說,我認為世界總體上仍然會繼續向前發展。
只是我們從二戰結束以來所熟悉的那個世界秩序,現在正在發生變化、正在轉型。最後會形成一種什麼樣的新秩序,以什麼形式出現,現在還不知道。
但是在它之下,還有一個可能具有更深遠影響的長期趨勢:一個統一的全球共同市場已經形成,而且它會繼續存在。
那麼,這對投資者意味著什麼?
這就又回到了價值投資最基本的原則。在我們總結的價值投資6條基本原則中,最後加進去的一條就是:對於一個全球投資者而言,你的財富最終表達為你在全球購買力中所占的比例。
而實現這一點的一種方式------至少這是我們一直實踐的方式,就是在最有活力的國家和市場裡,以有利的價格買入最優秀、最具創造力的企業,然後長期持有,讓這些企業隨著時間不斷創造價值,從而保持並提升我們在全球購買力中的占比。這就是我們一直以來所實踐的方法。
回到沃倫那個關於股票市場的比喻。他說,股票市場就像"一座教堂,旁邊連著一間賭場"。過去60年,伯克希爾所做的事情,就是把其中那座教堂逐漸建成一座巨大的大教堂。
它不僅僅具有象徵意義,也真正履行著市場本來應該承擔的功能。甚至,人們還能夠從中獲得某種精神上的慰藉,因為它讓市場真正實現了市場之所以存在的那個目的。
而過去30年,我們一直努力實踐的事情就是想證明:這種福音是可以傳播的。我們也可以在其他國家建起這樣的"教堂"。
作為一個全球投資者,我們選擇在亞洲建這樣的"教堂",同時也在世界其他地區這樣做。隨著時間推移,不同國家都會出現這樣的教堂,其中有一些,最後也可能成長為一座大教堂。
對於今天的學生和年輕從業者來說,你最終要選擇在這個市場裡做什麼?"教堂旁邊連著一個賭場",大概永遠都會是資本市場的基本結構。某種意義上說,賭場就像這棟建築取得許可時不得不附帶進去的一部分,因為這就是人性。
但是,這兩邊對整個社會產生的影響完全不同。一邊,是雙贏,是為社會創造淨收益;另一邊,是零和遊戲,是成本,最終甚至會給社會帶來淨負面影響。選擇權完全在你自己手裡。
而技術,包括AI,仍然應該是一種工具,而不是人的替代品。
6 現場互動問答環節
1、關於中美的AI路徑
如果要描述矽谷對AI的態度,他們最根本的問題是:這項技術還能做什麼?這其實就是為什麼那些公司一直把自己稱為"實驗室""研究實驗室"。
他們想知道,這項技術還能做什麼?它的邊界究竟能夠推到多遠?所以也才有"前沿"這個說法。
我認為,中國的AI公司當然同樣對這些問題非常好奇。但除此之外,而且可能更重要的是,他們還會問另外一個問題:這項技術能為我的客戶做什麼?無論是消費者,還是企業客戶。
這裡其實體現的是兩種非常不同的路徑。你從很多不同的指標上,都能夠看到這兩種路徑最終會產生不同的結果。
2、關於價值投資
我一直認為,所有真正理性的投資,本質上都是價值投資。因為你永遠都希望自己得到的東西,比你付出去的更多一點。你付出去的是價格,你得到的是價值。
至於這個"價值"具體以什麼形式出現,其實並不重要。
它可以是一家已經不增長、甚至正在萎縮的公司,但它能夠持續把大量現金返還給你;也可以是一家快速成長的企業;甚至也可以是一筆勝率很低、但一旦成功回報非常巨大的投資。
這些東西最終都回到同一個問題:你能不能理解,價值究竟會在哪裡產生。
因為最基本的數學原理其實都是一樣的,在你能夠理解、能夠相對準確估算的範圍內,對未來現金流進行折現。最後都回到同一套數學。
所以我才會說:幾乎所有真正理性的投資,本質上都是價值投資。
基本原則並不會因為你投資的是傳統行業還是科技公司而發生改變。真正不同的是,你怎麼應用這些原則。這就又回到了沃倫講得非常好的一个概念:能力圈。關鍵取決於你的能力圈在哪裡。
3、關於逆人性
再回到那個非常現實的問題:如果你已經連續兩年跑輸市場,你怎麼繼續做價值投資?這裡真正的問題其實是人性。每個人都想兩全其美。其實大家恨不得什麼都要。
一方面,我想堅持長期投資、堅持做正確的事情;但另一方面,我又希望每一年都能交出漂亮的業績。最好每個季度都漂亮,然後最好每個月都漂亮,再然後每一天、每個小時都漂亮(笑)。最後,你就會變成一個投機者。
所以這兩件事情,你不可能同時得到。歸根結底,你必須做一個選擇:你究竟認為市場是來"指導你"的,還是認為市場是來"服務你"的。這兩種態度,你只能選一個。
如果你想把所有東西都混在一起,我反而建議你直接買指數。因為指數恰恰就是所有市場參與者的平均。
我們前面講過4種市場參與者,把所有這些人的行為平均在一起,就是指數。那你還不如直接買指數。
至於說"那我怎麼把價值投資做成一門生意",最終,你必須找到一群和你擁有相似理念、願意長期跟著你的投資人。做這一行最困難的一件事情,就是你必須在某種程度上逆著人性來。
你的基因裡大概得有一點"突變"(笑)。你必須有能力相信:我之所以認為自己是對的,是因為邏輯和事實告訴我如此,而不是因為別人同意我,或者別人不同意我。這需要一種很不一樣的心理結構。
有些人是天生適合,但如果你發現自己不是這樣的人,那甚至不要嘗試去做。
與此同時,跟你一起的人,也必須真正相信這一套東西。所以,你不能一邊說"我要做這種投資",一邊又說"但我同時還要擁有全世界最大的基金,我就喜歡巨大的AUM"。事情不是這麼運作的。
最終,你還是會得到自己應得的結果。
4、關於安全邊際
價值投資者和大多數其他投資者之間,一個非常重要的區別,就是價值投資者對於保護下行風險極其重視。
因為投資顯然是在預測未來,而未來天然就是不可預測的。所以你真正能做的事情,是投資那些你確實知道的東西。
當然,你真正知道的東西,一開始可能非常有限。每個人都是從非常有限的知識開始的。
我20多歲剛開始投資的時候也是一樣,我其實懂得很少。所以我只能從那些我確實知道的東西開始。比如資產負債表。這就是為什麼本·格雷厄姆的方法非常有效,因為有些東西就是更容易理解。
然後,隨著時間推移,我慢慢地從非常簡單的東西,進入沒那麼簡單、更加複雜的東西。這就是能力圈自然擴展的過程。
關於能力圈,一件很重要的事情,是你必須知道它的邊界在哪裡;但另外一件同樣重要的事情,是你應該有意識地、逐漸地擴大自己的能力圈。
我經常說,如果你能夠以一種可持續的方式,讓自己的知識不斷複利,那麼最終你的資本也能夠複利。
5、關於人生複利
剛才問我,過去10年,我到底學到了什麼?事實上,每過10年,我都會發現自己學到了太多東西,以至於感覺自己已經在某種程度上變成了另外一個人。而這恰恰是一件非常好的事情。
從長期來看,如果你一直在做正確的事情,而且用正確的方式去做,你會驚訝地發現:你真的可以產生複利。
這也是為什麼我一直說,如果要在人生裡做選擇,我會建議你儘量選擇那些「雙贏」的事情,而不是零和遊戲。因為在雙贏的事情裡,你的能力和知識本身也會不斷積累、不斷複利。
甚至你的健康,也可能如此。當然,生命本身未必能夠複利(笑),但是你的健康壽命、你的有效工作年限,是可以儘量延長的。因為你一直保持投入,事情本身很有意思;你知道自己在創造價值,知道它對社會有幫助,而且你沒有從社會裡拿走東西。
零和遊戲真正麻煩的地方在於,很多時候,它特別迎合人的短期本能。但是你今天學到的東西,明天可能就沒有用了,它不會積累。於是,你會越來越依賴外部工具。你需要一台更大的電腦,現在你可以使用AI,然後有一天,AI可能就把你替代了。
那麼作為一個人,你自身真正積累下來的價值是什麼?
所以我當然更喜歡「人類參與其中(human in the loop)」。我也一直主張,人應該持續學習、持續參與、持續改善自己的生活。讓自己的知識不斷複利,讓那些信任你的人托付給你的資本不斷複利,同時,讓彼此之間的信任關係也不斷積累。
我的導師、夥伴查理·芒格一直非常強調一件事情:人與人之間最高層次的關係,是「一張由彼此值得信賴所織成的無縫之網」。
「信賴的無縫之網」,這裡面其實包含了一整套人生哲學:怎樣以一種富有生產性的方式生活,同時又讓這種生活對整個社會而言是雙贏的。
所以對於所有剛剛開始職業生涯的年輕人,我都會建議你儘量選擇這樣一種人生方式。是的,它可能需要很多年,它可能很慢。但是慢慢來,只要方向是對的,最終你大體上會走到自己應得的位置。
從某種意義上說,這就是一種更好的生活方式。
當然,有些人的運氣會比另外一些人好一點。我們每個人的人生、成功和失敗,有時候都是好運與壞運共同作用的結果。
我們都會經歷很多。就我自己而言,我從來不認為我們過去的投資記錄完全來自什麼「天才」。一路走來,我們遇到了太多幸運的事情。
但是,如果你選擇了正確的夥伴,選擇了正確的方法,選擇了值得下注的人,選擇了正確的事情去做,那麼經過足夠長的時間之後,你會驚訝於複利到底能夠產生多麼巨大的力量。
而複利最基本的一個前提其實就是:不要失去你已經擁有的東西。這是一個非常深刻的概念。不要失去你已經擁有的東西。
這不僅僅包括資本,也包括你的知識,包括那些建立起來的信任關係,包括你積累下來的智慧,甚至包括你的健康。如果你能夠把這些東西留下來,並且讓它們繼續積累,這在人生中是一股極其強大的力量。
所以從這個角度看,我認為美國和中國在結構上其實沒有那麼不同。事實上,這可能根本就是人類共同的結構。
但人生中永遠都會有變化,這可能就是唯一真正不變的事情。你永遠都會經歷好運,也會經歷壞運,同時,你也永遠都會遇到非常好的機會。
無論你天生更適合做什麼,我都建議你找到自己真正傾向、真正擅長的事情,然後在足夠長的時間裡持續構建它,讓它能夠積累,讓它能夠複利。這大概就是一種更好的、也更富有生產性的人生。
 風險提示