美國國債5.34%炸出24年新高,埃森哲卻暴漲16%:同一夜,兩個方向的歷史紀錄
 這一夜真正值得關注的,是債市創紀錄的同時,AI產業鏈卻跑出了獨立行情。
10月1日,美股市場出現了兩個方向相反的歷史紀錄。
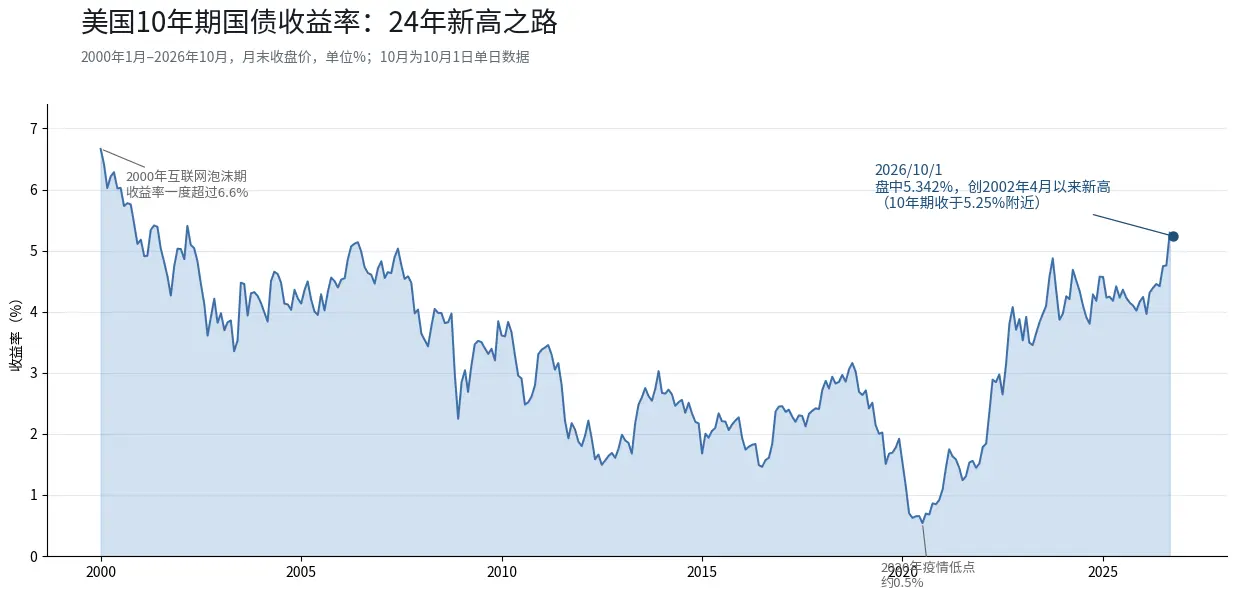
一邊是債市。10年期美債收益率盤中飆升至5.342%,創下2002年4月以來最高水平;30年期升破5.6%,同樣是近24年未見的水平。標普500指數盤中一度從高點回落近1%,道指一度較日內高點下跌超過1%。
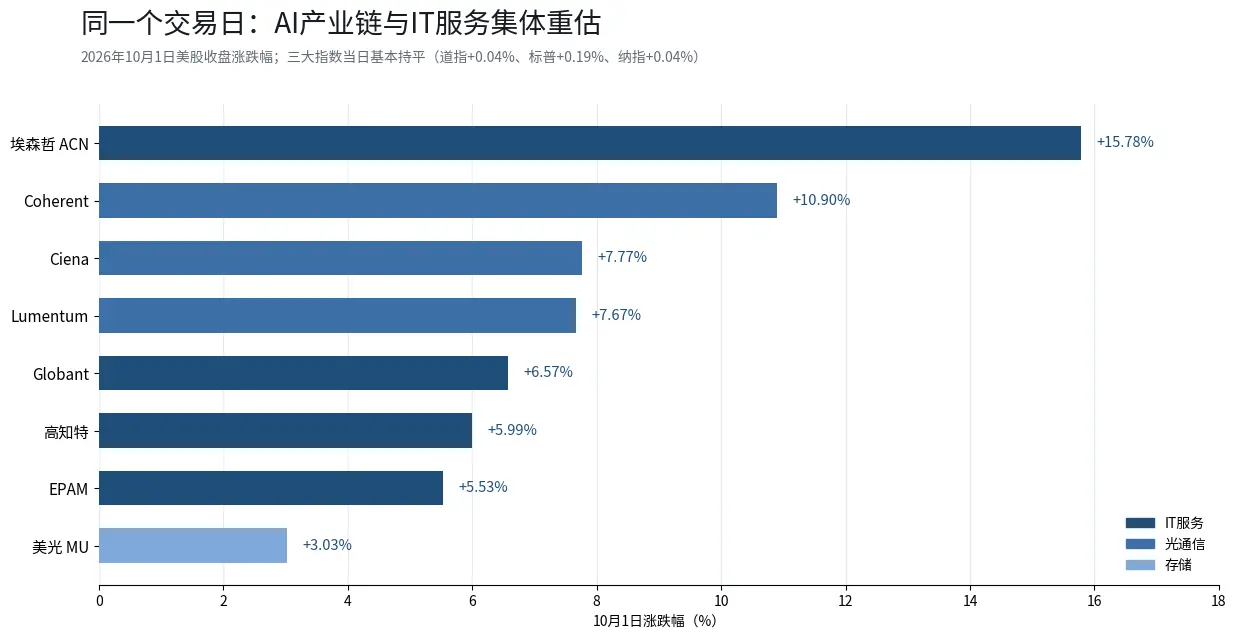
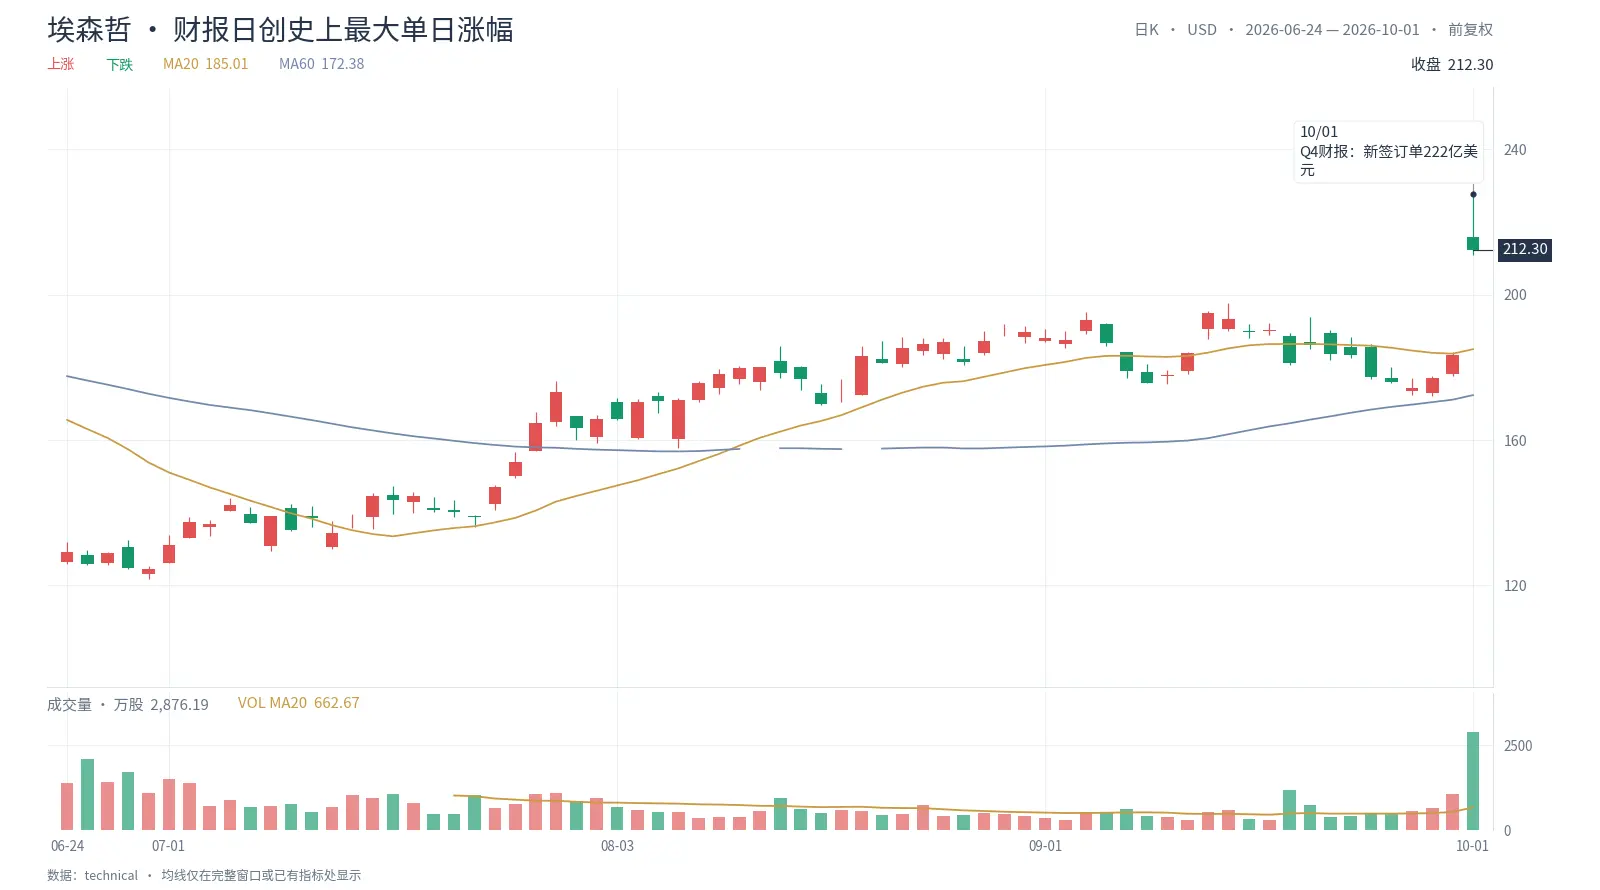
另一邊是股市裡的一條賽道。IT服務巨頭埃森哲(ACN)盤中一度暴漲24%,創下該股史上最大單日漲幅,收盤仍漲近16%。光通信板塊集體爆發,Coherent漲10.90%,Ciena漲7.77%,Lumentum漲7.67%。
美債收益率在盤中觸頂後回落,最終10年期收於5.24%附近,三大指數由跌轉漲:道指漲0.04%,標普500漲0.19%,納指漲0.04%。
但收盤的平靜掩蓋了盤中的劇烈波動。這一夜真正值得關注的,是債市創紀錄的同時,AI產業鏈卻跑出了獨立行情。
一、埃森哲的845億美元訂單,回答了市場最大的擔憂
埃森哲大漲的重要原因之一,是其AI業務數據緩解了市場對'AI會不會顛覆IT諮詢行業'的擔憂。
先看當季數字。第四財季營收187億美元,高於公司此前指引區間上限(約184億美元),以美元計同比增長6%;調整後每股收益3.29美元,上年同期為2.25美元。更關鍵的是訂單:第四財季新簽訂單222億美元,同比增長4%,超出市場一致預期,對應1.2倍的book-to-bill;當季錄得141筆金額至少1億美元的客戶訂單,創單季歷史新高。
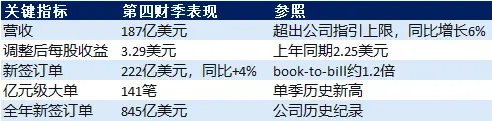
放到全年看,2026財年新簽訂單達到創紀錄的845億美元,全年調整後每股收益13.97美元、同比增長8%,並宣布了115億美元的歷史最高股東回報計劃。公司CEO朱莉·斯威特表示:"AI現在已經嵌入我們所有的工作中,需求正在激增。"公司披露,當季有近100家新客戶啟動了他們的首個高級AI項目,全年此類客戶總數超過400家;來自八個新興AI/數據合作夥伴的收入在2026財年增長超過一倍,相關訂單增長超過三倍。
這個數據的意義不在於埃森哲本身。這些數據在一定程度上反映出企業端AI相關需求仍具韌性。市場此前擔憂的是:如果AI能自動完成諮詢和分析工作,那埃森哲這類"按人頭收費"的諮詢公司會不會被替代?埃森哲的訂單數據在一定程度上緩解了這一擔憂------部分企業客戶在推進AI落地時仍需要外部專業支持。
埃森哲股價大漲帶動了全球IT服務股集體走高:Globant漲6.57%,凱捷諮詢漲7.38%,高知特漲5.99%,印孚瑟斯、EPAM Systems漲超5%。整個IT服務板塊被重新定價。
二、光通信的暴漲,是AI基礎設施的下一個瓶頸
光通信板塊的暴漲不是孤立事件。Coherent當天推出面向AI基礎設施的PhotonLink整合光學平台,直接點燃了市場對下一代數據中心網絡的預期。
部分市場觀點認為,隨著AI數據中心從800G向1.6T光模組升級,光通信在AI算力集群內部數據傳輸中的重要性正在提升。算力芯片解決的是"計算多快"的問題,光通信解決的是"數據跑多快"的問題。當GPU集群規模從幾千卡擴展到幾十萬卡,光通信的帶寬和延遲直接決定了整個集群的利用率。
數據也在驗證這一點。存儲芯片同日走強:SK海力士漲超5%,美光科技漲超3%,閃迪漲2.75%。美光在9月30日盤後披露,客戶長期供應協議承諾金額已增至320億美元,較6月披露的220億美元大幅提升,戰略合作客戶協議從16份增至26份,2027財年計劃產能的75%以上已被客戶鎖定。光通信和存儲芯片同一天走強,被部分市場參與者解讀為AI基礎設施需求正在向光互聯和存儲等配套環節延伸。
三、債市的劇烈波動,為什麼沒有壓住這兩個板塊
理解這一夜的關鍵,在於看到美債收益率飆升對不同板塊的衝擊是不同的。
美債收益率盤中創新高時,對高估值、無盈利的成長股衝擊最大,因為它們的估值高度依賴未來現金流的折現,分母端的微小變化會被放大。但埃森哲和光通信板塊有一個共同特徵:它們的上漲有業績數據和產業訂單作為錨點,不是純粹的估值擴張。
埃森哲的訂單數據是實打實的合同。美光的320億美元供應協議是實打實的承諾。光通信的需求來自數據中心資本開支,而數據中心的資本開支來自雲廠商已經公布的預算。這些已披露的訂單和協議為相關公司的基本面提供了一定支撐。在當日市場表現中,這在一定程度上緩衝了利率上行帶來的估值壓力。
Fundstrat經濟策略師Hardika Singh在報告中提出了一個值得思考的質疑:美股處於歷史高點附近,但政府公債收益率同時處於數十年來的最高水平,這讓人不禁質疑這波漲勢還能維持多久。部分投資者甚至預期,長期居高不下的利率環境,恐將打破過去數十年來"除了股票別無選擇"的市場法則。
但這一夜的盤面顯示出一定的分化:利率高位對不同資產的影響有所不同。部分有訂單或業績支撐的AI相關公司表現相對堅挺,而部分高估值資產承受了較大壓力。
四、美聯儲的"耐心",為什麼比美債新高更重要
美債收益率從5.34%的24年高點回落,直接觸發因素是美聯儲副主席傑斐遜的講話。他表示,在9月加息25個基點後,美聯儲可以保持耐心,再決定是否進一步加息。
市場對10月加息的預期隨之明顯降溫。根據CME FedWatch,市場預計美聯儲10月按兵不動的概率從前一天的約49%升至約63%,加息概率相應降至四成以下。
但明尼阿波利斯聯儲主席卡什卡利的表態形成了對沖。他認為,為了抑制經濟進入2027年的需求,未來仍可能需要進一步升息,但下一次行動是否就在10月仍存在不確定性。
兩位美聯儲官員的態度差異,恰好反映了當前市場的核心矛盾:經濟數據仍然有韌性,但高利率對市場和經濟的影響正在累積。10月1日公布的美國初請失業金人數降至19.7萬,低於預期的20萬;9月ISM製造業PMI從54.6微降至54.5,但投入價格指數明顯攀升。經濟不弱,但通脹壓力也沒有消失。
五、接下來看什麼
第一項觀察:美債收益率能否在5.2%以下站穩。5.34%是24年高點,如果這個位置被反復測試而不破,債市的賣壓可能階段性釋放。但如果後續經濟數據繼續偏強,收益率仍存在進一步上行的可能。
第二項觀察:AI產業鏈的業績兌現節奏。埃森哲和美光的訂單數據說明企業端AI需求仍在擴張,但光通信板塊的暴漲更多是預期驅動。接下來的驗證點在於,數據中心資本開支的實際落地數據能否跟上股價的漲幅。
第三項觀察:10月議息會議前的兩份數據。10月底的美聯儲議息會議之前,還有9月非農和CPI兩份關鍵數據。如果就業數據走弱,加息概率可能進一步下降,可能對高估值資產形成一定支撐;如果通脹數據超預期,美債收益率仍有進一步上行的可能。
簡單總結:埃森哲用845億美元的訂單數據在一定程度上反映出企業AI相關需求仍具韌性。光通信股的上漲則反映了市場對AI基礎設施中光互聯需求的關注升溫。債市創了24年紀錄,但這兩個方向,在同一個夜晚都創了自己的紀錄。
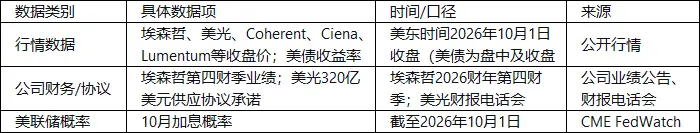
數據說明:
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示