非農爆冷,美債收益率卻跌不動:華爾街真正擔心的事來了
 核心觀點

 一份爆冷的就業報告壓低了短端加息預期,卻未能撼動長端收益率——華爾街真正的焦慮已從下一次加息轉向更棘手的問題:如果借貸成本拒絕下降,經濟還能撐多久?
作者:高智謀,華爾街見聞
美國9月非農就業僅增2.9萬人,遠低於預期的9萬,但10年期美債收益率在短暫下探後迅速反彈超10個基點至5.30%,上演V形反轉。
一份爆冷的就業報告壓低了短端加息預期,卻未能撼動長端收益率------華爾街真正的焦慮已從下一次加息轉向更棘手的問題:如果借貸成本拒絕下降,經濟還能撐多久?
房地產凍結、消費信貸日益懲罰性、弱資質借款人融資成本高企------5%利率環境下的裂痕已經出現,只是被頭部股指的光鮮所掩蓋。
非農爆冷,債市只給了半天面子
美國勞工部週五數據顯示,9月非農就業僅增2.9萬人,低於所有預測區間下限;8月數據從16.2萬下修至13.3萬,失業率微升至4.2%,平均時薪同比增速放緩至3.0%。
隨即,兩年期美債收益率單日跌10個基點至4.69%,標普500期貨漲0.8%,納斯達克100期貨漲1.1%。芝商所FedWatch顯示10月加息概率從22%降至17%。Jefferies首席美國經濟學家Thomas Simons稱,這一數據"應該是10月加息蓋棺定論的最後一根釘子"。
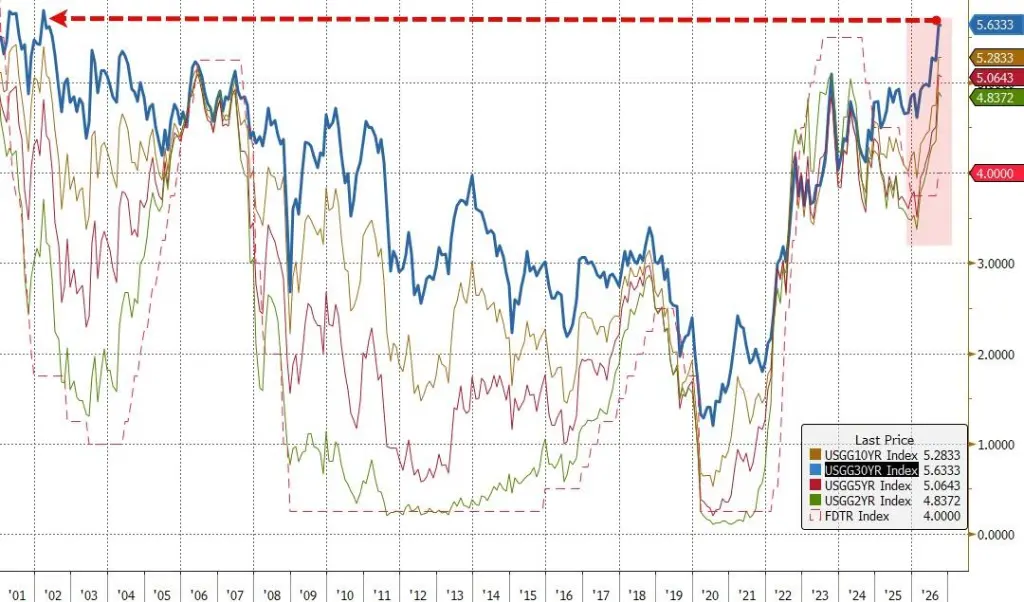
但轉折來得很快。10年期收益率從日低5.16%迅速反彈,午盤上測5.30%,逼近週四創下的2002年以來高位5.34%。全週,10年期收益率累計上升約12個基點,連續第五週攀升;而2年期收益率全週下降約3個基點,結束此前六週連漲。
長短端走勢的分化指向同一個結論:疲軟非農降低了短端利率預期,但通脹、財政供給和期限溢價仍牢牢托住長端收益率。
經濟學家普遍認為數據失真源於季節性因素。據路透,今年勞動節假期落在月末,歷史上往往導致統計偏低。首次申請失業救濟人數仍徘徊在57年來低位,醫療保健、建築和製造業維持就業淨增長,尚無大規模裁員跡象。美國百年投資全球固定收益首席投資官Charles Tan判斷稱:
"這在邊際上為美聯儲按兵不動提供了更多理由。但反過來看,只需一兩個通脹數據走熱,市場就可能重回鷹派立場。"
5% 利率下的 K 形分化
股票投資者最關心收益率上升的速度,但經濟最終必須承受收益率停留的絕對高度。
"實體經濟與AI/資本開支之間存在巨大的割裂,"Hirtle & Co首席投資官Brad Conger說。強勁盈利和AI支出浪潮將主要股指維持在紀錄附近------英偉達週五盤中創歷史新高,市值衝向6萬億美元,納斯達克100指數收盤刷新紀錄。但指數之下,市場廣度已經收窄。銀行、工業、公用事業板塊走軟,KBW銀行指數全週跌2.78%。三大指數中只有納指全週累漲0.45%,標普500微跌0.27%,道指跌1.26%。
"我不認為存在一個一切突然崩塌的臨界點,但我們已經處於某些行業感到痛苦的區間,"Conger指向房地產、汽車、消費貸款和信用卡。
Laffer Tengler Investments的Nancy Tengler相對樂觀:"有時候收益率上升是好事。"她認為,如果企業能以5%成本借貸並產生15%-20%的回報,"它們應該整天這麼做。"Gallo Partners基金經理Michael Alfaro則指出,私營部門在數據中心領域的龐大支出毫無放緩跡象,AI和航空航天關聯企業對高利率的耐受力遠超傳統行業。
真正的風險:高利率持續多久
當前經濟對高息仍有緩衝。
Franklin Templeton的Max Gokhman指出,多數美國房主持有平均利率約4%的固定利率抵押貸款,短期內隔離了新利率衝擊;美國非金融企業債務中僅約13%(約5700億美元)在2027年到期。預計約3000億美元的AI相關融資主體多為投資級公司,資本充裕,對資金價格並不敏感。
但緩衝墊有保質期。
"5%不是壓垮駱駝的最後一根稻草,但它是疲憊駱駝上又一個沉重的麻袋,如果不卸掉一些負重,崩潰只是時間問題,"Gokhman說。"我們已經從最新的就業數據和情緒指標中看到了經濟的壓力。"
更危險的情景是通脹持續推高收益率,而增長同時走弱。美國、以色列與伊朗的衝突推升能源價格,柴油價格已創歷史新高;中東和俄羅斯煉油能力下降令成品油供應成為新的壓力點------G7週五宣布通過IEA協調釋放1億桶儲備,重點即包括柴油,WTI原油盤中一度跌超5%。持續的關稅摩擦同樣在抑制企業擴產意願,ISM調查顯示製造商對加拿大貿易爭端的擔憂持續升溫。
"那麼股票和固定收益可能同時下跌,重演類似2022年的一幕,大宗商品成為唯一的避風港,"Gokhman說。他和團隊已在組合中增加了大宗商品配置來對沖這一可能。
全球債市的壓力也在蔓延。法德10年期國債利差週五一度擴大至150個基點,觸及2012年歐債危機以來最寬水平。
一份非農報告可以暫時壓低短端利率預期,但長端收益率紋絲不動------5%時代的真正考驗,在於它會持續多久。
 風險提示