重新思考 Neobank 新興銀行
 核心觀點

 七行程式碼接入支付,八個 API 拆開銀行。
作者:Will 阿望,度刻 Fintech
2026 年 9 月 29 日,Stripe 發了一篇長文,梳理自家的穩定幣產品棧,把一家銀行能做的事拆成了八個產品模塊,從發卡、收付款、資金管理,一直拆到發行美元本身。幾天後,它讓加密錢包公司 Privy 的創始人接管了整個加密與穩定幣業務。
我們此前熟知的那批 neobank,把銀行拆成了前台和後台,前台自己做,後台交給合作銀行;而如今區塊鏈和 AI 時代,Stripe 又把後台拆成了一個個模塊,在區塊鏈的幫助下,誰都能拼一家銀行。
9 月 25 日,創作者平台 Whop 推出 neobank 模板,宣稱 15 分鐘就能開一家;Nubank 動作更早,9 月 10 日進入美國時,自己的執照還沒批下來,就借合作銀行 Lead Bank 和 Circle 的穩定幣開了張。此前的 Nubank,在巴西從成立到補上一張銀行牌照,用了十三年。
在區塊鏈和 AI 時代,當人人都能拼出一家銀行。然而我們的觀察是:沒有誰天生就是 neobank,要麼由點及面 (Nubank 本地信貸起家),要麼由面到點 (Crypto 生而全球,然後再做地域滲透)。
真正需要思考的問題是:neobank 門檻究竟降在了哪裡?拆開之後,每一層 stack 又靠什麼賺錢?公司在什麼階段該站在哪一層?未來等 agent 開始替人交易,那麼價值捕獲會落到 neobank 的手裡嗎?
一、銀行正在變成可以組裝的生意
經濟學裡有個傑文斯悖論:效率越高,用量反而越大。neobank 走的也是這條路,從開戶要跑櫃台的網點,到只做前台、把存款和清算交給合作銀行的 App,服務一個人的成本每降一次,不在銀行服務範圍內的人群又進來一批。
如今最成功的兩家,各自抓住了一個獨特的客群:
Nubank 2013 年從巴西沒有信用記錄的人群切入,先做免年費信用卡,再逐步加上帳戶和貸款,十三年後才補上銀行牌照。
Revolut 2015 年從跨境換匯和預付卡起步,先借立陶宛牌照覆蓋歐洲,拿下英國本土的完整牌照用了十一年。一个從信貸切入,一個從跨境切入,走的都是先輕後重、邊做邊補的路。
用區塊鏈和穩定幣打底的 neobank,業內也叫 crypto neobank。穩定幣改變的不是先租後補這條路徑,而是能租的範圍:
從一家本地銀行,擴展成一整套全球、可編程的金融能力。
a16z crypto 2026 年 4 月梳理穩定幣市場時給過一個劃分:上一波銀行即服務(Banking as a Service),是 Fintech 租用銀行牌照、接入銀行核心系統;這一波,公司可以直接建在鏈上基礎設施和自托管錢包上,把帳戶、支付、理財、換匯、信貸組合成完整的產品。
變化落在兩處:
用戶放在穩定幣 neobank 裡的 USDC,是 Circle 的負債,而非這家 neobank 的存款,存款牌照、資本充足這些最重的擔子,隨負債一起留在了發行方那裡。
帳戶記在公鏈上,計價單位又是美元,可以跨境流轉,也不受傳統銀行營業時間的限制,只有法幣進出那一段需要本地合作方。
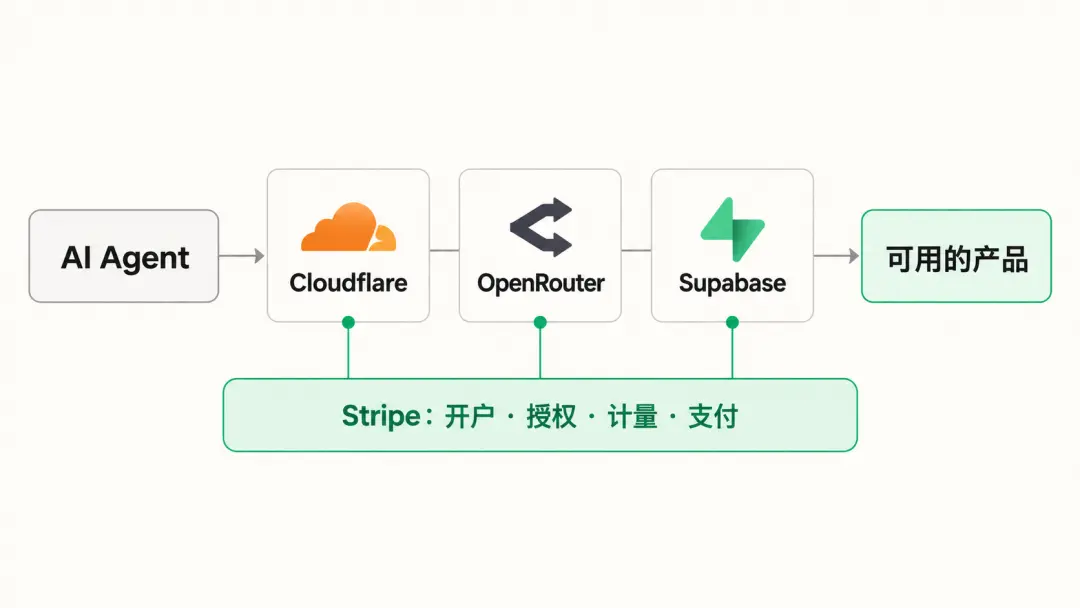
穩定幣和 Stripe 對 neobank 的作用,像 AWS 對互聯網公司:把原本必須自建的基礎設施,變成隨取隨用的服務。Stripe 起家時讓商戶用七行代碼接入支付,如今用八個 API 把銀行拆開。
AI 壓低的是另一種成本。Félix 把跨境匯款搬進 WhatsApp,用戶不必下載 App;Nubank 則用約 1.35 億用戶的金融行為數據訓練模型,預測違約。再往前一步,軟體開始代表客戶發起交易,一套新的授權關係也隨之出現。
按傑文斯的邏輯,結果不難預料,neobank 會越開越多,覆蓋的人群越來越廣。可開的人一多,難題就從能不能做,變成了在哪兒能賺到錢。
二、底層靠資格,中間靠帳戶,上層靠客戶
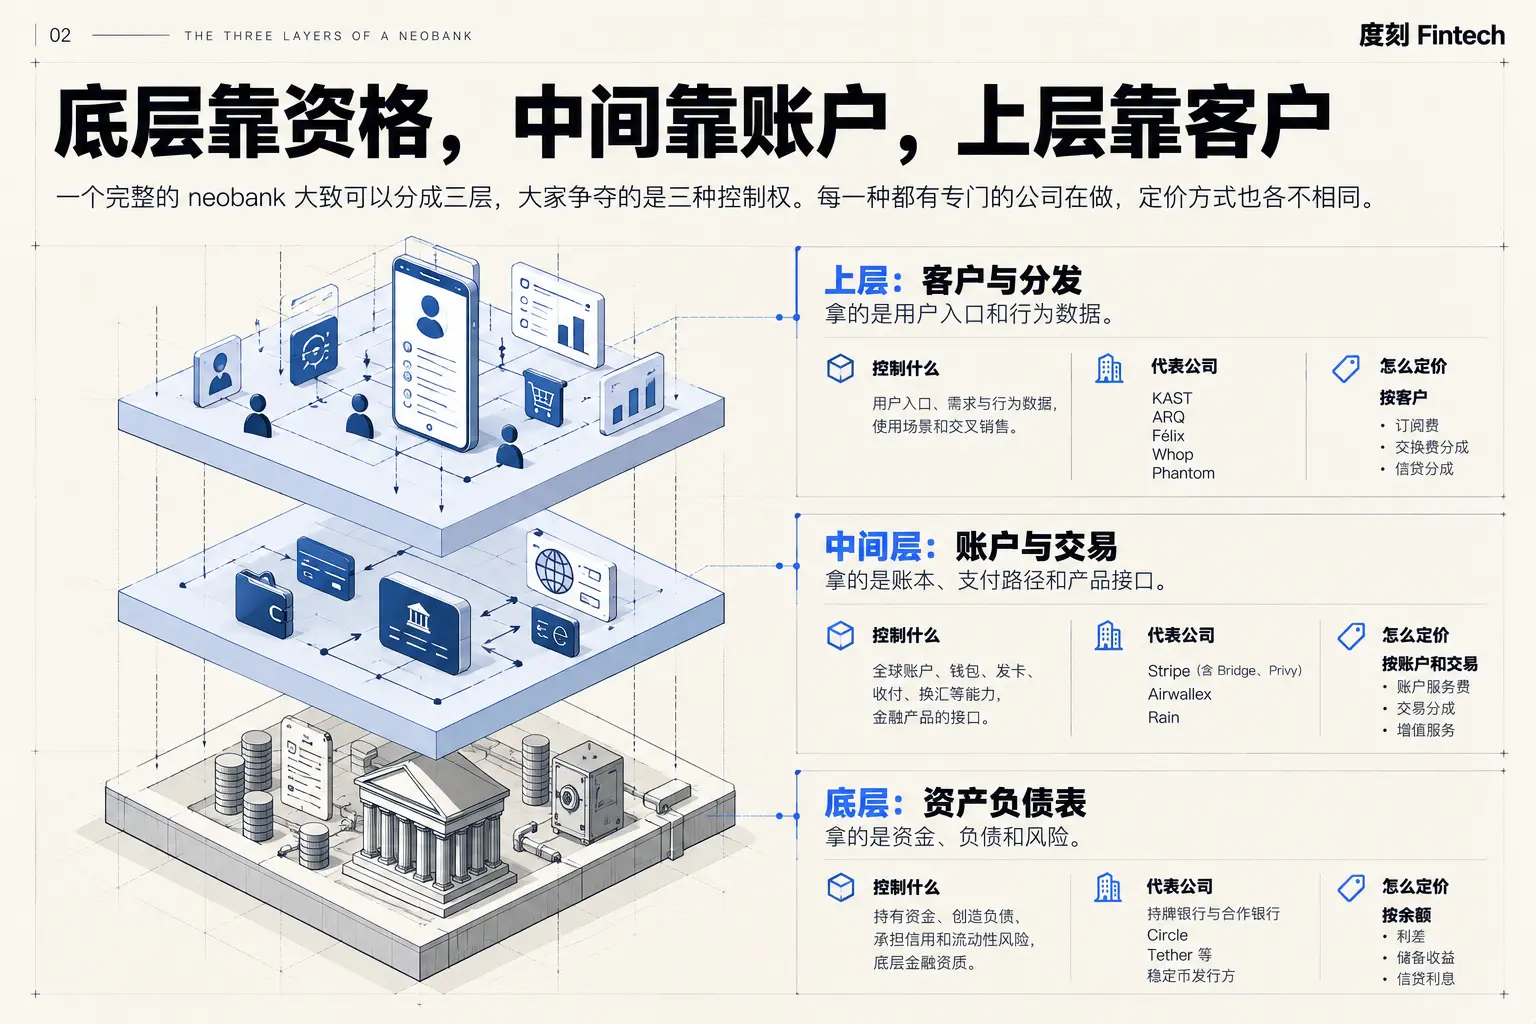
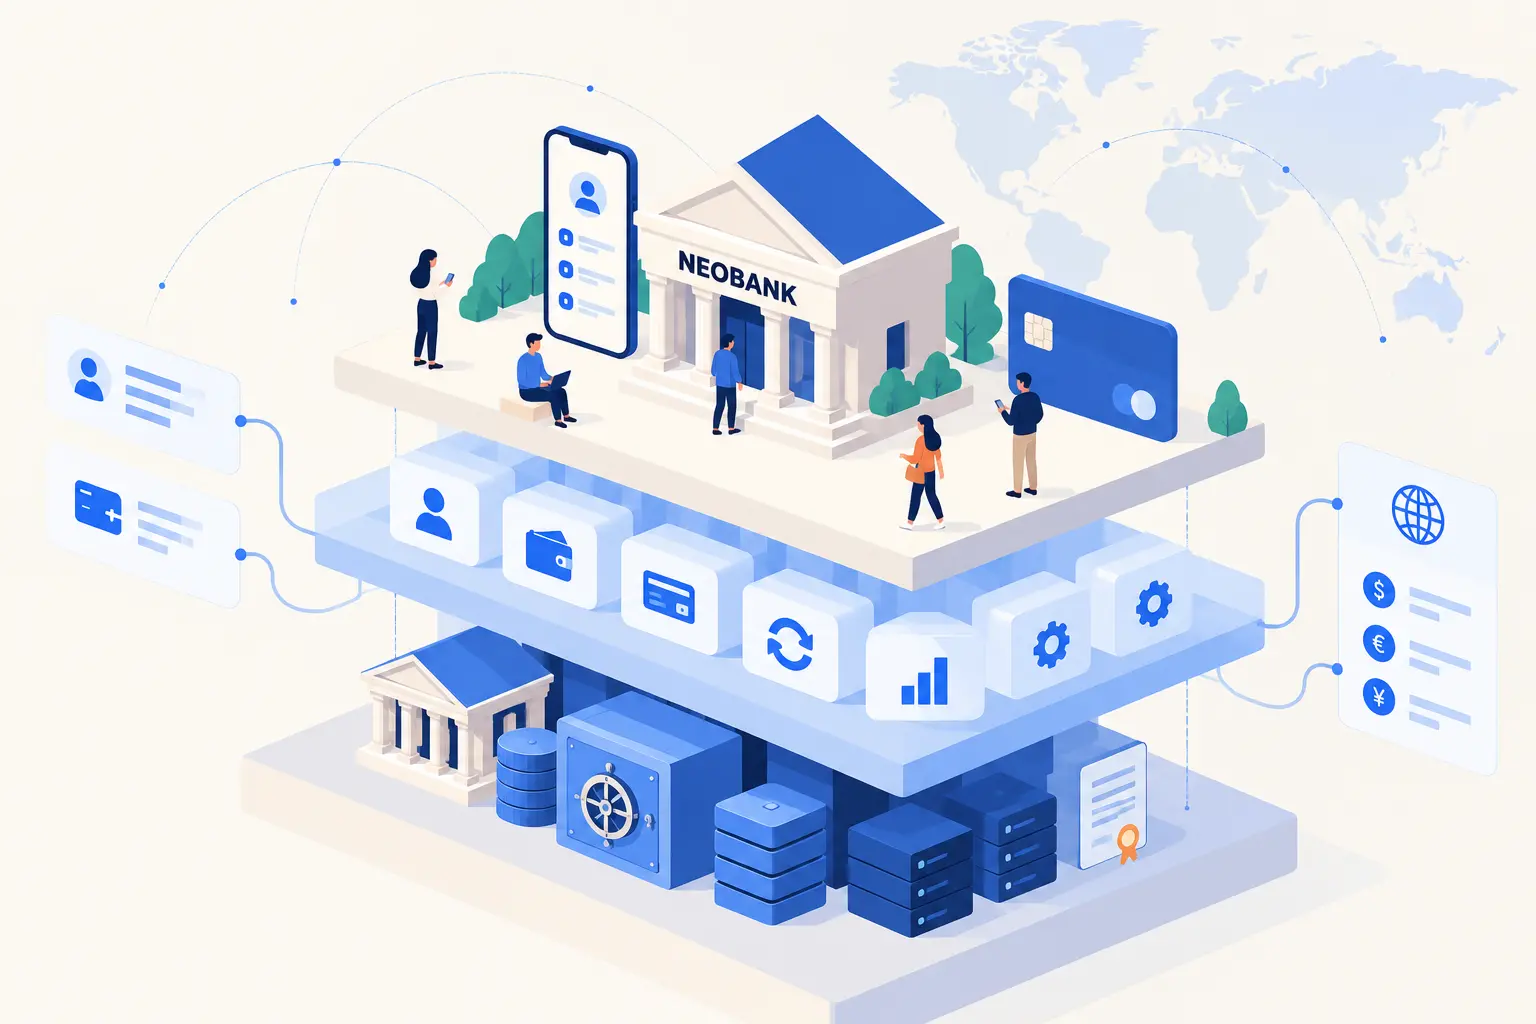
一個完整的 neobank 大致可以分成三層,大家争的是三種控制權。
底層握的是資產負債表:誰持有資金、創造負債、承擔信用和流動性風險。中間層握的是帳戶與交易:誰掌握帳本、錢包、支付路徑和產品介面。上層握的是客戶與分發:誰掌握用戶入口、需求與行為數據、使用場景和交叉銷售。
Nubank、Revolut 花了十年把三種控制權握齊;如今每一層都有專門的公司在做,定價方式也各不相同。一家公司能拿走多少價值,要看它握住了幾種控制權,以及別人能不能輕易把它換掉。
Revolut 的利潤表,能看出三種控制權握在一家手裡是什麼樣子。2025 年它營收 45 億英鎊、稅前利潤 17 億英鎊;同一個客戶身上,餘額、交易和交叉銷售的錢,它都能拿到。不少老牌銀行七成以上的收入來自利息,Revolut 卻有四分之三來自手續費類收入。Nubank 更偏底層,2025 年 163 億美元營收、29 億美元淨利潤,背後是 419 億美元存款撐起的 190 億美元信貸組合。
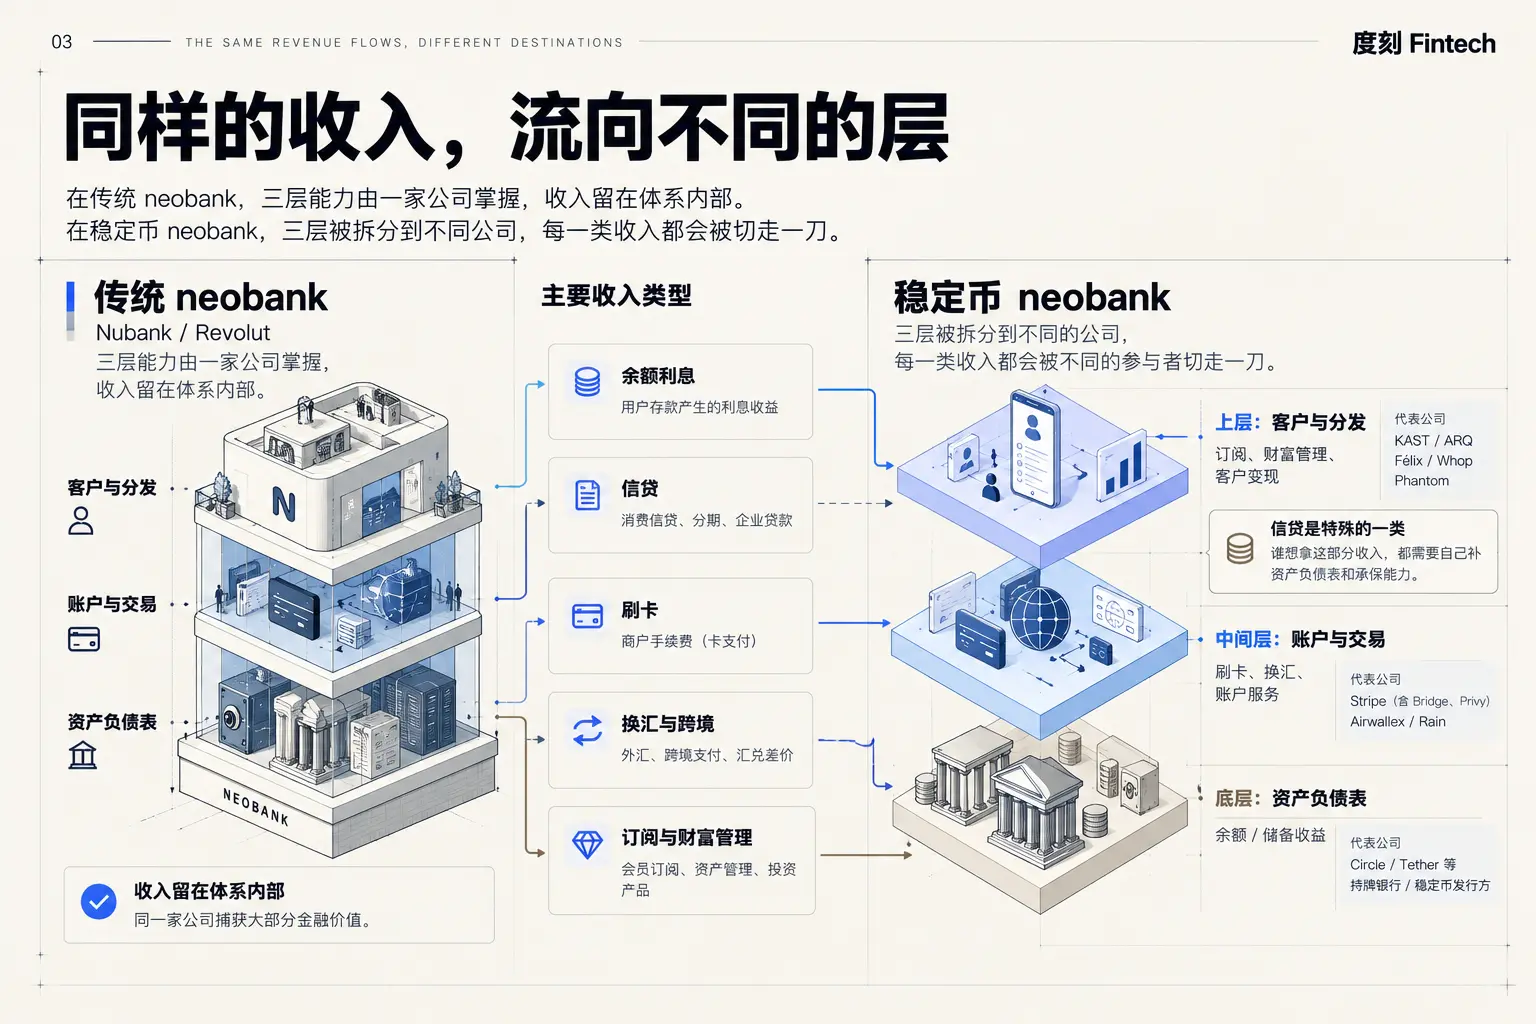
三層齊全,讓 Nubank、Revolut 能從同一個客戶身上拿到更完整的收入,也少了價值向合作方的外流。利潤厚當然還離不開客戶規模、獲客成本、壞帳控制和所在市場的利差。可一旦三層分給不同的公司,每一層都要切走一刀,都是中間商在賺差價。
我們來對比同樣這幾筆收入,到了穩定幣 neobank 這裡,流向了不同的層:
需要特別說明的是:組裝銀行能力的門檻大幅下降了,經營金融風險的門檻卻沒有一起降。 資金、信用、合規和兌付的擔子並沒有消失,只是轉給了發行方、合作銀行和各類服務商。
發行方要扛贖回和儲備管理,中間層面臨規模化以後的價格競爭,上層承擔獲客、客服和欺詐損失,信貸還要扣掉資金成本、壞帳和資本佔用。收入歸屬不等於最終利潤,不能只看收入進了誰的口袋,還要看成本誰出、風險誰扛,以及最後誰說了算。
2.1 底層:本地法幣的資格,與穩定幣的發行
底層控制的,是資金最先落在哪裡。它有兩邊:一邊是法幣銀行,一邊是穩定幣發行方。
法幣這一側是持牌銀行,吸收存款、直連本地清算、受存款保險保護,站在許多 crypto neobank 背後的 Lead Bank、Cross River 屬於此列,Nubank、Revolut 自己的銀行牌照也在這裡。過去十年,合作銀行一直是加密公司最大的軟肋,關係難建、容易丟,如今一批對加密友好的銀行正在補上這一環。
穩定幣這一側是 Circle、Tether 這樣的發行方,收進美元,開出穩定幣帳戶而不是銀行帳戶,再在上面搭鏈上的美元生態,稱得上是鏈上美元的銀行。
兩側賺的都是存貸或類似存貸的利差。門檻降低並沒有讓這一層吃虧,Tempo 市場拓展負責人 Simon Taylor 在 2025 年底的年度報告《State of Fintech 2026》裡寫道:
穩定幣和 agentic commerce 風頭最盛的 2025 年,並沒有顛覆銀行,銀行反而迎來了創紀錄的一年。
不過餘額也不是一回事,法幣存款、托管的客戶資金、穩定幣儲備、錢包裡的用戶資產,法律屬性各不相同,能拿去放貸的只是其中一部分。
但是兩側正在合攏。發行方這一頭,Stripe 旗下的 Bridge 在 2026 年 2 月拿到 OCC 國家信託銀行的有條件批准,全面獲批後可以托管數字資產、發行穩定幣、管理儲備。信託執照不能吸收受保存款,卻讓發行方站進了銀行體系的門裡。在 a16z 看來,這場牌照競賽爭的是將來坐在支付體系的哪個位置:如果監管放開持牌者直連美聯儲的清算系統,早拿到牌照的發行方就進了金融體系的核心。
銀行也在往穩定幣這邊走。SoFi 拿著銀行牌照,在 2025 年 12 月發行了 SoFiUSD,號稱第一個由美國國家銀行在公鏈上發行的穩定幣。
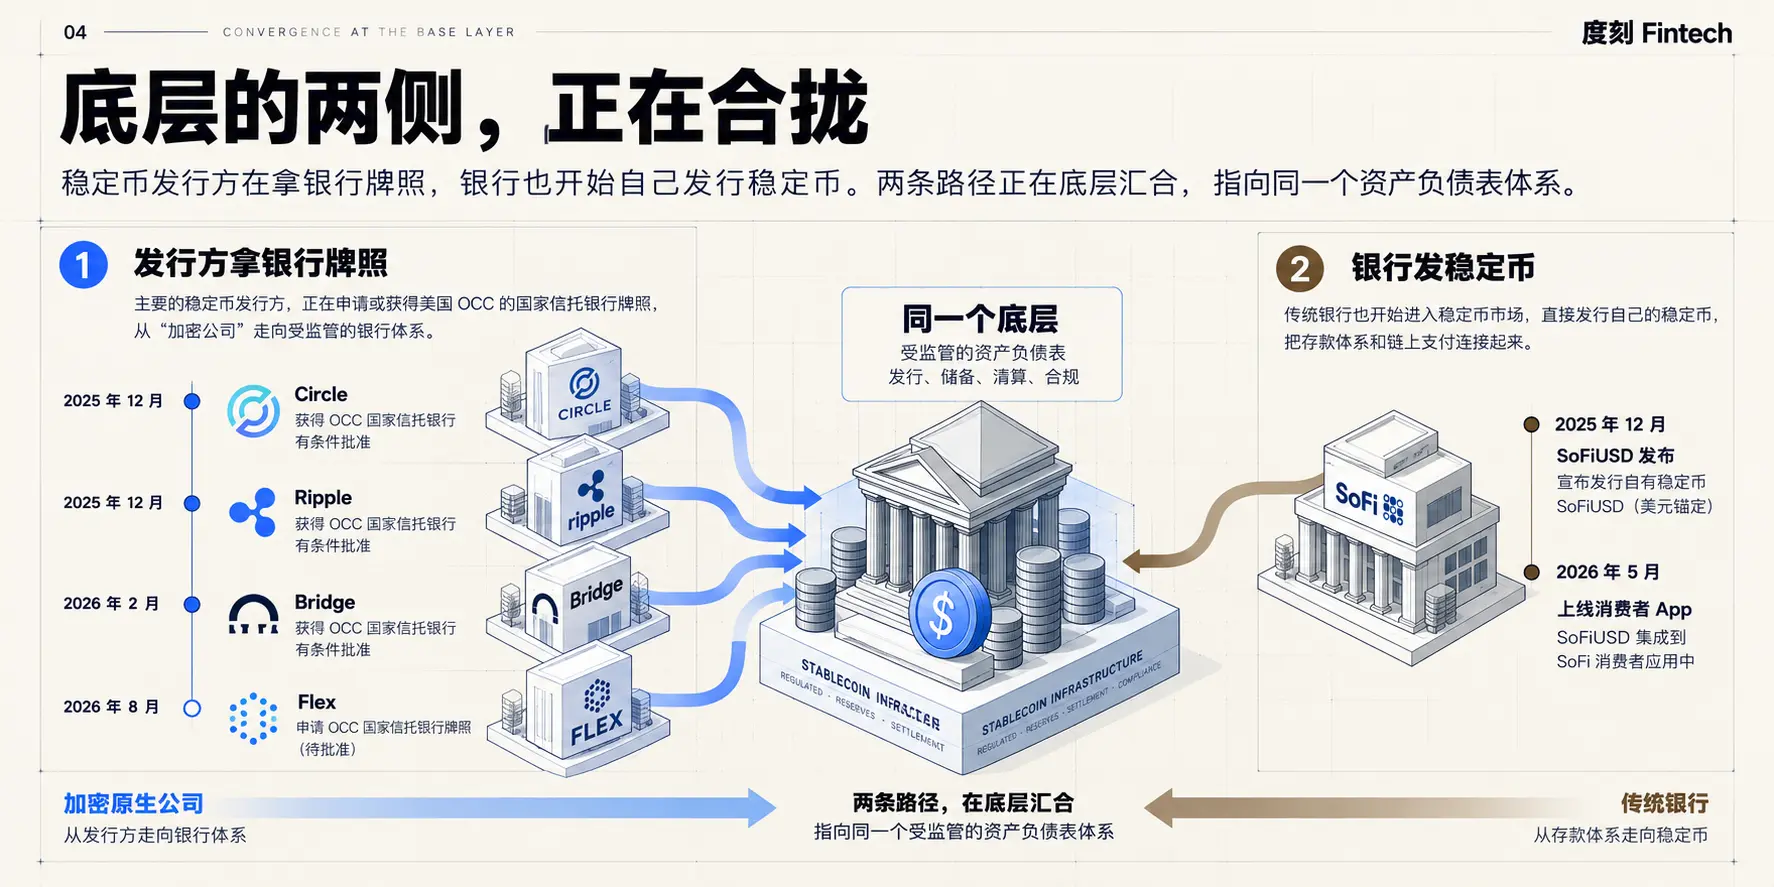
底層和中間層的分界,在於錢記在誰的資產負債表上:底層是錢的持有方,中間層是把這些能力組織成帳戶、通過 API 賣出去的一方。底層難以替代的,是牌照、清算資格和低成本的負債來源。
2.2 中間層:全球帳戶,和帳戶裡沉澱的錢
中間層爭的是全球帳戶。一個能存錢、付款、收款和換匯的帳戶,理財、消費、借貸都能往上疊。
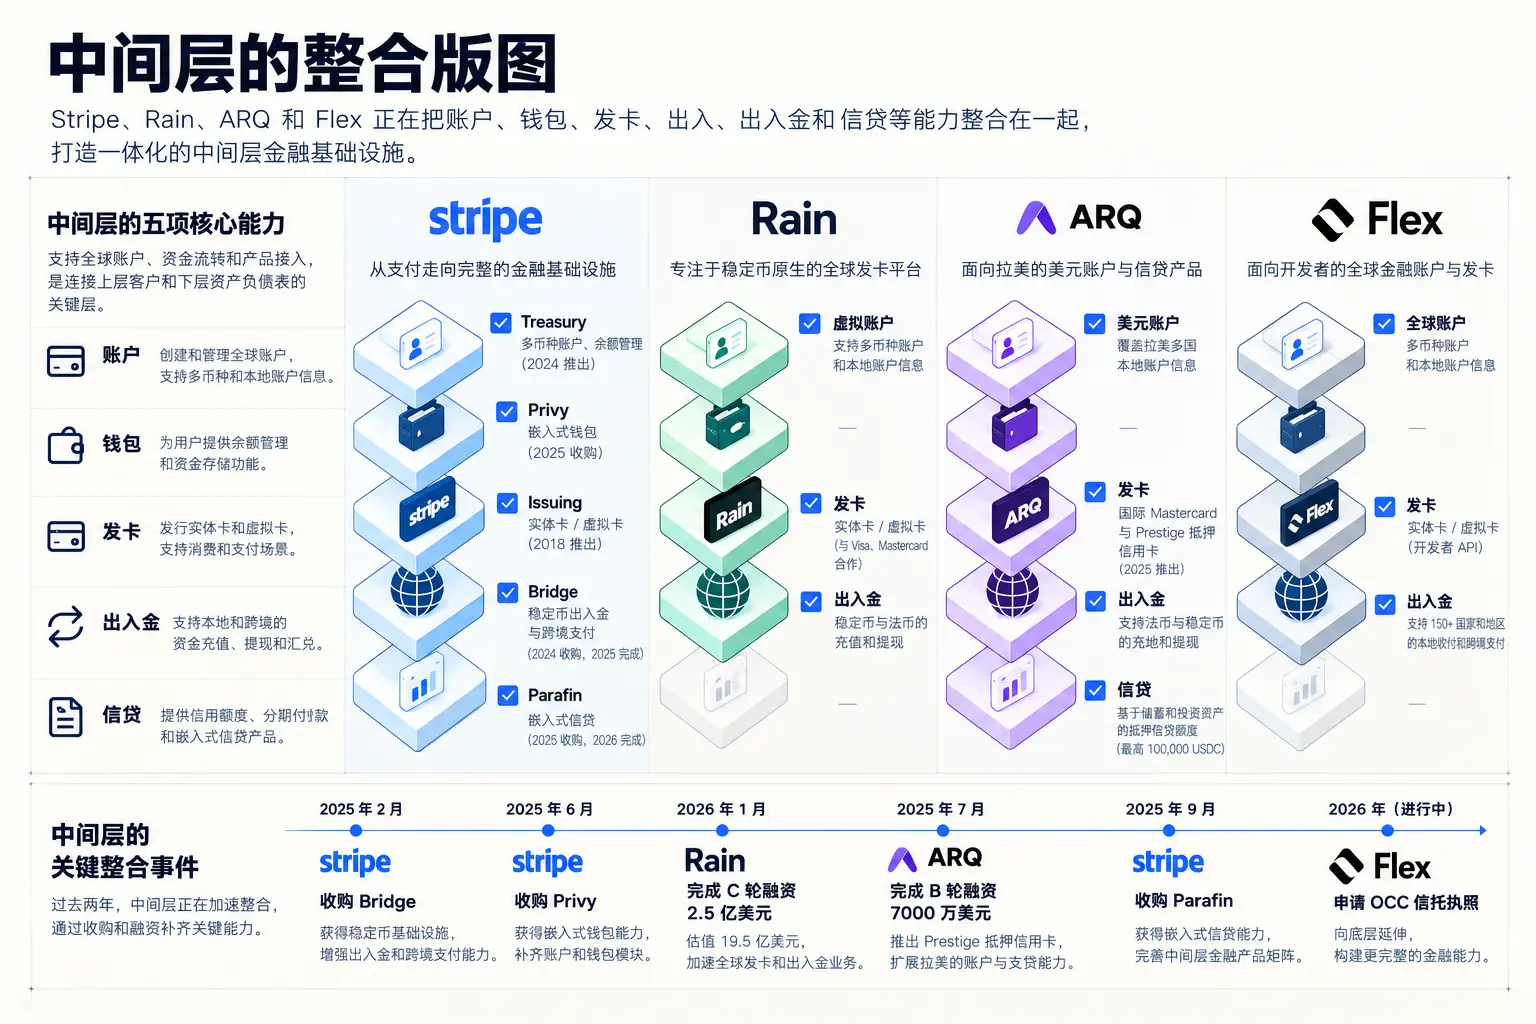
Stripe 已經把帳戶放在了戰略中心。開篇提到的那位 Privy 創始人 Henri Stern,10 月 5 日接手 Stripe 的加密與穩定幣業務時說,錢包是數字所有權的中心,可要和編排、發卡、資產發行配合起來,才有力量。Stripe 如今把 Treasury 稱作全球金融產品的帳戶層,企業在一個帳戶裡放法幣和穩定幣,憑郵箱地址就能向 160 個國家付款。
帳戶一旦握在手裡,中間層就開始往兩頭爭。往上,它和上層爭交叉銷售。9 月 30 日,Stripe 宣布收購 Parafin,後者讓 DoorDash、Gusto 這類平台在自己的後台給商戶放貸,已放款超過 30 億美元。頗為諷刺的是,Parafin 過去的賣點正是不綁定支付商。
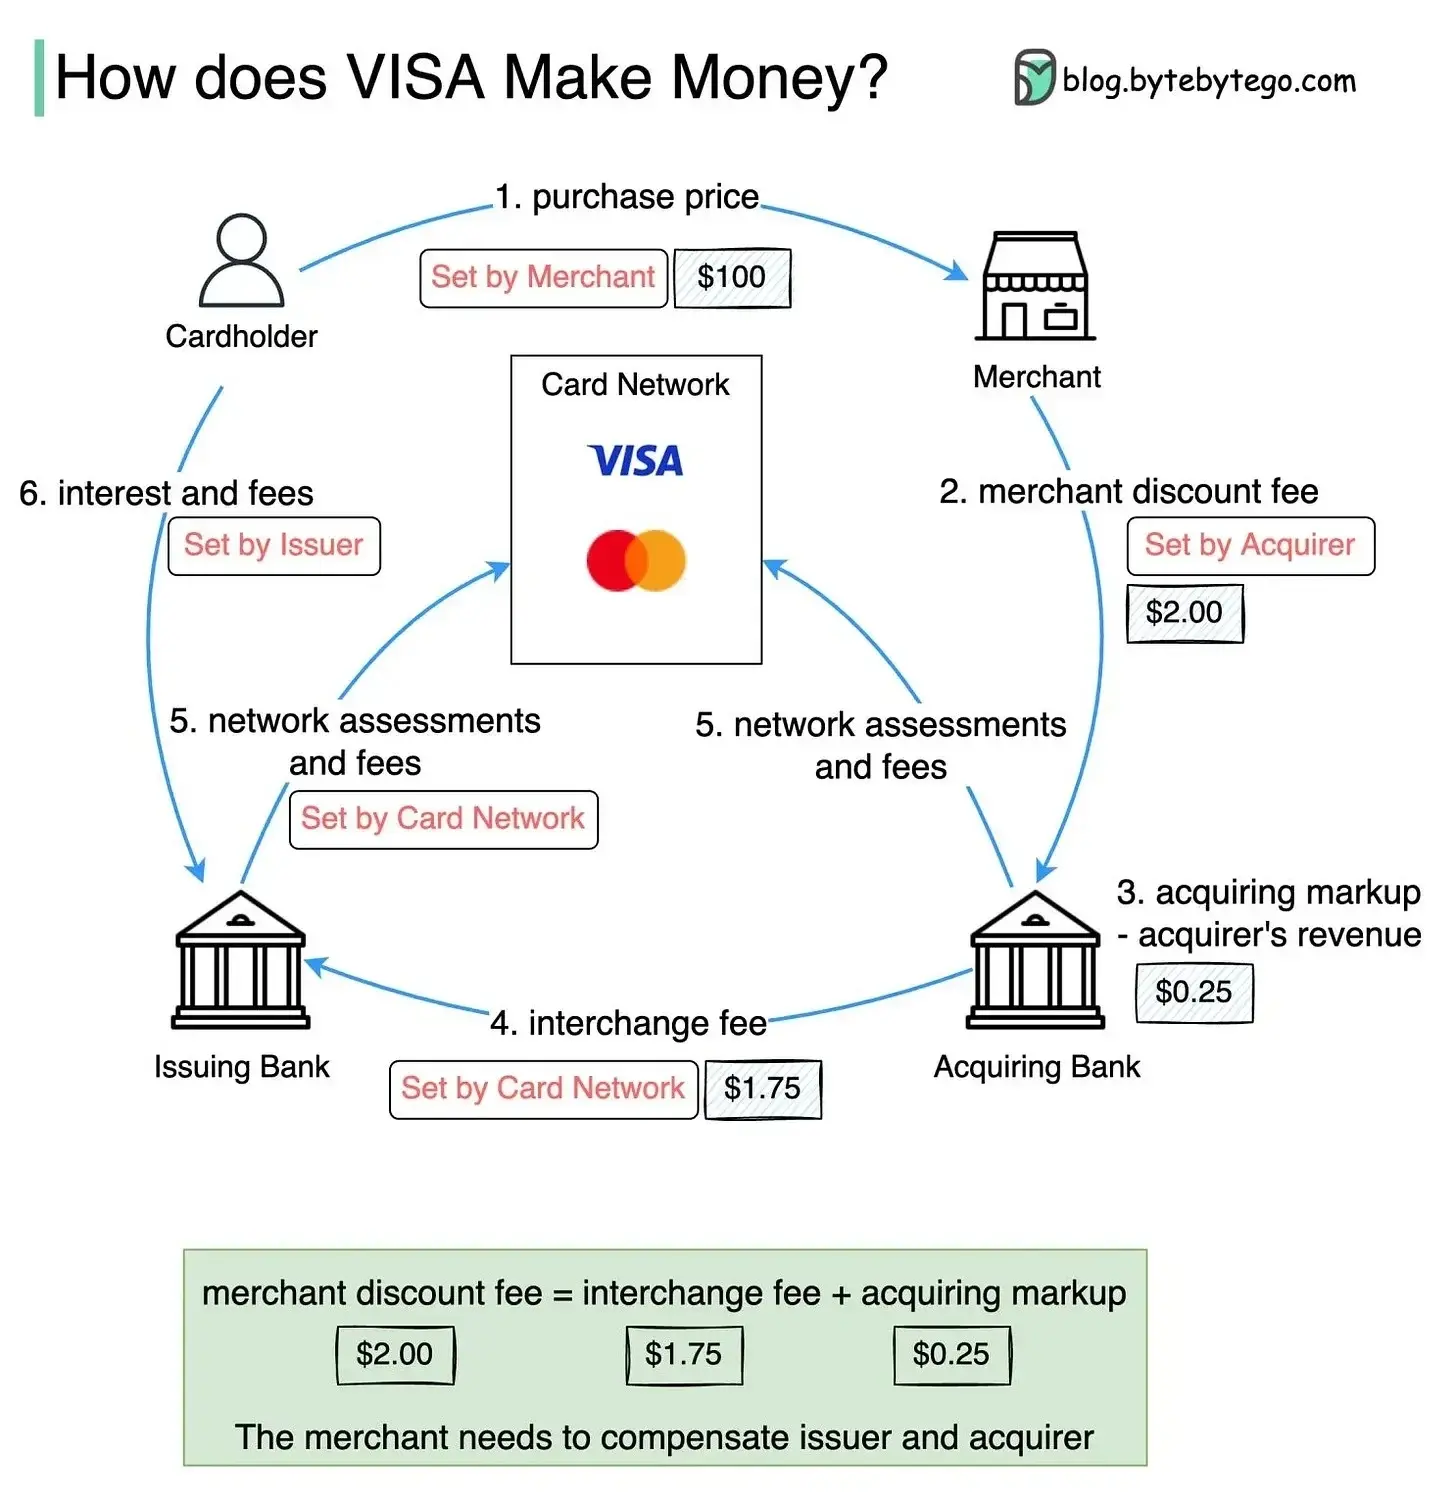
往下,它和底層爭餘額。Rain 從穩定幣發卡起步,隨後補上虛擬帳戶和出入金,並嘗試直連 ACH 與 SEPA。它正在把發卡銀行、項目管理方、處理商壓到同一套基礎設施裡,拿到更多的交換費、換匯價差和儲備收益。
中間層連接的平台越多,帳戶上掛的服務越全,客戶就越難遷走。它既想分上層的交叉銷售,也想拿底層的餘額收益。
2.3 上層:以金融為產品,或在產品嵌入金融
上層的生意,看誰先拿到客戶。它走出了兩條路:KAST、ARQ 這類公司直接把金融當成產品;Whop 這類平台則把金融塞進原來的生意裡。Simon Taylor 的報告提到,Robinhood、Klarna、Affirm 也都在把卡當作增長抓手,人人都想做 neobank。
前一種裡,跑得最快的是 KAST、ARQ 和 Félix。以 Félix 為例,它服務在美國的拉美移民,匯款在 WhatsApp 裡完成,後台用 USDC 結算;拿到信貸額度以後,又開始向儲蓄和消費貸款延伸。KAST 從穩定幣帳戶和卡起步,ARQ 從拉美的美元帳戶起步,兩者都在向信貸和理財延伸。
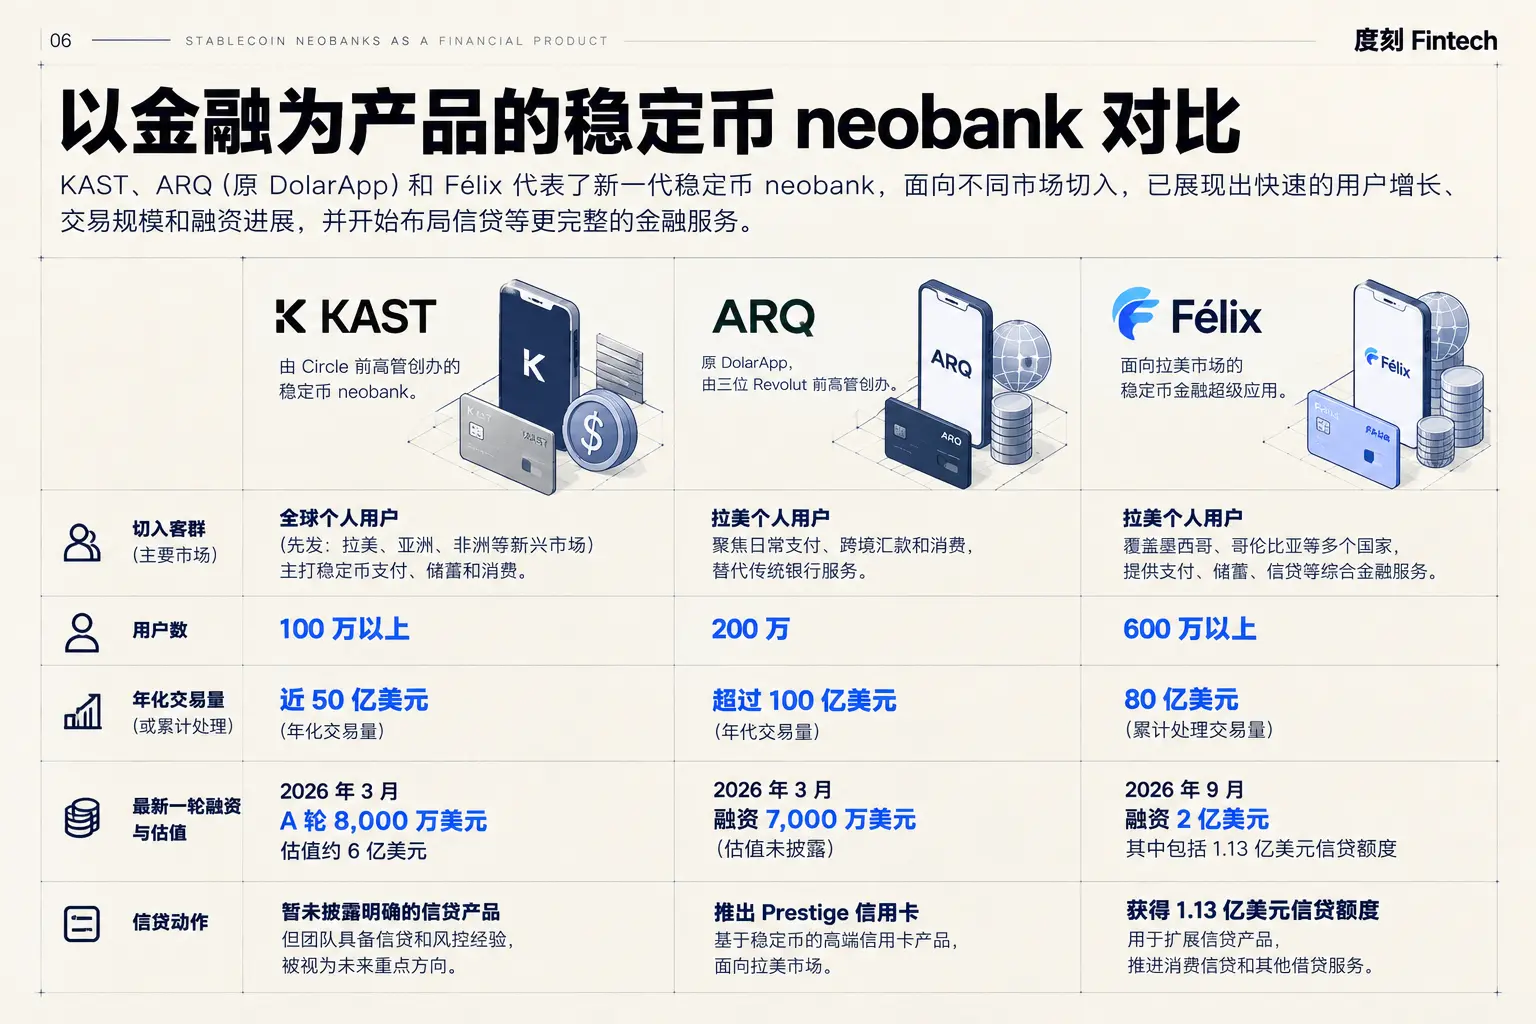
美元帳戶只是入口,錢要在開戶以後賺。用戶手裡一旦有了穩定的美元餘額,信貸、投資、理財、保險都能一樣樣接上去。
三家走的是同一條路:拿全球帳戶獲客,再靠金融服務變現,其中最值錢的是本地信貸。全球美元帳戶的主要組件已經高度可租,本地出入金、合規和清算卻還不是標準件;資本也能階段性地租,信貸額度、證券化、合作銀行都是辦法;租不來的,是經過一輪完整信用周期驗證的本地承保能力,以及低成本、可持續的客戶關係。放貸不難,穿越周期還能賺錢才難。
a16z 的判斷也指向這裡:支付是第一幕,信貸很可能是第二幕。穩定幣的浮存一旦到了數萬億美元,這筆錢總要找地方去用,鏈上遲早會長出一個新的信貸市場。
後一種的代表是 Whop。它原本是創作者數字商品市場,每年替賣家結算約 30 億美元。把結算的終點變成平台帳戶以後,錢就留在了平台上,可以換成穩定幣、放進理財、再刷卡花掉,Whop 開始從資金的停留和流動中獲利。Phantom、Remote、Shopify 也在把金融嵌入原有產品;在拉美和東南亞,MercadoPago、Grab 早已走過類似的路。
儘管功能型的 neobank 拼得快,代價也寫在條款裡。Fintech Blueprint 的 Lex Sokolin 拆過 Whop 的服務條款:它自己不是銀行,賠償責任上限是 12 個月的費用或 100 美元;錢包來自 Privy,卡由 Third National 發行、Rain 管理,餘額經 Veda 金庫放進 Aave 生息;法幣資金放在合作銀行的混合托管帳戶裡,不受 FDIC 保險,和 2024 年 Synapse 破產時出事的是同一種結構。
Lex Sokolin 的結論很直接:定位很酷,也可能很危險。銀行終究是一門經營風險的生意。
監管也注意到了這種結構。美聯儲 2026 年 4 月的一份研究指出,當一個穩定幣的運營鏈條由多個第三方組成,出了問題時市場可能分不清壓力來自哪裡,危機中反而放大恐慌。
上層難以替代的,是客戶的信任、場景、數據和低成本的分發。
三、你在哪層,看階段
公司該站在哪一層,沒有統一答案。
剛起步時,能租的盡量租,先證明自己抓得住客戶;等規模起來,再把最影響利潤、數據和生死的環節收回來。
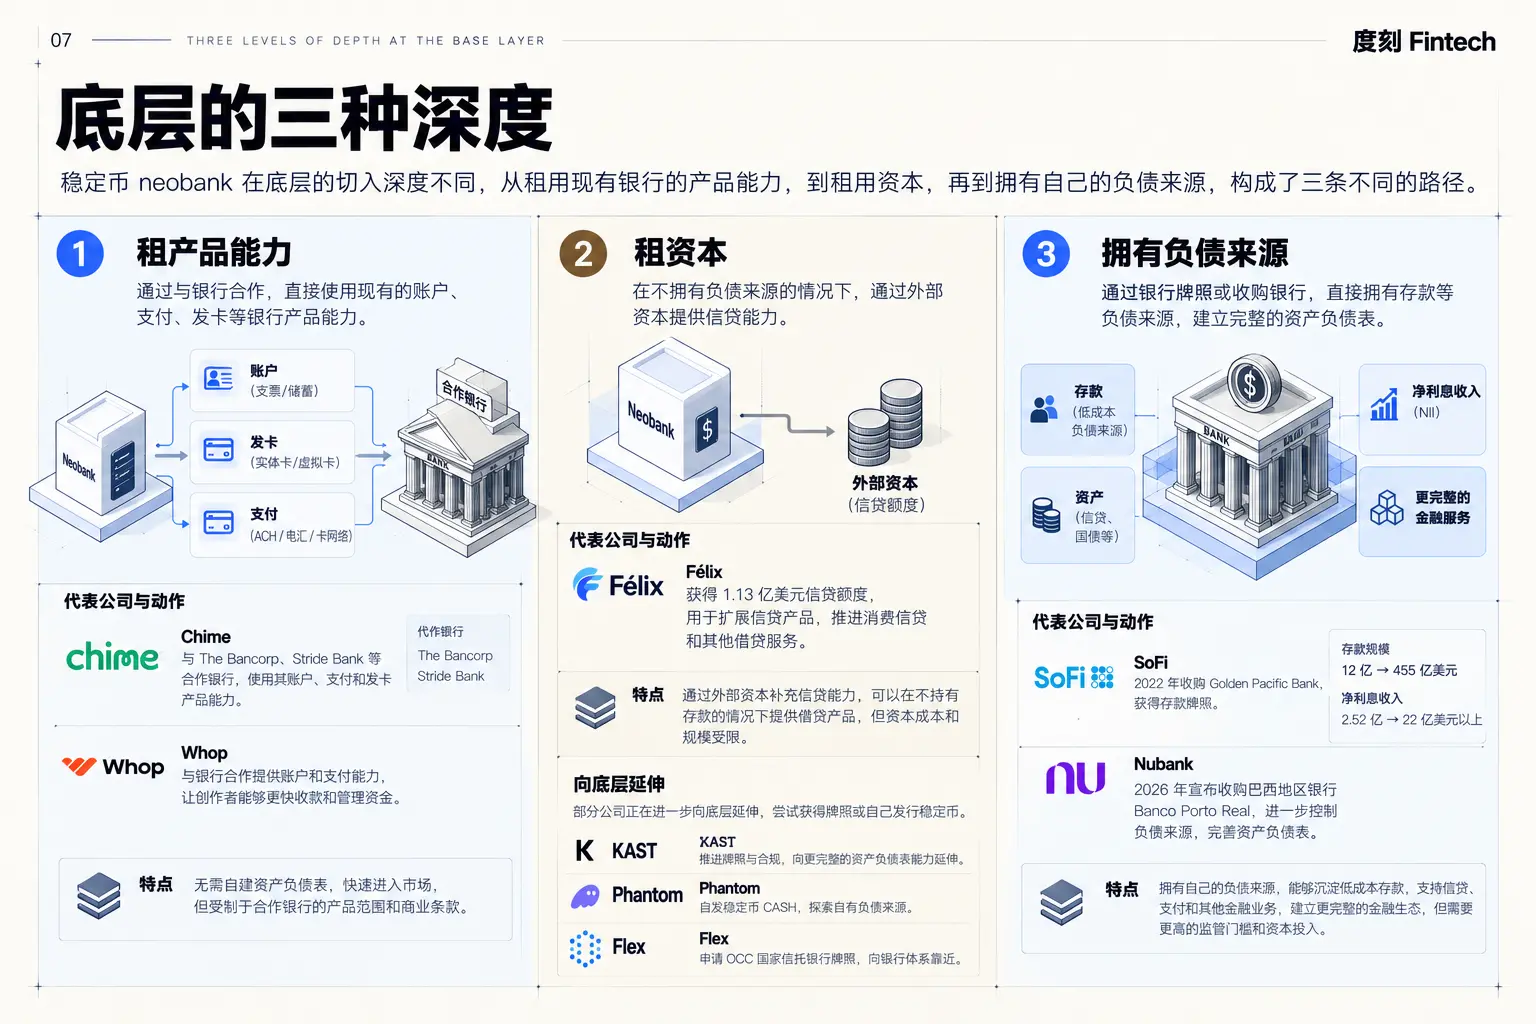
起步期的公司租底層、租中間層,只做上層,抓住一個客群就開張。今天的穩定幣 neobank 大多在這裡,當年的 neobank 也是這麼起步的。Chime 至今沒有自己的銀行牌照,帳戶放在合作銀行,主要靠刷卡的交換費賺錢。利潤薄,好在起步快。
至於該收回哪一層,先看公司的優勢到底在哪裡。合作方拿走了多少利潤是一筆帳;一旦對方斷供,公司還能不能活,是另一筆帳。對靠信貸賺錢的公司,答案通常是底層;對 Whop 這樣的分發平台,未必需要一張銀行牌照;中間層要不要自己放貸,也得另算。收回關鍵環節也不等於越全棧越好,只有當利潤、數據和穩定性上的收益超過資本和監管成本,跨層才值得。
SoFi 是最清楚的樣本。2022 年,它收購小銀行 Golden Pacific,拿到國家銀行牌照以後開始用自己的存款放貸,存款規模漲了三十多倍。Nubank 在 2026 年收購 Banco Porto Real,走的是同一條路。
補底層也有深淺。租產品能力,租資本,再到擁有穩定、低成本的負債來源,是三種深度不同的整合。Félix 走到第二步,SoFi 和 Nubank 走到了第三步。
Nubank 和 Revolut 已經走到成熟期,在核心市場裡三種控制權都握在手裡。可一進新市場,它們又得重新選。Nubank 這一年的選擇最能說明問題:在美國借 Lead Bank 和 Circle 快速開張;在巴西只收購缺失的那張銀行牌照;在英國,9 月放棄了以 80 億到 100 億英鎊收購 Monzo 的談判,而 Monzo 是一家三層齊全的數字銀行。
Nubank 最值錢的,是在巴西積累的客戶和承保能力,這套優勢到了英國未必能原樣複製。進入一個新市場,成熟公司也得重新算一遍:哪些能力繼續租,哪些值得買下來。
還有一個繞不開的問題:Nubank、Revolut 自己也能加上穩定幣帳戶,Revolut 在 2026 年 8 月推出了交給 Bridge 發行的歐元穩定幣 EURR,Nubank 做了 Nu Global,新一代憑什麼還有機會?
答案在客群。我們觀察到的現象是:成熟的 neobank 在往上走,提高單客價值,向財富管理和高端服務延伸;穩定幣 neobank 則從跨境美元需求最強、舊體系服務最差的人群切進來,ARQ 服務拉美的美元儲蓄,Félix 服務移民匯款,KAST 面向缺少好用美元帳戶的人。兩邊會逐漸靠攏,但新玩家起步便宜得多,持牌 neobank 進入一個新市場所花的時間,它們可能已經跑完了起步期。
邊界也不是靜止的。Stripe 一面用信託執照、Bridge 和 Parafin 向下延伸,一面借 3 億多 Link 用戶向上觸達客戶。
四、agent 時代,我們在争什麼?
門檻再往下降一級,發起交易的就不只是人了。personal AI 開始替人購物、訂服務、按次付費以後,金融系統要接住的,是一種新的委託關係:帳戶仍屬於人或企業,agent 在授權範圍內發起交易,它本身並不是新的法律主體。
這套委託關係橫跨三種控制權。用戶的意圖從 AI 產品裡產生,到了 Stripe、Link 這類中間層,被翻譯成權限和交易指令,最後再由銀行或發行方決定是否接受和結算。出了問題,責任仍要回到法律和合同上。授權最可能成為中間層和上層爭奪的新控制權:AI 公司想握住用戶的意圖和長期授權,Stripe、Link、Catena 想把授權變成可驗證、可執行、可追責的金融憑證。
Tempo 的 Simon Taylor 說,每一家 AI 公司都會變成支付公司。這話說得有些滿,但方向沒錯:只要 AI 開始替用戶採取行動,就繞不開支付,至於要不要親自做,是另一回事。Meta Muse 通過 Stripe Link 和一次性虛擬卡替用戶結帳,隨後又接上 Shop Pay 和 PayPal;Stripe 和 Tempo 則推出機器支付協議,讓 agent 能直接為數據、算力和軟體工具付錢。AI 公司握住用戶意圖,支付能力大多仍從中間層租用,Stripe 要做的,是為 agent 提供安全調用用戶資金和支付憑證的方式。
競爭的焦點在於,AI 公司只握住用戶的意圖,還是進一步握住身份、支付憑證和帳戶關係。
另一條路,是由持牌機構直接承接 agent 交易中的身份、授權與結算。Catena Labs 要給每個 agent 建立一個綁定背後個人或企業的金融身份,由他們先設好支出上限、收款對象和餘額上限,再把執行交給 agent。2026 年 9 月 18 日,OCC 給了 Catena Trust Bank 初步的有條件批准。它想搭的,是一套從主體身份、授權範圍、策略限制,到交易執行、追責記錄的金融委託系統。誰控制身份、權限和交易憑證,誰就可能成為 agent 時代新的價值節點。
銀行業也在算這筆帳,Oliver Wyman 認為,到 2030 年 agent 會成為主導性的獲客渠道。
當 agent 開始替人花錢,資金、支付憑證和授權規則分別握在誰手裡?是 AI 公司,是 Stripe 的 Link,還是 Catena 這樣的金融機構?
這場競爭比的,是誰能把人的授權安全地變成機器可以執行、事後又能追責的交易。先給 agent 開出一個錢包,並不算贏。
五、租得到的,和租不到的
區塊鏈和 AI 降低的,是組裝金融能力和服務客戶的成本,並沒有同步降低經營金融風險的門檻。價值因此落到了三種控制權上:資產負債表、帳戶與交易、客戶與分發。
起步時,能租的先租;規模起來以後,再把決定利潤、數據和生死的環節收回來。進入新市場時,還得重新選一次。agent 又把授權變成了新的爭奪點:誰握住用戶的意圖、支付憑證和帳戶關係,誰就可能成為人與金融系統之間的新入口。
重新思考 neobank,想到最後,可能連這個詞都要失效。十年前它指一類公司:沒有網點、只靠 App 的銀行。今天,創作者平台、社交公司、支付公司,甚至替人花錢的 AI,都在做 neobank 做的事。當每一個有用戶的產品裡都能長出一家銀行,neobank 就不再是一個行業,而是一種能力。
人人都是 neobank,但是最終,neobank 可能會消失在產品裡。
 風險提示