Coinbase Q4 市場展望:價格已築底,加息背景下仍存上行機會
 核心觀點

 加息、美債收益率創 2002 年以來新高,比特幣卻漲了 43%,Glassnode 與 Coinbase 認為市場已從築底進入初步復甦。
作者:Glassnode、Coinbase Institutional
編譯:佳歡,ChainCatcher
展望:復甦已至,Q4 維持積極看法
我們對 2026 年第四季度加密市場的前景持積極看法。儘管美聯儲重新收緊政策,比特幣仍在第三季度上漲 43%,達到 8.36 萬美元。這表明,我們上季度描述的市場轉向增持的趨勢,已經發展為初步復甦。
更大的變數在於政策轉向收緊。9 月,美聯儲加息 25 個基點,將利率提高至 3.75% 至 4.00%,這是自 2023 年 7 月以來的首次加息,儘管核心 CPI 已降至 2.4%。10 年期美國國債收益率在本季度上升 85 個基點,達到 5.29%,創 2002 年以來新高。市場目前預計,未來六個月還將進一步加息約 64 個基點。即便如此,比特幣的表現仍優於黃金和多個股票市場,表明新增需求受到多種因素推動,而不只是上半年占主導地位的流動性因素。
鏈上狀況已明顯改善。經實體調整的 NUPL 從 0.11 升至 0.38,使比特幣重新進入"樂觀/焦慮"區間。處於盈利狀態的供應量占比從 46% 升至 71%,重新站上統計區間下沿。超過一年未移動的供應量仍增加了約 34 萬枚 BTC,表明長期持有者在這輪上漲中大體繼續持幣。MVRV 為 1.56,已實現價格約為 5.36 萬美元,說明估值已恢復正常,但尚未接近以往周期頂部的水平。
仍需保持謹慎。這輪上漲使更多代幣重新流通,過去三個月內發生過移動的供應量增加 16%,達到 280 萬枚 BTC。長期持有者在 8 月轉為小幅淨賣出。約 170 萬枚 BTC 上一次轉手時的價格介於 8.96 萬至 9.37 萬美元之間,在略高於現價的位置形成了密集的供應區。
支撐市場的長期因素仍在擴展。本季度,ETH 的表現較比特幣強約 20%,以太坊 DeFi 總鎖倉價值(TVL)從 370 億美元升至 530 億美元,美國比特幣現貨 ETF 淨流入 70 億美元。這些變化表明,機構和鏈上需求的基礎正在擴大,不過短期走勢仍更容易受到實際收益率和持倉狀況的影響,而非長期採用趨勢。
為幫助投資者應對這一環境,我們很高興為大家提供最新的市場數據和鏈上分析,幫助投資者更好地理解當前塑造市場的趨勢,以及這些趨勢未來可能如何影響加密經濟。希望本文能為您參與加密市場提供幫助,也歡迎您的反饋和提問。
加密市場觀點
我們的總體市場觀點
我們看好 2026 年第四季度。
我們對 2026 年第四季度加密市場的前景持積極看法,因為即使政策趨緊,比特幣仍從築底階段進入了初步復甦。
- 比特幣在 2026 年第三季度上漲 43%,表現優於黃金和股票,儘管美聯儲加息,且 10 年期美國國債收益率升至 5.29%。
- 美國比特幣現貨 ETF 在 2026 年第三季度淨流入 70 億美元,扭轉了上半年的資金外流,並將資產管理規模推升至 1,270 億美元。
- 儘管短期信號提示需保持謹慎,且 9 萬至 9.4 萬美元附近存在上方供應區,我們仍將價格向 200 日移動平均線回落視為增持機會。
哪些因素會改變我們的判斷
哪些情況會讓我們更樂觀:
如果美聯儲在 9 月加息後暫停加息,且核心 PCE 的三個月年化漲幅維持在 2.1%,將有助於緩解實際收益率帶來的壓力。比特幣明確突破 9 萬至 9.4 萬美元的供應區、ETF 持續流入,以及代幣繼續從交易所流出,都將增強我們對持續上漲趨勢的信心。
哪些情況會讓我們更加擔憂:
如果 10 年期美國國債收益率進一步升向 5.5%,或油價維持在 90 美元附近,使整體通脹居高不下,市場可能開始預期更多加息,金融條件也會隨之收緊。如果價格在上方供應區受阻,隨後跌破 200 日移動平均線(目前約為 7.1 萬美元),同時 ETF 再度持續流出,將表明市場復甦還需要更多時間。
市場概況
加密市場總市值
2026 年第三季度,加密市場總市值(不含穩定幣)上漲約 48%,達到 2.55 萬億美元。其中,超過一半的增幅發生在 8 月 17 日所在的一周,當周比特幣上漲 24%。穩定幣供應量基本保持不變,為 3,110 億美元,仍低於 5 月創下的 3,210 億美元紀錄。因此,穩定幣的市值占比從約 15% 降至 11%。這反映的是加密資產價格上漲,而非穩定幣供應量收縮。
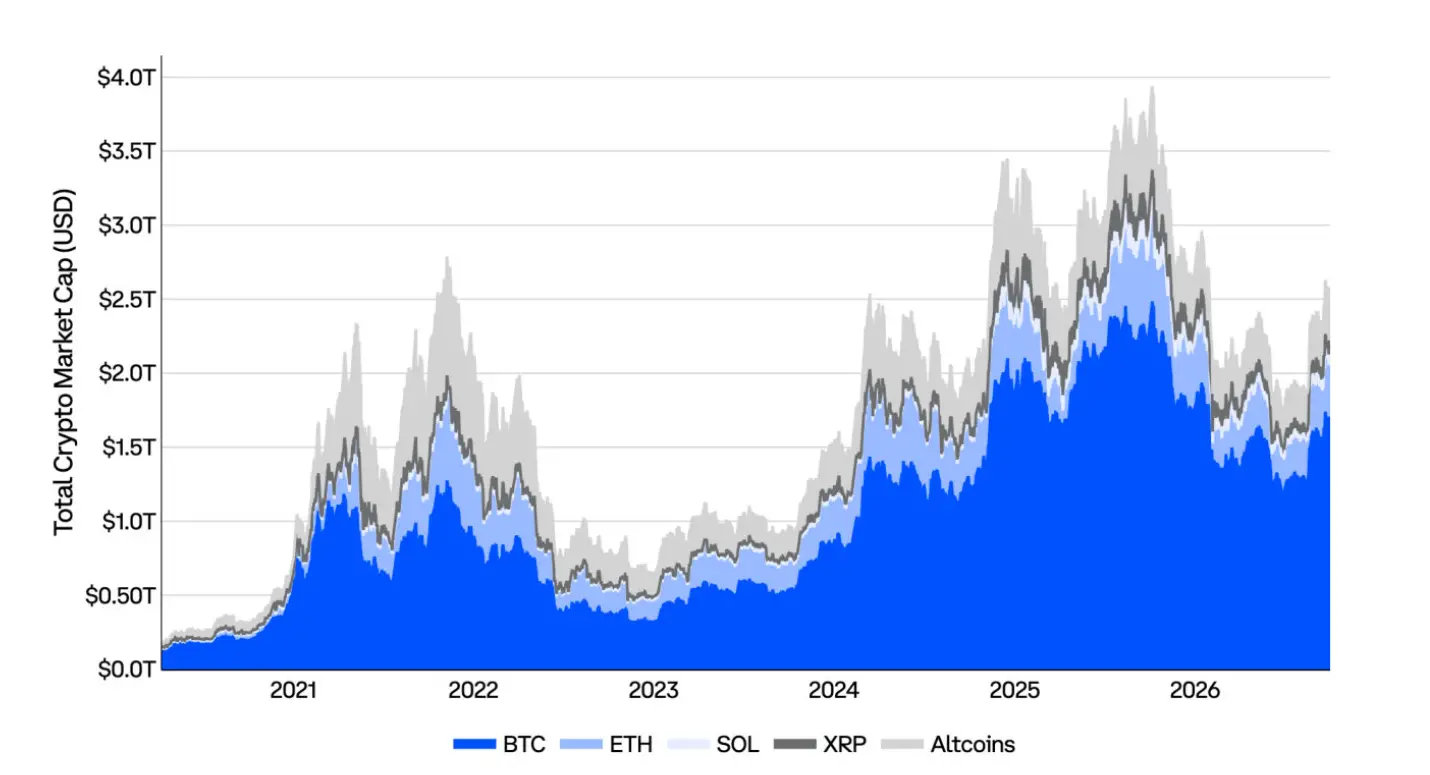
圖:加密市場總市值
BTC 自周期低點以來的價格表現
比特幣已經歷四個完整周期,每個周期均包含牛市和熊市(圖中未顯示從創世到 2011 年的周期)。當前周期始於 2022 年,前兩年的價格表現與 2015 至 2018 年周期高度接近,但在 2025 年第一季度開始出現分化,原因是部分市場參與者,主要是長期持有者,降低了風險敞口。
當前周期已持續超過 46 個月,頂部似乎已在 2025 年 10 月形成,當時價格為周期低點的 7.9 倍。2026 年第三季度,比特幣從周期低點的 3.8 倍回升至 5.4 倍,表明見頂後的低點可能已經出現,但這些歷史模式是否仍然適用,尚不明確。
過往表現不代表未來結果。
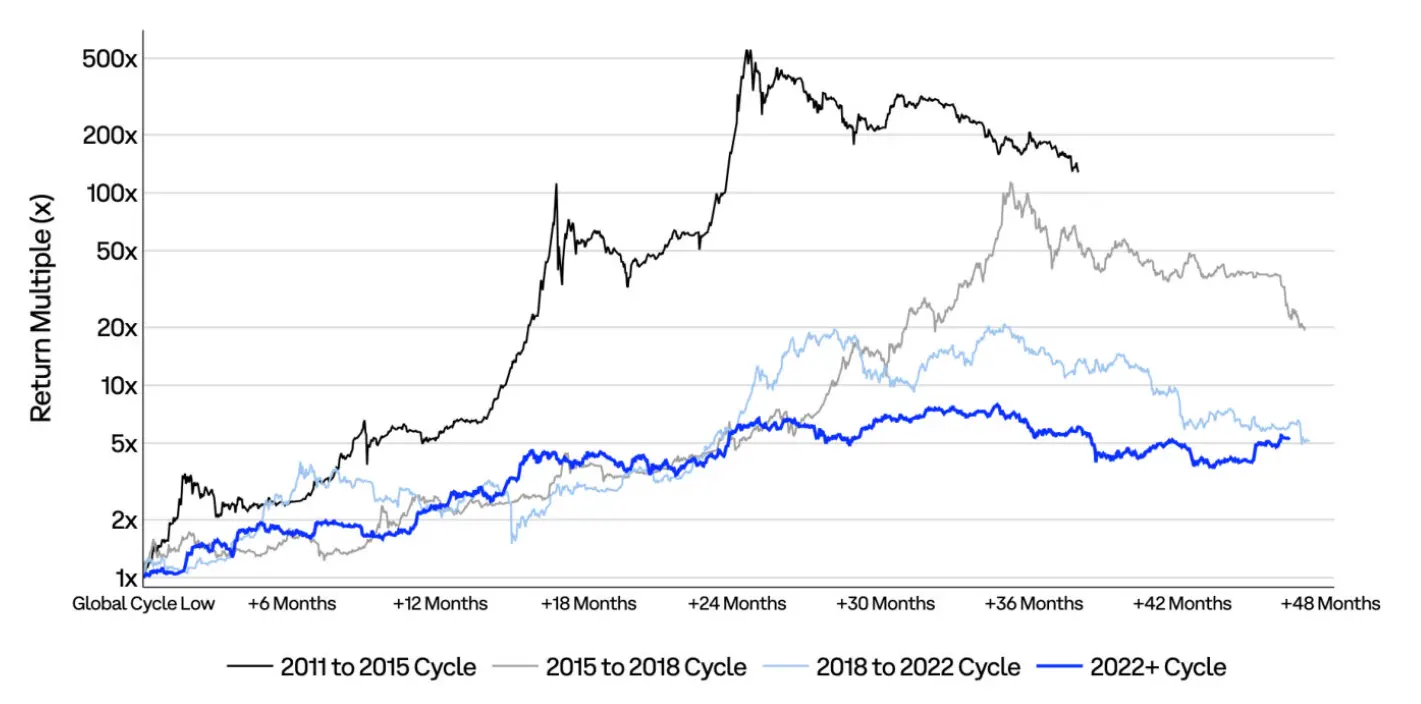
圖:比較比特幣在不同周期中,自周期低點以來的價格倍數及持續時間。
ETH 自周期低點以來的價格表現
以太幣至少已經歷兩個完整周期,每個周期均包含牛市和熊市。當前市場周期正式始於 2022 年,其前兩年走勢與 2018 至 2022 年周期相近,但此後與上一周期出現了顯著分化。
當前周期已持續超過 46 個月。2026 年第三季度,以太幣從 2022 年 11 月低點的 1.4 倍回升至 2.4 倍,表現較比特幣強約 20%。不過,反彈後的 ETH 仍遠低於本輪周期高點的 4.4 倍,也明顯偏離 2018 至 2022 年周期的走勢,後者在同一階段已達到低點的 17.3 倍。這種分化與市場結構逐漸成熟相一致:回報越來越取決於實際用途、監管明確程度和真實採用情況,而不是早期周期中普遍出現的投機性上漲。
過往表現不代表未來結果。
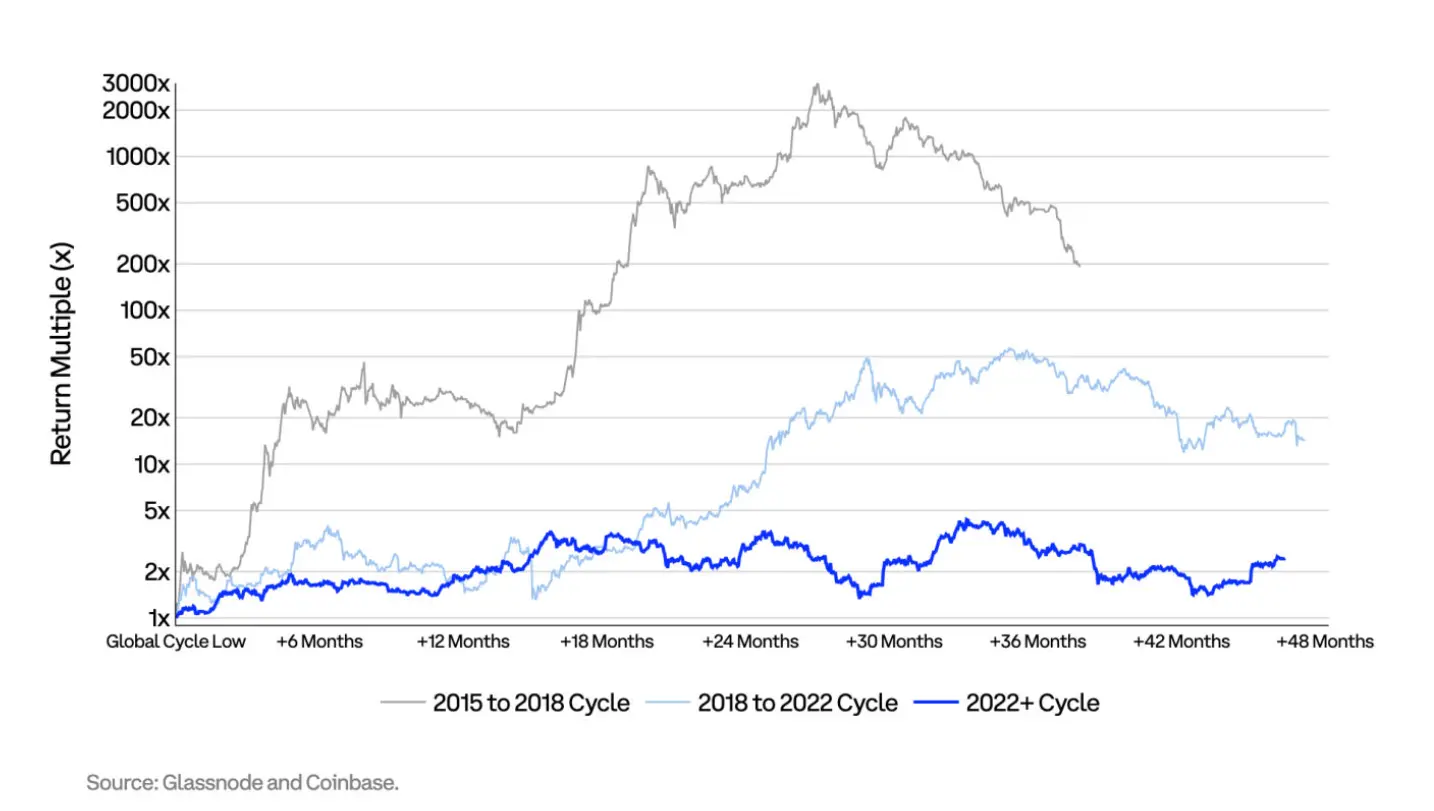
圖:比較以太幣在 2015 至 2018 年、2018 至 2022 年,以及 2022 年開始的周期中,自周期低點以來的價格倍數。
相關性矩陣
在加密資產以外,比特幣在 2026 年第三季度與貴金屬的走勢最接近。其每日收益率與黃金、白銀的相關係數均為 0.61,與美元指數的相關係數為 -0.43。比特幣與美股的相關性相對較低:與標普 500 指數的相關係數為 0.30,與納斯達克指數為 0.29;與 2 年期和 10 年期美國國債收益率的相關係數則為負。這些關係表明,這輪上漲更多由尋找美元替代資產的需求推動,而不是普遍的風險偏好回升。這也與國債收益率上升時,比特幣相較美國國債表現強勁的情況一致。
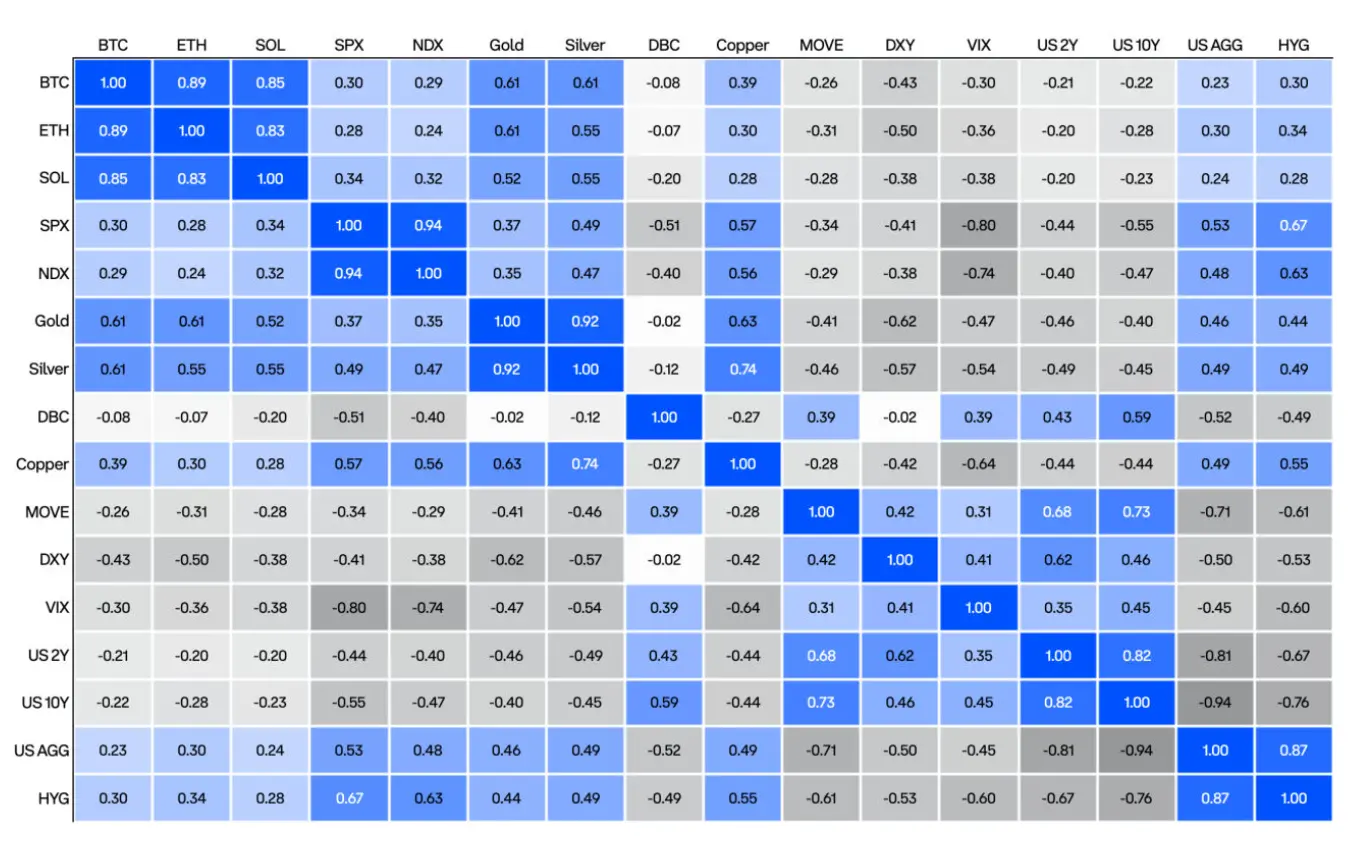
圖:加密資產、股票、貴金屬、美元、國債收益率等資產和指標的收益率相關性矩陣。
波動率與滾動相關性
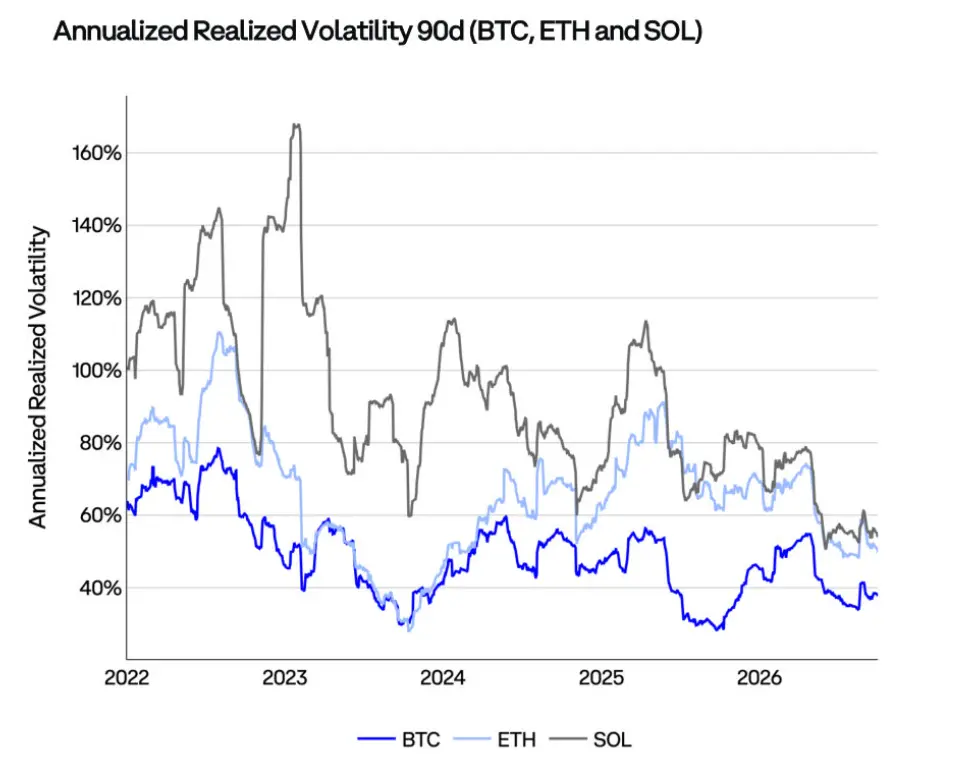
圖:BTC、ETH 與 SOL 的 90 日年化已實現波動率,基於三個月滾動窗口計算。
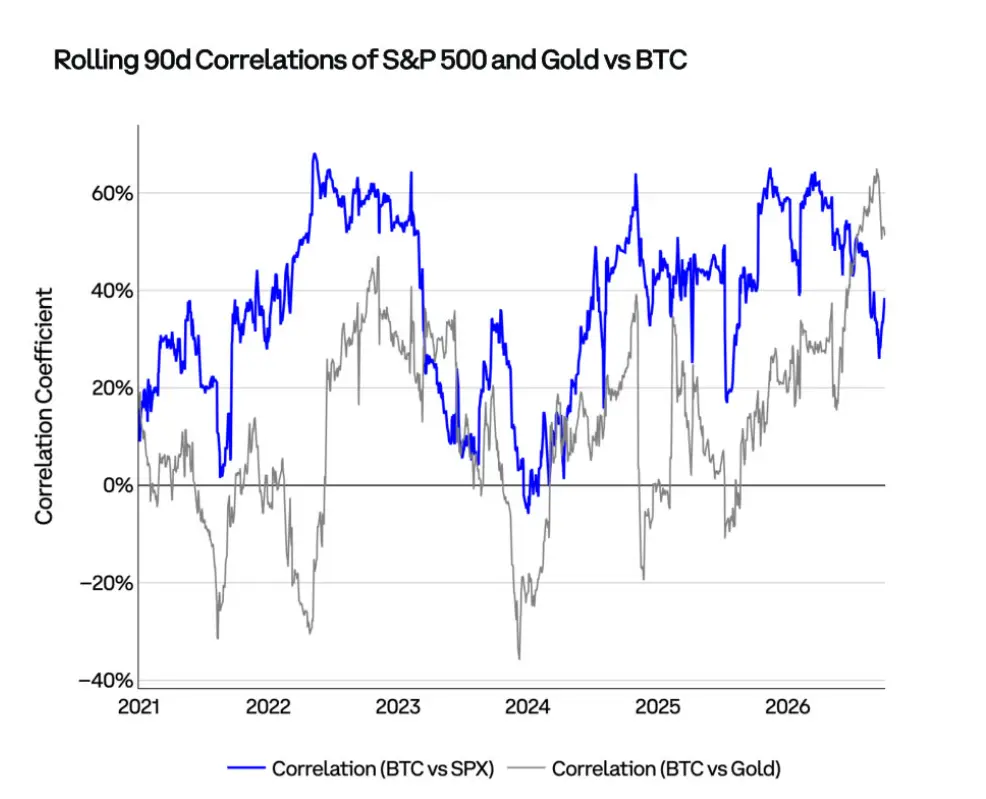
圖:BTC 與標普 500 指數、黃金的 90 日滾動相關係數,基於三個月滾動窗口計算。
現貨 ETF 資金流向、
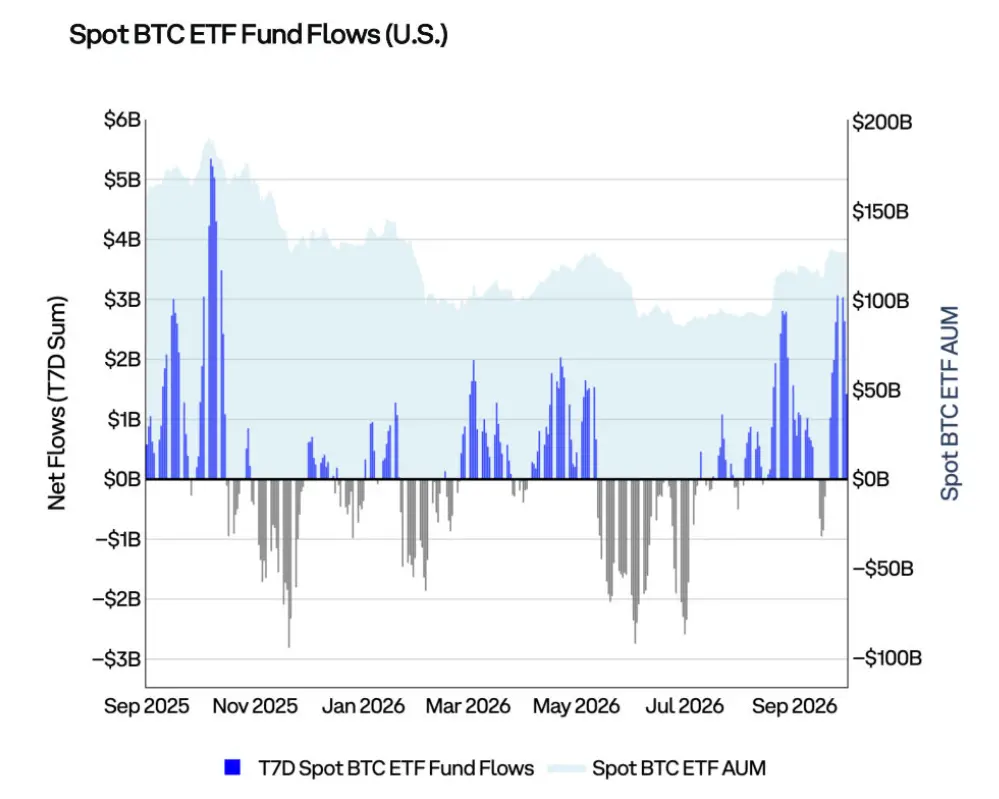
圖:美國比特幣現貨 ETF 的 7 日累計淨流入及資產管理規模(AUM)。
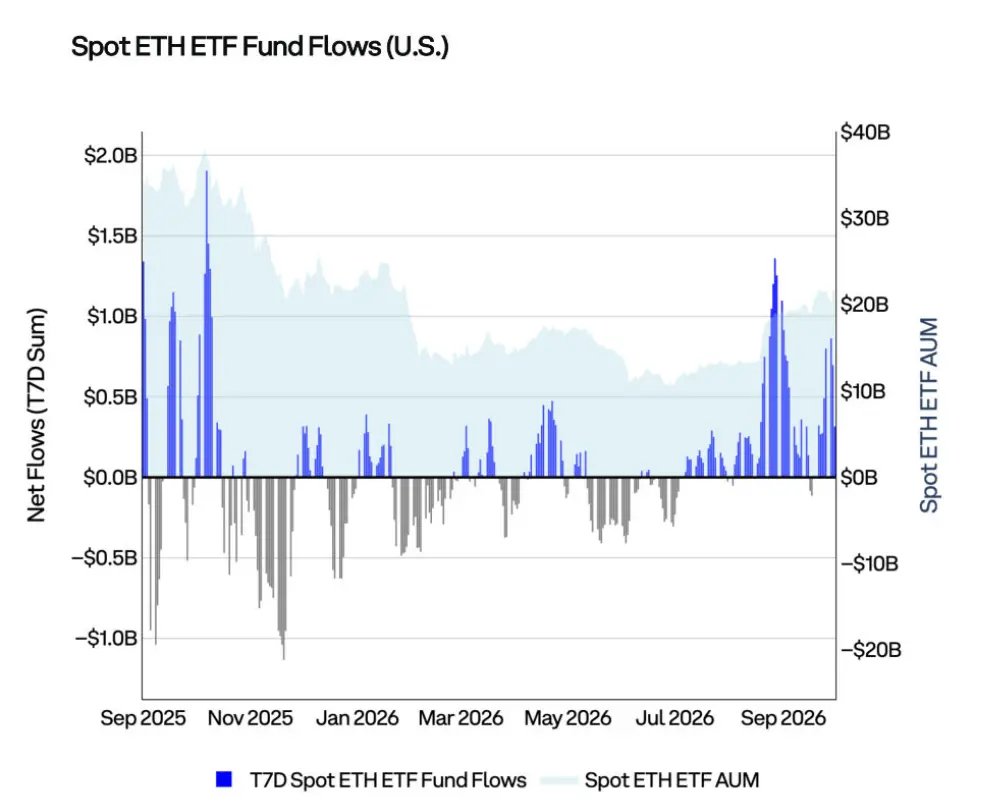
圖:美國以太幣現貨 ETF 的 7 日累計淨流入及資產管理規模(AUM)。
穩定幣
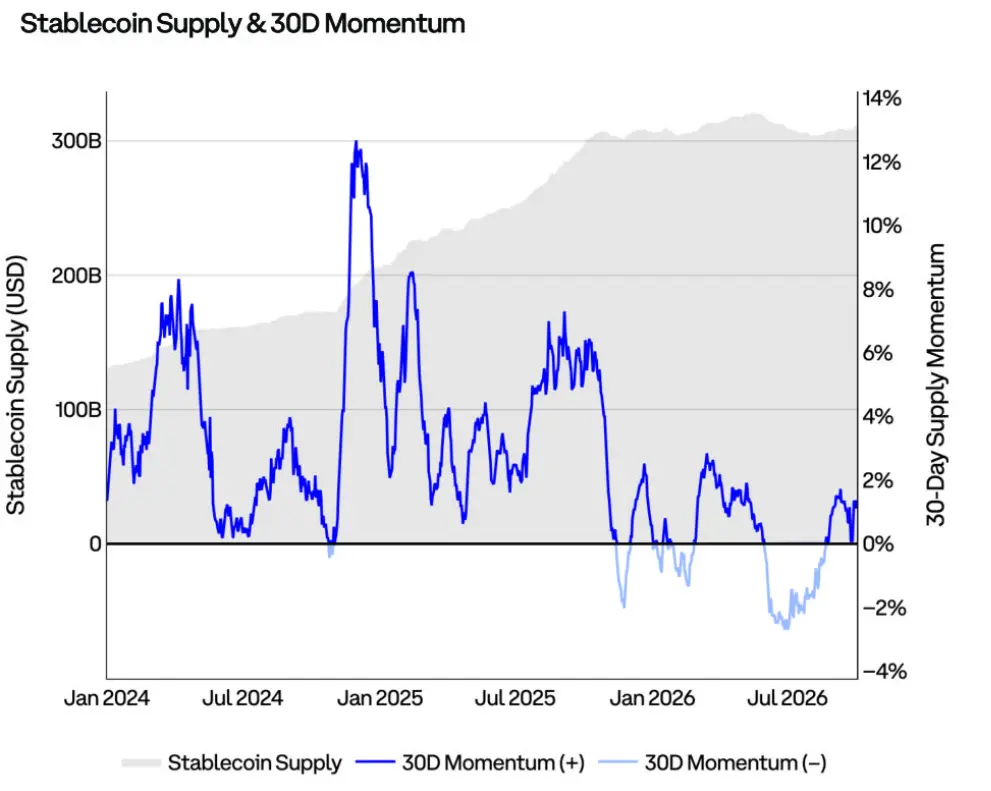
圖:穩定幣總供應量及其 30 日變化率,區分正增長與負增長。
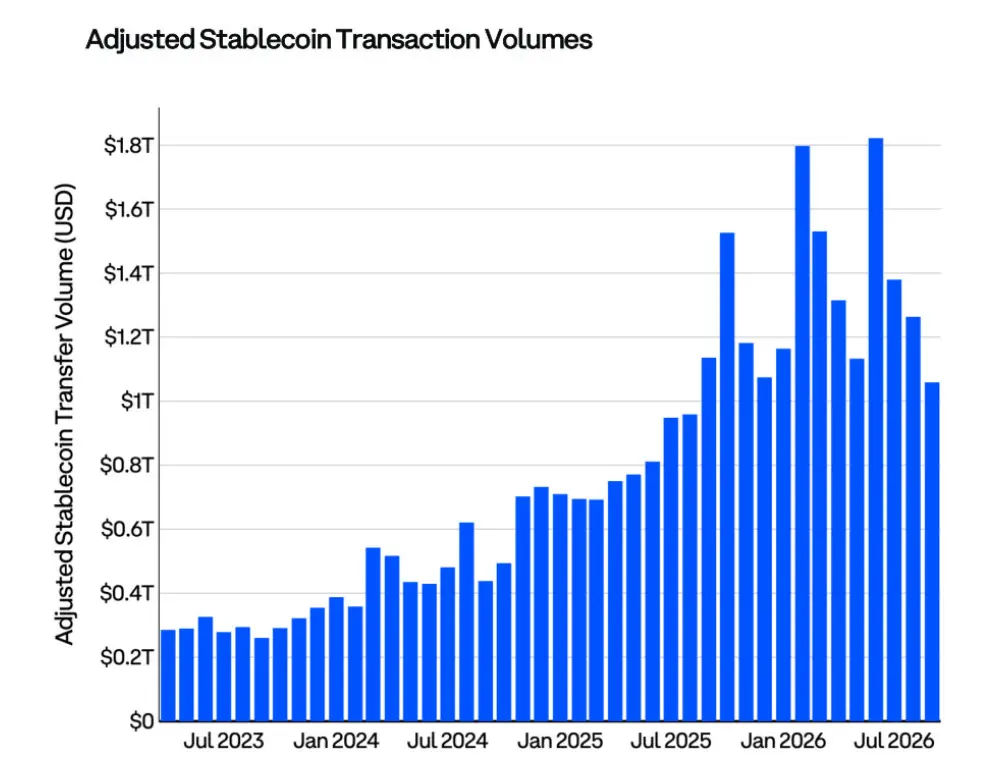
圖:經調整的穩定幣轉帳交易量。
比特幣
比特幣(BTC)是全球首個被廣泛採用的加密貨幣。需要區分的是,作為代幣的"bitcoin",與承載其交易的"Bitcoin"網絡並不相同。該網絡透過區塊鏈,使互聯網上安全、順暢的點對點交易成為可能。比特幣區塊鏈是一份公開帳本,包含所有比特幣交易的歷史記錄。BTC 是去中心化的:世界上任何地方的兩個人,都可以在不經過銀行、政府或其他機構的情況下互相發送比特幣。
- 開發者:比特幣由中本聰創建。中本聰是某個人或團隊使用的化名,其在 2008 年的白皮書中闡述了這項技術。
- 參考價格:比特幣參考匯率(BRR),CME CF 基準參考匯率
- 彭博代碼:XBT Currency
- 流通供應量:2,009 萬枚
- 已流通供應量佔比:95.7%
- 通脹率:0.8%
比特幣:核心要點
- 2026 年第三季度,比特幣衍生品未平倉合約規模上升 36%,達到約 800 億美元,主要由期權推動。與此同時,CME 期貨的年化基差從約 4% 擴大至 6%。未平倉合約隨價格上漲而回升,但仍低於 2025 年 10 月約 1,140 億美元的峰值。
- 經實體調整的淨未實現盈虧(NUPL)顯示,BTC 市場情緒在 2026 年第三季度逐步恢復。該指標從 0.11 升至 0.38,從"希望/恐懼"區間重新進入"樂觀/焦慮"區間。不過,它仍明顯低於"信念/否認"區間的 0.48 門檻,表明情緒已恢復正常,但尚未過熱。
- 儘管比特幣在 2026 年第三季度上漲 43%,超過一年未移動的代幣仍增加了約 34 萬枚 BTC。與此同時,過去三個月內發生過移動的代幣,在 7 月觸及 2023 年末以來的最低水平後,增加了 16%。這一組合表明,長期持有者大多在上漲期間繼續持幣,而較新的市場參與者開始回歸。
BTC 指標圖譜
這張圖譜篩選了 533 組鏈上與宏觀指標序列,考察它們與比特幣隨後 30 日回報的關係。只有同時滿足以下條件的指標才會顯示:經多重比較校正後通過顯著性檢驗;當前值與自身中位數的距離足夠大,可用於檢驗;且信號方向與其歷史關係一致。方塊大小表示這種關係的可信程度,顏色和數字表示其所暗示的未來 30 日回報相對於通常水平的差異,單位為百分點。
截至 9 月 30 日,533 組指標中有 41 組通過上述檢驗,其中 27 組指向未來 30 日回報低於通常水平。宏觀指標整體略偏積極:比特幣相對小盤股、長期美國國債和黃金的強勢,部分被其相對美元和新興市場的表現距離 52 週高點較遠這一因素抵消。鏈上指標則更明顯偏弱,9 組中有 8 組指向第三季度上漲之後,回報可能低於通常水平。
這些信號的組合更像是在提示短期盤整,而非趨勢反轉。鏈上指標中,最大的拖累來自盈利供應量佔比、未平倉合約與市值之比,以及上漲日的鏈上交易量弱於下跌日。
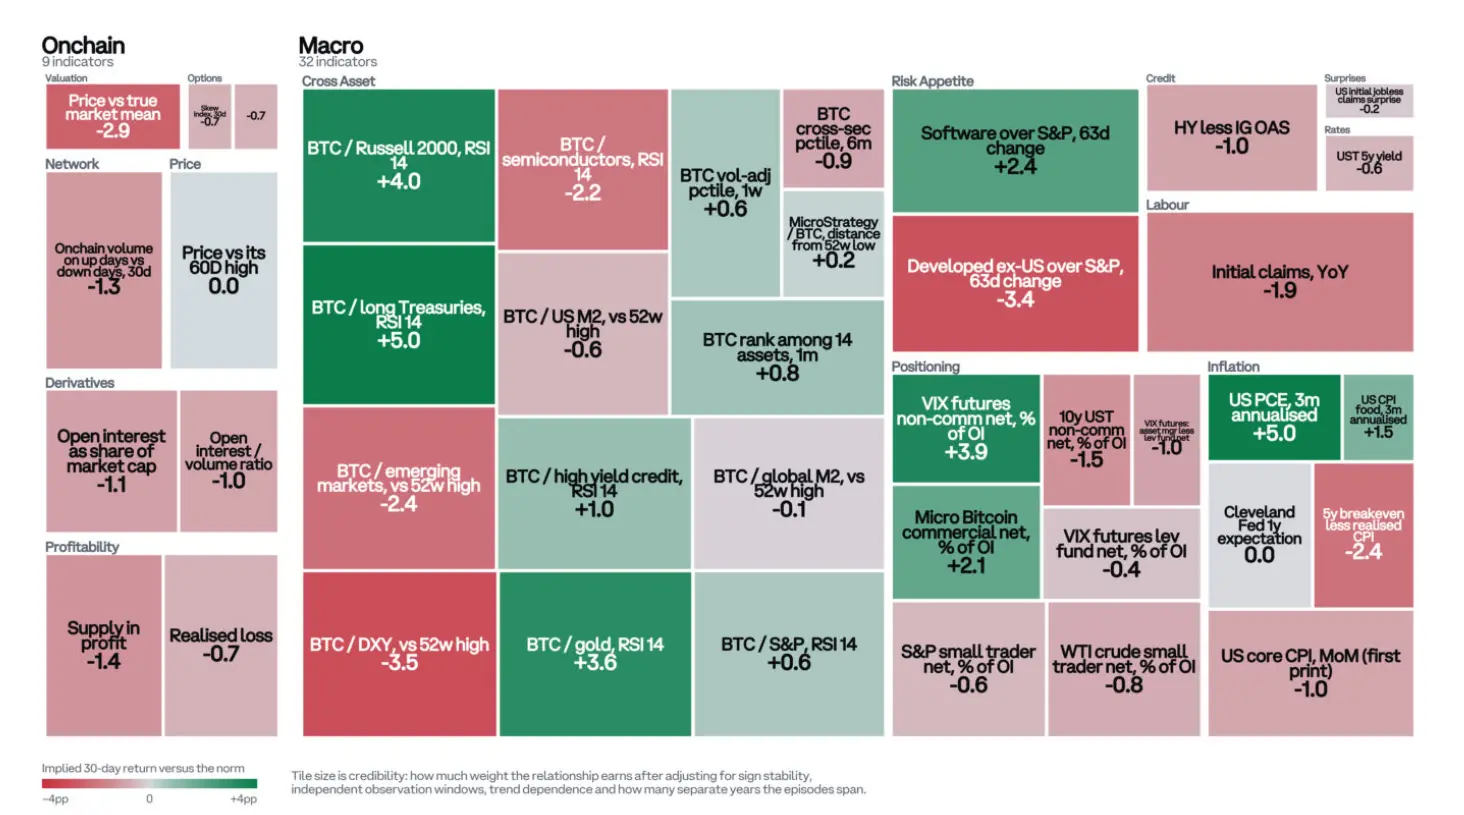
圖:BTC 指標圖譜,分為 9 組鏈上指標與 32 組宏觀指標,綠色表示預期 30 日回報高於通常水平,紅色表示低於通常水平。
BTC 支撐位與阻力位
這張熱力圖根據 4 小時 K 線中已確認的價格轉折點,標出支撐位和阻力位。每個轉折點的交易量被分配到一個較窄的價格區間,在價格重新測試該位置之前賦予更高權重,並隨時間逐漸衰減。因此,顏色越深的區間,代表市場中越重要的價位。藍色表示現價下方的支撐,灰色表示現價上方的阻力。
2026 年第三季度末,比特幣價格約為 83,600 美元。最近的阻力位在 87,000 至 87,800 美元,這是限制 9 月高點的區域;略高一些的約 90,000 至 94,000 美元區間,則存在更密集的成本供應。下方最強的支撐區在 74,500 至 75,200 美元,略高於短期持有者 73,500 美元的成本基礎;約 71,200 美元的 200 日移動平均線則提供第二層支撐。
這種分佈表明,如果價格回落至 7 萬美元出頭,將遇到多重重疊支撐。這與我們將該區域視為增持機會的判斷一致。更深一層的支撐位仍在 58,000 美元附近,即本季度低點所在的位置。
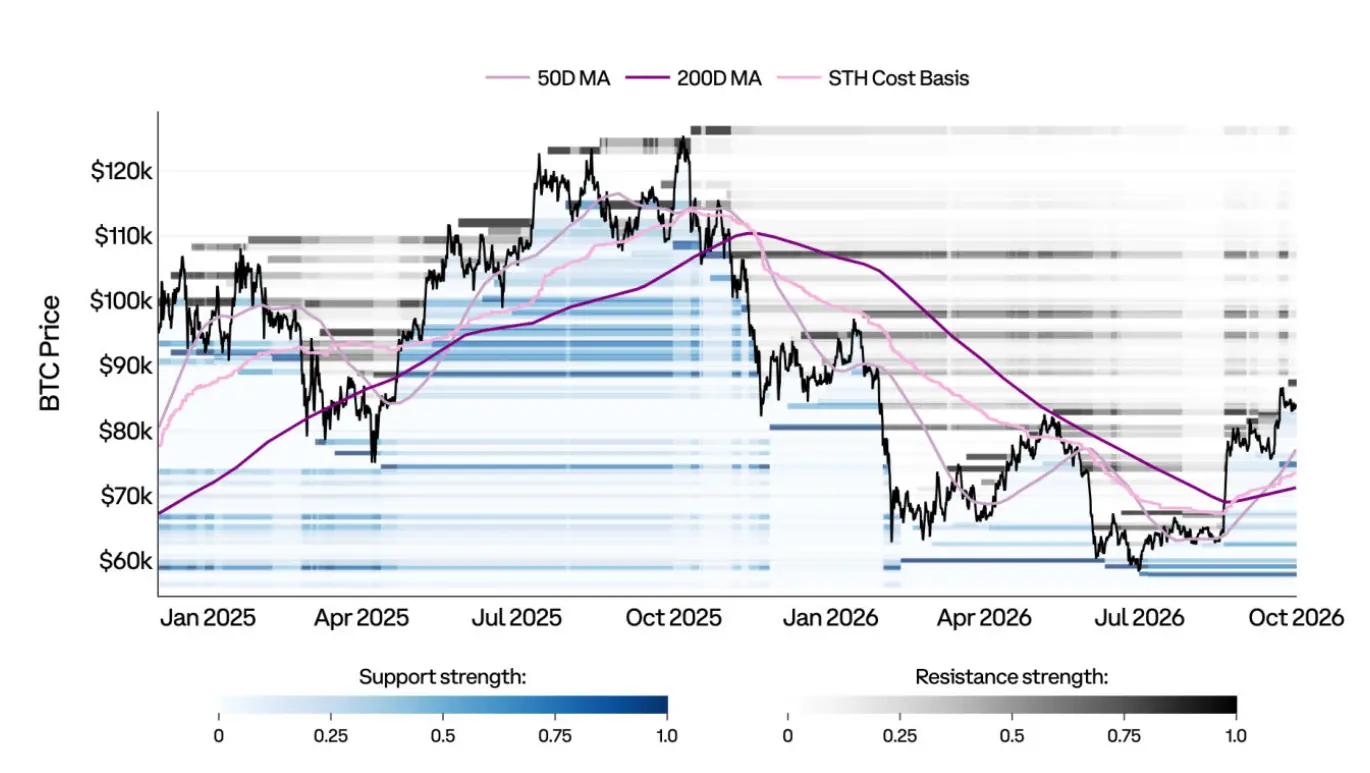
圖:BTC 支撐位與阻力位熱力圖,並疊加 50 日移動平均線、200 日移動平均線和短期持有者成本。
BTC 經實體調整的淨未實現盈虧(NUPL)
淨未實現盈虧(NUPL)是相對未實現利潤與相對未實現虧損之差。圖中各區間用於反映不同視角下的投資者情緒。由於市場難以預測,每個階段都用兩個含義相反的詞描述。這些階段遵循傳統市場周期:市場從深度熊市中復甦時,往往依次經歷"投降 → 希望 → 樂觀 → 信念 → 狂熱";而在創下歷史新高後進入熊市時,則可能依次經歷"貪婪 → 否認 → 焦慮 → 恐懼 → 投降"。
經實體調整的 NUPL 是 NUPL 的改進版本,它剔除同一實體不同地址之間的交易,即"內部交易"。因此,經實體調整的 NUPL 只計入真實經濟活動,相較於未經調整、基於 UTXO 的版本,能提供更好的市場信號。
隨著價格上漲,投資者情緒在 2026 年第三季度逐步恢復。NUPL 從 0.11 升至 0.38,從"希望/恐懼"區間回到"樂觀/焦慮"區間,但仍明顯低於"信念/否認"的門檻。
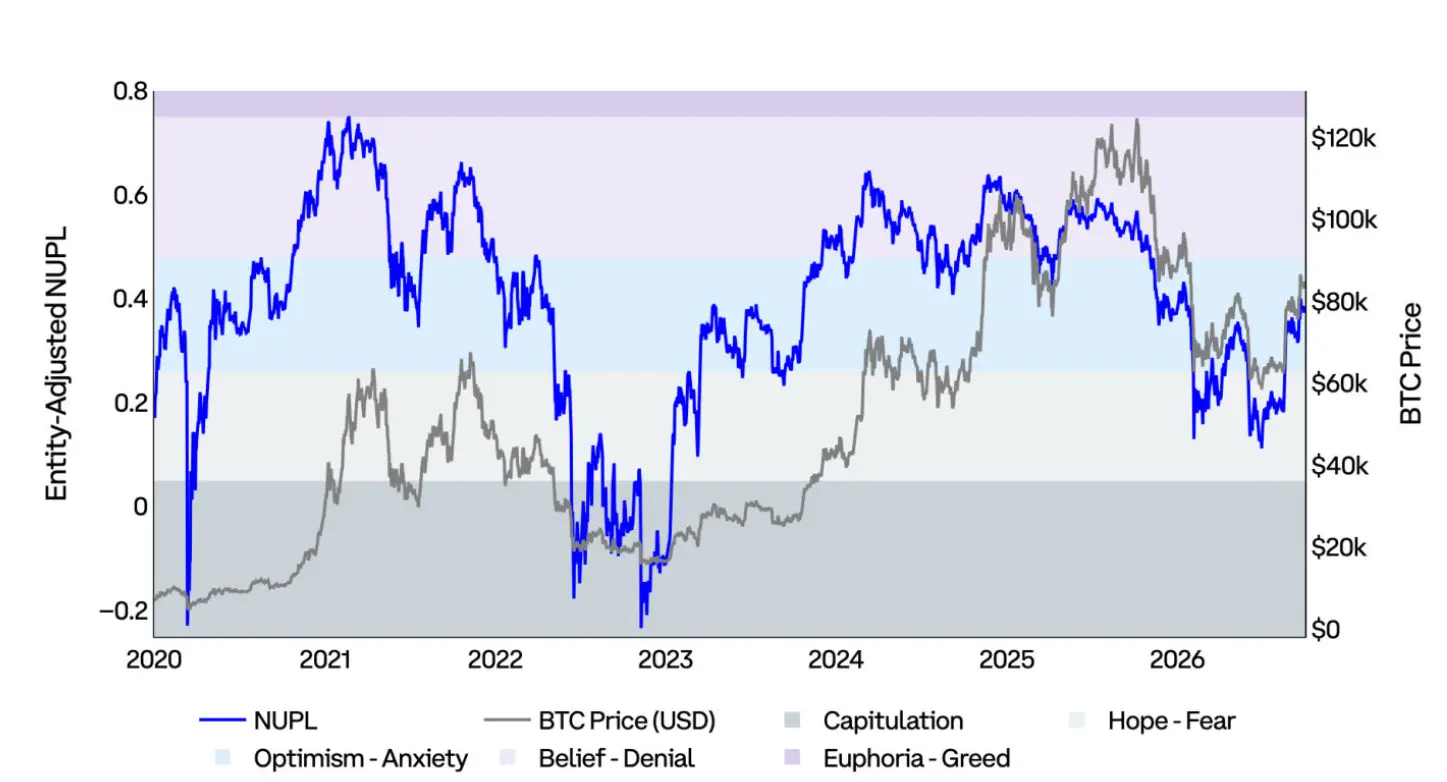
圖:經實體調整的 BTC 淨未實現盈虧與 BTC 價格,並標示不同的情緒區間。
BTC 已實現價格與 MVRV
已實現價格(或"鏈上成本基礎")按每枚比特幣最後一次鏈上交易發生當日的價格估值,計算所有比特幣供應量的平均價格。
MVRV 比率將市場價值(現貨價格)與已實現價值(已實現價格)進行比較,用於衡量投資者未實現盈虧的倍數:
- MVRV 為 2.0:價格是平均成本的 2 倍(平均持有者的回報為 2 倍)。
- MVRV 為 1.0:價格等於平均成本(平均持有者處於盈虧平衡狀態)。
- MVRV 為 0.85:價格比平均成本低 15%(平均持有者浮虧 15%)。
MVRV 的極端值有助於識別市場何時過熱或被低估,以及投資者的盈利水平何時顯著偏離平均水平。
2026 年第三季度,隨著價格恢復,MVRV 從 1.10 升至 1.56,但仍低於其自 2020 年以來 1.76 的中位數。
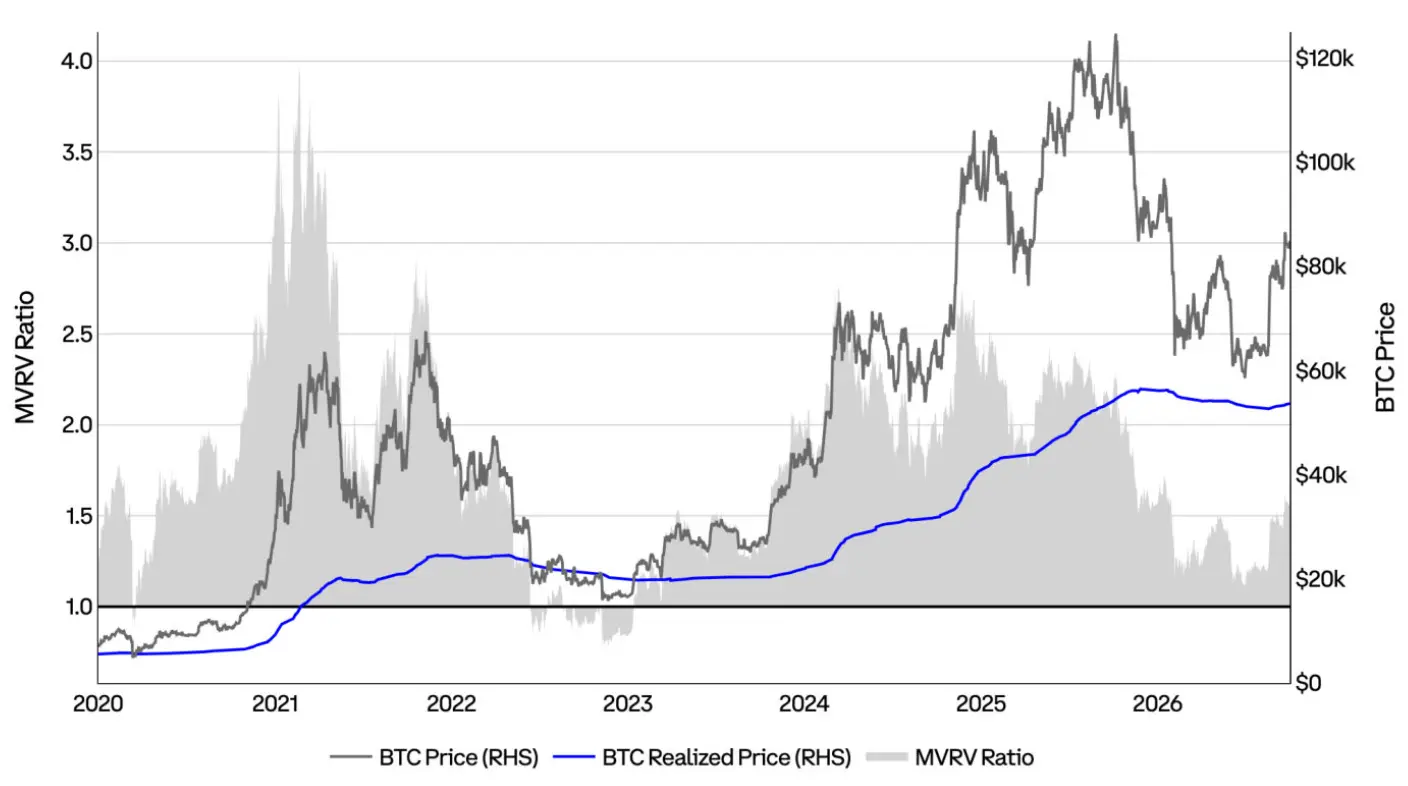
圖:BTC 現貨價格、已實現價格與 MVRV 比率。
BTC 供應量的盈虧狀態
這張圖顯示處於盈利狀態的 BTC 占總供應量的比例,並設置了正、負 1 個標準差兩條統計界線。它們分別代表重要的警示區和增持區。該指標有助於了解投資者的持倉狀況,並評估在什麼時期,大部分供應量處於盈利或虧損狀態。
2026 年第三季度,該指標從 46% 升至 71%,重新站上負 1 個標準差界線,離開歷史上的增持區,但仍明顯低於 91% 的警示線。
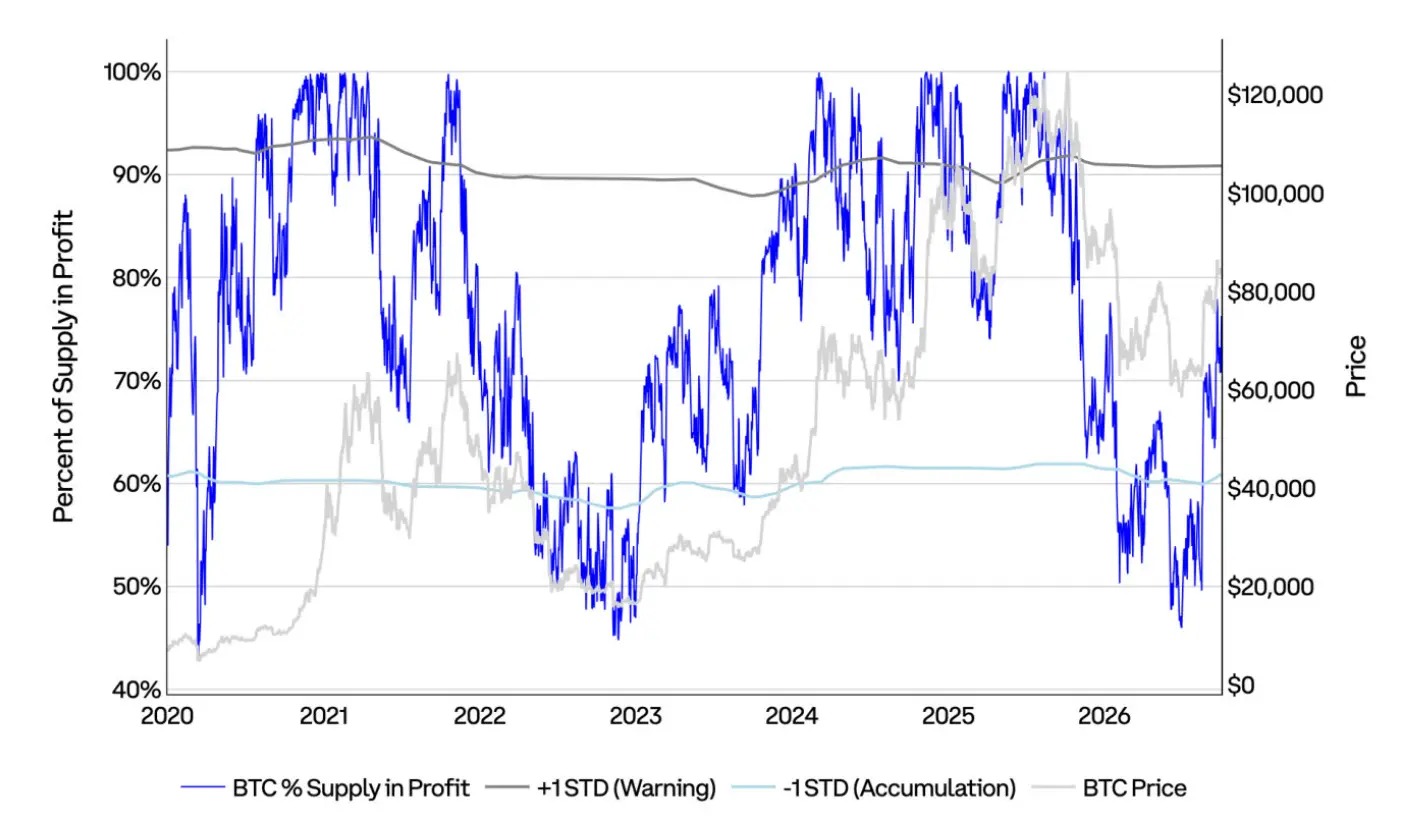
圖:BTC 盈利供應量佔比、正 1 個標準差警示線、負 1 個標準差增持線,以及 BTC 價格。
BTC 沉睡供應量與活躍供應量
這張圖比較了至少一年未發生移動的 BTC 流通供應量,與短時間內(不足三個月)發生過活動的 BTC 流通供應量。
過去三個月內最後發生過移動的 BTC 數量,在 7 月觸及 2023 年末以來的最低水平後,於 2026 年第三季度增加了 16%。這輪上漲使部分供應量重新進入流通。與此同時,超過一年未移動的供應量仍增加了約 34 萬枚 BTC,表明長期持有者在上漲期間大體繼續持幣。
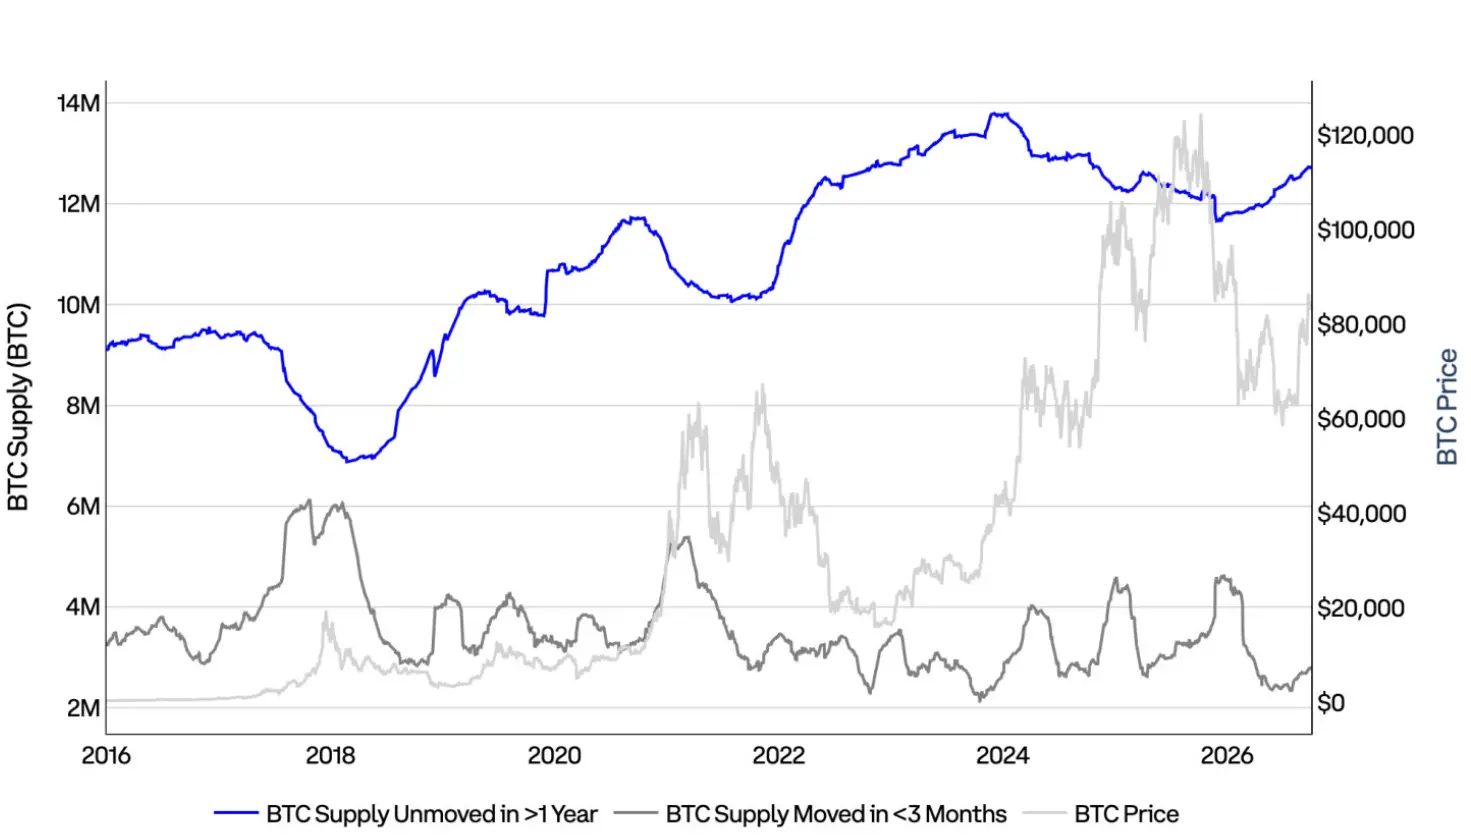
圖:超過一年未移動的 BTC 供應量、過去三個月內移動過的 BTC 供應量,以及 BTC 價格。
BTC 普爾倍數(30 日均值)
普爾倍數(Puell Multiple)是一項基礎鏈上指標,廣泛用於比特幣分析,以衡量相對於挖礦基本面的資產估值。具體計算方法是:將 BTC 每日新增發行量的美元價值,除以該每日發行價值的 365 日移動平均值。
這種計算有助於判斷比特幣價格是否出現明顯超賣或超買,尤其是與歷史平均挖礦收入相比時。它反映了礦工相對於歷史常態的賣出壓力和收入狀況。
2026 年第三季度,普爾倍數從 0.67 回升至 1.02,重新高於正在下降的年度均值 0.83,表明隨著價格上漲,礦工收入已恢復至過去一年通常水平附近。
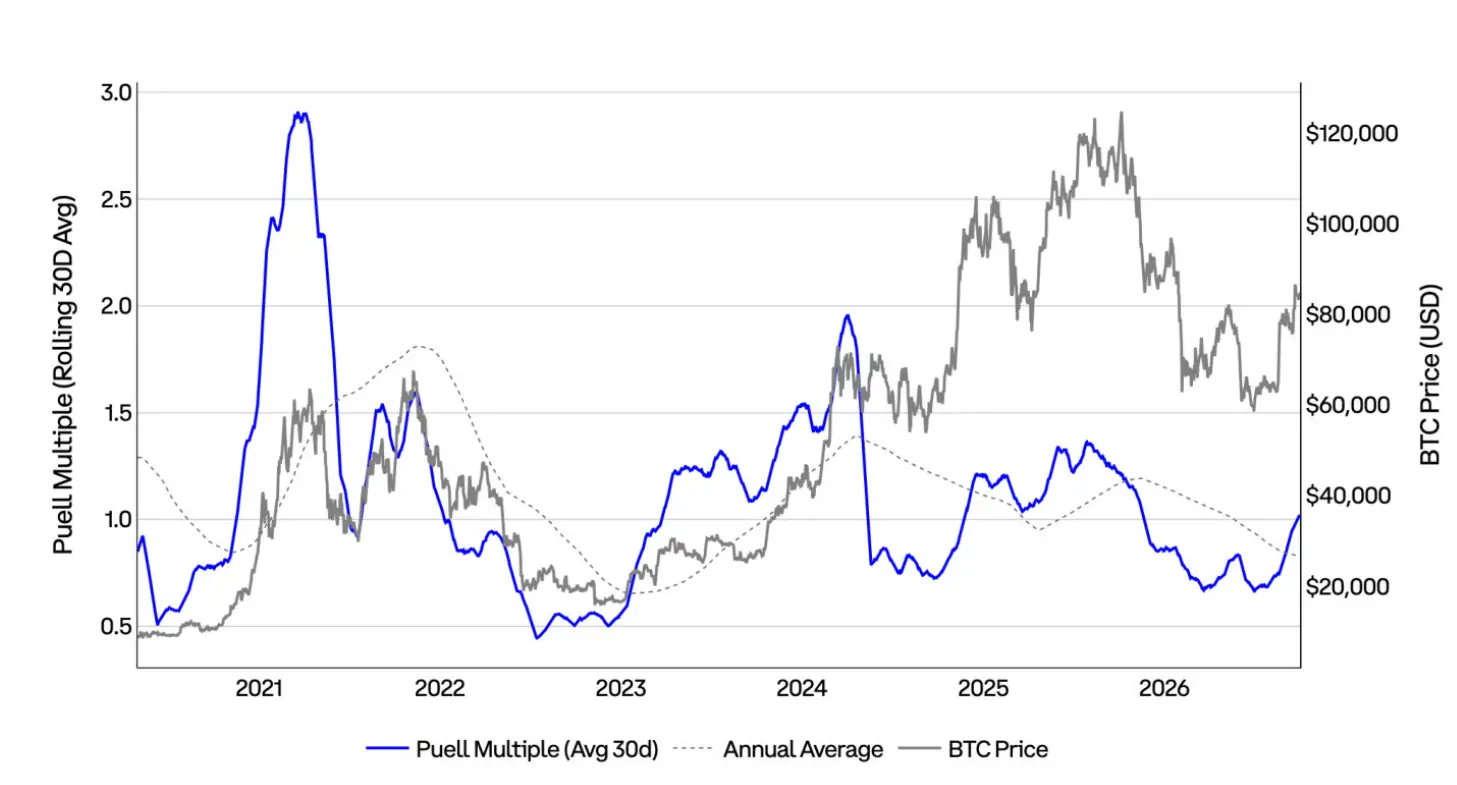
圖:BTC 普爾倍數的 30 日滾動均值、年度平均值,以及 BTC 價格。
BTC 長期持有者淨持倉變化
這張圖比較了長期持有者(LTH,持幣 155 天及以上)的淨持倉變化與交易所的淨持倉變化。我們認為,長期持有者持倉上升,同時交易所持倉下降,可能表明投資者正在積極增持。
將這一框架用於 2026 年第三季度可以看到,長期持有者在 7 月繼續增持,但在 8 月價格突破前後,隨著代幣重新流入交易所,他們轉為小幅淨賣出。9 月,這兩個趨勢均出現逆轉:長期持有者淨持倉變化重新轉正,交易所餘額則開始下降。
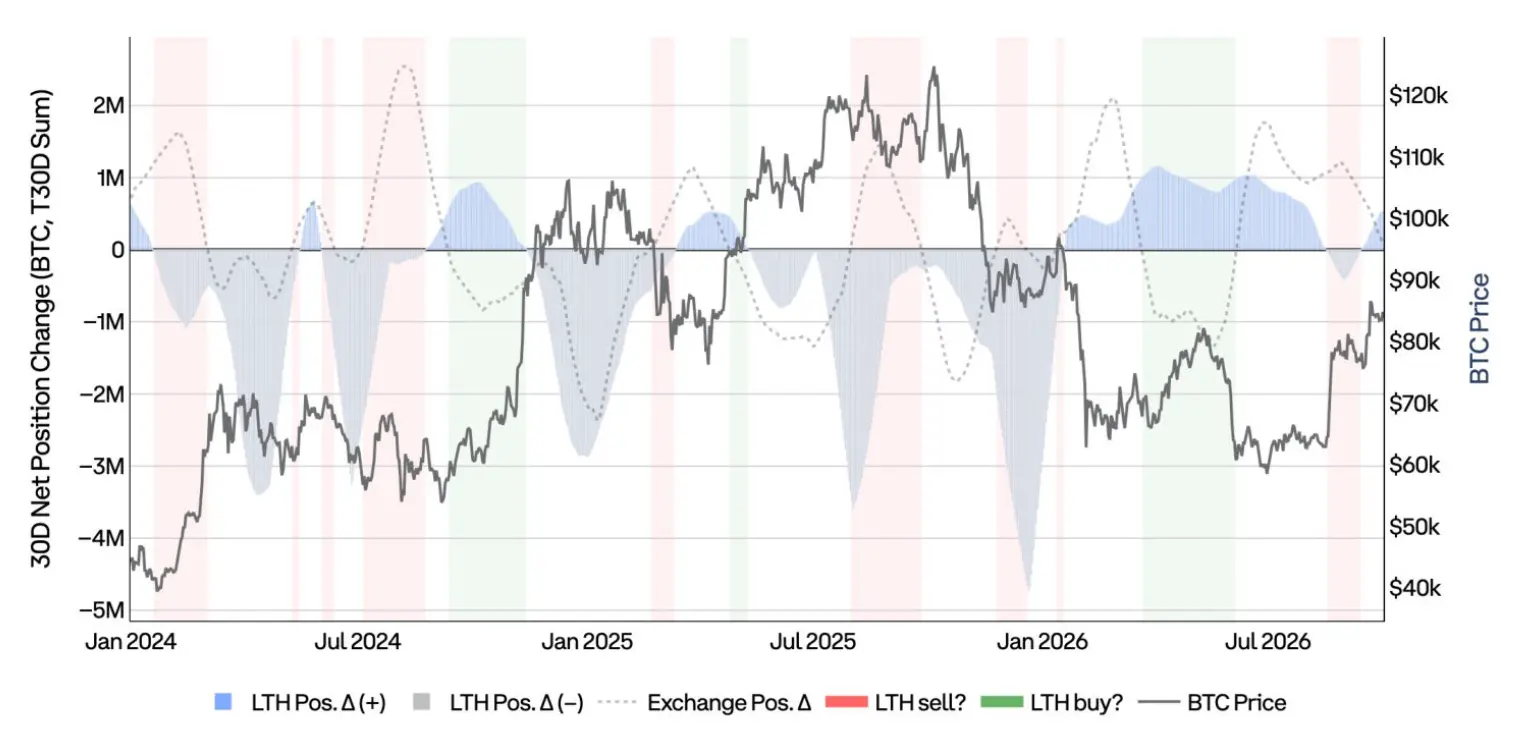
圖:長期持有者持倉與交易所持倉的 30 日淨變化,並疊加 BTC 價格。
BTC 衍生品市場
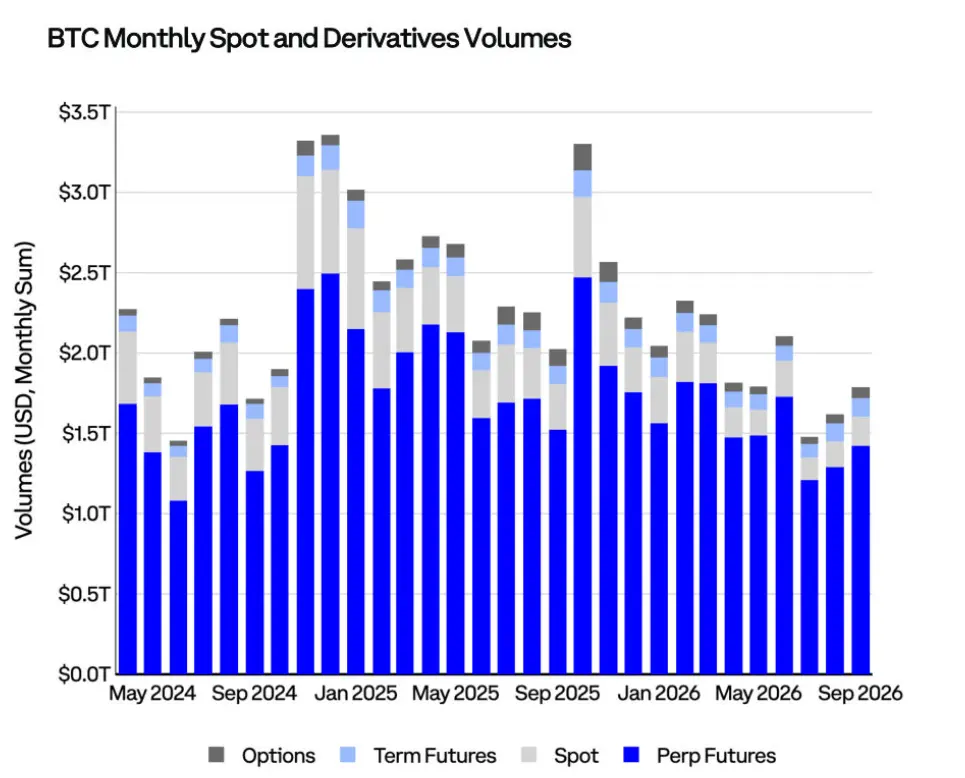
圖:BTC 月度現貨、永續合約、定期期貨和期權交易量。
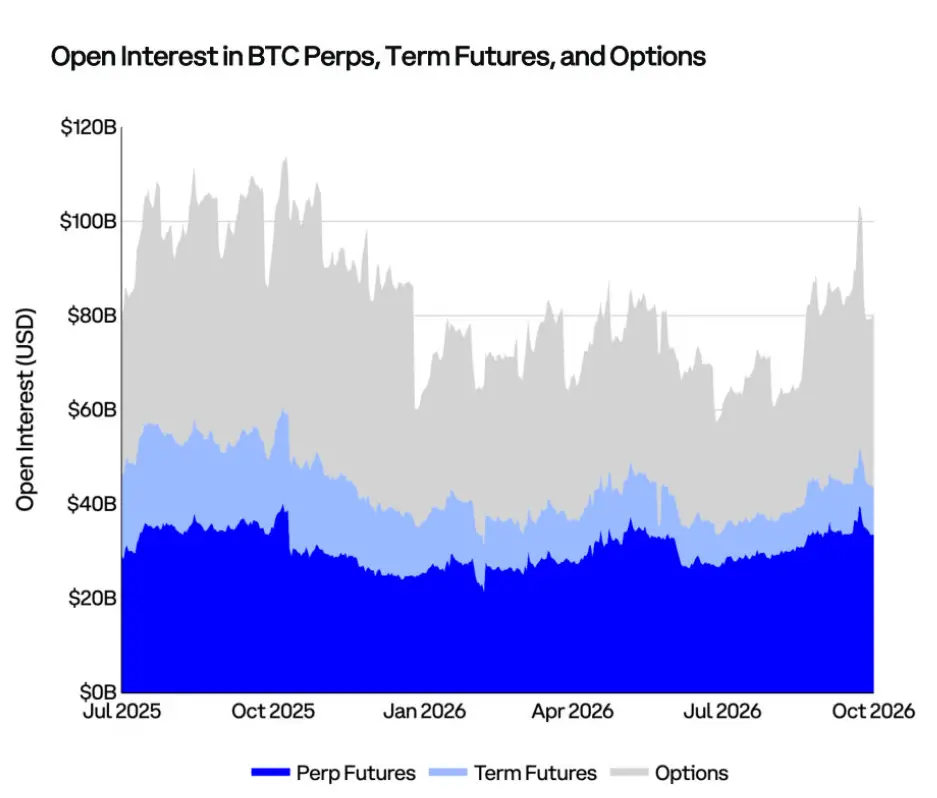
圖:BTC 永續合約、定期期貨和期權未平倉合約的美元名義價值。
以太坊
以太坊是一個開源區塊鏈平台,開發者可以在其上運行去中心化應用(dApp),並創建和部署智能合約。以太幣(ETH)是以太坊網絡的原生加密貨幣,其市值在所有加密貨幣中位居第二,僅次於比特幣。
- 開發者:以太坊由 Vitalik Buterin 提出構想,他在 2014 年發布白皮書,並於 2015 年推出該項目。共同創始人包括 Gavin Wood、Charles Hoskinson、Anthony Di Iorio 和 Joseph Lubin。
- 參考價格:以太幣參考匯率(ETHUSD_RR),CME CF 基準參考匯率
- 彭博代碼:XET Currency
- 流通供應量:1.222 億枚
- DeFi 總鎖倉價值:533 億美元
- 通脹率:0.88%
以太坊:核心要點
- 2026 年第三季度,超過一年未移動的 ETH 供應量增加 7%,達到 6,670 萬枚;過去三個月內最後發生過移動的代幣則減少 18%,降至 1,100 萬枚。這表明,持有者在上漲期間大體繼續持幣,而非趁上漲賣出。
- 隨著以太幣在 2026 年第三季度上漲 71%,衡量 ETH 市場情緒的淨未實現盈虧(NUPL)從 -0.31 回升至 0.22,使該指標離開"投降"區間,進入"樂觀/焦慮"區間。MVRV 從 0.70 升至 1.19,平均持有者自 5 月以來首次重新盈利。
- 2026 年第三季度,以太坊 DeFi TVL 從 370 億美元升至 530 億美元。在連續一年下降後,L2 所佔的穩定幣價值份額開始回升。美國以太幣現貨 ETF 在本季度淨流入 31 億美元,扭轉了上半年的資金外流,資產規模也從 106 億美元升至 216 億美元。9 月,L2 手續費顯著增加,主要由當月第一週 Robinhood 二層網絡的一輪活動高峰推動。綜合來看,這些數據表明,隨著價格回升,生態參與範圍也在擴大。
ETH 支撐位與阻力位
這張熱力圖根據 4 小時 K 線中已確認的價格轉折點,標出支撐位和阻力位。每個轉折點的交易量被分配到一個較窄的價格區間,在價格重新測試該位置之前賦予更高權重,並隨時間逐漸衰減。因此,顏色越深的區間,代表市場中越重要的價位。藍色表示現價下方的支撐,灰色表示現價上方的阻力。
2026 年第三季度末,以太幣價格約為 2,685 美元,正處於 2,685 至 2,695 美元阻力區的下方,同時略高於 2,640 至 2,685 美元支撐區。8 月突破之後,價格進入狹窄的密集交易區。更下方最強的支撐區位於 2,335 至 2,380 美元,其後是約 2,265 美元的市場成本基礎和約 2,105 美元的 200 日移動平均線。
9 月 2 日約 2,355 美元的低點落在這一支撐區內,此後整個月,以太幣均維持在該區域上方。這種韌性與上半年形成對比,當時價格大部分時間都低於市場成本基礎。本季度約 2,800 美元的高點,仍是需要突破的價位。
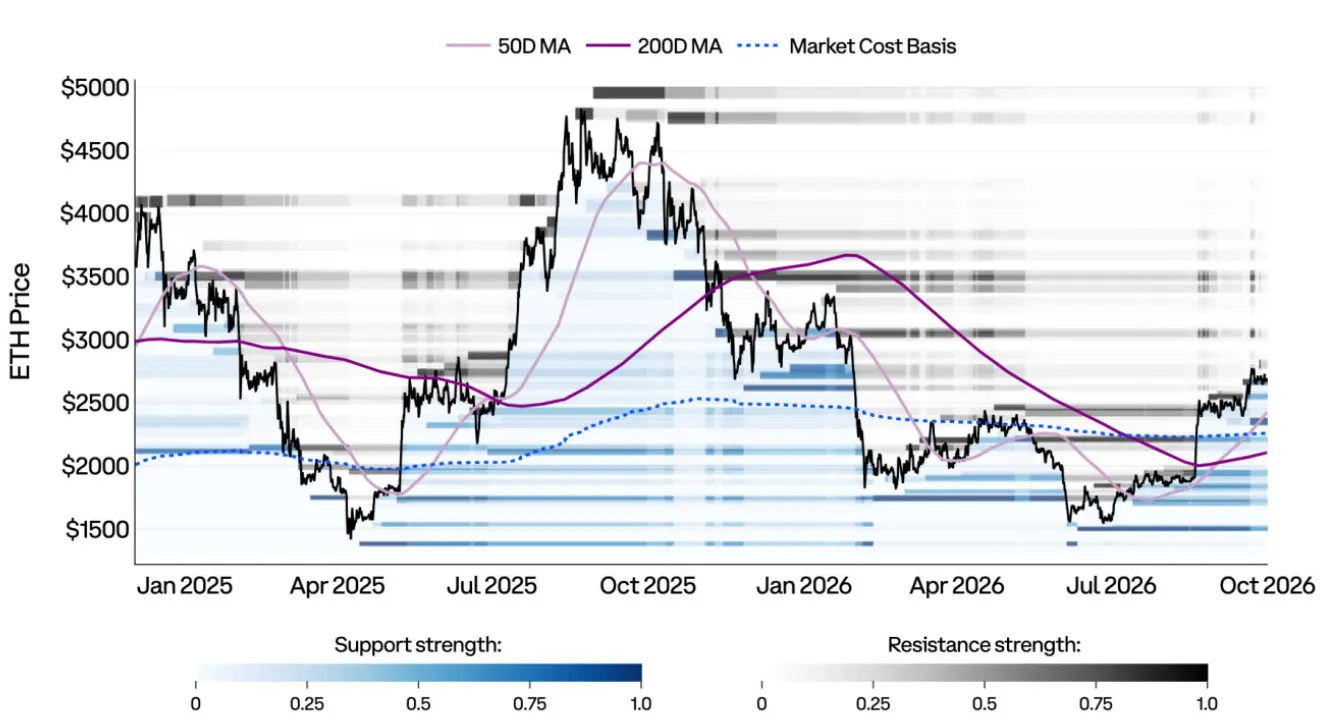
圖:ETH 支撐位與阻力位熱力圖,並疊加 50 日移動平均線、200 日移動平均線和市場成本基礎。
ETH 淨未實現盈虧(NUPL)
這張圖通過淨未實現盈虧(NUPL)衡量投資者情緒。該指標是相對未實現利潤與相對未實現虧損之差。圖中各區間用於反映不同視角下的投資者情緒。由於市場難以預測,每個階段都用兩個含義相反的詞描述。這些階段遵循傳統市場周期:市場從深度熊市中復甦時,往往依次經歷"投降 → 希望 → 樂觀 → 信念 → 狂熱";而在創下歷史新高後進入熊市時,則可能依次經歷"貪婪 → 否認 → 焦慮 → 恐懼 → 投降"。
2026 年第三季度,以太幣上漲 71%,ETH 從"投降"階段恢復,NUPL 從 -0.31 升至 0.22,到季度末,平均持有者重新處於盈利狀態。
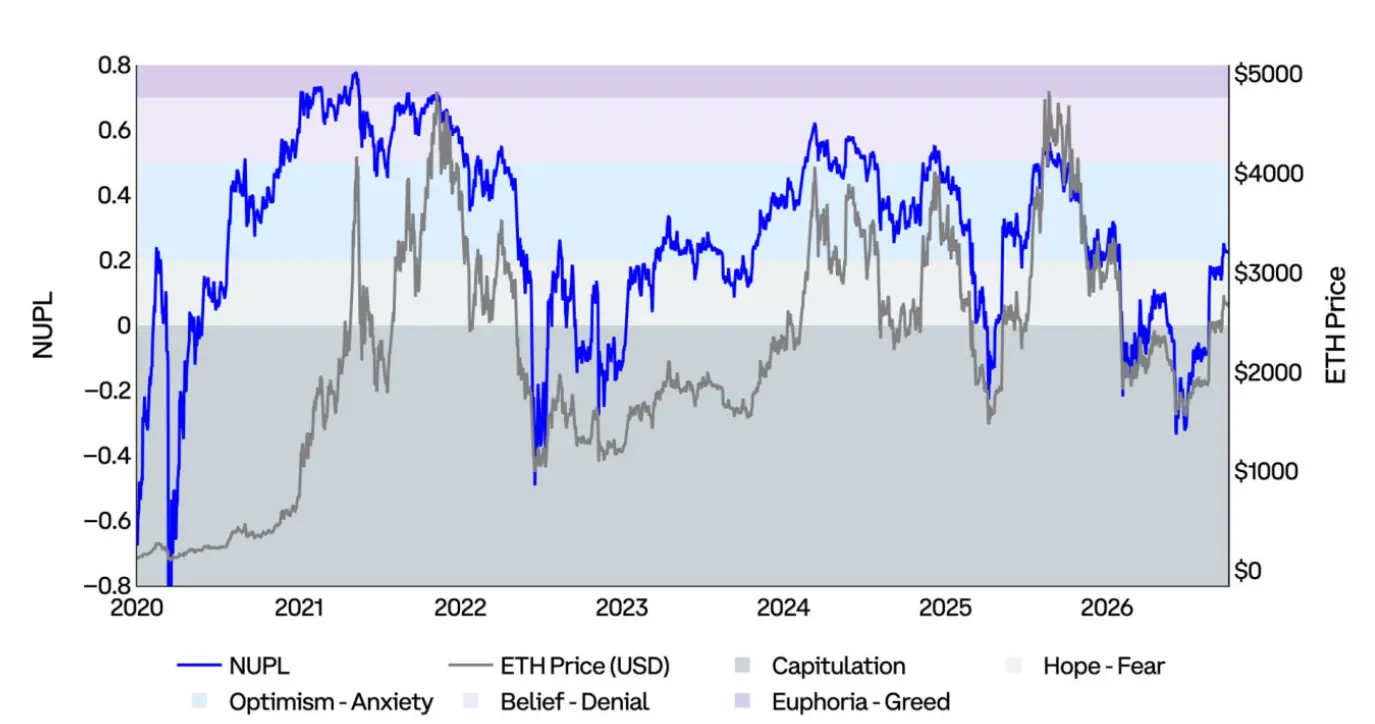
圖:ETH 淨未實現盈虧與 ETH 價格,並標示不同的情緒區間。
ETH 已實現價格與 MVRV
已實現價格(或"鏈上成本基礎")按每枚以太幣最後一次鏈上交易發生當日的價格估值,計算所有以太幣供應量的平均價格。
MVRV 比率將市場價值(現貨價格)與已實現價值(已實現價格)進行比較,用於衡量投資者未實現盈虧的倍數:
- MVRV 為 2.0:價格是平均成本的 2 倍(平均持有者的回報為 2 倍)。
- MVRV 為 1.0:價格等於平均成本(平均持有者處於盈虧平衡狀態)。
- MVRV 為 0.85:價格比平均成本低 15%(平均持有者浮虧 15%)。
MVRV 的極端值有助於識別市場何時過熱或被低估,以及投資者的盈利水平何時顯著偏離平均水平。
2026 年第三季度,以太幣上漲 71%,MVRV 從 0.70 升至 1.19,使平均持有者自 5 月以來首次重新盈利。MVRV 仍低於其自 2020 年以來 1.3 的中位數,表明儘管價格上漲,估值仍較為溫和。
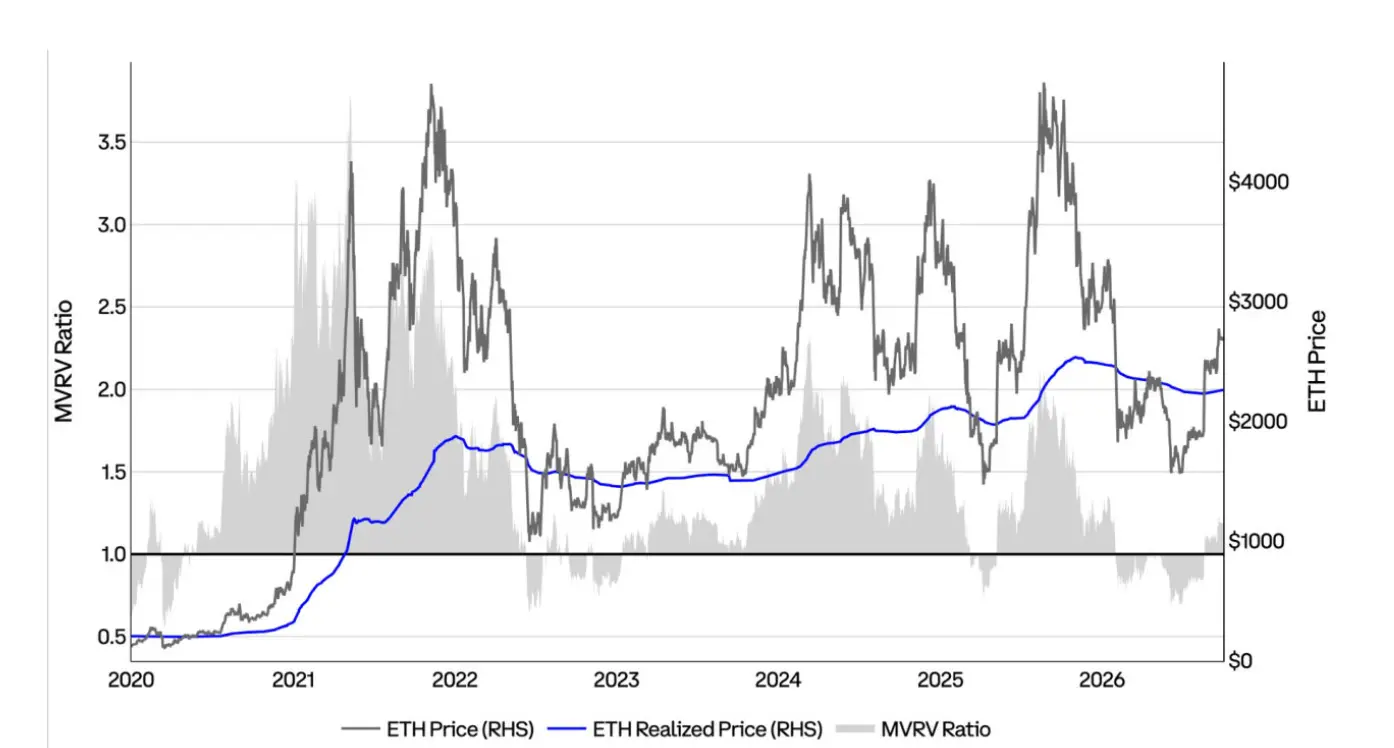
圖:ETH 現貨價格、已實現價格與 MVRV 比率。
ETH 供應量的盈虧狀態
這張圖顯示處於盈利狀態的 ETH 占總供應量的比例,並設置了正、負 1 個標準差兩條統計界線。它們分別代表重要的警示區和增持區。該指標有助於了解投資者的持倉狀況,並評估在什麼時期,大部分供應量處於盈利或虧損狀態。
2026 年第三季度,該指標從 28% 升至 63%,重新站上負 1 個標準差界線,離開歷史上的增持區,但仍明顯低於 87% 的警示線。
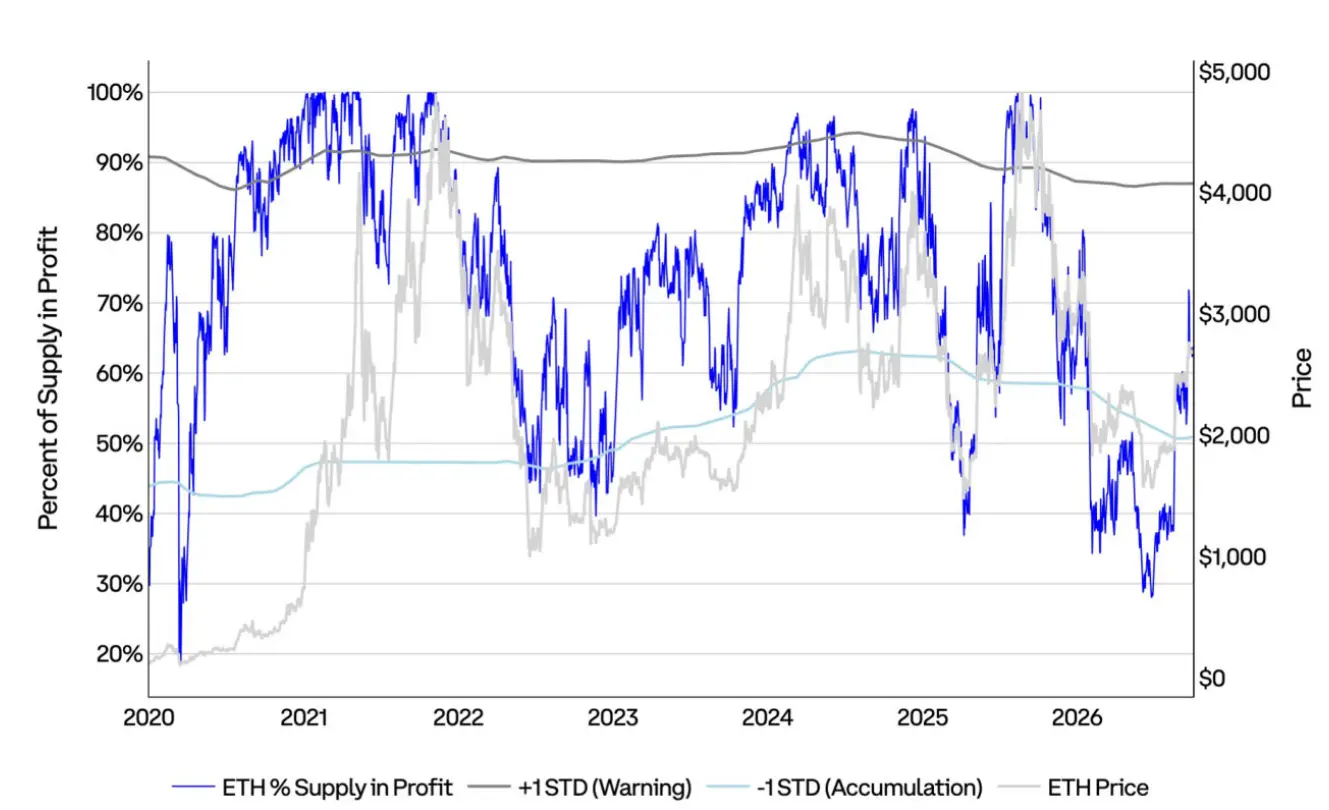
圖:ETH 盈利供應量占比、正 1 個標準差警示線、負 1 個標準差增持線,以及 ETH 價格。
ETH 沉睡供應量與活躍供應量
這張圖比較了至少一年未發生移動的 ETH 流通供應量,與短時間內(不足三個月)發生過活動的 ETH 流通供應量。
2026 年第三季度,超過一年未移動的 ETH 供應量增加 7%,過去三個月內最後發生過移動的代幣則減少 18%,降至 1,100 萬枚。這表明,持有者在上漲期間大體繼續持幣,而非趁上漲賣出。
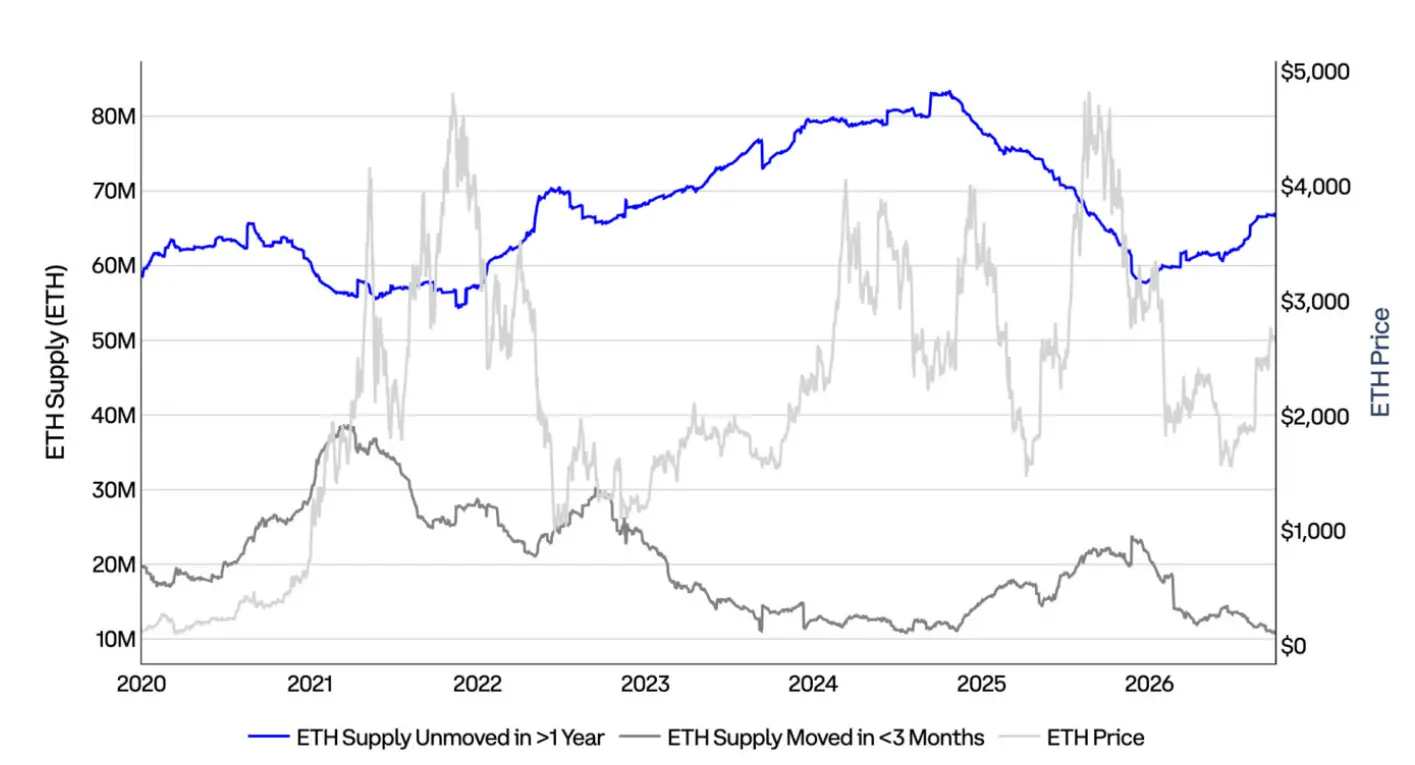
圖:超過一年未移動的 ETH 供應量、過去三個月內移動過的 ETH 供應量,以及 ETH 價格。
ETH 衍生品市場
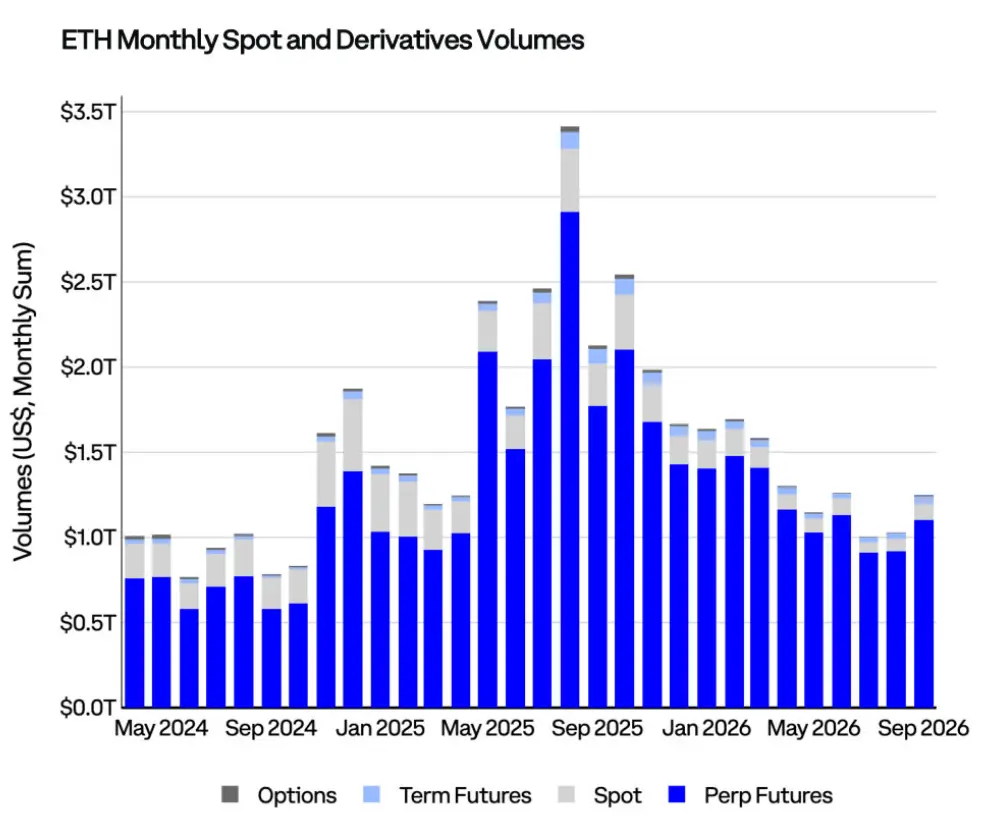
圖:ETH 月度現貨、永續合約、定期期貨和期權交易量。
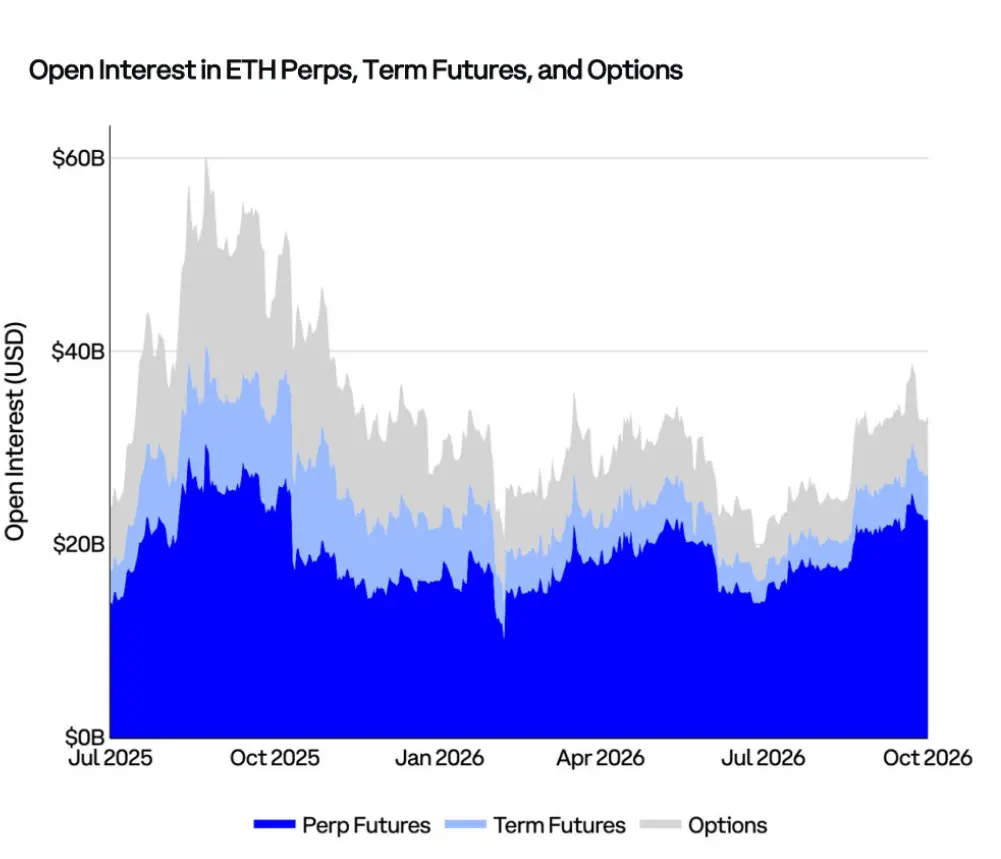
圖:ETH 永續合約、定期期貨和期權未平倉合約的美元名義價值。
L2 與以太坊主網
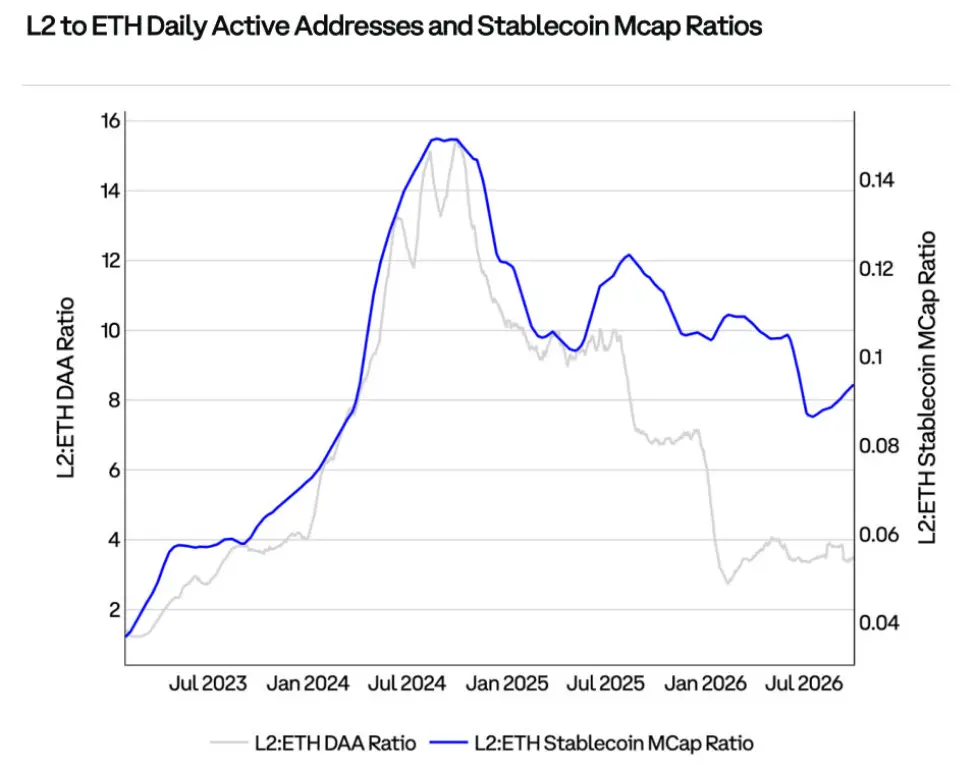
圖:L2 相對於以太坊主網的日活躍地址數比率,以及穩定幣市值比率,比率下降意味著活動與穩定幣流動性正從 L2 轉向以太坊主網。
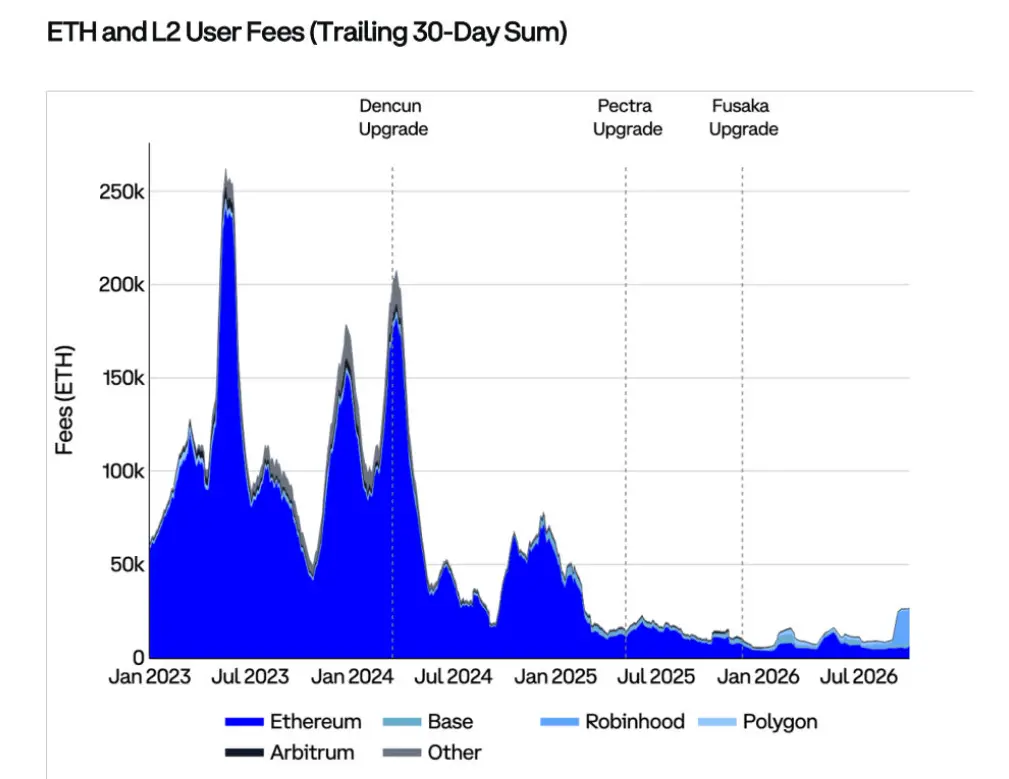
圖:以 ETH 計價的以太坊、Base、Robinhood、Polygon、Arbitrum 及其他網絡用戶手續費。
 風險提示