AI巨頭燒錢,能源巨頭印鈔:財報超級週,碎鈔機對決印鈔機

 當資本開支不斷攀升、自有現金流開始承壓,投資者就要重新算一筆帳,訂單能否及時轉化為收入,收入能否覆蓋折舊,最終有多少現金真正留給股東。
導語:微軟與Alphabet將於10月28日盤後公布財報,亞馬遜緊隨其後,埃克森美孚和雪佛龍在本週收尾。這輪財報的看點,已經不只是AI需求還能增長多快,還有增長需要付出的現金代價。
過去兩年,市場願意為雲計算和AI基礎設施的遠期回報支付溢價。當資本開支不斷攀升、自有現金流開始承壓,投資者就要重新算一筆帳,訂單能否及時轉化為收入,收入能否覆蓋折舊,最終有多少現金真正留給股東。
本週,微軟、Alphabet和亞馬遜要回答AI投資的回報問題。埃克森美孚和雪佛龍提供另一組參照,當利潤兌現為現金,現金又能轉化為分紅、回購和削債時,市場願意給這樣的資產什麼價格。
一、160家公司本週放榜,市場先看現金流量表
本週約有160家標普500成分公司公布業績,微軟、Alphabet、亞馬遜、埃克森美孚和雪佛龍是其中最受關注的一組(TradingKey與公司公告匯總)。日程為微軟與Alphabet 10月28日盤後,亞馬遜與英特爾10月29日盤後,禮來與卡特彼勒10月29日盤前,埃克森美孚與雪佛龍10月30日收尾。同期,三星電子、SK海力士與鋼鐵等存儲廠商也將交出成績單,AI基礎設施的需求與成本,正在成為橫跨美股與亞洲科技股的共同議題。
市場已經提前給出信號。上一週,MAGS七雄ETF較年內高點回落近7%,Meta因自由現金流轉負,自高點下跌約18%(10月26日報導)。
這並不意味著市場不再相信AI。更準確地說,投資者開始追問,AI需求增長的同時,資本開支、折舊和融資成本會增加多少。當營收增長不再足以解釋估值,現金流量表就成為檢驗投資回報的下一道關口。
二、AI巨頭一年燒掉數千億美元,現金流跟得上嗎?
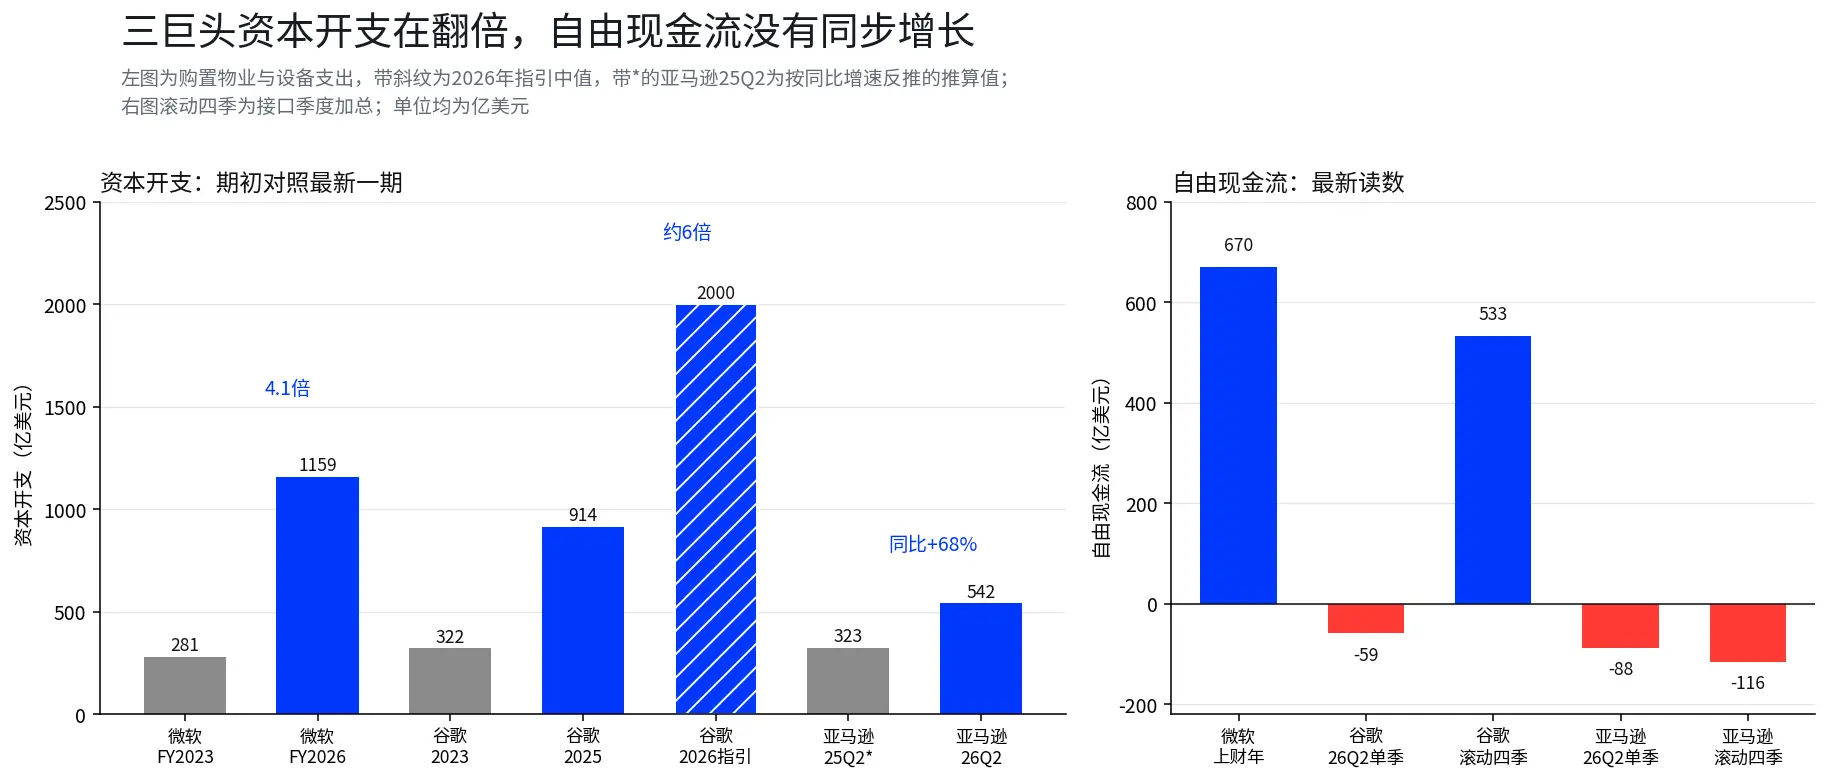
三巨頭上一季度購置物業與設備的支出合計約1349億美元,約為一年前的兩倍(各公司公告匯總)。AI基礎設施建設仍在加速,更需要看清的是投入增速與現金回報之間的距離正在拉開。
Alphabet的資本開支從2023年的322億美元升至2025年的914億美元,2026年指引中值約2000億美元(接口與公司指引)。按這一指引測算,下半年平均每季度需投入約572億至622億美元,明顯高於二季度的449億美元(本文推算)。換句話說,市場要看的已經不只是本季度花了多少錢,還有這輪投入是否仍在加速。
亞馬遜面臨類似的現金壓力。二季度資本開支542億美元,同比增長68%,自由現金流一季度約負182億美元、二季度約負88億美元,連續兩個季度淨流出。
微軟的落差更能說明問題。2026財年(2025年7月至2026年6月)資本開支約1159億美元,是2023財年281億美元的4.1倍,同期自由現金流只從595億美元升至約670億美元(接口,財年數據)。投入規模翻了兩番,現金回報沒有同比例增長。
需求並非沒有支撐。Alphabet披露的雲業務積壓訂單約5140億美元(報導轉引數據),亞馬遜的算力訂單排到2028年。真正要回答的是,這些訂單能以多快的速度轉化為收入和利潤,完成交付又需要多少額外資本開支。
三、現金流收益率跑輸美債,科技巨頭估值再度承壓
單季轉負可能受付款節奏和開支時點影響,滾動四季的加總更適合觀察現金創造能力。按接口數據計算,Alphabet滾動四季自由現金流仍約533億美元,單季轉負不等於過去一年的現金創造能力已經崩塌。亞馬遜滾動四季約為負116億美元(報導數據為負76億,差異或來自融資租賃的計算方式,正文並列標註)。微軟上財年自由現金流669.87億美元。
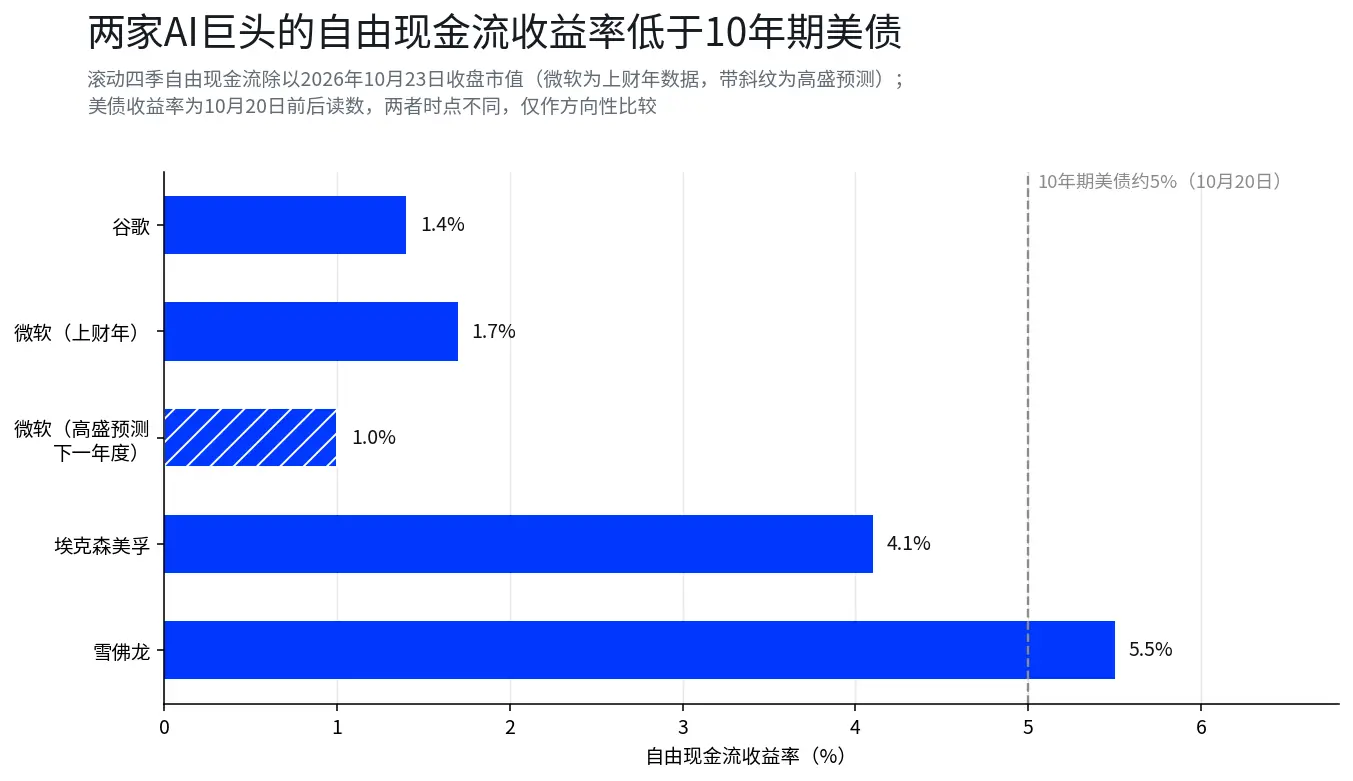
把自由現金流與市值相比,估值壓力更直觀。按滾動四季數據與10月23日收盤市值推算,Alphabet自由現金流收益率約1.4%,微軟上財年約1.7%,若高盛的預測兌現(670億降至401億美元),下一年度降到約1.0%。同期10年期美債收益率在5%附近。
這組比較不能直接得出美債優於科技股的結論。股票的現金流可以隨業務增長,債券收益率也不等同於股票的長期總回報。它說明的是另一個現實,當前估值可能需要更強的未來現金流增長來支撐。
能源巨頭提供了不同的參照。按同一套測算,埃克森美孚和雪佛龍的自由現金流收益率分別約4.1%和5.5%,高於或接近美債水平。市場真正比較的,是今天支付的價格能換回多少現金,以及未來的增長需要承擔多大風險。
四、訂單不等於回款:AI投資什麼時候賺回成本
AI基礎設施的投資回報,要看訂單兌現的速度、資本開支的強度,以及新增資產投用後的折舊壓力。
訂單轉化方面,Alphabet雲積壓訂單約5140億美元,按二季度248億美元的雲收入簡單年化,對應年收入約992億美元(本文推算),靜態比值約5.2倍。這個數字不是實際回本周期,也不代表積壓訂單會在五年內均勻確認收入,它更適合用來說明訂單規模與當期收入之間的差距。電話會需要交代交付期限、收入確認節奏,以及客戶需求會不會變化。
投入規模上,亞馬遜2026年資本開支計劃約2200億美元(報導數據),已高於AWS過去四個季度合計約1688億美元的收入(422億乘四,本文推算)。兩者並不完全可比,資本開支服務於未來多個年度和多項業務,AWS收入是單一業務的當期收入。這個比例仍然說明,AI基礎設施建設需要巨額前置投入,短期現金流可能承受相當大的壓力。
關於折舊,三巨頭2026年資本開支合計約6700億美元(媒體匯總),按5至6年直線折舊做靜態推算,全部投運後每年新增折舊約1100億至1300億美元。這只是靜態情景,不意味著所有開支在同一年度投運或採用相同折舊年限。關鍵在於新增雲收入帶來的毛利能否覆蓋新增折舊,利潤率會在什麼時間點受到影響。
反方證據也要就地安放。雲收入存在提價與需求放量的雙重期權,微軟已向投資者預告自由現金流將恢復增長(報導)。折疊進估值的關鍵變量在於增量收入的毛利結構,開支絕對值本身反而是次要的,這正是電話會上最值得逐句聽的部分。
五、能源巨頭利潤預計會有大幅增長
與AI巨頭仍在為未來產能大舉投入不同,能源巨頭的看點在於,利潤能否轉化為現金,這些現金最終流向哪裡。
按LSEG匯總數據,埃克森美孚三季度利潤預期約162億美元,同比增長約101%,雪佛龍預期約93億美元,同比增長約158%(路透轉引)。按接口上年同期基數推算,兩家分別為約115%與163%,與LSEG數據的差異或來自調整項,正文以LSEG匯總為準。這些預測有待正式財報驗證,但已經反映出市場對兩家公司盈利增長的預期。
現金流數據提供了另一層支撐。埃克森美孚二季度經營現金流約235.55億美元,自由現金流約170.28億美元,一個季度做到2025全年的72%,季度資本開支穩定在65億美元左右,沒有隨油價擴張。雪佛龍二季度自由現金流約168.07億美元,相當於其2025全年的約101%,全年資本支出趨向180億至190億美元區間下限(高盛研報轉引)。雪佛龍一季度自由現金流曾為負15億美元,單季高點不能直接外推全年。
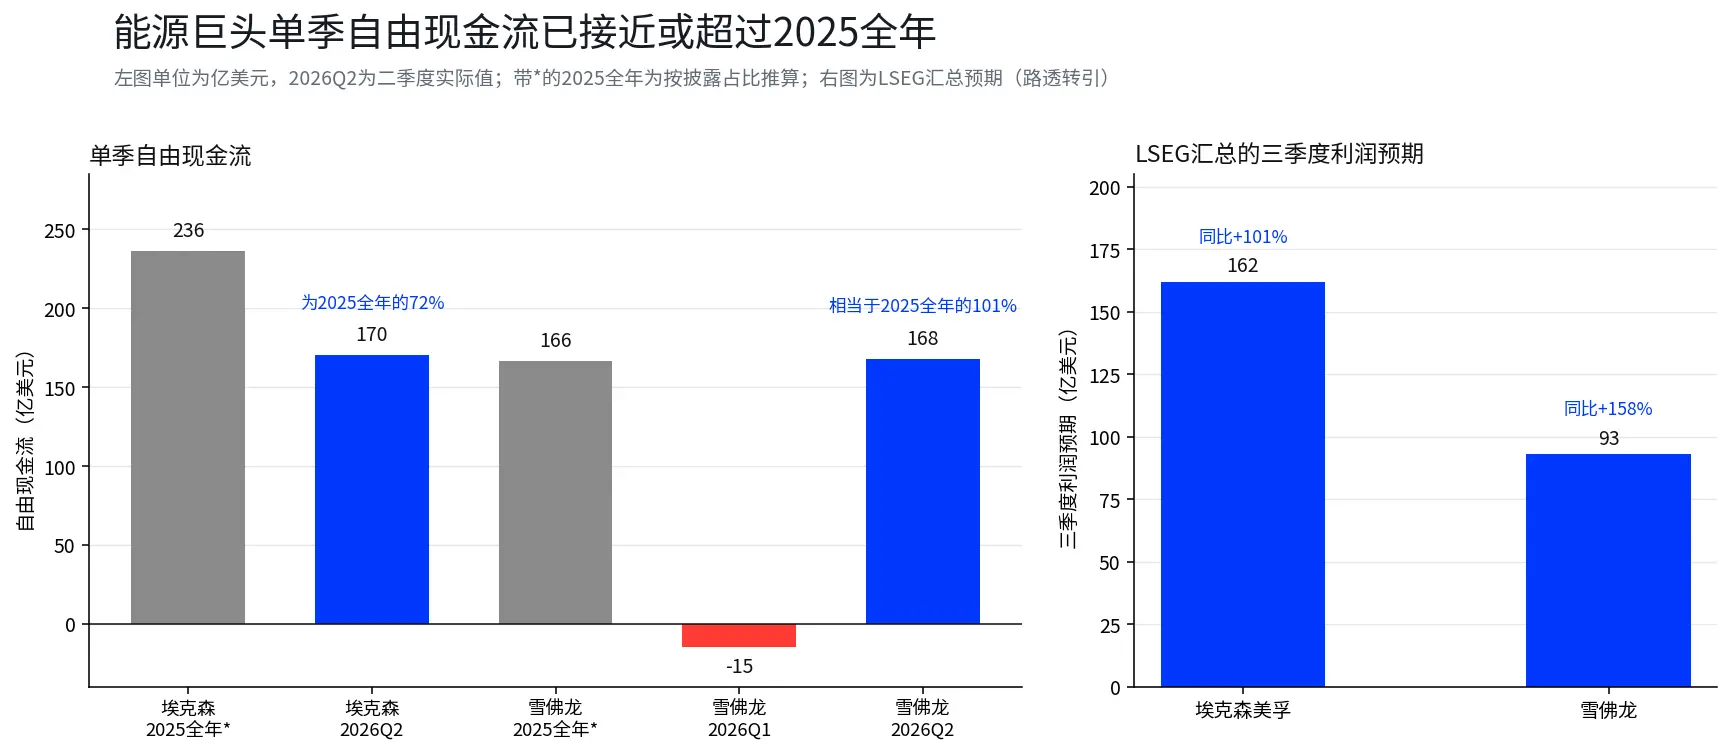
對能源板塊而言,關鍵不只是油價上漲時能賺多少,還在於公司能否控制資本開支,並把現金持續用於分紅、回購和降低負債。若三季度盈利符合預期,埃克森美孚滾動市盈率將從當前約23倍降至約18倍(淨利加總與市值推算),配合約4%的滾動自由現金流收益率,其吸引力不完全依賴油價再漲。這一判斷仍取決於油價、煉化利潤和現金回報政策,不能僅憑一個季度的利潤增幅下結論。
六、卡特彼勒訂單覆蓋下半年營收,股價卻較6月高點跌34%
卡特彼勒的財報,將檢驗AI投資能否繼續向實體經濟傳導。公司10月29日盤前放榜,市場預期營收約207億美元,同比增長約17%,調整後EPS約7美元(分析師匯總)。伯恩斯坦測算其積壓訂單約770億美元,約等於0.93倍年化營收(按三季度預期年化約828億推算),已覆蓋2026年下半年預期營收的100%,歷史平均水平約60%(研報轉引)。數據中心擴張帶來的發電設備、冷卻系統與重型機械需求,為訂單提供了直接支撐。
訂單充足不等於利潤必然同步增長。財報前一週,卡特彼勒股價較6月30日收盤高點回落約33.89%(TIKR統計),市場在確認積壓訂單能否按計劃轉化為出貨和收入,發電設備銷售增速能否維持二季度29%的水平。訂單反映需求,出貨、毛利率和現金回收才決定這份需求最終值多少錢。
七、禮來不便宜,現金流卻看得見
禮來10月29日盤前放榜,市場預期三季度EPS約8.38美元、營收約229.7億美元(RBC與公開報導)。按接口基數推算,營收同比增約31%、EPS同比增約35%,環比基本持平,增長動能的斜率需要電話會確認。
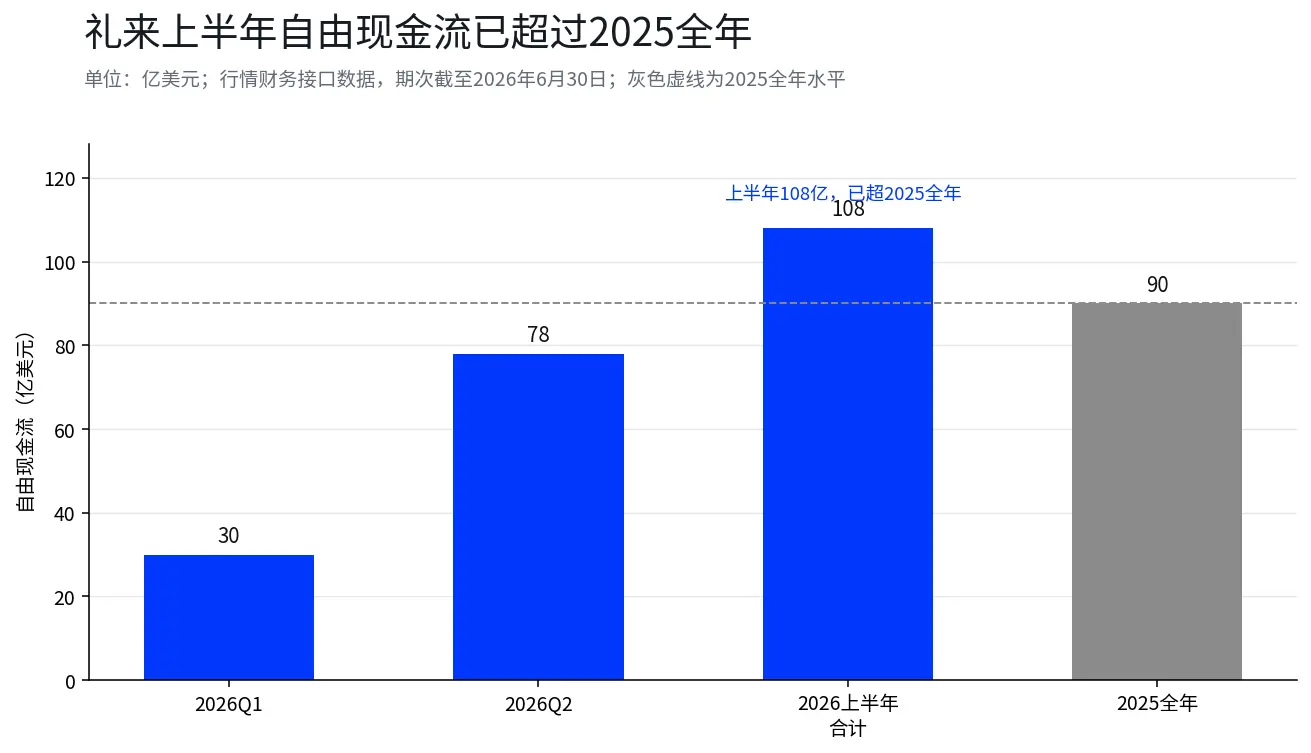
禮來當前約45倍市盈率(按滾動四季淨利約267億美元與10月23日收盤市值推算),估值並不低。它的看點在增長邏輯,處方驅動的藥品收入與AI基礎設施投資是兩條路徑。公司一二季度自由現金流分別為30億與78億美元,上半年合計約108億,已超過2025全年的90億。這類現金流同樣面臨研發、競爭和藥品定價風險,卻不必依賴科技巨頭持續擴大資本開支來兌現。
在AI資產被重新定價的這一週,禮來提供的是另一種風險敞口。真正的問題在於,投資者願意為可見的收入增長和現金創造能力支付多高的價格。
八、電話會要盯的三句話:資本開支、折舊與訂單兌現
過去兩年,資金為十年後的算力地位支付高溢價,容忍巨頭借錢擴產。10年期美債收益率在5%附近徘徊、融資成本居高不下時,耐心在被耗盡,資金開始用看周期股的標準審視科技巨頭的資產負債表。Meta上週已經演示過一次定價,資本開支超預期、自由現金流轉負、股價挨了一記重擊。
電話會上先聽2027年資本開支指引,放緩還是加碼,決定現金流警報響多久。再聽折舊與利潤率的匹配,微軟Azure按固定匯率的增速能否頂住折舊爬坡,新增折舊什麼時候被增量毛利覆蓋,就是現金流回正的時間表。最後聽訂單與回款,雲積壓訂單的收入確認節奏,與亞馬遜排到2028年的算力訂單兌現進度。
這一輪財報週,市場在做的事情,是把不同資產的現金流質量、兌現時間和估值成本放回同一張桌子比較。AI巨頭仍可能憑藉雲業務增長和算力需求兌現高額投入,前提是投資者看到更清晰的回報路徑。能源巨頭則要證明,當前現金流能夠持續轉化為分紅、回購和資產負債表改善,並不只依賴短期價格環境。
跨市場傳導同樣在發生。美股確定性資產與AI高彈性資產之間的資金切換,可能正在影響港股的科技股與紅利資產,上兩週南向資金的連續淨賣出是同一邏輯的另一個讀數。
數據說明
財報日曆與家數:TradingKey一週前瞻、MarketBeat、CNBC及東方財富彙總,2026年10月25日至26日。
四表財務數據(營收、淨利、經營現金流、資本開支、自由現金流):行情財務接口,最新期次截至2026年6月30日,歷史期次按報告期末對齊。微軟為財年數據(2025年7月至2026年6月),滾動四季為接口季度加總。
指標定義與比較限制:正文與圖表中的資本開支按各公司披露的購置物業與設備支出統計,不含融資租賃本金,融資租賃的會計處理在各公司間存在差異,涉及數字已單獨標註。自由現金流收益率比較中,市值取2026年10月23日收盤,10年期美債約5%為10月20日前後讀數,兩者時點不同,結果作方向性參考。
推算說明:自由現金流收益率(自由現金流除以接口市值)、谷歌訂單轉化約5.2年、亞馬遜開支與AWS收入對照、折舊規模、禮來與埃克森市盈率均為本文推算,非公司或機構披露。
Alphabet雲積壓訂單5140億美元、亞馬遜2026年資本開支約2200億美元及TTM自由現金流報導數據:OANDA、Benzinga、華爾街見聞等報導轉引,未逐一核對原始文件。
微軟自由現金流預測(670億降至401億美元):高盛研報經媒體轉引,2026年10月15日至16日。
能源利潤預期:LSEG與路透(OilPrice.com、雅虎財經轉引),2026年10月21日。埃克森美孚煉油利潤細節來自公司8-K預覽及BMO測算轉引。
卡特彼勒積壓訂單與覆蓋率:伯恩斯坦、花旗研報經Investing.com轉引,2026年10月12日至14日。股價與預期營收數據來自TIKR,2026年10月23日。
禮來預期:RBC Capital及公開報導,2026年10月。
個股收盤價與市值:行情接口,2026年10月23日收盤。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示 風險提示