代幣化美股抵押貸款興起,週末價格停擺成最大清算隱患
 核心觀點

 傳統股市週末休市帶來的預言機價格停擺,正成為懸在所有借貸協議頭頂的達摩克利斯之劍。
作者:Prathik Desai(The Token Dispatch)
編譯:深潮 TechFlow
深潮導讀:從 Aave 引入 Coinbase 股票代幣借貸,到 Morpho 在 Robinhood 專屬鏈上線代幣化美股抵押池,加密借貸協議正在悄然攻破傳統華爾街券商的高牆。對於數以千萬計無法開設合規美股融資融券帳戶的海外投資者而言,鏈上抵押貸款第一次讓他們手中的英偉達和蘋果代幣擁有了與真股票無異的流動性賦能。
然而,全天候 7x24 小時不間斷運轉的去中心化金融協議,與每週準時停擺閉市的傳統納斯達克和紐交所之間,橫亙著無法調和的時間裂隙。當鏈上借貸利息分秒必爭、強平清算時刻在線,而餵價預言機卻在週五晚間徹底凍結時,週末突發利空所導致的"盲飛借貸"與開盤暴跌帶來的"斷崖強平",正成為整個生態最致命的結構性隱患。
Robinhood 旗下的美股代幣正在實現真正的全天候不間斷交易。即便是在納斯達克鳴鑼休市的週末,全球投資者依然可以在 Robinhood 鏈上自由買賣蘋果(Apple)或 Coinbase 的股票代幣。
從 9 月 24 日至 10 月 23 日的一個月內,Robinhood 上約 60% 的美股代幣交易發生在常規美股交易時間之外,總交易量高達 $22 億美元(全月總計 $37 億美元)。其中,約有 $5.32 億美元的資產換手是在週末與法定節假日完成的。
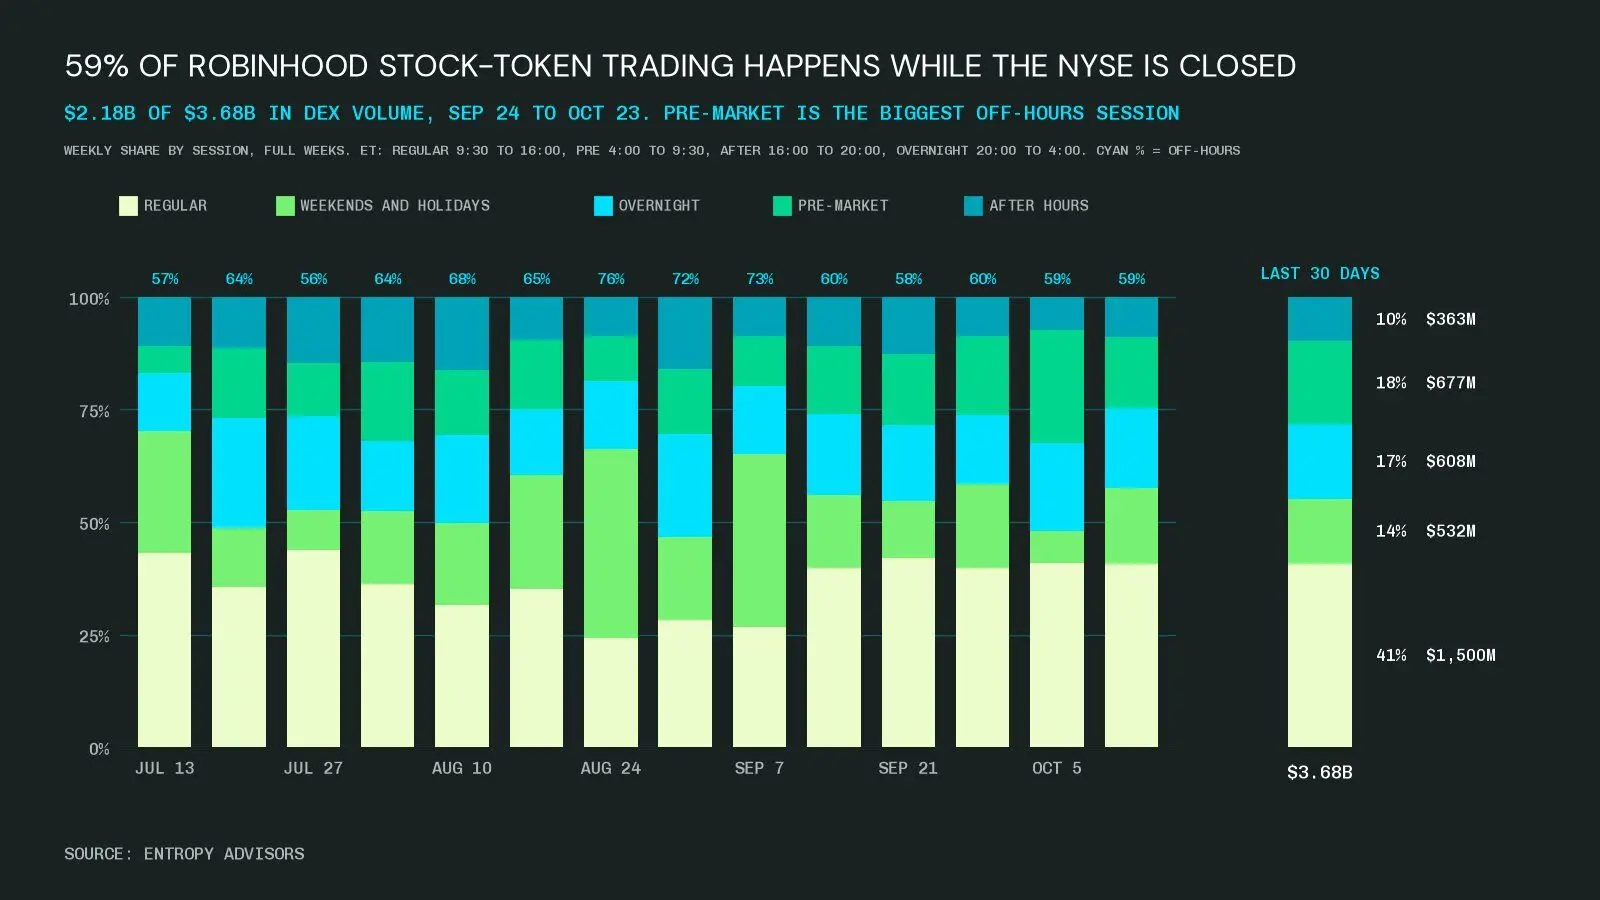
圖:Robinhood 股票代幣大量交易發生於傳統美股休市期間(資料來源:@TomWan)
直到上週四,Robinhood 的股票代幣持有者才真正迎來了資產賦能的質變時刻。
10 月 22 日,Morpho 在 Robinhood 鏈上正式啟動了借貸市場,允許股票代幣持有者以代幣化股票作為抵押品借出穩定幣。而在此之前的 9 月 25 日,Aave 也已經面向 Coinbase 的代幣化股票推出了同類抵押借貸業務。
然而,單純的抵押功能並不會讓代幣化股票成為一種更優越的持股方式。在絕大多數情況下,代幣化股票依然缺乏完整的股東投票權。
但支持代幣化股票抵押貸款所帶來的真正顛覆在於:它讓那些本就青睞鏈上資產的人,能夠真正激活手中的股票。通過抵押股票借入穩定幣,代幣化美股正從原本僅僅解決"全球買入準入"的靜態資產,徹底躍升為具備實際金融效用的生產力工具。
然而其中的致命風險在於:這些鏈上貸款在整個週末都在持續運轉並計息,而傳統金融市場上底層股票的價格卻根本不會更新。這種斷層極易誘發受價格機制驅動的惡意套利與市場操縱。
在本文中,我將深入探討代幣化美股借貸所釋放的巨大能量、產業鏈各環節究竟由誰獲利,以及當整個華爾街陷入沉睡時,鏈上金融究竟該如何為這些靜默的時間定價。
無需券商介入的信貸新體系
以股票作為抵押物借取資金,原本是優質金融資產最基礎的標配功能。任何優秀的底層資產,除了被動持有之外,理應允許持有者衍生出豐富的金融操作空間。
在美國本土,這項抵押借貸特權長期牢牢掌握在傳統經紀券商手中。開立一個常規的 Reg T 保證金帳戶通常需要 $2000 的起步門檻,最高可借入股票市值一半的資金。嘉信理財(Schwab)的資產質押授信額度(PAL)起步門檻更是高達 $10 萬,借貸年利率約為 8.27%。
無論這些傳統產品形式如何演變,它們都建立在一個鐵打的前提之上:貸款方必須托管你的全部抵押品,並由券商單方面嚴格審批你是否具備借貸資格。
然而放眼美國本土以外的廣闊市場,這些借貸前提往往根本無法成立。海外的許多本土券商甚至直接禁止投資者抵押其持有的美股資產。
例如,印度儲備銀行制定的"自由匯款計劃"(LRS)明確限制本國居民在海外從事投機性交易。印度居民用來購買美股的主流應用 Vested Finance 僅支持現金帳戶;盈透證券(Interactive Brokers)的印度分支機構也明文禁止當地居民使用外盤市場的保證金槓桿產品。
這就導致了一個荒謬的現實:一名印度投資者通過上述應用持有了價值 $2 萬的英偉達股票,他雖然可以自由買賣交易,卻絕對無法以此進行任何抵押借貸。明明是完全相同的英偉達股票,在海外投資者手裡卻瞬間淪為了實用性大打折扣的"二等資產"。
當然,這種地域限制也並非絕對鐵板一塊。盈透證券在許多國家和地區廣納客戶,並在 2026 年第三季度從其保證金貸款業務中斬獲了平均 4.25% 的穩健收益率;尼日利亞散戶投資應用 Trove 也在今年 8 月開始為美股交易提供雙倍購買力槓桿。
因此,以股票為抵押的信貸服務在多數地區確實客觀存在,但它們無一例外附帶著高昂的最低資金門檻、繁瑣冗長的紙質材料審批,以及擁有絕對裁量權的中心化券商。
資產代幣化從根本上重塑了這一古老機制。它將抵押品從券商封閉的資產負債表中剝離出來,完整交還到了用戶自己的鏈上錢包裡。一旦資產實現自主掌控,任何接納該代幣的去中心化借貸協議,都能瞬時為其提供流動性支持。
至於你能借出多少資金,核心取決於質押折扣率(Haircut),而各個鏈上市場對此的定價策略截然不同。Kraken 早在 7 月 3 日便開始接納 10 種 xStocks 作為期貨與保證金抵押品:對於追蹤指數的 SPYx 扣減 10%,對於英偉達等單只藍籌股扣減 20%,而對於 Robinhood 自身股票等高波動標的則扣減 30%。
在 Aave 平台上,借款人可以質押 7 種 Coinbase 股票代幣借入 USDC:微軟的質押借貸上限可達市值的 79%,英偉達為 70%,而特斯拉與 Meta 則為 65%。在 Aave 的機制設計中,借貸上限往往與清算線高度重合,這意味著頂格借貸的借款人從一開始就站在了強平邊緣。
新興協議 Paboxo 於 10 月 19 日入駐 Robinhood 鏈,Morpho 緊隨其後在三天後上線。Morpho 將英偉達代幣貸款的清算線設定在 62.5%,標普 500 ETF(SPY)代幣的清算線則設定在 77%,對於波動率遠低於個股的大盤指數基金給出了相對寬容的風控防線。
在 Aave 平台上,參與美股代幣質押借貸的活躍錢包數量在 10 月 18 日前從最初的 8 個迅速飆升至 144 個。值得關注的是,其中整整四分之三的用戶此前從未在 Base 鏈上使用過 Aave。
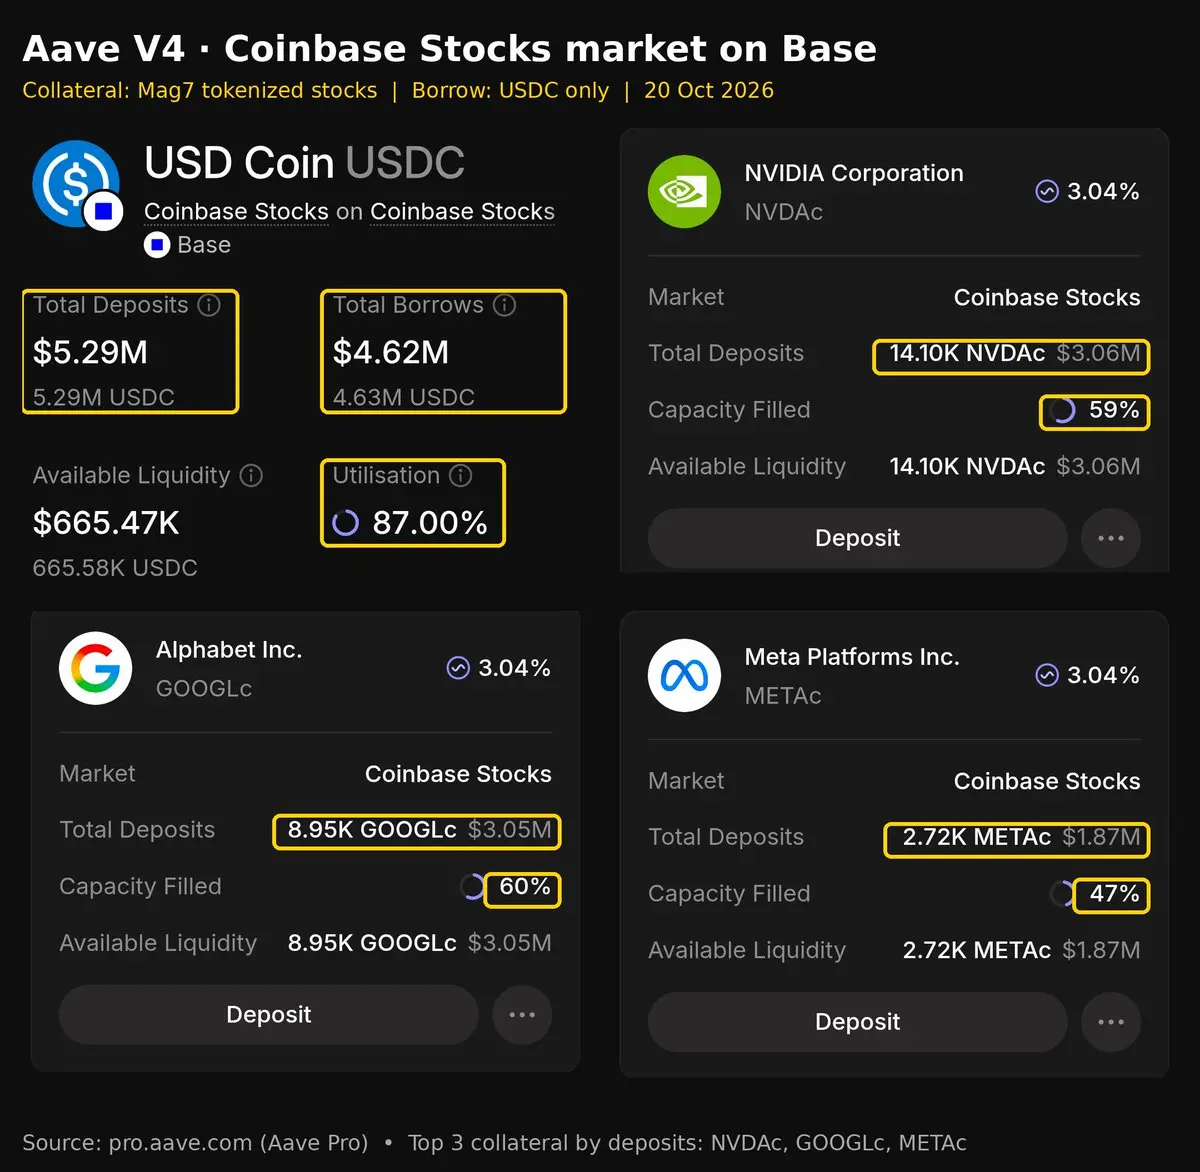
圖:Aave 股票代幣借貸地址數暴增,絕大多數借貸發生在傳統美股閉市時段
負責制定 Aave 風險參數的專業安全審計機構 LlamaRisk 調研發現,絕大多數代幣化美股的借貸行為都發生在傳統股票市場閉市之後。這批湧入鏈上的全新增量用戶,正在傳統券商絕不可能放貸的非工作時間裡,大肆調用流動性。
不過,代幣化在消除傳統券商的同時,也引入了新的中心化發行方,只不過前者的守門門檻更為寬泛。看門人依然存在:無論是 Robinhood 還是 Coinbase 發行的股票代幣,目前均嚴格禁止向美國本土人士銷售。
此外,持幣者所擁有的權利也遠比真實股票更為單薄。Robinhood 的股票代幣本質上是由註冊在澤西島的 Robinhood Assets (Jersey) Limited 發行的債權類證券,其官方備案文件明確指出,代幣不賦予持有者對底層公司的任何法定或受益權益;Coinbase 的代幣則是其特定目的載體(SPV)出具的憑證,通常直接將股息再投資而非現金派發。
即便對於已經在盈透證券擁有高等級保證金帳戶的成熟投資者而言,股票代幣依然能實現許多傳統股票不可企及的優勢:貸款無需繁瑣的信用申請,抵押品在鏈上數分鐘內完成最終結算,而且即便你在週六下午急需資金,現金也能分秒到帳。但除了這些體驗革新,其真正的核心護城河,是在傳統券商徹底失語的市場中提供信貸服務。
金融資產的本質有一條恆久不變的基本法則:任何能夠被借貸機構接納為抵押品的資產,其內在價值永遠高於無法作為抵押品的資產。美國國債就是最極致的體現:投資者之所以願意接受較低的收益率,是因為它具備極高的安全性與流動性,幾乎可以在全球任何金融角落瞬間質押變現。
代幣化股票目前完全缺乏這種主權級信用底色,這正是其質押折扣率高達 10% 至近 40% 的根本原因。高昂的質押折扣,正是市場為代幣化美股所缺失的法治保障與清算深度所標出的風險溢價。相比真實股票,其獲得的抵押溢價必然更低,而借款人必須通過更高的抵押冗餘為這些缺失買單。
價值在產業鏈各層如何沉澱
基礎借貸僅僅是整個生態的冰山底座。一旦代幣能夠作為合規抵押品撬動信用,各類衍生金融產品便會迅速在上方拔地而起,產業鏈中的每一個細分層級都在從中攫取利潤。
第一層是純粹的流動資金需求。Aave 創始人 Stani Kulechov 表示,Aave 美股抵押借貸市場的借款利率約為 5%。雖然這一成本略高於盈透證券等頂級傳統券商,但其核心賣點從來不是利率高低,而在於無需任何帳戶資產審查與券商審批,且能在週六下午即時借出資金。
第二層是槓桿循環。Pendle 推出的 PendleLoop 允許用戶在 Aave 上抵押股票代幣借入 USDC,就地買入更多股票代幣並重複質押循環。借助這一極簡的一鍵式操作,投資者可以構建高達 2.6 至 4.2 倍的英偉達或微軟槓桿頭寸,且在 12 月 31 日前免除平台費用。相比之下,美國散戶在傳統券商的保證金槓桿通常僅限 2 倍。Aave 風控團隊將參數設定為天花板上限,而 Pendle 的前端互動則直接將其包裝成了用戶的槓桿攻擊標靶。
第三層是衍生品交易保證金。Kraken 允許使用 xStocks 作為合約交易的保證金抵押品,每隻股票的授信額度設定在 $10 萬至 $100 萬之間。截至今年 9 月,已有超過 30 萬人持有 xStocks,他們帳戶中的蘋果股票現在無需賣出,就能直接為比特幣期貨合約提供保證金支撐。
第四層則是從儲蓄端延伸至借貸端的資金閉環。Robinhood 旗下的 Earn 產品允許符合資格的美國本土儲戶將 USDG 存入由 Steakhouse Financial 管理的 Morpho 金庫。Steakhouse 作為該金庫的策展人(Curator),充當著決定聯合資金池資產投向的風控大腦。
截至本週,該金庫已沉澱了來自約 7.5 萬個錢包的約 $5.436 億資金。目前 Steakhouse 已正式批准該金庫為 Robinhood 股票代幣提供抵押貸款,每個細分市場的借貸上限暫定為 100 萬 USDG。
這裡產生了一個極具諷刺意味的微觀套利閉環:Robinhood Earn 的美國本土投資者,其存入的美元儲蓄,正在為那些美國人自身被法律明令禁止購買的代幣化美股提供貸款資金。儘管目前的總體美元敞口依然可控,但這一底層架構已經成型:美國本土的合規儲蓄產品,正在悄然蛻變為全球代幣化美股抵押信貸背後的終極大金主。
在這條龐大的新型信貸流水線,不同的業務層級捕獲著各自的商業價值。
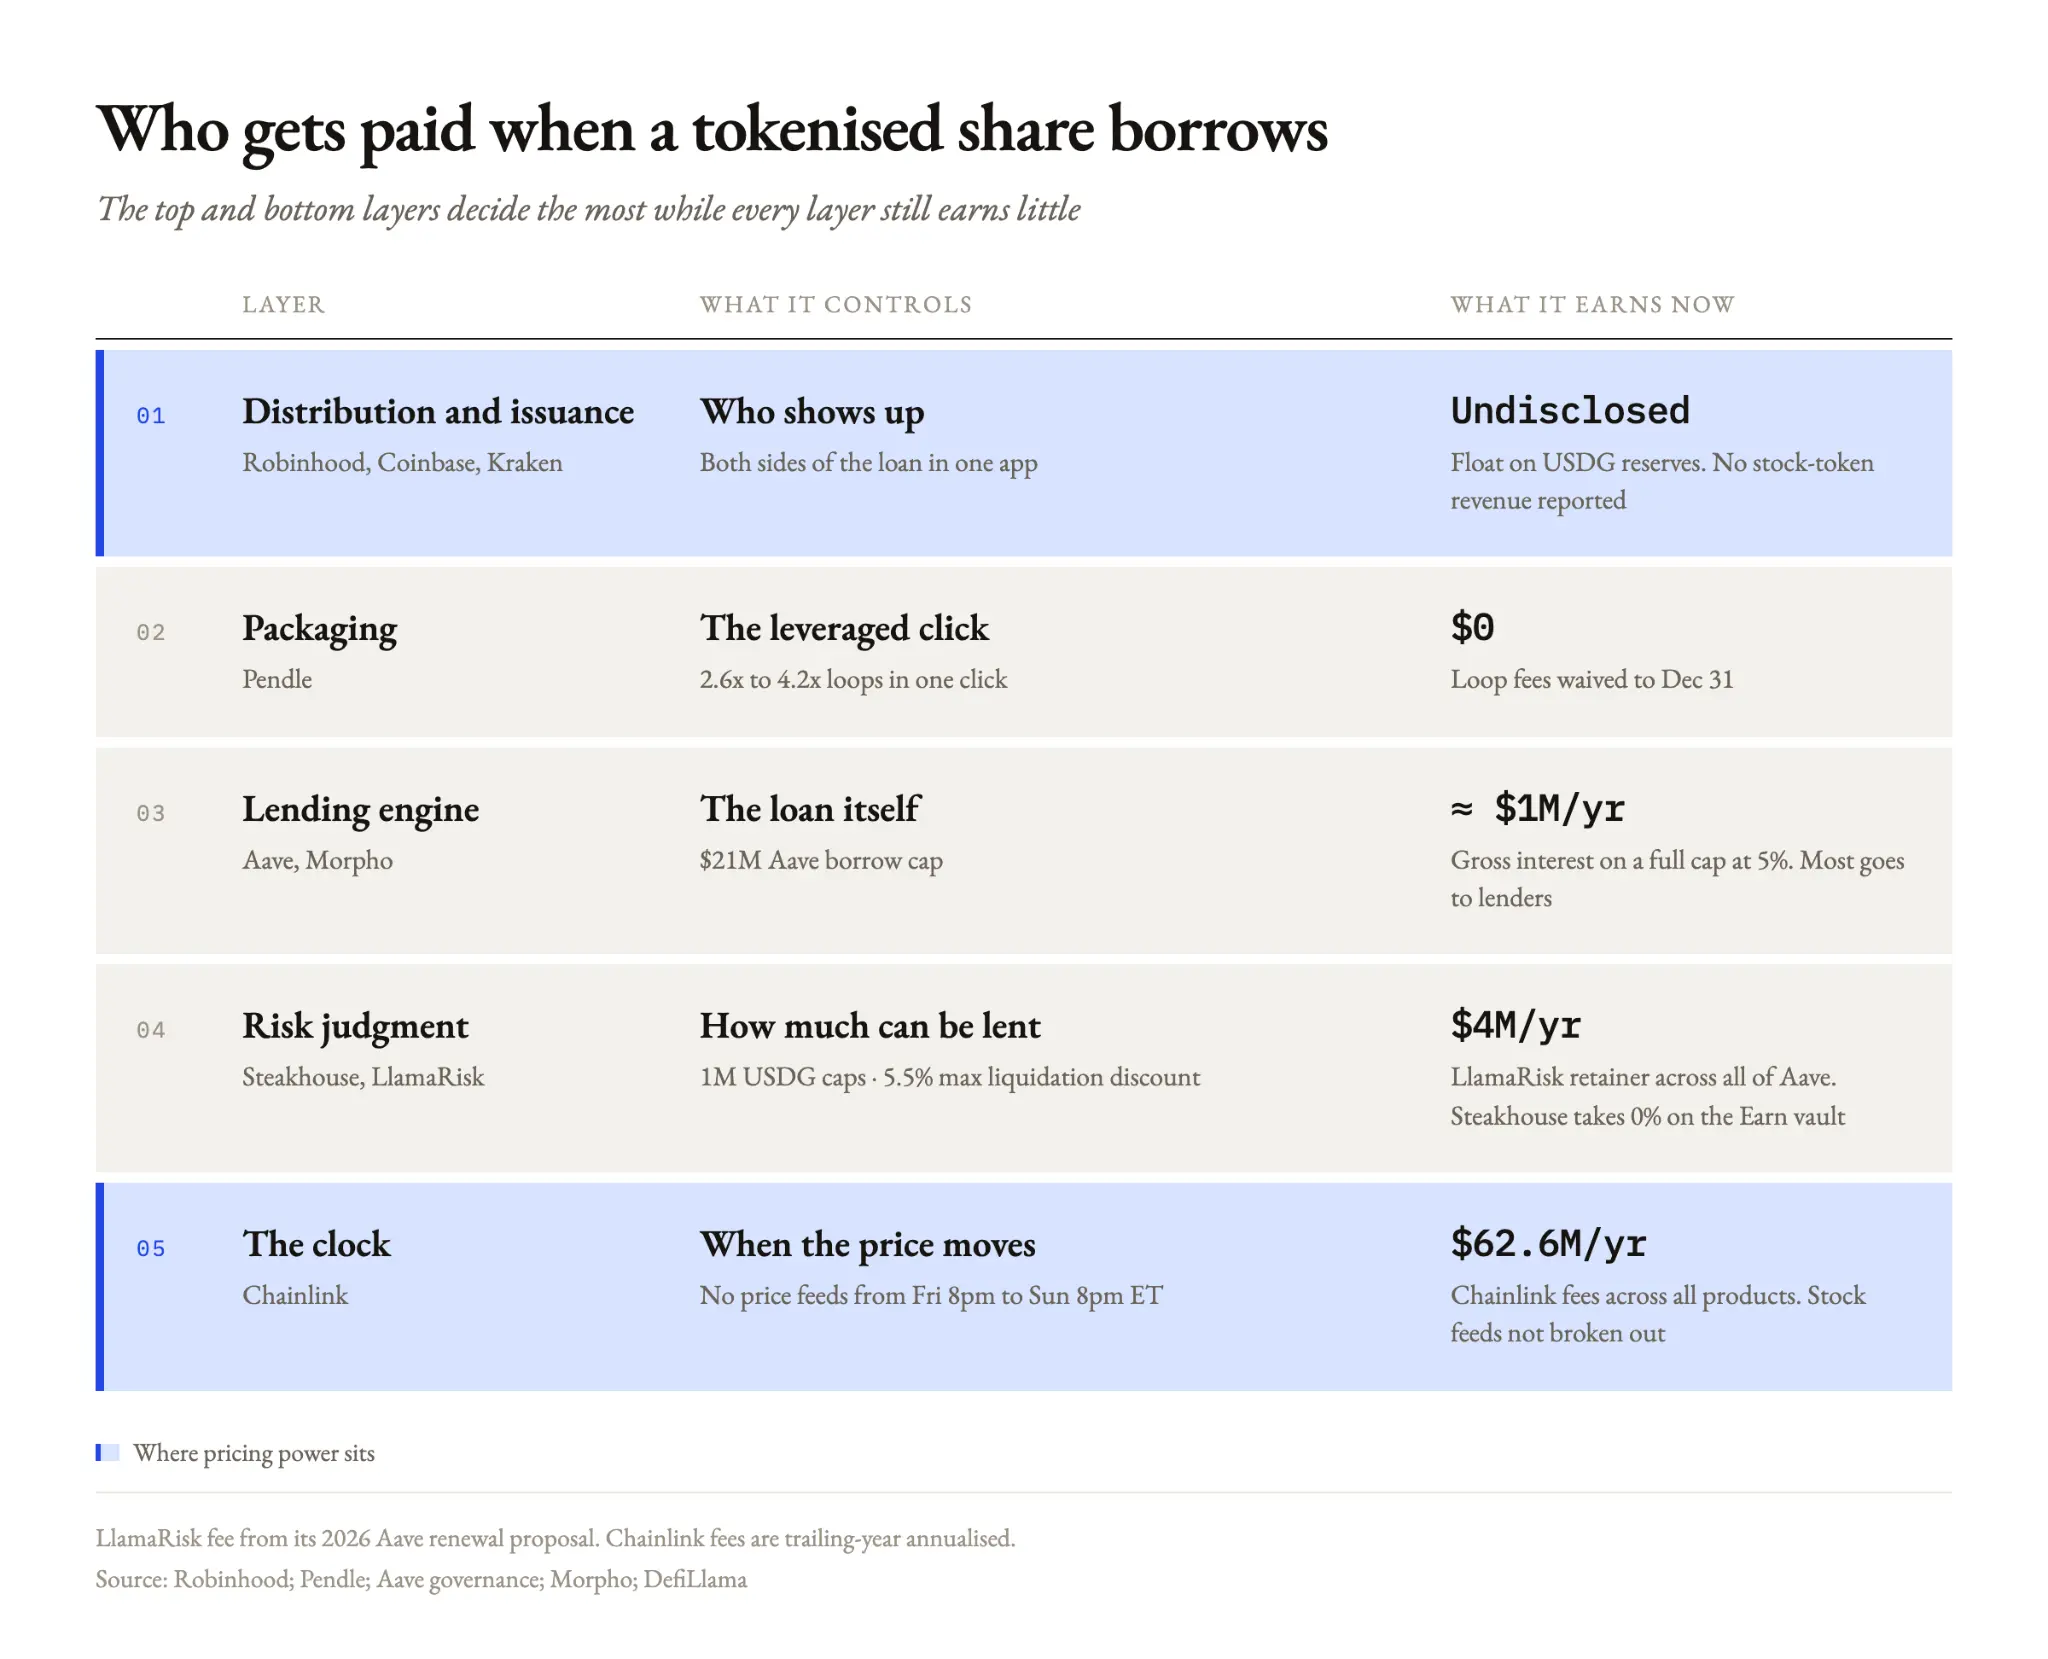
圖:代幣化股票借貸生態架構與全產業鏈價值捕獲圖譜
資產發行方傲居整個價值栈的最頂端。以 Robinhood 為例,它不僅負責發行股票代幣,還自主運營代幣流通的專用鏈,並牢牢掌控著儲戶存入底層貸款資金的超級應用入口。借款人的抵押品與放貸人的存量資金,完全收攏在同一家商業實體的閉環應用之中。
不僅如此,發行方還能從流動性準備金中持續抽成,因為 Paxos 會將 USDG 儲備金產生的底層美債收益與全球美元網絡(Global Dollar Network)夥伴按比例分享。Coinbase 在 Base 鏈上複製了相同劇本,而 Kraken 則全資控股了 xStocks 背後的發行方 Backed。
緊隨其後的是產品包裝層。Pendle 自身不出一分錢貸款本金,它壟斷的是散戶追求高倍槓桿的一鍵式互動入口,並將生成的底層借貸需求高效路由至 Aave。
底層的去中心化借貸協議,則穩穩賺取借款人支付利息與儲蓄人收益率之間的資金利差。以當前的業務體量來看,這依然是一門相對微薄的生意:Aave 將其美股市場的借貸總規模嚴格限制在 $2100 萬。即便在 5% 的借貸利率下全額借出,整年產生的利息收入也不過約 $100 萬,且其中絕大部分收益必須如數劃轉給流動性提供者。
風險策展人與風控團隊則憑藉出售專業的風控判斷力來抽取服務費。Steakhouse 負責決定其管理的 $5.43 億儲蓄金庫中究竟有多少資金可以涉足美股抵押貸款;LlamaRisk 則精確判定 Aave 上的清算人在沒收違約借款人抵押資產時,最多只能享有 5.5% 的清算折扣。
與此同時,Chainlink 統治著最為關鍵的時間維度。它為所有借貸協議提供 Coinbase 與 Robinhood 股票代幣的實時報價喂價,直接掌控著價格何時跳動、何時凍結生殺大權。
這高度契合了我以往反覆論述的市場格局:分發渠道決定了誰能進場參與,而風控策展人則決定了借款人能夠調用多少額度的信貸槓桿。
從現階段來看,尚無任何機構能夠從中賺取驚人的暴利。Robinhood 至今未曾單獨披露股票代幣業務的獨立營收,其第三季度正式財報將於今晚美股收盤後揭曉。
但這一賽道背後所蘊藏的潛在市場蛋糕極其驚人。截至今年 9 月底,盈透證券持有的客戶保證金貸款餘額高達 $1052 億,僅單季度淨利息收入便突破 $11.5 億;全美保證金債務總規模在 9 月份更是創下 $1.48 萬億的天量。相比之下,Aave 美股代幣借貸市場截至 10 月 18 日的借貸總額僅為 $408 萬,僅相當於盈透證券單家規模的 0.004%,潛在成長空間極其遼闊。
如何為休市時間差的清算風險定價
所有基於抵押品的信貸體系,其生命線完全維繫在抵押物即時市值的準確性上。Chainlink 的美股喂價預言機僅在美東時間週日晚 8 點至週五晚 8 點之間保持活躍更新,而在整個週末以及全美法定節假日期間,喂價將完全凍結在週五收盤時的最後一點位。
然而,鏈上的去中心化借貸市場卻永遠不眠不休。借款通道與清算拍賣 7x24 小時隨時待命,借貸利息也在分秒不停地連續複利累積。
這種傳統金融與鏈上機制的時間斷層,為惡意投機者留下了兩大致命套利漏洞。在預言機報價凍結的週末,一旦某家上市公司突發重磅黑天鵝利空,精明的借款人完全可以搶在週五凍結的虛高價格下頂格借出穩定幣,因為他們心知肚明下週一開盤該股票必將斷崖式暴跌。最終,借貸協議與放貸金庫將不得不咽下抵押物市值暴跌後遠低於貸款本金的巨額壞帳爛攤子。
那麼,如果引入鏈上 7x24 小時的去中心化交易所交易價格來進行週末喂價,是否就能解決問題?答案是引發更嚴重的系統性危機。週末的鏈上代幣化股票流動性極為淺薄:Aave 官方的風險評估顯示,Base 鏈上的股票代幣深度僅能承受 $30 萬至 $110 萬的拋售,超過該規模便會導致幣價劇烈滑點 2% 以上。一旦有巨鯨惡意砸盤打壓薄弱的鏈上價格,將直接誘發大量健康借款人遭遇無辜的閃電連環清算。
這種慘痛教訓早有前車之鑑:今年 7 月 28 日,單隻 SK 海力士股票在韓國盤前交易市場被打出了比前次收盤價低 30% 的異常極端成交單,預言機不加甄別地將該成交價同步至 Hyperliquid,瞬間導致 960 個槓桿帳戶遭遇無情強平,涉及金額高達 $5740 萬。然而在短短數分鐘後,該股票在正規市場開盤便迅速反彈收復失地。
即便沒有任何人惡意操縱套利,時間停擺的天然鴻溝也足以讓誠實的借款人元氣大傷。整個週末積聚的市場多空勢能,往往會在週日晚間預言機恢復報價的第一瞬間,以跳空缺口的形式集中爆發。
2025 年 1 月,英偉達在 DeepSeek 突發消息發酵的週末期間市場看空情緒肆虐,開盤瞬間暴跌 17% 後隨後企穩反彈。但在 Aave 上,一名以 60% 質押率借貸(強平線為 70%)的穩健借款人,在預言機恢復更新的單次跳空判定中便會被直接就地強平,根本來不及補充任何保證金,甚至連等待日後估值修復的機會都被徹底剝奪。
各大借貸協議正在竭力化解這一結構性顽疾。設置嚴苛的貸款池規模上限有助於將協議整體風險敞口控制在可承受範圍;Paboxo 則選擇在傳統美股休市期間全面凍結強平清算機制,這雖然暫時保護了借款人,卻將所有潛在清算風險毫無保留地後移到了市場恢復開盤的決戰時刻;Jupiter 的 Offerbook 則探索推出 1 至 30 天期限的定期固定借貸,徹底摒棄基於實時市值的強平判定,轉而將流動性風險完全定價在更高的借貸利率之中。
從 12 月 6 日起,美國傳統交易所即將啟動每週 5 天、每天長達 23 小時的準全天候交易機制。這雖然將隔夜停擺的時間窗口大幅壓縮至 1 小時,但漫長而充滿變數的週末依然是一片無法穿透的估值迷霧。
我始終認為,單純依靠預言機算法絕不可能完美根治週末的時間差斷層難題。各大借貸機構最終只能選擇將無法看見的潛在黑天鵝風險,全額折算並轉嫁至更苛刻的質押折扣率(Haircut)之中。這意味著代幣化股票所能撬動的信貸槓桿,將注定略遜於傳統券商體系下的真實股票。但對於那些原本被傳統華爾街券商徹底拒之門外的全球邊緣投資者而言,哪怕是一筆打折的流動性貸款,也足以成為打破階層與地域堅冰的劃時代利器。
各大借貸協議將繼續按小時為資金的時間價值計費,或者為潛在的市場衝擊預先鎖死損失上限。對於全球代幣化資本市場而言,這不過是一場宏大重構剛剛拉開序幕的序章。
 風險提示 風險提示