AI晶片供不應求,英特爾卻暴跌20%
 核心觀點

 英特爾 2026 年 Q3 營收 165.1 億美元、同比增 21%,淨利潤 33.2 億美元、同比降 18%;Q4 指引 150 億至 160 億美元明顯低於預期,股價暴跌 20%。
英特爾CEO陳立武。圖片經由AI處理
文|曉靜
編輯|徐青陽
美國當地時間10月29日,英特爾公布2026年第三季度財報。財報顯示,英特爾當季營收達到165.1億美元,同比增長21%;淨利潤為33.2億美元,同比下降18%;攤薄後每股收益0.60美元,同比下降33%。
剔除股權投資收益、重組費用、股權激勵等項目後,在Non-GAAP口徑下,英特爾第三季度淨利潤為27.56億美元,同比增長169%;攤薄後每股收益0.52美元,同比增長126%,高於市場此前預期的0.40美元。
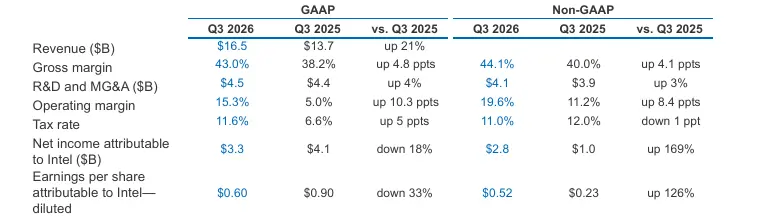
同時,英特爾當季毛利率達到43%,Non-GAAP口徑下為44.1%,分別同比提高4.8和4.1個百分點。
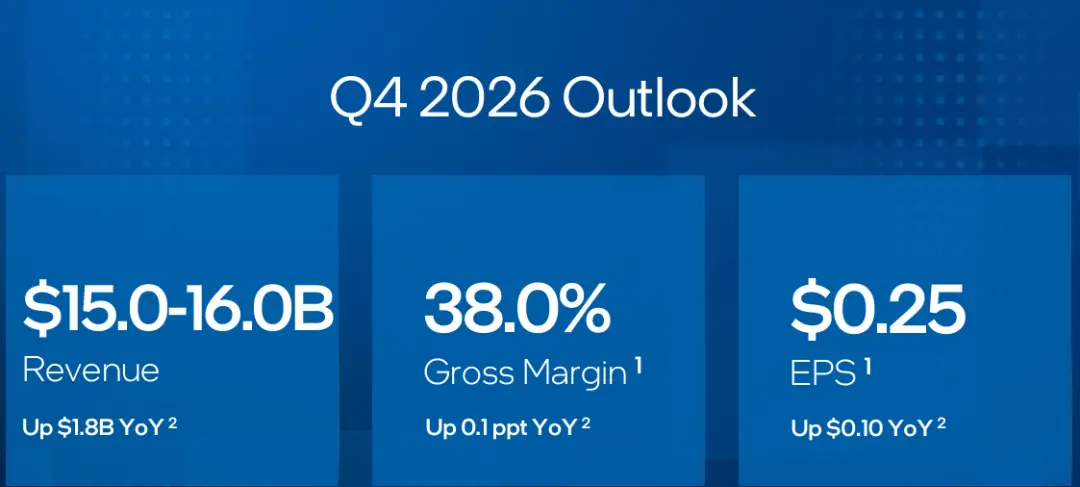
不過,營收增長並未帶來市場預期的持續上調。公司預計第四季度營收為150億至160億美元,Non-GAAP口徑下每股收益僅為0.25美元,明顯低於華爾街預期的約170.7億美元營收和0.43美元每股收益。
財報公布前,英特爾股價已經在10月29日常規交易中下跌3.6%,收於92.07美元。業績和指引公布後,盤後股價一度下跌超過20%。
股價大跌的直接原因是第四季度營收和盈利指引明顯低於市場預期。儘管AI伺服器需求強勁,但PC業務疲軟、CPU供應受限,以及以色列工廠事故帶來的產能損失,令投資者擔憂英特爾能否將AI需求持續轉化為收入和利潤。
01 至強芯片賣爆了,PC卻在掉隊
數據中心與人工智能事業部(DCAI)是英特爾本季度增長最快的業務。
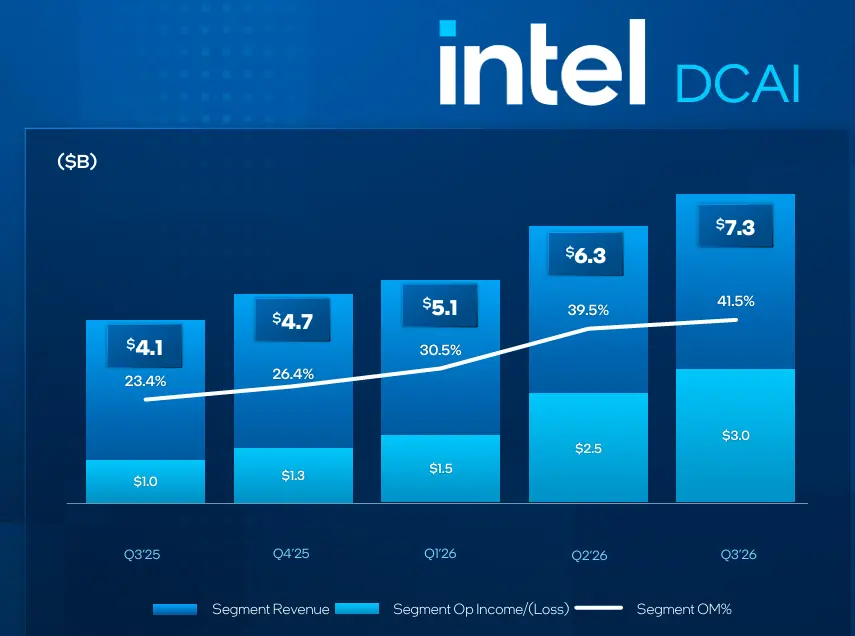
在第三季度,該部門營收達到73.18億美元,同比增長78%;營業利潤為30.39億美元,較去年同期的9.64億美元增長超過兩倍,營業利潤率達到41.5%。
客戶端計算與物理AI事業部(CCPG)收入為80.97億美元,同比下降5%;營業利潤為22.85億美元,低於去年同期的26.94億美元,營業利潤率為28.2%。
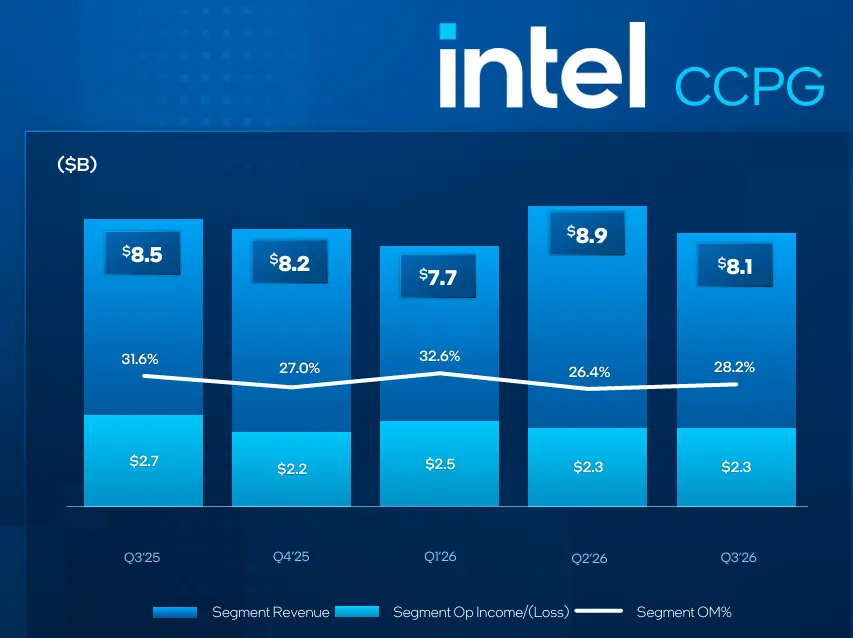
數據中心需求增長與AI基礎設施建設熱潮有關。隨著AI模型推理和智能體應用增加,伺服器需要承擔任務調度、數據處理、內存管理及其他通用計算工作,CPU在AI伺服器系統中的配置需求隨之提高。
英特爾首席執行官陳立武在財報中表示,儘管PC行業面臨短期壓力,公司CPU需求仍然強勁。目前公司的首要任務是增加供應,以滿足至強(Xeon)處理器的需求,同時強化產品組合和路線圖。
英特爾首席財務官戴維·津斯納(David Zinsner)也表示,第三季度數據中心業務實現了公司15年來最強的收入增長,營收、毛利率和每股收益均超過此前指引。
供給仍然是限制增長的重要因素。英特爾此前已經表示,伺服器CPU需求增長速度超過了部分產品的供應擴張速度。公司正在提高工廠產出、改善良率和縮短生產周期,以增加至強處理器供應。
產品方面,英特爾正在推進下一代至強處理器Diamond Rapids,面向高性能計算、AI推理和企業級工作負載。英特爾還在OCP全球峰會展示了基於至強處理器的機架級設計,以及面向AI推理的獨立GPU產品D系列。
在客戶端市場,情況則有所不同。英特爾第三季度PC芯片收入為81億美元,同比下降5%,低於市場此前約89.8億美元的預期。
津斯納預計,PC市場放緩至少會持續到2027年上半年。存儲芯片價格上漲也給PC整機市場帶來壓力,內存和存儲成本增加可能推高終端設備售價,進而影響消費者購買意願。
02 代工收入增長58%,單季仍虧損18.5億美元
英特爾代工業務第三季度收入為66.97億美元,同比增長58%。但這一數字包含內部製造交易,不能直接視為外部客戶貢獻的代工收入。
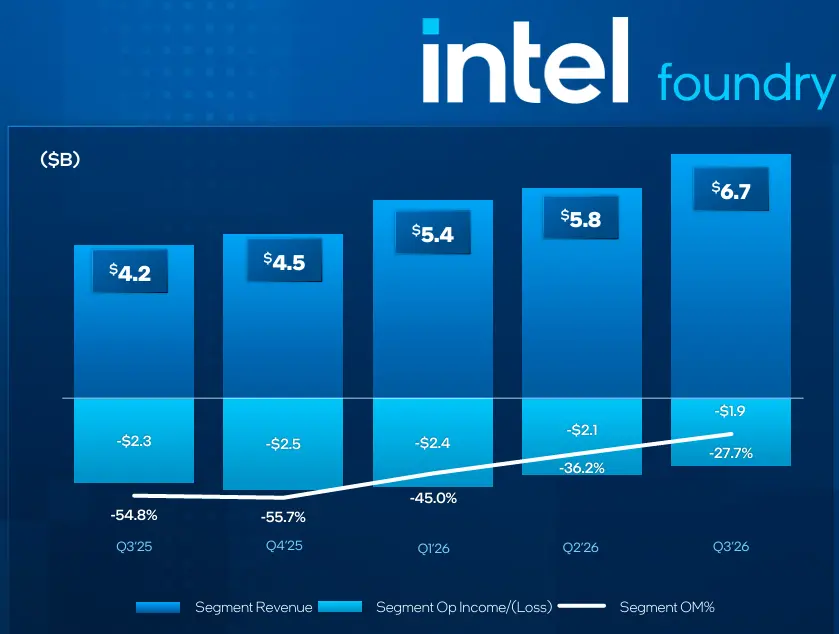
英特爾產品部門向代工部門支付的內部製造費用也會計入代工收入。第三季度,產品部門與代工部門之間的內部交易抵消金額為62.91億美元。扣除內部交易後,合併報表中的收入才是公司實際對外確認的總收入。
從盈利情況看,代工業務仍然承受較大壓力。第三季度,該部門營業虧損18.53億美元,較去年同期的23.21億美元有所收窄,營業虧損率約為27.7%。
在先進製程方面,Intel 18A已經進入量產階段。英特爾此前宣布,採用18A製程的第三代酷睿Ultra處理器(Panther Lake)已經進入大規模製造。該產品使用了ASML的高數值孔徑極紫外光刻(High-NA EUV)技術。
今年第二季度,英特爾還推出了至強6+處理器,成為首款採用18A製程的伺服器級產品。
在18A之後,英特爾正在推進18A-P和14A兩代工藝。公司此前披露,18A-P已經進入風險試產階段,進一步優化性能、功耗和熱特性。第三季度,英特爾發布了14A工藝0.9版本的工藝設計套件(PDK),供潛在客戶開展芯片設計和驗證工作。
14A是英特爾下一階段先進製程競爭的關鍵。與18A相比,14A需要進一步提升製造能力,並吸引外部客戶採用。英特爾此前預計,客戶將在2026年下半年至2027年上半年陸續作出14A工藝選擇。
先進封裝則是另一條業務路徑。英特爾正在推進EMIB-T等封裝技術,並與中國企業藍思科技合作,探索玻璃加工技術與先進半導體封裝的結合。
TD Cowen分析師約書亞·布卡爾特(Joshua Buchalter)認為,英特爾EMIB-T先進封裝技術正在形成有價值的外部市場機會,公司計劃在明年擴大相關客戶業務。不過,他同時指出,真正影響英特爾代工業務估值的關鍵,仍然是能否獲得有規模的前端晶圓製造客戶。
03 資本開支升至200億美元,2027年還要繼續增加
英特爾正在重新擴大製造投資。
第三季度,該公司資本開支達到42.19億美元,高於去年同期的29.56億美元。同期經營活動產生的現金流為50.82億美元,調整後自由現金流為16.39億美元。
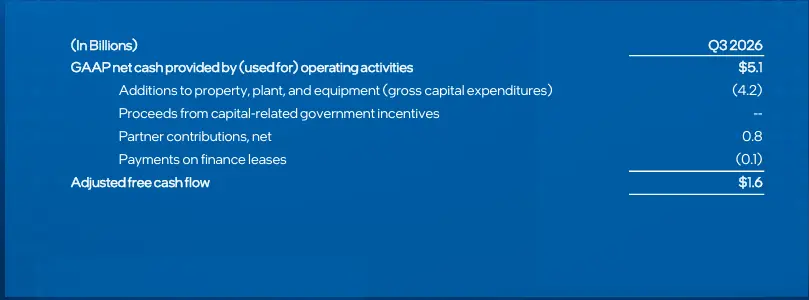
英特爾將2026年全年資本開支預期從此前的180億美元提高至200億美元。津斯納表示,為了滿足產品和代工業務未來的增長需求,英特爾還將在2027年顯著增加資本投入。
投資重點包括製造設備、潔淨室空間和基板產能。英特爾需要擴大先進製程的生產能力,同時提高現有工廠的利用率,以滿足至強處理器和其他產品的需求。
但製造業投資的資金需求正在增加。英特爾8月份完成了規模約230億美元的公開股票發行,以支持未來增長並維持資產負債表。根據第三季度財報,公開發行股票為公司帶來約226.17億美元淨現金收入。
這也帶來一個問題:英特爾需要在增加產能和控制資金消耗之間取得平衡。
與Arm等輕資產芯片設計企業不同,英特爾需要承擔工廠建設、設備採購、製程研發和產能爬坡等長期支出。新建產能從投入到形成穩定收入,需要經歷設備安裝、工藝驗證、客戶認證和量產爬坡等環節。
如果伺服器CPU需求持續強勁,新增產能有望轉化為收入;如果PC需求繼續疲軟,或者外部代工客戶訂單兌現速度低於預期,固定資產投入就可能進一步壓低利潤率和現金回報。
毛利率變化也反映出這種壓力。英特爾第三季度Non-GAAP口徑下毛利率達到44.1%,較去年同期提高4.1個百分點。但公司給出的第四季度Non-GAAP口徑下毛利率指引只有38%,下降6.1個百分點。
資本開支繼續增加的同時,毛利率能否保持在較高水平,將直接影響英特爾擴張計劃的財務可持續性。
04 谷歌、甲骨文、Meta加入合作名單
英特爾正在擴大與雲計算廠商、AI企業及設備供應商的合作,試圖通過處理器、定制芯片和先進封裝獲得更多業務機會。
第三季度,英特爾宣布與甲骨文開展多年合作,擴大至強處理器在甲骨文雲基礎設施(OCI)中的應用。合作覆蓋當前和未來的至強平台,包括計劃採用下一代伺服器處理器Diamond Rapids的OCI X14產品。
英特爾還披露,Meta的Muse Spark Open已經在即將推出的GPU D系列和至強平台上完成測試並運行。GPU D系列此前的研發代號為Crescent Island,主要面向AI推理工作負載。
在客戶端領域,英特爾與谷歌合作推出首批Googlebook設備,採用第三代酷睿Ultra處理器,相關產品由宏碁、華碩和聯想等廠商參與。
此外,英特爾還與AMD合作,將面向PyTorch的x86 CPU優化整合到oneDNN軟體庫中,以改善AI應用在兩家公司CPU平台上的開發和部署體驗。
英特爾還宣布與SAP合作,將企業IT系統與控制物理設備和生產流程的運營技術連接起來,拓展物理AI在工業場景中的應用。
這些合作涉及雲計算、AI推理、PC和工業應用,覆蓋英特爾目前希望擴大市場份額的幾個方向。
不過,合作關係、產品測試和實際採購訂單需要區分。英特爾尚未在本次財報中披露上述合作對應的具體採購金額、長期訂單規模或收入貢獻,不能將合作公告直接計入已兌現的新增收入。
代工業務的外部客戶拓展也面臨類似問題。市場此前關注谷歌定制TPU晶片可能由英特爾代工的消息,以及英偉達與英特爾在製造業務上的潛在合作。但截至本次財報披露,相關訂單規模和正式製造協議仍缺少英特爾官方確認。
競爭方面,英特爾需要面對台積電在先進製程和客戶關係方面的優勢,以及AMD、英偉達等企業在不同計算市場的競爭。微軟、谷歌、亞馬遜和Meta等大型科技公司同時也在發展自研晶片,以降低對單一供應商的依賴。
05 以色列工廠事故拖累指引
第四季度業績指引低於市場預期,是導致英特爾本次財報後股價下跌的直接原因,而以色列工廠事故則進一步加大了短期供應和盈利壓力。
英特爾位於以色列基里亞特加特(Kiryat Gat)的工廠10月發生爆炸,導致工廠停產約兩週。該工廠主要使用英特爾10製程工藝生產部分數據中心晶片。
津斯納表示,這次事故預計使第四季度營收減少約3億美元,毛利率降低約200個基點。工廠計劃在10月底前後逐步恢復生產,但公司仍在檢查受損晶圓,確認哪些產品可以繼續使用。
英特爾預計,事故對2027年第一季度營收也可能產生類似規模的影響。如果受損晶圓無法恢復使用,影響還可能延續更長時間。
這使得英特爾原本就面臨的供應約束進一步複雜化。公司一方面需要擴大至強處理器產量,另一方面還要處理工廠事故帶來的生產損失。
對於陳立武領導下的英特爾而言,接下來需要解決三個問題:增加至強處理器供應,控制工廠擴張帶來的成本壓力,以及將18A和14A技術進展轉化為外部客戶訂單。
第四季度150億至160億美元的營收指引,已經反映出公司短期增長面臨的壓力。PC市場預計至少到2027年上半年仍將疲軟,以色列工廠的生產恢復情況也需要繼續觀察。
市場對英特爾的估值也已經提前反映了部分復甦預期。路透社指出,英特爾股價今年此前已經累計上漲超過一倍,投資者正在重新評估其增長空間與製造業務擴張所需的資金。
 風險提示 風險提示