三星電子發布Q3財報:利潤創紀錄,儲存晶片的好日子還在繼續
 核心觀點

 三星電子 2026 年 Q3 財報:存儲晶片帶動利潤創紀錄,但終端業務承壓;全年股東回報總額預計 670.8 億至 820.0 億美元。
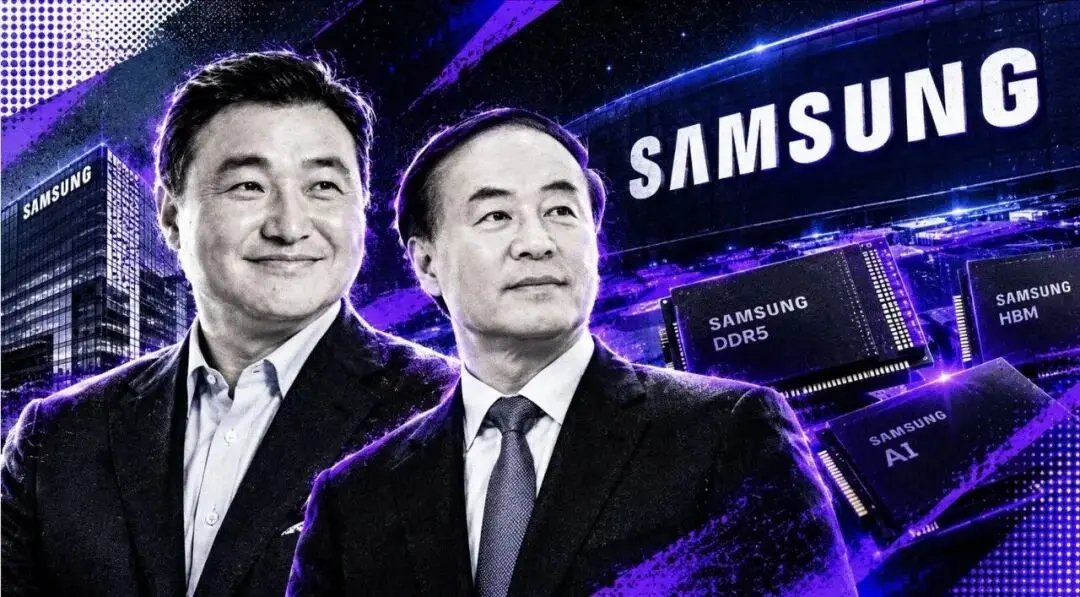
三星電子聯席首席執行官全永鉉和盧泰文(左)。圖片經由AI生成
文|李海倫
編輯|徐青陽
韓國當地時間10月29日,三星電子正式發布2026年第三季度財報。
受人工智慧基礎設施大規模投資及AI晶片需求持續激增的推動,公司當季合併營收達1455.2億美元(195.25萬億韓元),環比增長13.9%,同比增長126.9%。
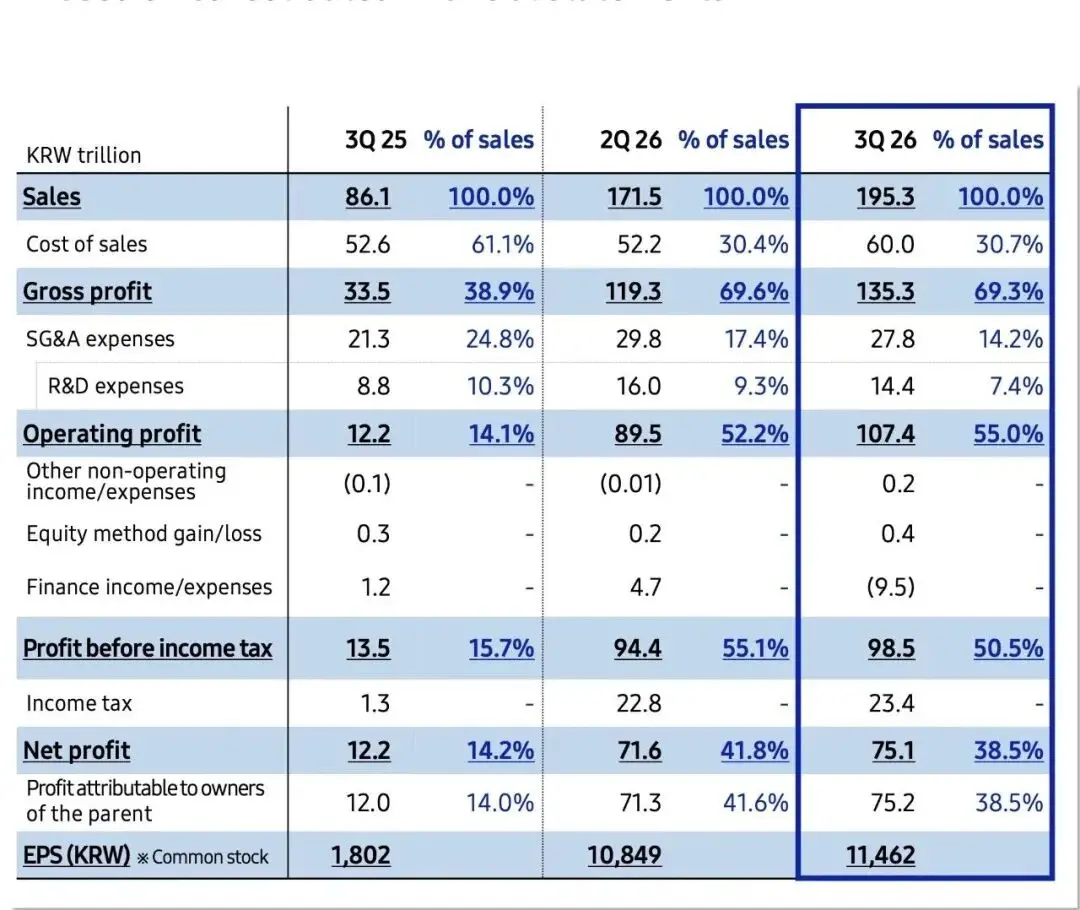
營業利潤達800.7億美元(107.44萬億韓元),環比增長20.1%,同比飆升783.1%,實現55.0%的營業利潤率,成為韓國首家單季營業利潤突破100萬億韓元的企業。
淨利潤達560.0億美元(75.14萬億韓元),同比增長514.6%。
同時,公司董事會批准派發223.6億美元(30萬億韓元)現金股息,作為其670.8億至820.0億美元(90萬億至110萬億韓元)年度股東回報計劃的一部分。
01 存儲晶片供不應求或延續至2027年
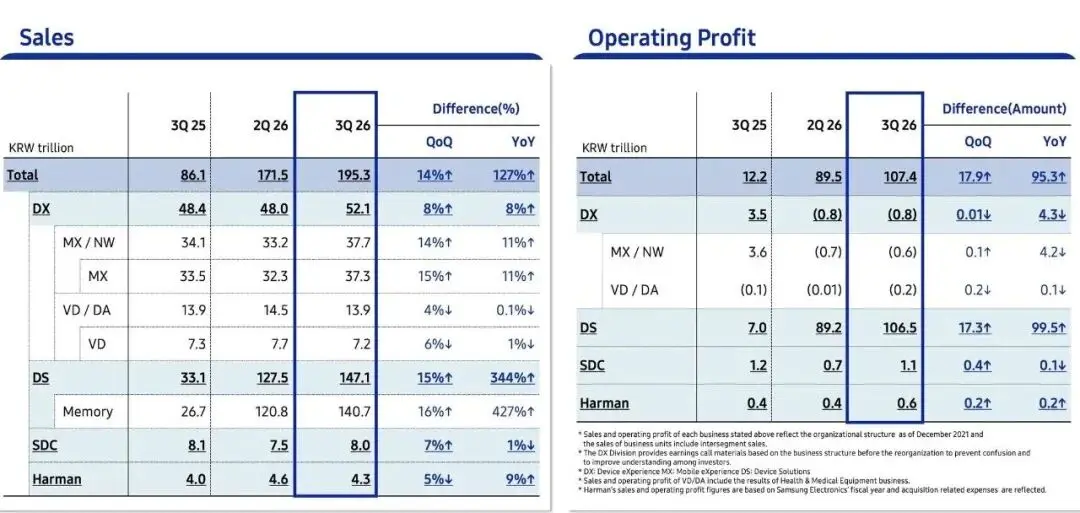
三星電子第三季度利潤大幅增長,主要得益於AI帶動的存儲晶片需求。
DS部門營收達到1096.3億美元(147.1萬億韓元),較2025年三季度的246.7億美元(33.1萬億韓元)和二季度的950.3億美元(127.5萬億韓元)大幅提升,營業利潤達到793.7億美元(106.5萬億韓元),遠高於2025年三季度的52.2億美元(7.0萬億韓元)和二季度的665.0億美元(89.2萬億韓元)。
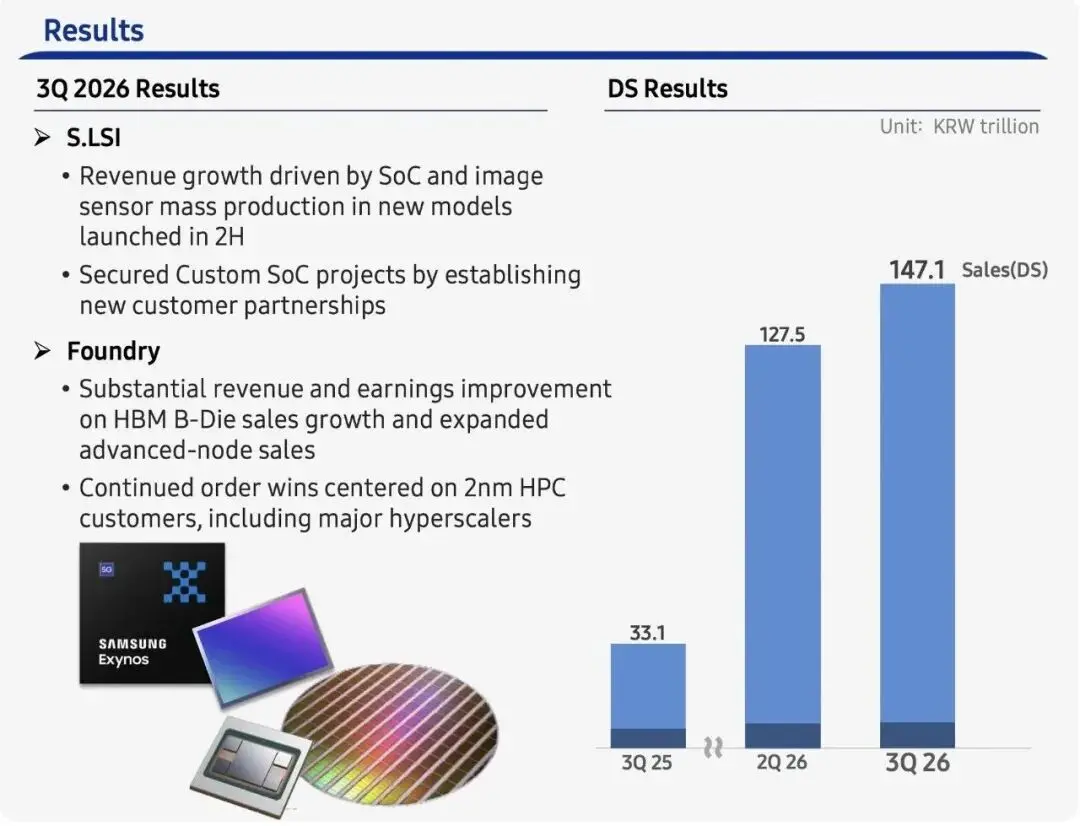
其中存儲業務營收1049.0億美元(140.7萬億韓元),較2025年三季度的199.0億美元(26.7萬億韓元)和二季度的900.3億美元(120.8萬億韓元)顯著增長。
面對有限的產能,公司優先保障AI相關產品供應,並通過調整產品結構改善盈利表現。隨著伺服器需求增長,存儲晶片價格普遍上漲。三星電子的高帶寬記憶體(HBM)產品銷售擴大,伺服器固態硬碟(SSD)需求也持續增加。其中,HBM4憑藉產品競爭力進一步擴大銷售,帶動存儲業務收入增長。
三星電子預計,第四季度AI基礎設施投資仍將支撐記憶體需求,新一代CPU和GPU平台將帶動相關記憶體產品銷售,個人AI智能體服務的發展也有望推動QLC SSD需求增長。該公司計劃繼續擴大HBM、伺服器DRAM和SSD銷售,並增加高速伺服器DDR5及QLC SSD的供應。
對於2027年的市場走勢,三星電子認為,隨著AI生態系統持續擴張,相關基礎設施投資有望達到歷史高位,AI帶來的晶片需求可能繼續超過行業整體供給能力,供需緊張程度甚至可能高於2026年。
為應對這一趨勢,三星計劃發揮技術優勢,進一步優化產品組合,並通過長期合同穩定銷售。同時,公司將加快新產品開發,確保產品能夠及時滿足AI應用的需求。
02 先進製程業務改善
除存儲業務外,三星電子的系統LSI和晶圓代工業務也有所改善。系統LSI業務第三季度營收增長,主要得益於下半年新機發布帶動SoC和圖像感測器量產。公司還通過拓展客戶合作,獲得了定制SoC項目。
第四季度,三星電子計劃保持旗艦SoC和2億像素圖像感測器的穩定生產與銷售。2027年,公司將繼續擴大旗艦SoC銷售,並推動高解析度圖像感測器向非移動設備領域拓展。晶圓代工業務則受益於HBM基礎裸片銷售增長和先進製程業務擴大,營收與盈利均有所改善。
三星電子表示,公司已獲得多項2納米高性能計算(HPC)相關訂單,其中包括來自大型雲服務商的訂單。該公司預計,第四季度晶圓代工業務營收將實現兩位數增長,盈利能力也將繼續改善,主要動力來自新款移動產品、4納米NPU量產以及存儲相關產品銷售增長。
展望2027年,4納米和2納米先進製程將成為晶圓代工業務增長的重要推動力。隨著AI和HPC需求持續增長,三星還計劃推進美國德克薩斯州泰勒新工廠投產,以擴大先進製程產能。
03 手機業務仍面臨壓力
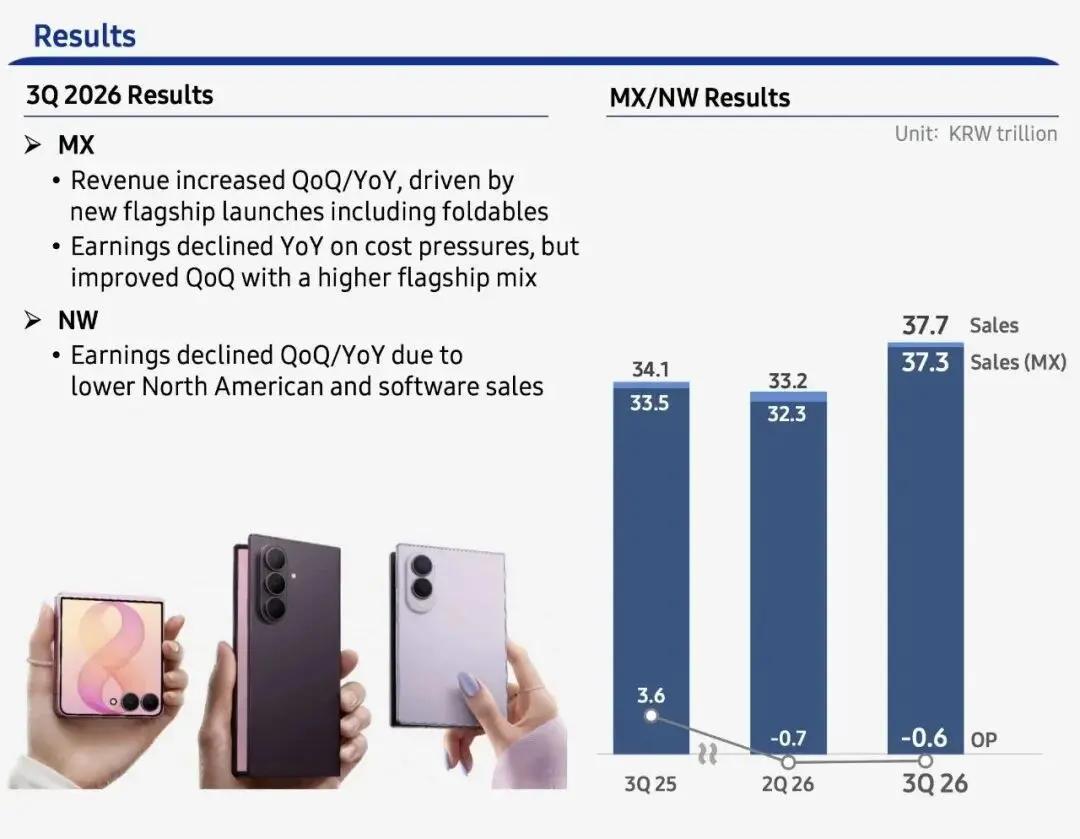
在半導體業務表現強勁的同時,三星電子的終端業務仍面臨成本壓力。
第三季度,MX與網路業務營收達到281.0億美元(37.7萬億韓元),相比之下2025年三季度為254.1億美元(34.1萬億韓元),今年二季度為247.4億美元(33.2萬億韓元);營業虧損4.5億美元(0.6萬億韓元),相比之下2025年三季度營業利潤為26.8億美元(3.6萬億韓元),今年二季度營業虧損5.2億美元(0.7萬億韓元)。
摺疊屏手機等新旗艦產品上市,推動營收環比和同比增長。隨著旗艦機型銷售占比提高,業務盈利較上一季度有所改善,但同比表現仍受到成本上升影響。
第四季度,三星計劃借助年末銷售旺季,重點推廣Galaxy S26系列、Galaxy Z Fold8 Ultra和Galaxy Z Fold8等高端產品,並通過提升運營效率控制成本。
網路業務方面,受北美市場銷售和高利潤軟體業務下滑影響,第三季度盈利環比、同比均有所下降。第四季度,公司將爭取擴大在北美、韓國和日本市場的收入。2027年,在電信行業投資增速放緩的情況下,三星計劃通過爭取新訂單推動業務增長。
04 電視和家電仍受成本拖累
三星電子顯示業務第三季度營收為59.6億美元(8.0萬億韓元),較2025年三季度的60.4億美元(8.1萬億韓元)和二季度的55.9億美元(7.5萬億韓元)略有變化,營業利潤為8.2億美元(1.1萬億韓元),高於二季度的5.2億美元(0.7萬億韓元),接近2025年三季度的8.9億美元(1.2萬億韓元)。
中小尺寸顯示業務受高端移動產品需求支撐,盈利能力有所改善;大尺寸顯示業務則受電子競技顯示器市場增長帶動,銷量和營收均有所提升。
三星電子預計,第四季度年末消費旺季和新產品發布將為顯示業務帶來一定支撐,但外部因素仍可能限制盈利改善。
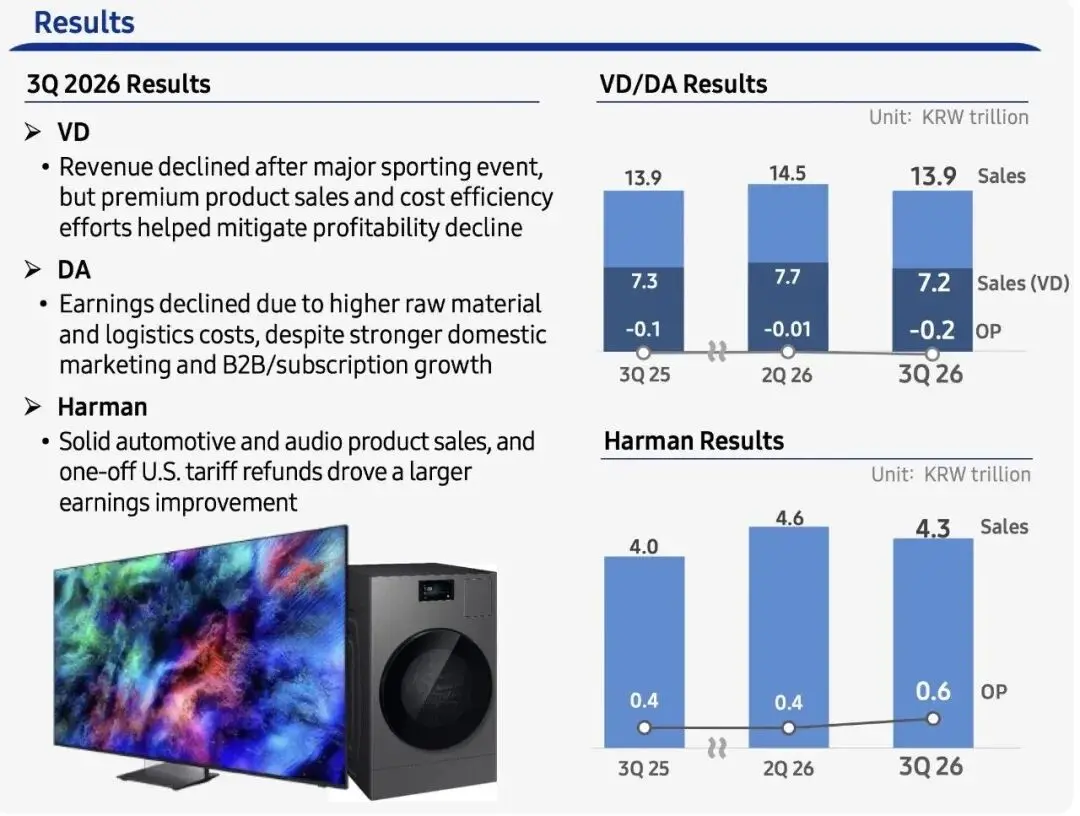
電視和家電業務的表現相對疲弱。影像顯示(VD)與數位家電(DA)業務第三季度合計營收為103.6億美元(13.9萬億韓元),與2025年三季度持平,低於二季度的108.1億美元(14.5萬億韓元);營業虧損1.5億美元(0.2萬億韓元),虧損幅度較2025年三季度的0.7億美元(0.1萬億韓元),較二季度的0.07億美元(0.01萬億韓元)有所擴大。
電視業務受到大型體育賽事結束後需求回落的影響,營收下降,成本上升也進一步壓縮了利潤。家電業務雖然受益於韓國本土行銷力度加大,以及B2B和訂閱業務增長,但原材料和物流成本上升仍對盈利造成壓力。
哈曼業務第三季度營收32.1億美元(4.3萬億韓元),較2025年三季度的29.8億美元(4.0萬億韓元)增長,低於二季度的34.3億美元(4.6萬億韓元);營業利潤4.5億美元(0.6萬億韓元),高於前兩個季度的各約3.0億美元(0.4萬億韓元)。
該業務受益於音頻和汽車產品銷售增長,以及美國關稅退稅帶來的一次性收益,盈利有所改善。三星計劃繼續拓展汽車業務,並通過升級音頻產品組合鞏固市場地位。
05 資本開支繼續增加
面對AI基礎設施建設帶來的市場需求,三星電子繼續增加資本開支,以擴大產能並滿足中長期業務發展需要。該公司的半導體投資將主要用於新建晶圓廠及相關基礎設施,以應對AI和HPC需求增長;顯示業務投資則將用於現有生產線升級。
第三季度,公司資本支出達到216.1億美元(29萬億韓元),環比增加90.9億美元(12.2萬億韓元),同比增加147.6億美元(19.8萬億韓元)。其中,DS部門資本支出為202.7億美元(27.2萬億韓元),顯示業務為8.2億美元(1.1萬億韓元)。
前三季度,三星電子累計資本支出達到424.1億美元(56.9萬億韓元),同比增加184.1億美元(24.7萬億韓元)。其中,DS部門支出393.5億美元(52.8萬億韓元),顯示業務支出17.9億美元(2.4萬億韓元)。
三星電子預計,2026年全年資本支出將達到629.0億美元(84.4萬億韓元),其中DS部門約572.4億美元(76.8萬億韓元),顯示業務約29.1億美元(3.9萬億韓元)。
在股東回報方面,三星電子第三季度向普通股和優先股股東支付的每股現金股息均為3.43美元(4601韓元),現金股息總額達到223.6億美元(30萬億韓元)。
公司預計,2026年全年股東回報總額將在670.8億至820.0億美元(90萬億至110萬億韓元)之間。其中,已規劃或完成的回報約為261.0億美元(35萬億韓元),剩餘約410.0億至559.0億美元(55萬億至75萬億韓元)將主要透過大規模股份回購與註銷及現金分紅的方式落實。
三星電子還表示,將關注普通股與優先股之間的價差,並根據市場情況調整回購中優先股的比例。下一階段股東回報政策、最終回報金額及剩餘資金的具體安排,將在2027年1月下旬召開的董事會會議上確定並公布。
對三星電子而言,接下來既要抓住AI基礎設施投資帶來的存儲芯片需求,也要應對高昂的芯片成本對終端業務的影響。AI需求能否持續增長,以及手機和家電業務能否逐步改善利潤,將成為該公司後續業績的重要看點。
 風險提示 風險提示