Anthropic遞表三天誰漲25%、誰僅漲2%?上市如何拉動產業鏈

招股書數據截至2026年6月30日(S-1於2026年10月26日提交),行情與財報數據截至2026年10月28日美股收盤,2026年10月29日北京時間
S-1招股書揭開AI產業鏈的真實帳本
從8070億美元承諾到現金流:誰先收到錢,誰在墊資,風險留在誰手裡
市場用三天給出了答案
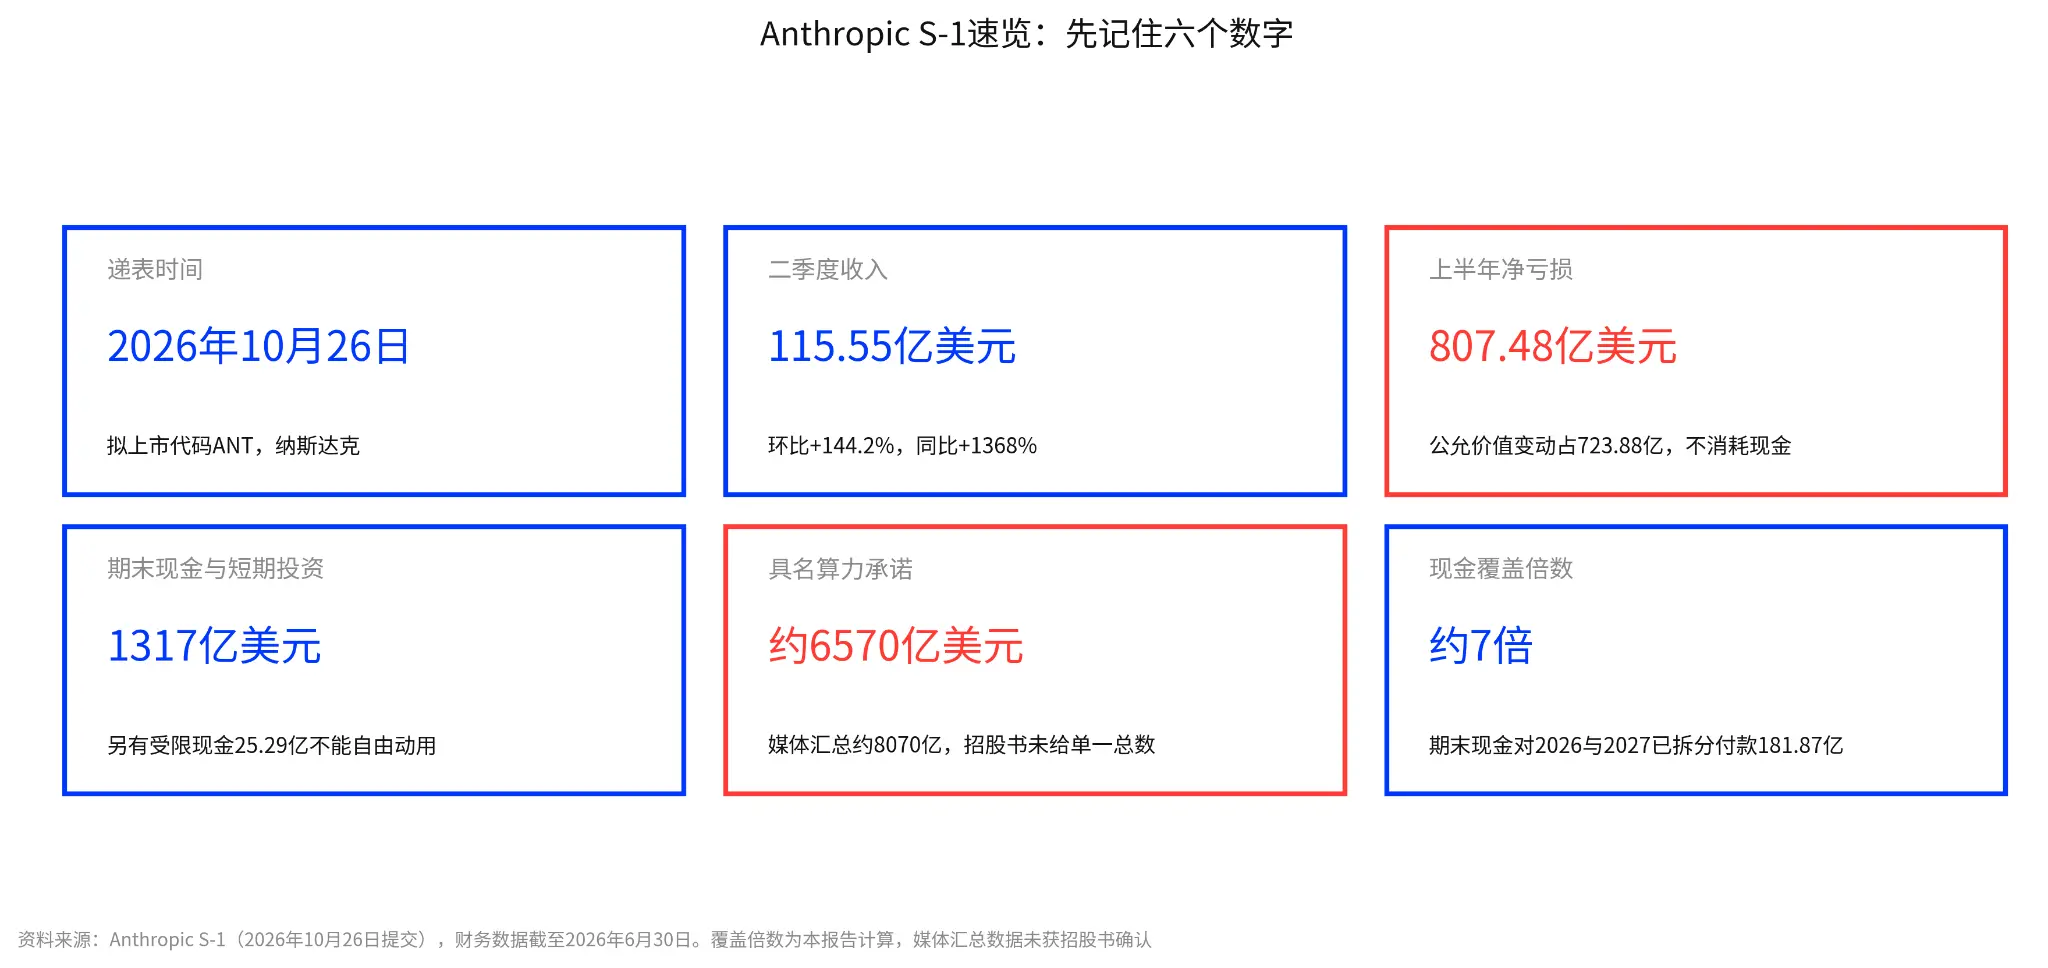
10月26日,Anthropic向美國證監會提交S-1招股書,計劃以代碼ANT登陸納斯達克。媒體迅速匯總出一個驚人數字:8070億美元的算力承諾。
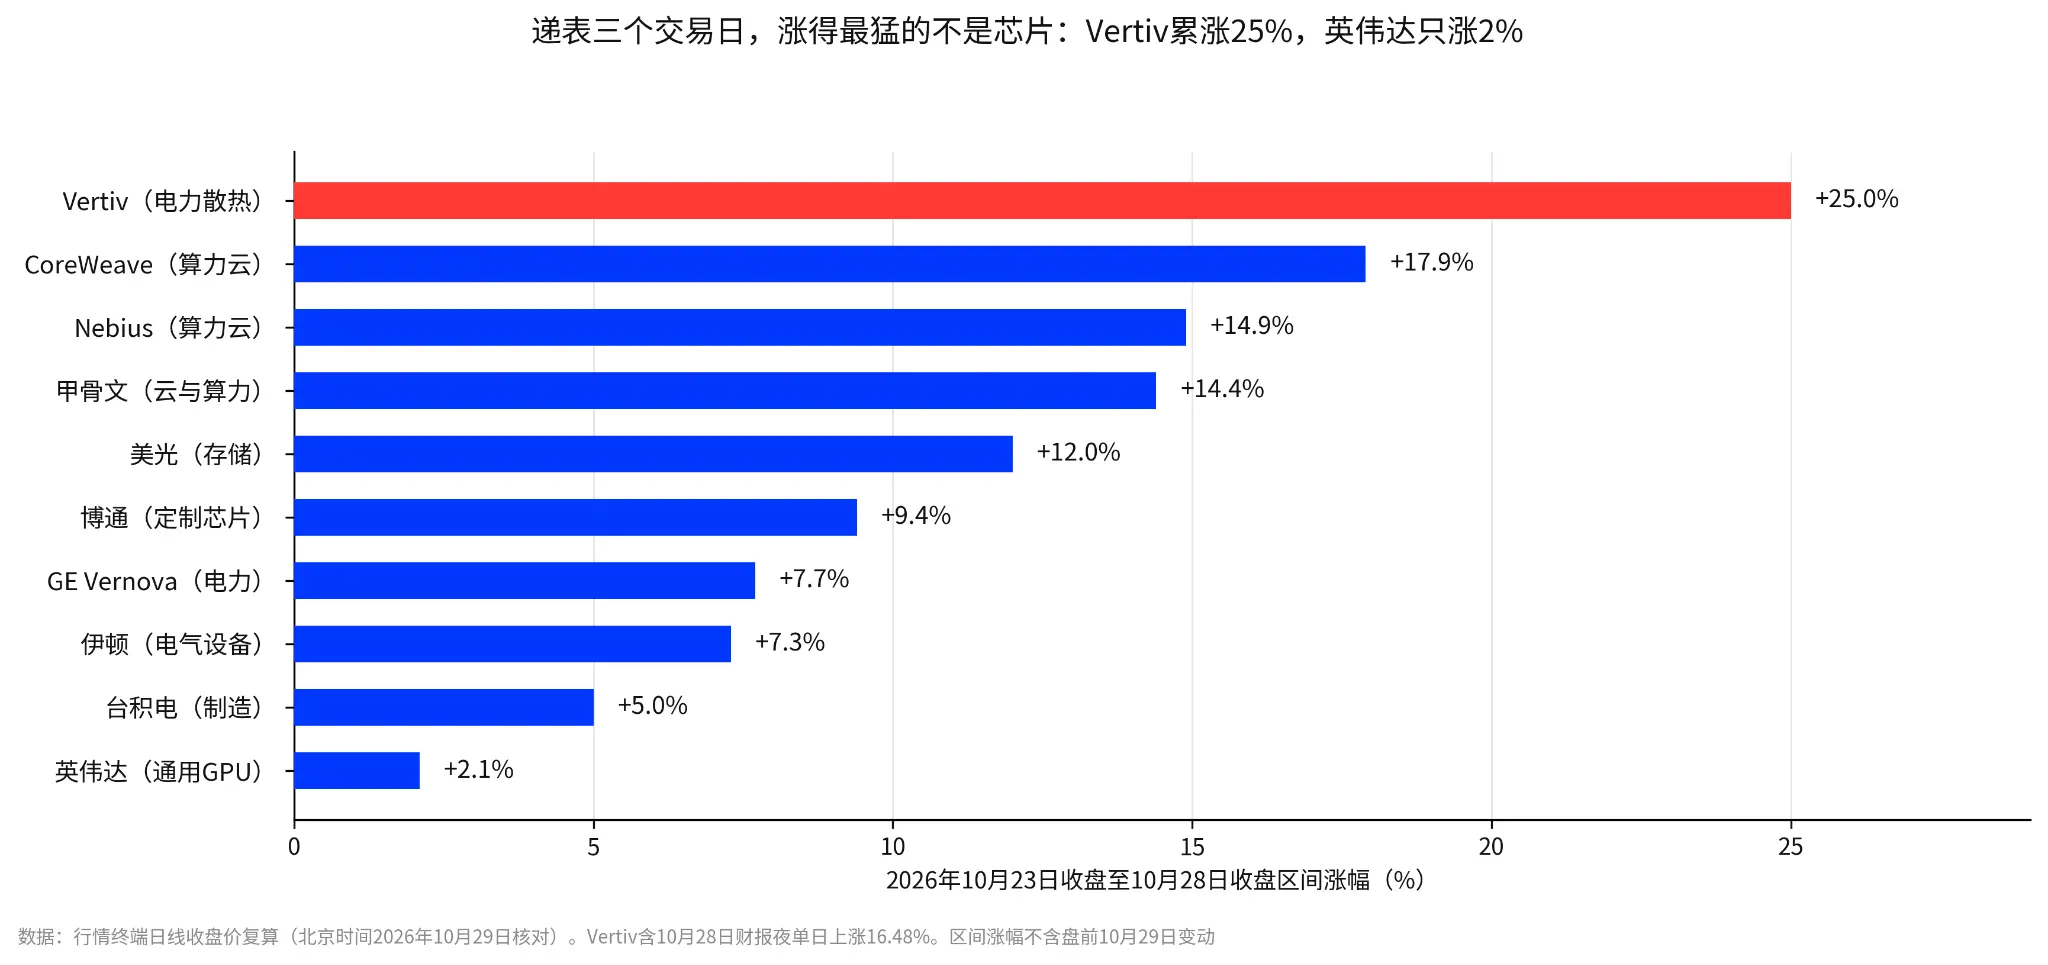
三個交易日後,漲幅排名給出了反常識的答案:Vertiv(電力散熱設備)累計上漲25.0%,CoreWeave(GPU雲服務)上漲17.9%,甲骨文上漲14.4%,博通上漲9.4%,英偉達只上漲2.1%。
這個排名顛覆了常識。晶片是最大頭,但英偉達只漲了2.1%。反而是電力設備供應商Vertiv暴漲25%。市場在用腳投票:漲幅高低不看承諾金額,看的是誰的訂單能先被驗證、誰的回款能先落地。
核心要點
· 一條主線:這份S-1把AI產業鏈的定價依據從敘事推到了合同和現金流:遞表三個交易日,市場已經在按驗證順序重新排價,Vertiv累漲25.0%,英偉達只漲2.1%,漲的不是承諾金額最大的,是訂單和回款先被驗證的。承諾金額決定誰在鏈條上,訂單和回款決定誰被定價。
· 錢花出去了,誰接住了:Anthropic二季度收入115.55億美元、環比增144%,雲廠商單季墊資907億美元、谷歌自由現金流轉負,雲層接住了收入,但要向下游買晶片和電力。
· 誰先收錢,誰先墊資:晶片層博通既是賣方又是出資方(1612億租金加630億SPV),電力層Vertiv訂單翻倍但回款環節最多,應用軟體收的不是Anthropic的錢,是終端客戶的工作流預算。
· 帳單的另一面:上半年淨虧損807.48億美元裡公允價值變動占九成,經營現金為正39.29億,1317億現金對兩年付款覆蓋約7倍,對6570億合同只覆蓋約兩成,缺口靠經營現金和持續融資去填,風險集中在誰簽了不可取消的合同。
Anthropic於10月26日向美國證監會提交S-1,計劃以代碼ANT登陸納斯達克。市場第一眼看到的是媒體匯總的約8070億美元算力承諾,但招股書並未給出這一單一總數,各家媒體的加總結果也不一致。市場已先於發行作出反應:從遞表前的10月23日收盤到10月28日收盤,Vertiv累計上漲25.0%,CoreWeave上漲17.9%,甲骨文上漲14.4%,美光上漲12.0%,博通上漲9.4%,英偉達僅上漲2.1%。
遞表只是第一步。對投資者真正有用的問題是:錢會流到哪一層,又該提前盯住什麼?本文沿一條資金鏈展開:先看Anthropic的錢花出去後由誰接住;再看接住錢的人中,誰先收到現金、誰先墊資;然後回到Anthropic自身的帳單和合同,看風險留在誰手裡;最後問現價裡已經預付了多少假設。
一、一份"先花錢、後賺錢"的招股書
Anthropic的收入與承諾同時爆發,但性質不同。收入是單季剛扭虧,承諾是長期最低保證;市場已按"訂單與回款驗證強度"投票,而非承諾規模:
收入在爆發,但單季扭虧不等於半年盈利:S-1顯示,收入從2025年一季度的3.76億美元增至2026年二季度的115.55億美元,環比增長144.2%,同比增長1368%。同期算力和基礎設施成本增長300%,收入增速是成本增速的四倍以上;GAAP經營利潤9.74億美元,利潤率8%,扭虧發生在最近一個季度。上半年合計仍經營虧損6.93億美元。
承諾規模更大,但只看能確認的數字:S-1具名的八項算力安排粗略合計約6570億美元,另有價格未定的額外TPU算力1250億至1500億美元;媒體匯總約8070億美元,但招股書沒有給出這一單一總數。可確認的是,固定或最低保證承諾約2656億美元,期限最長20年,約為過去十二個月收入197.08億美元的13.5倍;按具名八項粗略合計則約為33倍。這份招股書講的仍是先花錢、後賺錢。市場已經投票。遞表三個交易日,漲幅排序沒有跟著承諾金額走,跟著訂單與回款的驗證強度走。Vertiv財報夜單日上漲16.48%貢獻了大部分漲幅,英偉達則被大客戶自研的分流預期壓著。正式上市定價出來後,這輪排序就有了一個明確參照,估值也是相關聯的。
遞表三個交易日,漲得最猛的不是晶片:Vertiv累漲25%,英偉達只漲2%
市場已經投票,漲得最猛的不是晶片。遞表后三個交易日,漲幅排序跟訂單和回款的驗證強度走,不跟承諾金額走:Vertiv累漲25.0%,CoreWeave漲17.9%,甲骨文漲14.4%,美光漲12.0%,博通漲9.4%,英偉達僅漲2.1%。Vertiv在財報夜單日漲16.48%,貢獻了大部分漲幅;英偉達則被大客戶自研分流的預期壓著。正式上市定價會給這輪排序一個顯性錨,這個錨如何落到估值上,第五章展開。
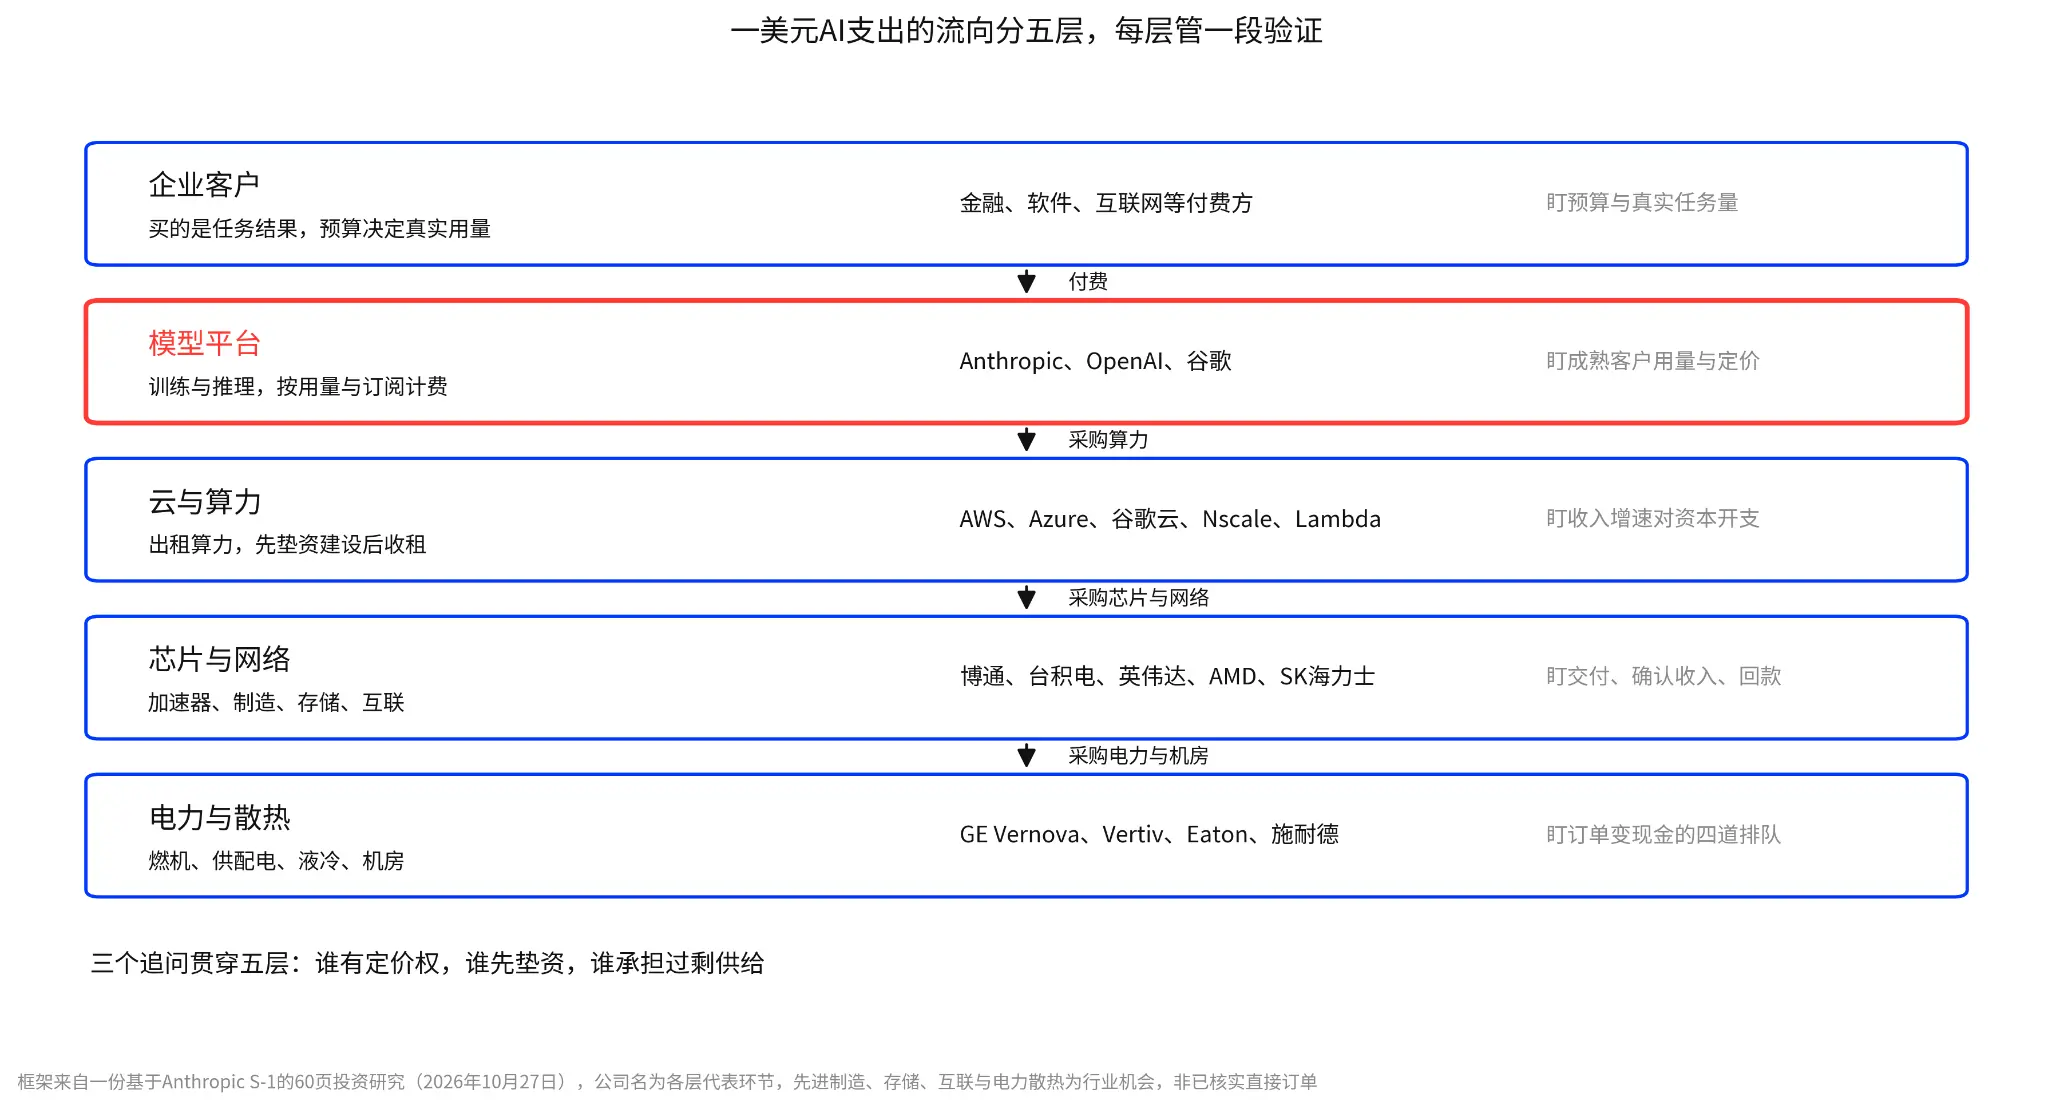
一美元AI支出的流向分五層,每層管一段驗證
企業客戶付費給模型平台,模型平台採購雲與算力,雲與算力再採購晶片、存儲和網絡,往下是電力與散熱,最外圈是應用軟體。每層都問三件事:誰有定價權,誰先墊資,誰承擔過剩供給。
二、錢花出去了,誰接住了
模型層收到了多少錢,雲層墊了多少資。兩層是同一筆錢的兩端,Anthropic按量付費的商業模式決定了它的收入曲線,也決定了雲廠商的墊資曲線。模型層主要需回答兩個問題:Anthropic的收入爆發,靠新客戶湧入、老客戶加量,還是漲價?利潤率是靠漲價還是效率提升?
2.1. 模型層:收入第一次跑贏算力成本,成色看客戶與留存
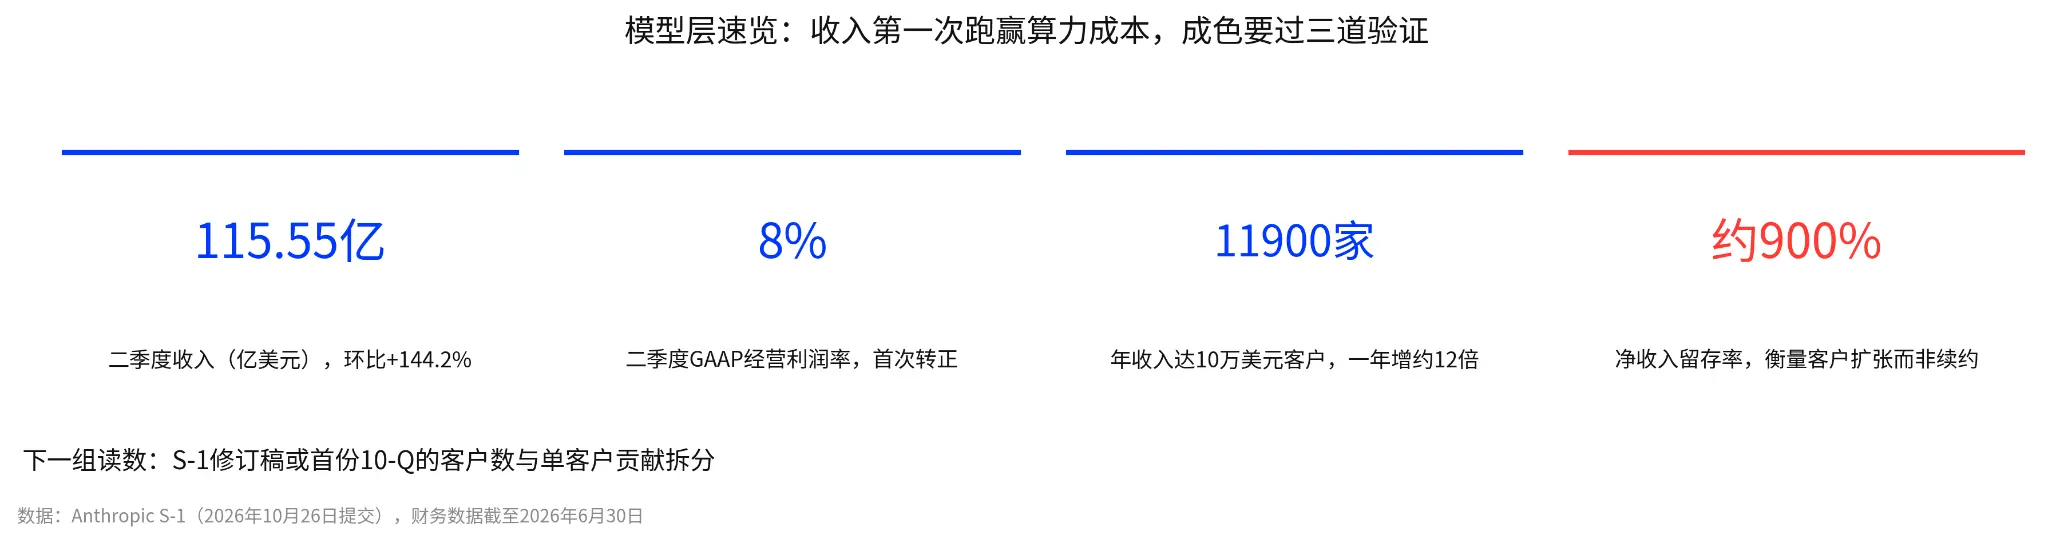
模型層速覽:二季度收入115.55億美元、經營利潤率8%、客戶11900家、留存率約900%
收入結構上,按量計費為主,版本迭代快。上半年消費型(按token用量計費)收入131億美元、占80%,訂閱型32億美元、占20%。Opus 5.5單任務成本較Opus 5下降約40%(據國信證券整理),這是按量計費下收入能跑贏算力成本的產品端原因。區域上美國本土約占72%、海外約28%;超過80%收入來自此前六個月內發布的模型版本,現有版本的收入地位隨時可能被改寫。
老客戶花更多錢,是收入爆發的主引擎。淨收入留存率約900%,同一批客戶一年後支出約為基期的9倍。前五大客戶占收入比重從一季度的36%降至前三季度的25%,三季度單季僅21%,無單一客戶超過10%。這說明收入爆發主要來自老客戶用量擴張;新客戶基數太小,撐不住總收入。若智能體工作負載的調用量增速放緩,收入增速會跟著放緩。
利潤率轉正靠單位算力產出提升:每1美元算力換回的收入從2025年一季度的0.40美元升至2026年二季度的2.08美元,累計提升5.2倍(國信證券按S-1整理)。二季度收入環比增144%、算力成本增300%,成本看著漲得更快,但單位經濟在改善。
改善主要來自算法持續優化,以及在不同晶片間自動選擇更優性價比的算力。所以利潤率轉正不是靠漲價。風險是:若多雲調度空間用尽、算法優化收益遞減,2.08還能否上升,是2027年利潤率的第一個變量。人效提升是另一個方面:2026年9月代碼庫超90%由Claude編寫,過去十二個月營收增約1200%、員工僅增約170%,單員工年化創收從140萬美元升至660萬美元以上。費用率下降靠模型提升人效,不靠裁員。
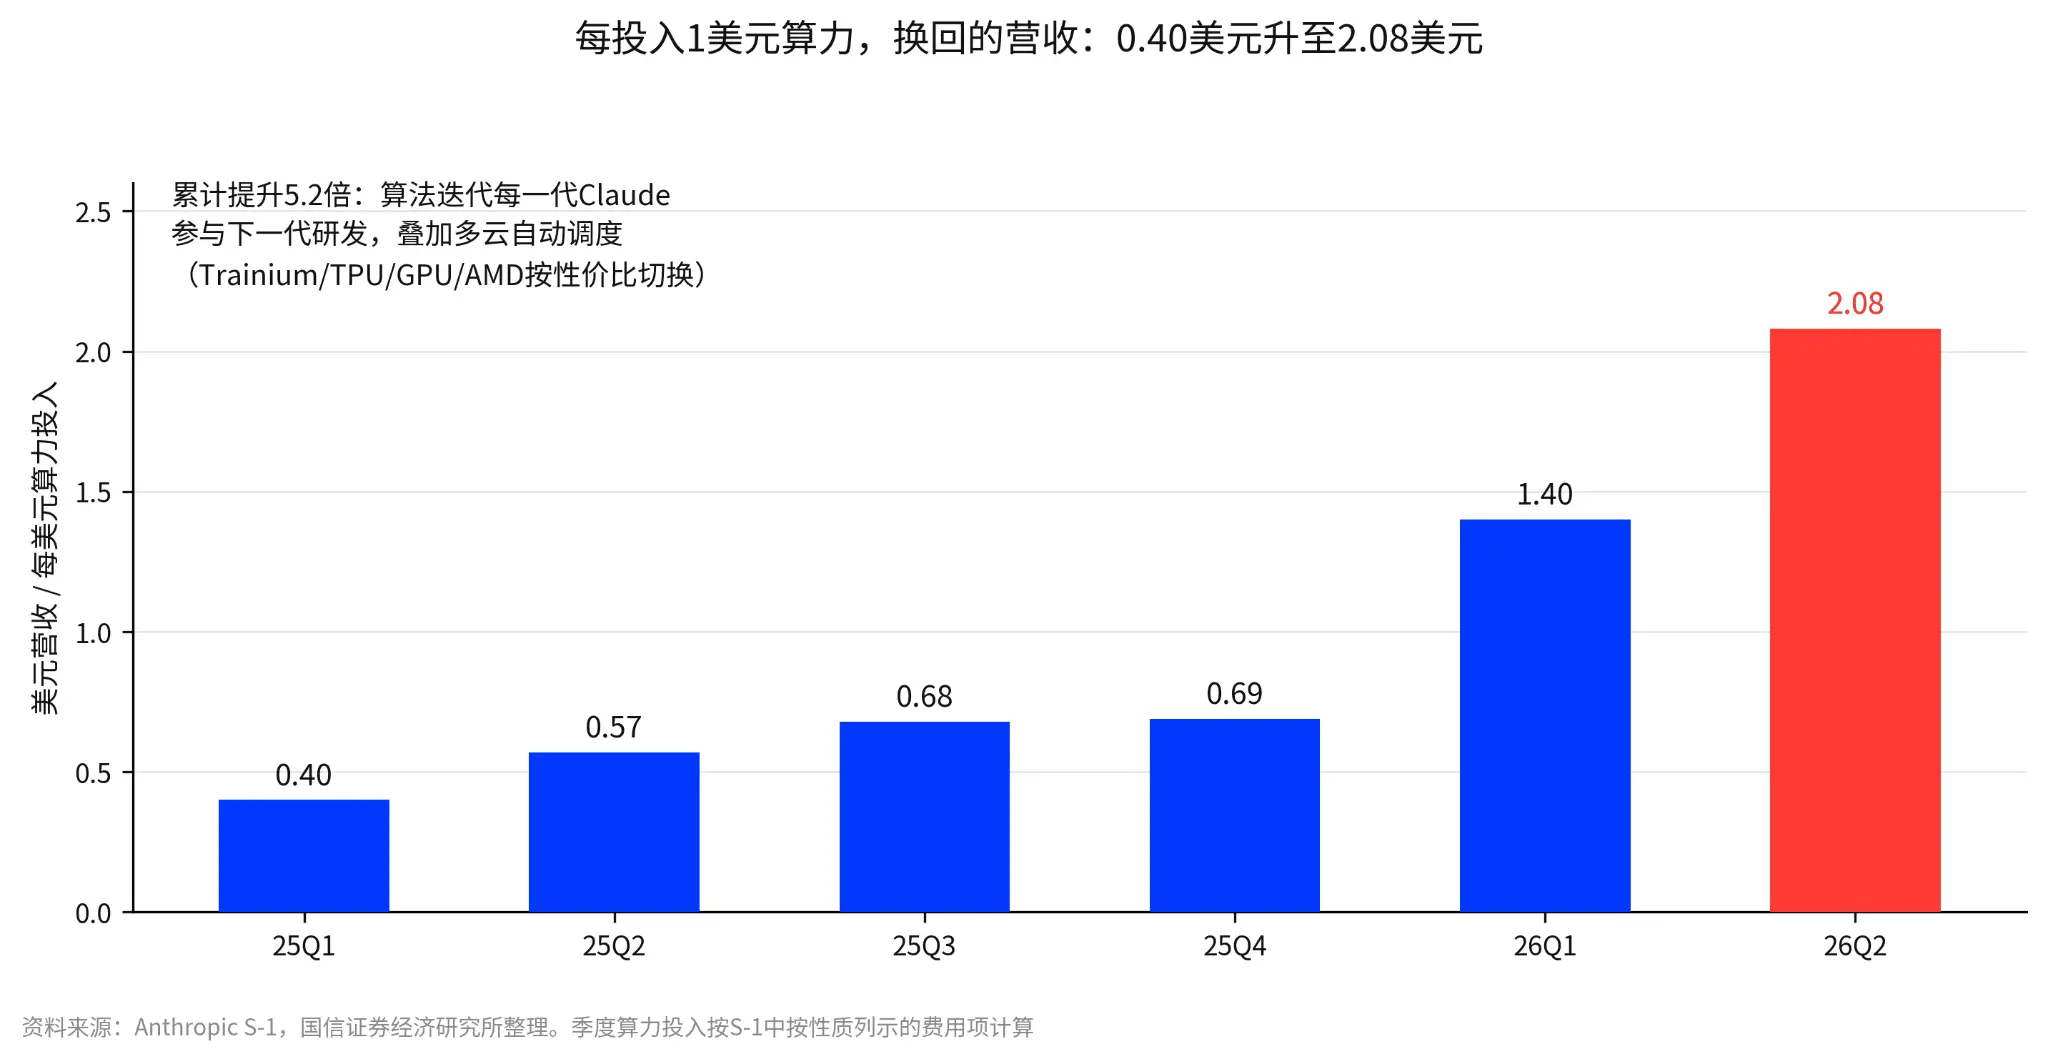
每投入1美元算力換回的營收:六個季度從0.40美元升至2.08美元
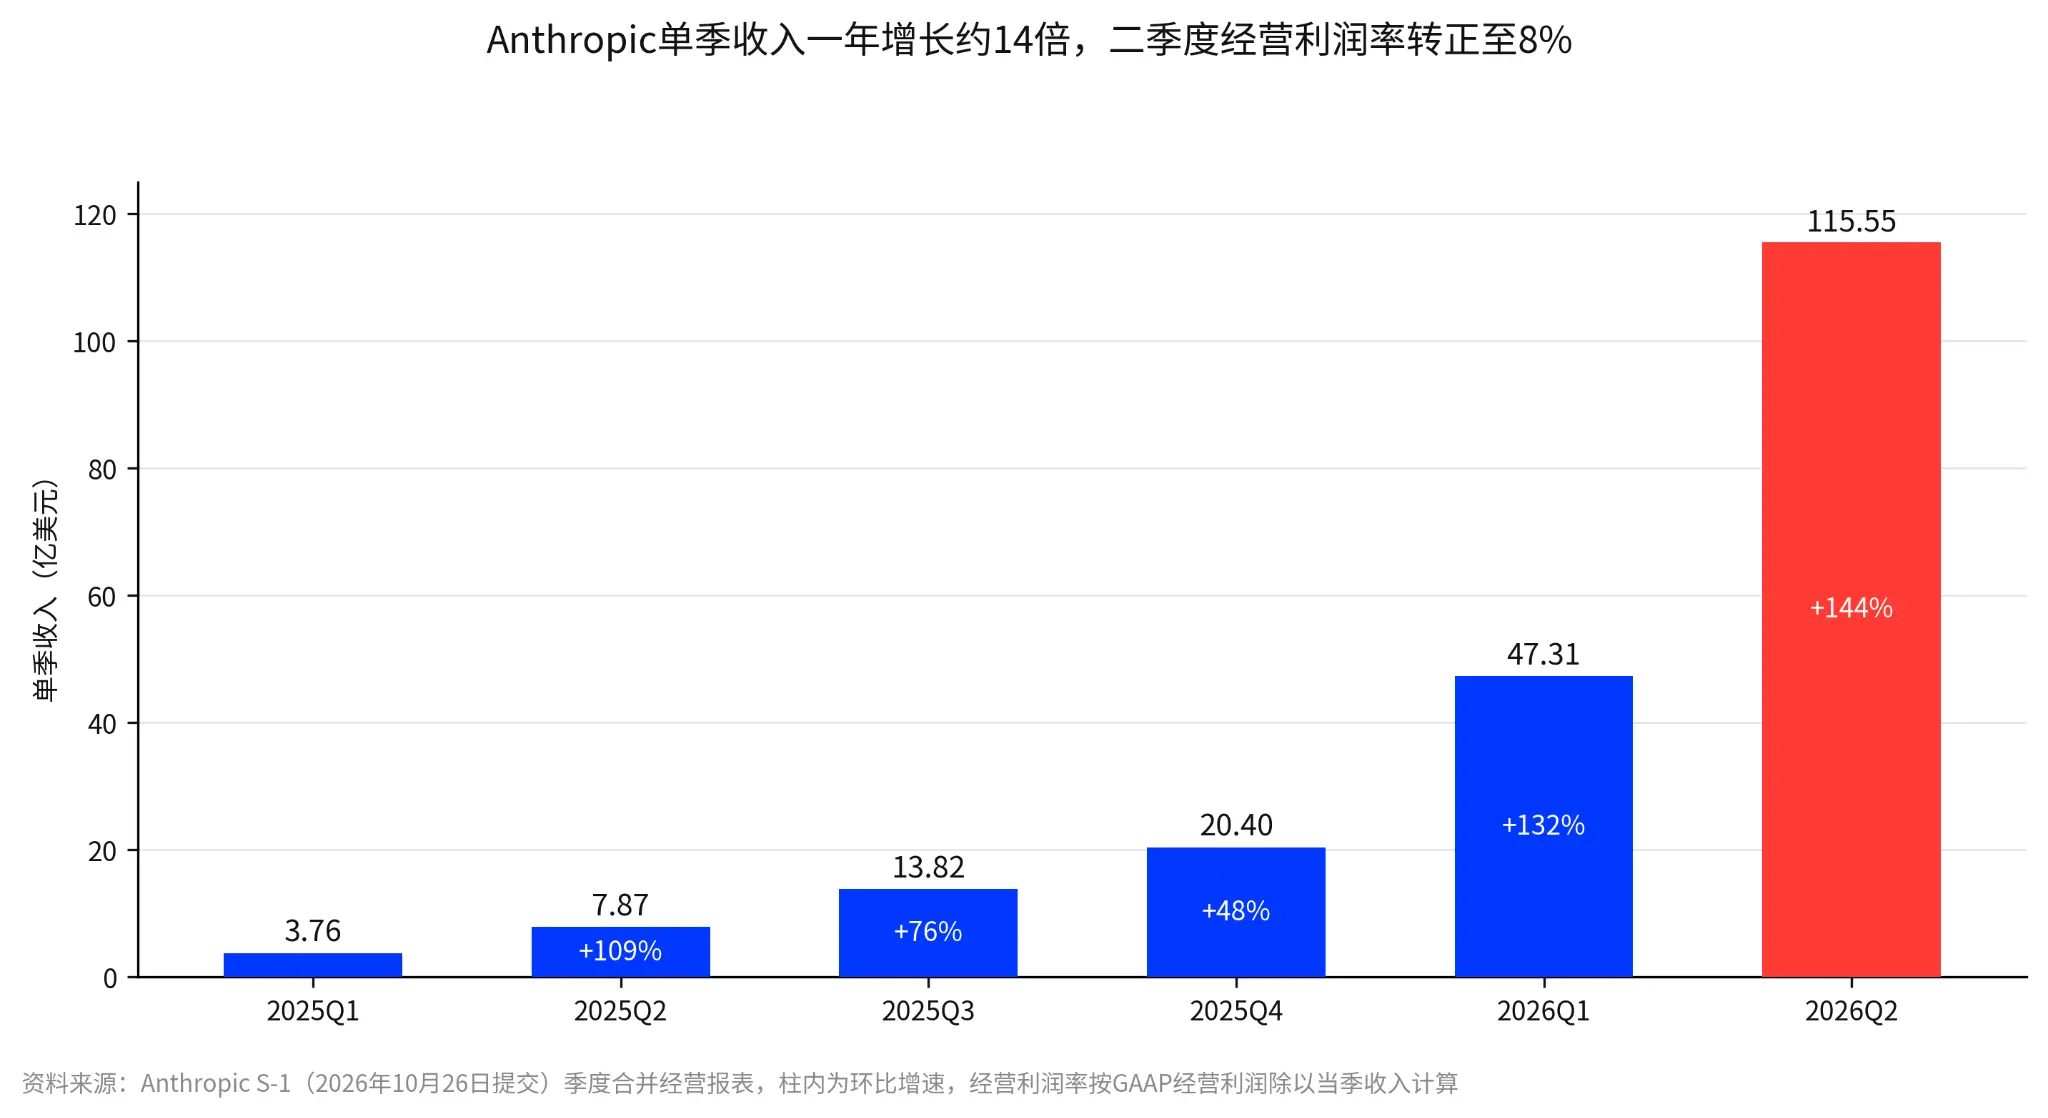
Anthropic單季收入一年增長約14倍,二季度經營利潤率轉正至8%
客戶數一年增12倍,但單客戶依賴沒有同步解決。年收入10萬美元以上客戶從約950家增至超11900家,100萬美元以上超1900家,1000萬美元以上約250家。2025年客戶A、B各占收入12%,2026年上半年客戶C占11%;客戶變多主要提升分散度,客戶C若2027年削減用量,收入下限仍會比客戶數顯示的更脆弱。前五大客戶占比25%,無可靠行業基準,只能參考自身從36%回落的趨勢。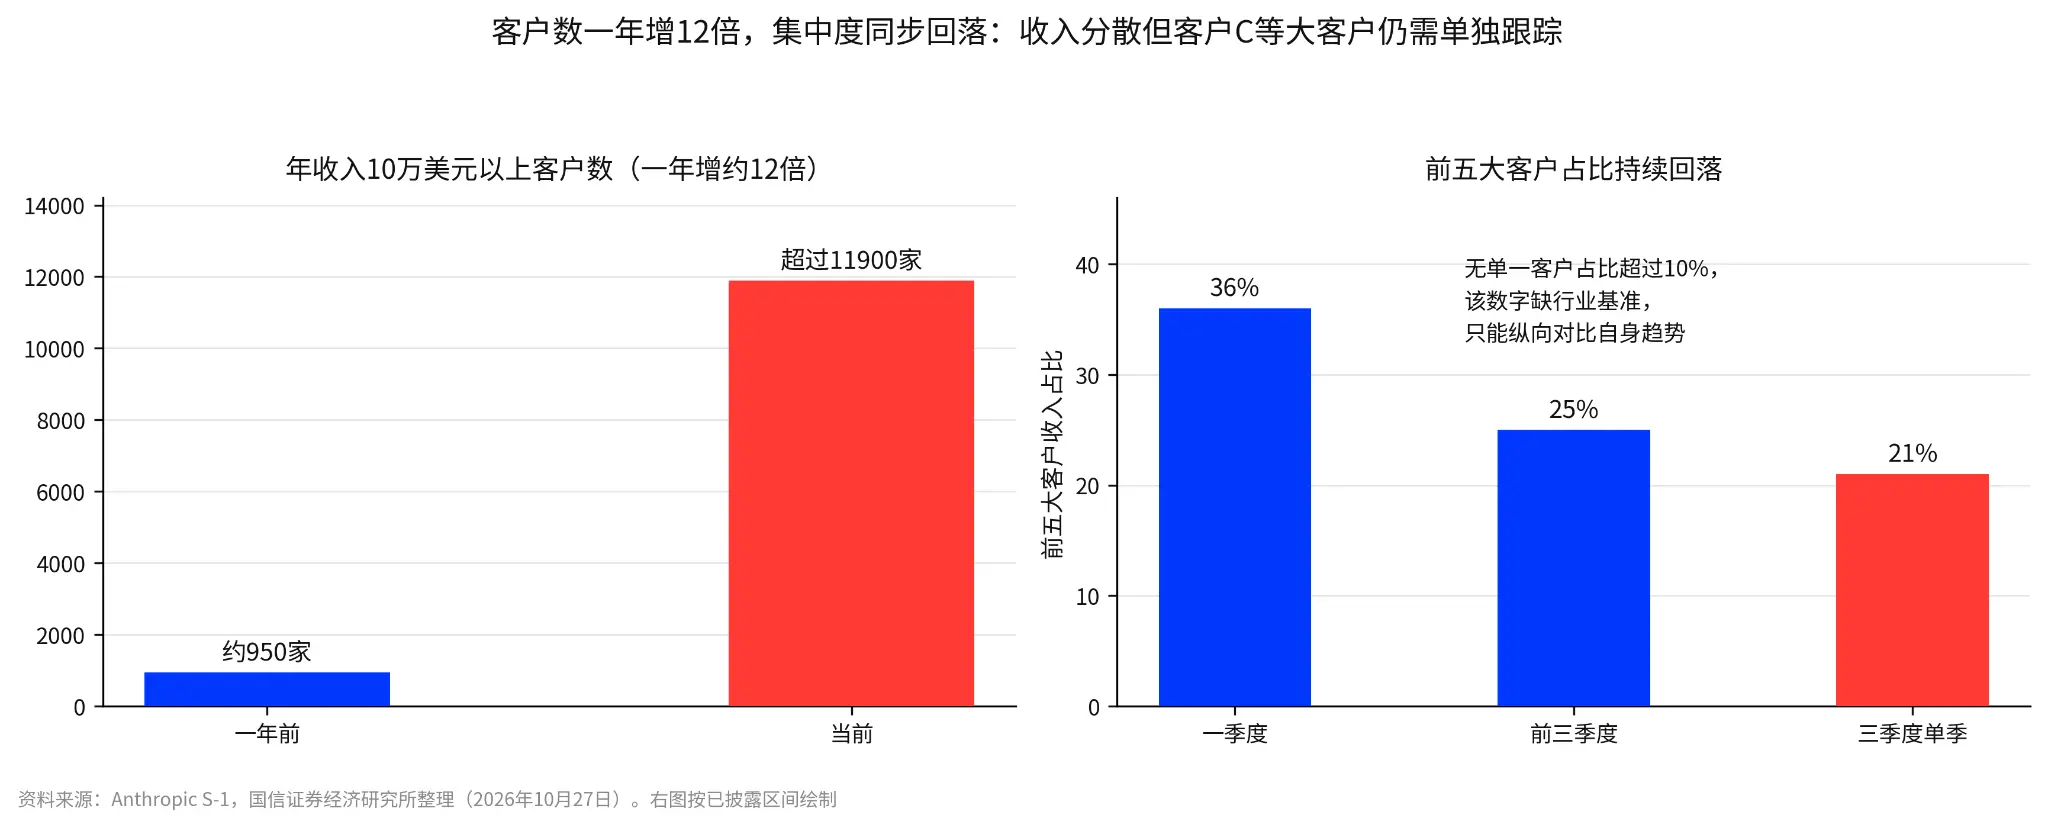
客戶數一年增12倍,前五大客戶占比同步回落:分散度在改善,單客戶依賴仍要單獨盯
客戶留存率900%要先看基數:標準SaaS淨收入留存率通常為110%至130%,900%極高;但該指標只覆蓋按量計費客戶的支出擴張,固定價格的Pro和Max訂閱者不計入,低基數和早期採用爬坡也會推高數字。因此,900%首先說明客戶用量還在爬坡,不能當作忠誠度證據。爬坡結束後回落到什麼水平,才是判斷收入可持續性的關鍵。
成本端也在正常化:按性質列示總費用169.79億美元,相當於收入104%;其中算力89.45億(53%)、人員31.52億(19%)、銷售市場與渠道31.68億(19%)、其他17.14億(10%)。2025年全年費用相當於收入276%,現在明顯回落,動力就是單位算力效率提升。按功能列示的收入成本23.80億美元(毛利率85.4%)只是算力費用的一部分,其餘在研發和銷售科目,不能與169.79億相加。研發開支97.41億美元,約占收入六成。截至6月30日剩餘履約義務108億美元,約75%將在隨後12個月確認;RPO只覆蓋不可取消安排,不能僅因RPO低於採購總額就斷言資金缺口。
總體而言,模型層的收入引擎是存量客戶的用量爬坡,安全墊是單位算力效率,這兩個前提只要有一個動搖,下游各層簽下的合同就會變得沒那麼可靠。
2.2. 雲層:單季墊資907億美元,收入增長要和資本開支一起看
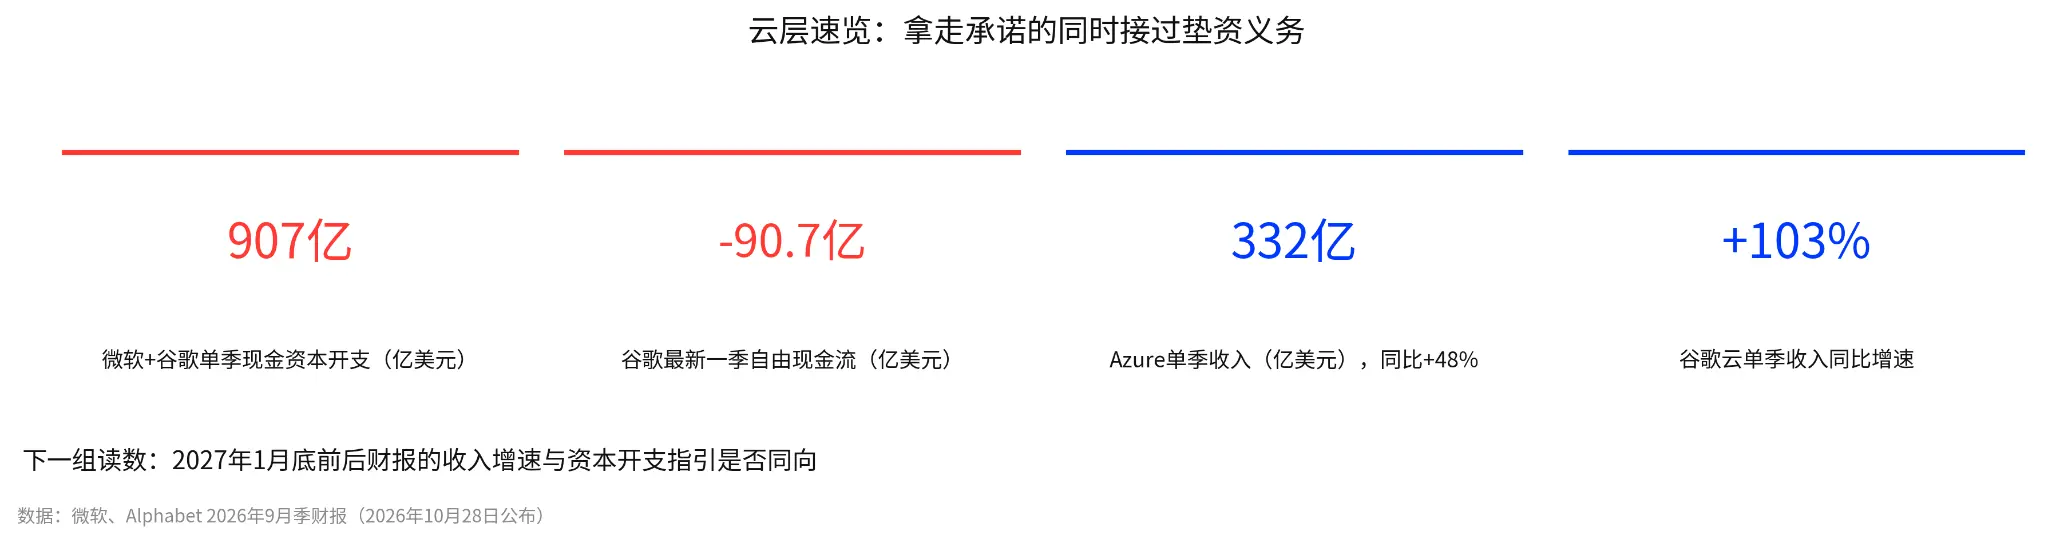
雲層速覽:兩家單季資本開支合計907億美元,谷歌自由現金流-90.7億美元
雲廠商為什麼願意墊資?因為合同是最低消費條款:不足補差、除重大違約不可取消。雲廠商不是在賭Anthropic會增長,而是在Anthropic已承諾最低付款的前提下提前建產能。所以這907億美元的風險不在需求端,在交付端:產能建好而用量不足,Anthropic補差;產能建設延期,Anthropic的用量增長反而會被供給卡住。
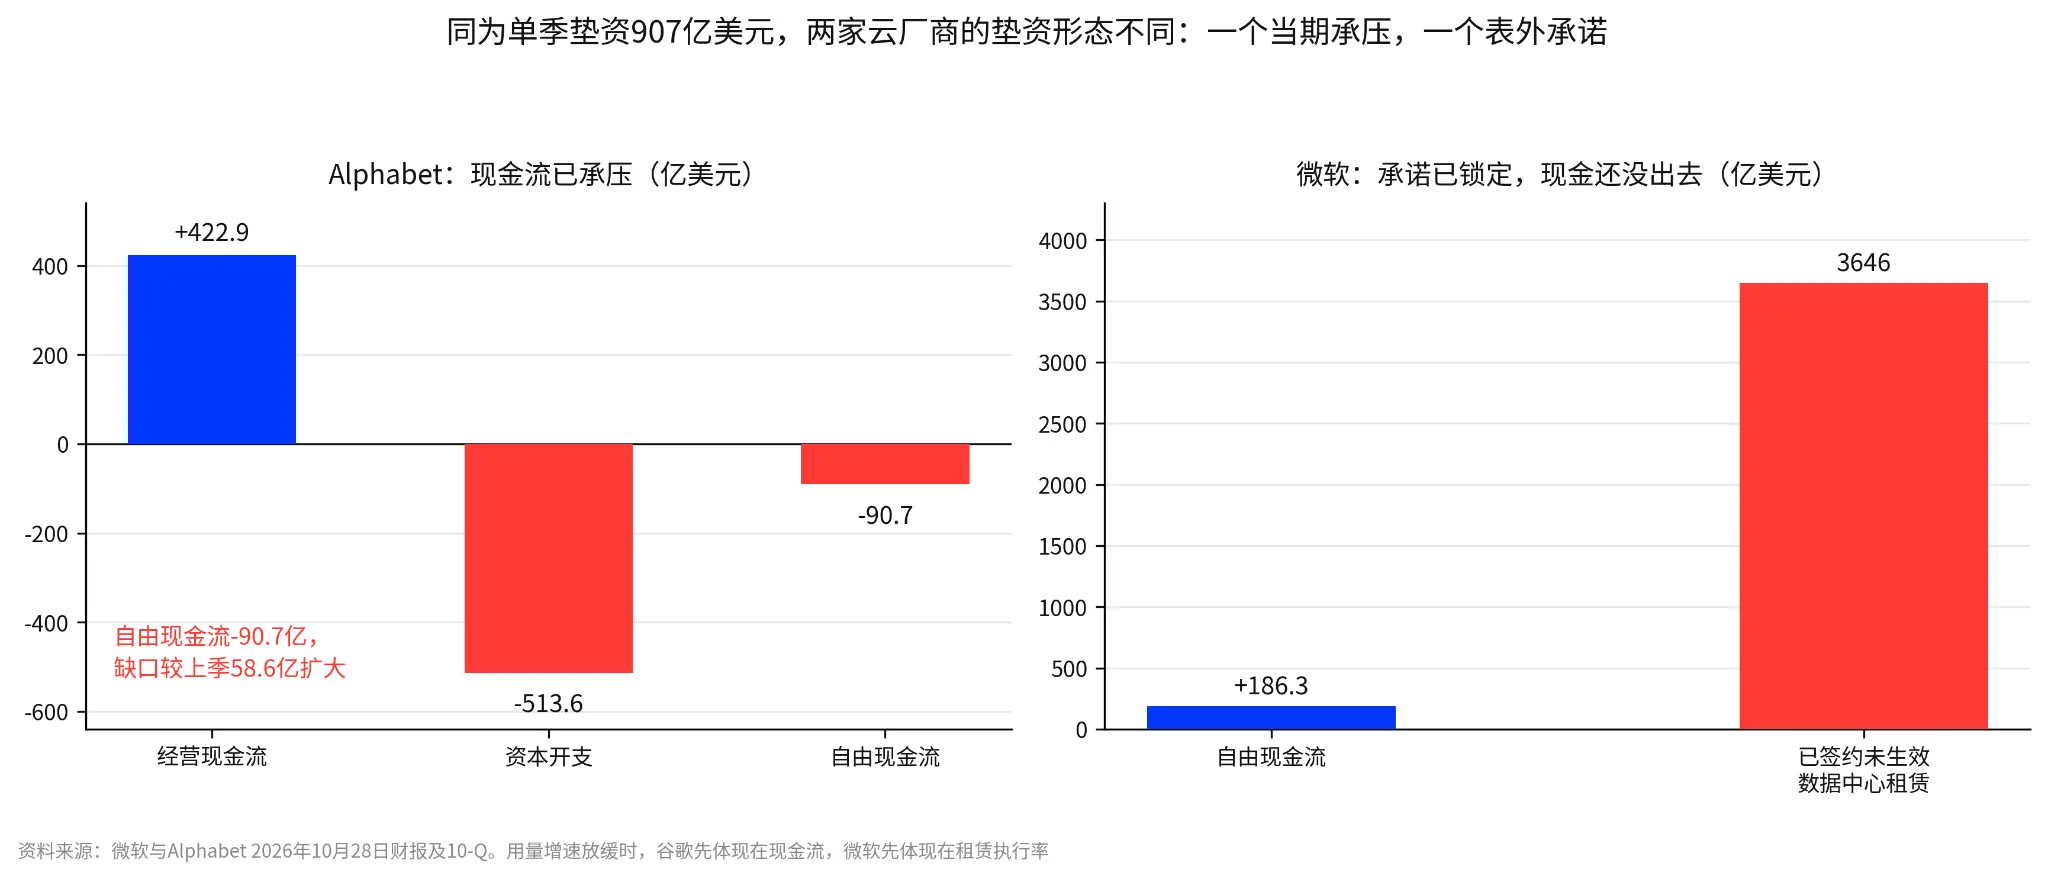
同為單季墊資907億美元,兩家雲廠商的墊資形態不同:谷歌當期承壓,微軟表外承諾
同樣是單季資本開支,兩家形態不同:谷歌當期承壓,微軟表外承諾。10月28日三季報顯示,微軟與Alphabet單季現金資本開支合計907億美元;其中Azure收入332億美元、同比增長48%,谷歌雲收入307億美元、同比增長103%。但兩家壓力位置不同:
Alphabet當期承壓:當季經營現金流422.9億美元、資本開支513.6億美元,自由現金流為負90.7億美元,缺口較上一季度的58.6億美元繼續擴大,墊資已吃掉經營現金流全部餘量。
微軟壓力在表外:自由現金流仍為正186.3億美元,但已簽約尚未生效的數據中心租賃合同達3646億美元,墊資更多體現為承諾而非當期現金。
若2027年Anthropic用量增速放緩,谷歌的壓力會先體現在現金流上,微軟會先體現在租賃合同執行率上。
907億是當期開支,8070億是長期承諾,後者分散在多家供應商。這8070億美元對應的是Anthropic一個客戶向多家供應商作出的長期算力承諾,不是某一家雲廠商的擴產計劃。按兩家單季現金資本開支合計907億美元計算,這筆承諾約等於兩家九個季度的開支,而這只是Anthropic一個客戶的承諾,且分散在谷歌雲、AWS、微軟、博通、SpaceXAI等多家供應商,不能全部算到某一家雲廠商頭上。微軟和Alphabet那907億美元資本開支中,只有一部分是為Anthropic這類大客戶提前擴產。風險有兩個:如果Anthropic的用量增長跟不上,為它預留的數據中心、電力和設備就會閒置;同時OpenAI、谷歌Gemini也在搶同樣的電力、土地和設備,雲廠商把資源優先給誰,會直接影響Anthropic能否按時拿到算力。
三家雲巨頭還各有自身問題:亞馬遜靠自研芯片與雲分銷協同,二季度AWS收入422億美元、經營利潤166億美元,同一條客戶路徑上的多層收費不能重複加總;Alphabet的TPU同時服務內部Gemini與外部Claude,二季度其他收益含980億美元股權證券未實現收益、屬非經營性;微軟Azure結合企業軟件入口與算力基礎層,Microsoft Cloud毛利率65%且同比下降,折舊壓力已出現在毛利率裡。
核心點是,承諾能否兌現,主要變量是模型收入的增長速度,付款意願反而是次要的,因為最低消費條款已經把付款意願寫死在合同裡。若谷歌雲和Azure的收入增速在接下來兩個季度放緩,而兩家公司的資本開支指引繼續上行,雲廠商的估值將先於AI敘事本身承壓。這是一個可檢驗的判斷,成立前提是兩家在下一份財報中同時給出放緩的收入與上行的開支指引,單看一家不作數。
雲廠商墊資的風險在交付端而非需求端,最低消費條款把需求風險留給了Anthropic自己。而產能建設一旦延期,先被卡住的就是Anthropic的收入增速。雲廠商接住了錢,但要向下游買芯片和電力,下一章看誰先收到現金、誰先墊資。
三、誰先收錢,誰先墊錢
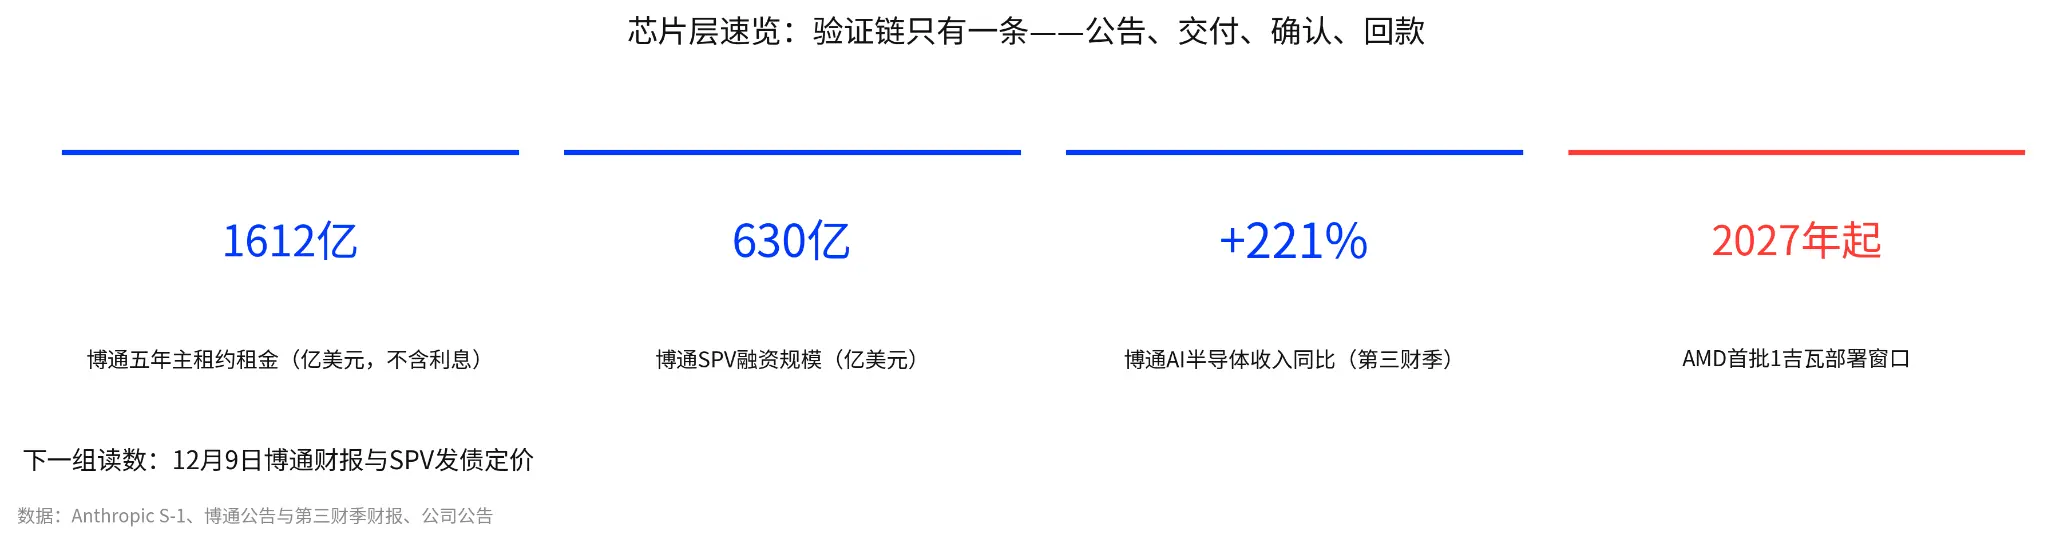
3.1. 芯片層:博通最特殊,台積電兩邊受益,英偉達AMD看份額與交付
芯片層速覽:博通租金1612億、SPV融資630億、AI收入+221%、AMD2027年起交付
先看總表,表中按環節分類,來進一步分層分析用Anthropic在S-1中承諾的巨額支出來衡量,哪些供應商能從中獲得最確定、最大規模的未來收入:
|------------|----------------|----------------|----------| | 環節 | 利潤來源 | 首要風險 | 關聯的公司 | | 定制芯片(ASIC) | 芯片設計與定制化收入 | 客戶集中與租金融資風險 | 博通 | | 通用GPU | 芯片銷售、軟件生態與系統交付 | 競爭份額與真實任務成本 | 英偉達和AMD | | 先進製造 | 晶圓製造與封裝服務 | 擴產、折舊、利用率和地域風險 | 台積電 | | 存儲 | HBM等高帶寬內存升級 | 價格周期、客戶自研與白牌化 | SK海力士和美光 | | 互聯 | 網絡交換與集群互聯 | 技術迭代與客戶架構變化 | Arista |
博通屬於定制芯片和網絡互聯環節,是這條鏈上最特殊的一環:既是Anthropic的直接對手方,又是出資方。五年主租約租金約1612億美元(不含利息);2026年10月26日,博通又與美銀、黑石、花旗和摩根士丹利設立630億美元SPV,用承諾資金購買XPU加速器和網絡設備後租給Anthropic,該SPV後續擬發行約210億美元債券。SPV買設備是博通安排的融資性採購,不是終端客戶額外新增的獨立芯片需求,風險落在博通和SPV一側。另有最高42億美元租金融資額度,常規PIK利率9%、特定收入條件下13%,截至6月末未償本金為零;這筆額度用於支付既有租金,不能與租金重複相加。博通自身第三財季收入296億美元、同比增長85.5%,AI半導體收入同比增長221%,當季自由現金流136.65億美元。往後看三件事:算力能否按期上線、收入能否按約確認、回款能否跟上利潤。若機房交付持續推遲、客戶更多依賴融資付租金,或利潤增長伴隨現金回收惡化,就應下調優先級。
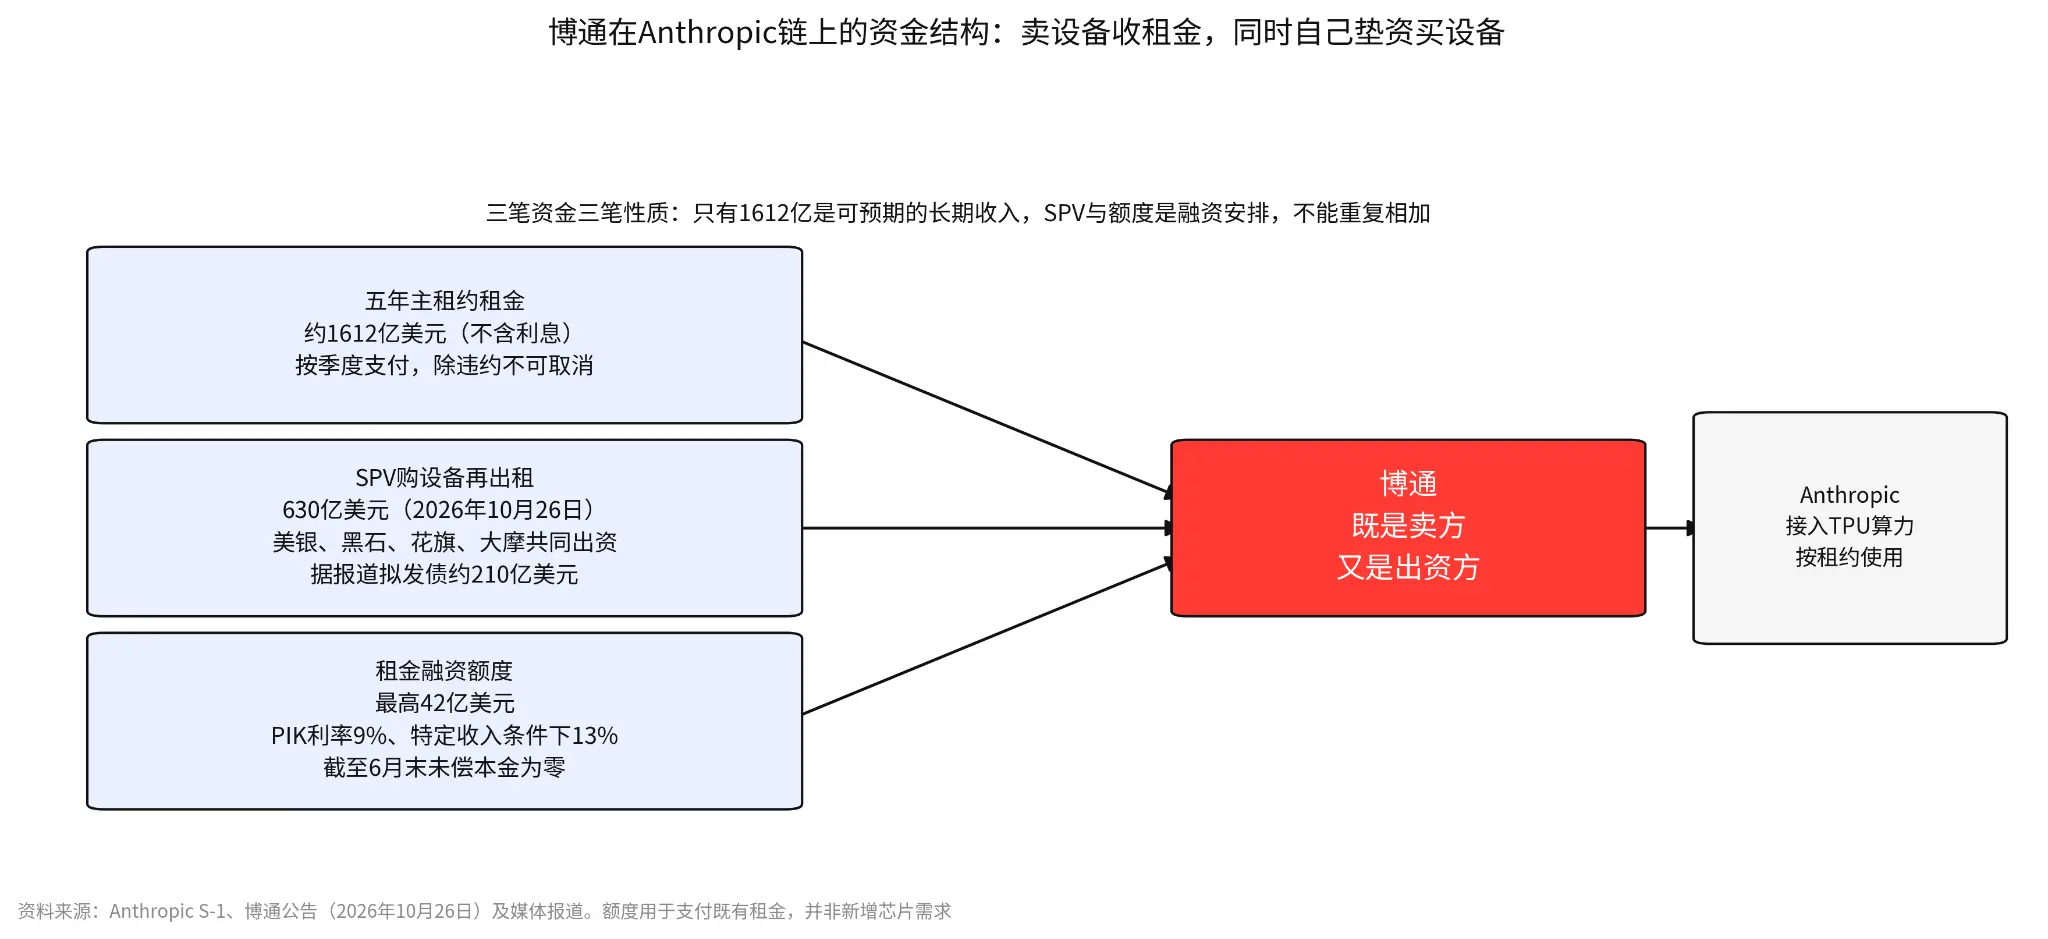
博通在Anthropic鏈上的資金結構:賣設備收租金,同時自己墊資買設備
台積電屬於先進製造環節,站在架構之爭的兩邊:GPU與定制芯片競爭都會增加先進晶圓與封裝需求,跨架構暴露降低了對單一模型贏家的依賴,但不能消除資本周期。公司2026年資本預算600億至640億美元,管理層預計2027年N2家族年度產能增長超過一倍(據研究轉述台積電三季度業績會議)。它不押注哪一種芯片架構勝出,但擴產、折舊和利用率仍會跟著資本周期走。
英偉達屬於通用GPU環節,驗證點在份額,不在總量:2025年11月18日官方合作公告涉及Grace Blackwell與Vera Rubin平台及初始最多1吉瓦算力。客戶增加TPU與AMD的使用,不自動等於英偉達收入下降,但可能改變份額與定價權。
AMD也屬於通用GPU環節,驗證要等到2027年:MI450系列首個1吉瓦自2027年上半年開始部署,整體規劃最多2吉瓦,部署規模屬於計劃而非已交付收入。若初始規模全量採購,協議期內支出預計超過200億美元;另有最多50億美元股權投資計劃,不應與本業銷售混為一項回報。
SK海力士和美光屬於存儲環節,是晶片層的外延:這屬於行業關聯,不是已核實的Anthropic直接訂單。SK海力士HBM4於2026年第二季度批量出貨,與約10家客戶達成長約;美光HBM4面向Vera Rubin平台,2026財年淨資本開支約273.7億美元。長約提高可見度,但定價、取消條款和客戶歸屬仍需核查,不能把高峰盈利形成的低市盈率直接當成便宜。
Arista屬於網絡互聯環節:博通已公布Tomahawk 6、Jericho 4及800G網卡,Arista公布1.6Tbps AI網絡產品;產品存在不等於已獲得訂單。
另有一個跨公司的現象值得單獨看:據報導,英偉達與AMD分別在10月下旬出資30億美元和10億美元參與Meta的股票出售。晶片商以股權綁定客戶,報表之間的可比性在下降。
值得說明的是,行業關聯不等於直接訂單:S-1具名的對手方只有博通、AMD、英偉達、台積電這幾家,其餘都是行業關聯。關係越直接,越應該排在前面,受到Anthropic帶動的可能性越高。順序上,博通與台積電排最前;英偉達與AMD排第二,看份額與交付,不看總量;存儲與互聯再往後,等訂單和收入數據出來再看。
3.2. 電力層:訂單最硬核,回款要過的環節也最多
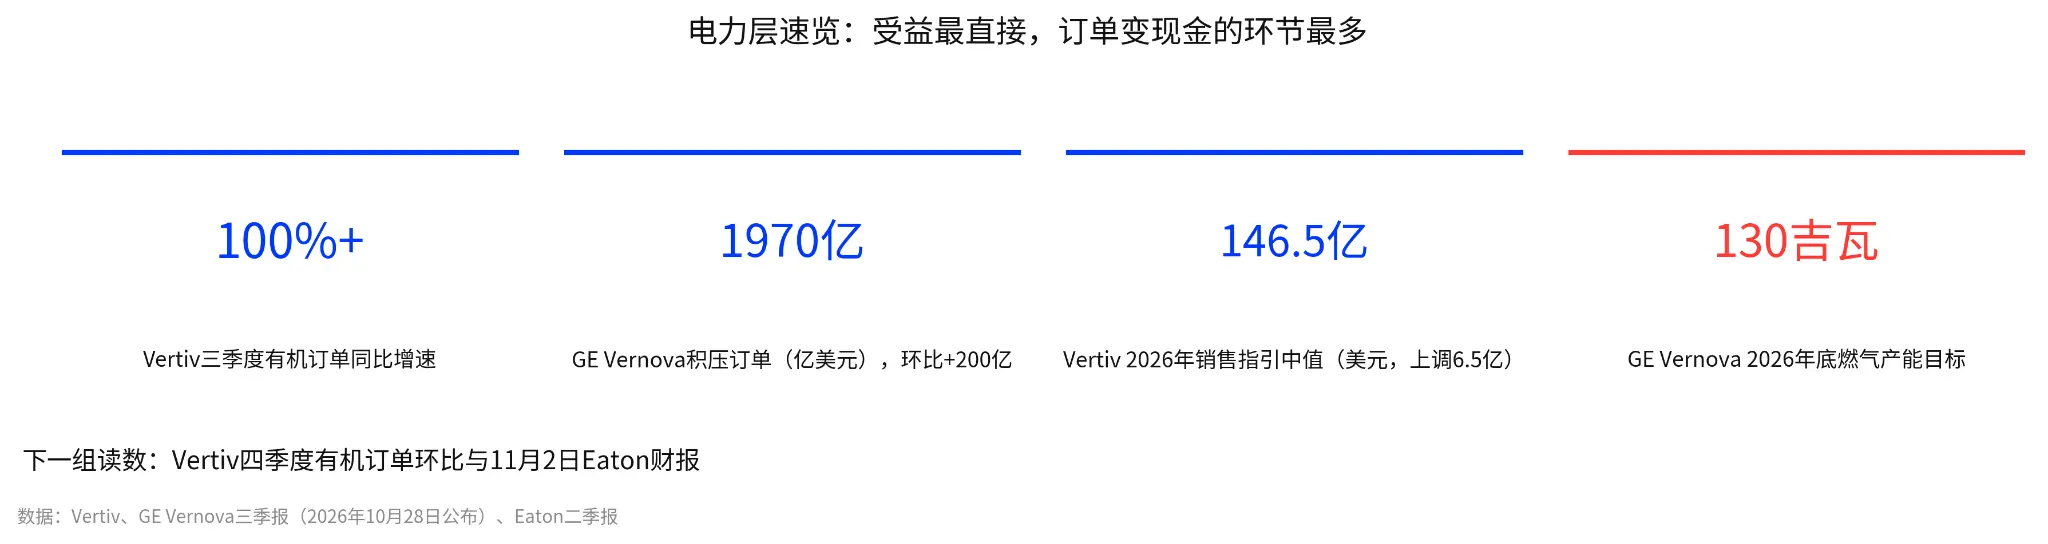
電力層速覽:Vertiv有機訂單增速100%以上、GEV積壓1970億、指引上調、產能130吉瓦
Vertiv這份財報把熱度擺在了明處。10月28日盤前公布三季報:收入43.13億美元,同比增61%;調整後每股收益2.21美元,調整後經營利潤率25.2%;有機訂單同比增超100%。公司還把2026年銷售指引中值上調6.5億美元至146.5億美元,當天收盤漲16.48%。管理層說,訂單增長說明市場需求強,不是前期訂單回補。這個說法準不準,就看四季度訂單環比還增不增。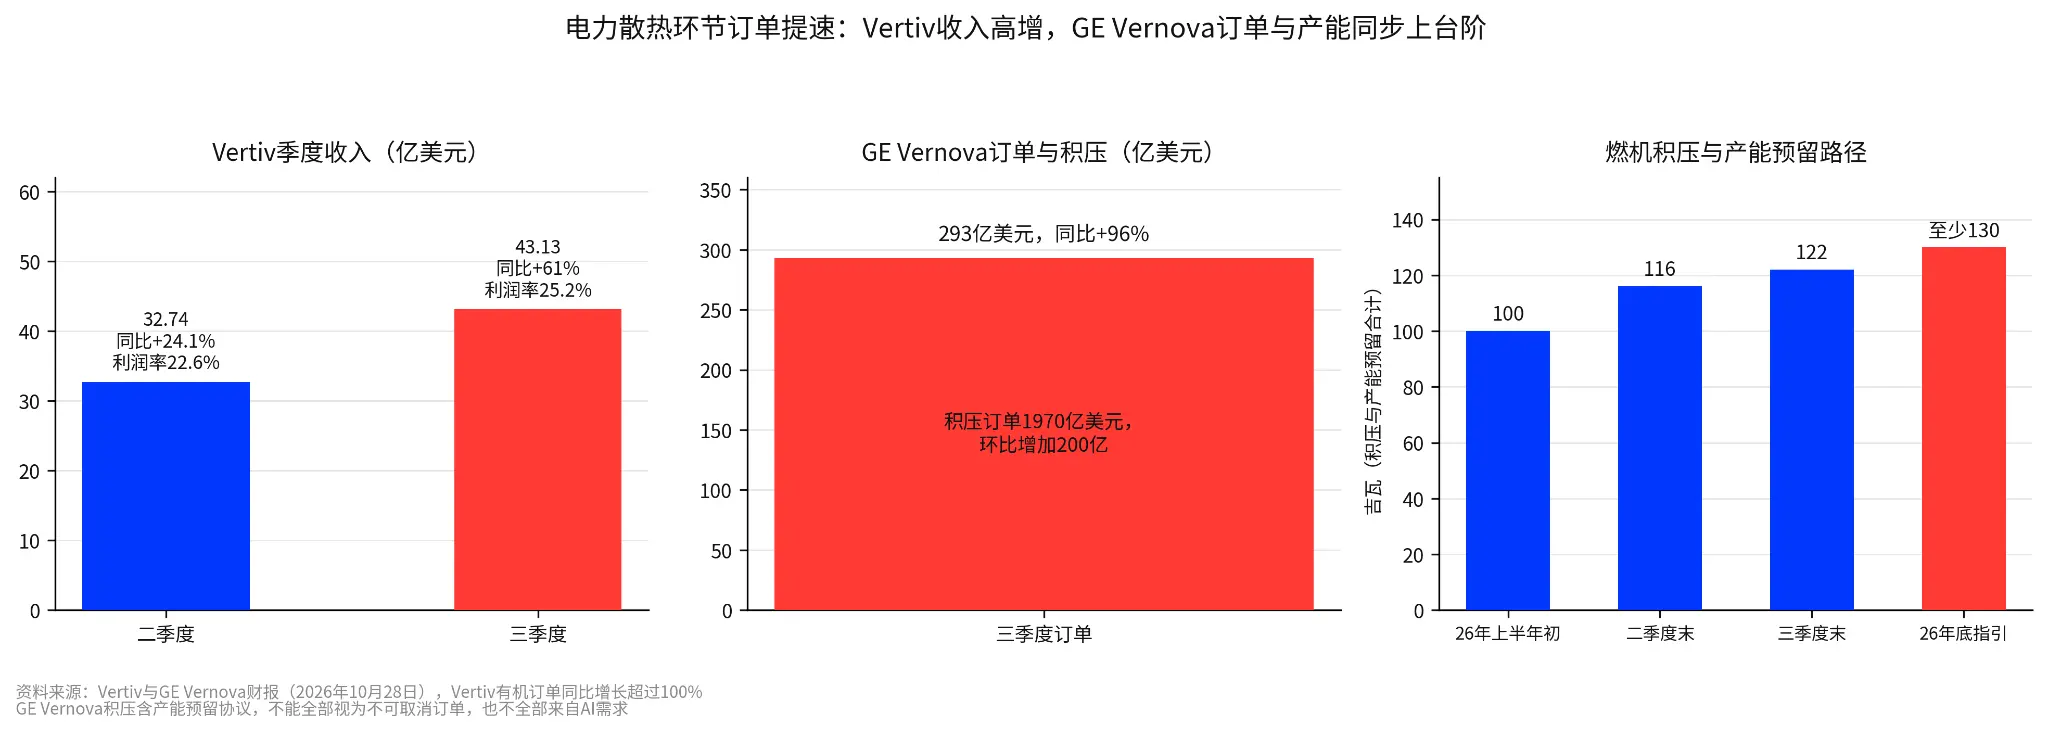
電力散熱環節訂單提速:Vertiv收入高增,GE Vernova訂單與產能同步上台階
GE Vernova同日的三季報量級更大,但下單與收錢之間隔著多年建設周期。訂單293億美元,同比增96%,積壓訂單環比增200億美元至1970億美元,燃氣設備預留協議從116吉瓦增至122吉瓦,預計2026年底至少130吉瓦;2026年現金流指引上調至160億至170億美元,同日宣布90億美元收購Trench Group並上調回購授權,當日收盤跌1.90%。預留協議包含在合計數裡,不能全當不可取消訂單,也不能全歸AI需求。
Eaton第二季度電氣業務積壓同比增43%、美洲區數據中心收入增約65%,但這是部門整體數據,不等於AI或Anthropic訂單。
S-1沒有逐項披露電力環節對應供應商,上述增長來自數據中心建設的行業整體需求。接下來核對訂單收入比、交貨周期、分部利潤率和營運資金;若訂單增長而現金轉換惡化,說明需求還沒變成可回收現金。設備緊缺帶來的定價能力,也要經過審批、建設和投產,才會變成持續現金回報。
3.3. 應用軟體:收的不是Anthropic的錢,是終端客戶的工作流預算
應用層和晶片、电力兩層不同。它不直接接Anthropic的訂單,接的是Anthropic改變的計費方式:模型越便宜、越按調用量計費,訂閱軟體的帳單邏輯就越被動。這才是軟體層能與前兩層並列的原因。
Salesforce和ServiceNow都披露了與Anthropic的產品合作,但兩家都沒有單列合作貢獻的收入:產品整合只是起點,還要看合同能否轉為付費使用、續費和現金回收。ServiceNow在10月28日盤後發布財報,收入41.06億美元,淨利潤2.77億美元;訂閱收入的前瞻指引引發市場對AI衝擊訂閱付費模式的擔憂,盤後股價一度跌約19%,當日收盤150.13美元、跌3.00%。S-1顯示約80%收入按用量計費,這本身也是擔憂來源:客戶的支出從訂閱費轉向調用量,中間軟體的帳單未必跟著漲。
應用層要算的是淨帳:新增任務收入,減去推理成本、交付支持成本,再減去被替代的席位利潤。分化已經出現:Salesforce把Claude做成部分產品的默認模型,走渠道和分銷;ServiceNow以Anthropic為Agent產品設計夥伴,把智能體嵌進自己的工作流引擎,賭的是企業流程的鎖定力。價值保護靠獨特數據、複雜操作權限、業務工作流和付款關係,占得越全,被客戶繞開、被模型降價侵蝕的空間越小。單純轉售模型訪問的應用,會同時面對客戶直接接入和模型降價兩重壓力。安全與治理的需求邏輯相對獨立,CrowdStrike集團ARR為58.4億美元、同比增長25%,但Agent安全收入未單列,集團增長不能全算作AI。
應用層的驗證周期比晶片和電力都長:晶片看交付,電力看訂單,應用看續約和席位,變化要等財報才能看到。這也是把應用層排在研究隊列後段的原因。ServiceNow第四季度訂閱指引與續約表現,會把渠道型和工作流型兩條路線的分化擺上桌面。
落到整條鏈上,先收到現金的是博通,當季自由現金流136.65億美元;回款最慢的是電力層,訂單要過審批、建設和投產才變成現金;應用軟體守的則是自己的工作流預算。如果2027年初SpaceXAI取消窗口觸發,第一塊被重估的會是基於這些訂單排產的可見度溢價。這些錢最終能不能回到各家報表,取決於合同條款怎麼寫。下一章回到Anthropic自己的帳單和合同,看風險留在誰手裡。
四、未來九個月的驗證節點
節點不用多,每個節點都要對應一個可以被推翻的假設。下表把未來九個月的核對節點排成日程,每行回答五個問題,什麼時候看,看什麼事件,核對的讀數是什麼,什麼信號出現要推翻判斷,影響鏈上哪一層或哪個方面。
|------------|---------------------|------------------------------|---------------|---------| | 時間點 | 事件 | 核對讀數 | 反證信號 | 影響層級 | | 11月2日 | Eaton與Palantir財報 | Eaton電氣業務積壓增速與數據中心收入增速 | 部門積壓增速明顯回落 | 電力層 | | 11月3日 | AMD三季報 | Helios機架級系統交付節奏與Instinct毛利表述 | 交付推遲或依靠低價換份額 | 晶片層 | | 11月17日 | 英偉達財報 | 數據中心收入與對大客戶自研的表述 | 大客戶分流信號被管理層確認 | 晶片層 | | 12月9日 | 博通第四財季 | AI晶片收入對照約217億美元指引,SPV發債進展 | 指引未達或發債推遲 | 晶片層與融資端 | | 12月起 | SpaceXAI滿負荷交付預計開始 | 已交付算力的接收與計費公告 | 交付節奏明顯後移 | 合同方面 | | 時點未定 | S-1修訂稿或上市後首份10-Q | 2656億承諾的按年拆分與客戶集中度更新 | 拆分遲遲不披露 | 報表與合同方面 | | 2027年1月與3月 | SpaceXAI初始不可取消期先後到期 | 實際用掉多少簽下的算力 | 任一方發出取消通知 | 合同方面 | | 2027年1月底前後 | 谷歌與微軟財報 | 雲收入增速對資本開支指引是否同向 | 收入放緩而開支上行 | 雲層與估值關 | | 2027年上半年 | AMD首批1吉瓦部署 | 部署進度、軟體遷移與性能價格比 | 計畫停留在紙面 | 晶片層 |
數據來源:各公司財報日程、Anthropic S-1與媒體報導,博通指引為據報導。
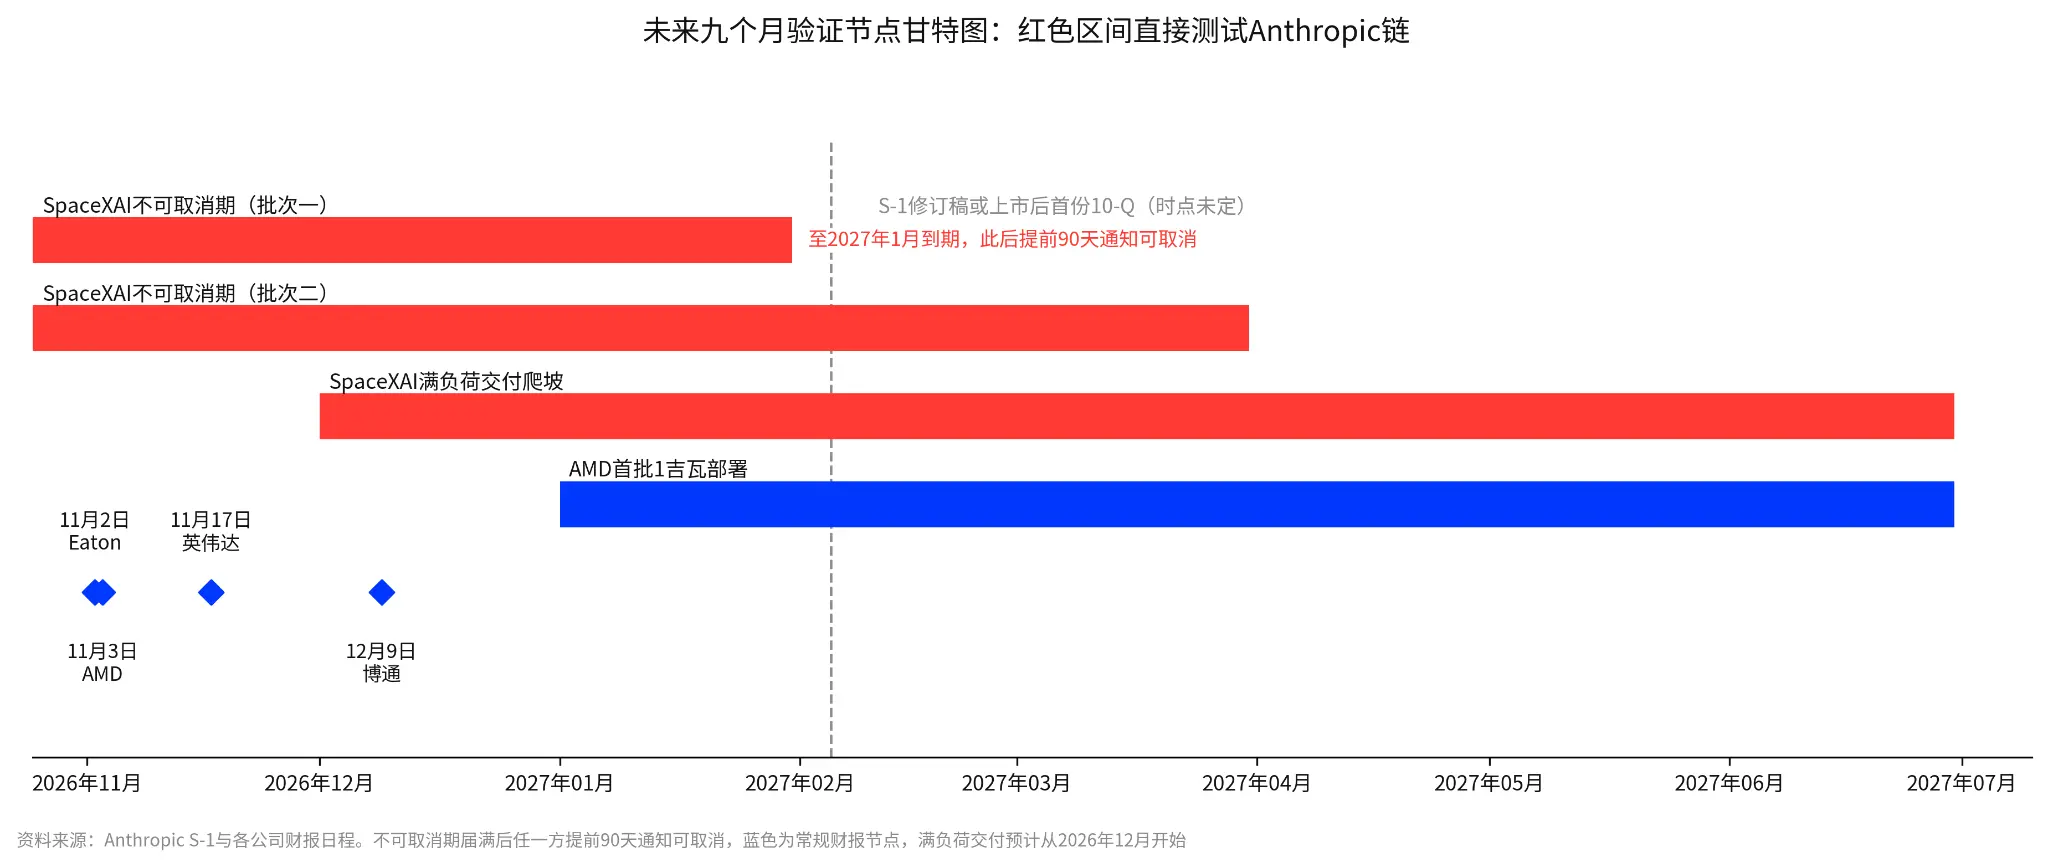
未來九個月驗證節點甘特圖:紅色區間直接測試Anthropic鏈的承諾兌現
對應到標的,跟蹤清單如下,取舍理由見正文各章。
|-----------------------------------|--------------------|-------------------|--------------| | 標的 | 為什麼在清單上 | 下一組讀數 | 反證信號 | | 博通 | Anthropic直接對手方兼出資方 | 12月9日第四財季與SPV發債定價 | 交付推遲或發債取消 | | 台積電 | GPU與定制芯片兩邊收錢 | 2027年N2產能與利用率指引 | 重複預訂或客戶推遲 | | Vertiv | 電力散熱訂單已驗證 | 四季度有機訂單環比 | 環比轉負或設計切換 | | GE Vernova | 燃機積壓與產能預留 | 年底至少130吉瓦兌現 | 指引下調或預留取消 | | Eaton | 數據中心電氣積壓 | 11月2日財報 | 積壓增速回落 | | 英偉達與AMD | 份額與交付驗證 | 11月17日與11月3日財報 | 自研分流或交付推遲 | | ServiceNow、Salesforce、CrowdStrike | 應用層收入歸因 | 四季度訂閱指引與續約 | 新增獲客受衝擊而續約走弱 |
資料來源:正文各章核對項彙總。清單是跟蹤優先級,不是買入評級。
結論:從敘事定價到現金定價
這份S-1把AI產業鏈的定價依據從"敘事"推到了"合同和現金流"。市場已經在按驗證順序重新定價:Vertiv漲25%(訂單已驗證),英偉達只漲2%(份額被分流)。接下來的九個月,最硬的兩個節點是2027年1月SpaceXAI取消窗口和12月9日博通財報與SPV發債定價。在這兩個節點之前,跟蹤清單的優先級是博通、台積電、Vertiv、雲廠商:博通既是賣方又是出資方,它的回款節奏是整條鏈最靈敏的溫度計。台積電在兩條芯片路線上同時收錢。Vertiv的訂單已被財報驗證。雲廠商的答案要等明年1月底的財報。在此之前,合同條款比故事更重要,回款速度比訂單總額更重要。若S-1修訂稿遲遲不拆分2656億美元承諾的按年付款,或SpaceXAI在2027年初出現取消,雲廠商與芯片商的訂單可見度溢價需要下調。
免責聲明:本文內容僅供一般資訊及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示 風險提示