千億並購買賣雙殺,巨頭超預期財報也跳水:華爾街開始“挑刺”了?
一、指數穩住了,AI個股卻開始重新算帳
11月2日的美股呈現出一種醒目的分化:指數跌幅不算極端,AI產業鏈內部的拋售卻相當猛烈。道指收漲0.41%,報51983點,標普500下跌0.51%,納指下跌1.07%,費城半導體指數下跌3.3%(收盤報導轉述)。Marvell收跌12.72%,AMD下跌7.52%,英特爾下跌8.8%,美光下跌5.78%(行情介面,11月2日收盤)。
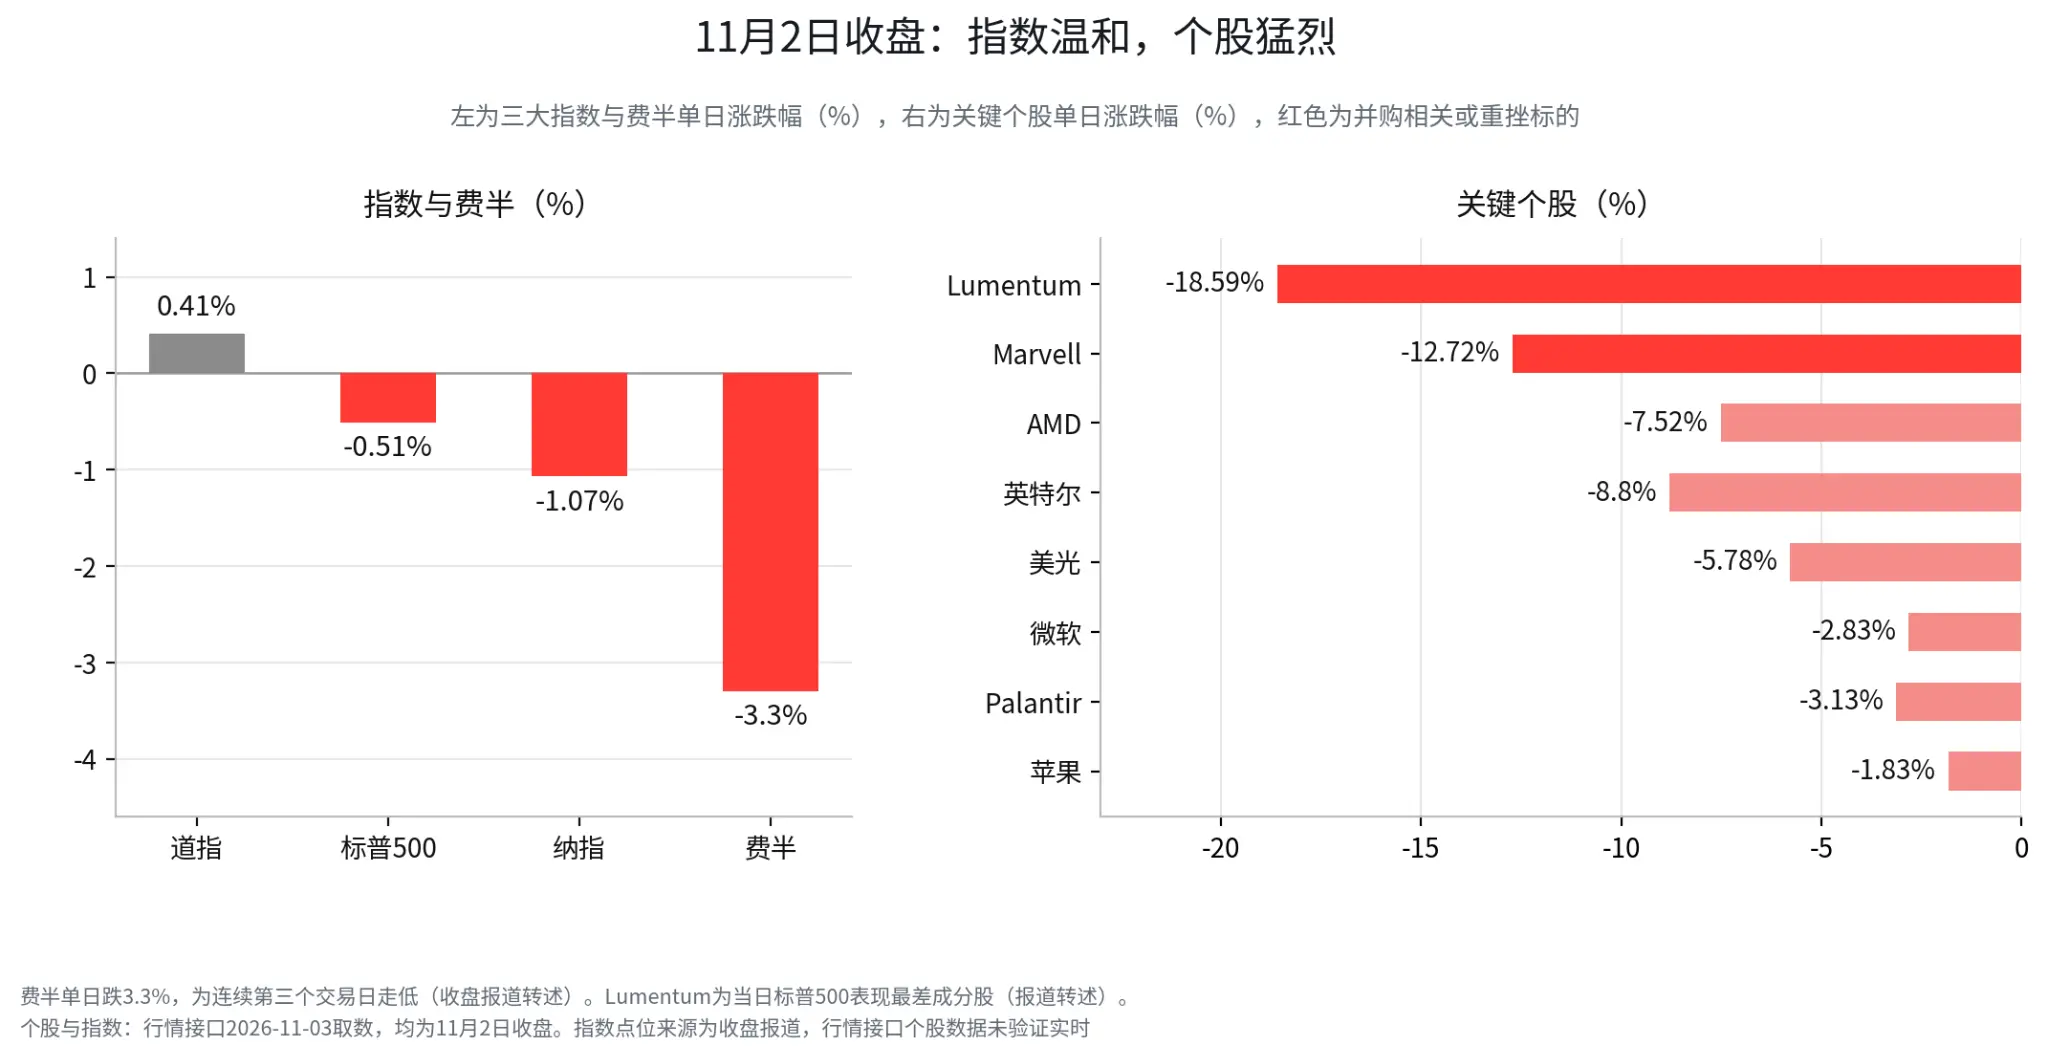
這並不意味著市場突然不相信AI需求。微軟最新披露的季度資本支出達到452億美元,雖低於市場預期的517億美元,仍較去年同期增長約30%,微軟股價當天依然收跌2.83%(報導轉述)。在經歷數輪大規模資本開支之後,投資者把問題問得更具體:投入還會增長多久,訂單能否持續,新增收入能否覆蓋折舊、能源、設備和研發成本。
Marvell與Lumentum的併購,恰好把這場討論推到了台前。它不僅是一筆大型交易,也成為市場重新評估AI基礎設施投資回報的一次集中測試。
二、1150億美元買光互聯,市場先問誰來承擔成本
按照雙方公告,Marvell以全股票方式收購Lumentum,每股Lumentum換取4.5股Marvell,較10月28日交易傳聞出現前的收盤價溢價約23.9%,交易隱含企業價值約1150億美元。交易完成後,Marvell現有股東預計持有合併後公司約67%的股份,Lumentum股東持有約33%。交易尚需股東和監管機構批准,預計在2028年上半年完成(公司公告與報導轉述)。
從產業邏輯看,這筆交易並不難理解。Marvell提供高速電芯片,包括DSP和PHY,Lumentum則擁有激光器陣列和光電探測器。兩家公司合併,意味著從電信號處理到光信號傳輸的產業鏈進一步整合。Marvell披露的合併後潛在市場規模約為5500億美元(報導轉述),Lumentum管理層此前表示,部分組件產能已排至2029年初,客戶開始鎖定更遠期的訂單(報導轉述)。
但產業邏輯成立,與交易價格是否合理是兩個問題。Marvell選擇用自己的股票支付全部對價,Lumentum股東獲得的溢價最終取決於Marvell股價能否維持,Marvell原有股東則需要承擔股權攤薄、整合執行和協同不及預期的風險。交易預計到2028年上半年才能完成,意味著投資者需要提前為兩年多後的經營結果買單。
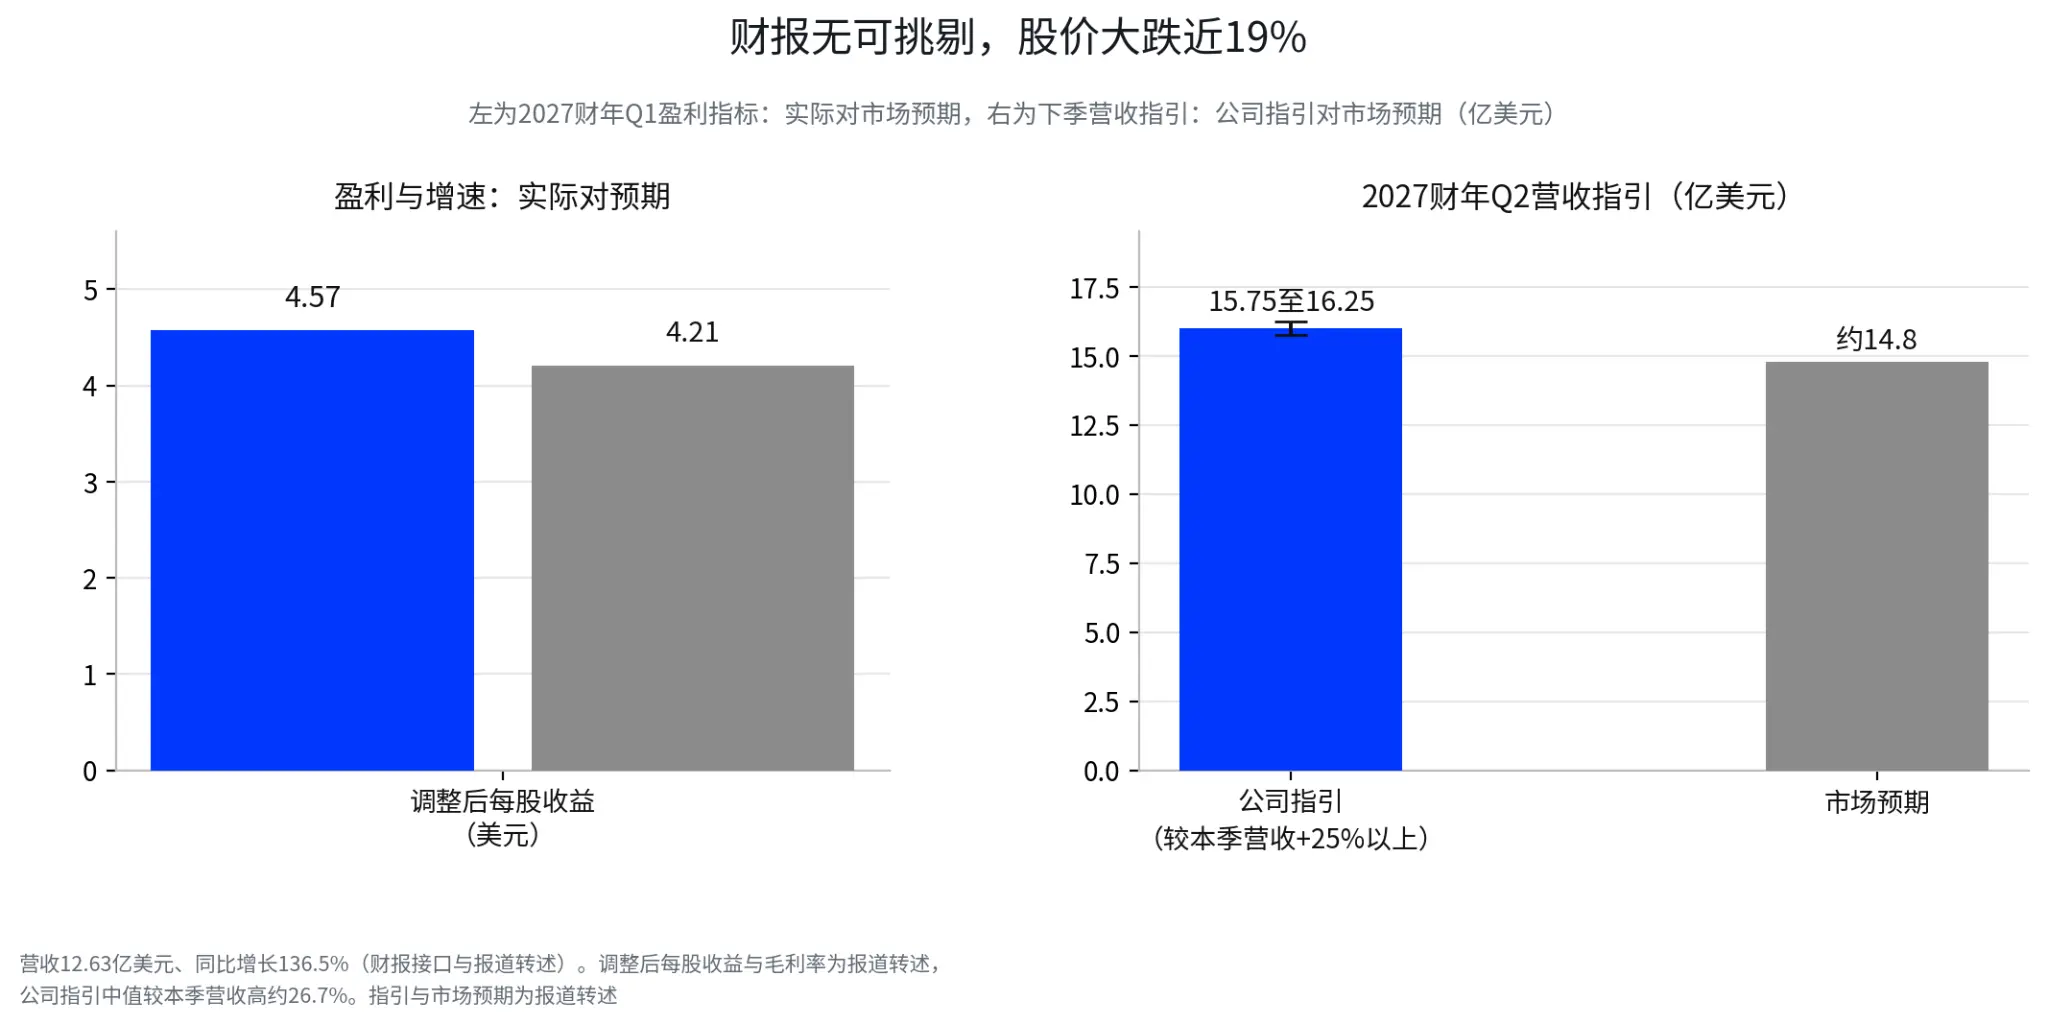
更關鍵的是,Lumentum公布的財報本身並不差。2027財年第一財季營收12.63億美元,同比增長136.5%(財報介面核算營收,增速為報導轉述),調整後每股收益4.57美元,高於市場預期的4.21美元,調整後毛利率53.2%,高於預期的51.3%。公司給出的下一季度營收指引為15.75億至16.25億美元,同樣高於市場預期,並披露了新的NPO/CPO項目訂單與超過50億美元的採購承諾(報導轉述)。
一家營收高速增長、盈利和指引均好於預期的公司,在交易公告當天收跌18.59%。市場拋售的重點並非Lumentum當下的經營表現,它關心的是這筆交易完成後,股東最終拿到的對價和未來承擔的風險。
Marvell自身的股價變化更直接地反映了這種重新定價。從10月28日收盤的251.65美元,到11月2日收盤的171.41美元,三個交易日累計下跌約31.9%(行情介面日線核算)。由於交易採用固定換股比例,Marvell股價下跌同步壓低了Lumentum股東能夠獲得的股票價值,原本承諾的溢價迅速縮水。交易還沒有完成,市場已經先行調整了它的價格。
市場的疑慮集中在三處:全股票支付帶來的攤薄,2028年才能完成的漫長時間表,以及協同效應能否真正兌現。雙方提出的年化成本協同目標超過10億美元,若兩家公司運營重疊有限,成本節約的空間可能不如交易規模看起來那麼大(報導轉述)。監管審批同樣是變數,Lumentum目前還向Marvell的競爭對手供貨,交易包含最高達58億美元的終止費(報導轉述),高額的終止費本身說明雙方清楚未來兩年多的審批與整合窗口裡存在多少不確定。
這筆交易最值得觀察的地方在於,市場願意為遠期增長支付多少成本。AI基礎設施的需求可以持續增長,但如果企業需要通過大規模股權支付、長期整合和高估值來獲得增長,股東就會要求更高的回報補償。
三、蘋果和Palantir:好成績,為什麼沒有換來好股價?
併購交易暴露的是資本配置成本,蘋果和Palantir的財報則從利潤表和估值端呈現了同一種變化:市場不再只看公司交出了多高的增長數字,還要看增長背後付出了什麼代價,以及實際結果是否超過了股價已經包含的預期。
蘋果第四財季營收1144.8億美元,同比增長12%,高於市場預期的約1134億美元,每股收益2.10美元,超過預期的1.99美元(財報介面核算營收與每股收益,預期為報導轉述)。iPhone收入575.8億美元,同比增長17%,服務收入315.7億美元,創歷史新高(報導轉述)。單看收入和盈利數字,這是一份相當強勁的財報。
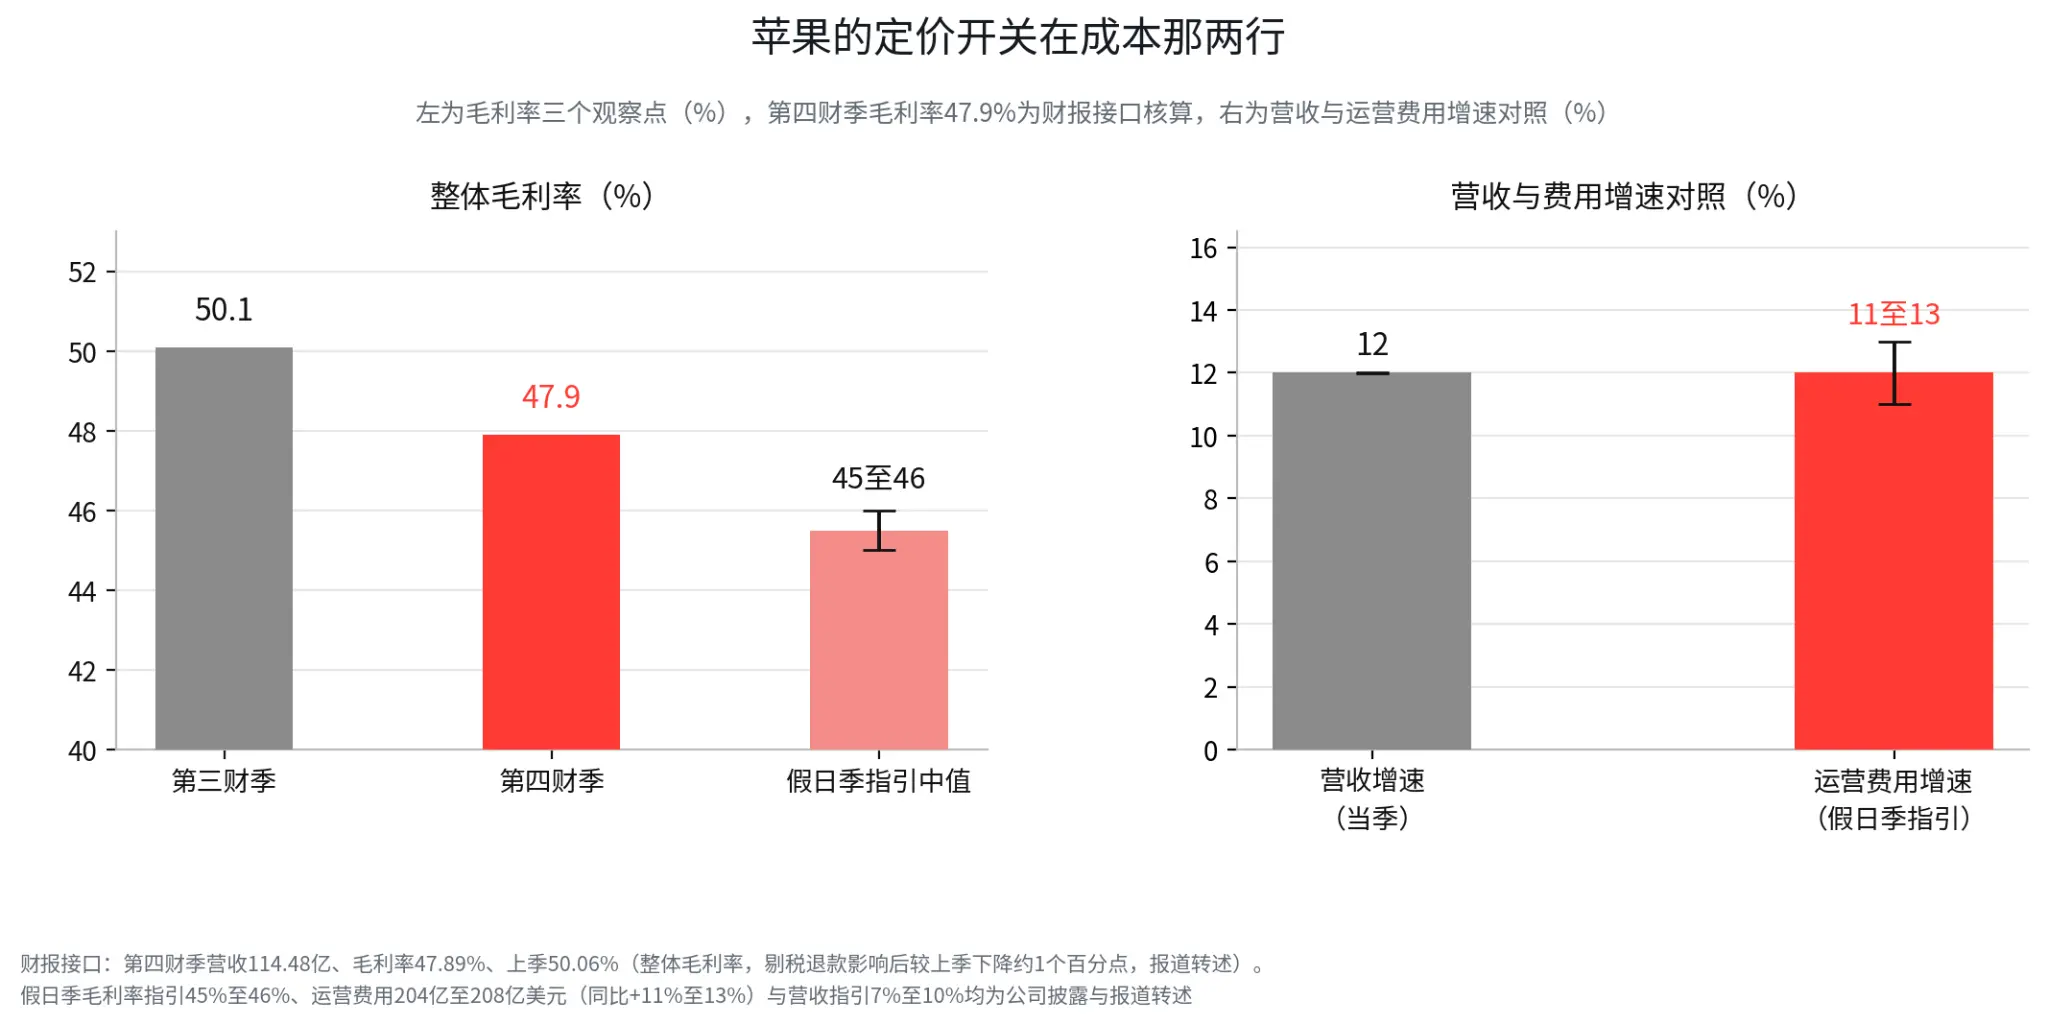
但股價沒有給出相應獎勵。蘋果11月2日收跌1.83%,市值回落至4.94萬億美元附近,盤後又一度下跌超過3%(行情介面與報導轉述)。市場關注的焦點集中在毛利率和費用指引:第四財季整體毛利率從上一季度的50.1%降至47.9%(財報介面核算),公司預計假日季毛利率進一步降至45%至46%(報導轉述)。與此同時,假日季運營費用預計達到204億至208億美元,同比增長11%至13%,主要受AI相關研發投入增加的推動(報導轉述)。
這意味著,蘋果的收入增長仍然強勁,利潤空間卻在受到成本擠壓。假日季營收指引增速為7%至10%,運營費用預計增長11%至13%,如果收入增長無法重新加速,費用和存儲成本就可能持續壓縮利潤率。蘋果不需要像雲計算巨頭那樣投入巨額資本建設數據中心,AI投入仍會通過研發費用、存儲芯片成本和產品結構變化反映在它的利潤表裡。
蘋果接下來的觀察重點,除了iPhone銷量,更在於毛利率能否企穩、存儲成本是否繼續上升,以及AI投入能否帶來足夠的產品和服務收入。對投資者而言,營收超預期只是第一道門檻,利潤率能否守住才決定這份增長的質量。
Palantir面對的則是另一種壓力:成本沒有突然惡化,壓力來自市場早已把很高的增長預期計入股價。
公司第三季度營收23.13億美元,同比增長約96%(財報介面核算營收與同比),美國商業收入9.84億美元,同比增長148%,調整後每股收益0.44美元,高於市場預期的0.41美元,公司同時上調全年營收指引至85.30億至85.34億美元(報導轉述)。單看財報,這些數字足以說明業務仍處於高速增長階段。
但Palantir股價在盤後短暫上漲後轉跌,日盤已下跌3.13%(行情介面與盤後行情介面)。高估值成長股的定價並不只取決於增長有多快,還取決於增長是否持續超過市場已經設定的門檻。當投資者已經為未來幾年的高速增長支付了很高的估值,單季度達標甚至小幅超預期,往往只意味著此前的樂觀預期得到確認,而非出現了新的上行空間。
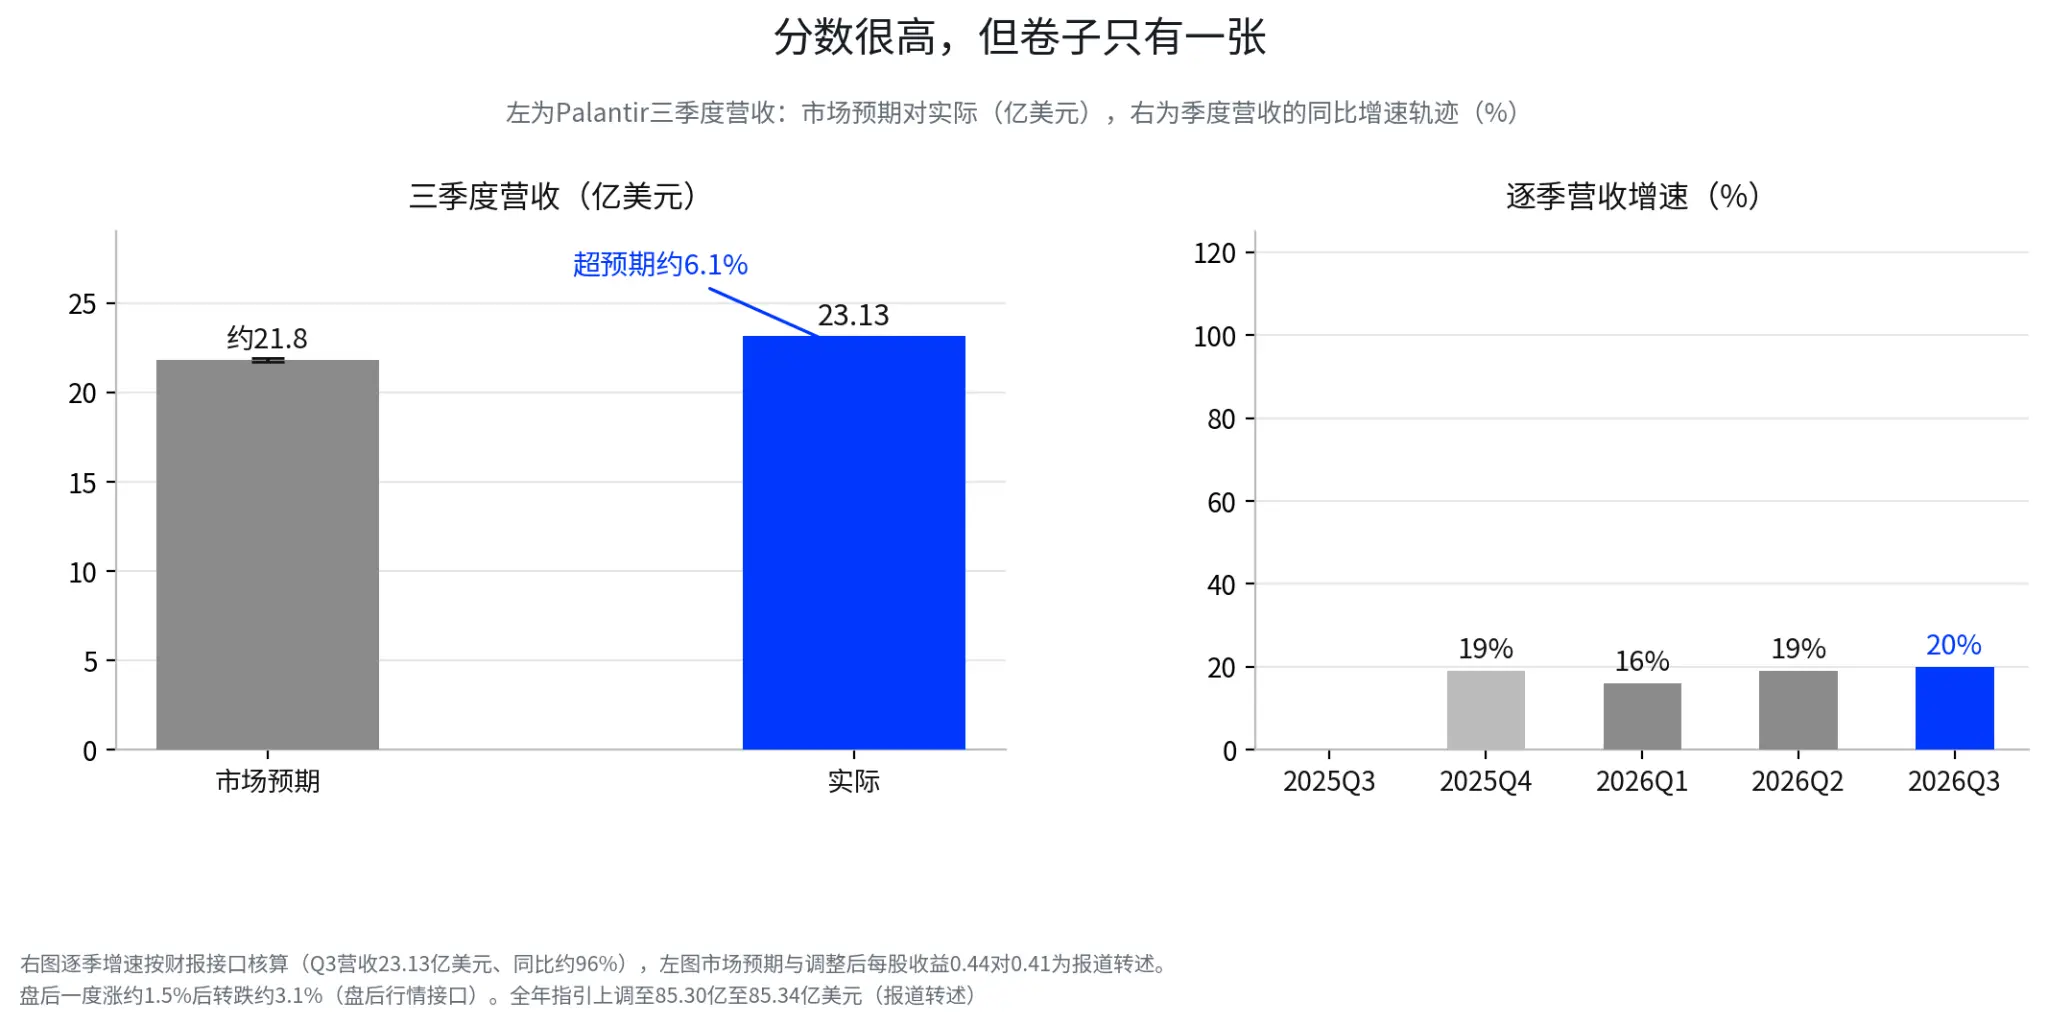
Palantir接下來需要證明的,是美國商業業務的高速增長能否持續,以及國際商業業務能否跟上。招聘、產品研發和市場拓展帶來的費用增長同樣需要觀察(報導轉述)。對這類高估值公司,投資者需要把增長斜率、利潤率和估值放在一起判斷,營收同比增速只是其中一格。
蘋果和Palantir的共同點在於:財報本身沒有明顯失分,但市場已經提前消化了相當一部分好消息。公司必須提供新的增長證據,才能推動股價繼續向上。
四、AMD接棒:考卷從芯片需求換成了交付曲線
11月3日盤後,AMD將公布第三季度財報。市場預期營收約130億至131億美元,同比增長約41.5%,每股收益約1.95美元,同比增長約62.5%(報導轉述)。在當前的市場環境下,單純超過這組數字可能還不夠,投資者真正想確認的是MI450芯片與Helios機櫃的出貨節奏,以及公司對2027年數據中心業務的展望。
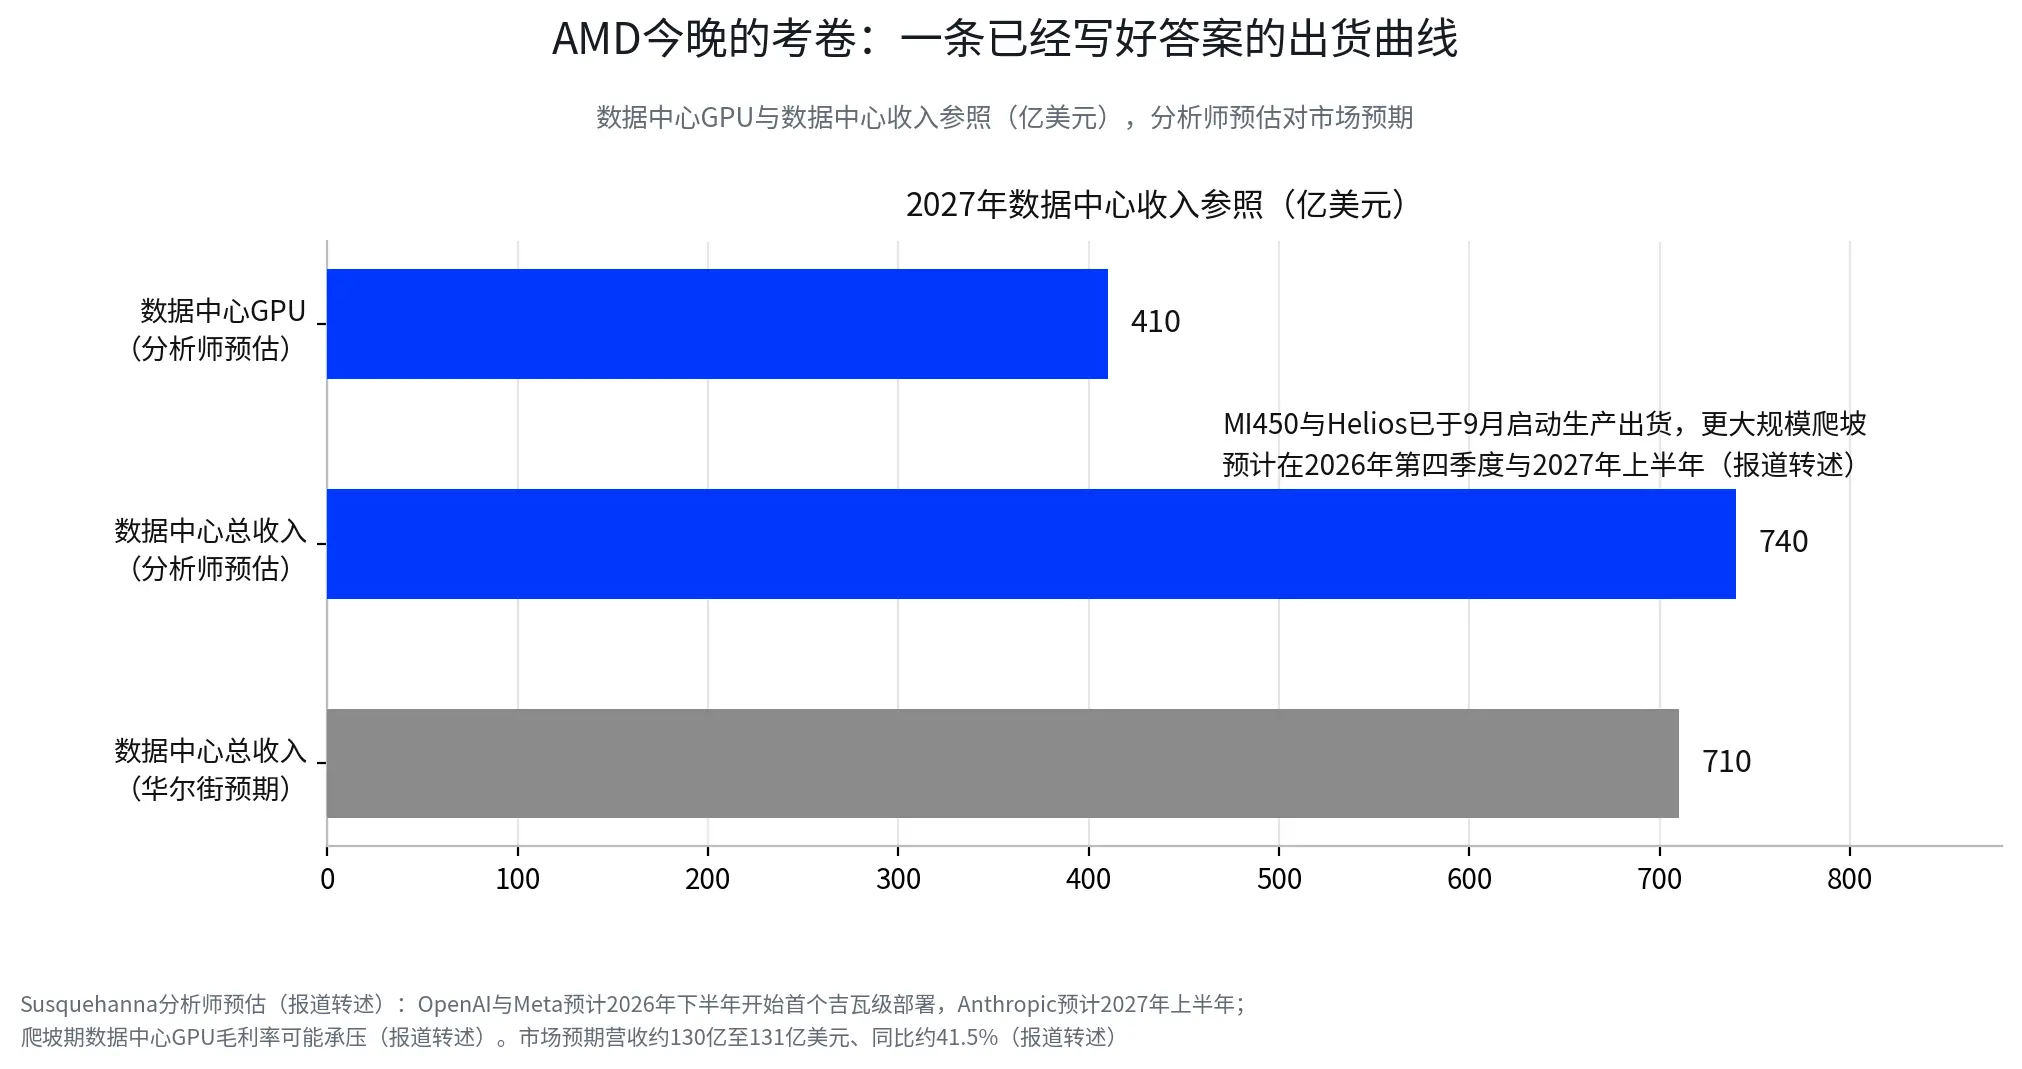
Susquehanna分析師的預估提供了一條值得跟蹤的參考路徑:MI450與Helios已於9月啟動生產出貨,更大規模的爬坡預計發生在2026年第四季度和2027年上半年,OpenAI與Meta預計在2026年下半年啟動首個吉瓦級部署,Anthropic預計在2027年上半年跟進。該分析師預計AMD 2027年數據中心GPU收入有望達到約410億美元,數據中心總收入約740億美元,高於華爾街約710億美元的預期(報導轉述)。
不過,這仍是分析師預測,並非已經兌現的訂單收入。GPU出貨增長也不必然帶來利潤率同步改善,產品爬坡、系統交付、客戶部署和供應鏈成本都可能影響最終盈利表現,分析師同時提示GPU業務快速擴張期間毛利率可能承壓(報導轉述)。
AMD此前一個交易日收跌7.52%,算力板塊經歷了連續調整(行情介面)。如果財報能夠確認MI450和Helios的出貨節奏,並給出足夠有信心的2027年數據中心展望,市場可能重新評估AMD作為AI算力第二供應來源的增長空間。反過來,如果出貨時間表延後或毛利率指引低於預期,市場可能繼續下調對未來收入和盈利的估值。
對AMD,今晚最重要的觀察點在於可驗證的交付進度、客戶部署和利潤率路徑,管理層對AI市場空間的表述反而是次要信息。
五、美股接下來該看什麼:從追逐AI概念轉向驗證訂單和現金流
這輪行情並不意味著AI基礎設施投資週期結束,它改變的是市場對不同環節的要求,分化由此開始。需求仍然旺盛、但需要大量資本投入的公司,和已經能夠把訂單轉化為收入與自由現金流的公司,可能獲得不同的估值待遇。
在AI基礎設施方向,除了GPU和芯片,電力、散熱和數據中心配套設備也值得持續跟蹤。Marvell與Lumentum的交易說明光互聯仍然是重要的產業環節,但任何一家光通信公司都不因此值得追高。投資者需要區分真實訂單、產能鎖定和遠期採購承諾,觀察訂單能否轉化為收入,以及擴產是否會帶來新的資本開支和利潤率壓力。
可留意Vertiv和Eaton這類電力與數據中心基礎設施供應商。Vertiv最新季度銷售額同比增長61%(財報介面核算同比約61.2%),有機訂單同比增長100%,調整後自由現金流達到6.52億美元,公司還上調了全年業績指引(訂單與現金流為報導轉述)。Eaton第二季度銷售額同比增長21%(財報介面核算同比約21.4%),電氣美洲業務滾動訂單增長41%,電氣業務積壓訂單增長43%(報導轉述)。這些指標比單純的AI概念更有參考價值,它們顯示數據中心建設需求正在轉化為設備訂單和企業收入。
但訂單增長與股價空間仍是兩回事。接下來要看訂單轉化速度、積壓訂單的交付周期、毛利率以及估值是否已經提前反映了未來增長。財報後的股價反應,也可能已經提前計入了訂單增長。
對蘋果,觀察重點應放在毛利率、存儲成本和服務業務增長。對Palantir,要看美國商業收入能否維持高增速,以及國際業務是否出現改善。兩家公司都已經證明了業務增長,市場對它們的要求已經升級為持續創造新的預期差。
對AMD,最值得跟蹤的是MI450和Helios的量產、出貨與客戶部署進度,以及數據中心收入增長能否轉化為穩定的毛利率和現金流。對Marvell和Lumentum,則要把產業需求與併購風險分開看:光互聯需求可以繼續增長,但交易完成時間、換股對價、監管審批和協同兌現是相互獨立的變量。
若希望降低組合對單一財報或併購事件的暴露,寬基指數可以作為基礎倉位,現金或短到期國債類資產則可以為事件周的波動留出空間。選股時,與其追逐下一條AI熱門敘事,不如優先尋找訂單可見、利潤率穩定、自由現金流能夠跟上的公司。
這輪AI行情真正的分水嶺,在於投資者願意為多遠期的增長支付多高的價格。當併購溢價可以在幾天內縮水,全面超預期的財報也可能換來股價下跌,市場已經在提醒投資者:增長仍然重要,但增長的成本、兌現時間和現金回報,正在成為更重要的定價變量。
免責聲明
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示 風險提示