美股 AI 泡沫已經破了?
 核心觀點

 歷史不會簡單重複,但往往押著相同的韻腳。
作者:董靜,華爾街見聞
華爾街正在經歷一場代價高昂的清醒時刻。
隨著大型科技股遭遇自2025年3月以來最猛烈的單月拋售,市場對人工智慧基礎設施投資回報的質疑迅速升溫,AI交易的退潮跡象愈發明顯。
10月最後一個交易日,美股市值單月蒸發逾1.5萬億美元 ,納斯達克綜合指數當月重挫5.3%,為2025年3月以來最差單月表現;標普500指數連續兩個月收跌。
市場研究與投資分析機構Dohmen Capital Research資深分析師Bert Dohmen和Dion Dohmen最新撰文稱,這場拋售從AI及半導體板塊向外蔓延,觸發了大量槓桿清倉與追加保證金的連鎖反應,黃金、白銀等流動性資產亦未能倖免。
與此同時,市場對AI資本開支能否產生可觀回報的追問,已從邊緣議題演變為壓制整個板塊的核心陰雲 。
以Elliott Investment Management為代表的知名機構已率先發出警告。華爾街見聞文章寫道,據《華爾街日報》報導,Paul Singer旗下的Elliott在給投資者的10月信函中明確表示,"目前,幾乎每一個預警重大熊市來臨的警鐘都在鳴響" ,並將當前市場環境與大蕭條前的"咆哮的20年代"相提並論。
這一判斷與Bert Dohmen和Dion Dohmen在最新文章中的分析高度共鳴------兩者均指向同一個核心問題:AI的錢,究竟由誰來埋單?
01 千億市值灰飛煙滅,AI 是重災區
10月的市場殺傷力令人震動。Bert Dohmen與Dion Dohmen在文章中指出,此次單月美股蒸發的1.5萬億美元市值,是1987年"黑色星期一"單日崩跌約5000億美元的三倍。
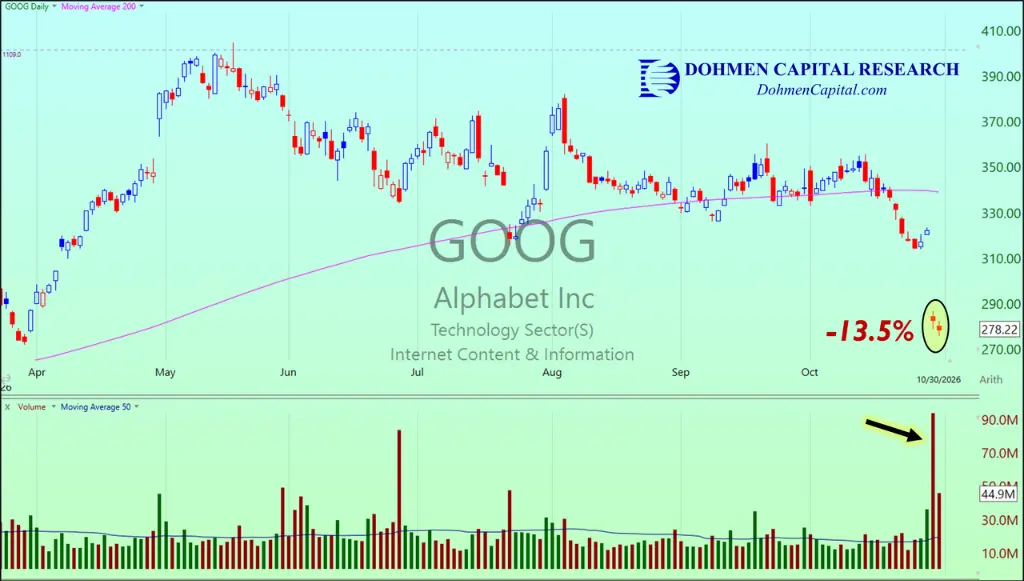
導火索接連點燃。 Meta三季度財報於10月21日盤後公布後,市場情緒急轉;10月28日,微軟與谷歌相繼發布業績,谷歌母公司Alphabet單日暴跌13.5% ,拖累整個超大型科技股群體。
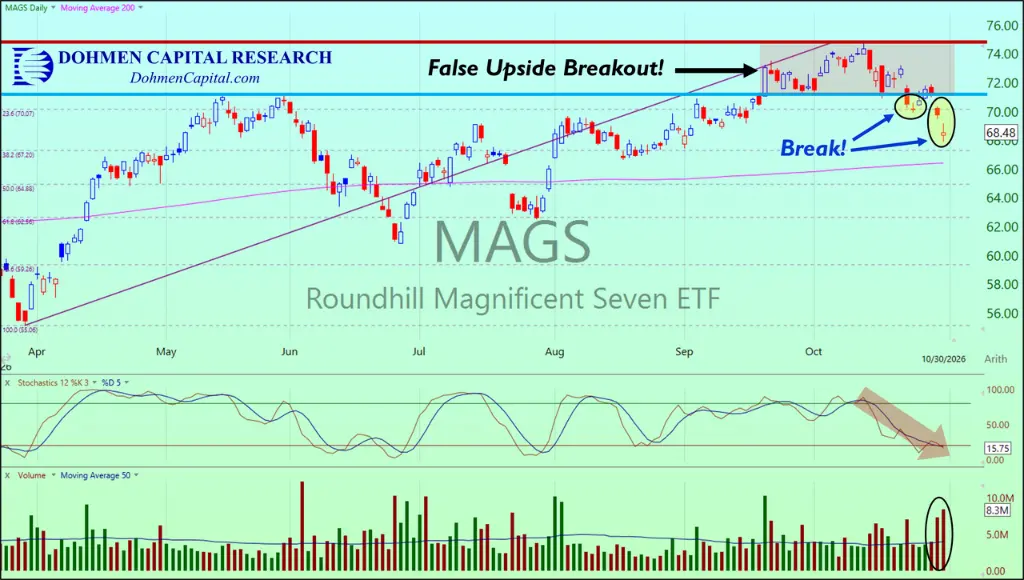
代表"Mag 7"的MAGS ETF自10月13日峰值以來動能急速衰減,並於10月底連續兩日收於70點關鍵支撐位下方,確認此前的向上突破為假突破。
值得警惕的是,科技股與半導體板塊的實際頂部早在今年6月已經形成,彼時市場並未引發廣泛關注。Dohmen二人在文章中強調,真正的市場頂部往往先於引人注目的崩跌提前數月出現,待到大多數投資者意識到風險時,往往已被套牢。
02 誰來為 AI 買單?核心矛盾浮出水面
此輪AI交易退潮的根本驅動力,是市場開始正視一個被長期迴避的問題:巨額AI基礎設施投入,能否轉化為可持續的商業回報?
Dohmen在文章中寫道,圍繞AI融資的擔憂持續發酵,"在市場頭頂籠罩著一片巨大的烏雲"。
Elliott在給投資者的信函中,對AI領域列出了三大具體隱憂:
AI模型公司與AI基礎設施製造商之間的循環投資、靠舉貸支撐的資本開支擴張,以及正在興起的反AI社會運動 。
Elliott警告稱,一旦AI產品定價受到挑戰,或市場對AI建設的預期出現收縮,其對市場造成的衝擊"可能是歷史性的,至少與過去數十年內任何一次熊市一樣嚴峻"。
這一邏輯閉環正在市場中顯現:超大型科技股憑藉AI敘事享受了大幅溢價,而當敘事的商業化兌現遭遇質疑,估值體系便面臨重構壓力。重倉這些股票的槓桿資金一旦啟動撤退,便會觸發保證金追繳,進而迫使投資者拋售其他資產套現,形成連鎖反應。
03 信號疊加:從 FOMO 到 FOGO 的情緒轉變
市場情緒的底層結構可能正在發生質變。
Elliott認為,當前牛市由多重因素共同支撐,這恰恰構成系統性風險------一旦美國預算赤字擴張、頑固通脹、私人信貸隱患與AI泡沫中的任意一兩個支柱動搖,市場情緒可能從"錯失恐懼"(FOMO)驟然轉向"被摧毀的恐懼"(FOGO,fear of getting obliterated),並觸發自我強化的連鎖崩解。
Elliott更將當前市場中日益盛行的零日期權交易與Meme股押注定性為"更接近賭博"的行為,並認為這些投機活動正在扭曲市場的正常定價機制。
Elliott管理合夥人Jesse Cohn近期在X平台上寫道:
"股市現在感覺不一樣了,因為它確實不一樣了。贏家持續贏,輸家遭到重創,財報季的市場反應越來越難以預測,且波動幅度越來越大。 "
04 機構轉向守勢,静待"潮水翻轉"
面對上述風險判斷,部分頭部機構已開始主動收縮風險敞口,轉入防禦模式。
Elliott已將投資重心切換至保全資本。Singer與聯席首席執行官Jonathan Pollock在信中寫道:
"在Elliott五十年的歷史中,沉寂期確實存在,但這些時期歷史上往往伴隨著市場動盪,並隨後迎來罕見的機會窗口。我們的目標是做好充分準備------在下行風險上得到保護,同時持有可在市場低點買入便宜籌碼的資本------等待潮水再度翻轉 。"
Dohmen二人在文章中同樣明確建議:避免在AI及相關股票下跌時逢低買入 。他們以撲克桌上的格言作喻------"如果你看不出誰是那個冤大頭,那冤大頭就是你。"
05 歷史參照:頂部從不喧囂入場
無論是Dohmen還是Elliott,均在提示一個反直覺的市場規律:市場的真實頂部,往往形成於公眾尚未察覺之時。
Dohmen在文章中指出,AI與半導體板塊的頂部已於今年6月悄然成型,但彼時沒有引發足夠警惕。進入高位後才加倉的投資者,如今面臨的是巨額浮虧與"不甘割肉"的心理博弈------這正是熊市中套牢籌碼積累的經典路徑,也是未來每一次反彈都將遭遇大量拋壓的根源所在。
Elliott將當前局面與大蕭條前"咆哮的20年代"類比,彼時同樣是債務驅動的風險偏好與新技術狂熱的疊加。歷史不會簡單重複,但往往押著相同的韻腳。
 風險提示
 風險提示