質押收益跌至 2.2%,Bitmine 還能靠什麼賺錢?
 核心觀點

 質押是大多數 ETH 財庫的起點,但隨著收益率下降,質押已不再是全部答案。
作者:Golem Foundation、Ethereum Institutional
編譯:佳歡,ChainCatcher
越來越多的上市公司、基金和加密機構將 ETH 納入資產負債表。持有之後,如何使用這些資產,成了下一個問題。
質押是最直接的選擇。但隨著參與質押的 ETH 越來越多,收益率已從 2022 年平均 4.5% 降至約 2.2%。
以 ETH 計價,借貸和提供流動性的收益均低於質押。收益更高的選擇包括第一損失保障和備兌看漲期權:前者通過承擔協議壞帳風險獲取收益,後者則是在持有 ETH 的同時出售看漲期權,用部分未來上漲空間換取期權費。
Kairos Research 聯合 Golem Foundation 和 Ethereum Institutional 發布的這份報告,梳理了主要 ETH 財庫的持倉與配置方式,並比較不同策略的收益和風險,以及機構對 ETH 未來需求的判斷。
核心要點
質押收益減半。 隨著質押的 ETH 數量增長約 3.5 倍,達到 4,520 萬枚,Lido 的收益率從 2022 年平均 4.5% 降至目前的 2.2%。目前,所有主要流動性質押代幣的收益率都在 2.1% 至 2.3% 之間。
財庫持有相當比例的 ETH。 上市公司持有 803 萬枚 ETH,占總供應量的 6.6%;美國現貨 ETF 持有約 610 萬枚,占 5.0%。在我們追蹤的 28 個財庫中,配置情況可見的 ETH 約有 74% 已被質押。
以 ETH 計價,能跑贏質押的策略不多。 借貸收益率為 1.3%,提供流動性的收益率為 1.2%,均低於質押的 2.2%。只有承擔第一損失的保障機制和備兌看漲期權收益率更高,分別為 4.8% 和 7.6%,但兩者各自帶來了不同的風險。
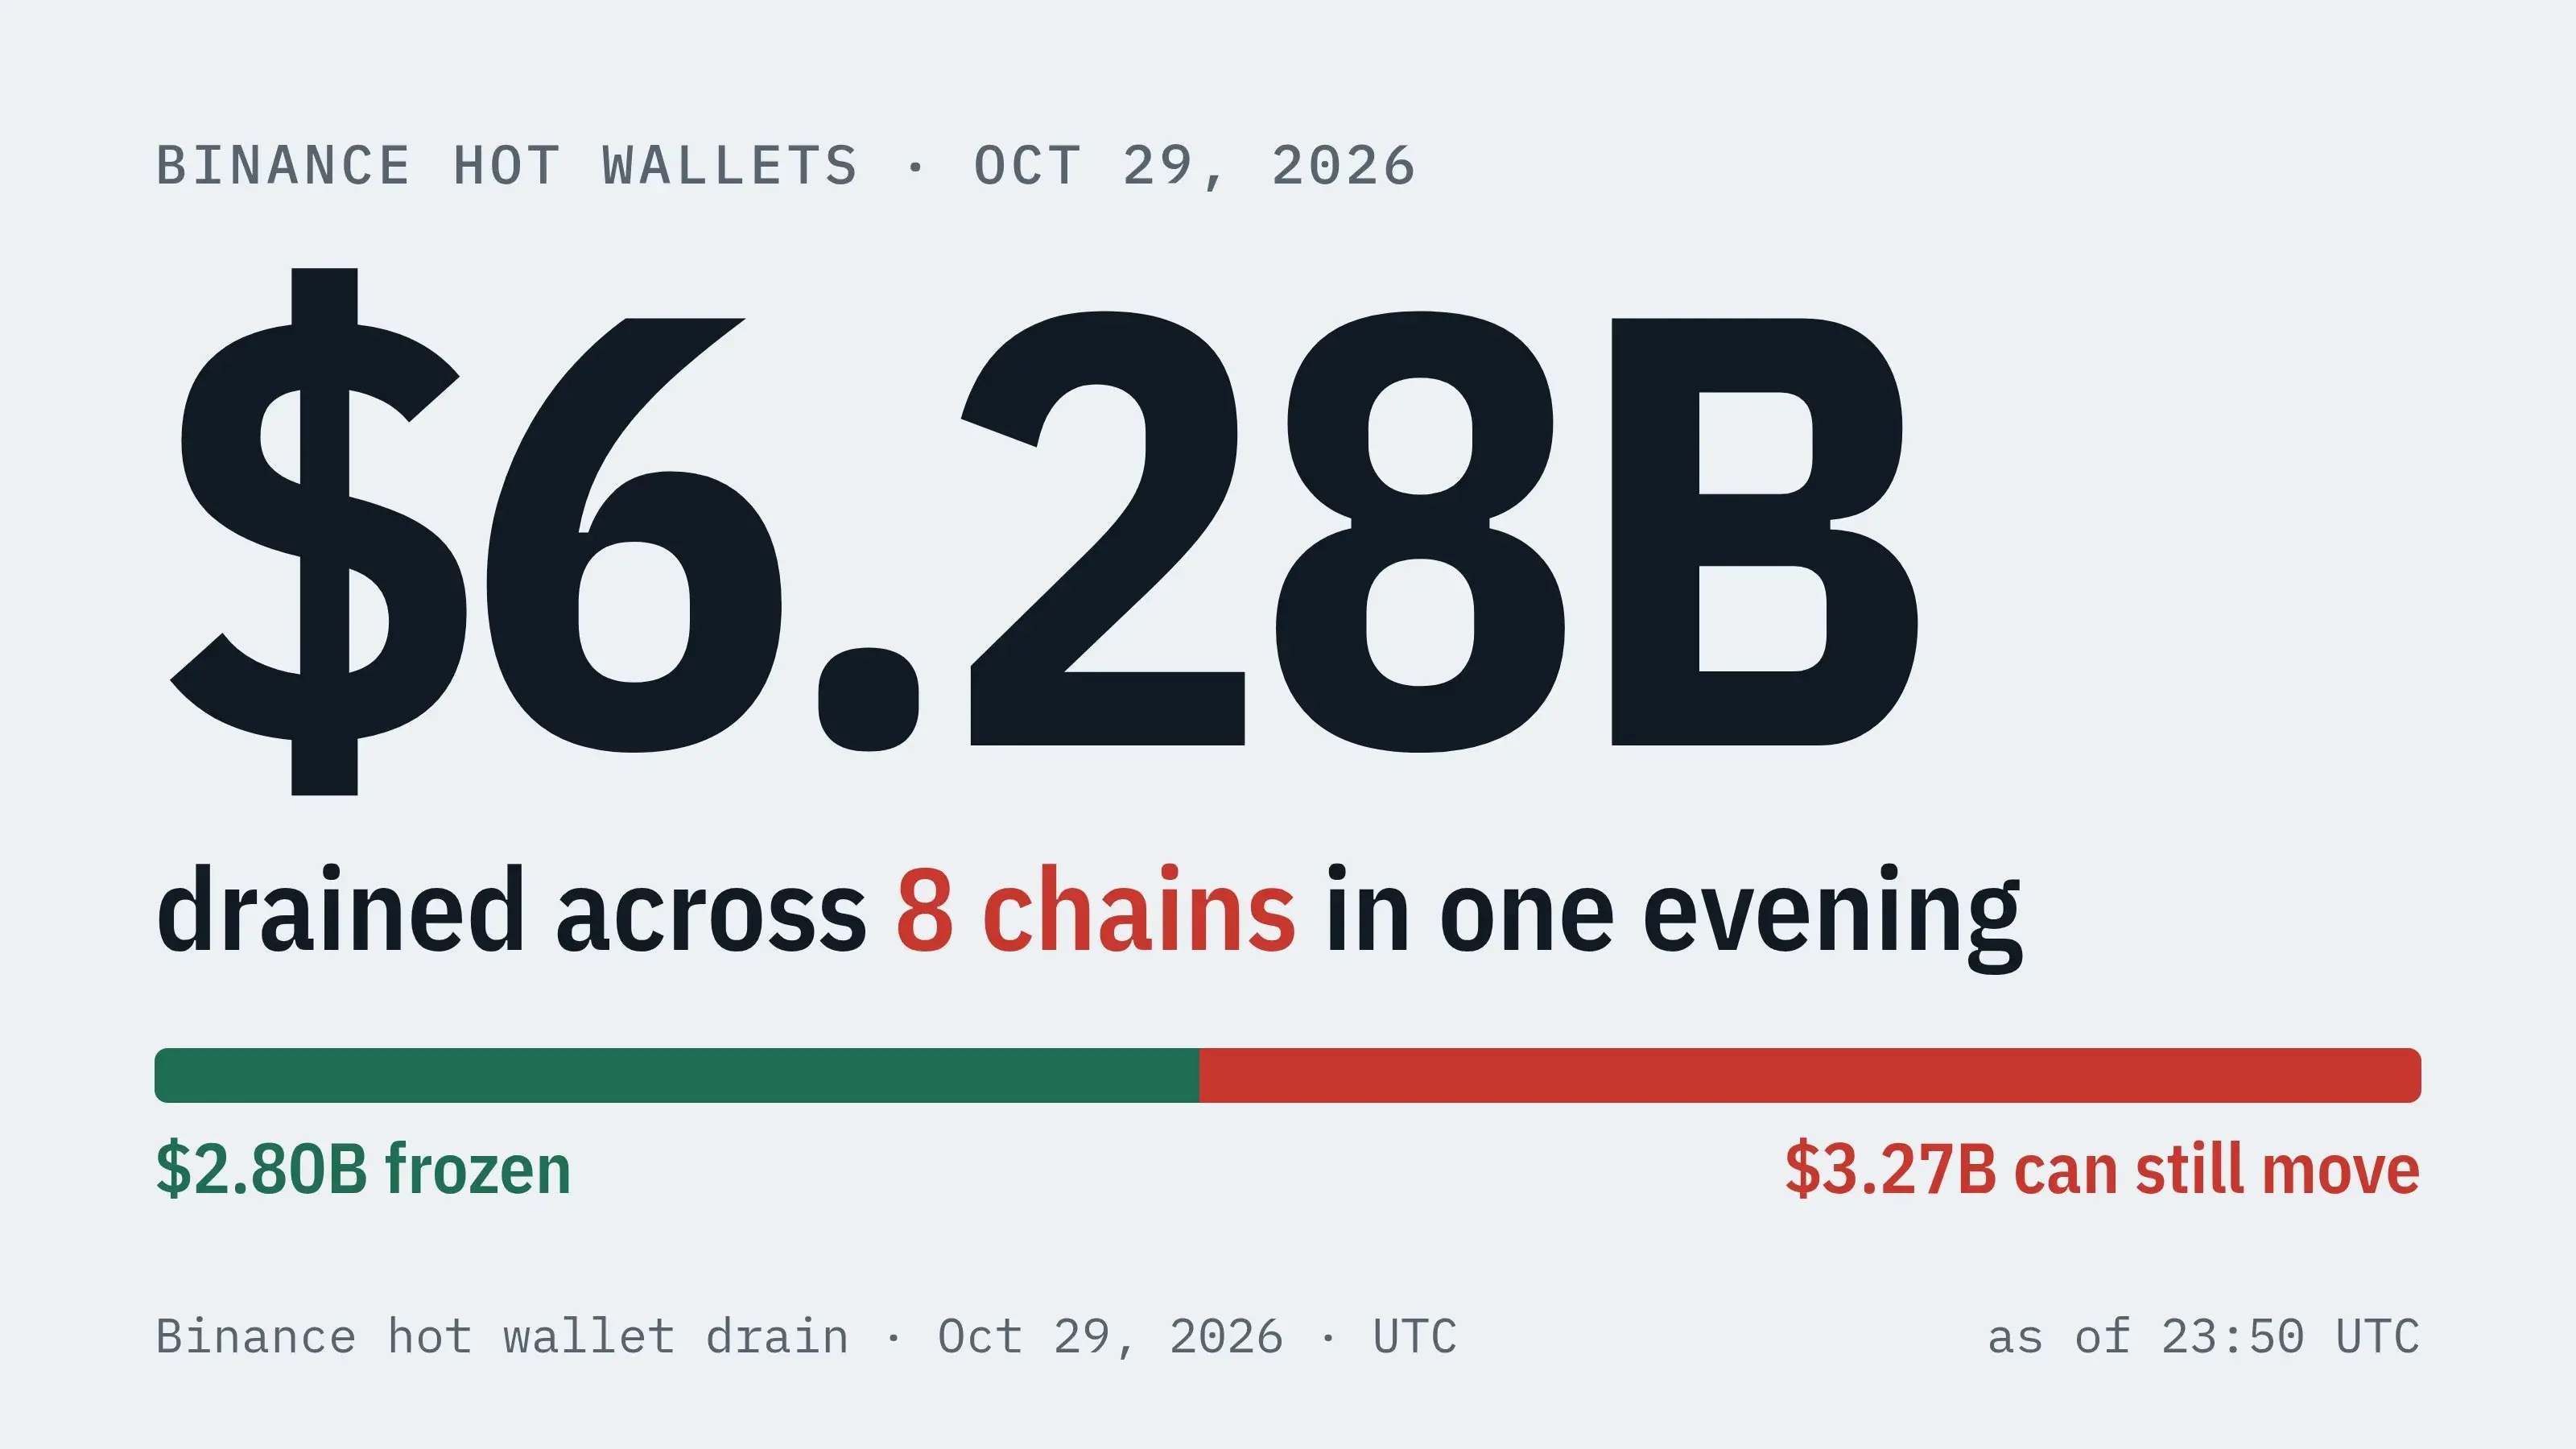
安全是最主要的單一擔憂。 2026 年迄今已發生 328 起黑客攻擊,2025 年全年為 148 起;被盜金額分別為 87.8 億美元和 27.2 億美元。其中包括 2026 年 10 月 29 日發生的 63.6 億美元幣安被盜事件。
持有 ETH 也是一種貨幣頭寸。 自 2018 年 11 月以來,持有 ETH 一年的回報率介於 -92% 至 +2,142% 之間,中位數為 +14%;45% 的一年持有期錄得虧損。
持有者希望找到質押之外的選擇。 所有接受調查的服務提供商都認為,質押收益是"一個基礎,但單靠它還不夠"。這些受訪者與接受採訪的財庫公司合計持有或管理 710 萬枚 ETH,價值約 160 億美元。治理問題,而不是收益率,是資產部署的主要障礙。
前言
過去幾年,ETH 已成為各類組織資產負債表上的一項資產。上市公司、基金和加密原生機構如今都持有大量 ETH,而且大多數機構都將其用於質押。質押為機構提供了一種很少有資產能夠帶來的回報:來自協議本身的原生收益。這也為持有者創造了新的收入來源。隨著質押收益率下降,問題也隨之轉向:這些財庫還能用 ETH 做些什麼?
Kairos Research 與 Golem Foundation 合作發布的這份報告,為這些選擇提供了一份實用指南。Golem Foundation 自 2019 年以來一直管理自己的 ETH 財庫,這份報告也借鑒了其實踐經驗。報告考察了 ETH 持有者可以選擇的各種方式,衡量其回報,並坦誠討論其中的風險,包括 ETH 波動對以美元支付成本的組織意味著什麼。
在 Ethereum Institutional,我們花了大量時間與銀行、資產管理公司和企業討論這些問題,也會探討代幣化、以太坊鏈上結算等更廣泛的話題。這些對話大多在私下進行,像這樣的公開研究有助於推動討論。
機構採用 ETH 的第一階段,關注的是是否應該持有 ETH。下一階段關注的則是如何更好地使用它,而這份報告為此提供了一份實用參考。
問題出在哪裡?
如今,各類財庫持有的 ETH 已占總供應量的相當一部分。上市公司持有 803 萬枚 ETH,占總供應量的 6.6%;美國現貨 ETF 持有約 610 萬枚 ETH,占總供應量的 5.0%;DAO 和基金會還持有數十萬枚 ETH。
其中很大一部分被用於質押,但用於其他用途的 ETH 仍然很少:全網約 37% 的 ETH 已被質押,只有約 3% 被存入借貸協議,2% 被用於再質押。
問題已經從"我們是否應該在資產負債表上持有 ETH",轉變為"我們應該如何配置 ETH 敞口"。
過去,質押是一個簡單直接的答案。但隨著全網質押的 ETH 數量同期增長約 3.5 倍,Lido 的收益率已從 2022 年的平均 4.5% 降至如今的 2.2%。
這引出了本報告的核心問題:對於大型 ETH 財庫來說,只靠質押是否足夠?一些最大的 ETH 持有者還有哪些選擇,可以讓這些資產產生收益?
在我們採訪或調查的財庫公司、服務提供商和資產管理機構中,幾乎所有受訪者都認為,是時候尋找質押之外的收益了。雖然樣本數量較小,但參與者包括該領域一些最大的公司,合計持有或管理 710 萬枚 ETH,價值約 160 億美元。
以下報告通過數據了解哪些機構正在將 ETH 納入資產負債表、它們如何使用這些資產,以及持有 ETH 的投資邏輯。報告結構如下:
- ETH 分布在哪裡:誰持有 ETH,以及最大的財庫和公司如何配置這些資產。
- 質押及其他選擇:從質押、再質押到借貸、第一損失保障和備兌看漲期權,梳理讓 ETH 產生收益的鏈上方式,收益均以 ETH 衡量。
- 需要權衡的風險:分析每種選擇背後的智能合約、信用、流動性、罰沒和操作風險,幫助財庫根據自身短期資金需求作出決策。
- ETH 的表現:回顧 ETH 最好、最差及中位數水平的年度表現。大多數需要持續支付運營成本的組織都以美元結算,因此持有 ETH 也是一種貨幣頭寸。我們將探討 ETH 的波動性,以及它這些年如何逐漸走向成熟。
- 與穩定幣收益比較:對比 Aave 借貸、Ethena 基差交易、OnRe 再保險、USDai GPU 借貸和代幣化美國國債的收益。這些美元收益可作為比較基準,也反映出以太坊和其他網絡上的應用如今向用戶直接提供了多少收益。
- 持有者的觀點:探討 ETH 需求是否會隨著穩定幣、代幣化資產和 L2 的發展而增長,以及目前的數據說明了什麼。
一、誰在持有 ETH?他們如何使用這些資產?
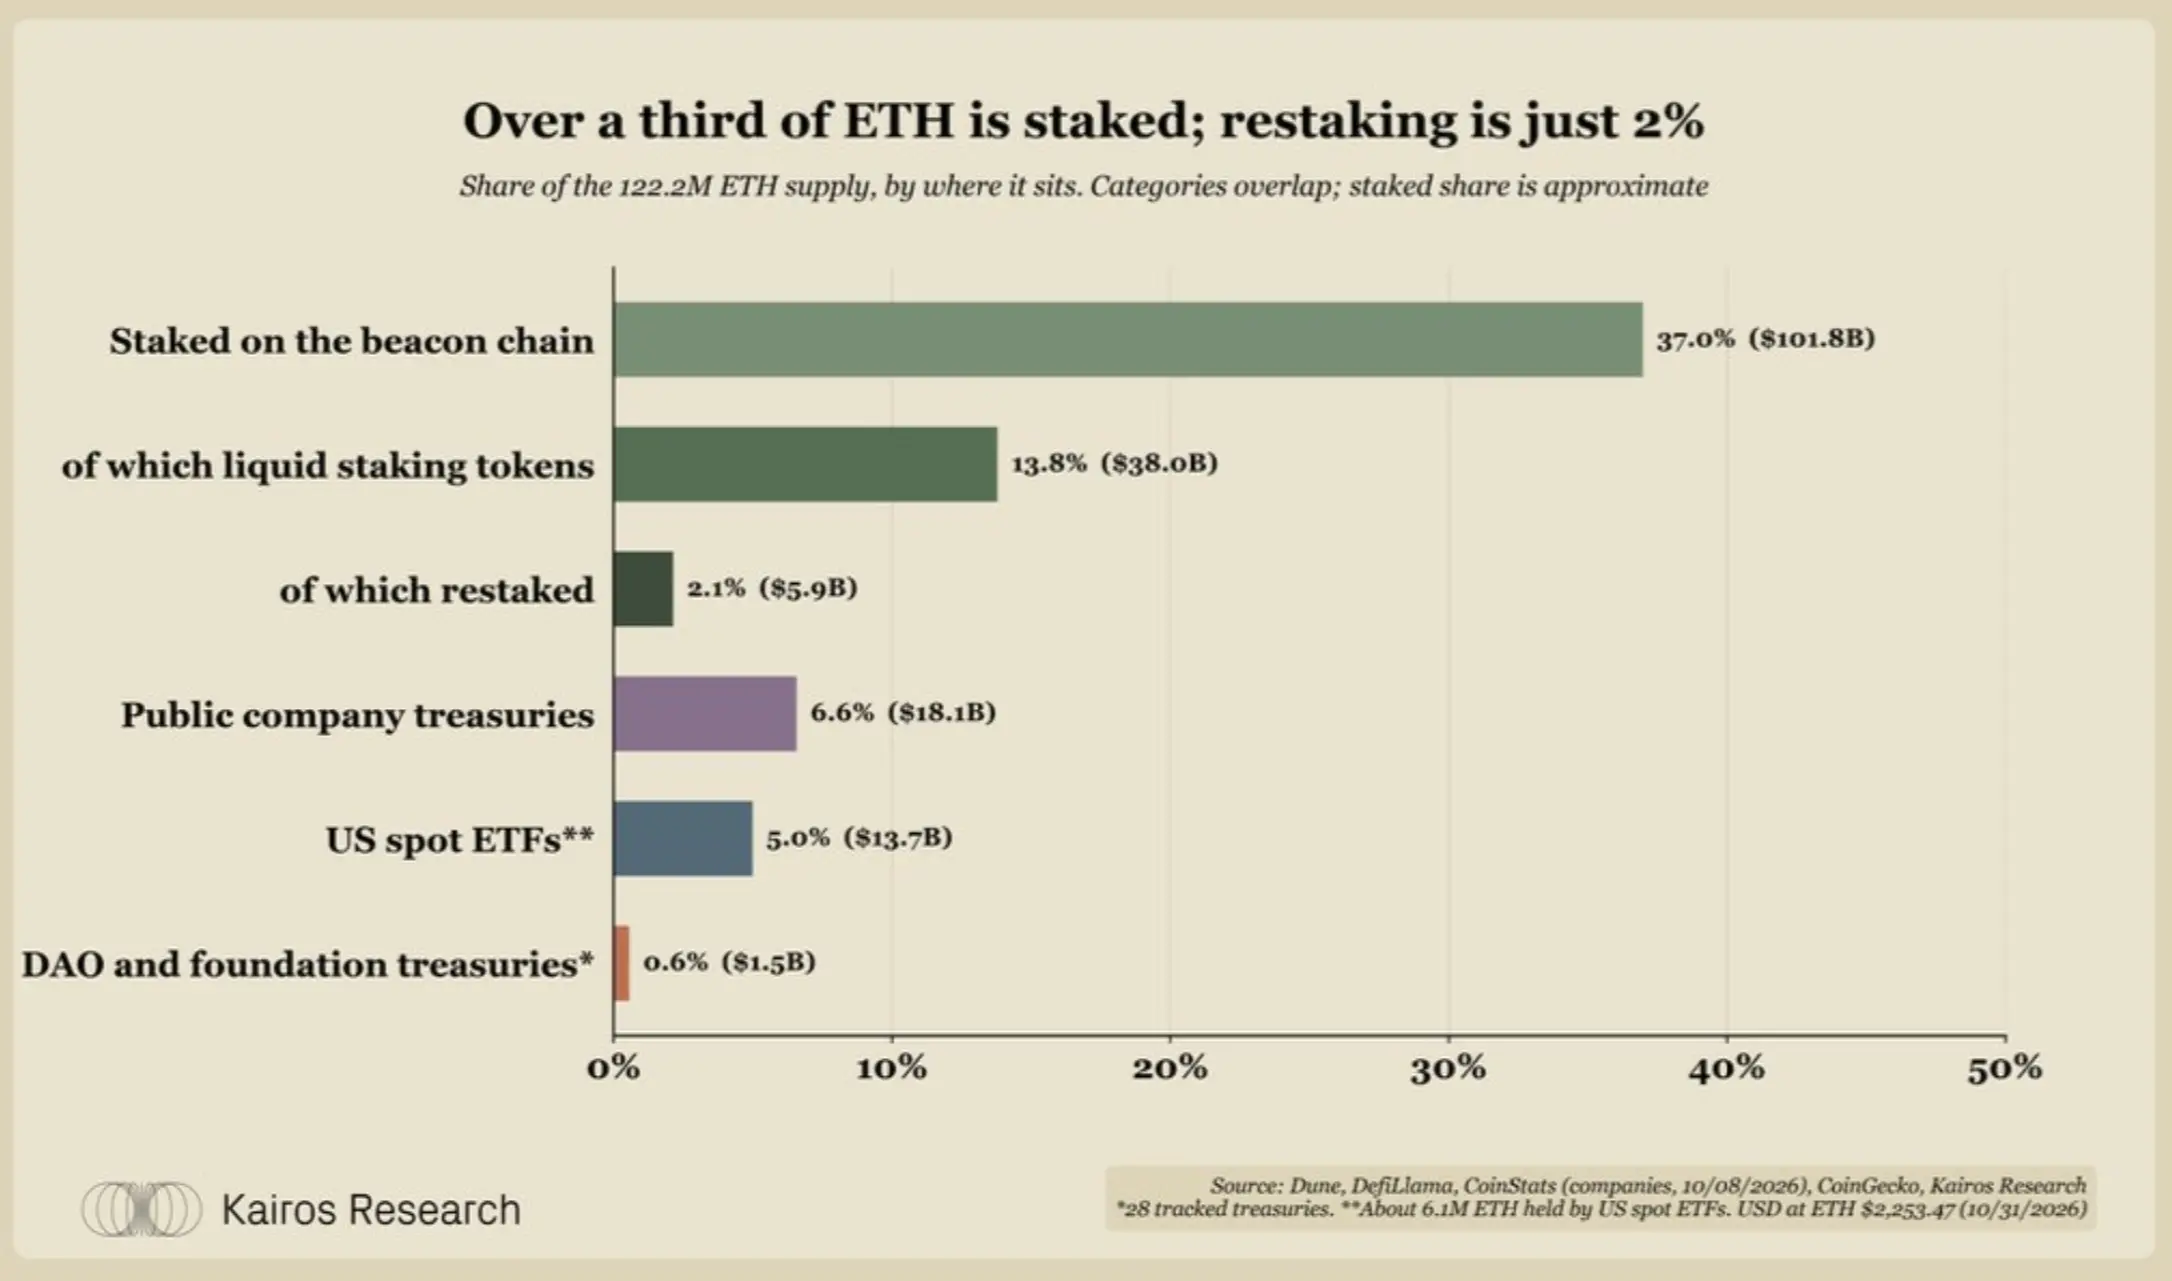
為了更好地理解 ETH 的收益機會,以及主要持有者在尋找什麼,有必要先了解 ETH 的供應分布。超過三分之一的 ETH 已被質押,上市公司目前持有總供應量的 6.6%。按照 2026 年 10 月 31 日每枚 ETH 2,253.47 美元計算,這部分資產價值約 181 億美元。DAO 和基金會財庫持有的比例較小,其中大部分已被質押。
超過三分之一的 ETH 已被質押
ETH 供應分布與質押情況
約 4,520 萬枚 ETH 已被質押,占總供應量的 37%;其中 1,680 萬枚對應流動性質押代幣。
上市公司持有 803 萬枚 ETH,其中 Bitmine 持有最多,為 605 萬枚;Sharplink 持有 89 萬枚。美國現貨 ETF 持有約 610 萬枚 ETH,占總供應量的 5.0%。我們追蹤的 DAO 和基金會財庫持有總供應量的 0.6%。
財庫如何持有 ETH
主要財庫的 ETH 配置情況
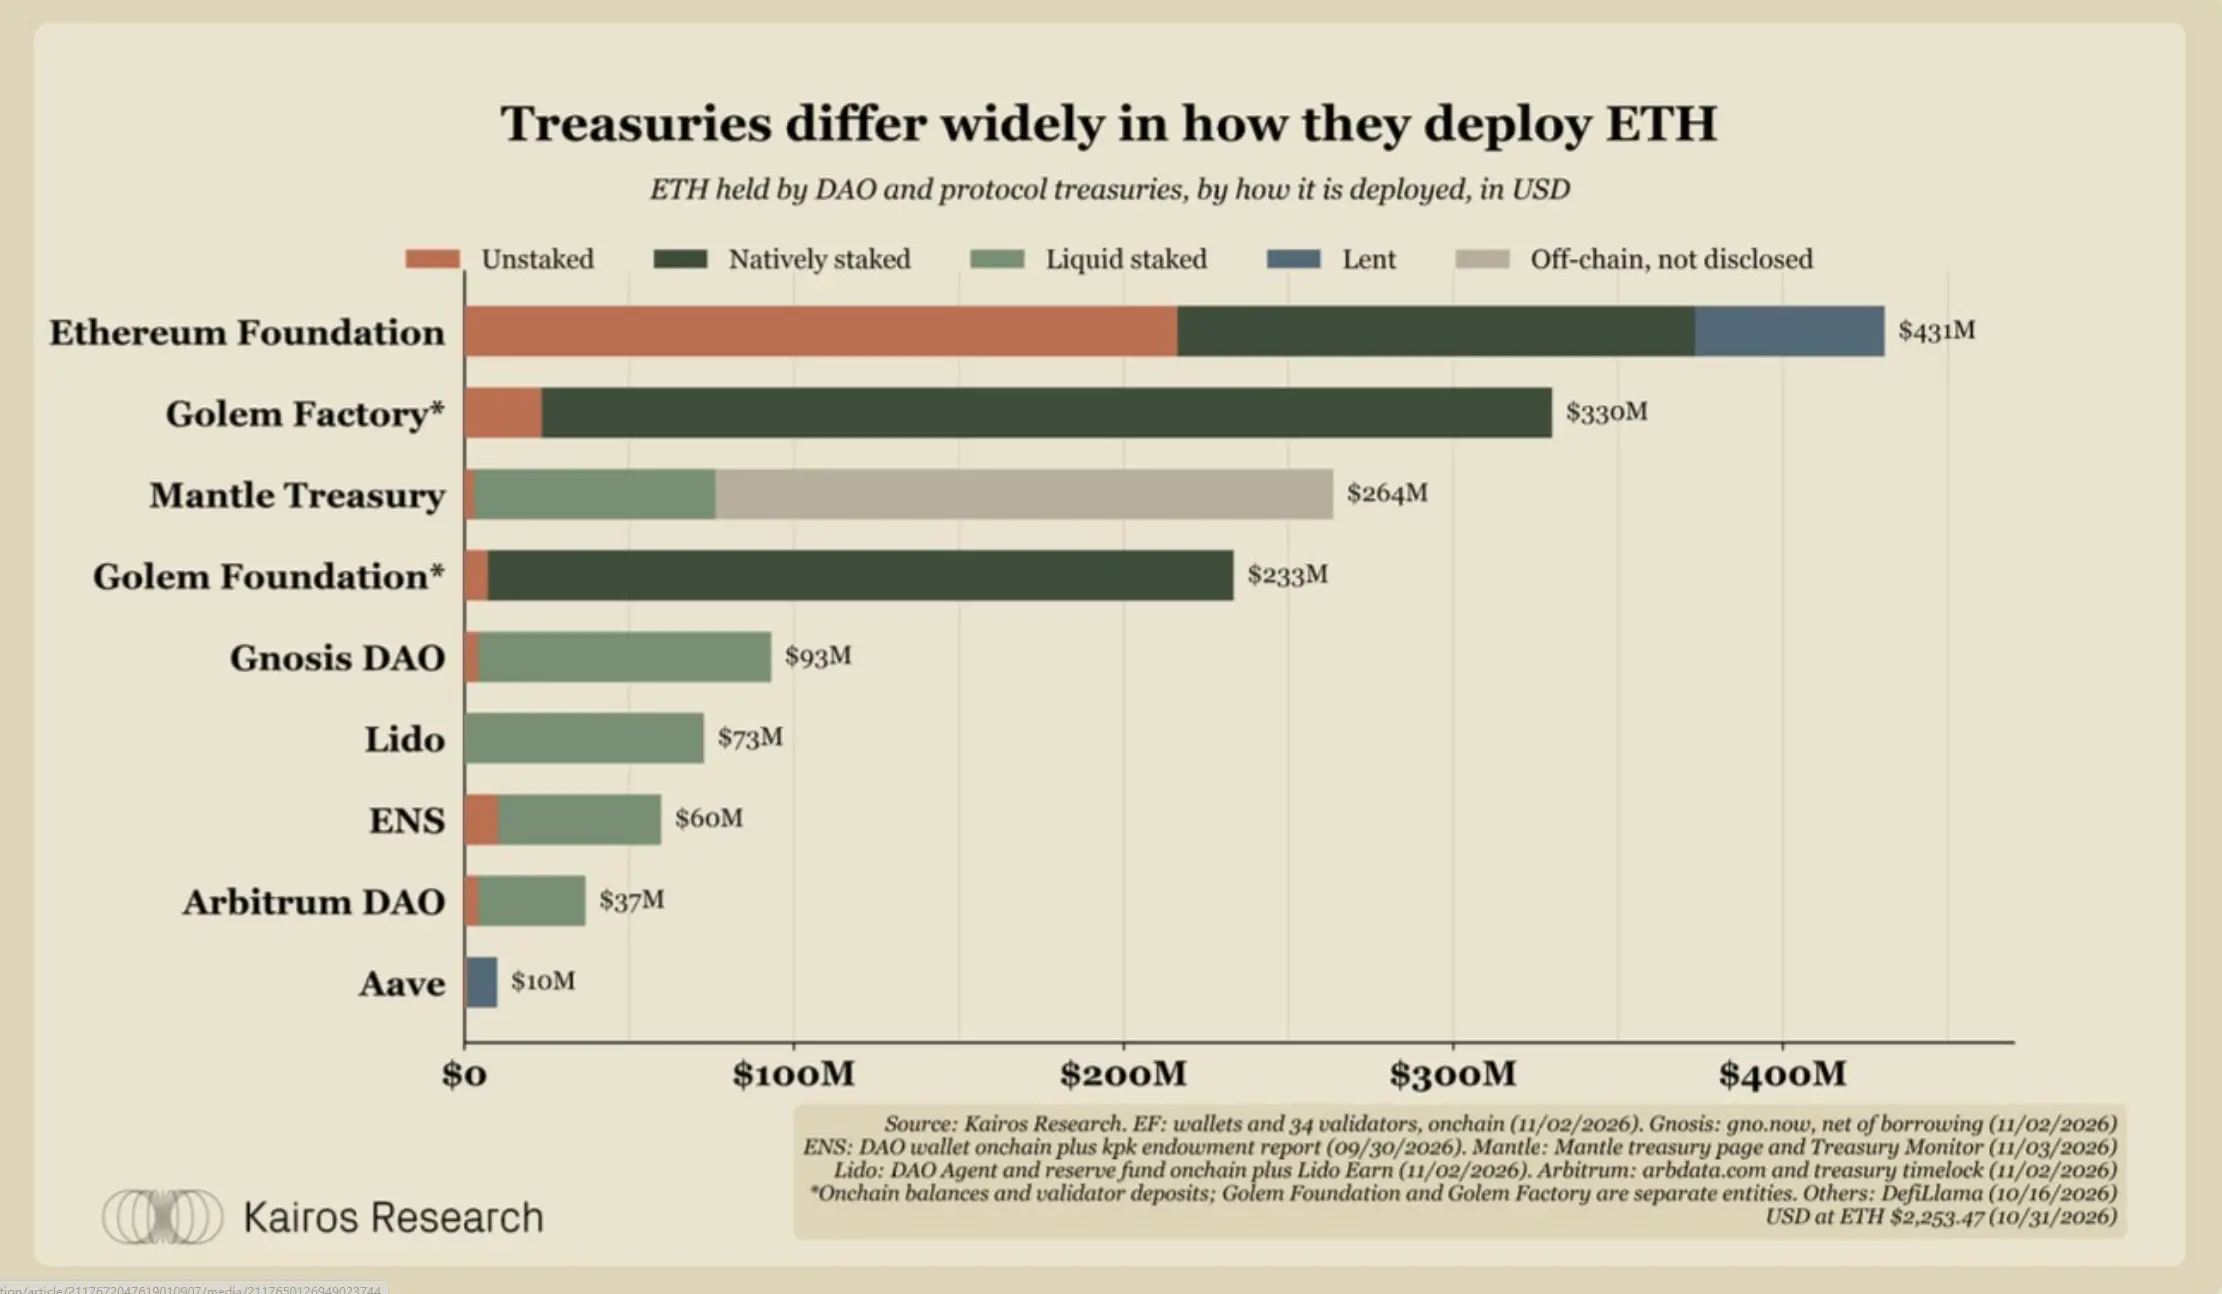
在我們追蹤的 28 個財庫中,配置情況可見的 ETH 約有 74% 已被質押,其中 51% 為原生質押,23% 通過流動性質押代幣持有;約 21% 未質押,約 5% 用於借貸。另有相當於總持倉約 12% 的 ETH 存放在鏈下,主要屬於 Mantle,其具體用途未披露。上述數字均經過四捨五入。
不同財庫的做法各不相同。Lido、Gnosis 和 Golem Foundation 的質押比例均達到或超過 95%,其中 Gnosis 還以質押的 ETH 為抵押,借入了價值約 2,500 萬美元的 ETH。Arbitrum 的質押比例為 89%,ENS 為 83%。
Mantle 質押了幾乎所有鏈上持有的 ETH,但其約 71% 的 ETH 存放在鏈下,具體用途未公開。以太坊基金會是其中持倉最大的機構,持有約 19.1 萬枚 ETH:36% 用於質押,13% 用於借貸,約一半未質押。按照 2.2% 的收益率計算,每 10 萬枚閒置 ETH 每年會少獲得約 2,200 枚 ETH。這是 ETH 不參與質押時容易被忽視的機會成本。
"從第一天起,我們就對以太坊抱有堅定信念。Golem Foundation 自 2019 年成立以來,一直以長期持有 ETH 為財庫策略,並已質押 ETH、運行自己的驗證節點多年。質押對我們的可持續發展發揮了重要作用,也讓我們得以通過 Octant 向用戶和以太坊最優秀的團隊提供 5,273 枚 ETH 的資金支持。我認為,僅僅持有和質押 ETH 的階段已經過去。我們需要一個以 ETH 計價的以太坊經濟。隨著質押收益下降,我們意識到,只依靠質押會限制我們能夠做到的事情。我們致力於向風險較低、保持 ETH 多頭敞口的工具進行多元化配置,並積極探索如何讓 ETH 財庫更有效地發揮作用。"
Julian Zawistowski,Golem Foundation 創始人兼執行董事
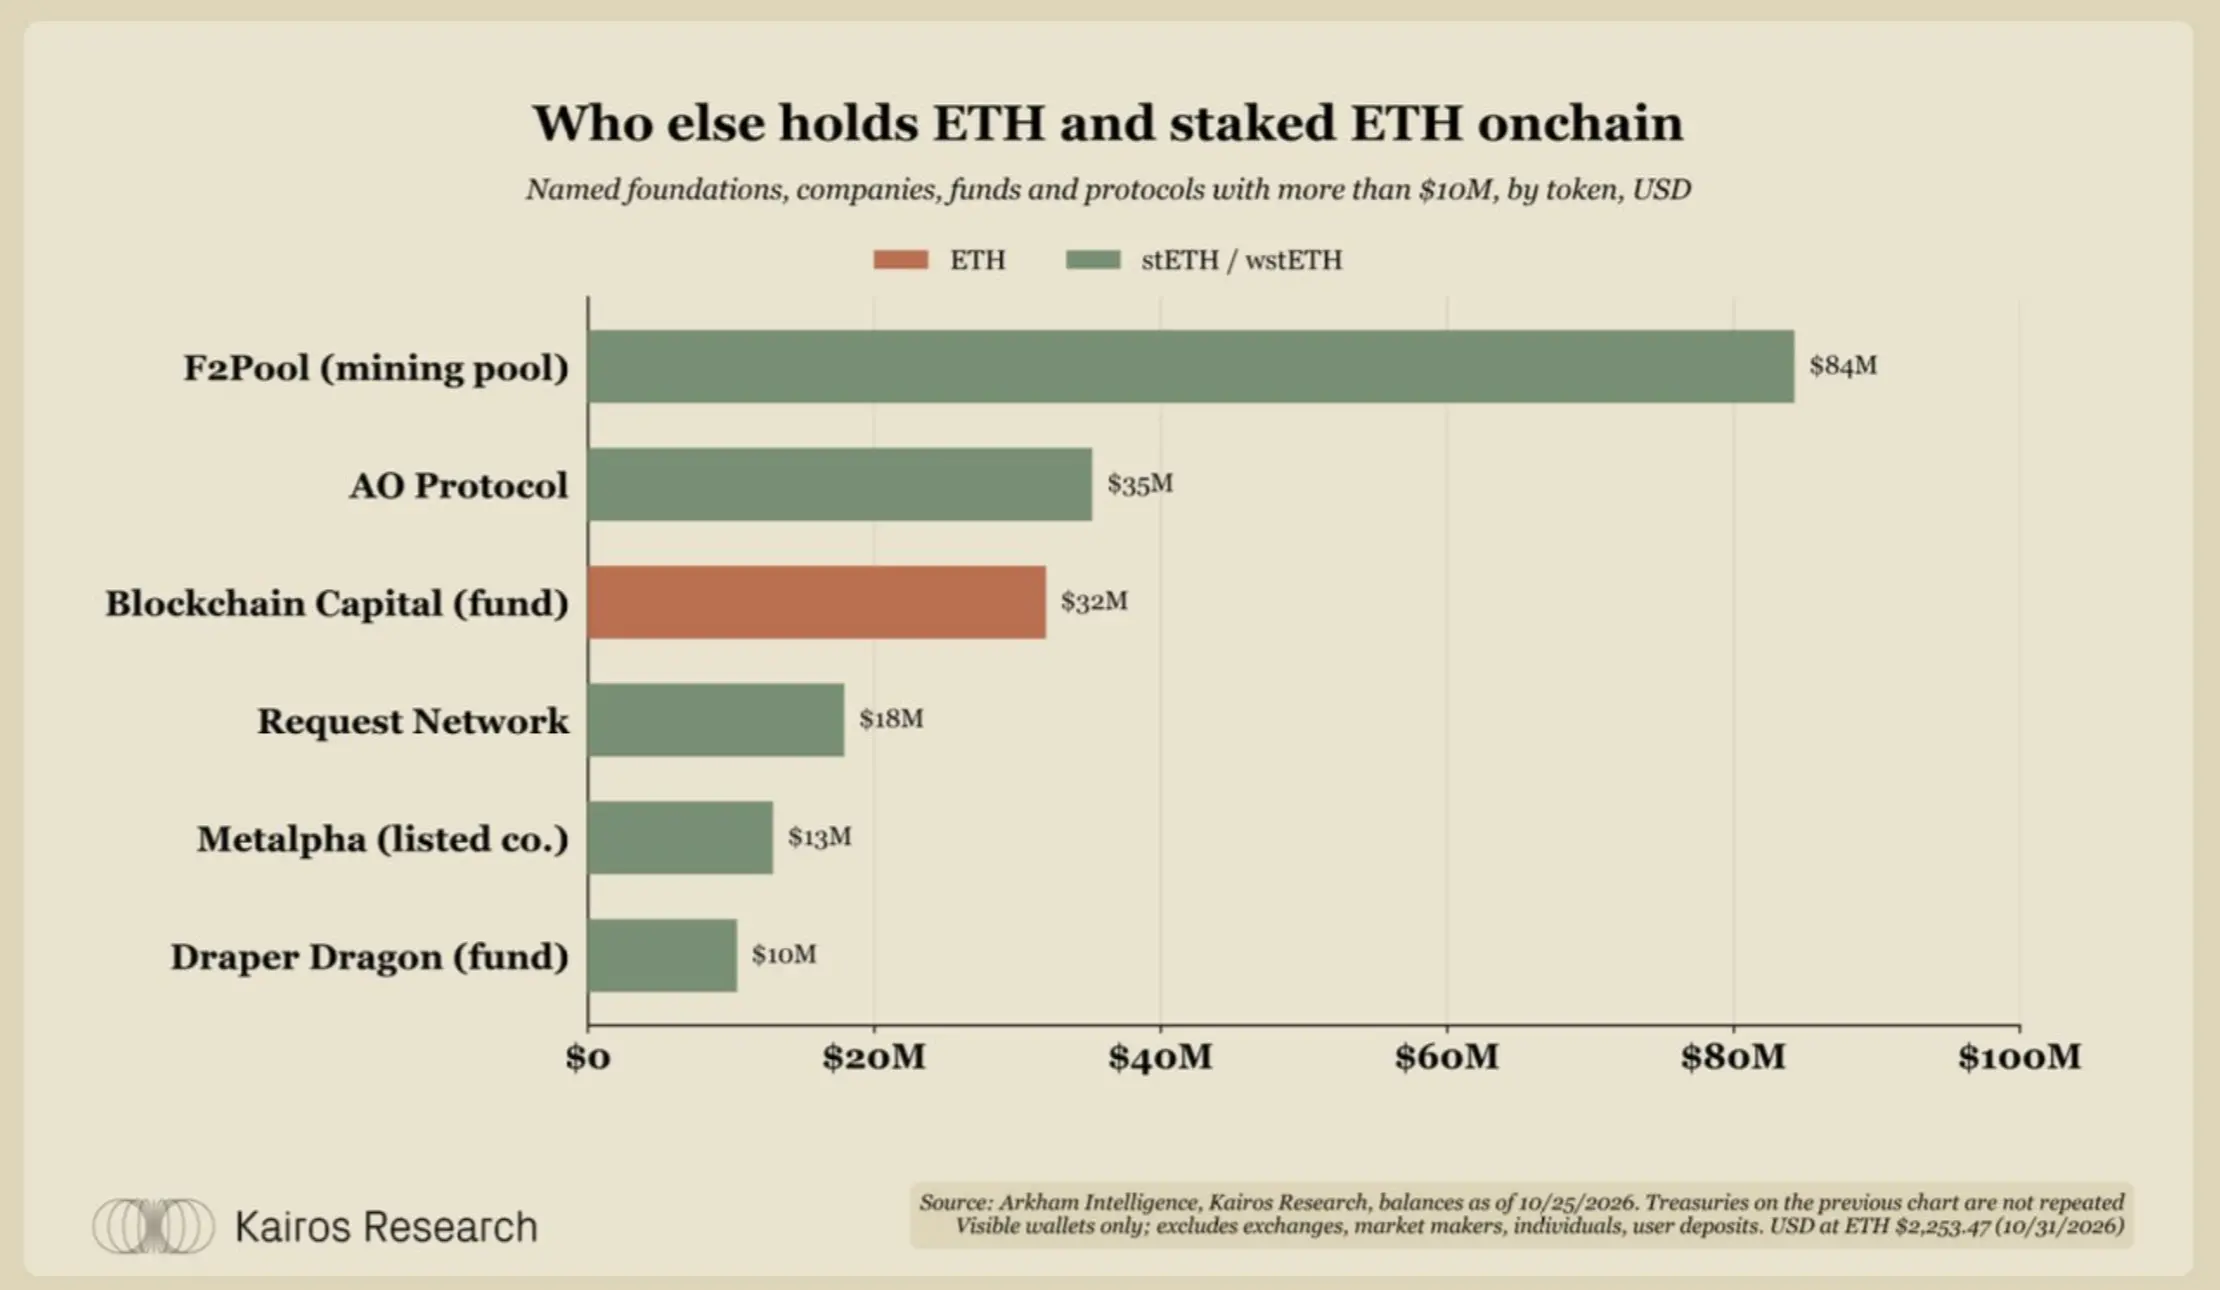
鏈上數據支持這樣一種判斷:協議、投資公司和運營企業都已建立並持續持有大量 ETH 敞口。下一頁的 Arkham 數據只是 ETH 財庫世界的一小部分。我們可以確定,L2 和交易所也持有大量 ETH,其中包括 Arbitrum DAO,其持有約 1.63 萬枚 ETH,價值約 3,700 萬美元。
還有誰在鏈上持有 ETH 和質押 ETH
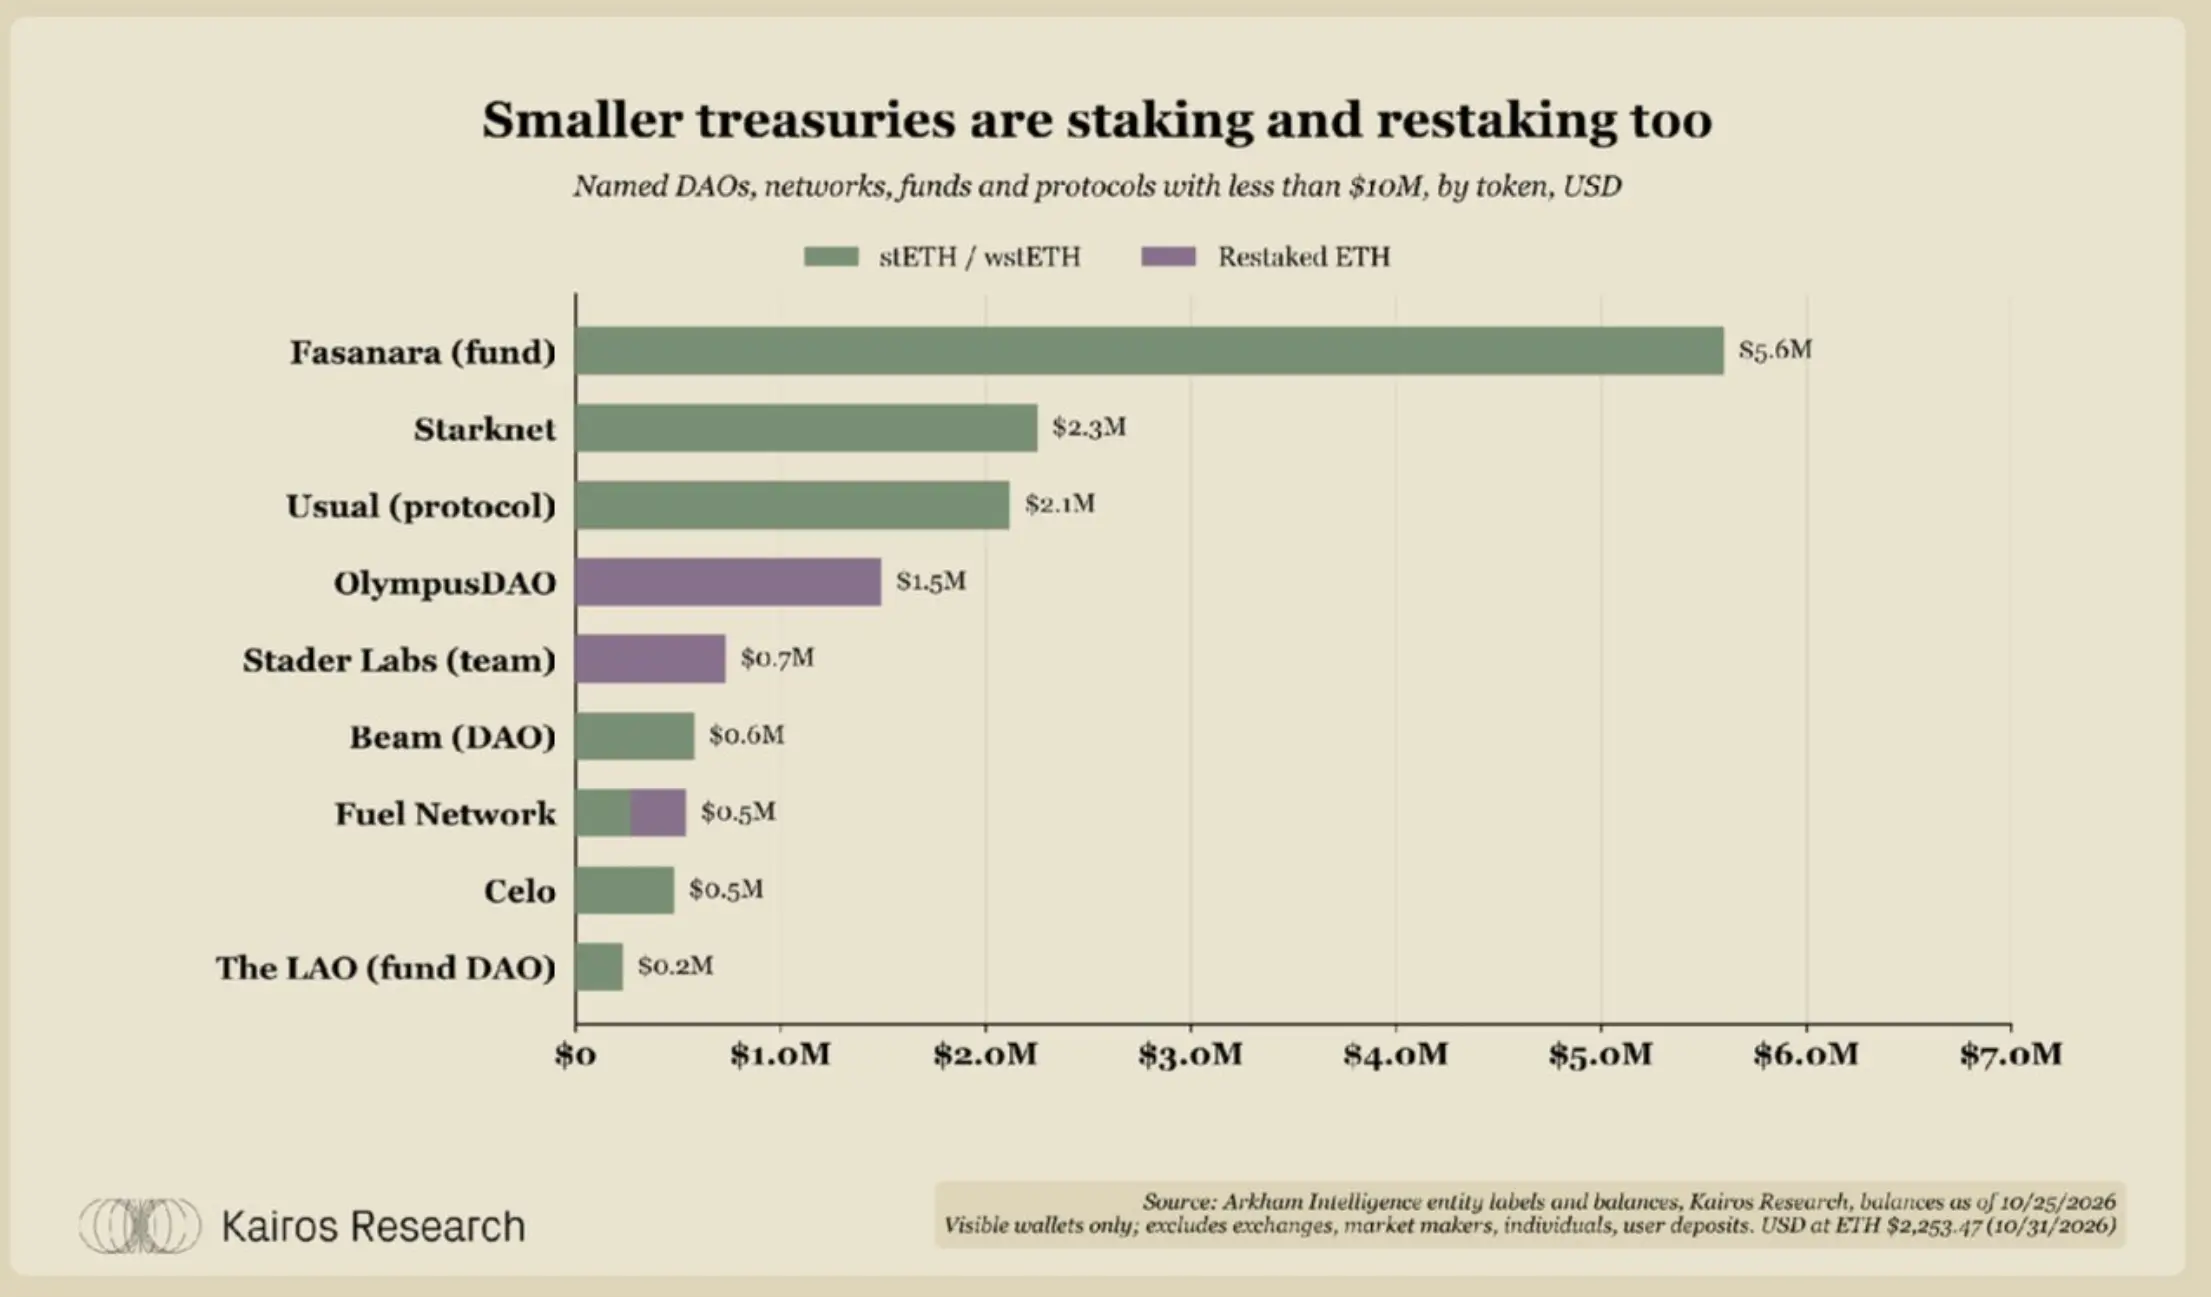
最大的企業持有者如何配置 ETH
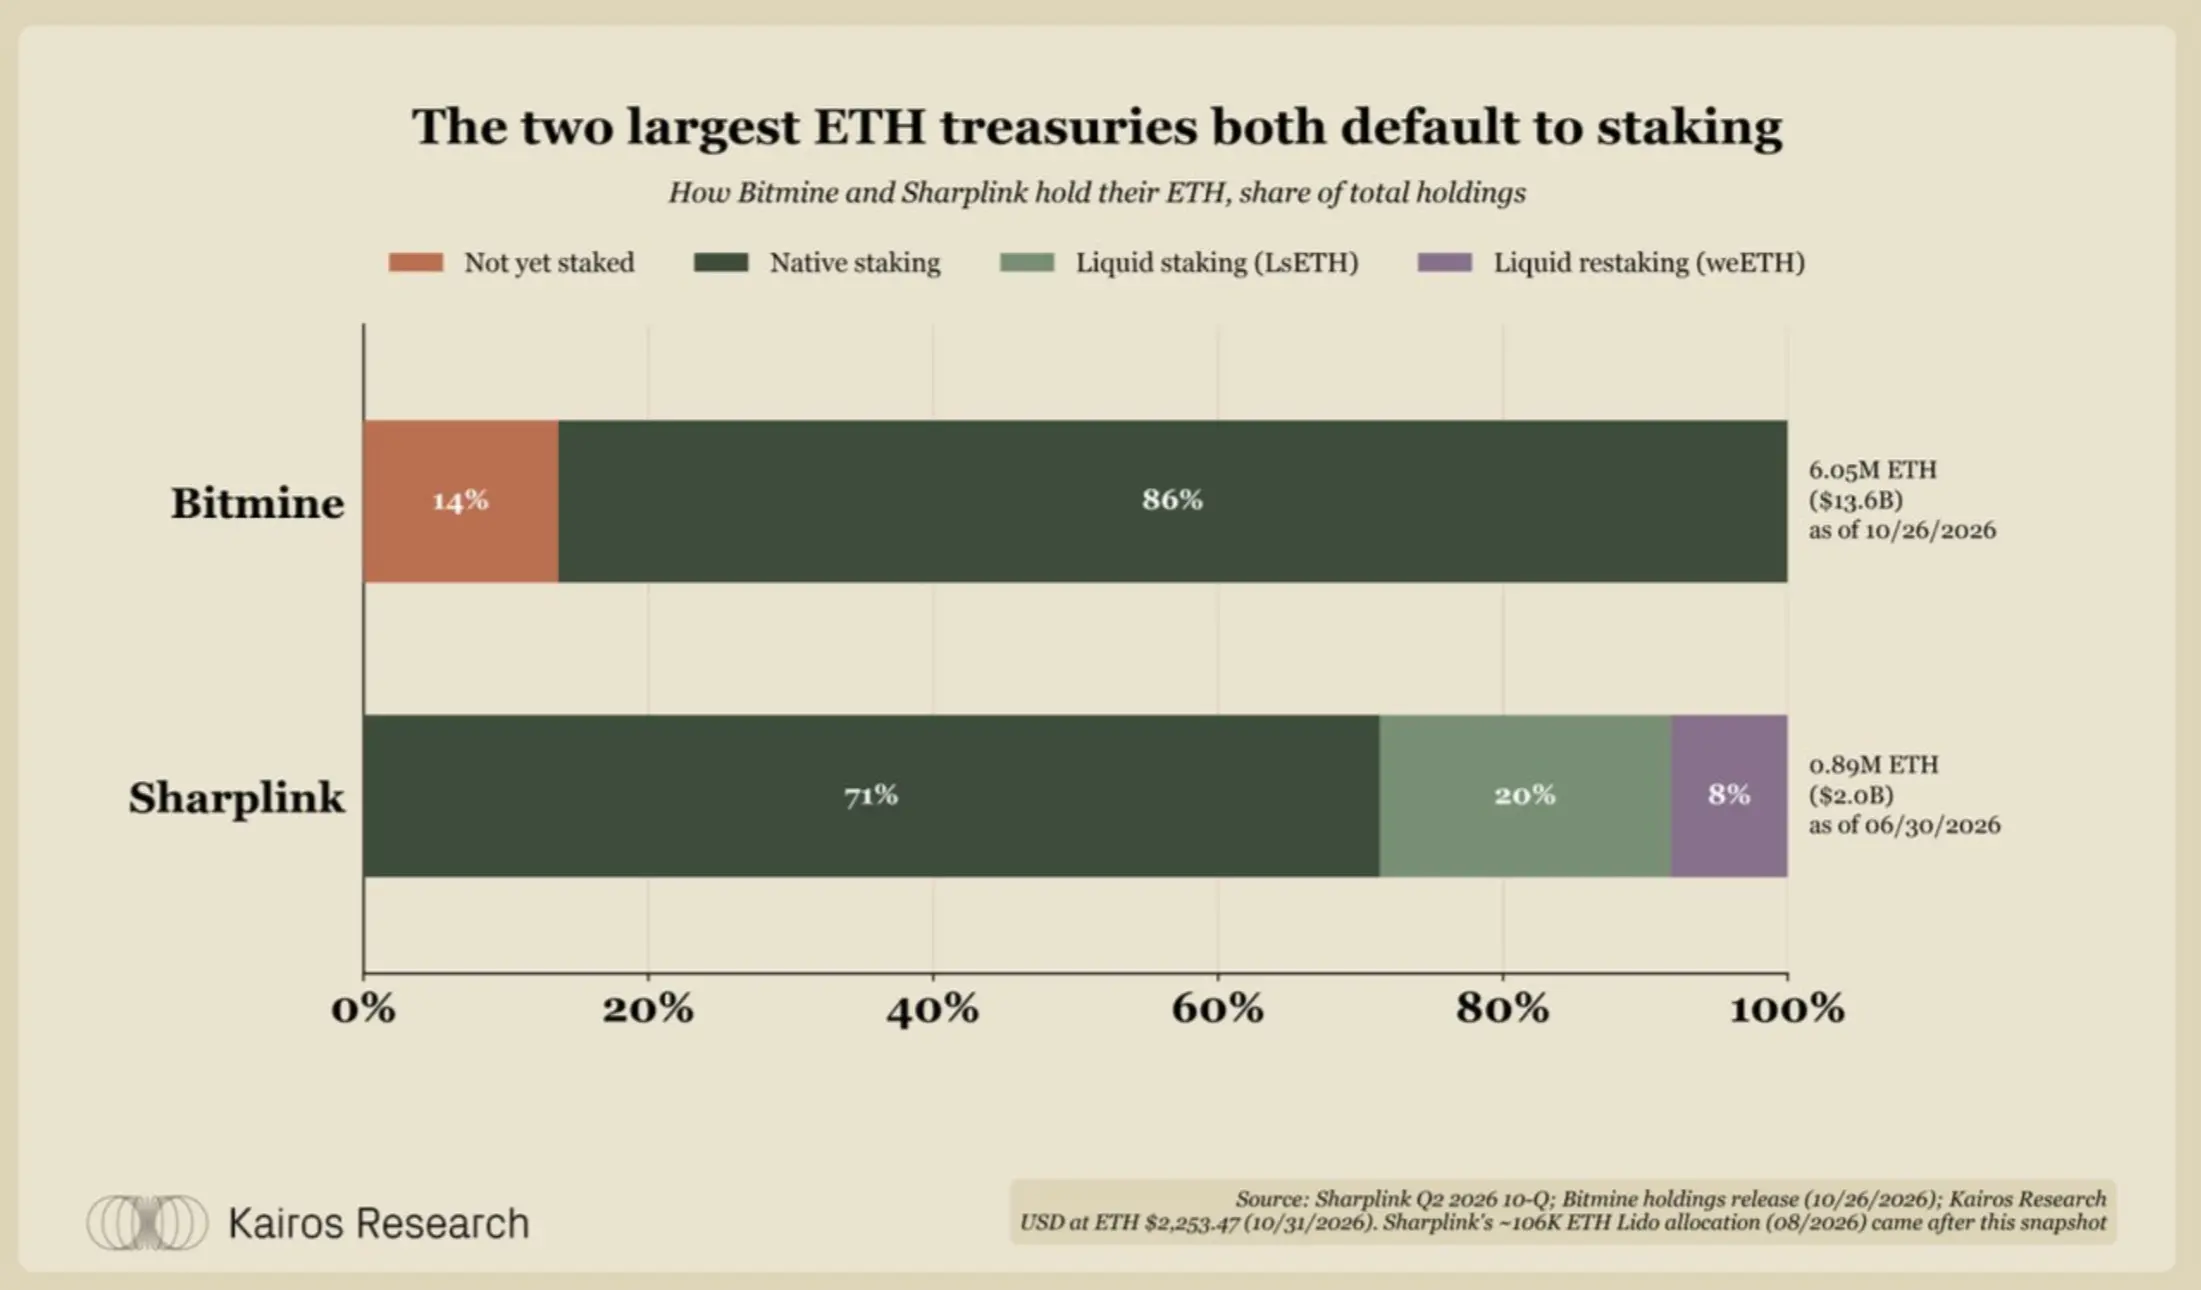
主要企業 ETH 持有者的資產配置情況
Bitmine 持有 605 萬枚 ETH,其中 523 萬枚,即 86%,通過原生驗證節點進行質押,而不是使用流動性質押代幣。大部分質押通過 MAVAN 完成。Bitmine 於 2026 年 3 月收購節點運營商 Pier Two 後建立了這一驗證節點網絡。Bitmine 披露的質押收益率為 2.58%,每年帶來約 3.18 億美元的質押收入;質押收入占其上一季度總收入的 98%。該公司沒有披露再質押、借貸、流動性提供或期權頭寸。
Sharplink 的資產組合配置則有所不同:約三分之二進行原生質押,三分之一進行流動性質押。自成立以來,該公司已將價值 2 億美元的 ether.fi weETH 部署至 Linea 和 EigenCloud;通過 Lido 持有約 10.6 萬枚 ETH 的 wstETH,價值約 2 億美元;還將價值 1 億美元的質押 ETH 投入一只由 Galaxy 管理的鏈上收益基金。截至 2026 年 9 月 29 日,Sharplink 累計獲得 28,351 枚 ETH 的質押獎勵。
他們怎麼說
"作為全球最大的企業 ETH 持有者,Bitmine 自 2025 年 6 月啟動財庫策略以來,每週都在增加持倉,我們正在接近持有 ETH 總供應量 5% 的目標。通過 MAVAN,我們將自己的 ETH 與客戶的 ETH 及其他數字資產一起用於質押,在保障網絡安全的同時,為生態系統提供關鍵基礎設施服務。我們也在投資推動以太坊生態的商業化,並期待為股東創造價值。這些投資包括 Beast Industries 和 Eightco Holdings 等'登月計劃'式項目,以及近期從以太坊基金會孵化出來的 Ethlabs、Ethereum Institutional 和 EthSystems。後者的共同目標是幫助網絡大規模服務機構。"
Young Kim,Bitmine 首席運營官兼首席財務官
"過去一年,我們看到穩定幣、代幣化資產、DeFi 和 AI Agent 同時進入以太坊,形成了一場經濟大爆發,並將帶來前所未有的增長。作為全球第二大企業 ETH 持有者,我們認為 2027 年是一個機會,可以利用資產負債表上的永久資本,通過有針對性的投資加速這一轉變,同時回報股東。我們質押 ETH,幫助保障網絡安全;為新協議提供第一批流動性;並幫助資助 ETHLabs、Ethereum Institutional 和 ETH Systems 等組織,讓以太坊為接下來進入的個人和機構做好準備。"
Joseph Chalom,Sharplink 首席執行官
二、質押收益減半,機構開始尋找新選擇
質押是以太坊網絡上默認的收益來源,也是其他策略需要超越的基準。這個基準正在下降,而再質押尚未成為有意義的額外收益來源。
質押收益下降,財庫正在尋找更多選擇
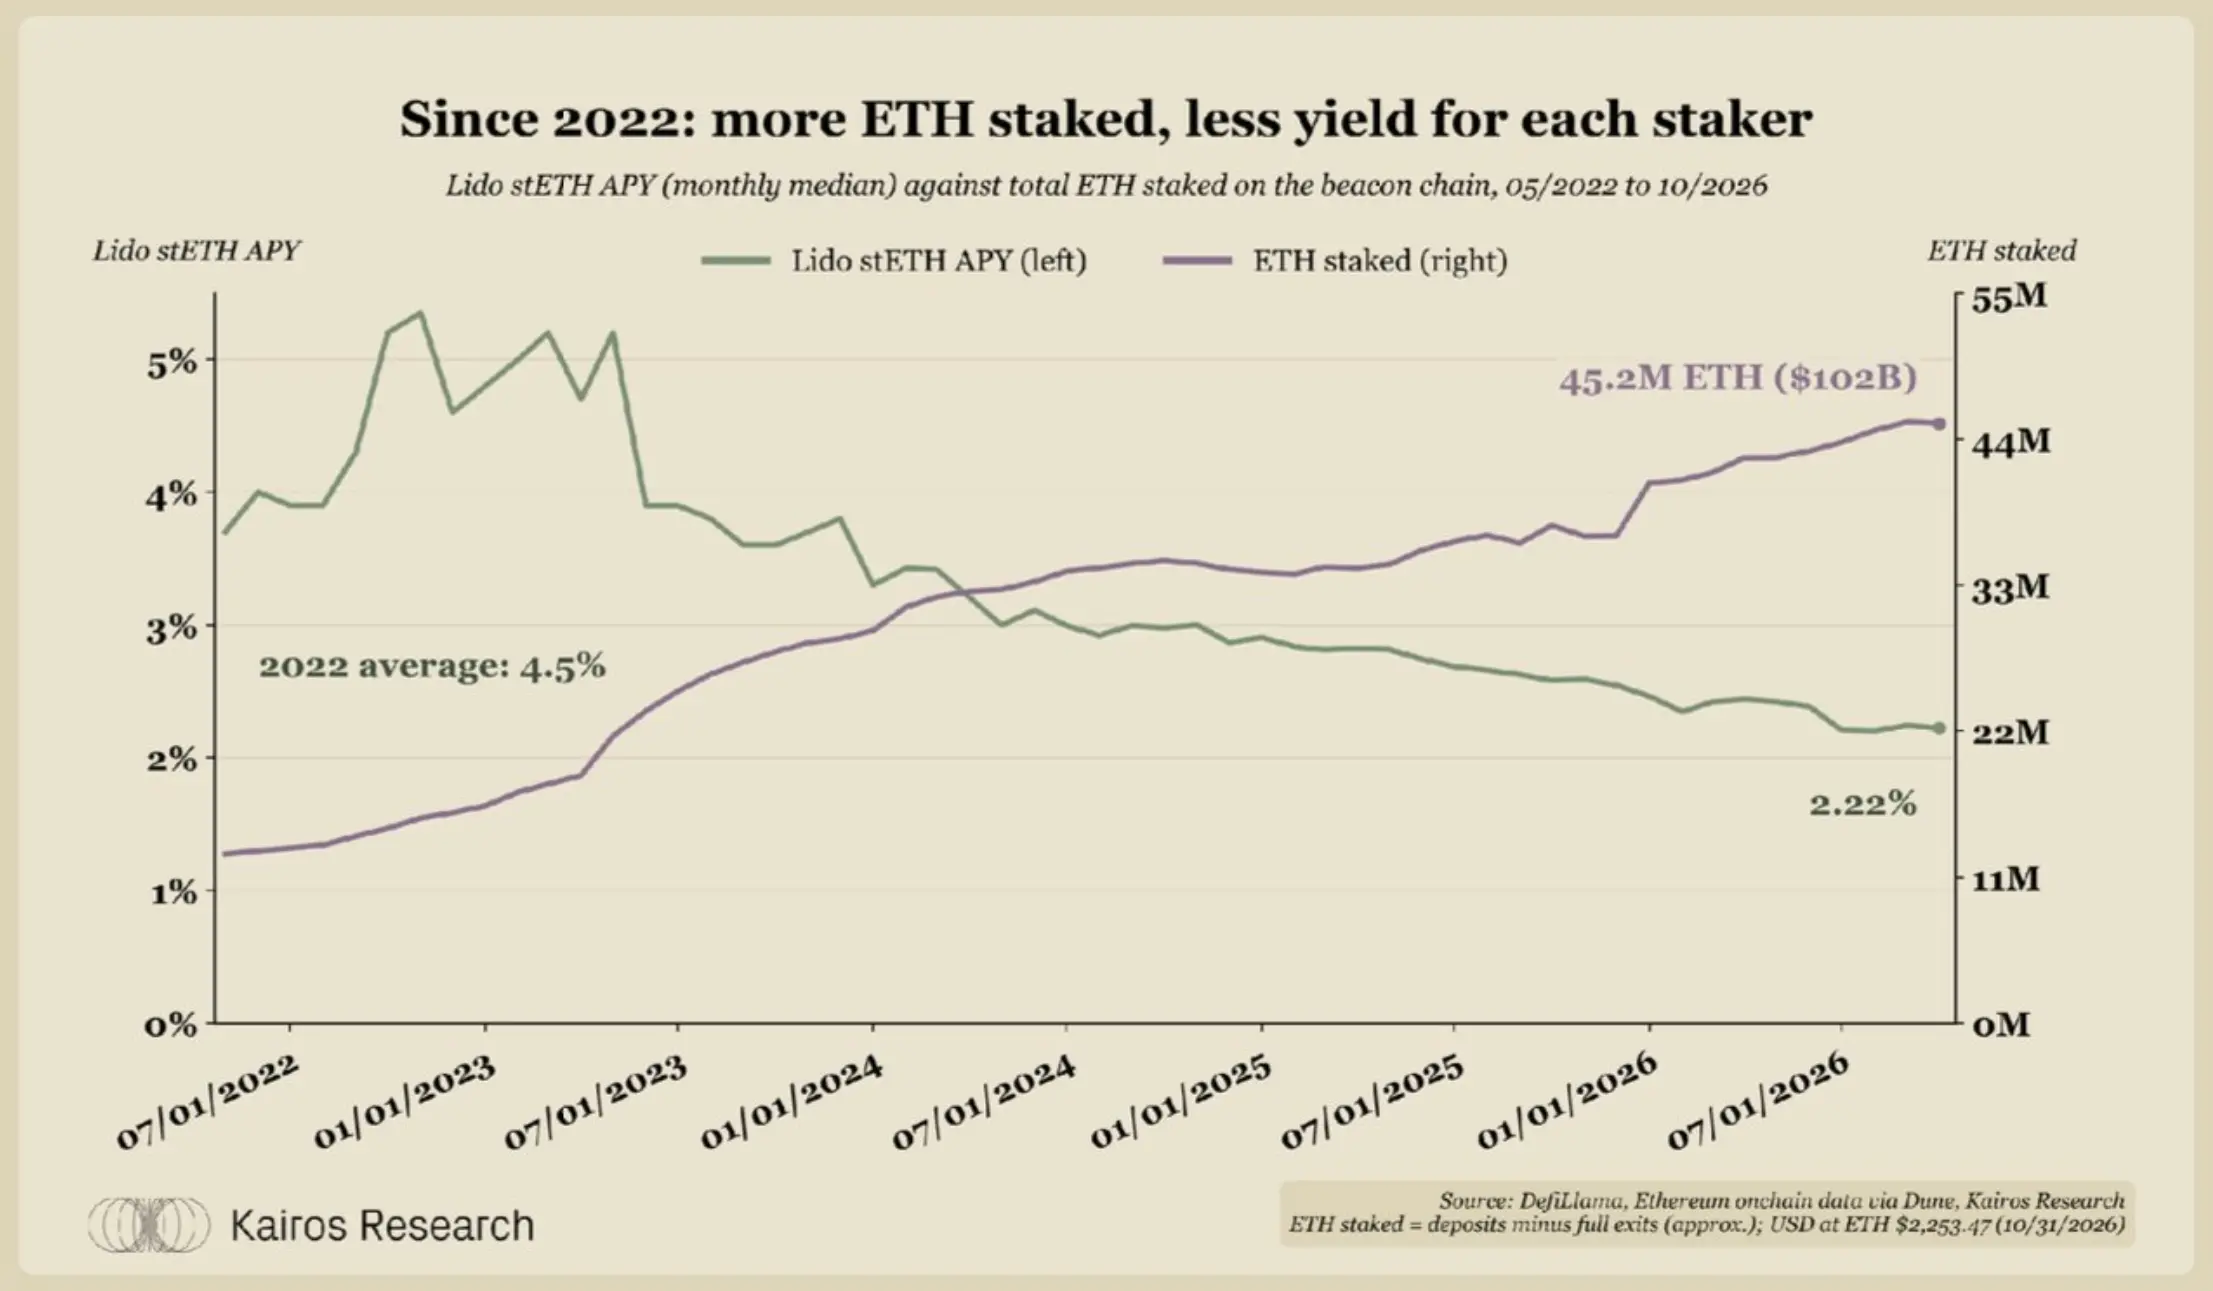
ETH 質押規模與質押收益率變化
Lido 的收益率已經減半,從 2022 年的平均 4.5% 降至如今的 2.2%。目前,所有主要流動性質押代幣的收益率都在 2.1% 至 2.3% 之間。
自 2022 年以來,質押的 ETH 數量增長了約 3.5 倍,從當年的平均 1,290 萬枚增至 4,520 萬枚。參與質押的 ETH 越多,網絡質押收益率就越低,因此收益率還有進一步下降的可能。
再質押尚未帶來顯著收益
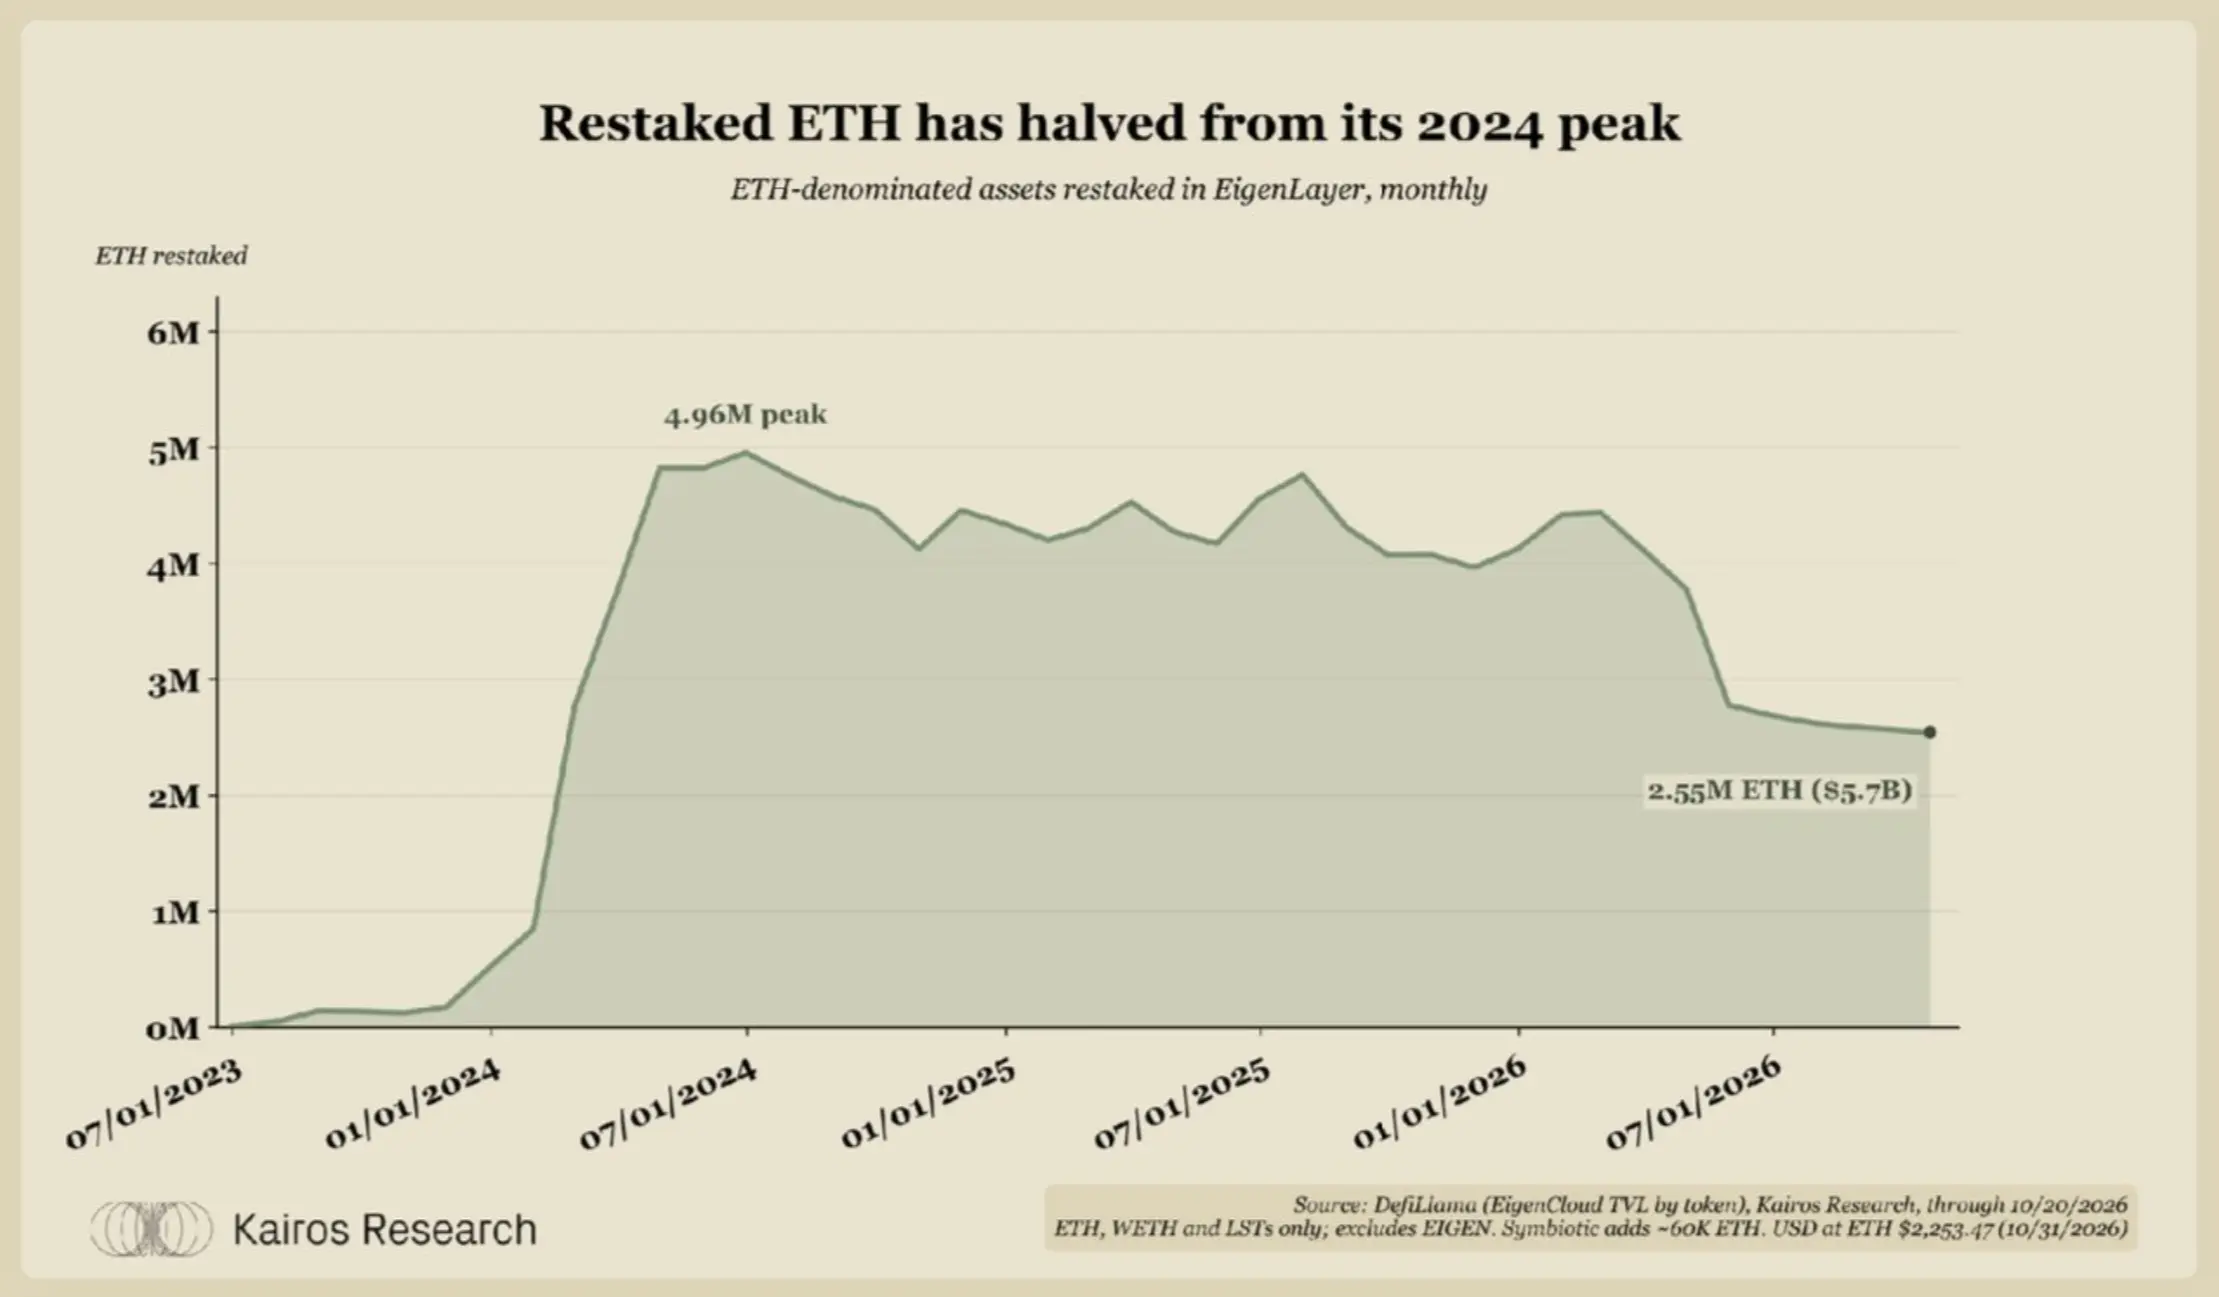
ETH 再質押規模與收益情況
目前有 260 萬枚 ETH 參與再質押,占總供應量的 2.1%,幾乎全部位於 EigenLayer。這一數字低於 2024 年年中約 500 萬枚的水平。Symbiotic 持有約 6 萬枚 ETH。
流動性再質押代幣的收益率為 2.2% 至 2.7%,普通質押的收益率為 2.2%。因此,除積分和 EIGEN 獎勵外,承擔額外罰沒和流動性風險所獲得的額外收益並不多。
再質押曾經提供的額外收益,很大程度上來自 EIGEN 空投、積分計劃和其他代幣激勵,而不是使用再質押 ETH 的服務所支付的費用。隨著這些激勵逐漸減少,再質押相對於普通質押的收益溢價基本消失,再質押 ETH 的數量也從 2024 年的峰值減少了約一半。
三、除了質押,ETH 還能怎麼賺取收益?
對於 ETH 財庫來說,合適的衡量標準是某種策略能否增加 ETH 的數量,而不只是增加其美元價值。以下策略在流動性、風險和回報方面各不相同,可能適合不同的財庫配置。
ETH 收益對比
不同 ETH 收益策略對比
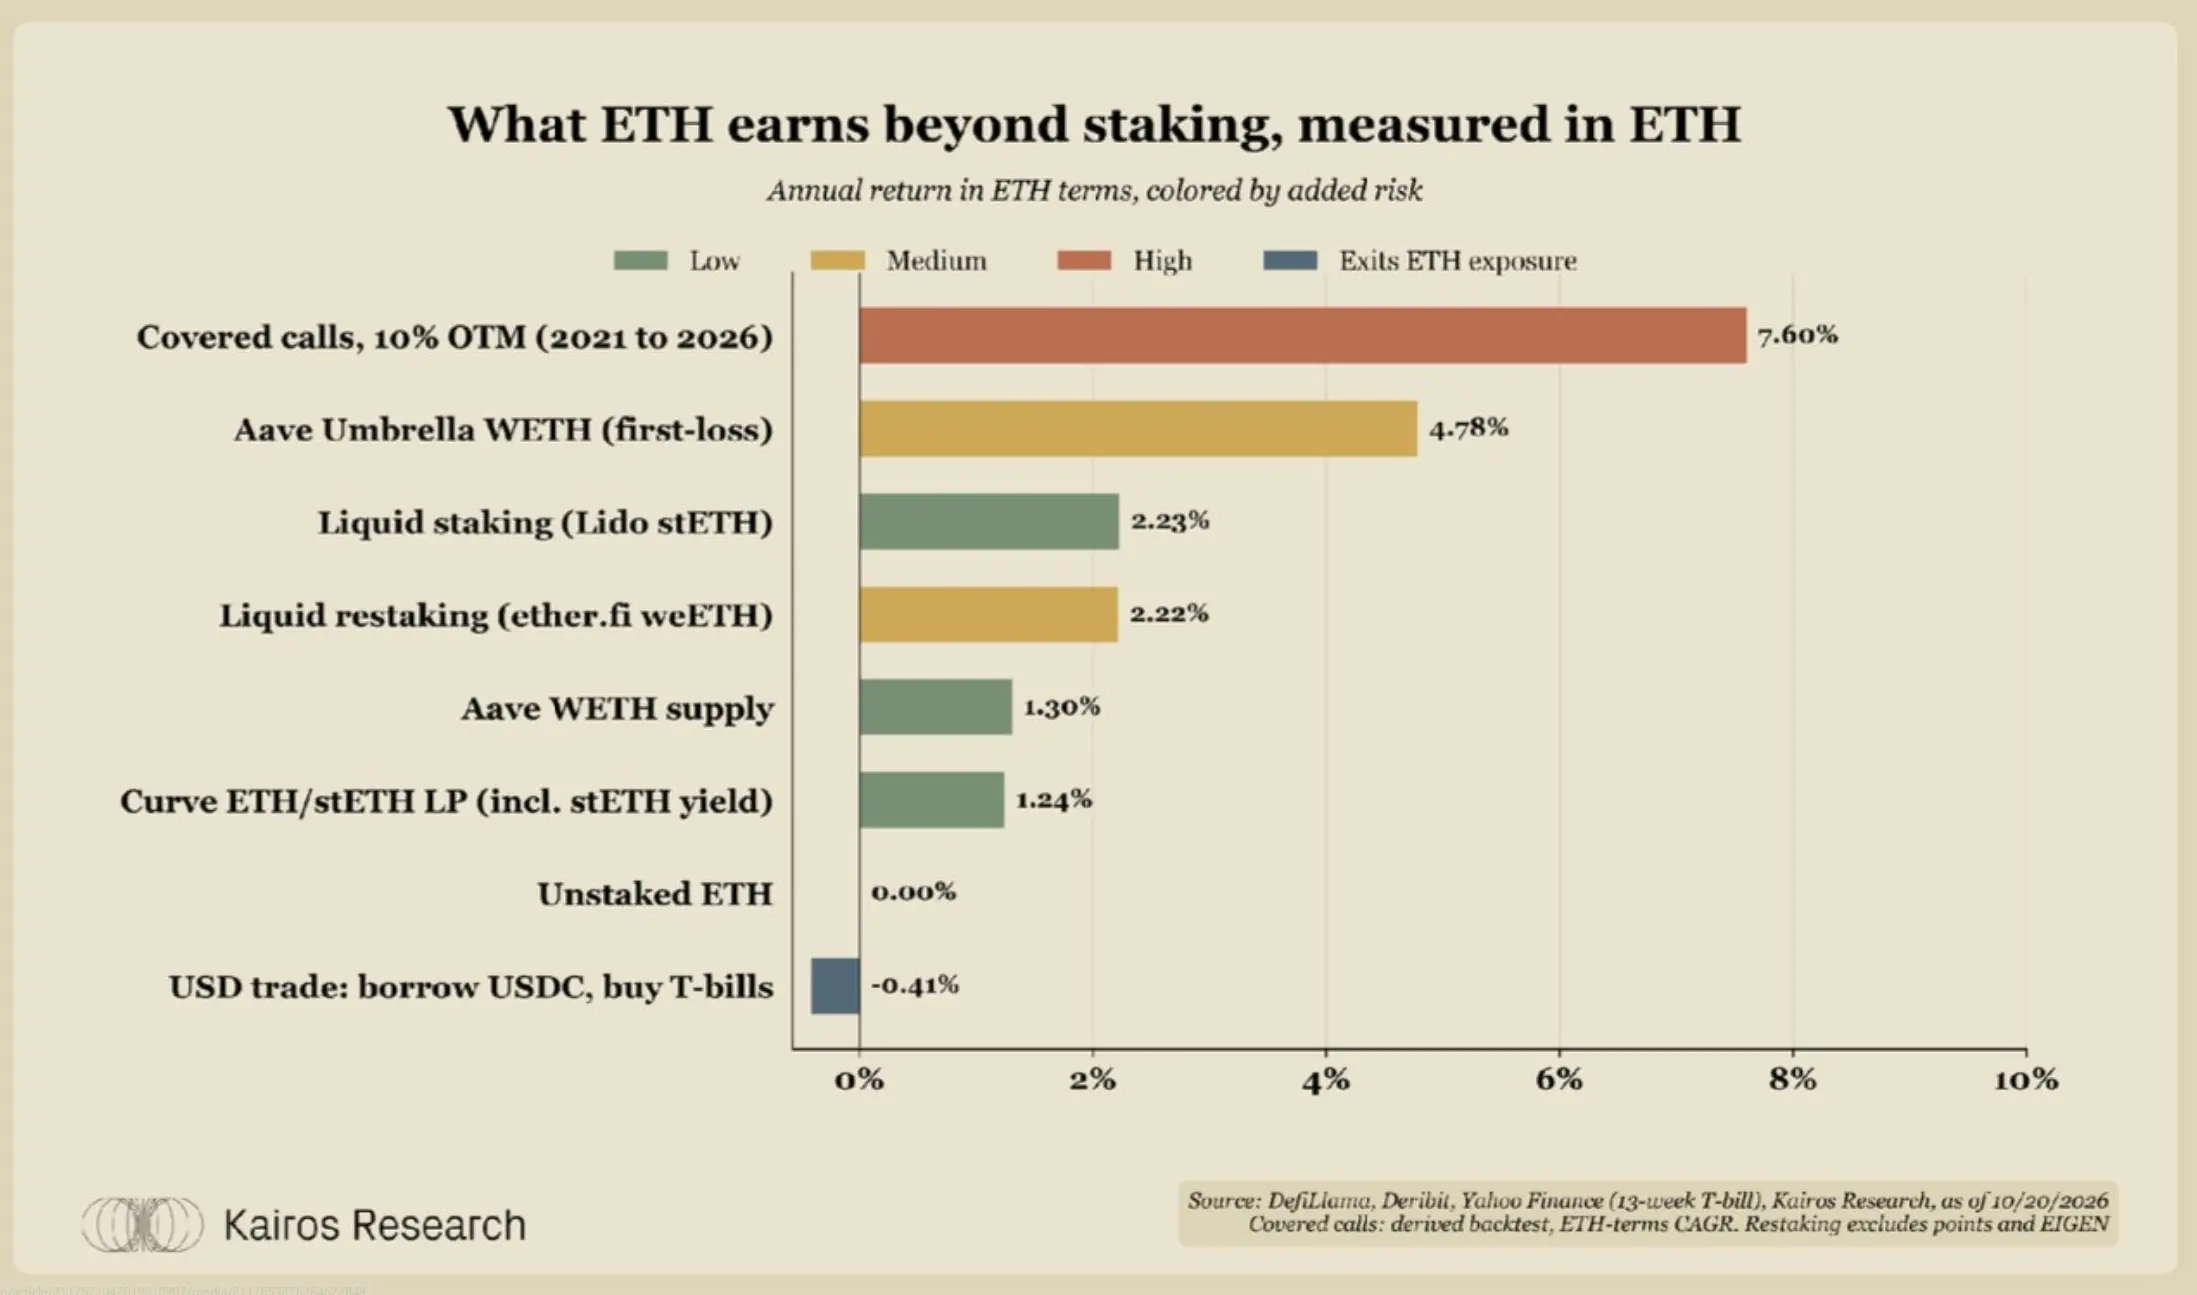
以 ETH 計價,借貸收益率為 1.3%,提供流動性的收益率為 1.2%,均低於質押的 2.2%。只有第一損失保障和備兌看漲期權的收益更高,分別為 4.8% 和 7.6%。其中,備兌看漲期權的數字是自 2021 年以來以 ETH 計價的年化收益。但這兩種策略各自帶來了不同的風險。
基差交易和美國國債交易產生的是美元收益,會使持有者失去 ETH 敞口。以目前 4.50% 的利率借入 USDC,再購買收益率為 4.09% 的美國國債,會產生虧損。
在 Aave 上借出 ETH
Aave 上的 ETH 借貸收益
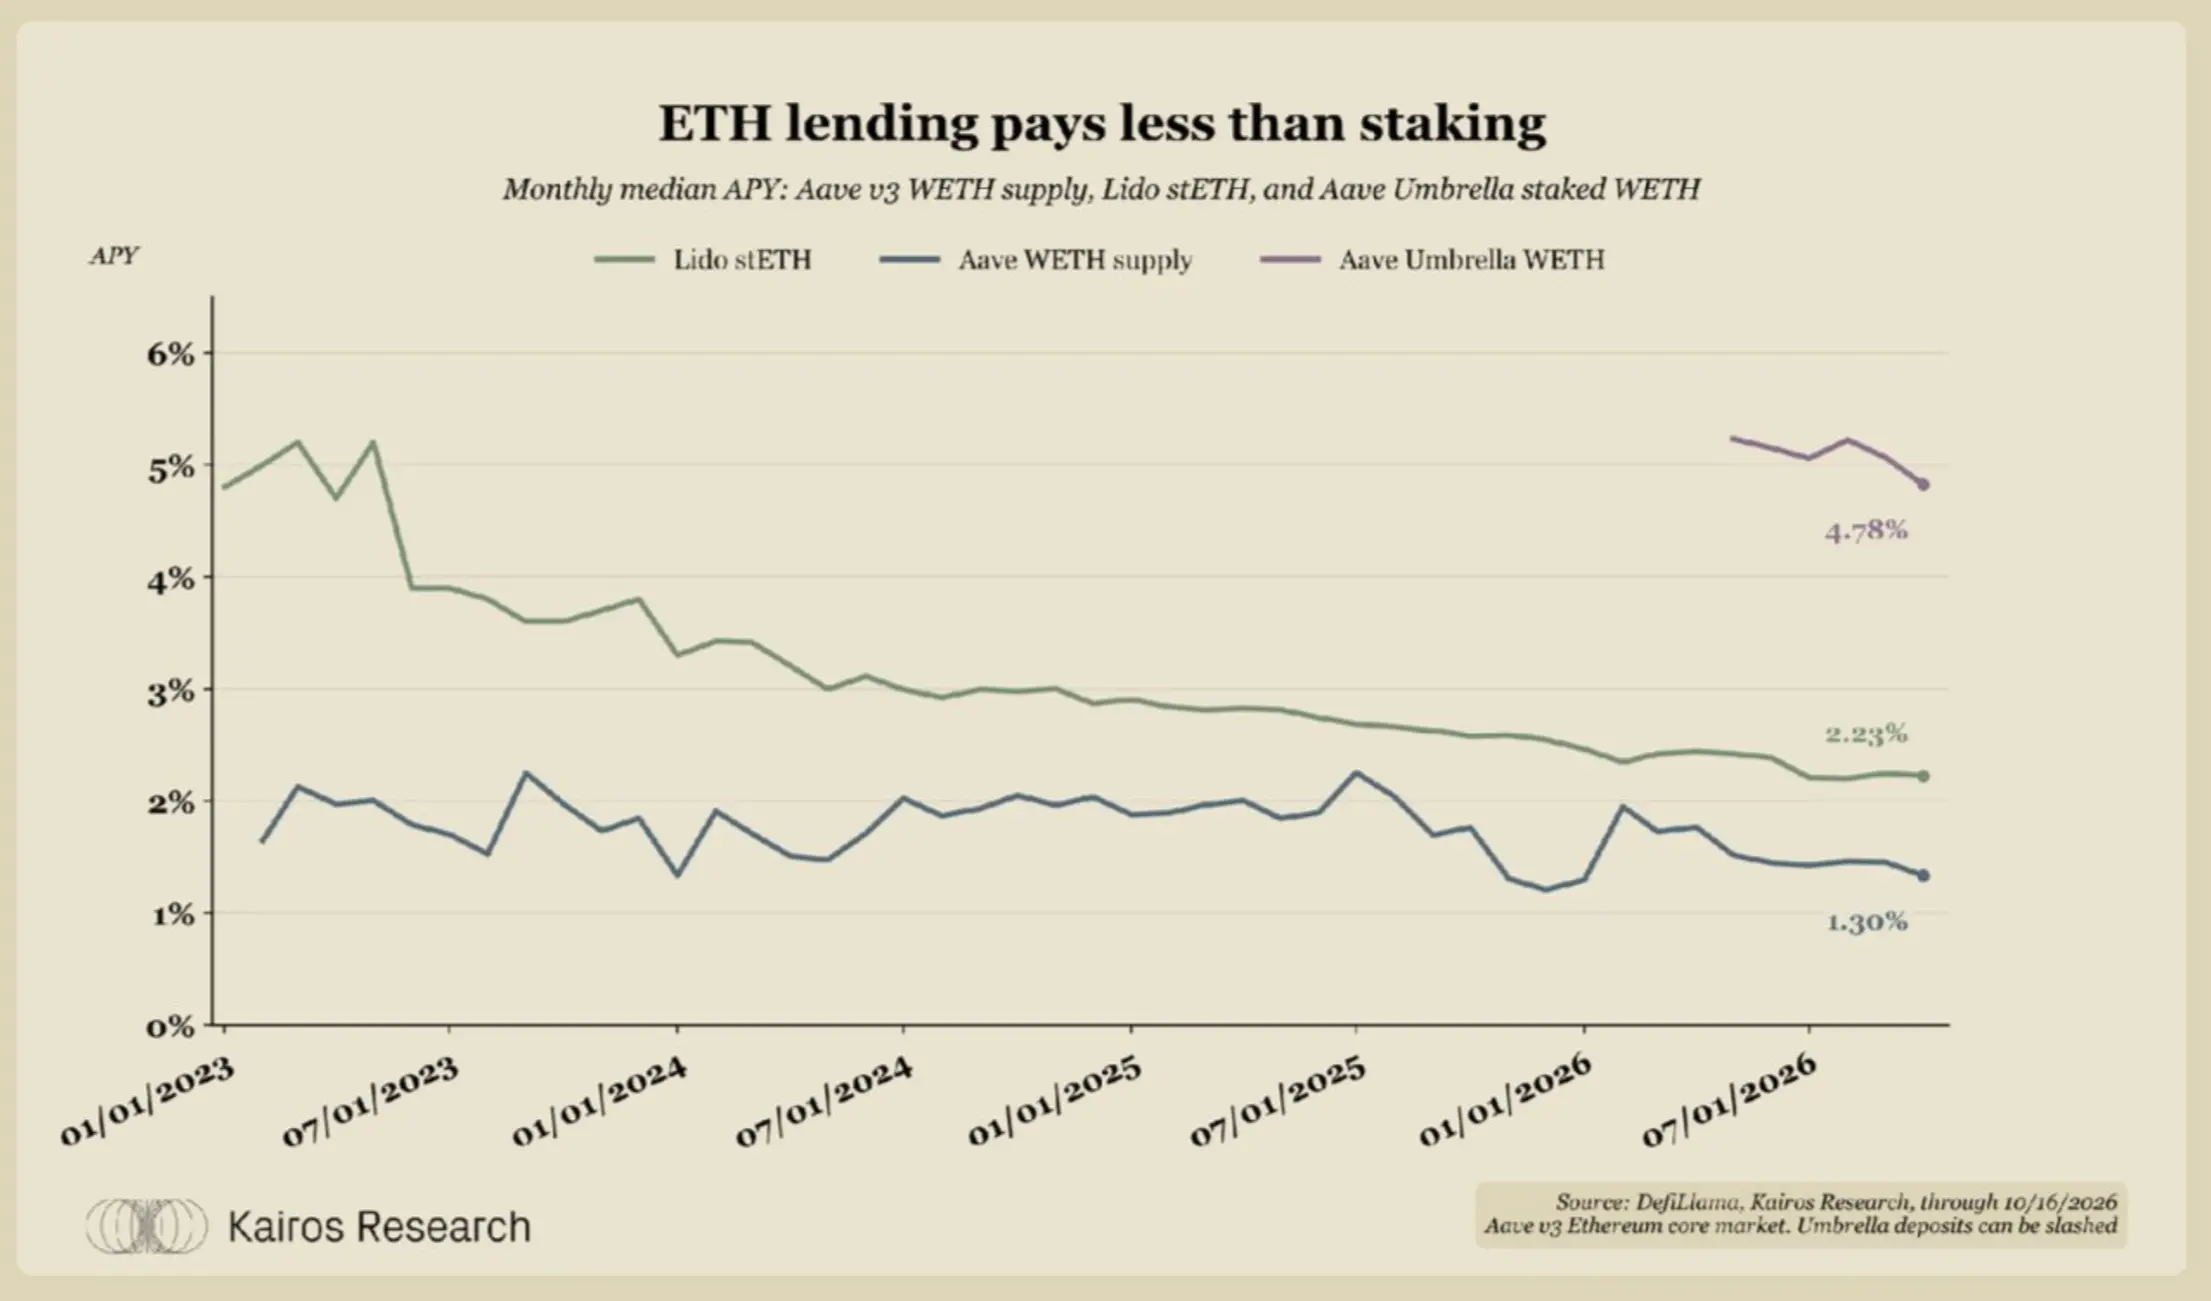
目前,在 Aave 上借出 WETH 的收益率為 1.3%,2026 年平均收益率為 1.7%,比將同樣數量的 ETH 用於質押低約 0.9 個百分點。
Aave Umbrella 為 WETH 提供 4.8% 的收益率,但存入的資產可能被罰沒以彌補壞帳。因此,額外收益是對承擔第一損失風險的補償。
備兌看漲期權
ETH 備兌看漲期權策略表現
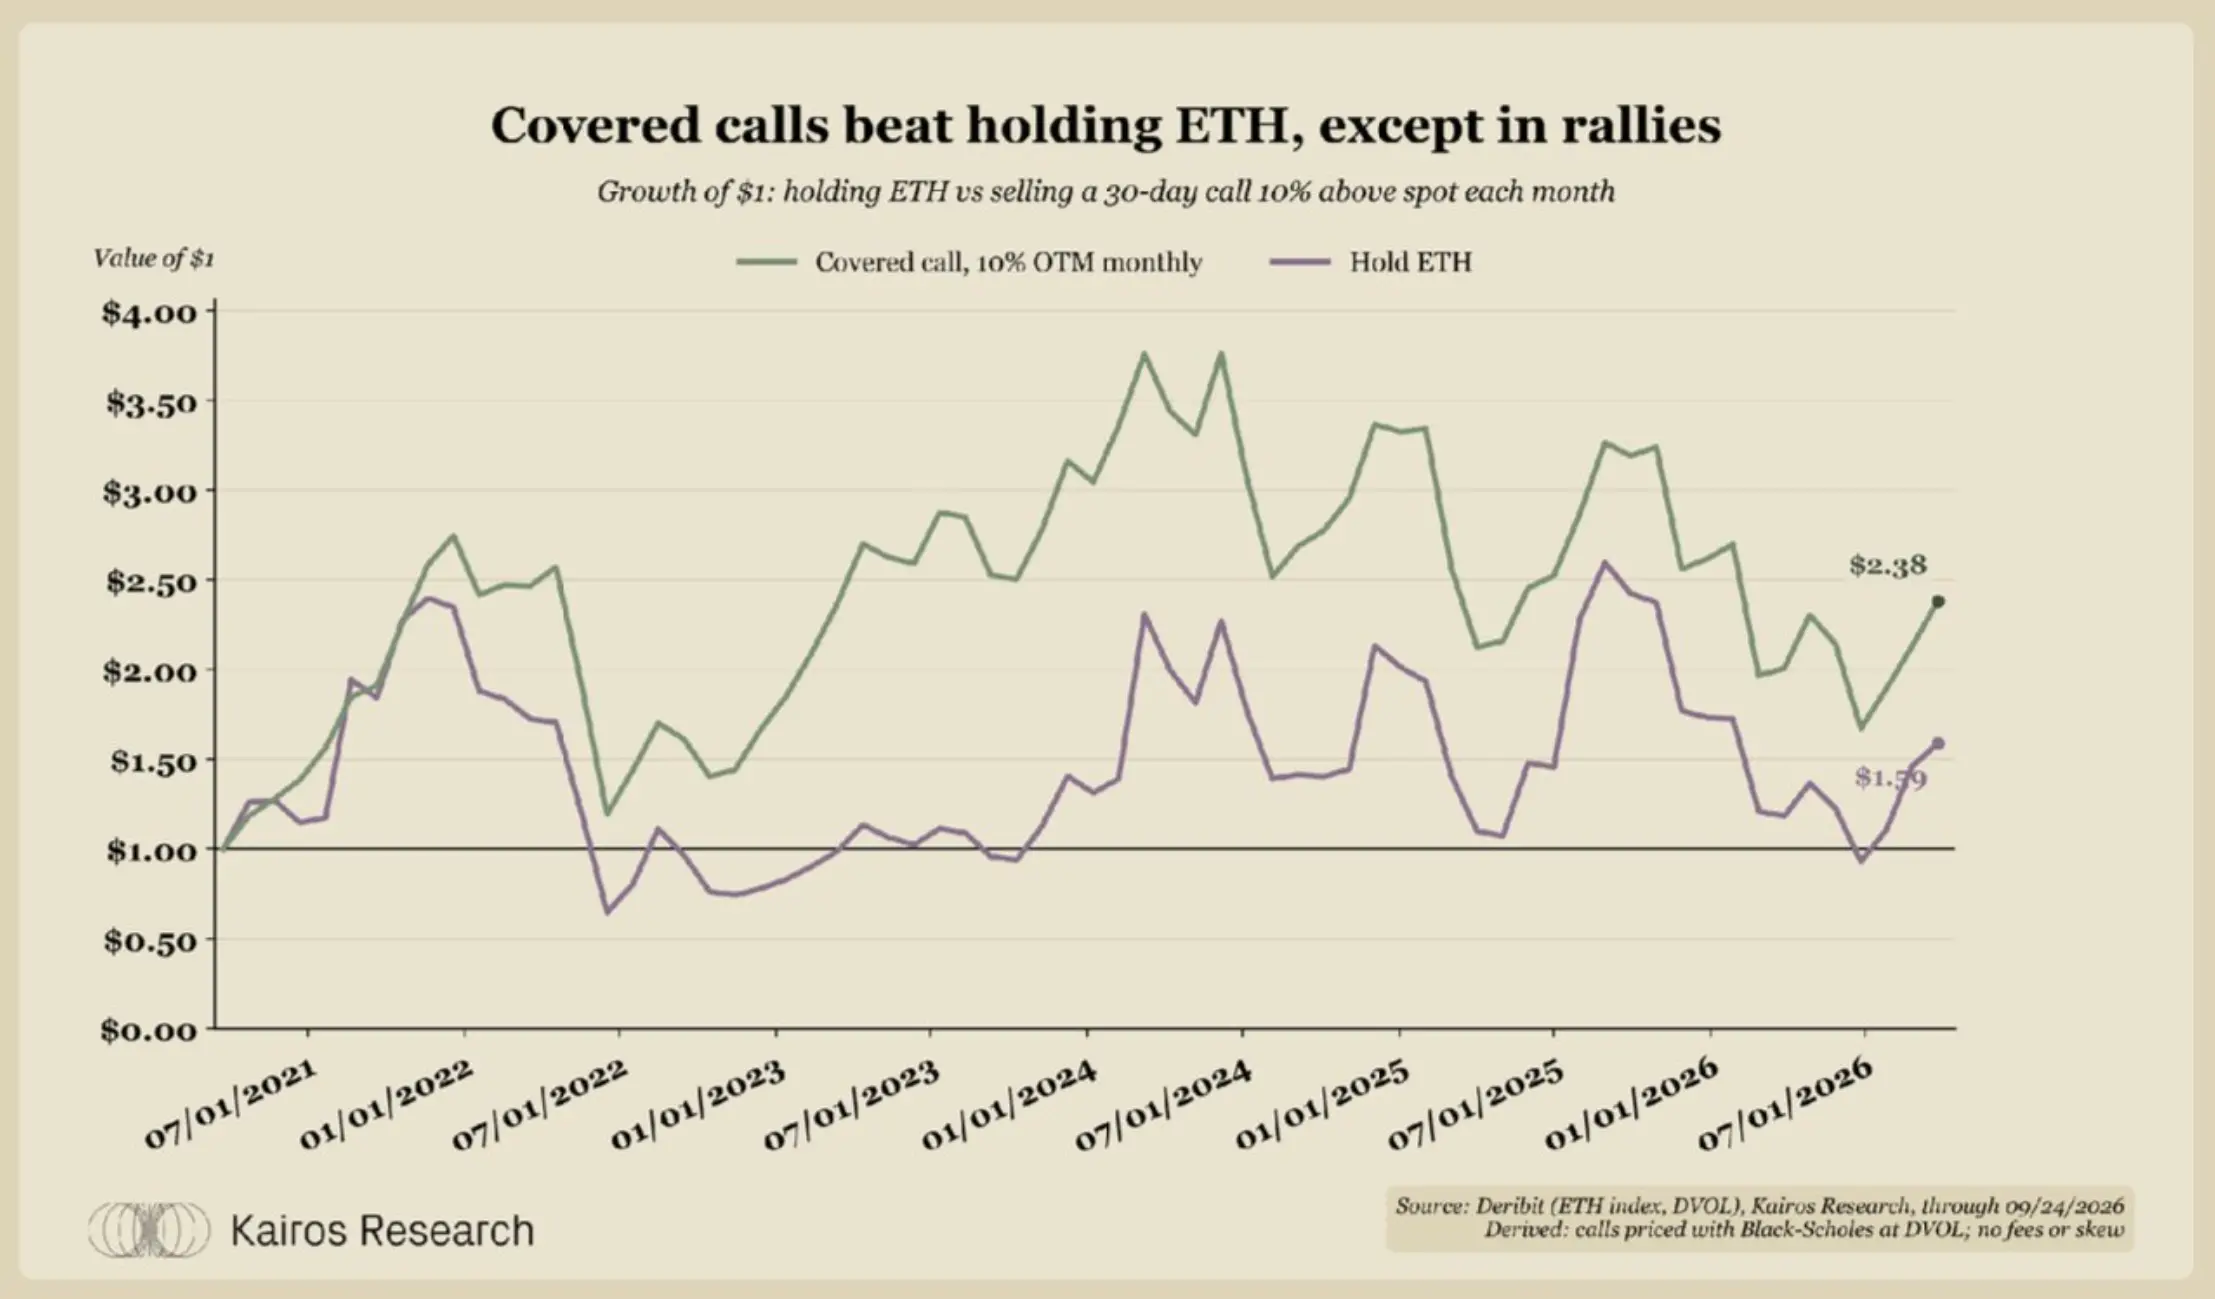
目前,一份期限為 42 天、行權價比現貨價格高 10% 的看漲期權,所收取的權利金相當於持有 ETH 數量的 3.2%。ETH 的隱含波動率為 51%,低於自 2021 年以來每一年的平均水平,因此期權權利金相對便宜。
自 2021 年以來,每月賣出行權價高於現貨價格 10% 的看漲期權,以美元計價的年化回報率為 17.1%;同期持有 ETH 的年化回報率為 8.8%。但在上漲行情中,前者明顯落後:2024 年的回報率為 9%,而持有 ETH 的回報率為 53%。
四、收益背後:每種策略都有哪些風險?
質押之外的每一步都會在某些方面增加風險。合適的組合取決於財庫在未來 12 至 24 個月可能需要賣出多少 ETH,以及能夠承受多少損失。
流動性質押:脫鉤風險和退出隊列可能讓其優勢不再那麼有吸引力。
第一損失保障:面臨償付能力和壞帳風險。
備兌看漲期權:上漲收益受到限制,部分期權交易平台還會帶來交易對手風險。
借貸:面臨智能合約、流動性和壞帳風險。
再質押:罰沒風險與外部服務掛鉤,再質押代幣的退出流動性也相對較弱。
基差交易:面臨交易所交易對手風險。過去一年中,有 16% 至 18% 的小時資金費率為負。
在所有這些風險中,安全如今是最主要的單一擔憂。
安全是一項真實成本
加密行業黑客攻擊次數及損失情況
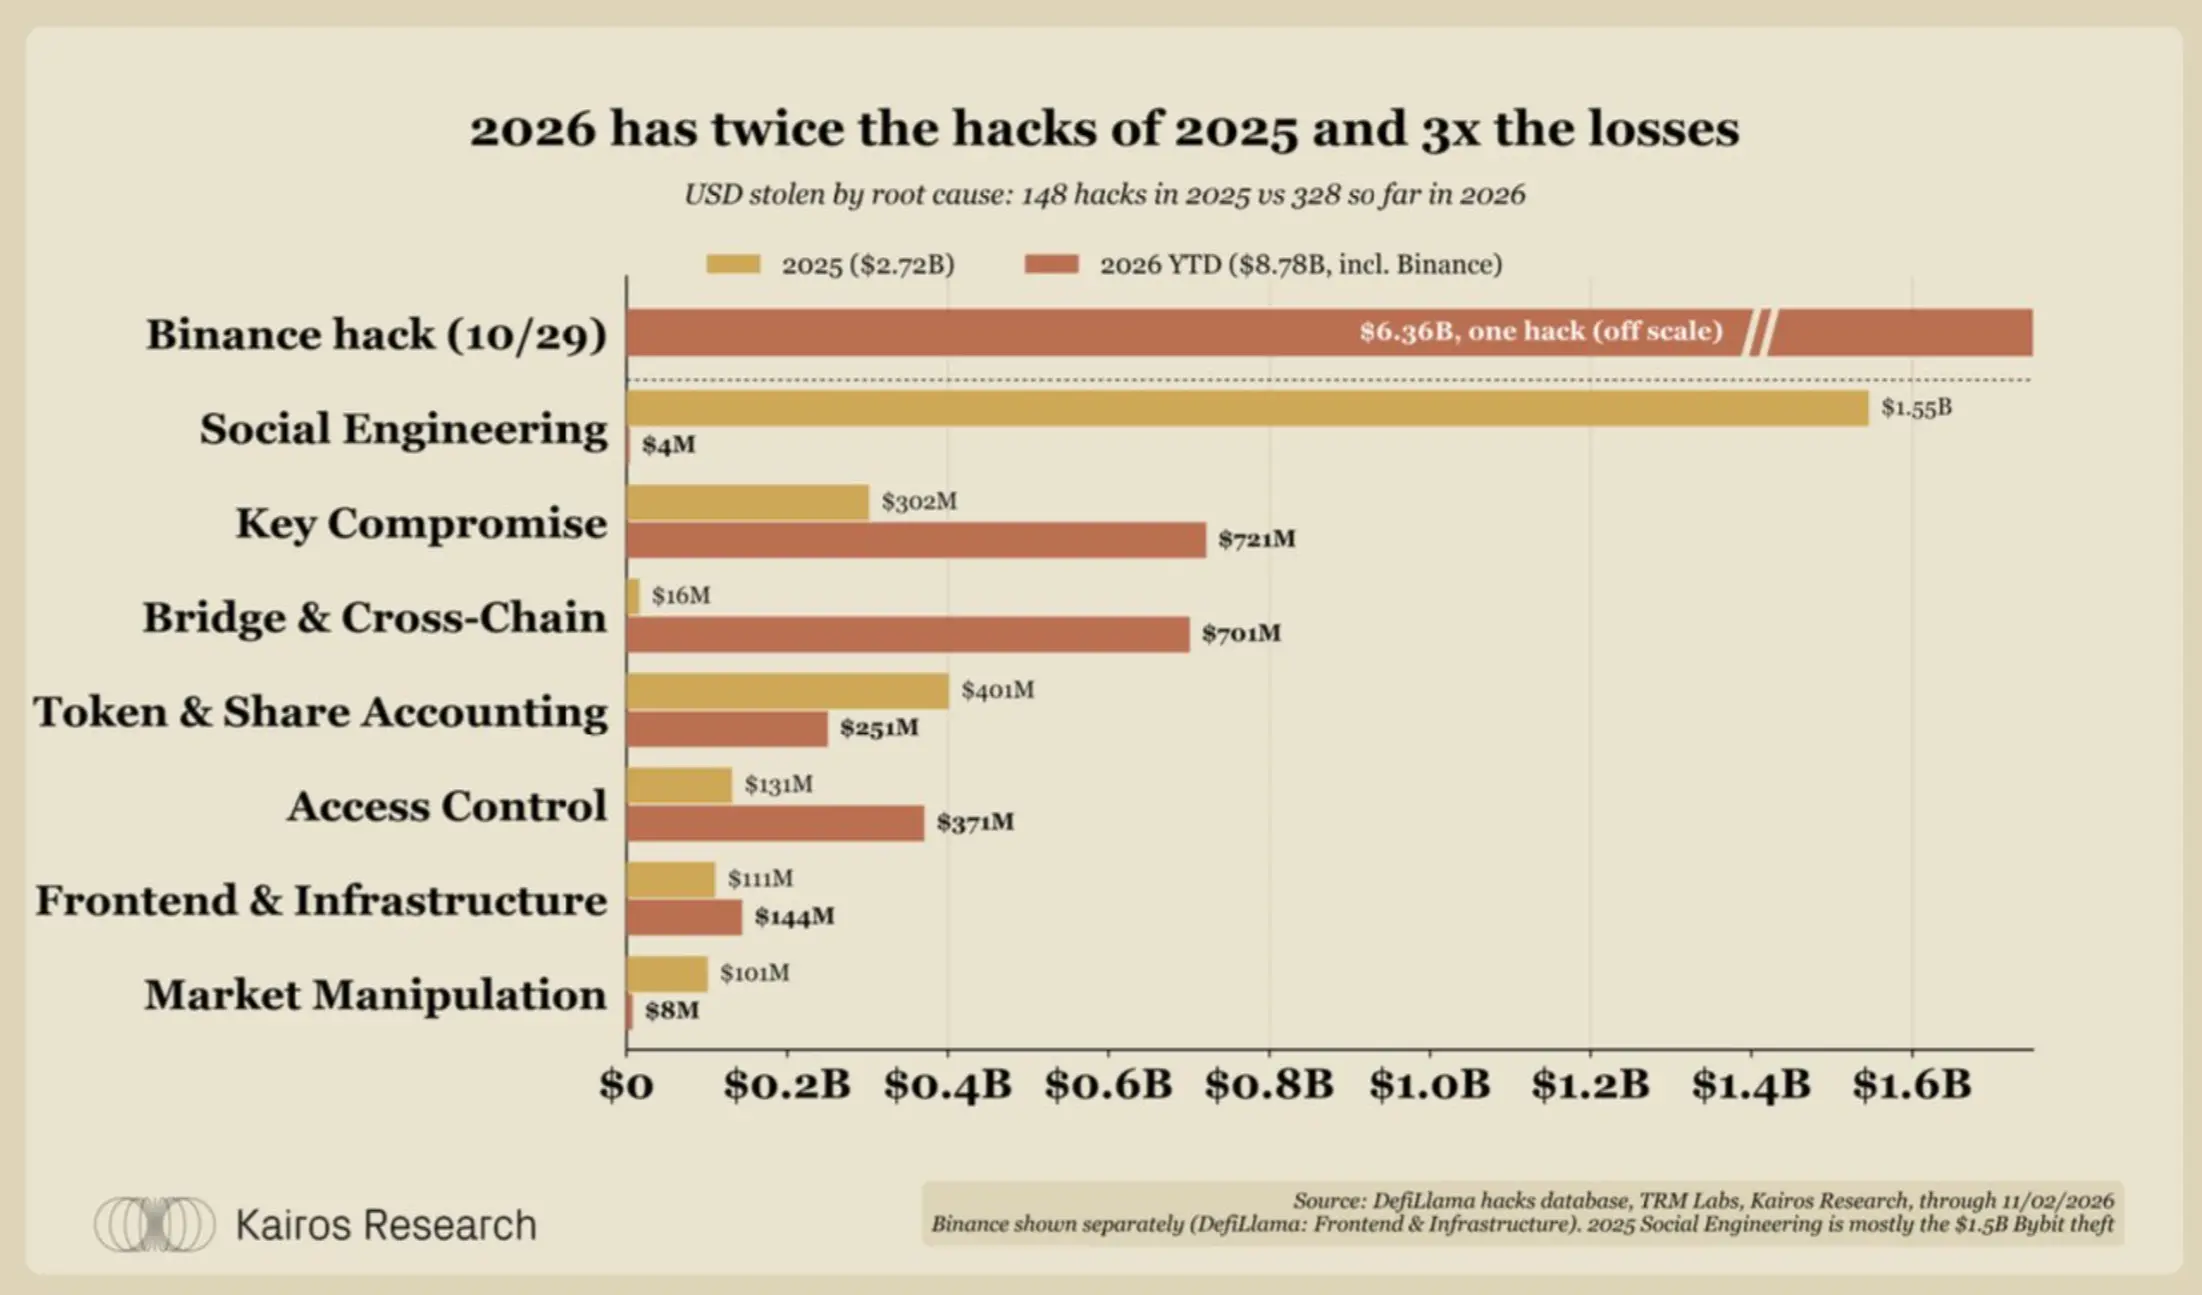
2026 年迄今已發生 328 起黑客攻擊,2025 年全年為 148 起;被盜金額分別為 87.8 億美元和 27.2 億美元。僅在 2026 年 10 月 29 日,幣安就損失了約 63.6 億美元,成為有記錄以來規模最大的加密資產盜竊事件。攻擊者此前攻破了其熱錢包簽名基礎設施。
排除幣安事件後,私鑰或密鑰遭入侵和跨鏈橋漏洞造成的損失各約為 7 億美元。
五、持有 ETH,卻要用美元支付帳單
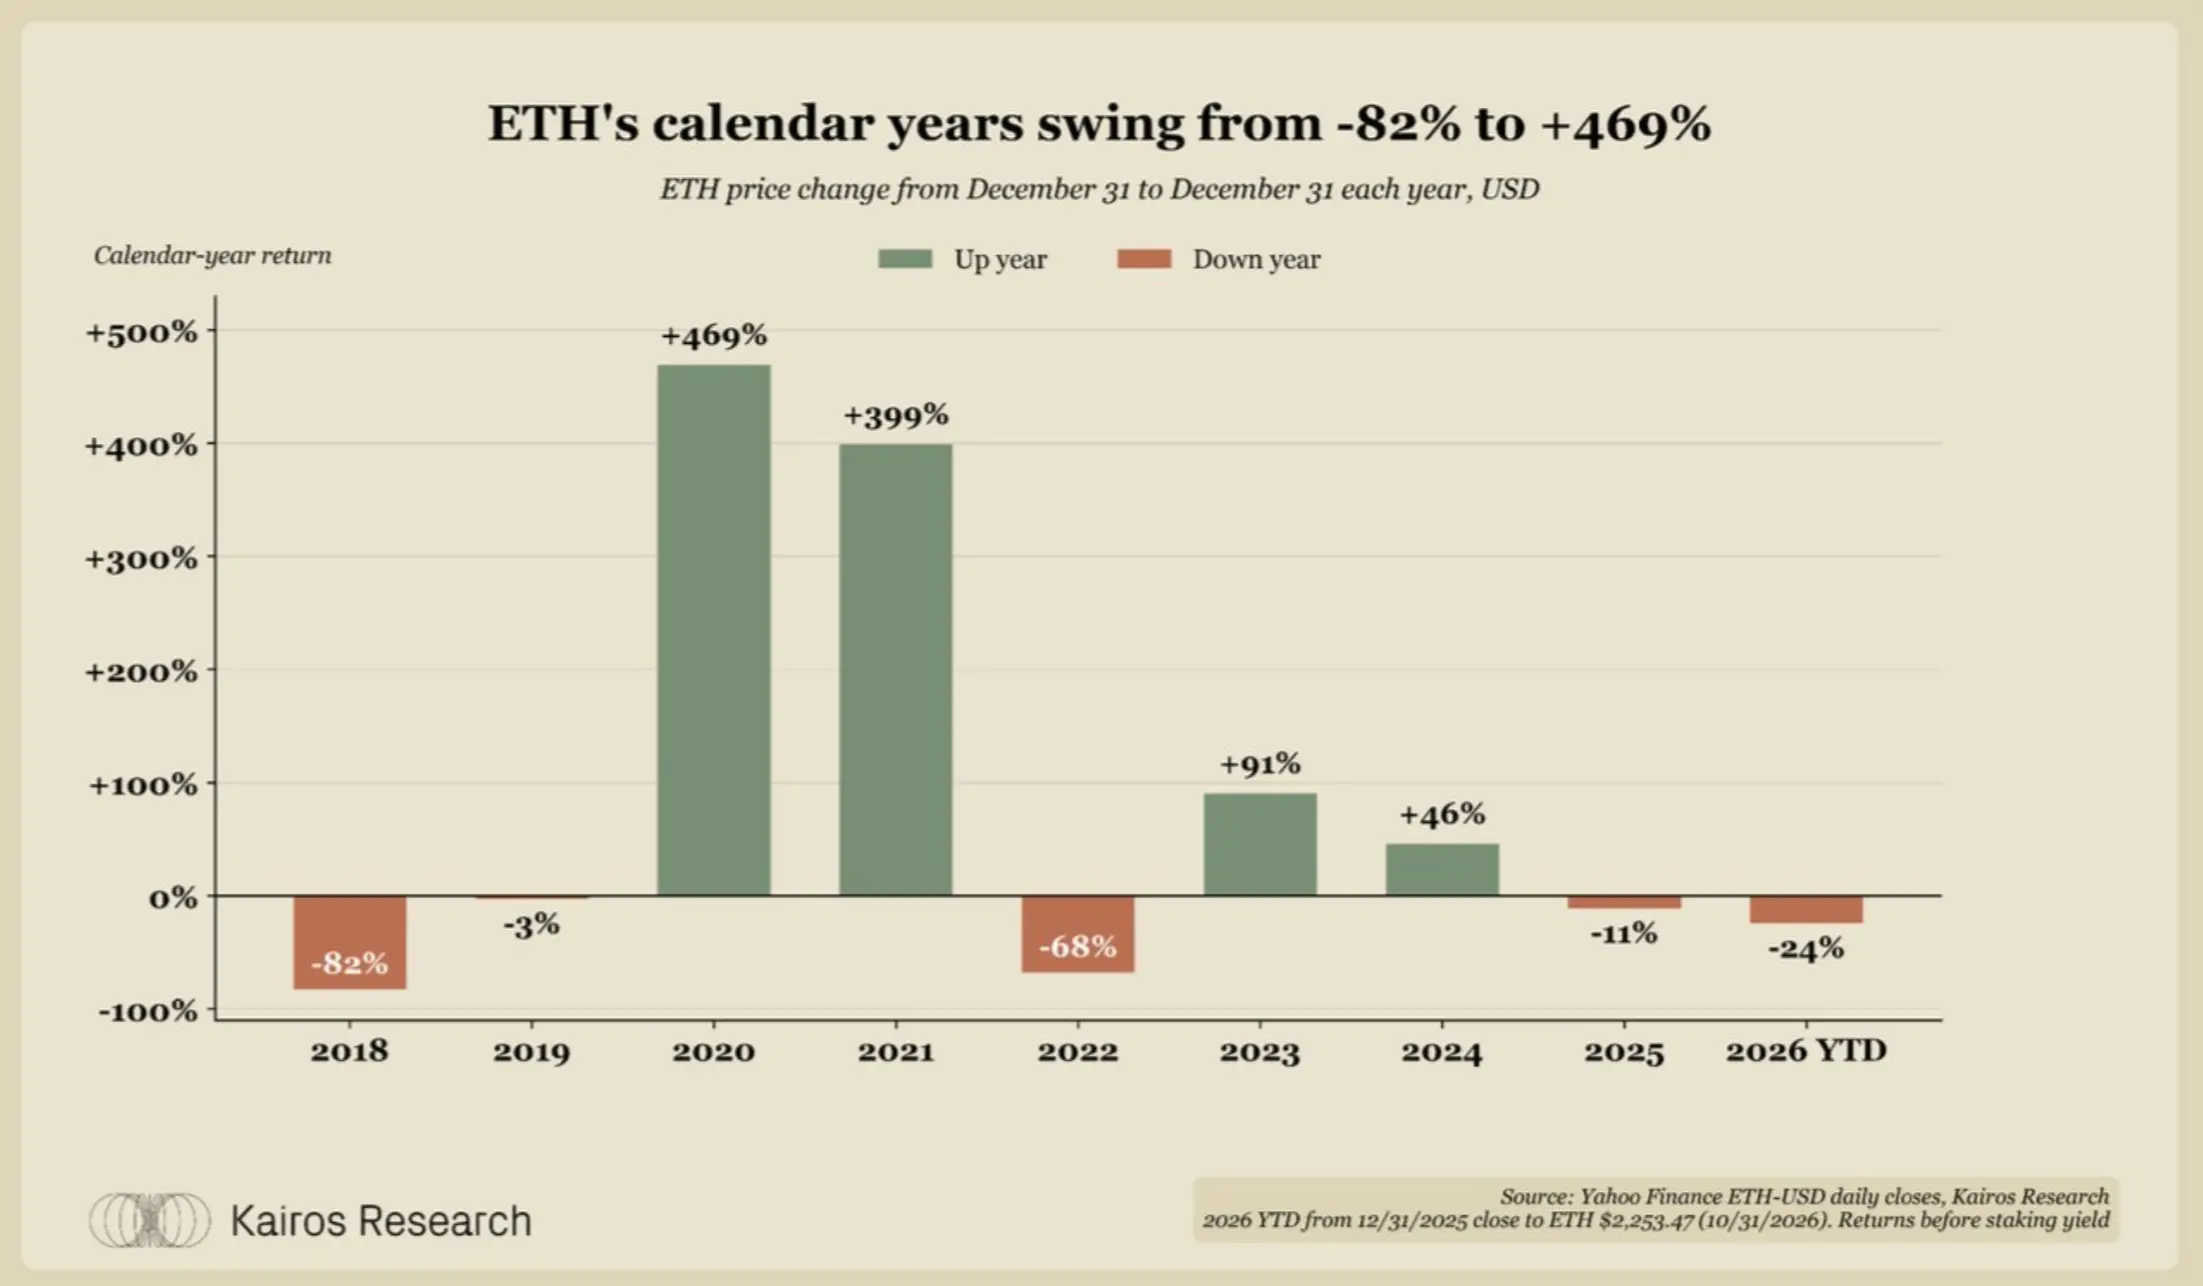
大多數財庫以美元支付薪資和供應商費用,因此持有 ETH 也是一種貨幣頭寸。可能出現的結果差異很大:表現強勁的一年可能為組織提供十年的運營資金,表現疲弱的一年也可能讓運營資金減半。
最好、最差和中位數水平的年份
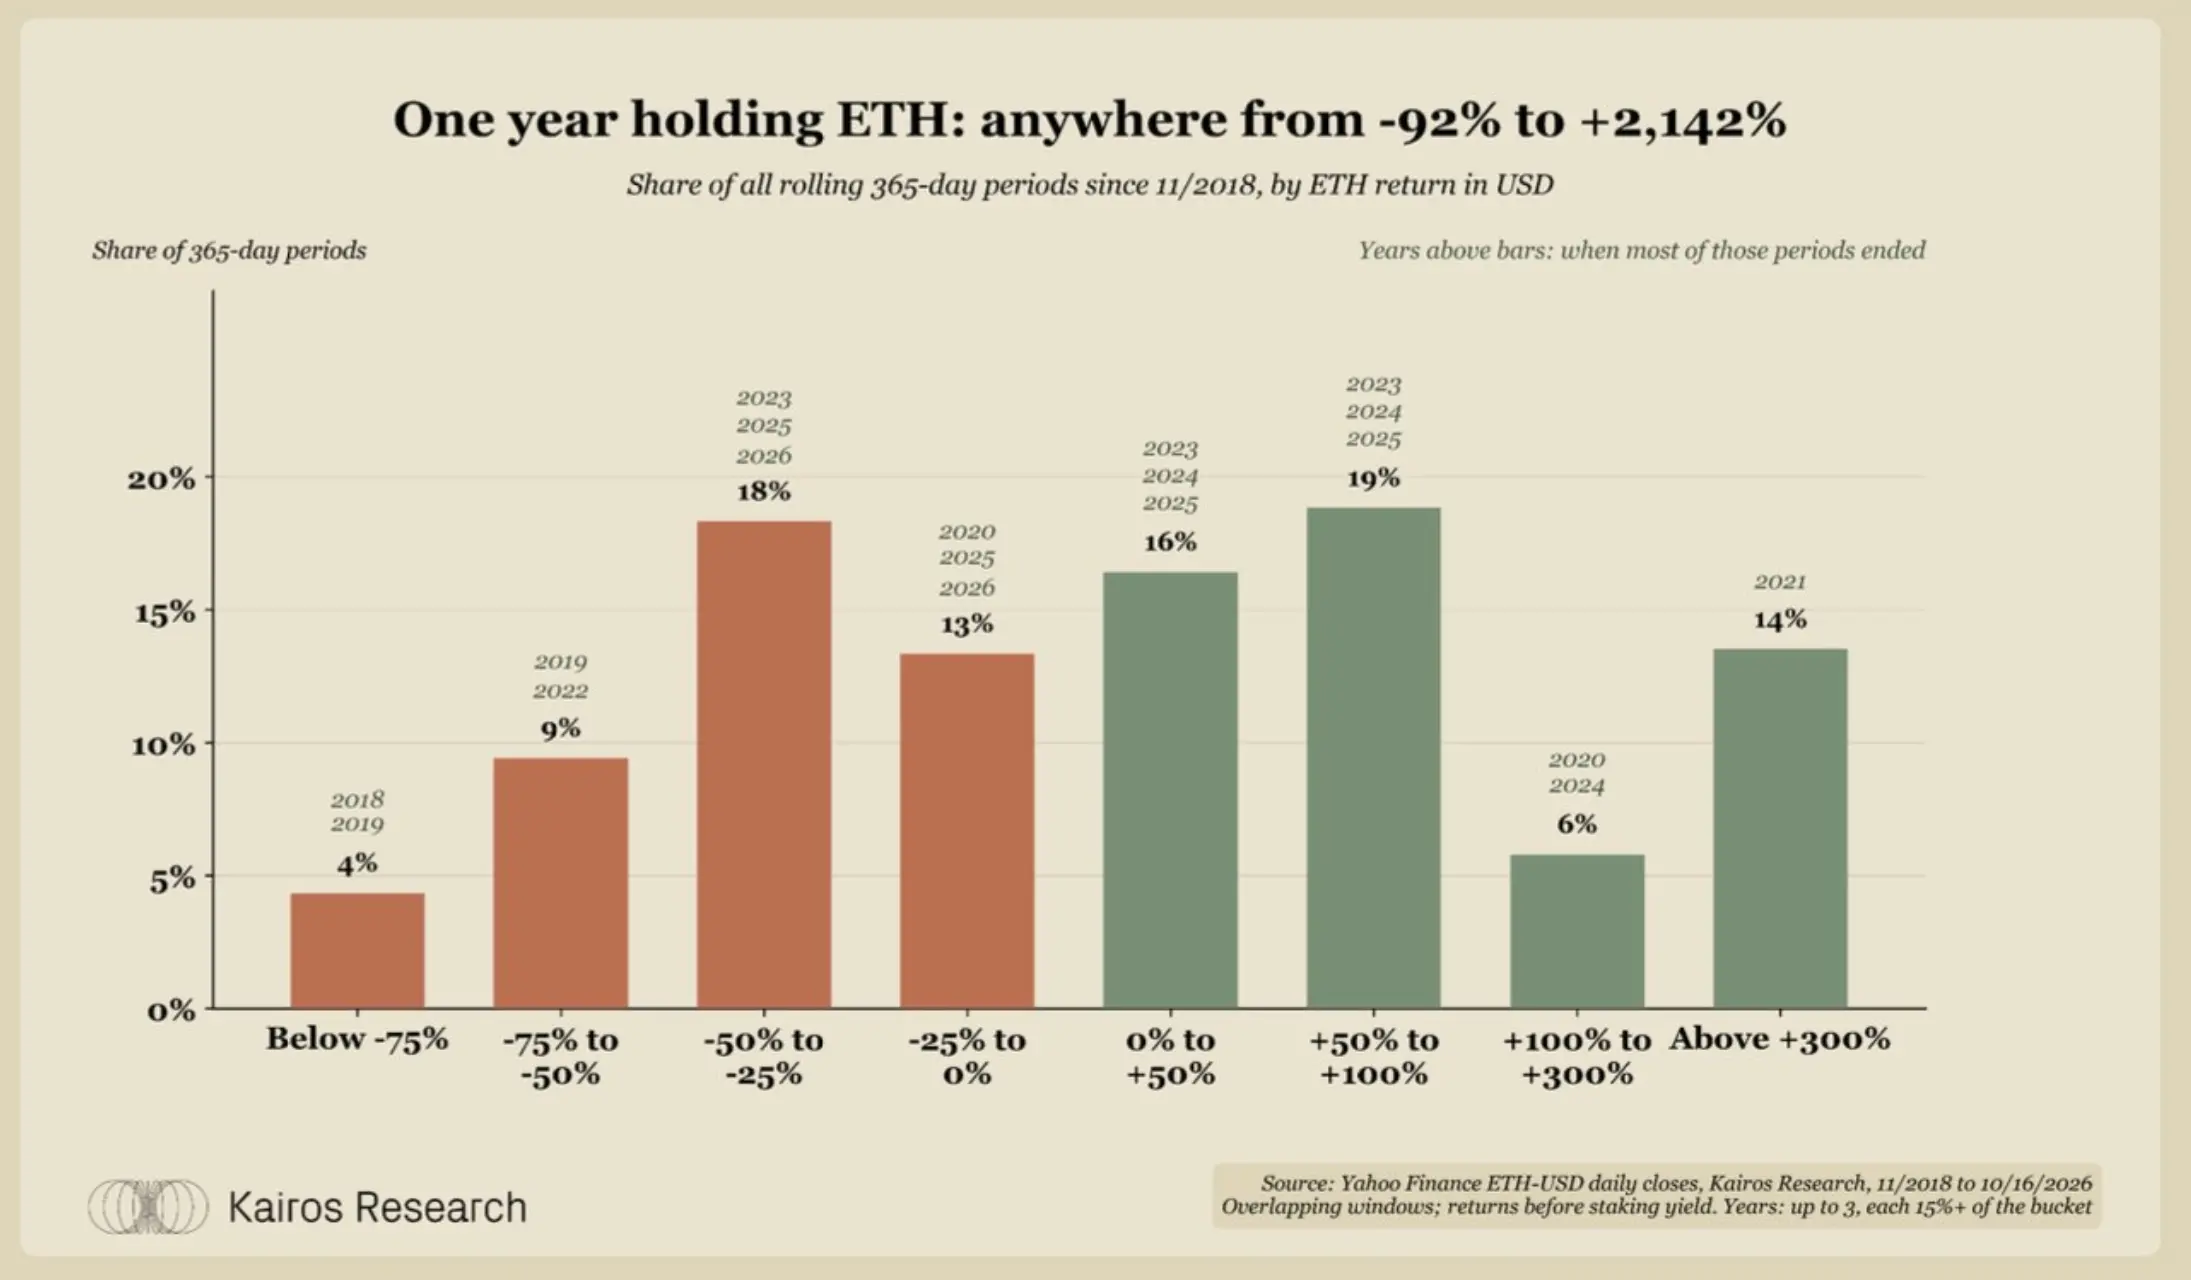
ETH 一年持有期回報表現
自 2018 年 11 月以來,持有 ETH 一年的回報率介於 -92% 至 +2,142% 之間,中位數為 +14%。45% 的一年持有期錄得虧損,14% 的持有期虧損超過一半。
質押 ETH 的 ETH 計價與美元計價表現
過去一年,以 ETH 計價,質押 ETH 獲得了 2.4% 的收益;但以美元計價則虧損了 36.8%。ETH 財庫需要一套以 ETH 計價的業績衡量標準。
波動性
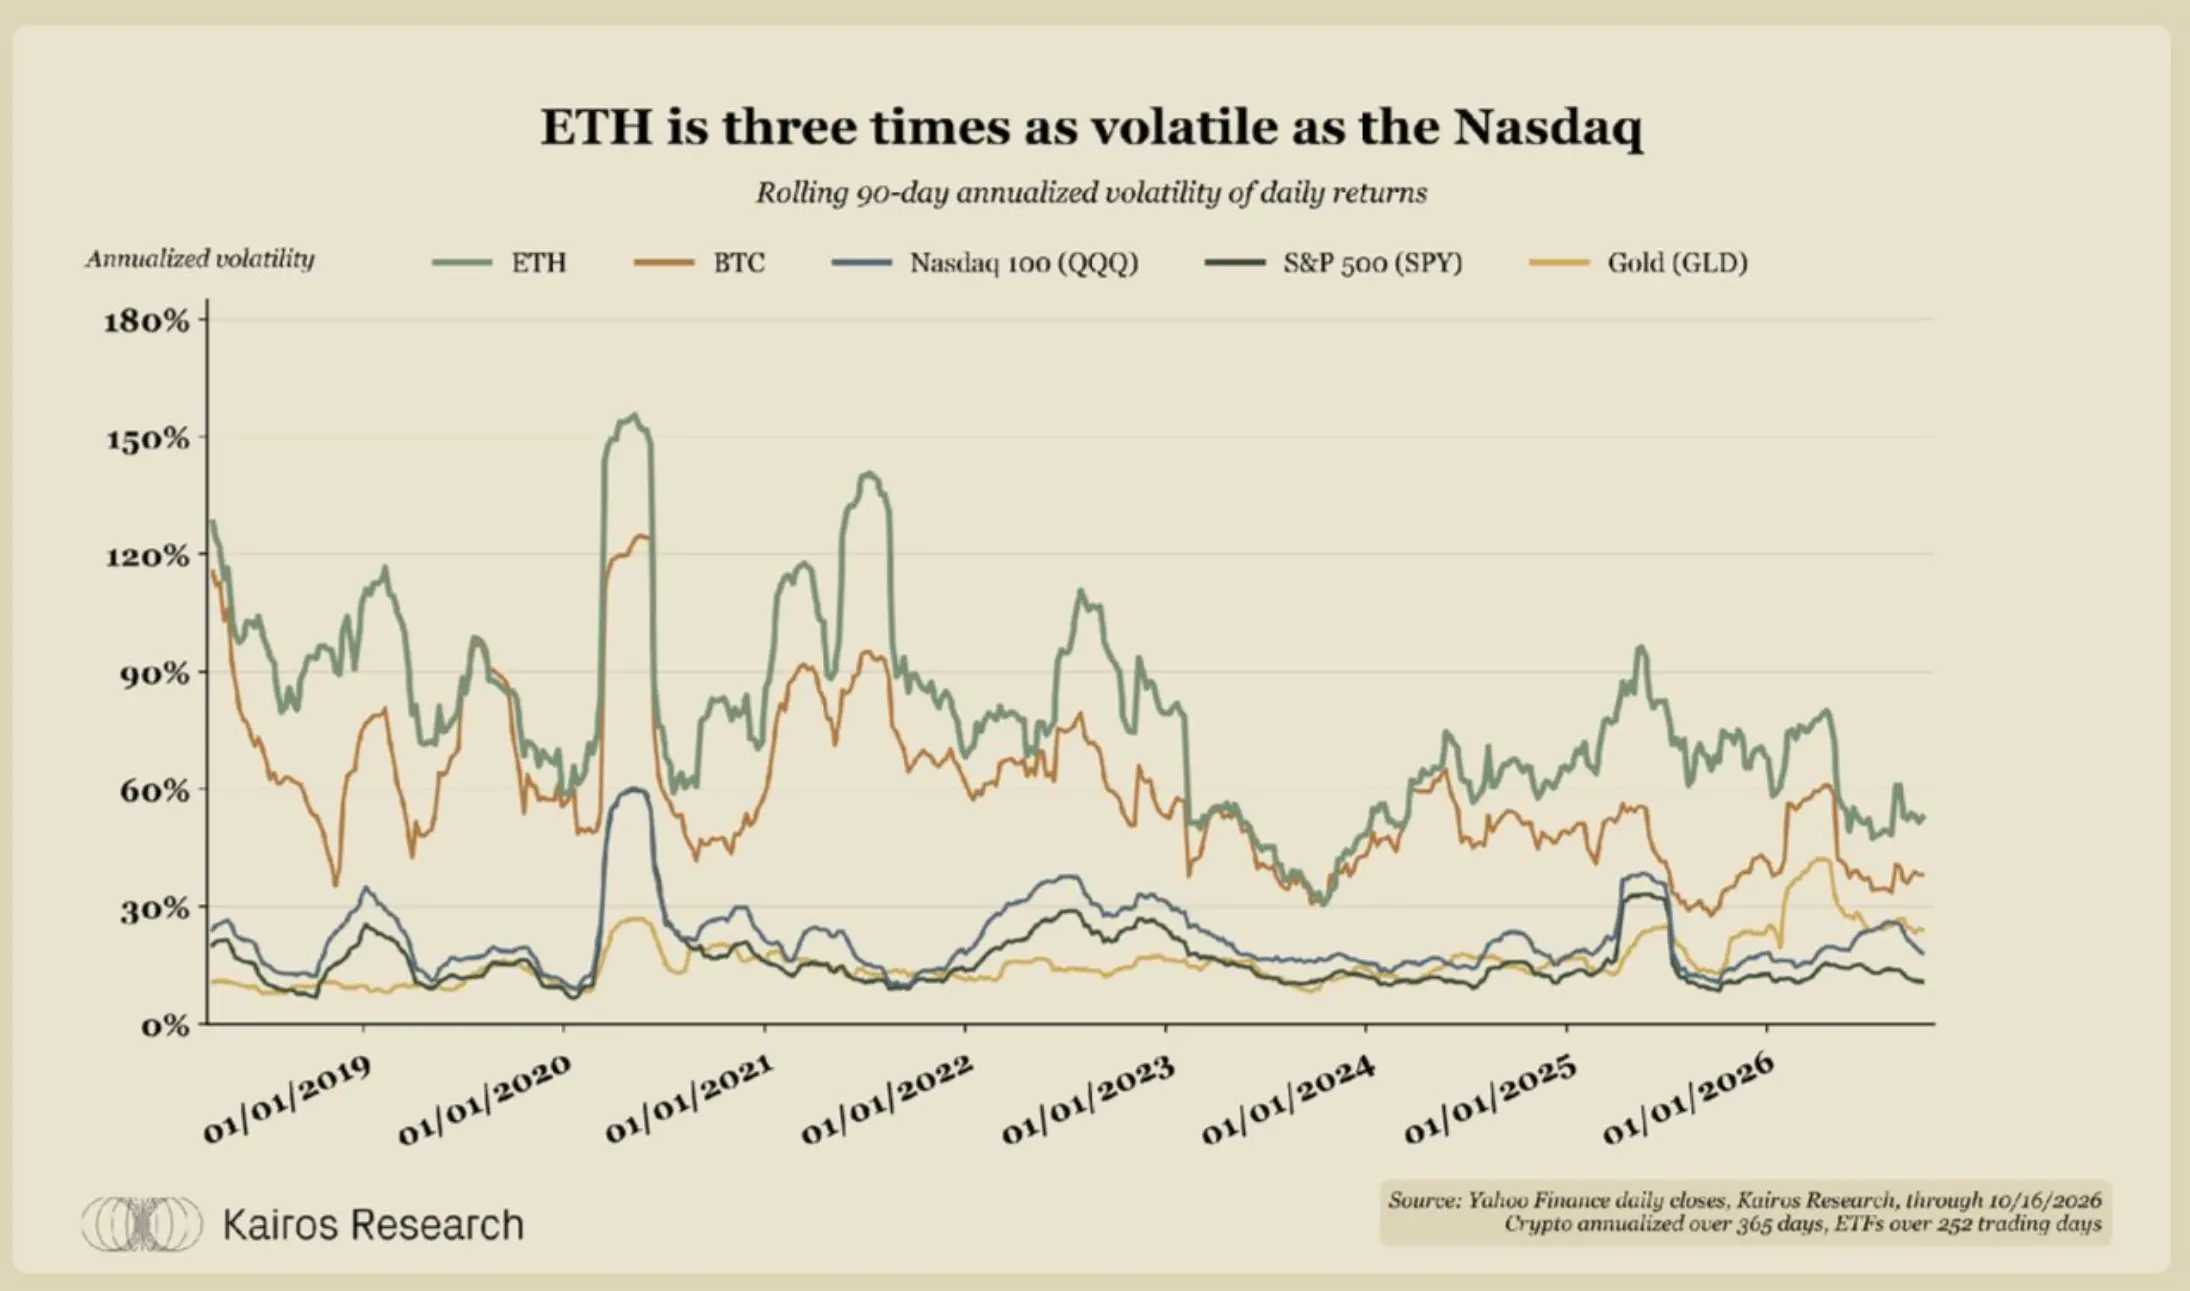
ETH 與其他主要資產的波動率對比
過去一年,ETH 的波動率為 61%,分別是比特幣的 1.4 倍、納斯達克 100 指數的 3.1 倍、標普 500 指數的 4.8 倍,以及黃金的 2.1 倍。
自 2018 年以來,ETH 單日漲跌幅超過 5% 的天數占比為 19%;QQQ 和 SPY 的這一比例約為 1%。
ETH 正在走向成熟嗎?
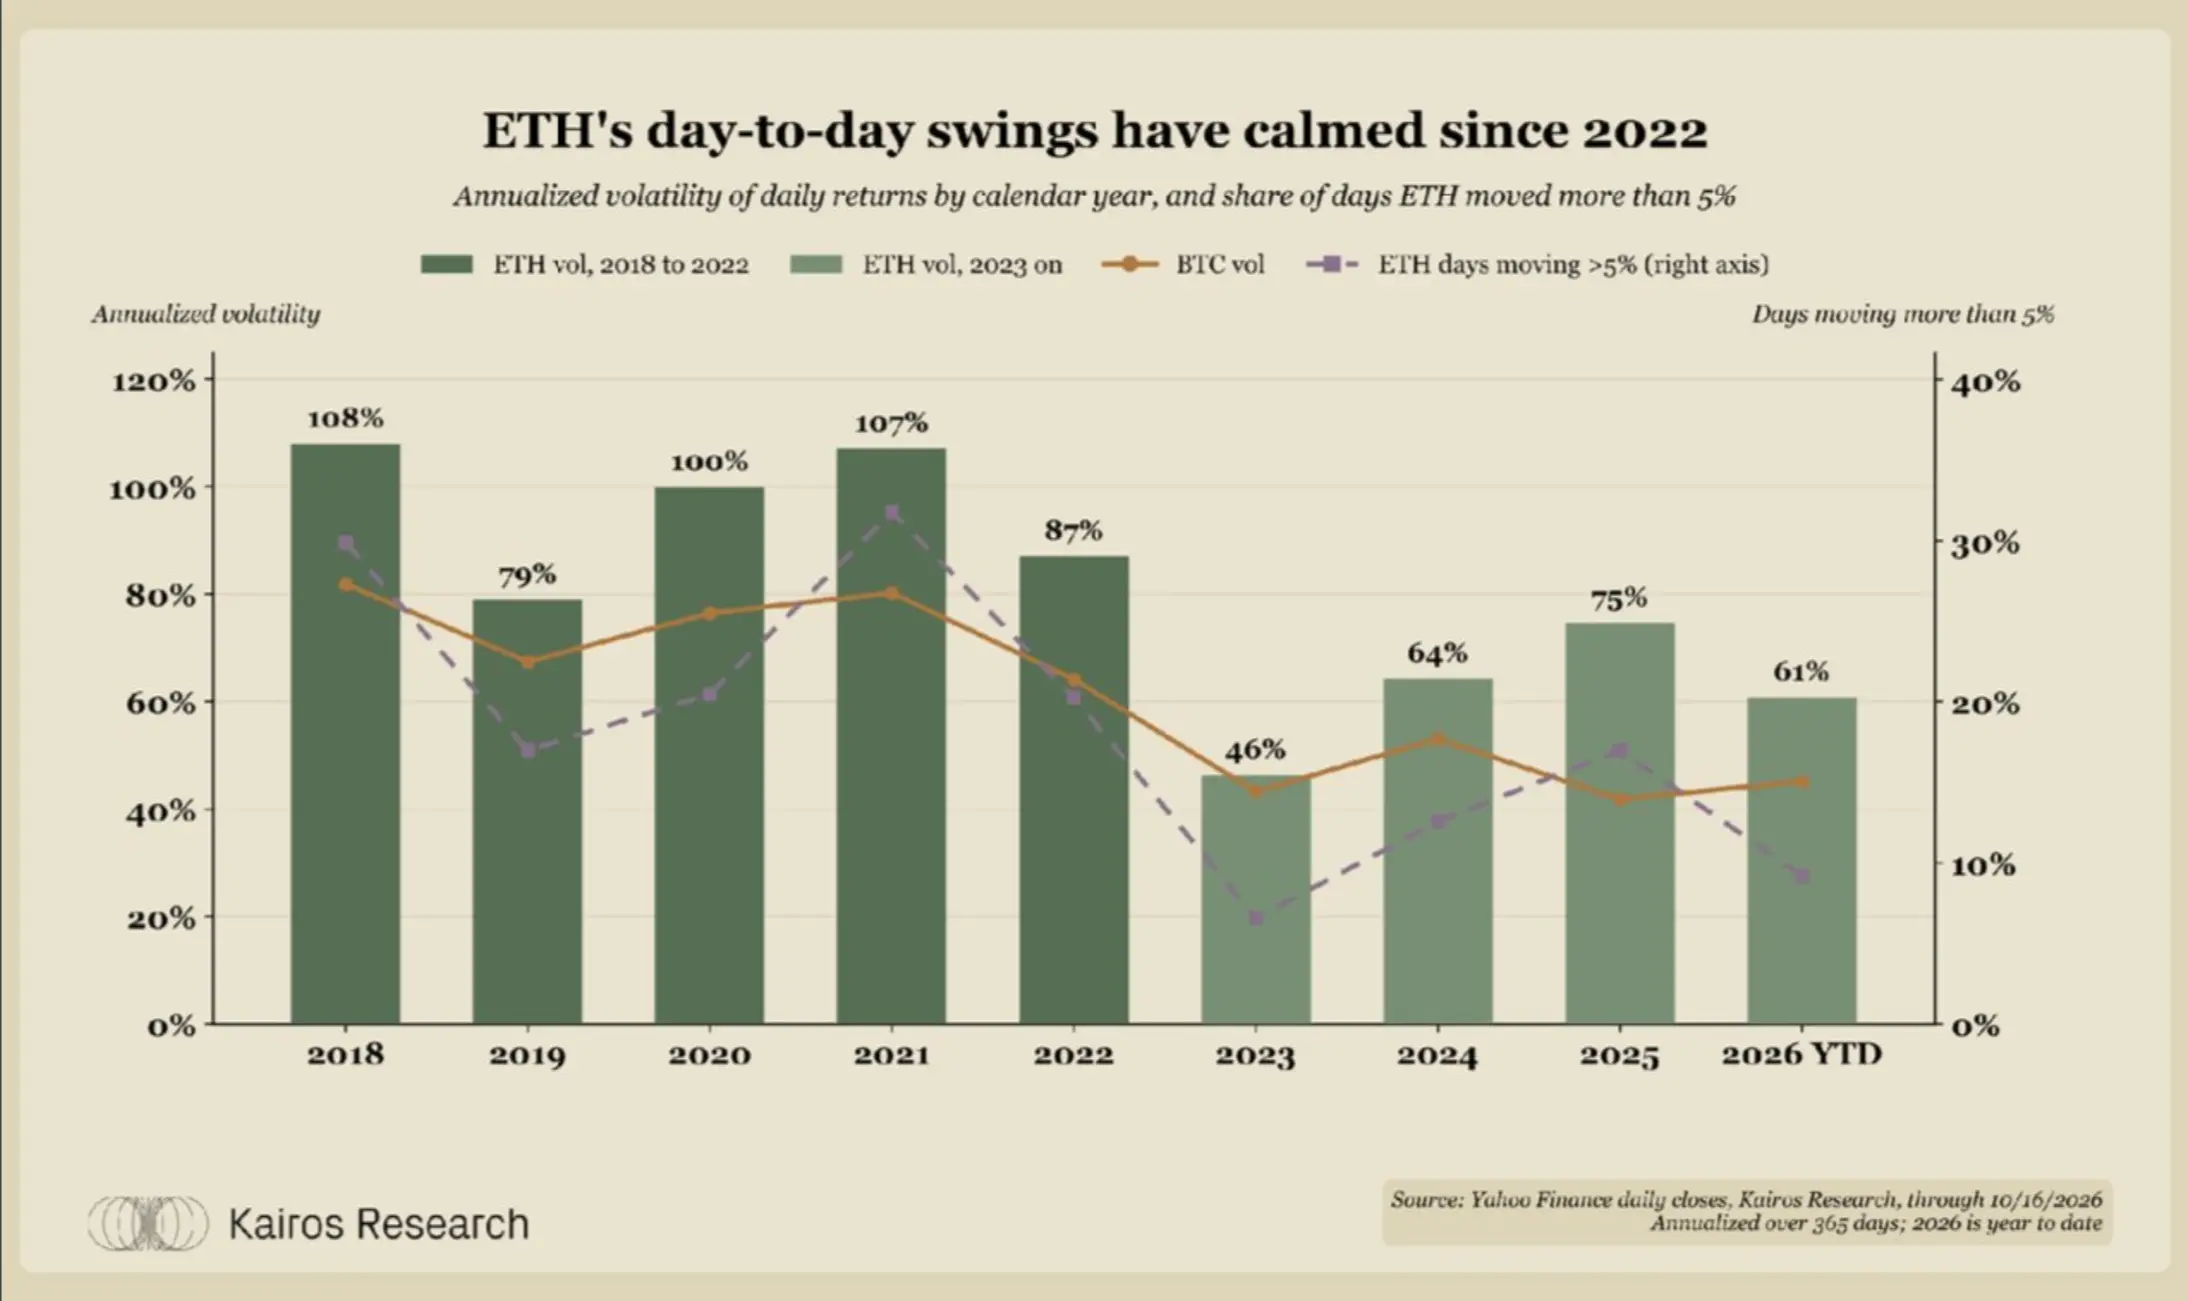
ETH 波動率的歷史變化
2018 年至 2022 年,ETH 的年均波動率約為 96%;自 2023 年以來降至約 62%。單日漲跌幅超過 5% 的天數占比,也從此前每年的 17% 至 32%,降至每年的 7% 至 17%。隨著 ETH 逐漸成熟、持有者群體擴大,其價格波動有所緩和。
但從 2025 年 8 月的高點到 2026 年 6 月 25 日的低點,ETH 仍下跌了 68%。2025 年,ETH 的波動率是比特幣的 1.8 倍,兩者差距為 2018 年以來最大。因此,財庫仍應為每個周期可能出現的深度回撤做好準備。
ETH 與其他主要 L1 代幣:回撤
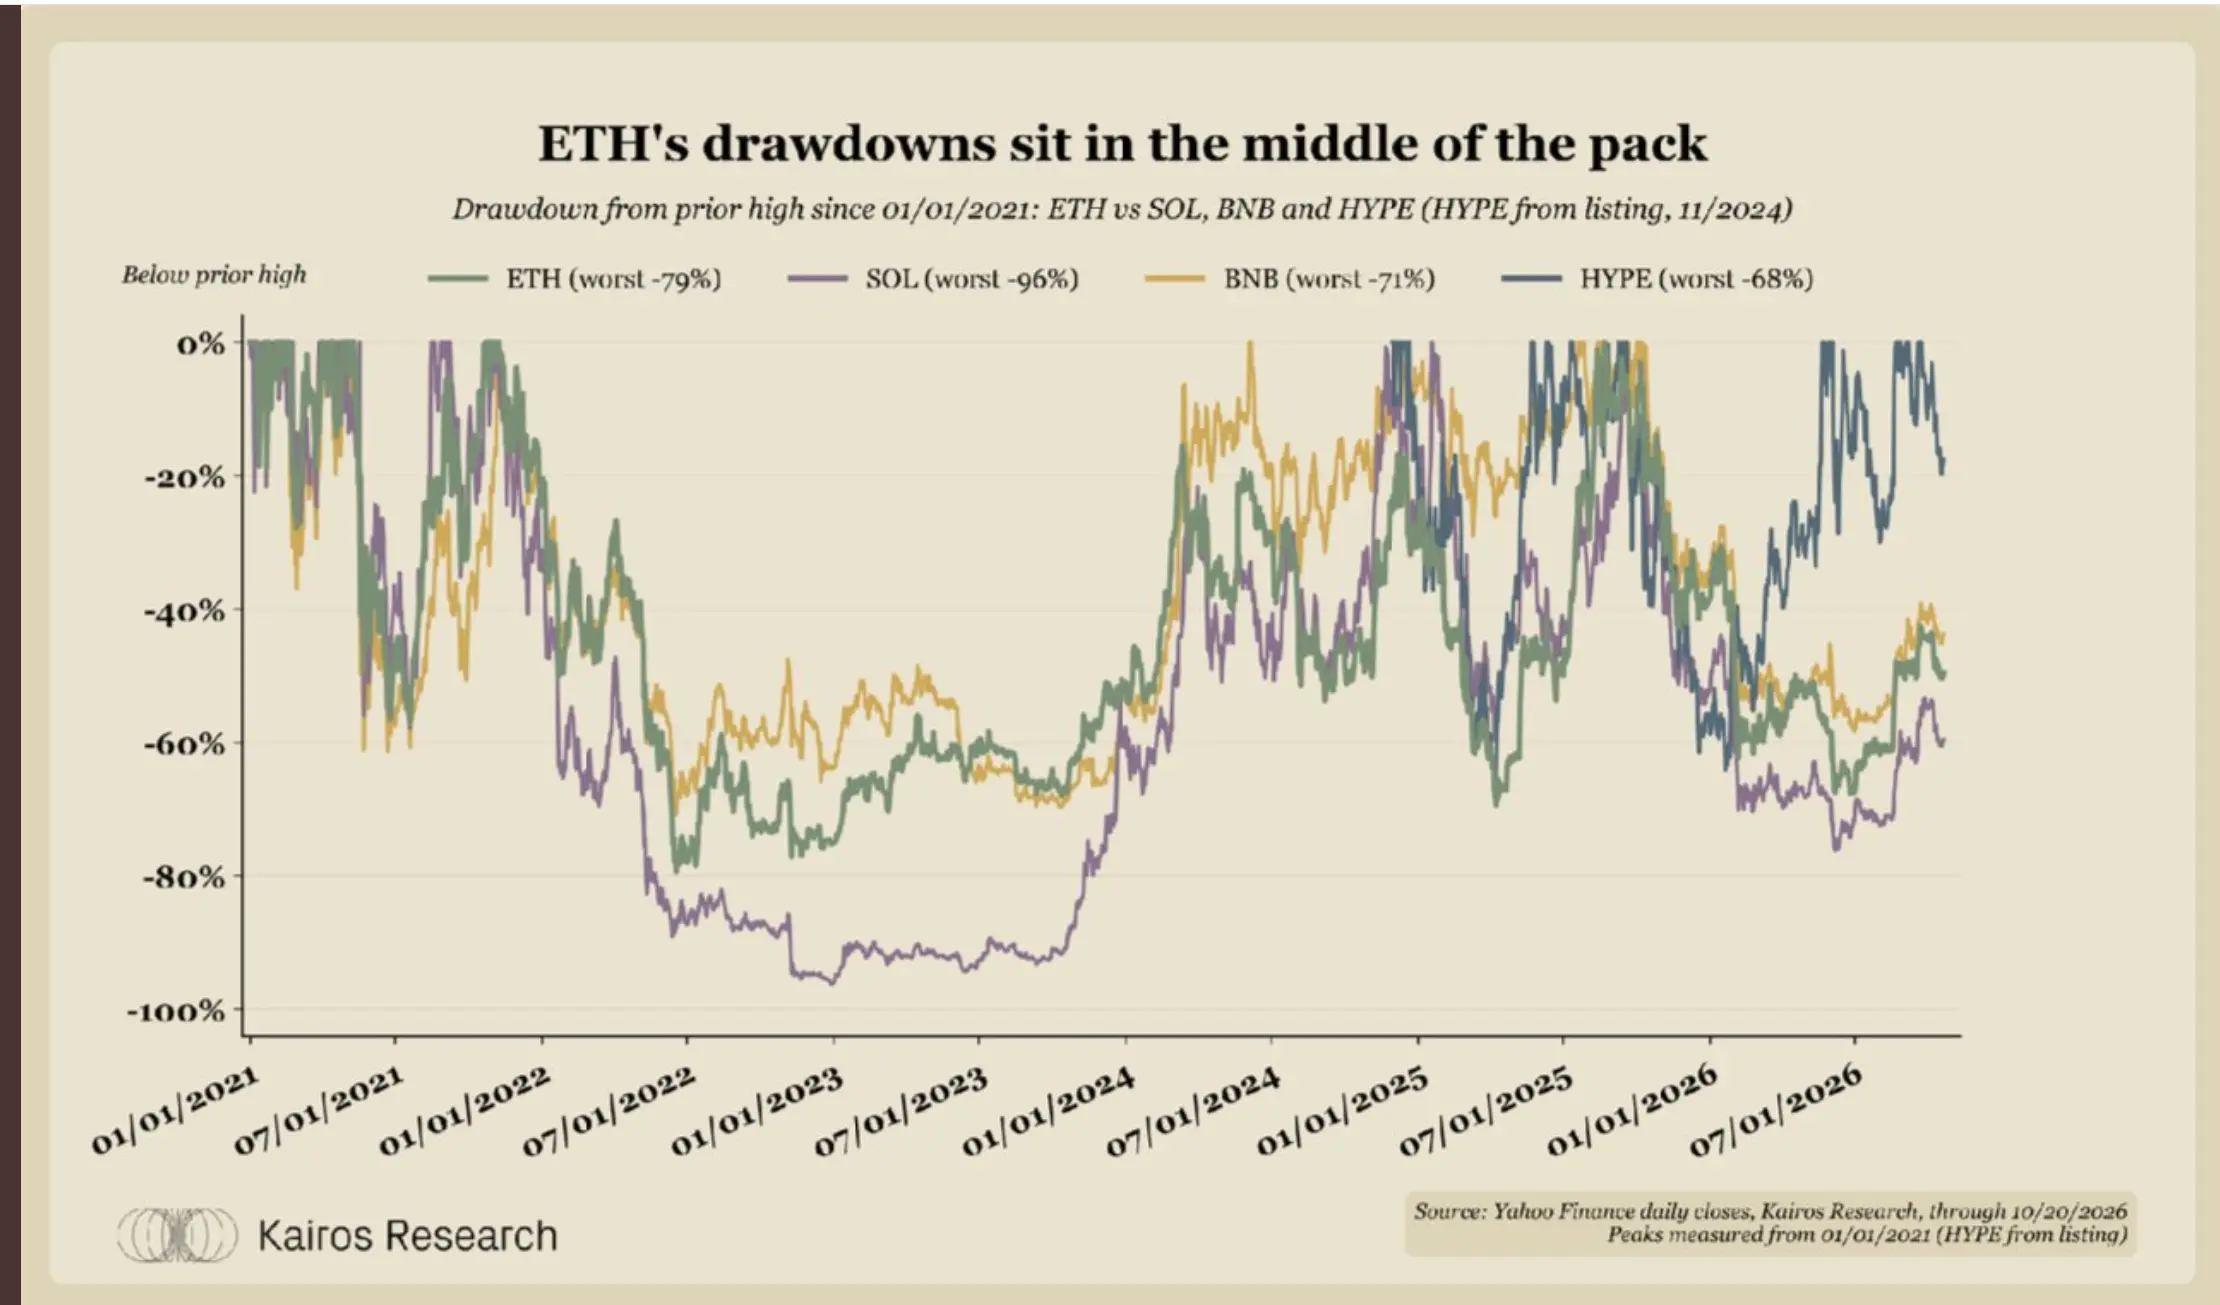
ETH 與其他主要 L1 代幣的回撤對比
自 2021 年以來,ETH 的最大回撤為 79%,SOL 為 96%,BNB 為 71%。2024 年 11 月上市的 HYPE 最大跌幅為 68%。
截至 2026 年 10 月 20 日,ETH 較高點下跌 50%,SOL 下跌 60%,BNB 下跌 44%。HYPE 較 2026 年 9 月的高點下跌 18%。
ETH 與其他主要 L1 代幣:波動率
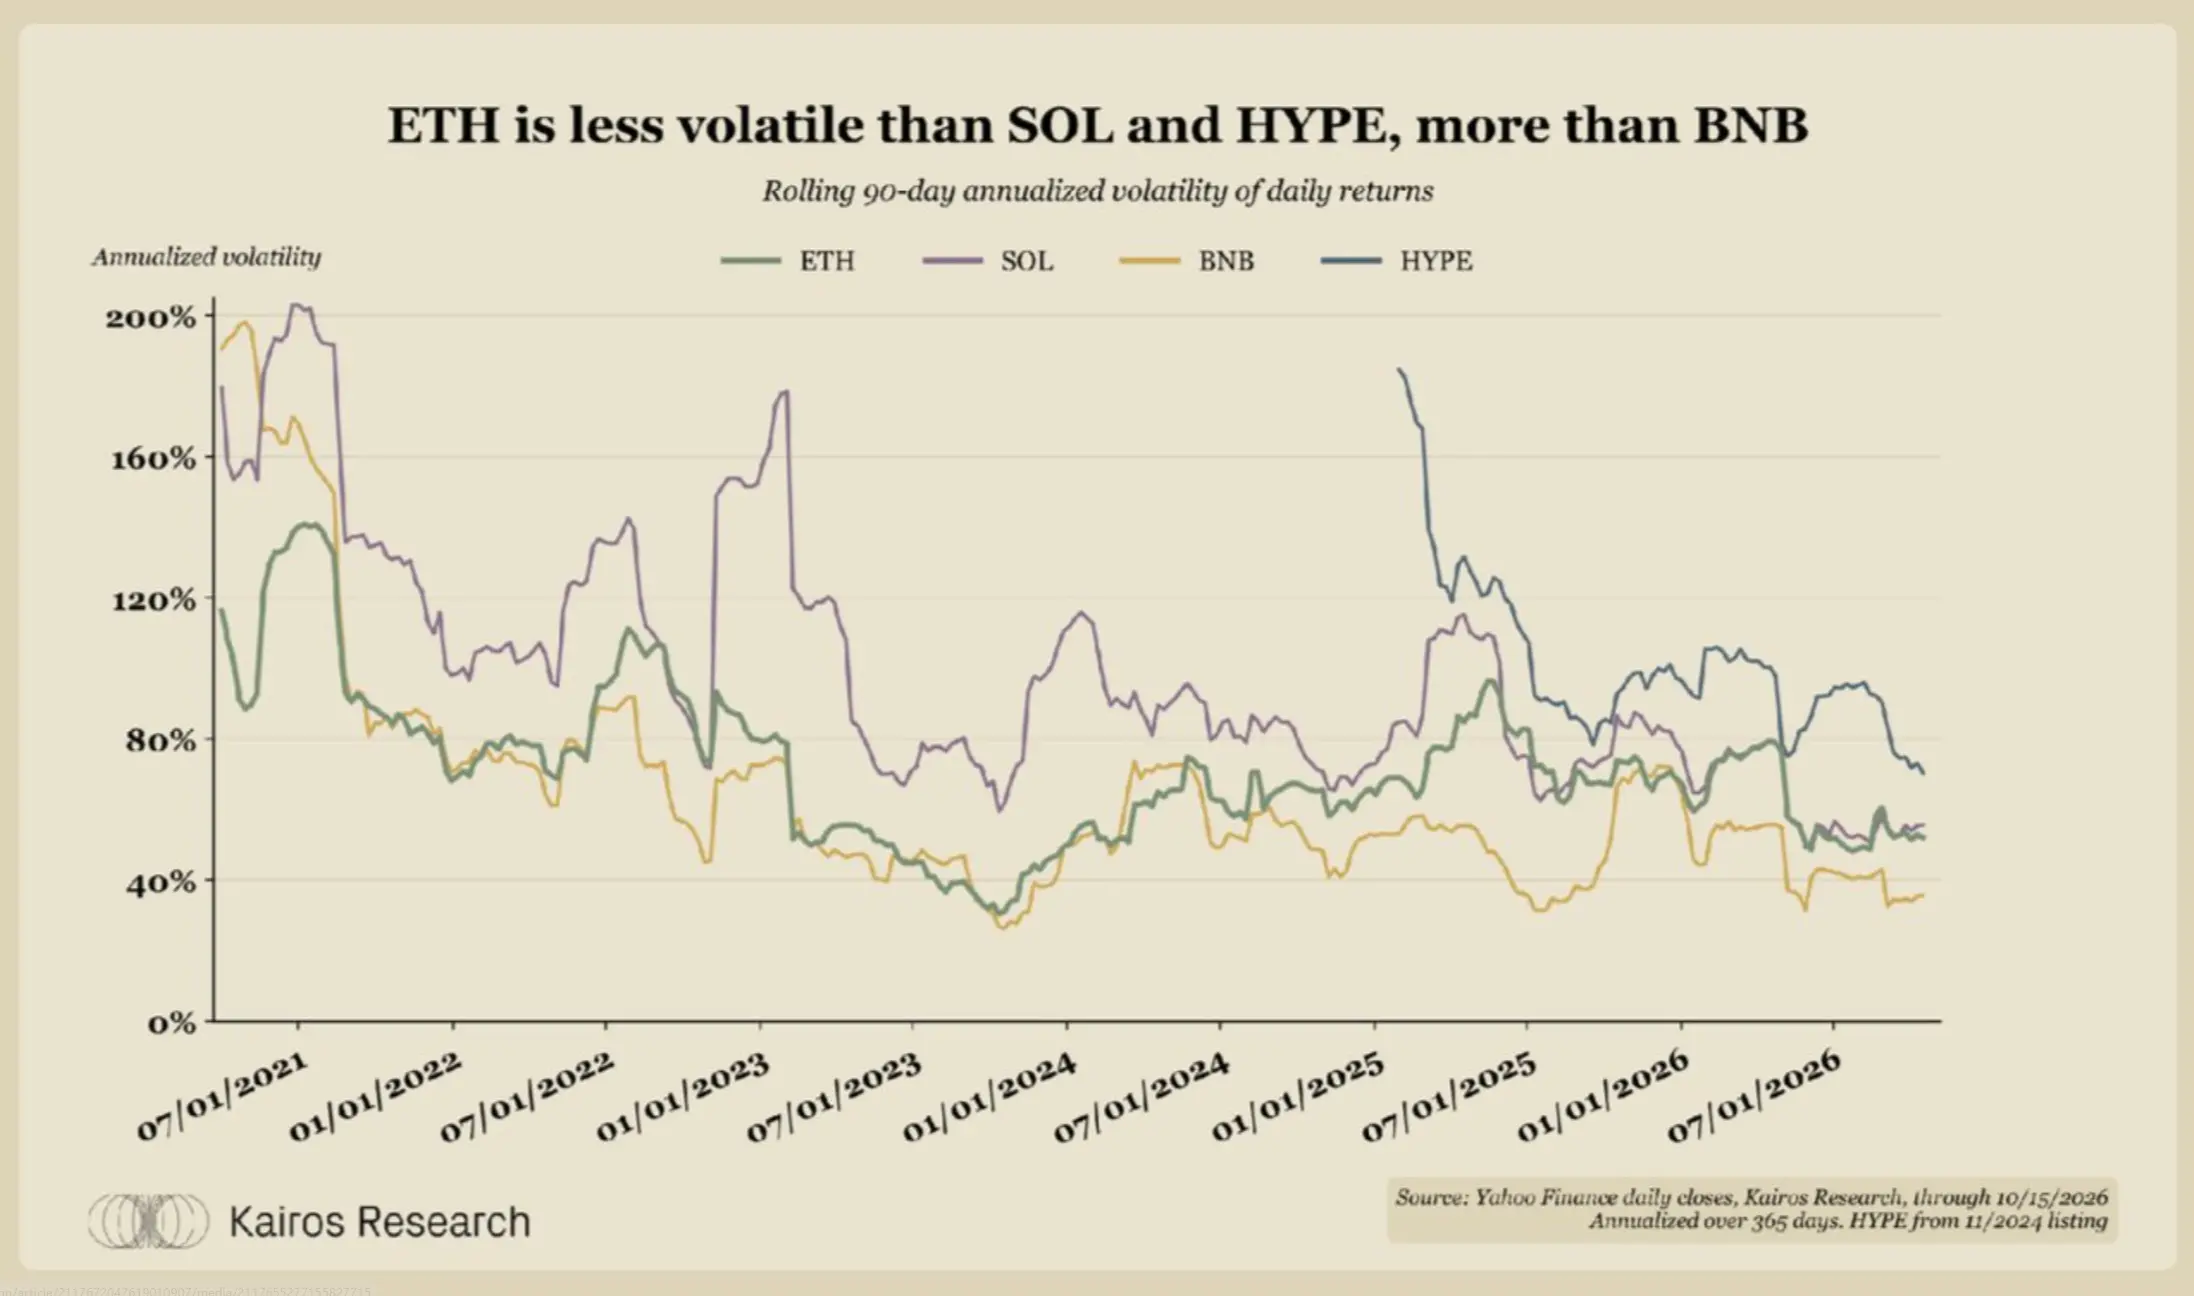
ETH 與其他主要 L1 代幣的波動率對比
過去一年,ETH 的波動率為 61%,SOL 為 64%,BNB 為 45%,HYPE 為 90%。
自 2025 年以來,ETH 的波動率為 69%,SOL 為 76%,BNB 為 49%,HYPE 為 98%。
六、穩定幣收益能否成為更好的選擇?
通過借貸、基差交易、再保險和 GPU 抵押信貸等策略,持有在鏈上的美元可以獲得高於美國國債的收益。這些收益率是衡量任何 ETH 策略的比較基準,也反映出鏈上應用如今向用戶直接提供了多少收益。隨著補貼減少、更多資金進入,這些收益率同樣在下降。
鏈上美元收益率
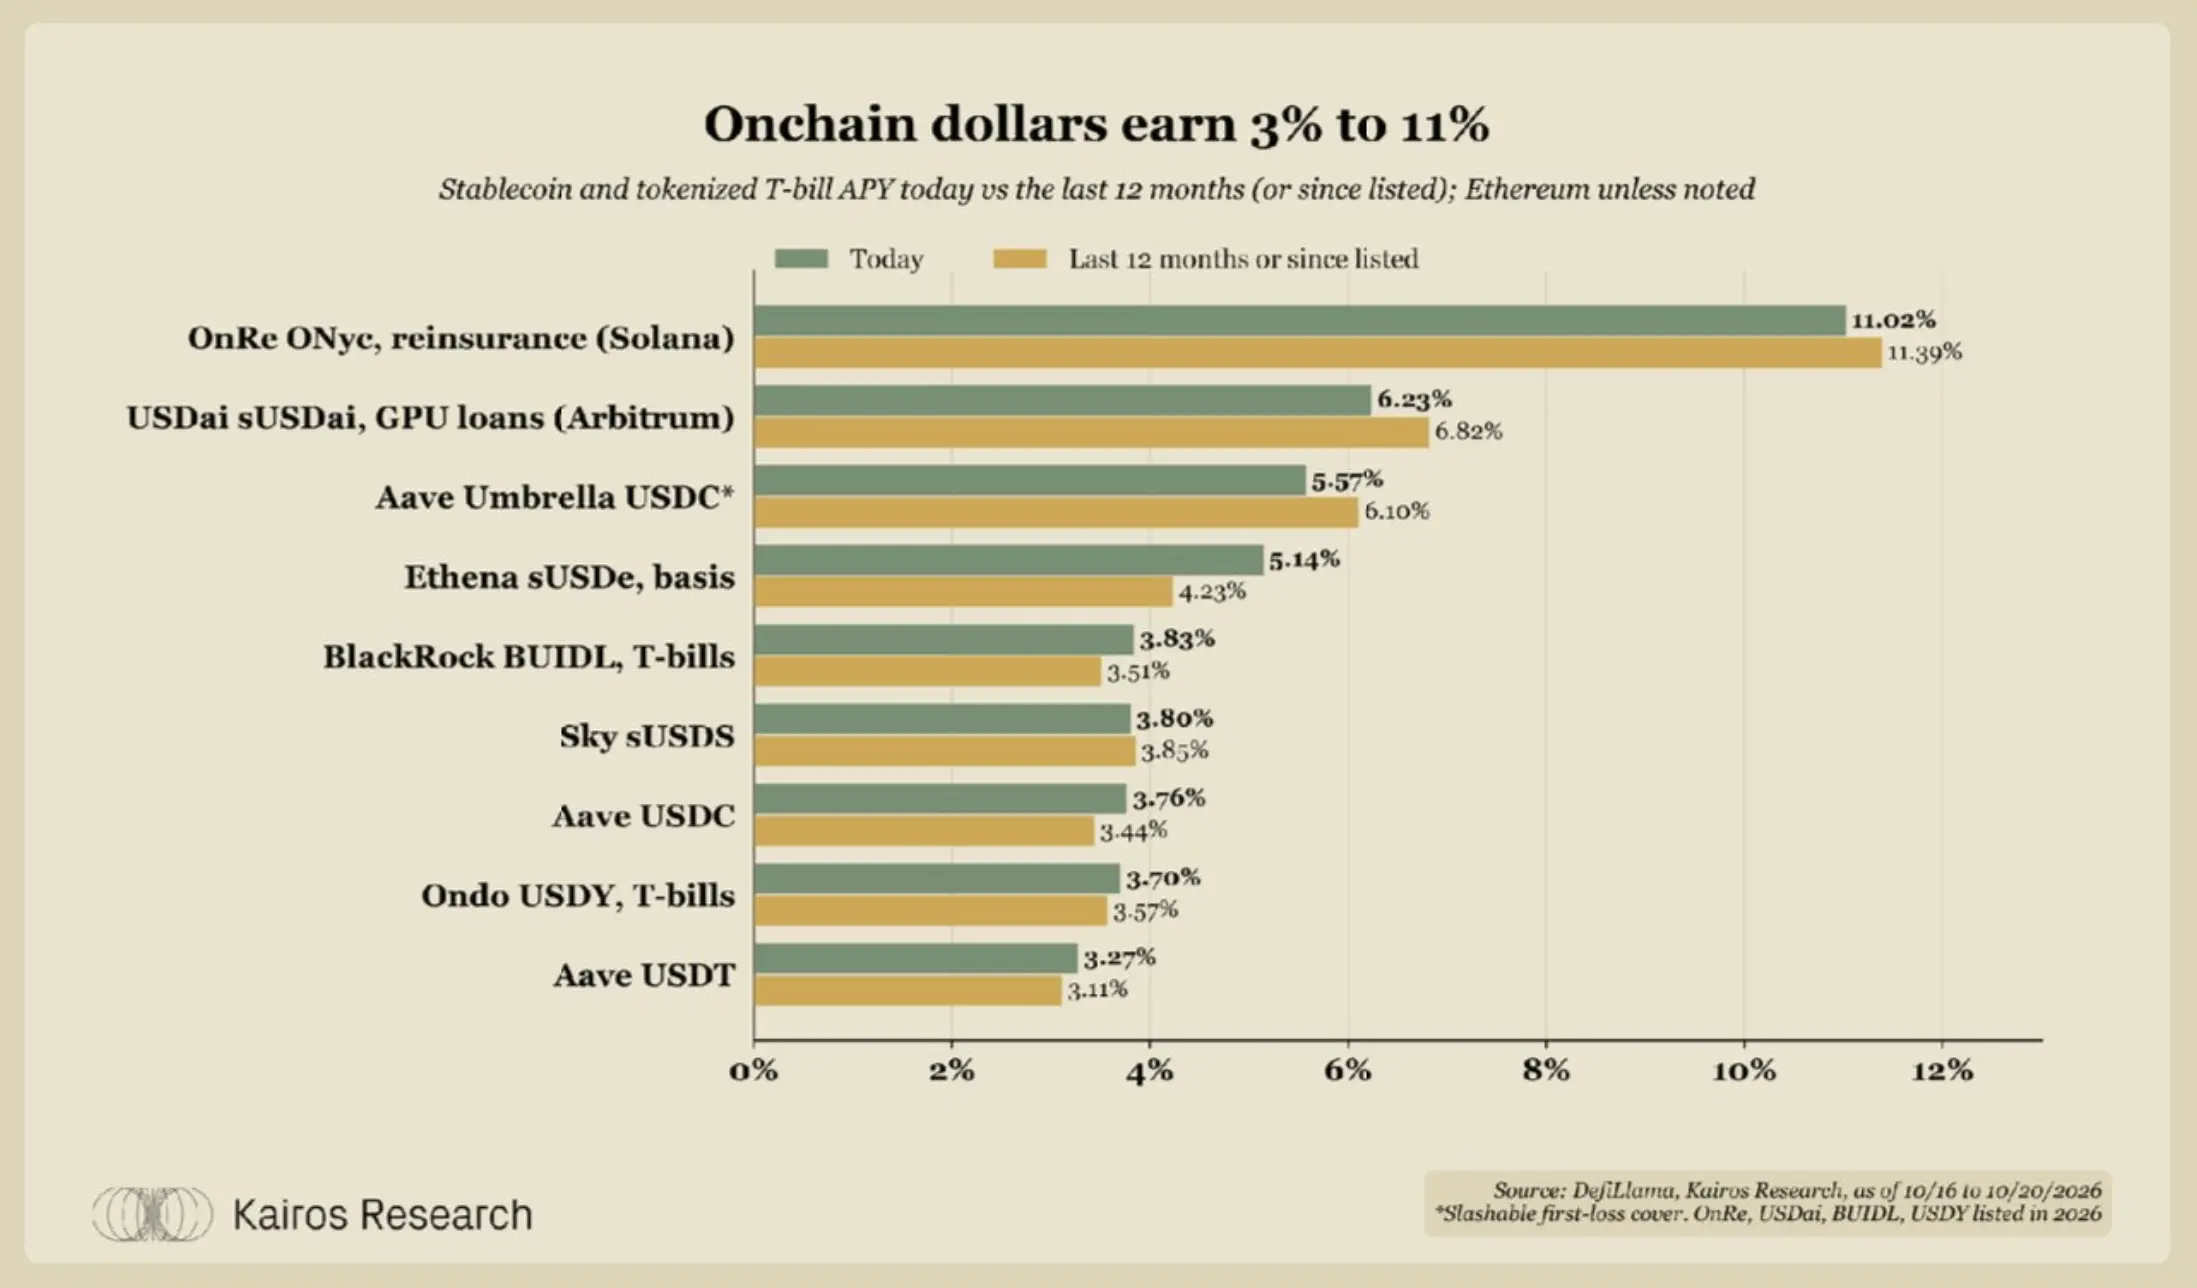
不同鏈上美元收益策略對比
鏈上美元收益率從 Aave USDT 的 3.3% 到 Solana 上 OnRe 再保險的 11.0% 不等。貝萊德和 Ondo 的代幣化美國國債收益率為 3.7% 至 3.8%。USDai 在 Arbitrum 上提供的 GPU 抵押貸款收益率為 6.2%。
Aave 的 USDC 收益率為 3.8%,USDT 收益率為 3.3%,約為其 2024 年平均水平的一半。當時兩者分別為 7.2% 和 6.3%。sUSDe 的收益率為 5.1%,但過去一年波動範圍為 0.1% 至 5.7%,解除質押需要 7 天。
基差交易收益下降
基差交易收益與資金費率變化
隨著大量資金湧入基差交易,Hyperliquid ETH 資金費率從 2023 年和 2024 年的 22% 降至 2026 年的 5.9%,sUSDe 的收益率也從 17.5% 降至 4.2%。收益下降的部分時期與 ETH 期貨 ETF 於 2023 年 10 月推出、ETH 現貨 ETF 於 2024 年 7 月推出的時間相吻合。這些產品為基差交易者提供了新的交易場所。
過去一年中,有 16% 至 18% 的小時資金費率為負。目前,Deribit 到期期貨可以鎖定 4.3% 至 4.7% 的年化收益。
七、機構為何持有 ETH?需求將從哪裡來?
第一至第六部分使用的是公開市場和鏈上數據。最後一部分轉向大型 ETH 持有者背後的投資邏輯:他們認為哪些因素將推動 ETH 需求,以及目前的數據說明了什麼。我們調查了該領域的財庫公司、經紀商、服務提供商和資產管理機構,並引用了他們公開發表的觀點。
ETH 財庫的投資邏輯
財庫公司認為,隨著資產進入鏈上,ETH 需求也會隨之增長。Bitmine 董事長 Tom Lee 將以太坊視為穩定幣和代幣化資產的結算層。以下數據檢驗這一邏輯的三個方面:
- 穩定幣:以太坊上的穩定幣供應量增長,是否會轉化為更多支付的手續費和持有的 ETH?
- 代幣化股票和現實世界資產:發行方選擇了哪些鏈,為什麼?
- L2 作為分發渠道:Robinhood Chain 使用 ETH 支付 Gas,並向以太坊結算。
穩定幣增長與以太坊的份額
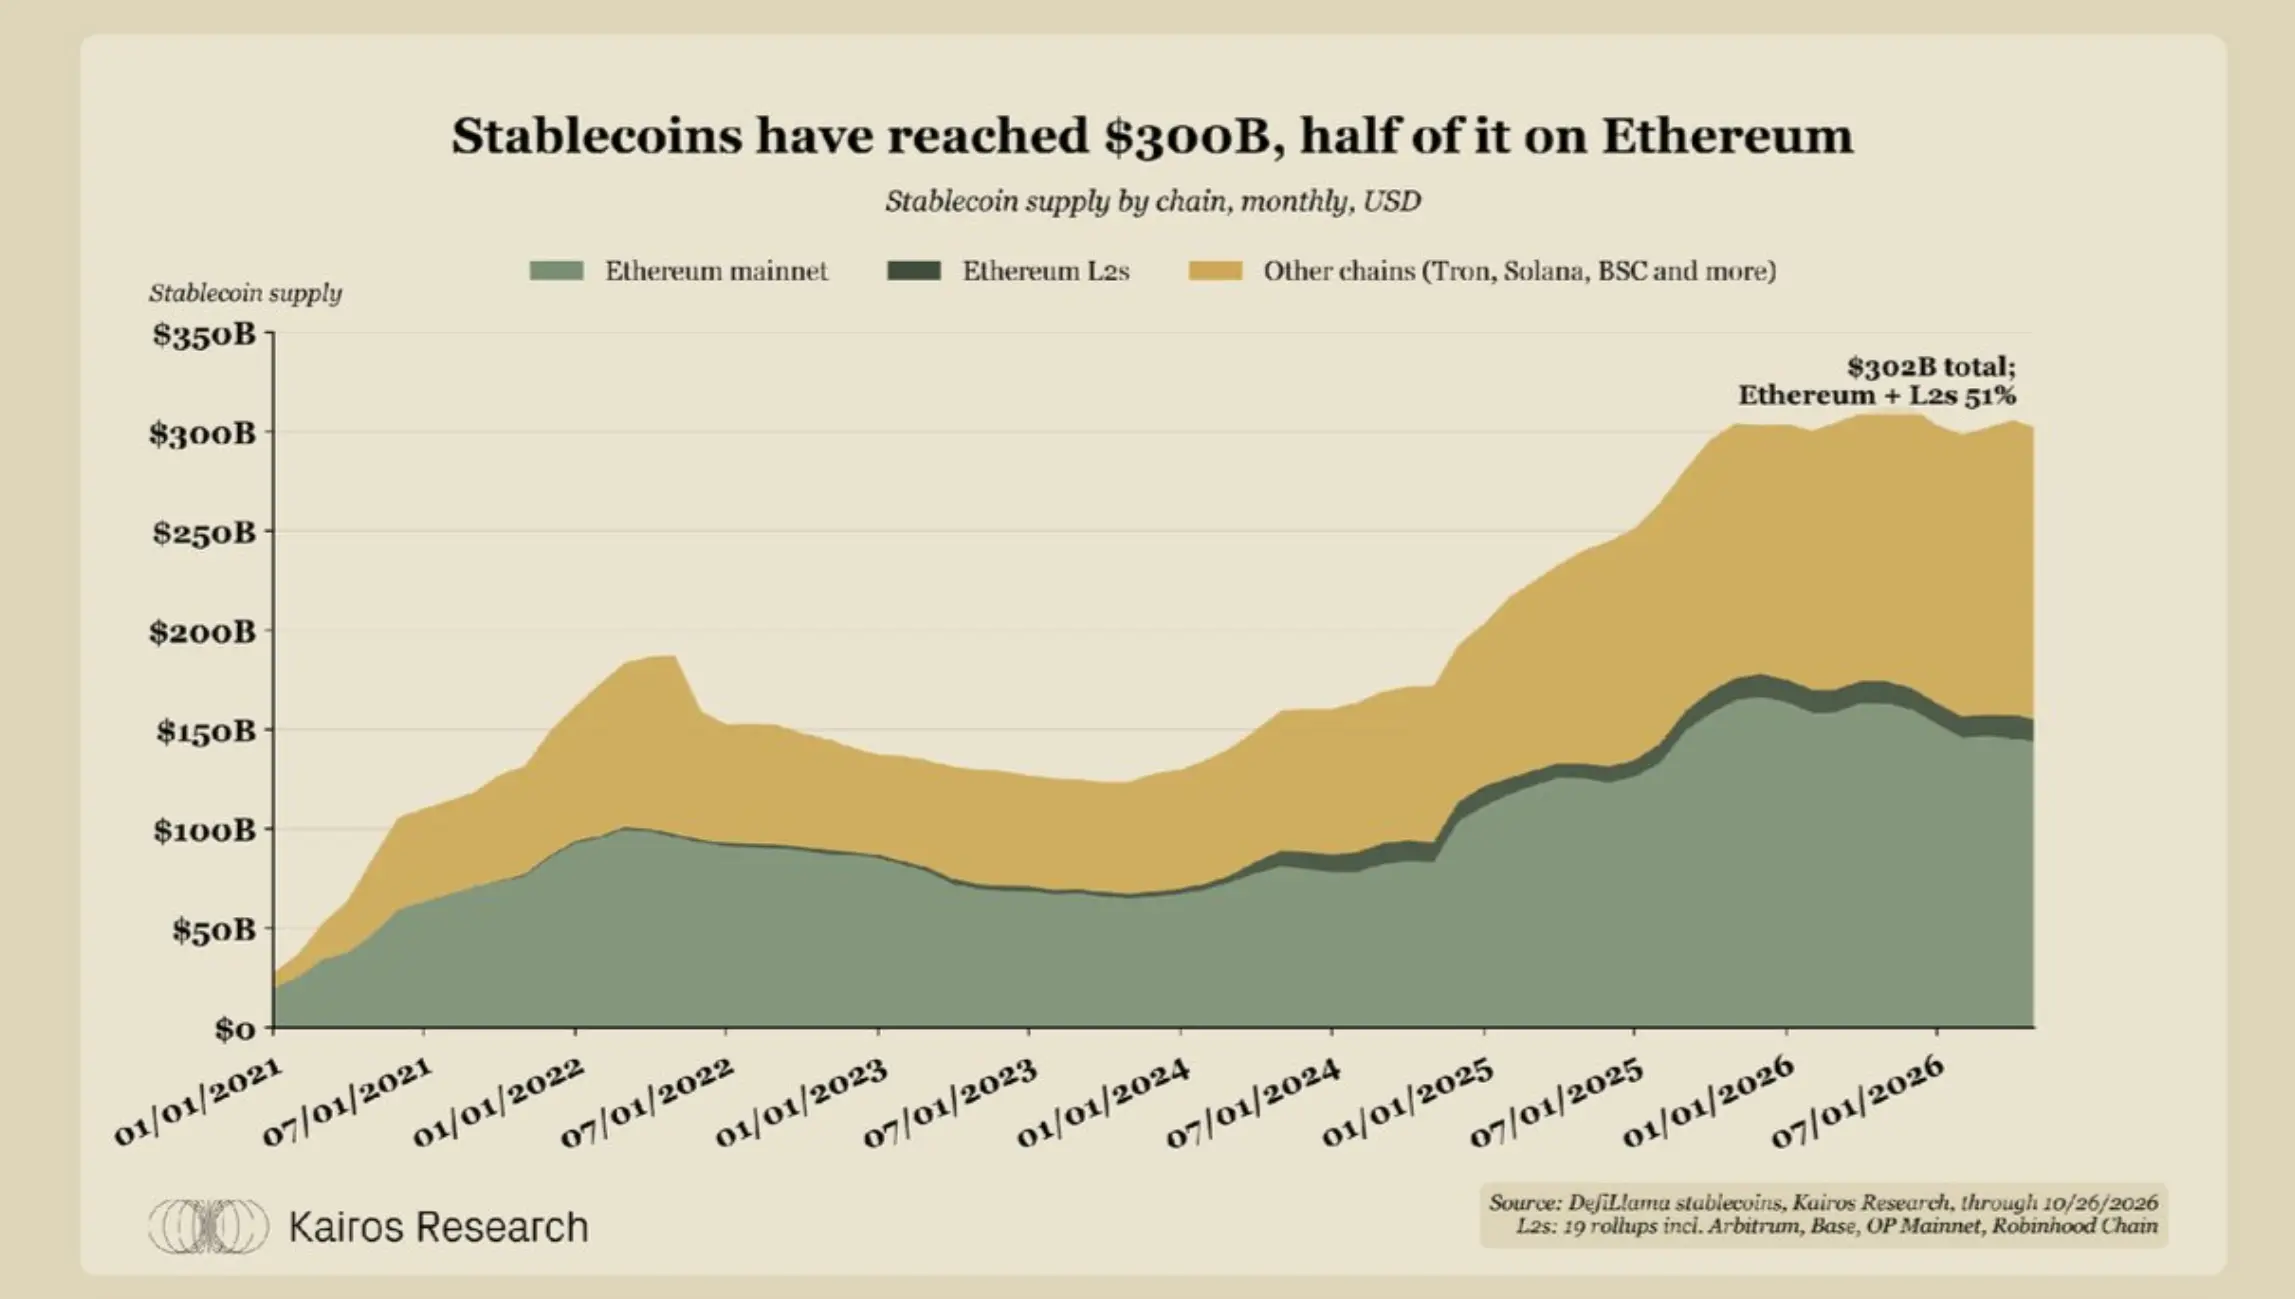
穩定幣供應量增長及以太坊的份額
穩定幣供應量從 2021 年 1 月的 270 億美元增至如今的 3,020 億美元,自 2025 年 1 月以來增加約 1,000 億美元。
以太坊及其 L2 占據其中 51% 的份額。
代幣化股票
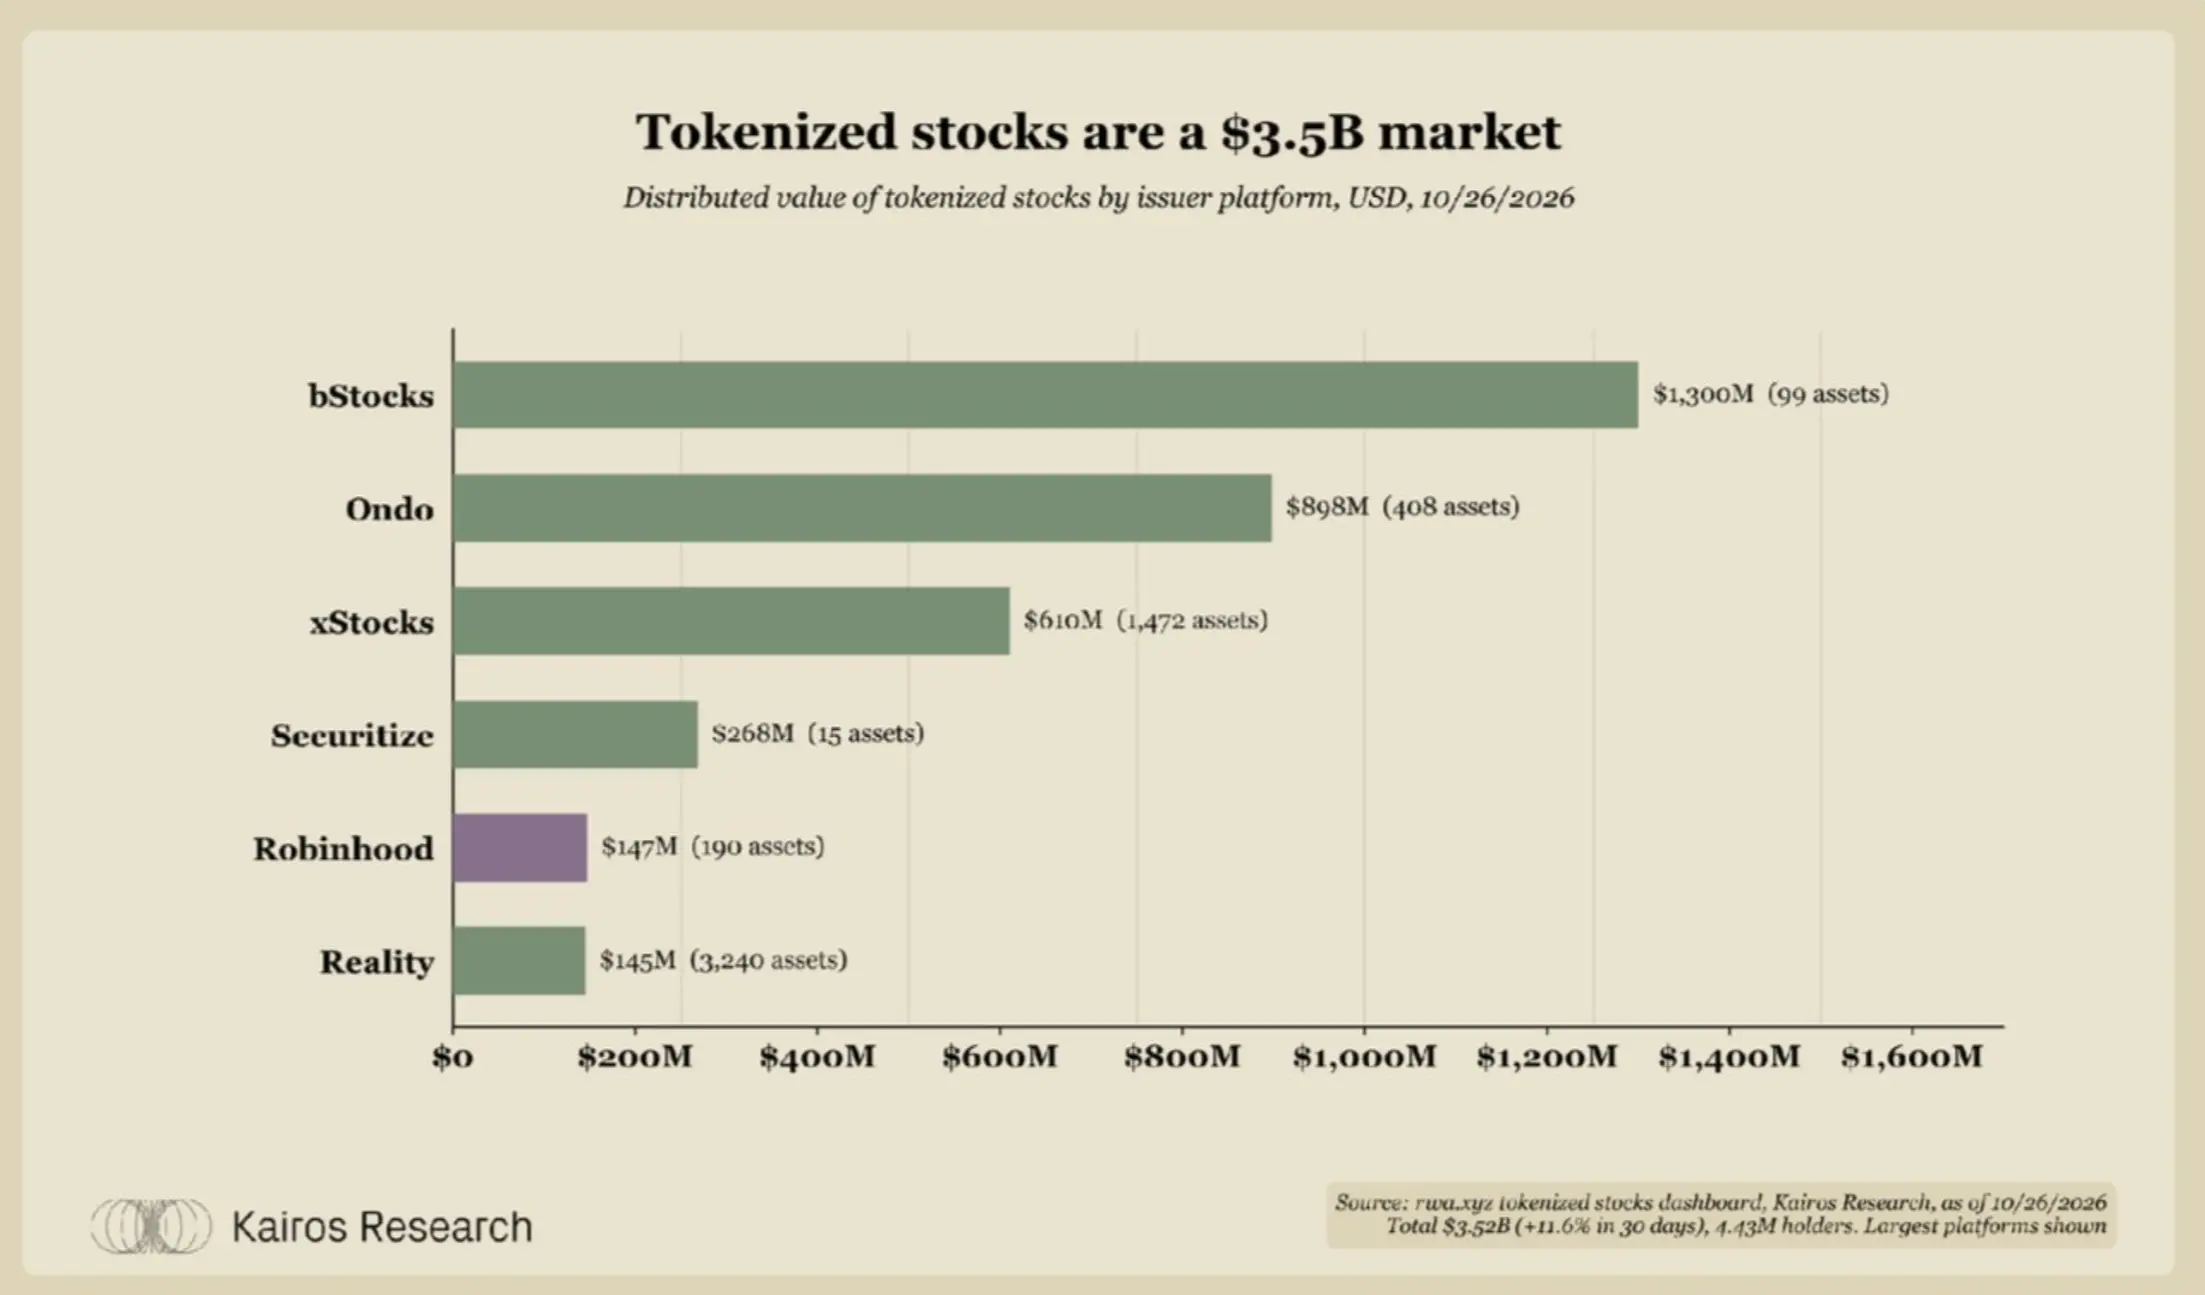
代幣化股票市場規模與發行情況
截至 2026 年 10 月 26 日,代幣化股票規模達到 35.2 億美元,30 天內增長 11.6%,持有者達到 443 萬人。
bStocks、Ondo 和 xStocks 在多條鏈上處於領先地位;Robinhood 已發行覆蓋 190 隻股票的代幣化產品,規模為 1.47 億美元。
Robinhood Chain 上的 ETH
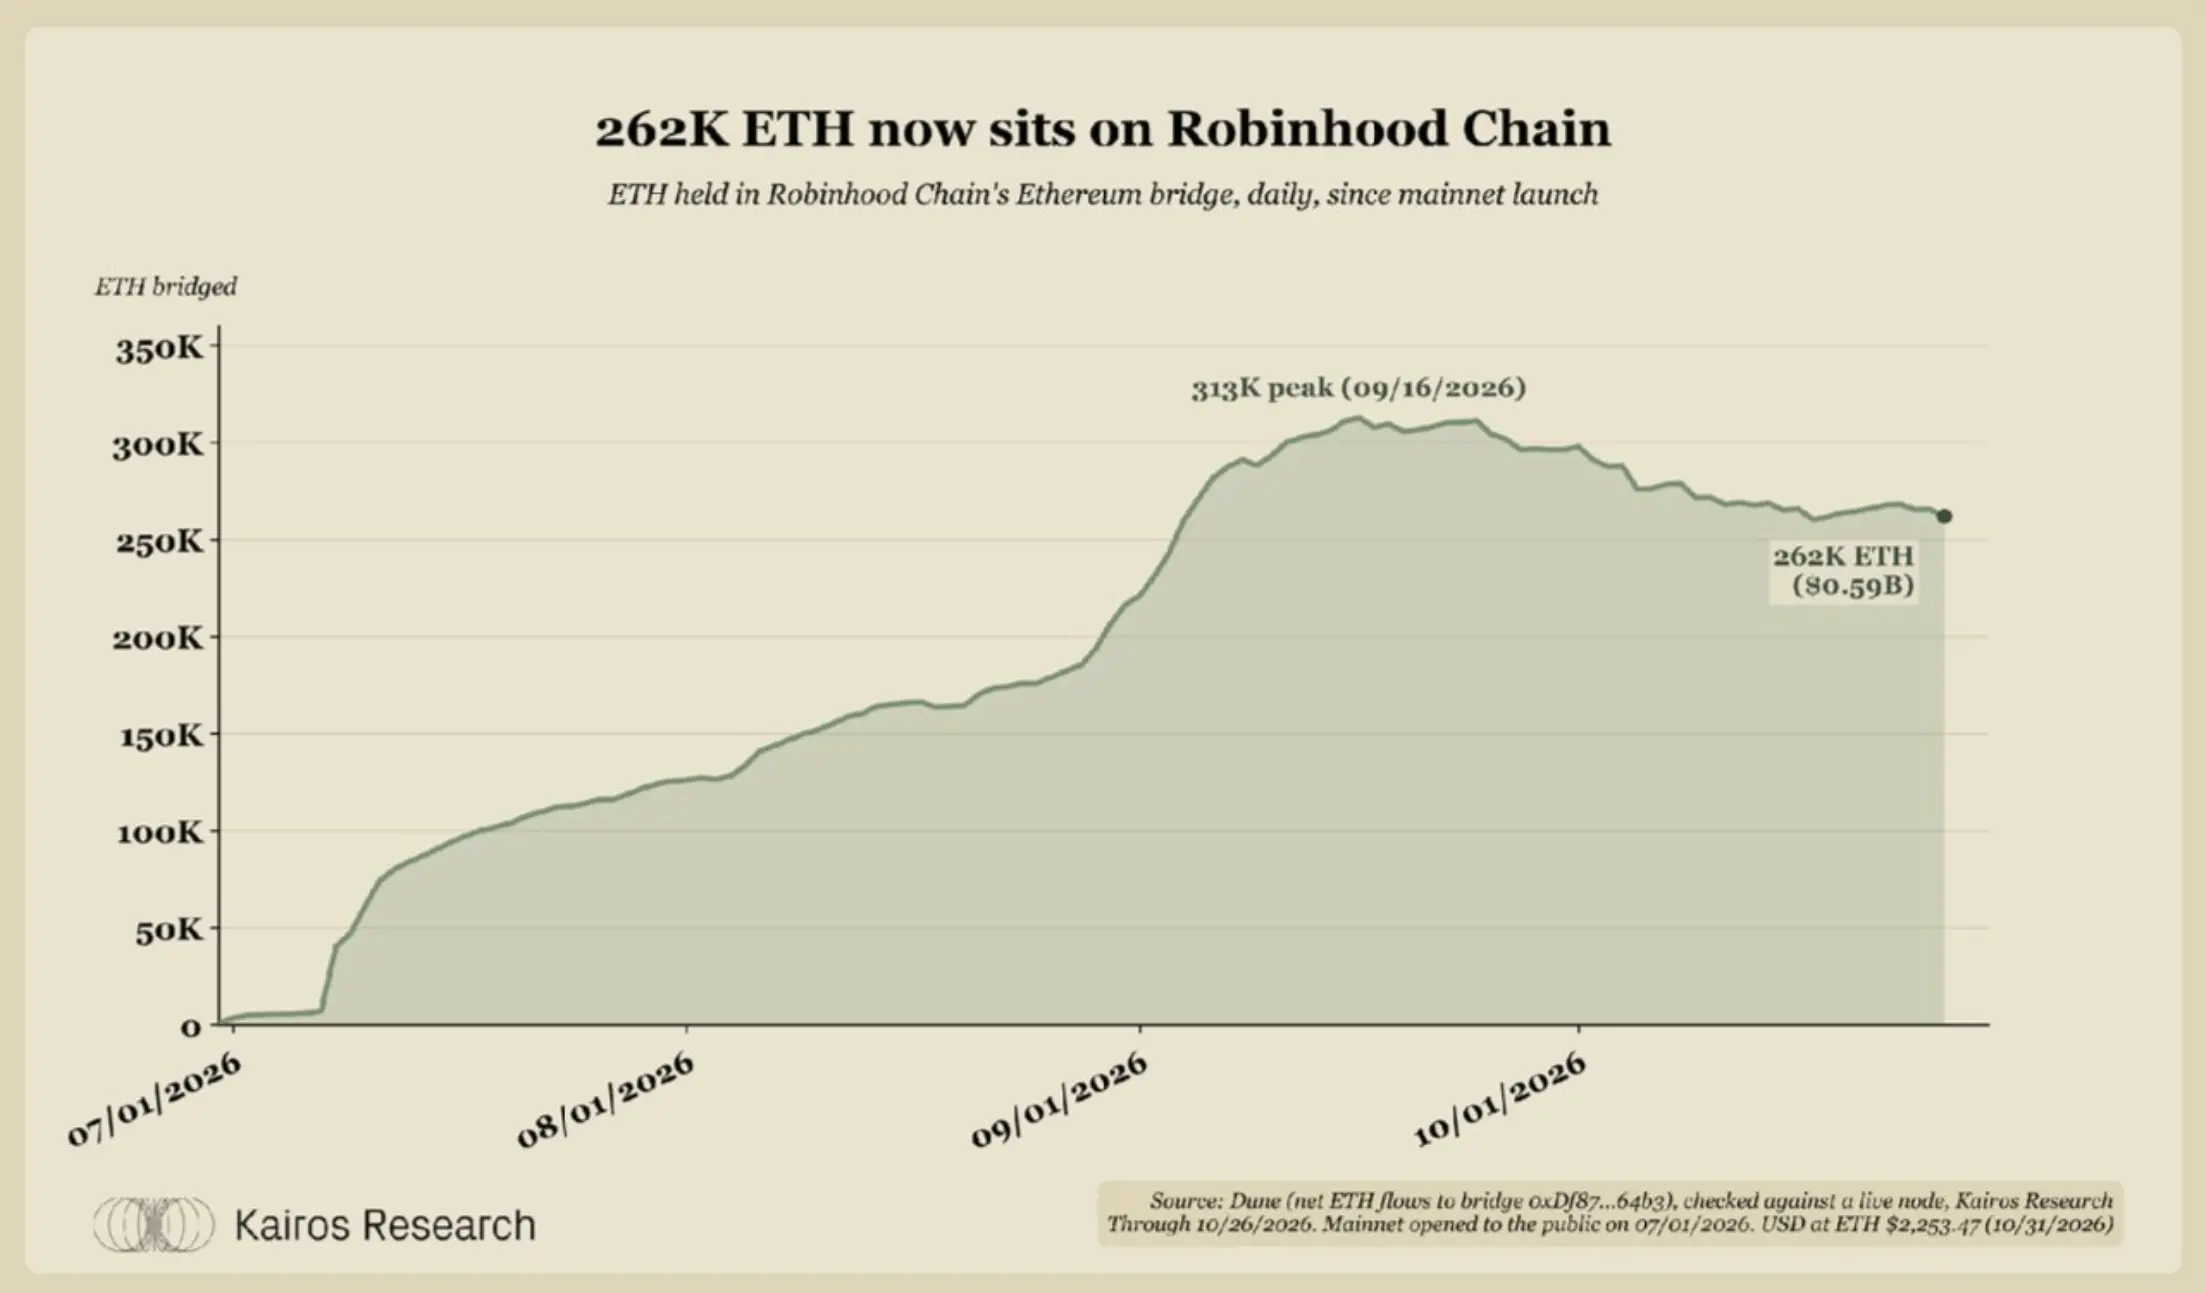
Robinhood Chain 上的 ETH 持有量變化
Robinhood Chain 的跨鏈橋中存有 26.2 萬枚 ETH,價值約 5.9 億美元。該數字在 2026 年 7 月 1 日公開上線前不足 1,000 枚,並於 9 月 16 日達到 31.3 萬枚的峰值。
Robinhood Chain 使用 ETH 作為 Gas 代幣,因此每一位在鏈上交易的用戶都需要持有 ETH。這是應用為 ETH 創造需求的一個直接例子。
Robinhood Chain 排序器收入與以太坊成本
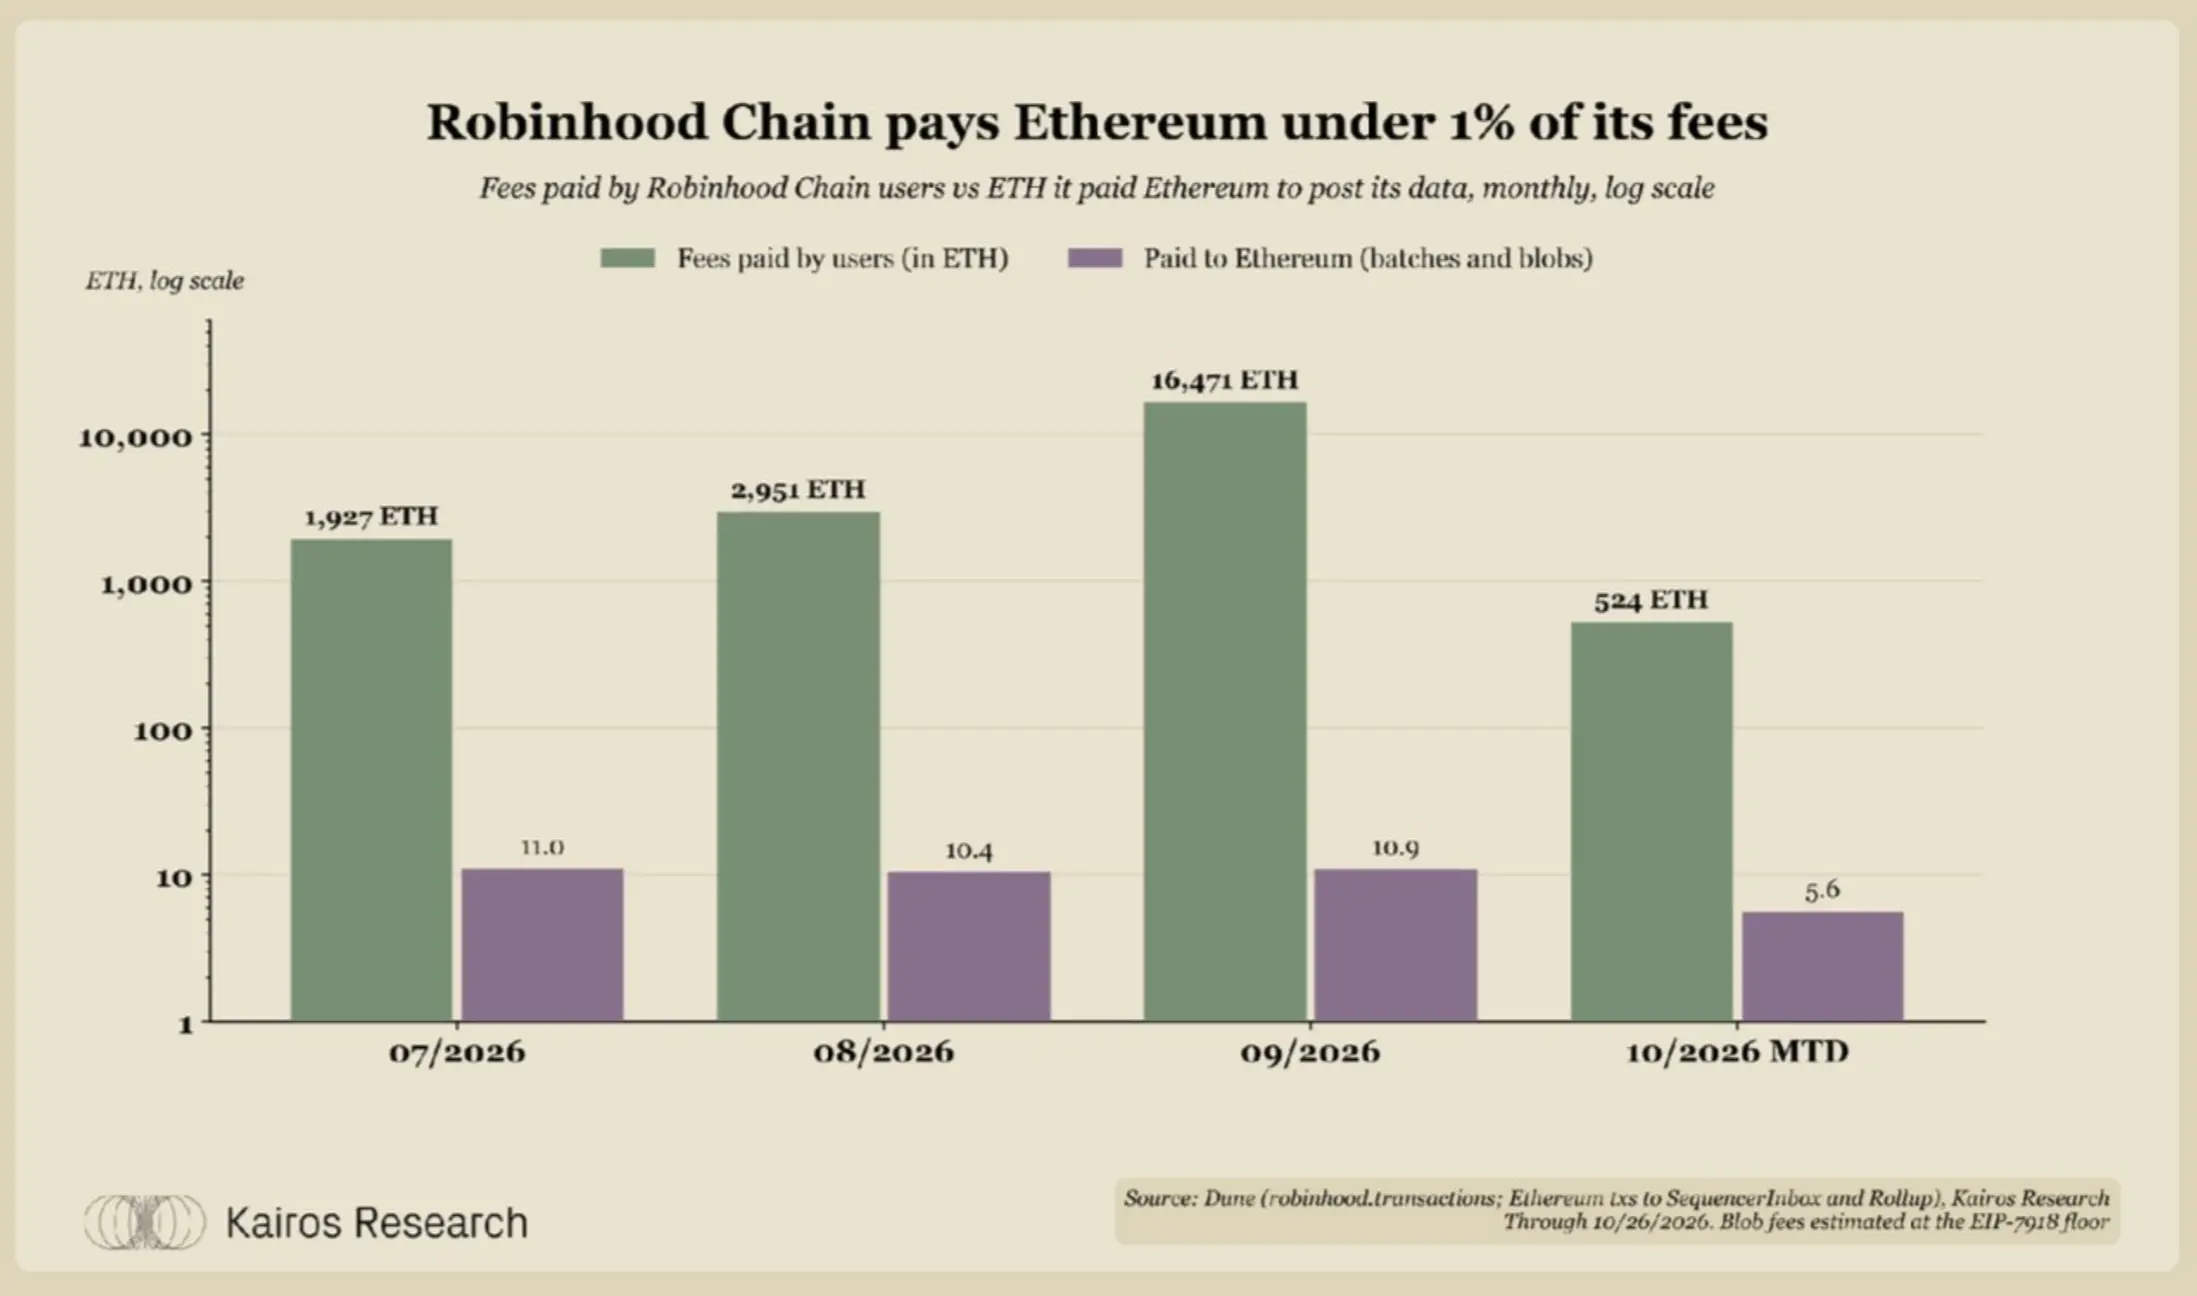
Robinhood Chain 排序器收入與以太坊結算成本
自 7 月以來,用戶已支付約 21,900 枚 ETH 的手續費。
目前,以太坊獲得的價值主要來自被用作 Gas 和持有在鏈上的 ETH,而不是結算費用。從長期來看,以太坊有可能從 L2 獲得更大份額的價值。
八、ETH 的需求正在增長,財庫如何讓它發揮更大作用?
上述數據展示了以太坊以及更廣泛的加密行業正在出現的一系列積極趨勢。那么,對於希望押注 ETH 的市場參與者來說,最好的參與方式是什麼?
大多數 ETH 財庫首先考慮的是質押,但隨著收益率下降,質押已不再是全部答案。自 2022 年以來,收益率已經減半,降至 2.2%。再質押沒有填補這一缺口,而以 ETH 計價,借貸和提供流動性的收益都低於質押。
能夠明確跑贏這一基準的策略只有第一損失保障和備兌看漲期權,但前者需要承擔真實風險,後者會限制上漲收益。正如過去一年多個鏈上協議多次出現的情況所顯示的那樣,處於承擔損失的第一道防線確實存在風險。接受調查的服務提供商也認同這一點。他們都將質押收益稱為"一個基礎,但單靠它還不夠"。
他們還指出,內部治理問題正阻礙大多數 ETH 財庫在鏈上使用資產。受訪者將智能合約風險、董事會批准和缺乏明確標準列為主要障礙。不過,多數人表示,相比更高的收益率,讓董事會或監管機構更放心更有助於推動資產部署。
一些最大的持有者根本沒有質押 ETH,原因可能是 ETF 的投資規則限制,也可能是質押在韓國等地區仍處於監管灰色地帶。考慮到 2026 年迄今漏洞利用和黑客攻擊數量不斷增加,保持謹慎是完全合理的。
不過,隨著市場逐漸成熟,受訪者和參與者也看到了有利趨勢。FalconX 全球市場聯席主管 Joshua Lim 和 Bitwise 鏈上研究主管 Kam Benbrik 都強調了 RWA 領域活動和關注度的增長:
"到了 2027 年,人們會更少地問如何將資產代幣化,而更多地關注資產代幣化之後可以用來做什麼。融資和抵押品管理等傳統上由大宗經紀商提供的服務,可能會在鏈上變得更容易獲得。這有機會降低準入門檻,讓更廣泛的投資者使用這些服務。"
Kam Benbrik,Bitwise 鏈上研究主管
"全年,鏈上 RWA 工具在永續合約和現貨市場的活動增長,是一個關鍵趨勢。展望 2027 年,我們期待進一步為客戶提供對這些市場的支持。"
Joshua Lim,FalconX 全球市場聯席主管
創新和產品可獲得性的提高,為加密市場參與者打開了更廣闊的投資空間。
dYdX Foundation 首席執行官 Charles d'Haussy 表示:"隨著合格托管機構和傳統金融銀行能夠提供更多 RWA,加上分發渠道得到改善,我們得以大幅增加對代幣化資產的配置。"
讓董事會放心所需的監管明確性和鏈上安全改善仍需要時間。與此同時,2027 年的一個重要問題是:持有 ETH 背後的投資邏輯是否會得到驗證。財庫公司押注,隨著資產進入鏈上,ETH 的需求也會隨之增長。而我們已經看到:
穩定幣在不同的市場環境中持續增長。
全球最受歡迎的經紀商之一 Robinhood,通過以太坊 L2 推出了鏈上股票。
OnRe、USDai 和 Ethena 的代幣化基差交易等獨特產品,展示了市場對鏈上收益機會的需求。
 風險提示 風險提示