USDC 流通量承壓、交易量大增:Circle Q3 財報折射穩定幣“流量優先”邏輯
 核心觀點

 未來的收入增長,將更多依賴 CPN 的變現推進、Tazapay 的整合落地,以及 Arc 轉向 PoS 後的商業化進展。
作者:Zhou,ChainCatcher
Circle 於 11 月 4 日美股盤前發布 2026 年第三季度財報,營收與每股收益均高於市場預期,這也是公司在連續兩個季度營收不及預期後,首次交出一份看起來不錯的成績單。
但推動超預期的主要是旗下公鏈 Arc 的原生代幣 ARC 預售帶來的一次性收入。與此同時,公司披露已裁減約 5% 的員工。
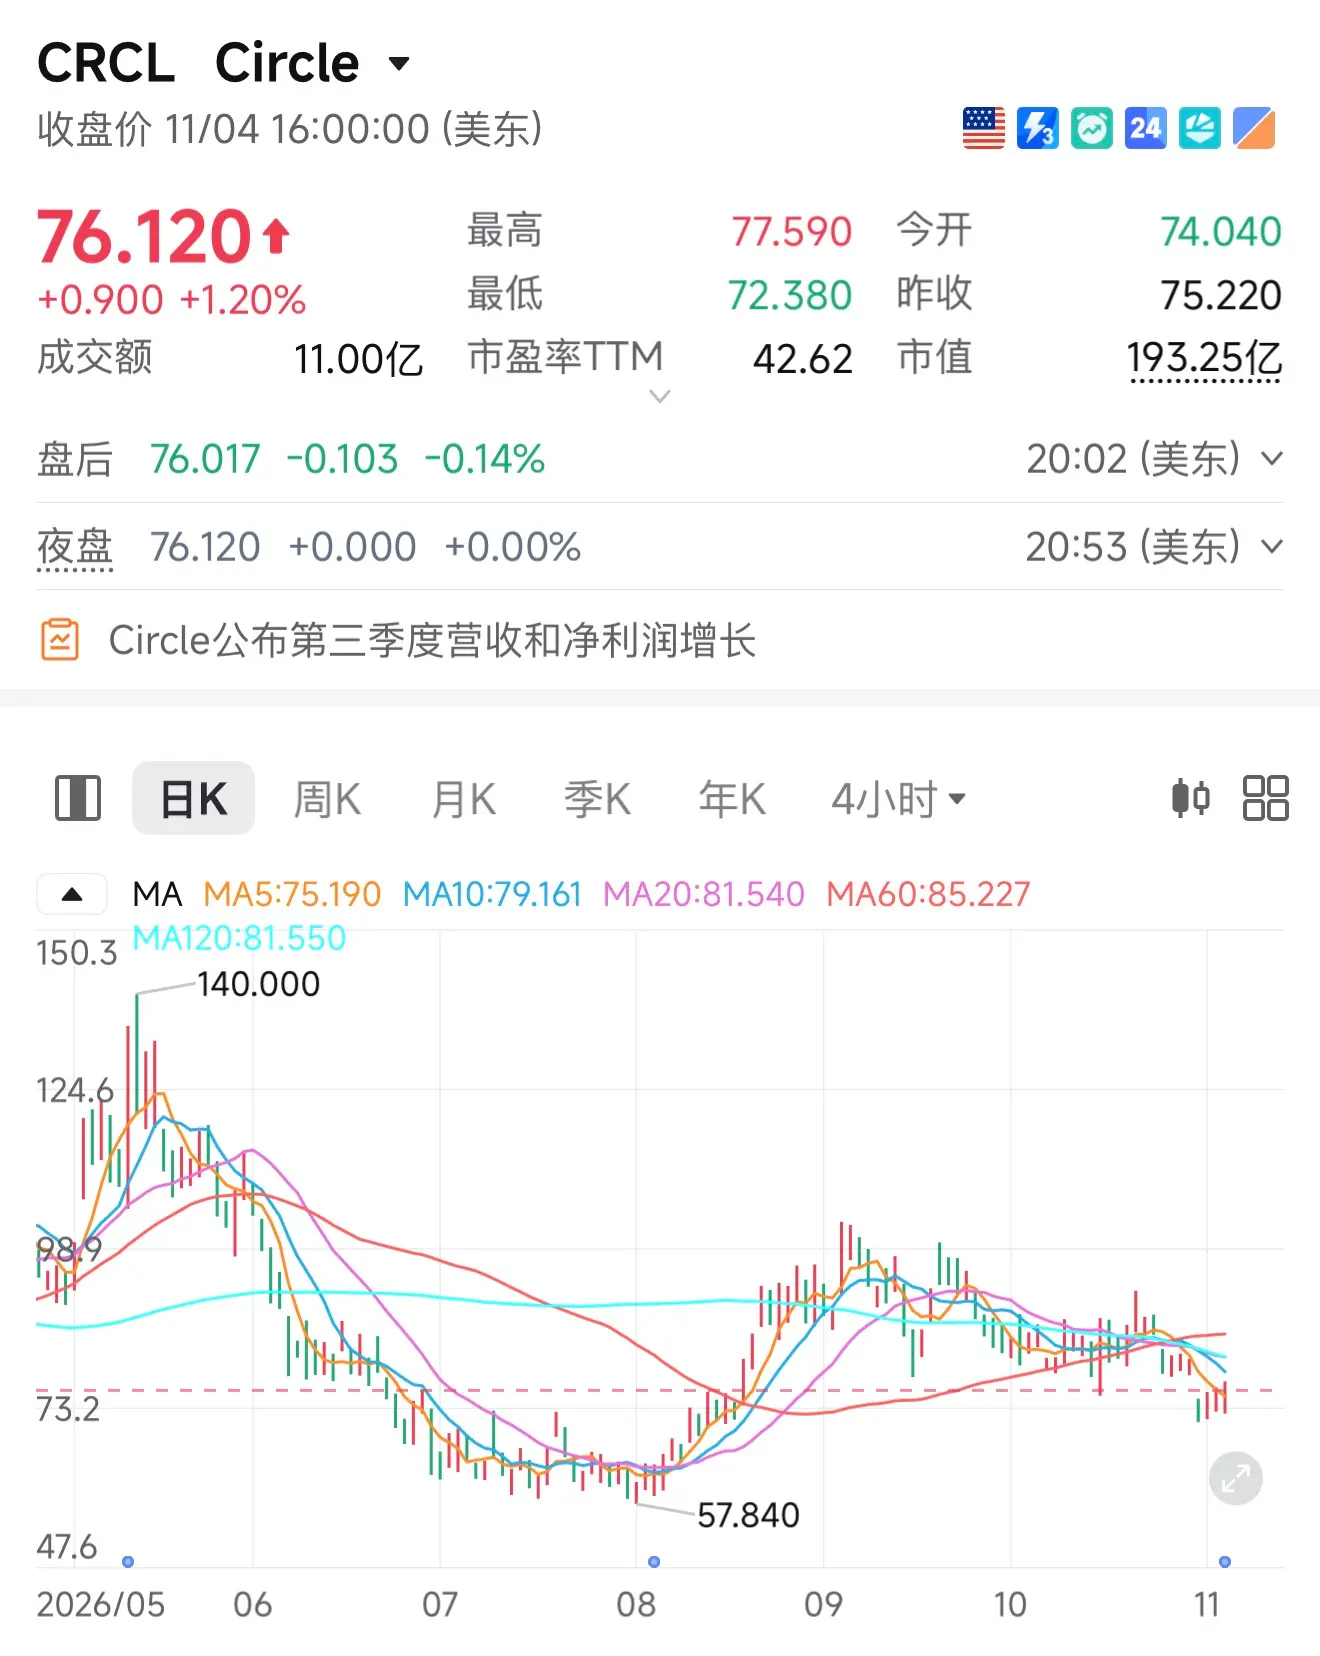
財報發布後,Circle 股價盤前先漲後跌,最終小幅上漲收報 76.12 美元,總市值接近 200 億美元。
1. 超預期主要靠 ARC 預售撐起
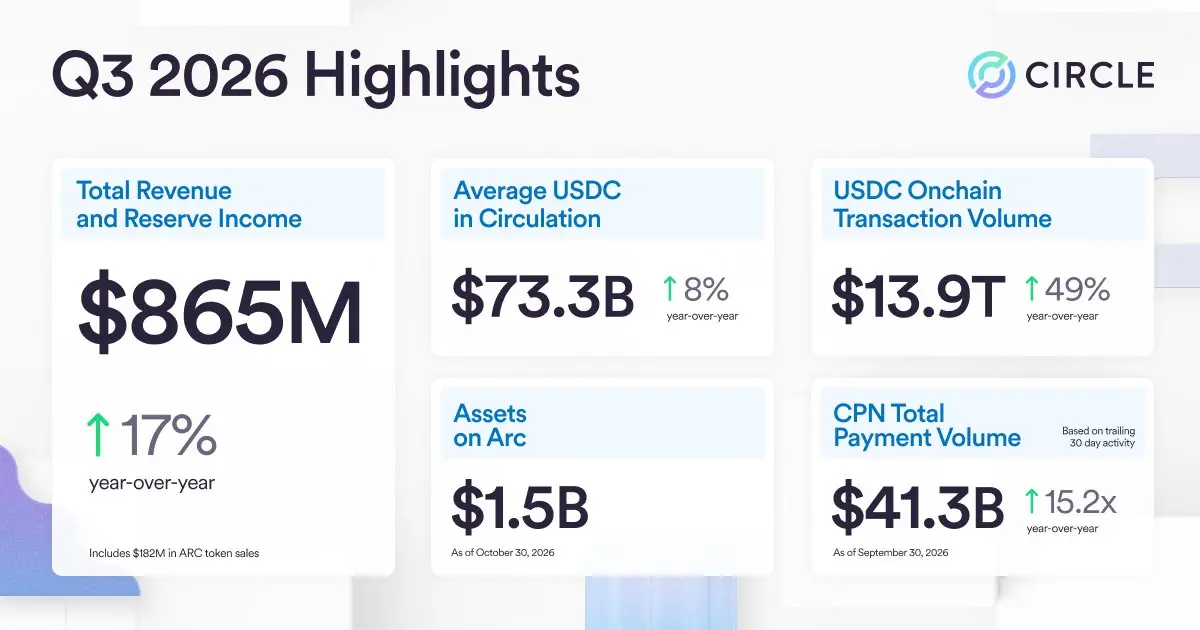
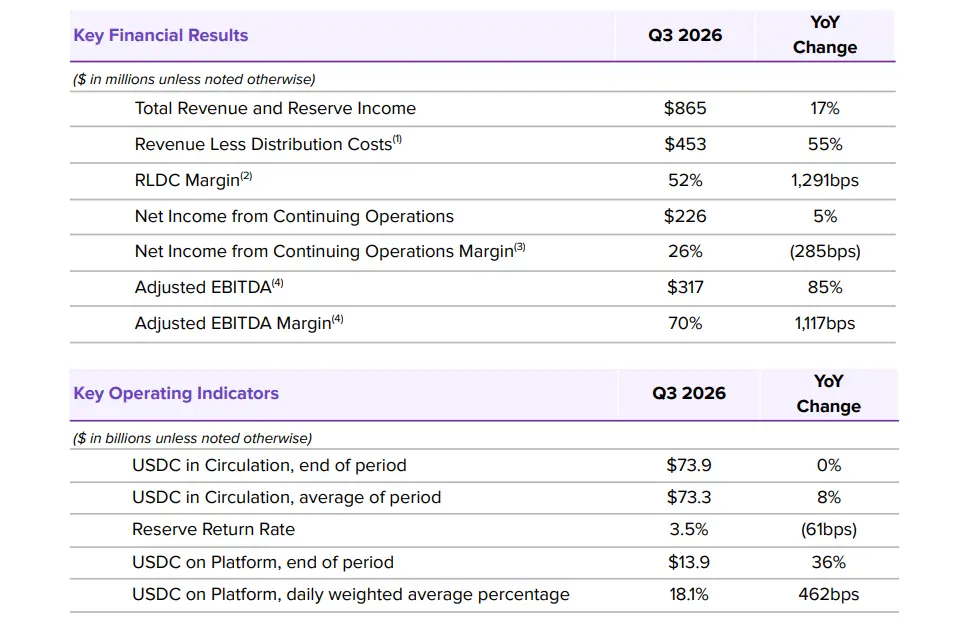
Circle 三季度總營收及儲備收入 8.65 億美元,同比增長 17%。持續經營淨利潤 2.26 億美元,同比增長 5%。調整後 EBITDA 3.17 億美元,同比增長 85%。攤薄每股收益 0.84 美元,市場此前預期營收 8.02 億美元,每股收益 0.40 美元。
超預期主要來自其他收入。當季其他收入 2.07 億美元,同比增長 627%,其中 1.82 億美元來自 ARC 代幣預售。
ARC 預售此前分兩輪完成,累計融資約 2.42 億美元。CFO Jeremy Fox-Geen 在電話會上解釋,預售收入按業績里程碑確認,隨著代幣完成交付、Arc 主網上線,三季度確認了約 75%。
這筆收入沒有對應的分銷成本,對利潤的拉動更明顯。扣除分銷後的收入即 RLDC 達 4.53 億美元,同比增長 55%,RLDC 利潤率由二季度的 41% 升至 52%。調整後 EBITDA 利潤率為 70%,剔除 ARC 後為 50%。
2. 剔除 ARC 後,主業收入與利潤同比下滑
按財報數據計算,剔除預售收入後,Circle 三季度營收約 6.83 億美元,同比下降約 8%,也低於前兩個季度。調整後 EBITDA 約 1.35 億美元,同比下降約 21%,稅前利潤約 4600 萬美元,為今年以來最低。
主因是儲備收入下滑。三季度儲備收入 6.58 億美元,同比下降 8%,儲備回報率同比下降 61 個基點至 3.54%,平均流通量 8% 的增長只抵消了一部分。
其他業務也未能補位。剔除預售後,其他收入僅 2500 萬美元,同比下降 11%,Fox-Geen 將其歸因於當季變現的區塊鏈集成項目減少。
利潤率同樣承壓。剔除預售後的 RLDC 利潤率為 39.7%,較二季度下降約 150 個基點。淨儲備利潤率環比下降約 80 個基點至 37.8%,據 Fox-Geen 介紹,這是與 Hyperliquid 分成安排的首個完整季度。
即便計入預售收入,淨利潤同比也僅增長 5%,主要因為去年同期有約 6130 萬美元的所得稅收益,基數較高。
3. USDC 流通量原地踏步,Circle 加碼分銷應對競爭
儲備回報率跟隨利率走勢,Circle 能主動爭取的是流通規模,但這項指標同樣乏力。三季度末,USDC 流通量 739 億美元,與去年同期持平,當季平均流通量也低於二季度。
同期穩定幣總供應量同比增長 8% 至約 2740 億美元,USDC 的市場份額則降至 27%,同比下降 183 個基點,降幅較二季度明顯擴大。
6 月底,Open Standard 聯合 Visa、Mastercard、Stripe 等 140 余家機構宣布推出收益共享型穩定幣 Open USD,引發市場對 USDC 分銷優勢的擔憂。
CEO Jeremy Allaire 在電話會上表示,Circle 將繼續加大分銷投入,他也承認,給合作夥伴的激勵與流通量增長之間存在權衡。
幣安是最新一例。雙方簽署了新的五年期協議,幣安同時向 Circle 投資 1 億美元。具體經濟條款未披露,Fox-Geen 稱續約不涉及前期費用。對於幣安近期的安全事件,Allaire 表示過去 24 小時幣安已錄得約 25 億美元淨流入。
對於流通量持平,Allaire 歸因於加密市場疲軟,並強調使用量仍在增長。據他介紹,USDC 以約 27% 的供應份額承載了穩定幣 79% 的交易量,去年同期為 66%。當季鏈上交易量 13.9 萬億美元,同比增長 49%,鑄造與贖回合計 2080 億美元,創季度紀錄。
Circle 仍維持流通量多年期 40% 複合年增長率的目標,Fox-Geen 預計使用量增長將在長期帶動流通量回升。
4. 已裁員約 5%,CFO 年底將卸任
在主業收入下滑的同一季度,Circle 進行了裁員。公司在財報附註中披露,三季度裁員約 5%,計提重組費用 910 萬美元,主要為遣散費等現金支出。
官方表示,此次調整旨在讓組織架構匹配公司的運營模式和戰略重點。據 Circle 年報,截至 2025 年底公司約有 1100 名員工,按此估算,此次裁員涉及約 55 個崗位。
裁員並未帶來費用收縮。Fox-Geen 表示,調整後運營費用同比增長,主要來自 Arc 和 AI 相關基礎設施投入,以及包括切爾西贊助在內的行銷支出。三季度行銷費用同比翻倍至 1130 萬美元,IT 基礎設施費用同比增長約九成。
Circle 已於 9 月宣布,CFO Jeremy Fox-Geen 將於年底前卸任,公司正在物色繼任者。
5. Arc 完成 100 億枚 ARC 創世鑄造,轉向 PoS 後靠質押變現
新業務中,Allaire 稱 Arc 是 Circle 自 USDC 以來最大的平台押注。Arc 主網於 9 月 16 日上線,由 11 家創始驗證節點運營,接入的機構和應用超過 100 家,包括 BNY、匯豐、Visa 等金融機構,以及 Aave、Uniswap 等 DeFi 協議。截至 10 月下旬,鏈上資產約 15 億美元。
三季度內,Circle 完成了 100 億枚 ARC 的創世鑄造,成為首家為新 L1 區塊鏈鑄造網路代幣的上市公司。Circle 持有其中 25%,Arc 計劃於 2027 年過渡至 PoS。
Fox-Geen 介紹了 Arc 的三種變現方式,相關收入均計入其他收入。質押獎勵預計是最主要的經常性收入,Circle 將在 PoS 後質押所持 ARC 並作為驗證節點獲得獎勵。公司也可能有選擇地出售 ARC,所得直接計入利潤。發放給生態參與者的 ARC 則按市值計入收入,同時計入等額分銷成本。
他還指出,按美國會計準則,Circle 所持 ARC 的價值只有在出售或分發時才會確認,目前並未體現在報表中。
根據 Circle 向 SEC 提交的文件,第二輪預售投資者的 ARC 鎖定期為 Arc 轉向 PoS 後至少一年,最早要到 2028 年才能自由轉讓。風險提示也顯示,若關鍵里程碑未達成,Circle 可能需要退還預售款項。
在幣安被盜的背景下,Allaire 還把安全作為 Arc 的賣點。他認為,由已知機構運營的 Arc 比無需許可的公鏈更能滿足金融機構的安全要求。
6. CPN 支付量三個月增近 3 倍,2027 年將貢獻可觀收入
CPN 按過去 30 天計算的年化支付量在三季度末達到 410 億美元,同比增長超過 15 倍,較 6 月底增長近 3 倍。截至 10 月 30 日,這一數字已超過 580 億美元。
9 月,Circle 宣布以價值 4 億美元的 A 類股收購新加坡跨境支付平台 Tazapay,交易預計於 2027 年完成。Tazapay 年化支付量超過 250 億美元,約 60% 已涉及穩定幣。
Allaire 表示,亞洲是 Circle 平台最活躍的地區,公司正與香港政府接觸,有信心進入香港的境外穩定幣監管框架。
Fox-Geen 則透露,公司已開始對 CPN 部分流量收費,預計 Tazapay 並入後,CPN 將在 2027 年貢獻可觀收入。不過 Allaire 強調,Circle 的目標是壓低支付的單位成本,不會複製傳統支付行業的費率結構。
7. 指引維持不變,四季度利潤率將因幣安激勵走低
Circle 維持全年各項指引不變。全年其他收入指引為 3.1 億至 3.3 億美元,RLDC 利潤率為 41.7% 至 43.7%,兩者均包含已確認的 ARC 預售收入。
按此計算,四季度剔除 ARC 後的其他收入約為 3000 萬至 5000 萬美元,高於三季度的 2500 萬美元,Fox-Geen 預計將隨區塊鏈集成增多而回升。
利潤率方面,前三季度 RLDC 利潤率約為 45.5%。若全年落在指引區間內,按四季度營收約 7 億美元粗略估算,四季度 RLDC 利潤率約為 29% 至 38%,低於此前各季度 40% 左右的水平。
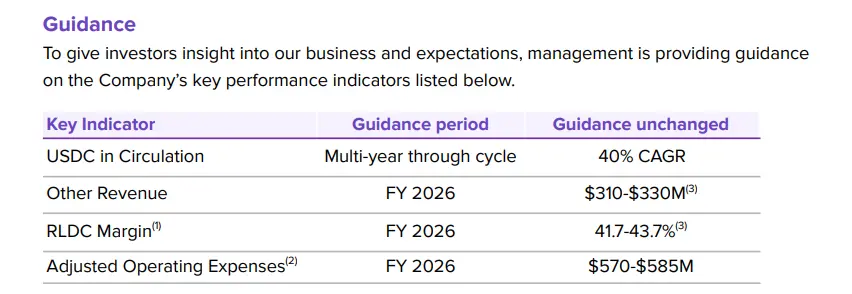
Fox-Geen 在回答高盛分析師提問時證實了四季度利潤率的下滑。他表示,剔除 ARC 後全年 RLDC 利潤率將接近原指引 38% 至 40% 的中點,據此倒推即可看出四季度的降幅,原因是幣安的激勵安排將首次完整計入一個季度。
四季度也是 Hyperliquid 分成安排與續簽後的幣安合作同時完整計入的首個季度。Fox-Geen 將這兩項合作稱為對分銷的投資,目的是在長期內推動 USDC 流通量和 RLDC 增長。
費用端,全年調整後運營費用指引維持在 5.7 億至 5.85 億美元,仍趨向區間高端。據此推算,四季度調整後運營費用約為 1.49 億至 1.64 億美元,高於三季度的 1.39 億美元。
值得一提的是,有散戶股東提問,USDC 的普及速度明顯快於營收和利潤增長,非利息收入何時才能成為重要貢獻。Allaire 回應稱,CPN 的變現、Tazapay 的整合以及 Arc 轉向 PoS,將共同推動收入多元化。
 風險提示
 風險提示