中選靴子落地後,華爾街集體轉向看多美股
 核心觀點

 中期選舉落地,摩根大通、野村、匯豐、Citadel Securities等華爾街機構釋放美股看多信號。10月機構大幅去槓桿、空頭倉位逼近五年高位,疊加散戶持續買入、企業回購回歸及科技股估值壓縮,為年末反彈創造條件,匯豐更將Anthropic IPO視為科技股全面翻多的關鍵節點。歷史數據顯示,標普500中選後12個月平均漲幅達14%。
美國中期選舉塵埃落定,華爾街大型交易機構正集體向客戶發出買入信號。
民主黨贏得國會參眾兩院控制權,特朗普表示接受選舉結果,不確定性的消散觸發市場大幅反彈。標普500指數單日漲近2%,道瓊斯指數漲逾3%,VIX恐慌指數創下2025年4月以來最大單日跌幅。科技和通信服務板塊領漲,油價重挫逾8%,消費板塊亦表現強勁。
在此背景下,摩根大通、野村、匯豐、Citadel Securities等機構相繼發布看多報告,核心邏輯高度一致:選舉前機構持倉已大幅壓縮、空頭接近五年高位,疊加季節性規律與企業回購窗口重開,為年底前的反彈創造了有利條件。
Fidelity認為,中期選舉結果帶來的一個重要變化是,美國政府將進入分裂執政狀態:民主黨控制國會,共和黨繼續執掌白宮。這種政治格局可能限制政府政策的推進空間,降低部分政策不確定性,而市場通常更傾向於歡迎這種制衡。
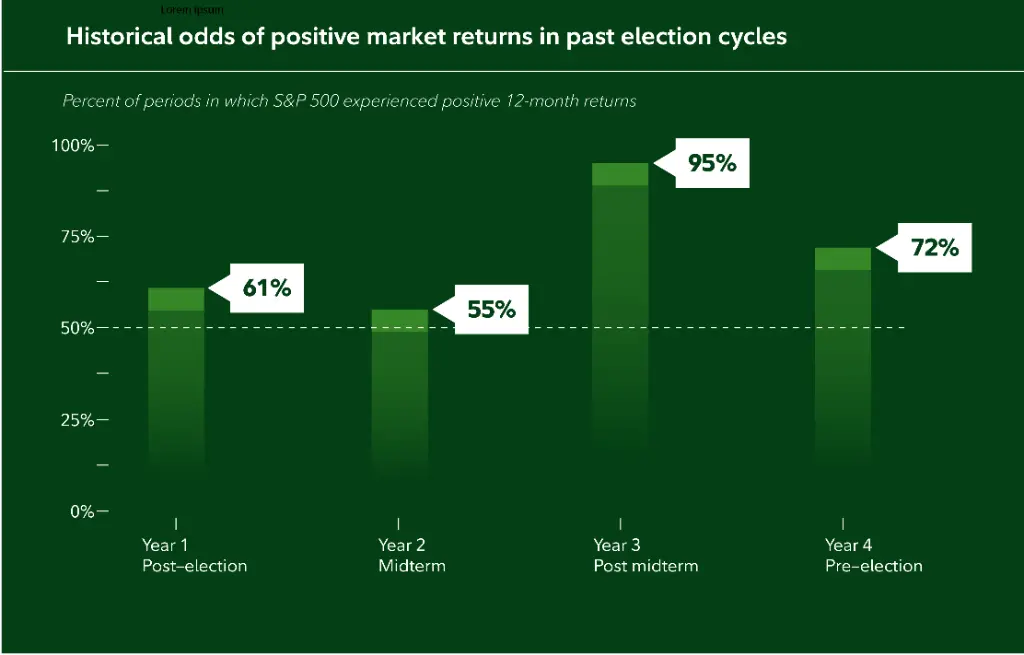
更值得關注的是歷史表現。Fidelity的統計顯示,自1938年以來,標普500指數在中期選舉後的12個月裡有95%的年份是上漲的,平均漲幅約為14%。
機構持倉重置,空頭壓縮釋放上行空間
此輪看多邏輯的核心在於:投資者進入選舉前已完成大規模去風險操作,為市場反彈提供了充足的"燃料"。
對沖基金在11月投票前持續削減美股敞口並加碼空頭,股市空頭頭寸一度接近五年高位;系統性投資者也同步壓縮倉位。
摩根大通表示,10月的對沖基金去槓桿和AI持倉清算,已為美股創造更有利的背景。該行美國市場情報團隊由Andrew Tyler領銜,在週三報告中維持戰術看多立場,並建議採取科技股與周期股"哑鈴策略",且向周期股適度傾斜。
Citadel Securities的Scott Rubner在客戶報告中寫道:
"隨著選舉結束、波動率有望正常化,投資者重建風險敞口的空間相當充裕。我們認為美股年底前阻力最小的方向是向上。"
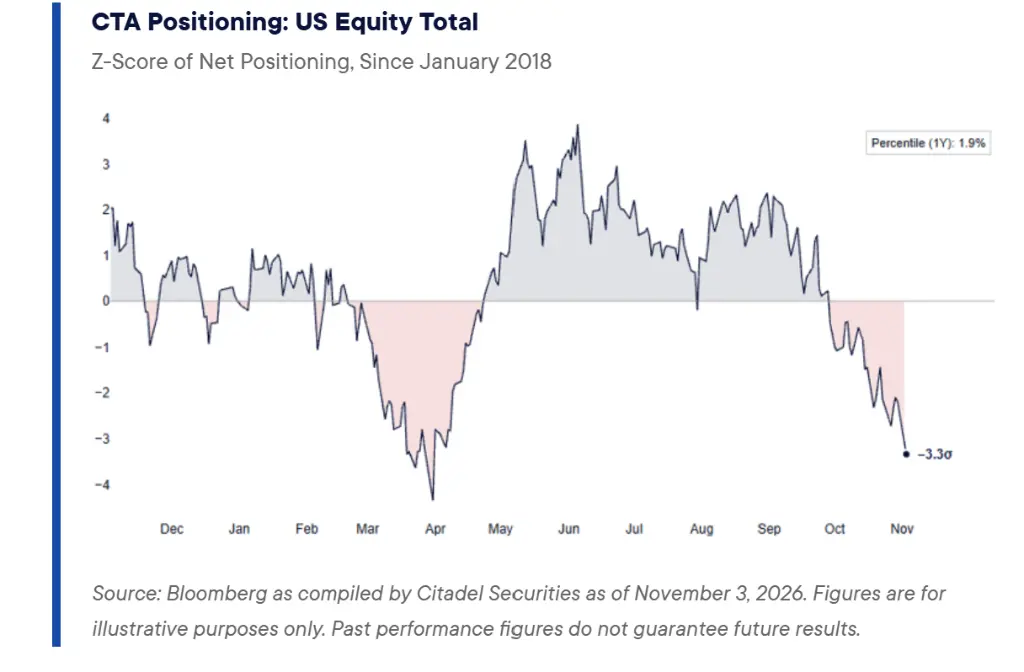
Citadel Securities數據顯示,系統性趨勢追蹤策略(CTA)當前美股淨持倉約為負3.3個標準差,處於2018年以來歷史第10百分位,為今年3月31日以來最低水平,較三個月前的正1.7個標準差大幅下降。一旦市場持續站穩關鍵技術位,趨勢追蹤策略有望觸發系統性補倉。
散戶與回購雙輪驅動,買盤結構性支撐顯現
需求端同樣出現積極信號,散戶與企業回購正形成協同效應。
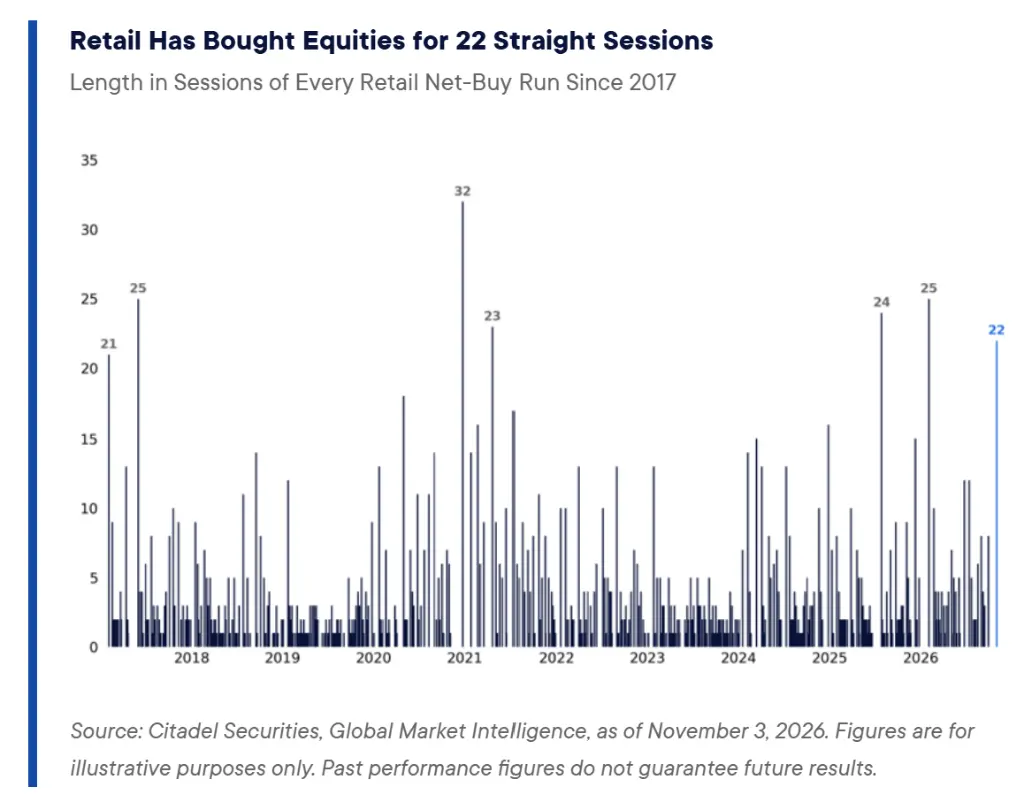
Citadel Securities數據顯示,自10月5日以來,散戶已連續22個交易日淨買入美股現貨,累計買入近330億美元,創2017年以來第六長、第五大買入紀錄,日均買入規模較過去一年均值高出40%。值得注意的是,這一買入發生在標普500指數同期下跌約2%的背景下。年初至今,散戶累計淨買入美股已達2510億美元,超過2021全年紀錄。
企業回購方面,隨著三季度財報季發布窗口期陸續關閉,回購買盤正大規模回歸。Citadel Securities估算,10月中旬時標普500成分股中僅約四分之一市值處於可回購狀態,但到選舉日這一比例已升至約三分之二,預計11月9日前進一步升至85%。截至11月2日,今年企業新增回購授權規模已達1.5萬億美元,超過此前全年紀錄。僅10月單月就新增1660億美元回購授權,超過歷史月均水平的兩倍。
科技股估值大幅壓縮,重新定價後性價比凸顯
技術面以外,科技板塊估值的劇烈收縮亦是機構做多的重要依據。
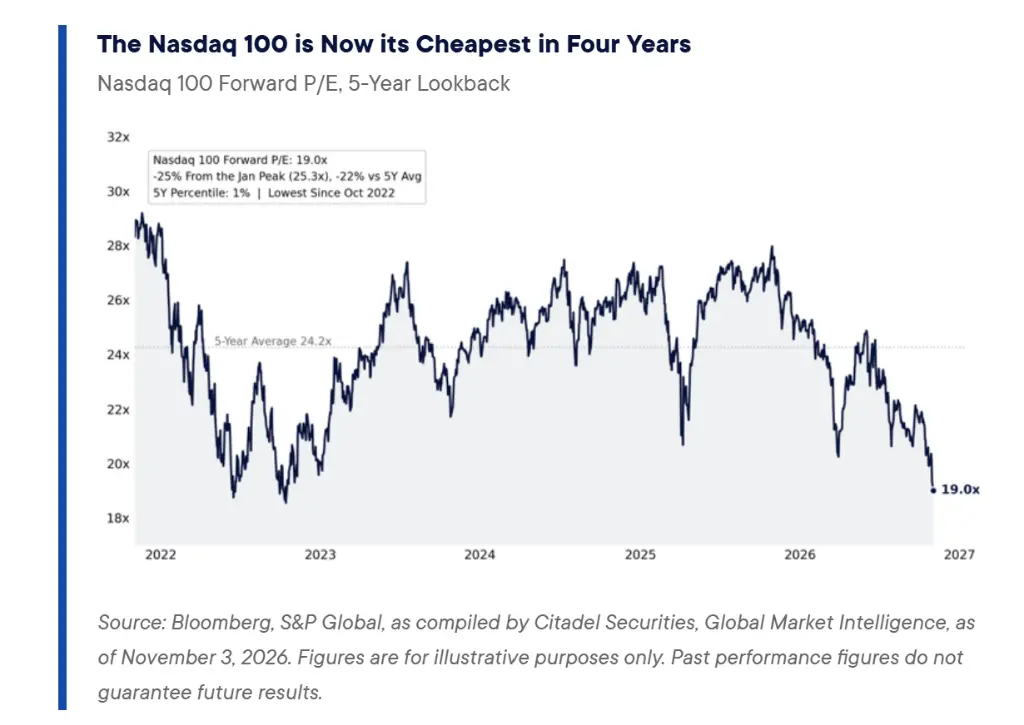
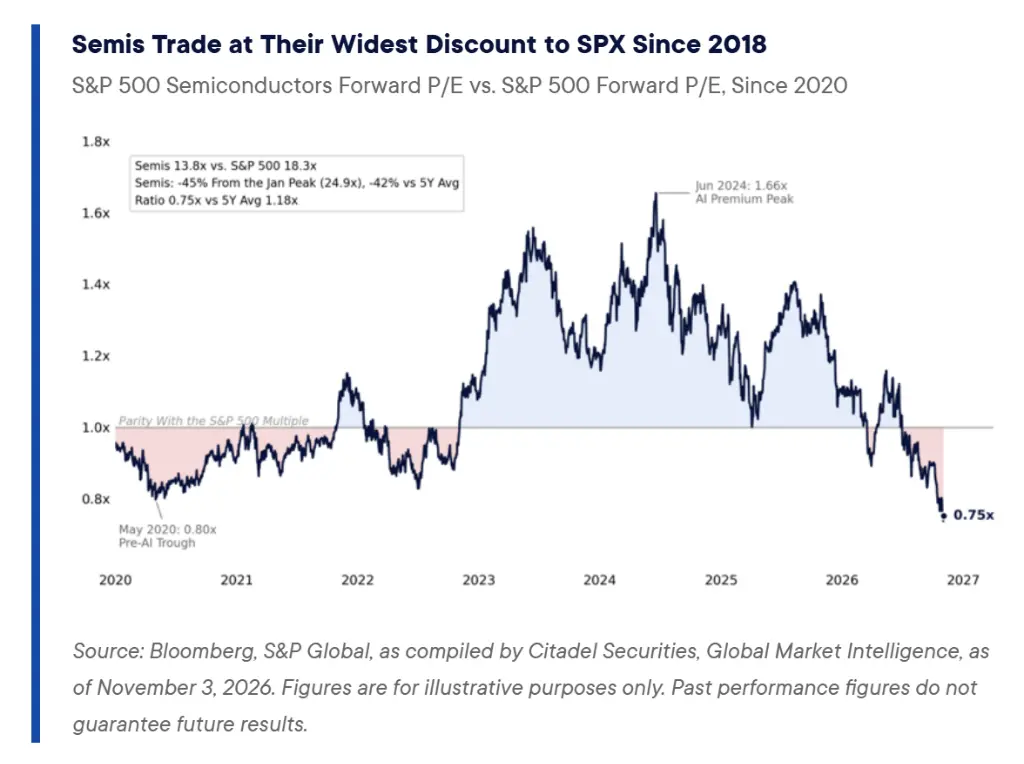
Citadel Securities數據顯示,納斯達克100指數當前市盈率已降至19.1倍,為2022年10月以來最低,較1月高點折價24%;相對於標普500指數,納指溢價僅剩5%,為2017年1月以來最低,遠低於約20%的十年均值。半導體板塊估值壓縮更為劇烈,標普500半導體成分股市盈率已降至13.8倍,較1月高點下跌45%,為2022年7月以來最低,並以25%的折價率交易於標普500,折價程度為2018年12月以來最深。
這一估值重置發生在盈利預期持續上修的背景下。自6月30日以來,存儲、AI基礎設施和半導體的遠期每股收益預期分別上調32%、31%和30%,但對應市盈率卻分別壓縮50%、36%和35%。三季度財報季至今,83%的企業盈利超預期,高於約75%的歷史均值,並處於2005年以來同口徑前十強之列。
匯豐首席多資產策略師Max Kettner表示:
"(當前行情)不僅僅是對10月下跌的修復,基本上就是在全面買入一切。"
政策格局生變,AI基礎設施監管預期趨於緩和
市場對民主黨控制國會的政策含義已初步消化,部分投資者認為其對AI投資的影響可能利弊交織。
野村跨資產策略師Charlie McElligott指出,週三的反彈部分反映了投資者在選舉落地後解除對沖頭寸,VIX期貨和衡量期權市場波動率的VVIX指數均大幅回落,顯示此前因選舉不確定性和AI憂慮所積累的保護性需求正快速消退。
他寫道,市場認為選舉結果將導致"美國數據中心建設節奏被迫放緩,從而緩解超大規模雲計算商資本支出'囚徒困境'式無限軍備競賽的擔憂",進而降低AI熱潮所需的信貸和股權融資壓力。富達全球宏觀總監Jurrien Timmer亦指出,民主黨的藍潮或將限制數據中心擴張,"這可能有利於已占據主導地位的超大規模雲廠商,以及'Mag 7'中的核心成員"。
摩根大通策略師Nikolaos Panigirtzoglou則提示,對沖基金在經歷痛苦的10月拋售後,可能需要數週的市場企穩,才會重新建立AI敞口。
Anthropic IPO成為科技股"全面翻多"關鍵節點
在上述多重利好之外,機構還在等待一個被視為科技情緒"終極清算事件"的節點。
匯豐的Kettner表示:"對我而言,真正的清算事件是Anthropic IPO。一旦Anthropic IPO宣布並順利完成,我認為屆時就可以全面做多科技股,並賣出10月那些大幅上漲的防禦性資產。"這筆交易預計將成為史上最大規模IPO之一,對科技股整體情緒的修復具有重要的信號意義。
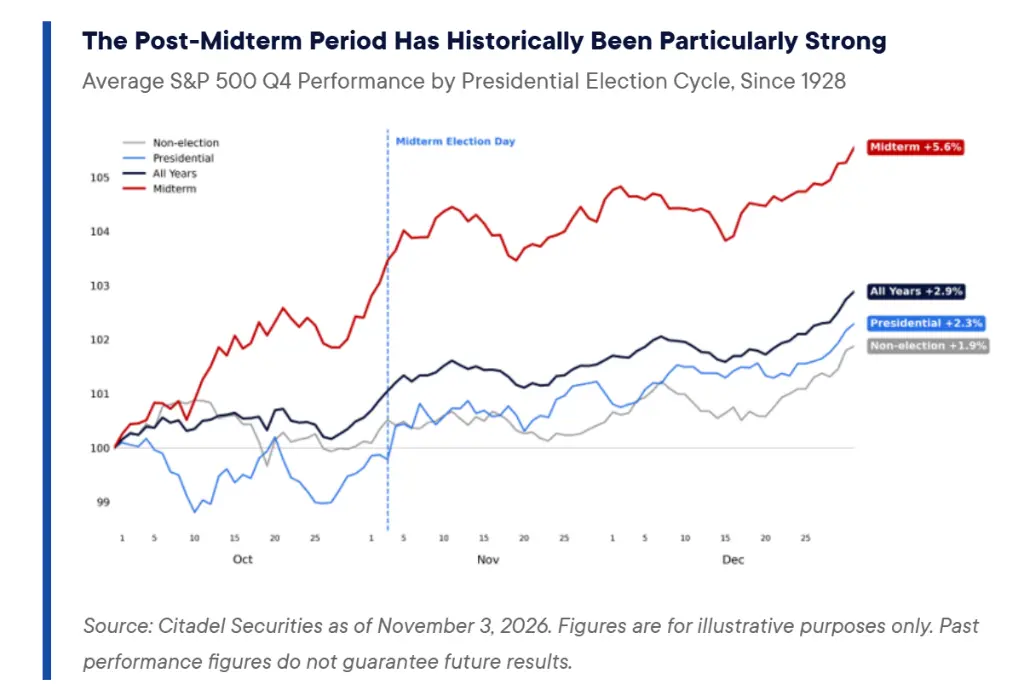
歷史數據亦為年底行情提供背書。Citadel Securities數據顯示,自1950年以來,標普500在每次中期選舉後6個月和12個月均實現上漲,12個月中位漲幅達14.5%。中期選舉年第四季度歷史上是美國總統任期周期中表現最強的季度,標普500平均漲幅為5.6%,高於所有年份的平均2.9%。今年在進入選舉後階段時,市場落後於典型中期選舉年的季節性軌跡,歷史上中期選舉年第四季度低點有近60%出現在10月,隨後年底前中位漲幅接近10%。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用戶特殊的投資目標、財務狀況或需要。用戶應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。
 風險提示 風險提示