比特幣本輪週期頂點研判:熊市或已結束 · 頂點何在?
摘要
在2026年7月17日發布的報告《比特幣熊市結束了嗎?》中,我們指出比特幣已抵達本輪C浪(艾略特波浪理論中,熊市調整的最後一段下跌)下行目標位,並提出:只要價格站穩62,900美元上方,即可確認周期底部已經形成。我們同時提示,趨勢模型即將轉入多頭;該信號隨後不久觸發,比特幣自此始終運行於牛市趨勢之中。周線RSI(相對強弱指數,衡量價格漲跌動量,讀數高於70為超買、低於30為超賣)分析進一步印證了上述判斷,其走勢與2022年的築底過程高度吻合。
周線RSI在2月的連續下跌中首次觸及35的超賣水平。當價格於6月、7月再度下探時,RSI卻未能跌破該低位。這種價格創新低而指標未創新低的正背離(典型的多頭看漲信號),是可靠的看漲形態。更重要的是,我們的月度周期指標當時已指向底部臨近,熊市終結的概率正在上升。
兩週後,我們在《比特幣臨近底部》中重申了這一觀點,預計行情將率先反彈至70,000美元,並帶動若干關鍵指標翻多。當下的核心問題在於:本輪周期的頂點將出現在何處?
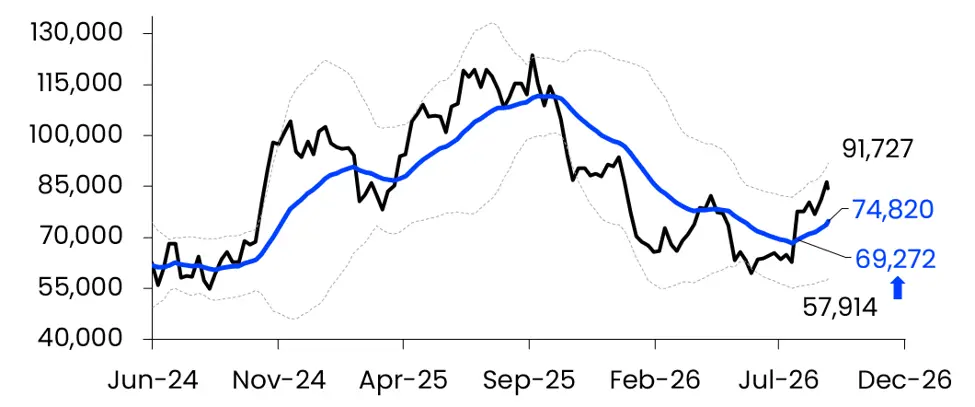
圖1:比特幣21周移動均線,BTC以69,272美元進入新一輪牛市
來源:獨立分析師及其他來源
一、本輪比特幣周期頂點將落於何處?
長期以來,21周移動均線(過去21周收盤價的算術平均,常被用作劃分牛熊的趨勢線)都是區分比特幣牛熊最簡單、卻也最為有效的標尺之一。當比特幣以69,272美元上穿該均線時,這一突破釋放了熊市可能結束的積極信號。當比特幣以69,272美元上穿該均線時,這一突破即確認熊市已然終結。
在2026年7月24日的報告中,我們進一步指出了行情的潛在催化劑:美國聯邦債務即將突破40萬億美元,10年期美債收益率(美國10年期國債的到期收益率,是全球資產定價的利率之錨)向5.0%攀升,資金大概率將大規模輪動至黃金與比特幣。後續走勢與這一判斷方向一致。在美國聯邦債務越過40萬億美元關口後,比特幣出現大幅上漲,突破了自2025年10月高點以來延綿的下行趨勢線後續走勢完全印證了這一判斷。一旦越過40萬億美元關口,比特幣隨即大幅拉升,突破了自2025年10月高點以來延綿的下行趨勢線。
將比特幣價格與美國聯邦債務(目前為40.1萬億美元)進行簡單疊加,按我們的模型測算,隱含參考估值約為105,000美元。鑑於債務規模可能持續擴張,即便價格在該趨勢中樞上下反復經歷高估與低估,債務擴張仍可能為比特幣提供長期結構性支撐,但這一關係並非必然。將比特幣價格與美國聯邦債務(目前為40.1萬億美元)進行簡單疊加,按我們的模型測算,隱含公允價值約為105,000美元。鑑於債務規模大概率將持續擴張,即便價格在該趨勢中樞上下反復經歷高估與低估,債務擴張本身仍將為比特幣提供長期結構性支撐。
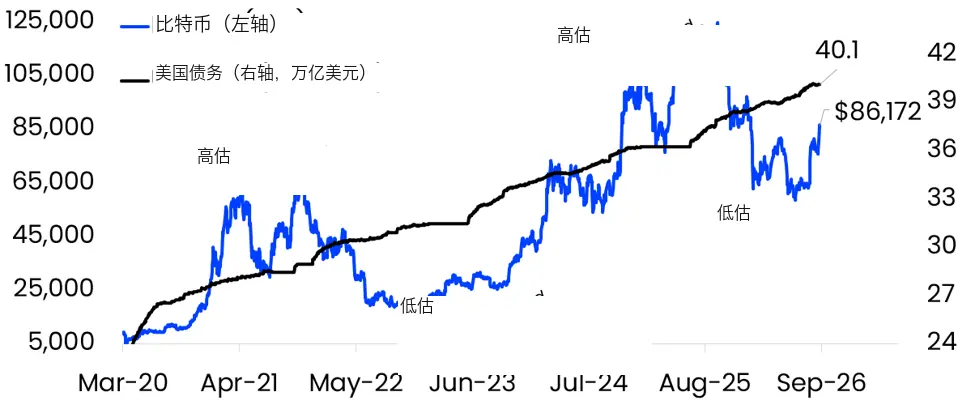
圖2:比特幣(左軸)對比美國債務(右軸,萬億美元),由高估走向低估
來源:獨立分析師及其他來源
黃金與比特幣在各自突破下行趨勢後聯袂走高,但近期因美元走強,黃金出現回調。推動美元走強的力量有二:其一,交易員正在計入美聯儲進一步加息的預期;其二,無人機襲擊損壞了沙特通往紅海的關鍵出口管道,迫使其取消10月對歐洲的原油發運,能源供應擔憂隨之加劇。在中東供應存疑的背景下,美國作為全球最大能源生產國與潛在主要出口國的地位愈發凸顯,能源進口國不得不爭相兌換美元以支付帳單。
柴油出口可能受到美國限制的預期,進一步放大了上述擔憂。自伊朗遭襲、霍爾木茲海峽(全球約五分之一海運原油的必經水道)隨後封鎖以來,柴油價格已經翻倍。儘管特朗普總統一再保證衝突將速戰速決,但該海峽至今已封鎖七個月。歷史上,美元走強通常對黃金構成壓制,對比特幣的拖累則相對有限。
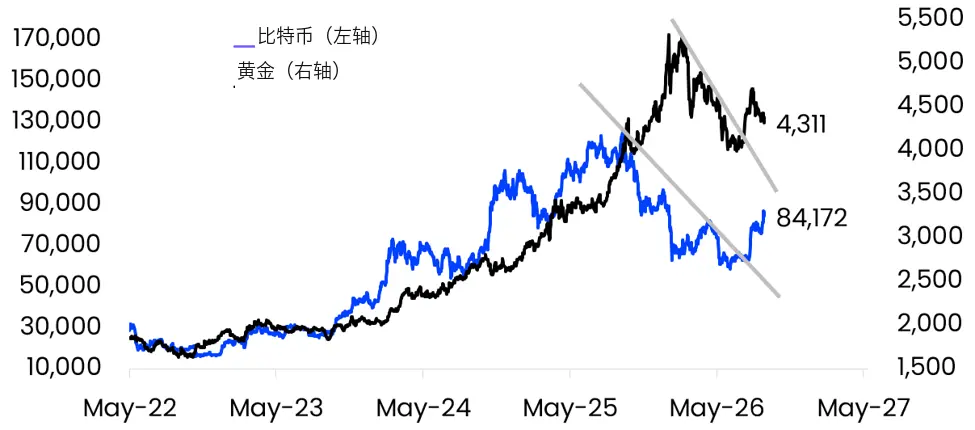
圖3:比特幣(左軸)對比黃金(右軸),兩者均已突破下行趨勢
來源:獨立分析師及其他來源
技術層面,本輪最初的上衝由空頭回補(此前做空的投資者買入平倉,反而推高價格)驅動;一旦比特幣收復70,000美元,第一波FOMO(Fear Of Missing Out,害怕踏空而追漲)情緒隨之湧現。如今比特幣在84,000美元附近交投,已攻克數道重要關口,FOMO持續升溫並非偶然。它不僅收復了2024年3月的高點73,084美元,還突破了2025年4月關稅公告所留下的阻力位(前期密集成交、容易遭遇拋售的價格區域),而那次公告曾引發一輪深度回調。與此同時,比特幣重新站上1年移動均線(過去一年收盤價均值,此處充當牛市支撐),該均線自2023年初至2025年11月一直支撐牛市運行;"周期底部已現"這一判斷也正迅速成為市場共識。此外,比特幣突破了2026年5月高點,形成更高的高點,構成明確的看漲技術信號。
總體而言,比特幣已收復自2024年3月以來的主要阻力區。2026年5月,價格曾未能站穩該區域上方;而如今價格同時運行於1年均線上方,有效突破的概率已顯著抬升。
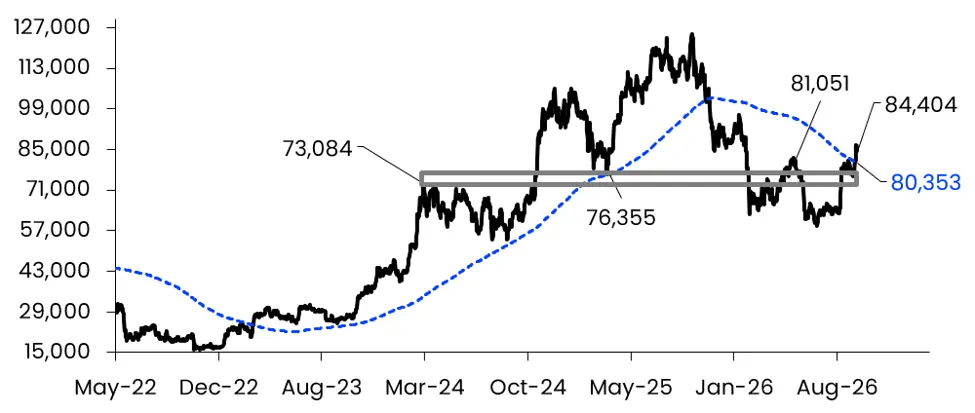
圖4:比特幣,突破阻力帶並站上1年移動均線
來源:獨立分析師及其他來源
我們的月度周期指標在7月曾發出熊市底部臨近的信號,此後大幅改善,目前顯示市場可能已進入新一輪上行周期。我們的月度周期指標在7月曾發出熊市底部臨近的信號,此後大幅改善,現已確認熊市已經終結。動能仍在累積,但比特幣短期處於超買(上漲過快、短線存在回調壓力)狀態,出現短暫整理並不足為奇。投資者仍應著眼大局:價格上行的概率真實存在,我們的債務模型給出的公允價值為105,000美元。動能仍在累積,但比特幣短期處於超買狀態,出現短暫整理甚至較大幅度回調的可能性仍然存在。從中長期來看,我們的債務模型給出的參考估值為105,000美元,但該估值依賴於特定宏觀及市場假設。
隨著比特幣收復多個重要技術位,價格不僅回升至比特幣現貨ETF(交易型開放式基金,代表合規機構資金的進出渠道)平均持有者開始盈利的水平,更站上了全體比特幣持有者的平均持倉成本,即真實市場均值(True Market Mean,鏈上所有比特幣的估算平均買入價),目前為76,897美元。當前比特幣於84,000至86,000美元區間交投,整個市場已重回盈利狀態。這一點至關重要:歷史經驗表明,處於浮虧狀態的交易者會持續平倉,進而加重拋壓。2025年10月,比特幣正是跌破短期持有者已實現成本(鏈上持倉的平均購入成本),推動我們做出轉空判斷。如今整個市場均重回平均成本之上,FOMO回歸、交易者願意加大槓桿,也就順理成章。
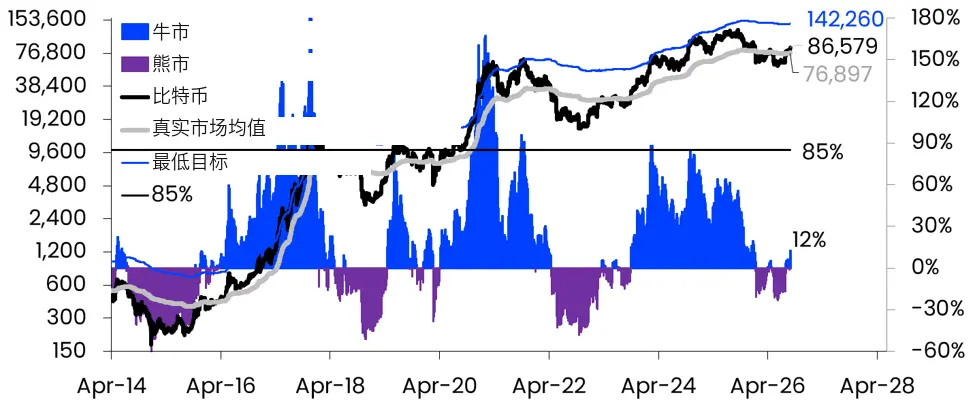
圖5:比特幣(左軸)對比其相對真實市場均值的溢價(右軸),門檻為85%
來源:獨立分析師及其他來源
歷史數據顯示,在所研究的過往周期中,比特幣相對這一成本基準的溢價曾達到至少85%。按當前真實市場均值測算,這對應約142,260美元。我們將其視為觀察本輪牛市走勢的參考水平,而非最低目標或最終頂點:歷史上價格曾在越過該水平之後繼續上行,但類似走勢能否重現仍存在不確定性。歷史經驗顯示,牛市只有在比特幣相對這一成本基準的溢價(市價高出平均成本的百分比)至少達到85%之後才會見頂。按當前真實市場均值測算,這對應142,260美元。我們將其視為牛市開始衝頂的最低觸發門檻,而非天花板,更不是最終頂點:歷史上價格通常在越過該水平之後仍有大幅上行。隨著比特幣上漲、換手(籌碼在新舊持有者之間轉手)增加,平均持倉成本將同步上移:部分持有者獲利了結,新買家在更高價位進場,這一過程本身就會推高目標位,意味著本輪牛市的頂點應高於142,260美元。
不過,溢價倍數逐輪壓縮。上一輪周期中,2024年3月比特幣約為73,000美元時首次觸及85%溢價,此後最終見頂於126,000美元,對應倍數約為1.7倍。若該倍數進一步壓縮至1.3至1.5倍,並以142,000美元為基數推算,在上述假設下,對應的潛在上行情景約為185,000至215,000美元。該測算僅為情景分析,並非價格目標或預測。若該倍數進一步壓縮至1.3至1.5倍,並以142,000美元為基數推算,對應上行目標約為185,000至215,000美元。
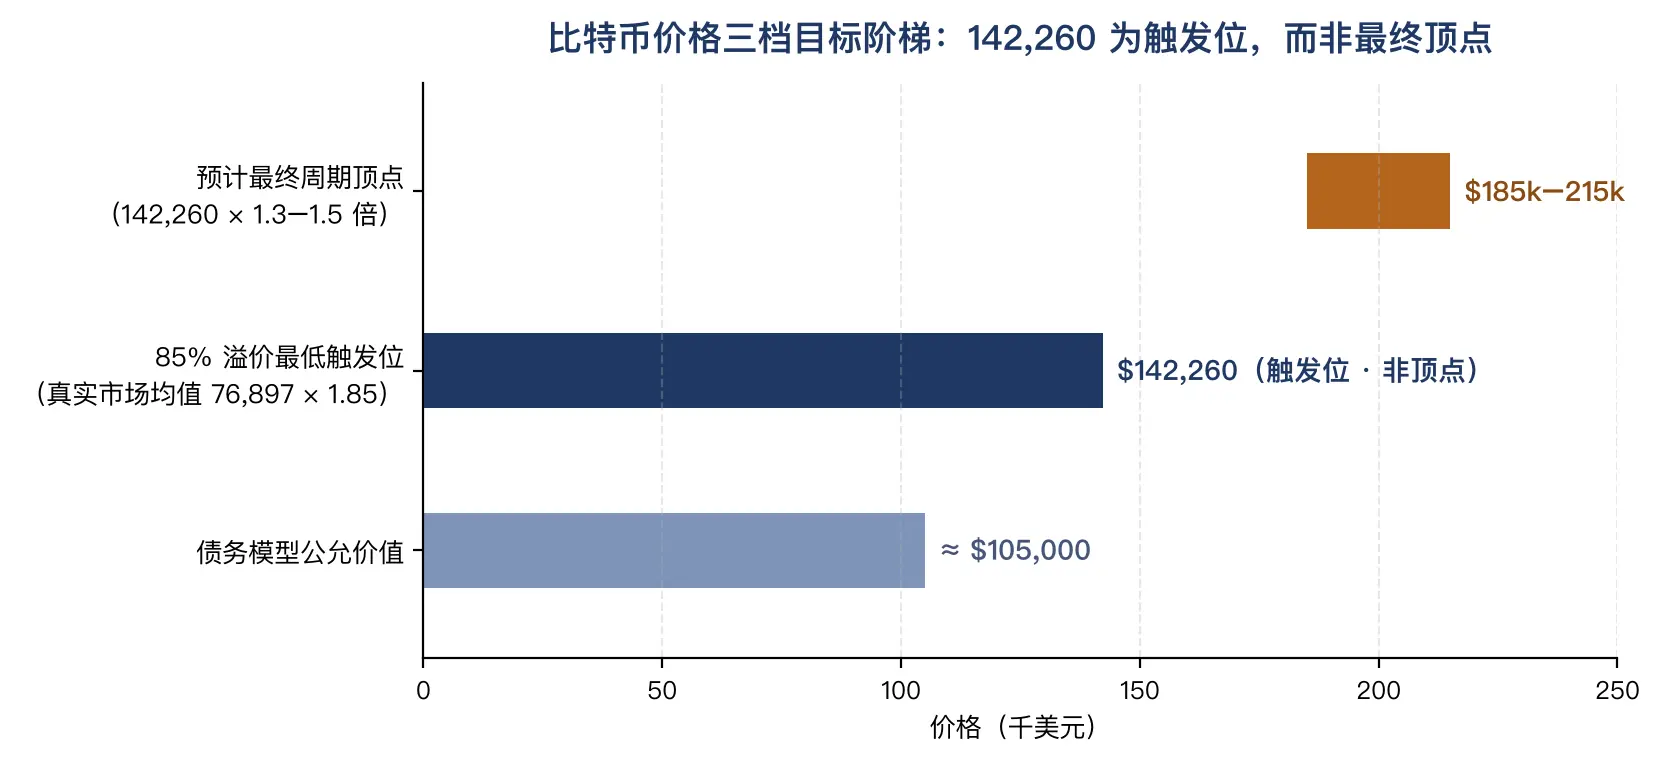
圖6:比特幣價格三檔目標階梯(數據來源:本報告債務模型與真實市場均值測算)
時機同樣關鍵。上一輪周期從85%信號出現到最終見頂歷時約19個月,原因在於真實市場均值需要時間追趕價格。在參考上一輪周期的時間跨度下,200,000美元附近的情景可能對應2028至2029年,但實際走勢及時間存在較大不確定性。因此,200,000美元附近的頂部更可能是2028至2029年的事件,而非近在眼前。
結論
我們在7月提示的各項信號均已兌現:比特幣收復了21周與1年移動均線,創出更高高點,並將整個市場重新拉回平均成本之上。月度周期指標確認熊市已經終結。短期來看,美元走強與超買狀態可能引發短暫整理。
我們認為,此類回調可能帶來機會,但仍需警惕進一步下行風險。隨著美國債務持續攀升,我們的債務模型給出的參考估值為105,000美元;真實市場均值框架下的參考水平為142,260美元。在特定假設下,185,000至215,000美元可作為潛在上行情景之一,但並非價格預測或保證。該情景的實現仍取決於宏觀環境、市場流動性及周期指標的後續變化,投資者應結合自身風險承受能力審慎評估。我們會將任何此類回調視為機會,而非警示。隨著美國債務持續攀升,我們的債務模型給出的公允價值為105,000美元;真實市場均值框架設定的周期最低目標為142,260美元,最終頂點大概率落於185,000至215,000美元區間。該頂部在時間與空間上均仍有距離,因此投資者宜保持倉位、迎接多年上漲,而非試圖搏取每一次波段。
免責聲明:本文僅供一般市場研究及信息參考,不構成投資建議、投資要約或對任何數字資產買賣的推薦。文中數據及分析基於公開資料及特定模型假設,相關信息可能隨市場變化而調整。歷史表現、技術指標及情景分析均不代表或保證未來表現。數字資產價格波動劇烈,可能面臨重大損失,包括全部本金損失。投資者應充分了解相關市場、流動性及槓桿風險,並根據自身財務狀況及風險承受能力,必要時諮詢持牌專業投資顧問。
 風險提示 風險提示