黃仁勳風波撞上財報週:英偉達的中國通道,兩頭收緊?
 關注的焦點在個人風波的連帶效應上。黃仁勳的私人關係事件,把英偉達原本就存在的兩條中國業務風險線,美國出口管制與中國進口審批,同時推到了聚光燈下,時間點剛好撞上11月17日的財報。需要回答的問題由此落到收入端,這場風波會不會改變英偉達未來幾個季度的中國收入路徑。
一、私人風波已經公司化,但真正危險的不是CEO道德問題
調查的對象是國家安全風險,處理權已經移交董事會。
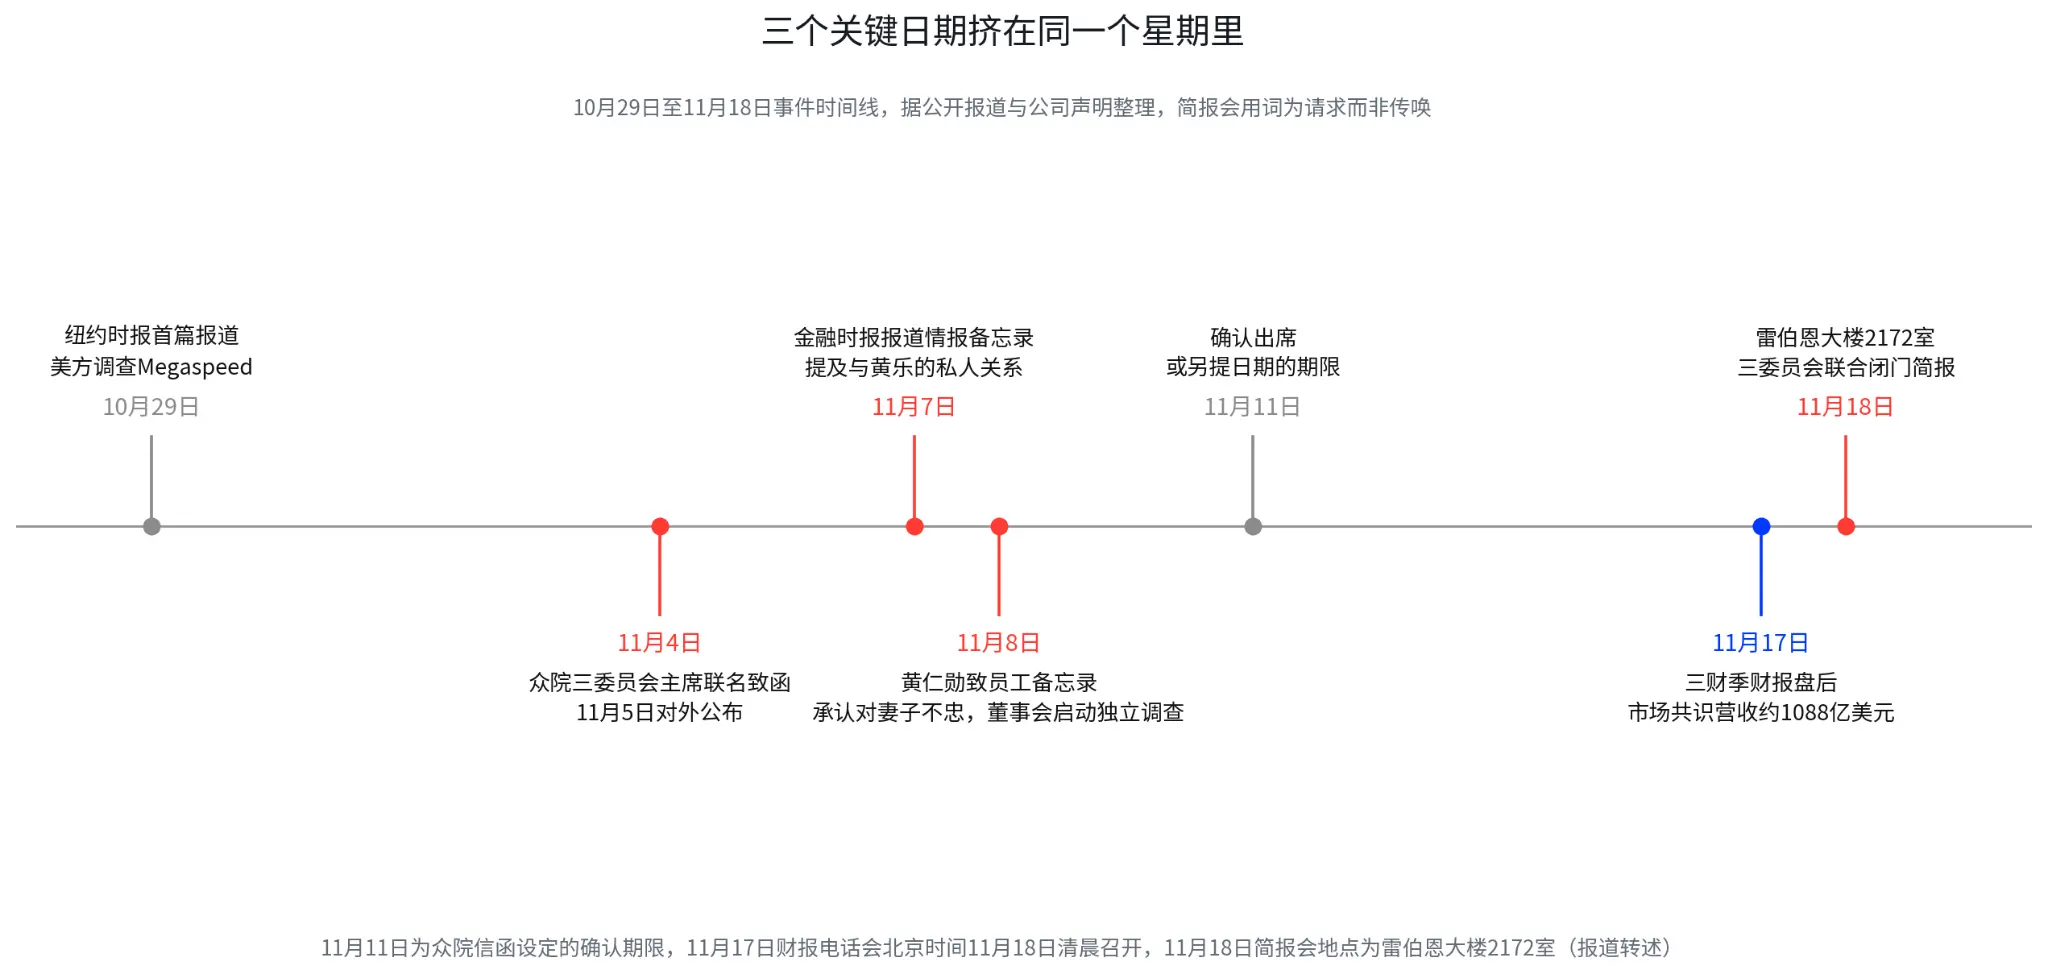
11月8日,黃仁勳向員工承認對妻子不忠並道歉(彭博刊出全文)。同一天,英偉達董事會宣布啟動獨立調查,調查指向近期媒體報導所涉及的外國情報行動,由獨立董事委員會負責,外部獨立法律顧問協助。董事會同時表示,目前沒有理由相信美國國家安全或英偉達機密信息已經受到損害,黃仁勳本人承諾配合調查(公司聲明,報導轉述)。
這區分很重要。公開信息沒有顯示黃仁勳被指控犯罪,也不能據此認定其本人參與任何情報活動。市場真正應該關注的,是獨立調查會不會改變公司治理層面對這件事的判斷,以及調查結果會不會進一步進入美國國會和出口管制體系。
國會的動作已經先一步發生。11月4日,眾議院外交事務委員會主席馬斯特、中國問題特設委員會主席穆勒納爾、常設情報委員會主席克勞福德聯名致函,11月5日對外公布,要求黃仁勳11月18日參加閉門簡報,重點說明他與Megaspeed高管Alice Huang的互動,以及英偉達針對外國對手獲取敏感技術和信息所採取的安全措施,11月11日前確認出席或提出替代日期(眾院外委會聲明與多家媒體轉述)。
用詞需要看仔細,這封信在嚴格意義上還不是傳喚,屬於三個委員會聯合發出的閉門簡報請求。政策風險在下一步,若11月18日之後出現正式聽證、傳喚、出口管制修正案,或者商務部對英偉達中國業務採取新的審批限制,這件事就從公司治理事件變成收入端事件。11月18日更接近政策鏈條的起點,風險驗證在其後。
民主黨一側的彈藥也在準備。有望出任參議院外交關係委員會主席的庫恩斯已在X上表態,將就相關報導展開調查。有望出任參議院銀行委員會主席的沃倫,長期要求黃仁勳就中國銷售公開作證,此前被拒絕。特朗普在10月31日的表態是"我一直覺得黃仁勳非常光明磊落",緊跟著補了一句"這是一個非常複雜的問題"(多家媒體報導轉述)。
二、48億美元採購與"每顆都清點過",真正爭議在合規鏈條
國會手裡的案例有名字、有金額、有採購記錄,爭議集中在合規鏈條能不能被獨立驗證。
Megaspeed是一家在東南亞建設數據中心的公司,業務包括向中國客戶提供算力服務,是英偉達的重要客戶之一(美聯社對相關報導的轉述)。貿易數據平台ImportGenius的海關記錄顯示,Megaspeed在馬來西亞的關聯企業從2024年6月至2026年2月採購了至少48億美元的、包含英偉達芯片及相關技術的AI設備(紐約時報轉述)。
48億美元是採購金額,公開信息尚不能證明這批設備違規進入中國大陸。媒體報導的情報線索沒有走到司法認定,黃樂與Megaspeed沒有任何人被正式起訴。黃仁勳與相關人員的私人關係,同樣推導不出英偉達參與了非法活動。
英偉達此前已否認Megaspeed將英偉達AI芯片運往中國,黃仁勳也表示公司對相關GPU的部署情況做過核查,原話是"我們研究了他們所有GPU的部署情況,每一顆都清點過"(香港經濟日報轉述)。董事會啟動獨立調查,等於把此前由管理層作出的解釋,交給獨立董事與外部法律顧問重新審視。
這句話因此變得敏感。盤點結果能不能經得住美國政府、國會與後續調查的獨立驗證,比盤沒盤過更關鍵。若最終結論仍是設備沒有違規進入中國,這件事的影響大概率停留在政治噪音與合規成本。若調查發現出口管制體系存在漏洞,或者國會認定現有審批和追蹤機制不足,英偉達要面對的會擴展到更嚴格的客戶審查、GPU流向監控以及中國銷售限制。
英偉達近期的動作與這個背景相接。公司正在要求部分東南亞雲客戶加入其Fleet Intelligence監測系統,披露加速器的部署位置與運行信息,以此作為獲得英偉達雲合作夥伴資格的條件(彭博11月6日報導轉述)。中國業務未來的成本由此超出能不能賣,還包括賣給誰、部署在哪裡、能不能持續證明沒有發生轉運。
三、真正的收入風險在H200:華盛頓放行,北京卻沒有大規模放行
如果把這個星期的政治新聞壓縮成一個市場變數,就是四個字,中國收入。
英偉達上一季度的業績公告寫得很清楚,三季度1080億美元的收入指引未計入來自中國的數據中心計算收入。首席財務官克雷斯同時披露,二季度向中國市場出貨的數據中心產品收入占數據中心總收入不到1%(公司業績公告,第一財經等轉述,8月27日)。這決定了即便中國市場恢復部分H200銷售,只要不是大規模、穩定的商業出貨,都不能直接讀成公司指引之外的上行驚喜。
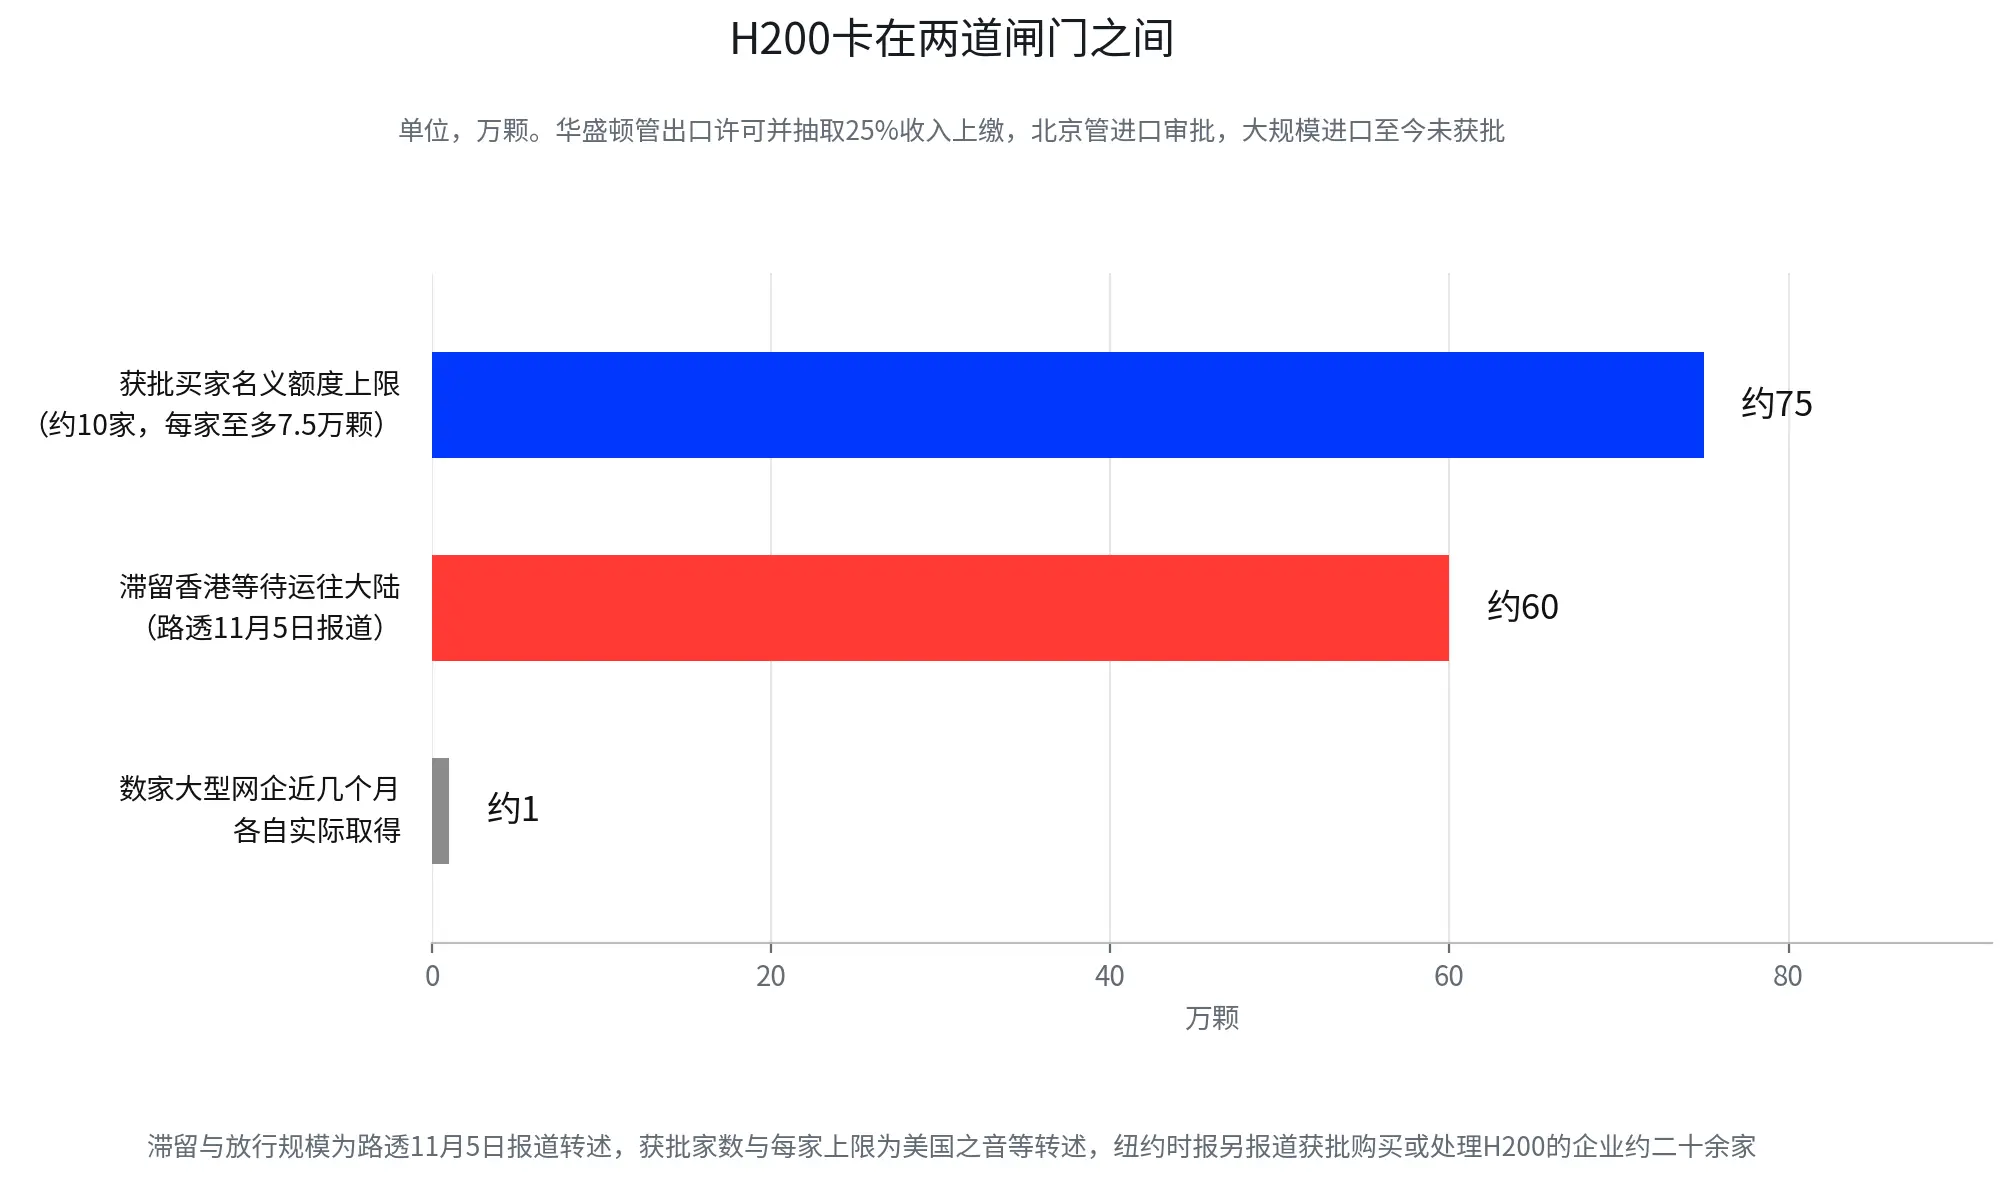
H200現在恰好卡在兩個監管體系之間。美國一側,拜登政府曾禁止H200對華出口,特朗普在2025年12月8日推翻禁令,商務部此後批准約10家中國企業購買、每家至多7.5萬顆,交易仍受許可體系約束(美國之音等轉述)。中國一側沒有批准H200大規模進入大陸,路透11月5報導,約60萬顆H200滯留香港,數家大型中國互聯網企業近幾個月各自取得約1萬顆,另有少量經中間商與間接管道運入(路透報導轉述)。紐約時報的調查還發現,獲批購買或處理H200的中國企業約二十餘家,其中New Matrix在北京的注册地址是一處空置辦公場所(紐約時報報導轉述)。
英偉達面對的是一個特殊的庫存狀態,貨已經到了亞洲,收入還沒有兌現。這和普通意義上的需求不好完全不同,中國客戶有需求,產品已經生產出來,審批沒有完成,貨物就無法形成正常的大規模銷售確認。庫存滯留時間越長,政策不確定性越高,客戶採購節奏越難判斷。
價格在替稀缺性說話。中國市場一台搭載8張H200的伺服器報價已超過600萬元人民幣,約為一年前的三倍(世界新聞轉述路透)。需求存在,通道被政策卡住,這是H200現狀的準確描述。市場因此不宜把這件事讀成英偉達失去中國市場,更準確的讀法是,中國市場的潛在需求仍然存在,能轉化為英偉達報表收入的比例,越來越取決於兩國的監管政策。
黃仁勳的國會簡報值得盯,原因在此。它未必立即減少任何一個季度的收入,但可能改變未來幾個季度的政策概率。
四、財報、國會與股價撞在同一周,真正的交易窗口已經形成
這輪調整先於調查結果發生,市場已經在提前交易政策與財報的雙重風險。
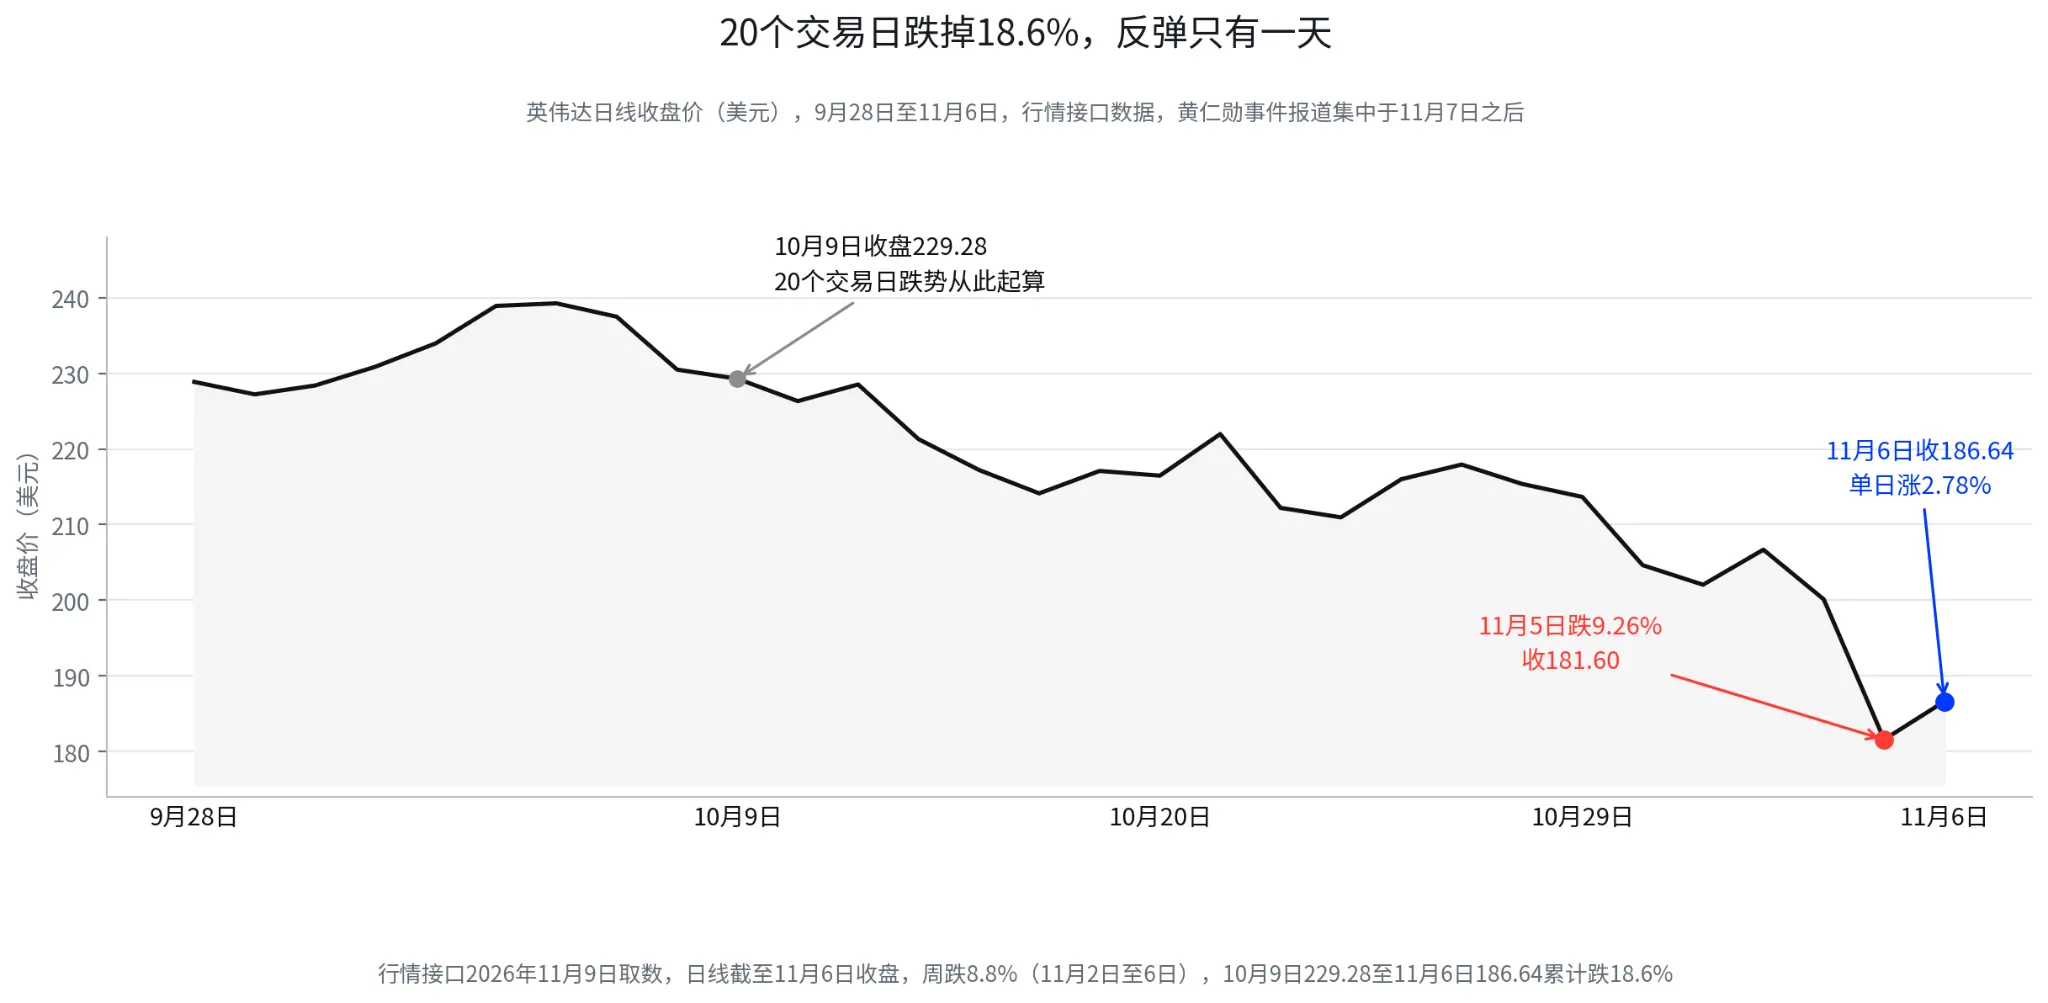
11月5日,英偉達單日下跌9.26%,收於181.60美元,成交量3.06億股。11月6日反彈2.78%,收於186.64美元。從10月6日收盤高點239.24美元算起,現價回落約22%,過去20個交易日累計跌18.6%(行情接口數據)。目前還無法判斷這輪下跌屬於風險重估,還是財報前的情緒性去槓桿。
接下來的一周信息密集。
11月11日,黃仁勳對國會閉門簡報請求的確認期限。
11月17日,英偉達發布2027財年三財季財報,公司已確認發布與電話會安排(公司日曆)。
11月18日,黃仁勳參加國會閉門簡報,前提是按原計劃進行。
財報夜的核對清單很清楚,數據中心收入能否繼續明顯超過指引,Blackwell及後續平台的訂單和供應是否維持強勁,管理層對中國業務的最新表述有沒有變化。公司指引是1080億美元上下浮動2%,毛利率74%上下50個基點,市場共識約1088億美元(MarketBeat彙總,報導轉述)。FactSet的記錄是,過去20個季度數據中心營收只有3次不及預期,平均超預期5.1%(經濟日報轉述)。
若數據中心收入繼續明顯超出指引,管理層沒有進一步下調中國業務預期,隨後11月18日的簡報會也沒有出現新的管制動作,這輪下跌更接近政策噪音疊加高估值去槓桿。若財報本身沒有問題,但簡報會之後出現出口管制修正、商務部審批收緊,或者公司主動調低對中國業務的預期,市場需要重新計算的就不止一個季度的收入,而是英偉達未來幾個季度能從中國市場獲得多少收入,這部分還能不能計入增長預期。兩種情形對估值的影響完全不同。
五、寫在最後:中國政策落地概率,而非中國收入
黃仁勳承認婚外情,本身沒有直接的財務模型意義,董事會獨立調查也不等於英偉達已出現國家安全違規。值得放在交易桌上的,是這場風波會不會改變美國對英偉達中國業務的監管態度。
中國通道的現狀是兩頭收緊,美國控制出口許可,中國控制進口審批。約60萬顆H200滯留香港,中國客戶的需求擺在明處,卡住的是需求向實際銷售的轉化環節。
接下來值得盯的信號按時間排,11月17日財報裡數據中心收入與指引的差距,11月18日簡報會之後有沒有立法文本、傳喚程序或商務部審批限制,以及香港倉庫裡的H200什麼時候轉成實際出貨。11月17日看財報,11月18日看政策,之後看中國收入能否兌現,定價鏈條按這個順序展開。
數據說明
行情:11月5日收181.60美元(跌9.26%、成交3.06億股),11月6日收186.64美元(漲2.78%),較10月6日高點239.24美元回落約22%,20個交易日累計跌18.6%(行情接口,11月9日取數)
道歉信與董事會獨立調查:均為11月8日(彭博、公司聲明,多家轉述)
國會信函:11月4日致、11月5日公布,11月18日閉門簡報、11月11日前確認(眾議院外委會聲明轉述)
Megaspeed採購:2024年6月至2026年2月至少48億美元(紐約時報10月29日轉述ImportGenius),48億為採購金額、非查實違規轉運金額
三季度指引:1080億美元上下2%、不含中國數據中心計算收入,二季度對華數據中心收入占比不足1%(公司8月26日業績公告,第一財經8月27日轉述)
H200:2025年12月8日授權出口,約60萬顆滯留香港、大規模進口未獲批,8卡伺服器報價超600萬元、約一年前三倍(路透11月5日等轉述)
免責聲明:本文內容僅供一般資訊及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示 風險提示