AI高波動下,APP暴漲50%一週後,現金流定價站住了嗎?
 AI股集體下跌,為什麼APP反而三天漲了50%?
11月4日盤後,AppLovin披露三季報。11月5日,美股錄得自2025年4月以來最大的單日跌幅,納指綜合下跌5.52%,費城半導體指數下跌約12%,英偉達下跌9.26%,AMD下跌17.26%。
同一天,AppLovin上漲31.04%,收於356.10美元,隨後兩個交易日繼續走高,11月9日收於410美元,三個交易日累計上漲50.87%。
AI股一起跌,為什麼它反而漲了五成?如果市場仍然只按增長速度定價,貼著AI標籤的資產不該走出這麼大的分化。財報預期、倉位、空頭回補都可能放大單日行情,但把這份財報拆開看,它和同行在現金流質量上的差距拉得足夠開,值得認真對待。
AppLovin這份財報給出了一個範式:能把增長持續轉化成自由現金流,並且能用自身現金流支撐下一輪增長。這篇文章回答三個問題:現金流為什麼重要,電商能不能接棒,漲了50%之後還看什麼。AppLovin和同行在現金流質量上的差距,最終會變成估值上的價差,問題是這個價差能維持多久。
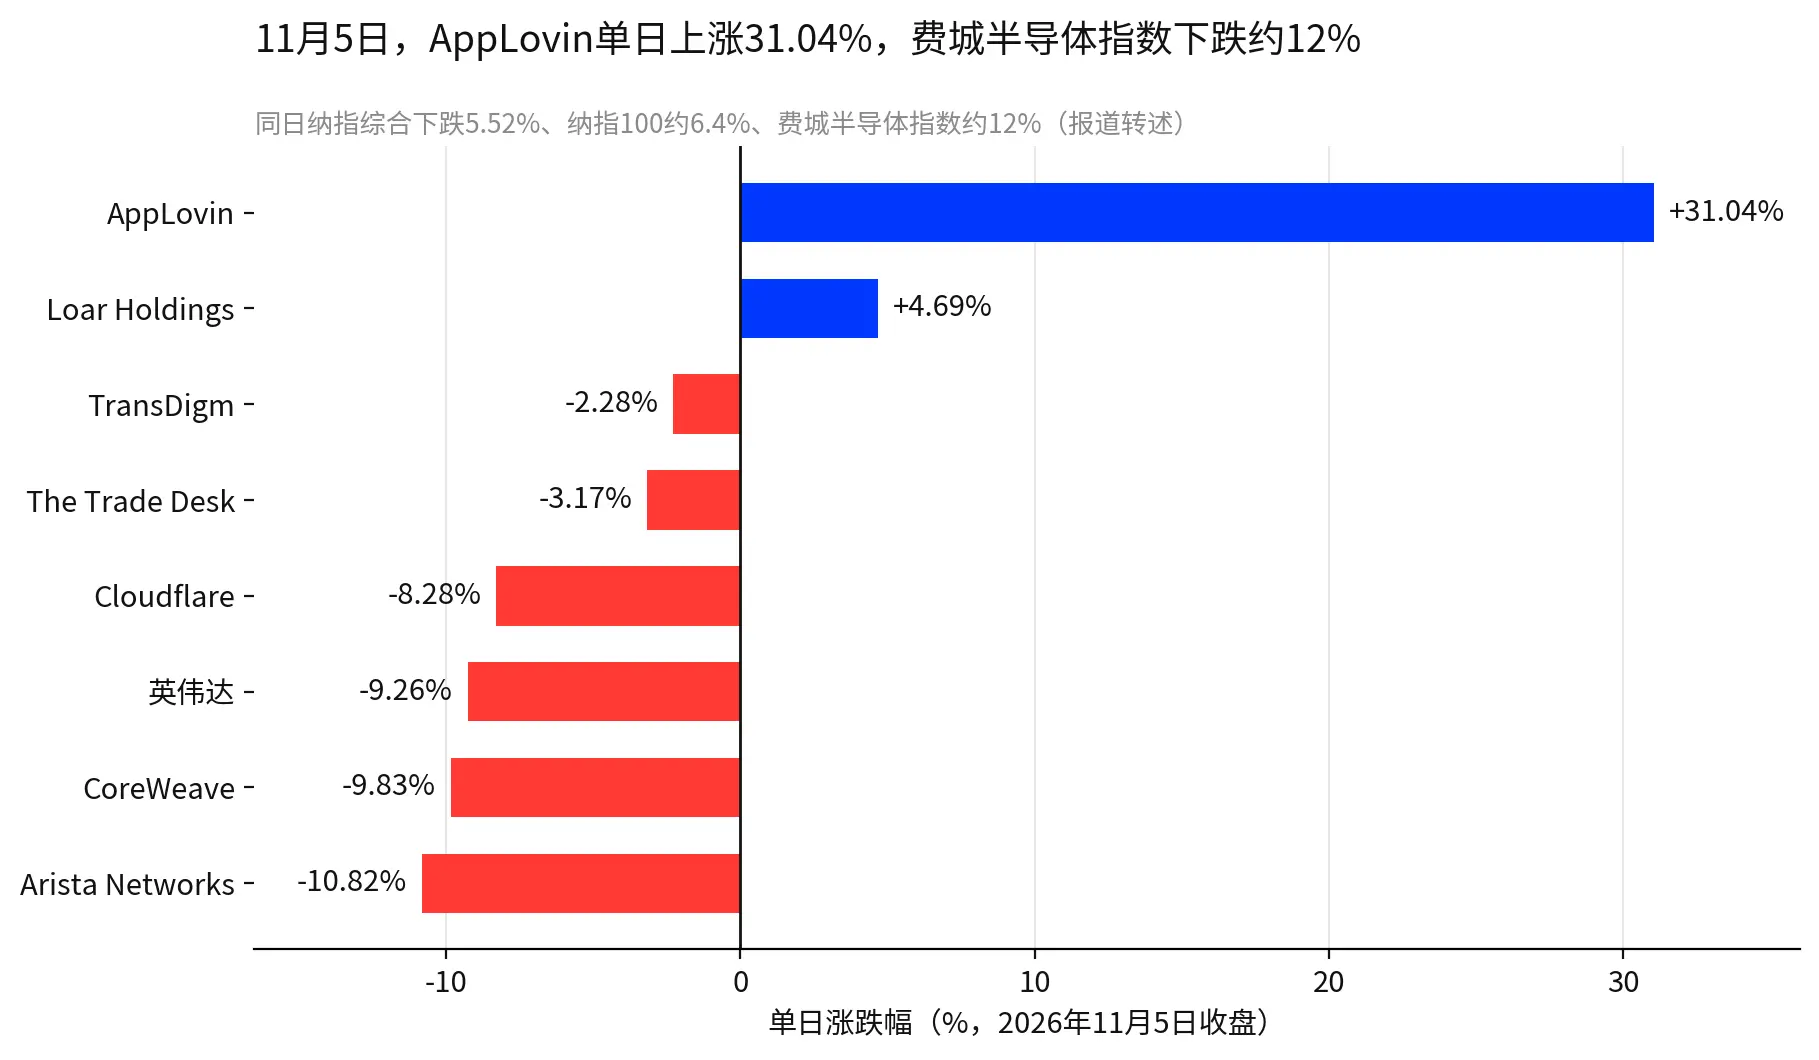
圖1:這張圖用來看同一天的分化。AppLovin的上漲與費城半導體指數的下行發生在同一個交易時段。
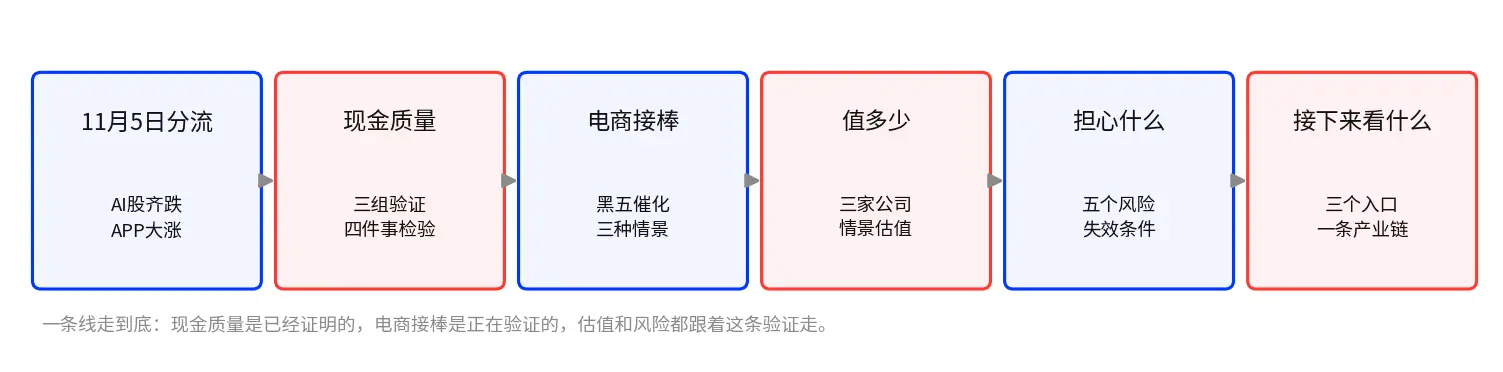
圖2:這張圖就是全文的線索:現金質量已經證明過了,電商接棒還在驗證,估值和風險都跟著這一步走。
一、65.9%的淨利率背後:APP如何把廣告增長變成真金白銀?
輕資產:多服務一個展示,邊際成本幾乎為零
先看利潤率從哪來。AppLovin起家於手遊,後來把重心挪到廣告平台,自研的廣告模型替廣告主決定每一次展示出價多少、投給誰看。平台自己不做內容,不壓貨,也不建機房,模型和平台是固定成本,多服務一個展示的邊際成本幾乎為零,收入每上一個台階,增量的大頭直接掉進利潤。三季度收入21.85億美元,經營費用合計5.67億美元,占收入26%,比二季度的27.4%還低。只要收入繼續增長,利潤率有條件繼續待在高位,這是後續觀察利潤率走向的依據。
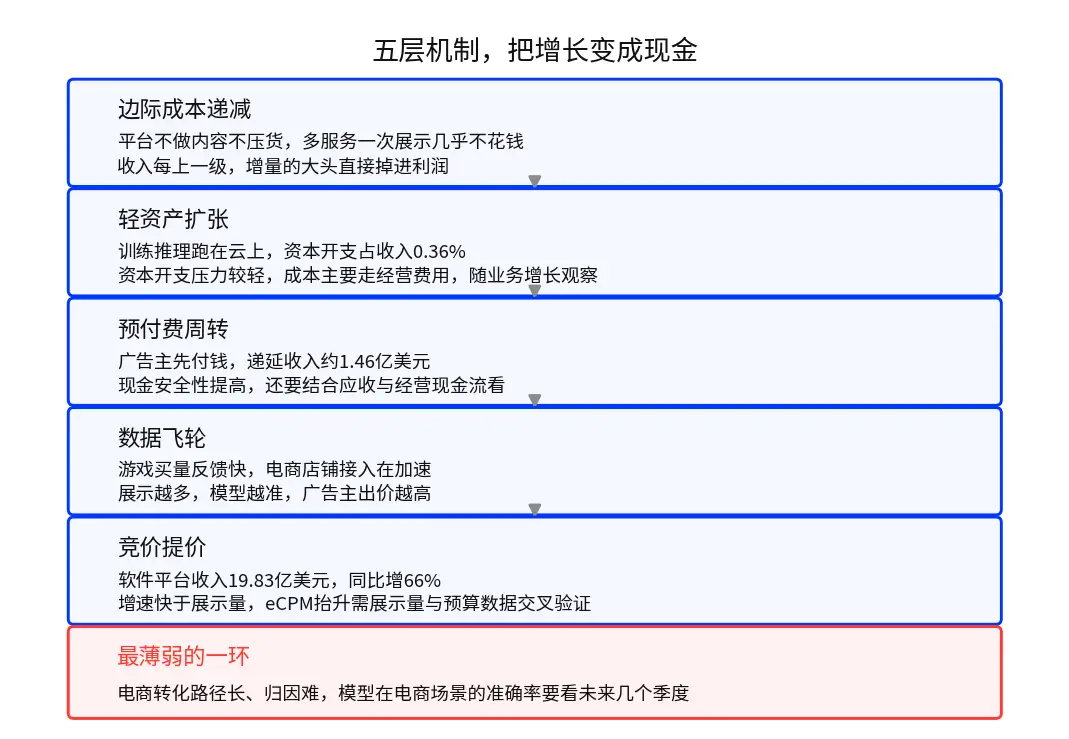
圖3:這張圖把商業模式的五層機制從上到下串起來,最底下一層,就是這套模式裡最薄弱的一環。
14.21億自由現金流和14.39億淨利潤,幾乎貼著走
利潤要變成現金,才算數。廣告主通常預付廣告費,公司先收錢再投放,三季度遞延收入約1.46億美元,比二季度增加0.13億美元。預收款提高了現金的安全性,但單看這一個指標不能證明現金循環健康,還要看應收賬款和經營現金流:三季度應收賬款5.28億美元,按期末應收÷單季收入×91天的口徑,周轉天數約22天,這是近似值(按期末應收賬款計算,非標準平均應收周轉天數),明顯短於SaaS公司常見的60-90天。單季經營現金流14.29億美元,減去不足800萬美元的資本開支,自由現金流14.21億美元,與當季淨利潤14.39億美元幾乎同額。
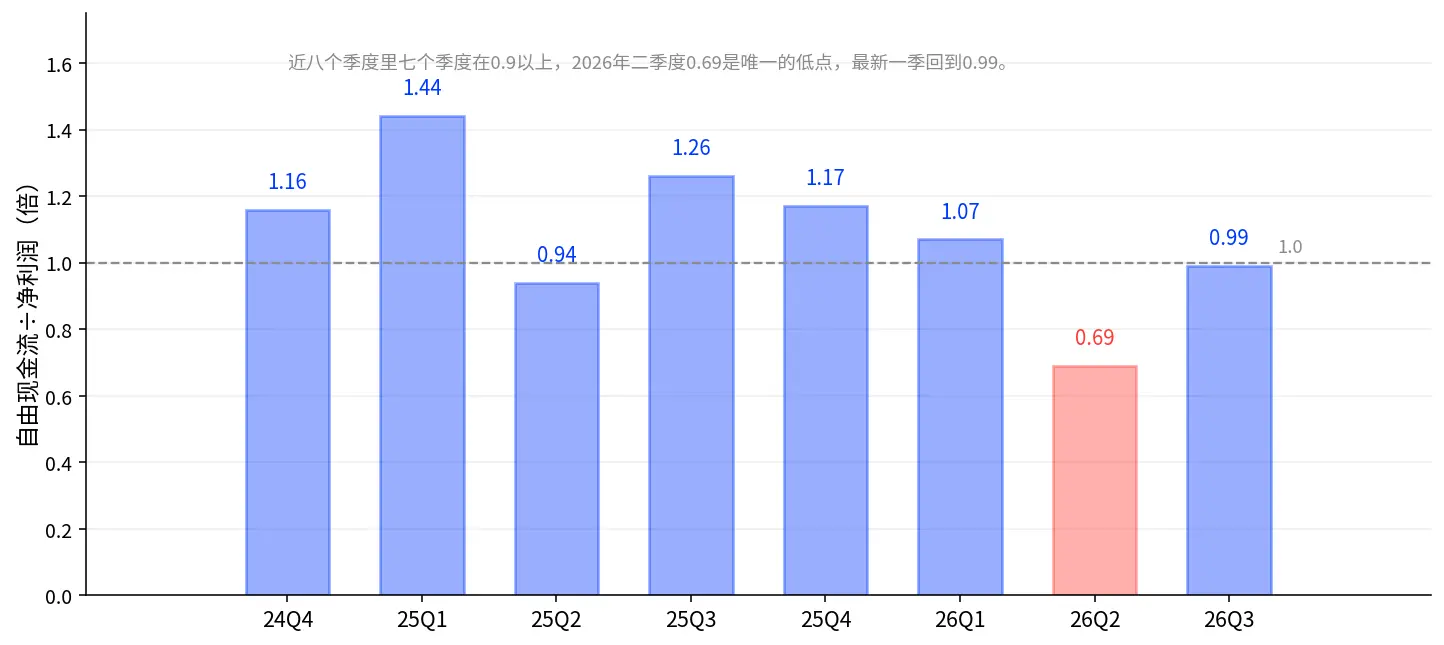
圖4:這張圖用來看現金含量。近八個季度裡七個季度的自由現金流÷淨利潤在0.9以上,2026年二季度0.69是唯一的低點,最新一季回到0.99。
0.99值得高興,但更要緊的是追蹤它。2026年二季度這個比值只有0.69,單季自由現金流8.69億美元,明顯低於當季淨利潤12.67億美元。後續看四件事:經營現金流增長是否與淨利潤同步,應收賬款增速是否持續低於收入增速,雲服務和模型成本是否開始侵蝕現金流,回購是否依賴持續產生的自由現金流。
四件事:利潤是不是真現金、增長靠誰出錢、利潤穩不穩、下一輪誰買單
看任何一家公司,主要看四件事。利潤是不是真現金,增長靠誰出錢,利潤穩不穩,下一輪誰買單。
|----------|------------|------------------------|--------------------| | 看什麼 | 怎麼算 | AppLovin的答卷 | 好的標準 | | 利潤是不是真現金 | 自由現金流÷淨利潤 | 0.99(最新單季),近八季七季在0.9以上 | 接近或超過1 | | 增長靠誰出錢 | 資本開支÷經營現金流 | 0.06%(最新單季) | 資本開支壓力較輕,同時觀察雲服務成本 | | 利潤穩不穩 | 近八季淨利率 | 44%-67%區間,高位震盪 | 連續多季穩定在高位 | | 下一輪誰買單 | 回購授權÷滾動FCF | 剩餘授權36億÷48.66億 | 回購可持續,不反復融資 |
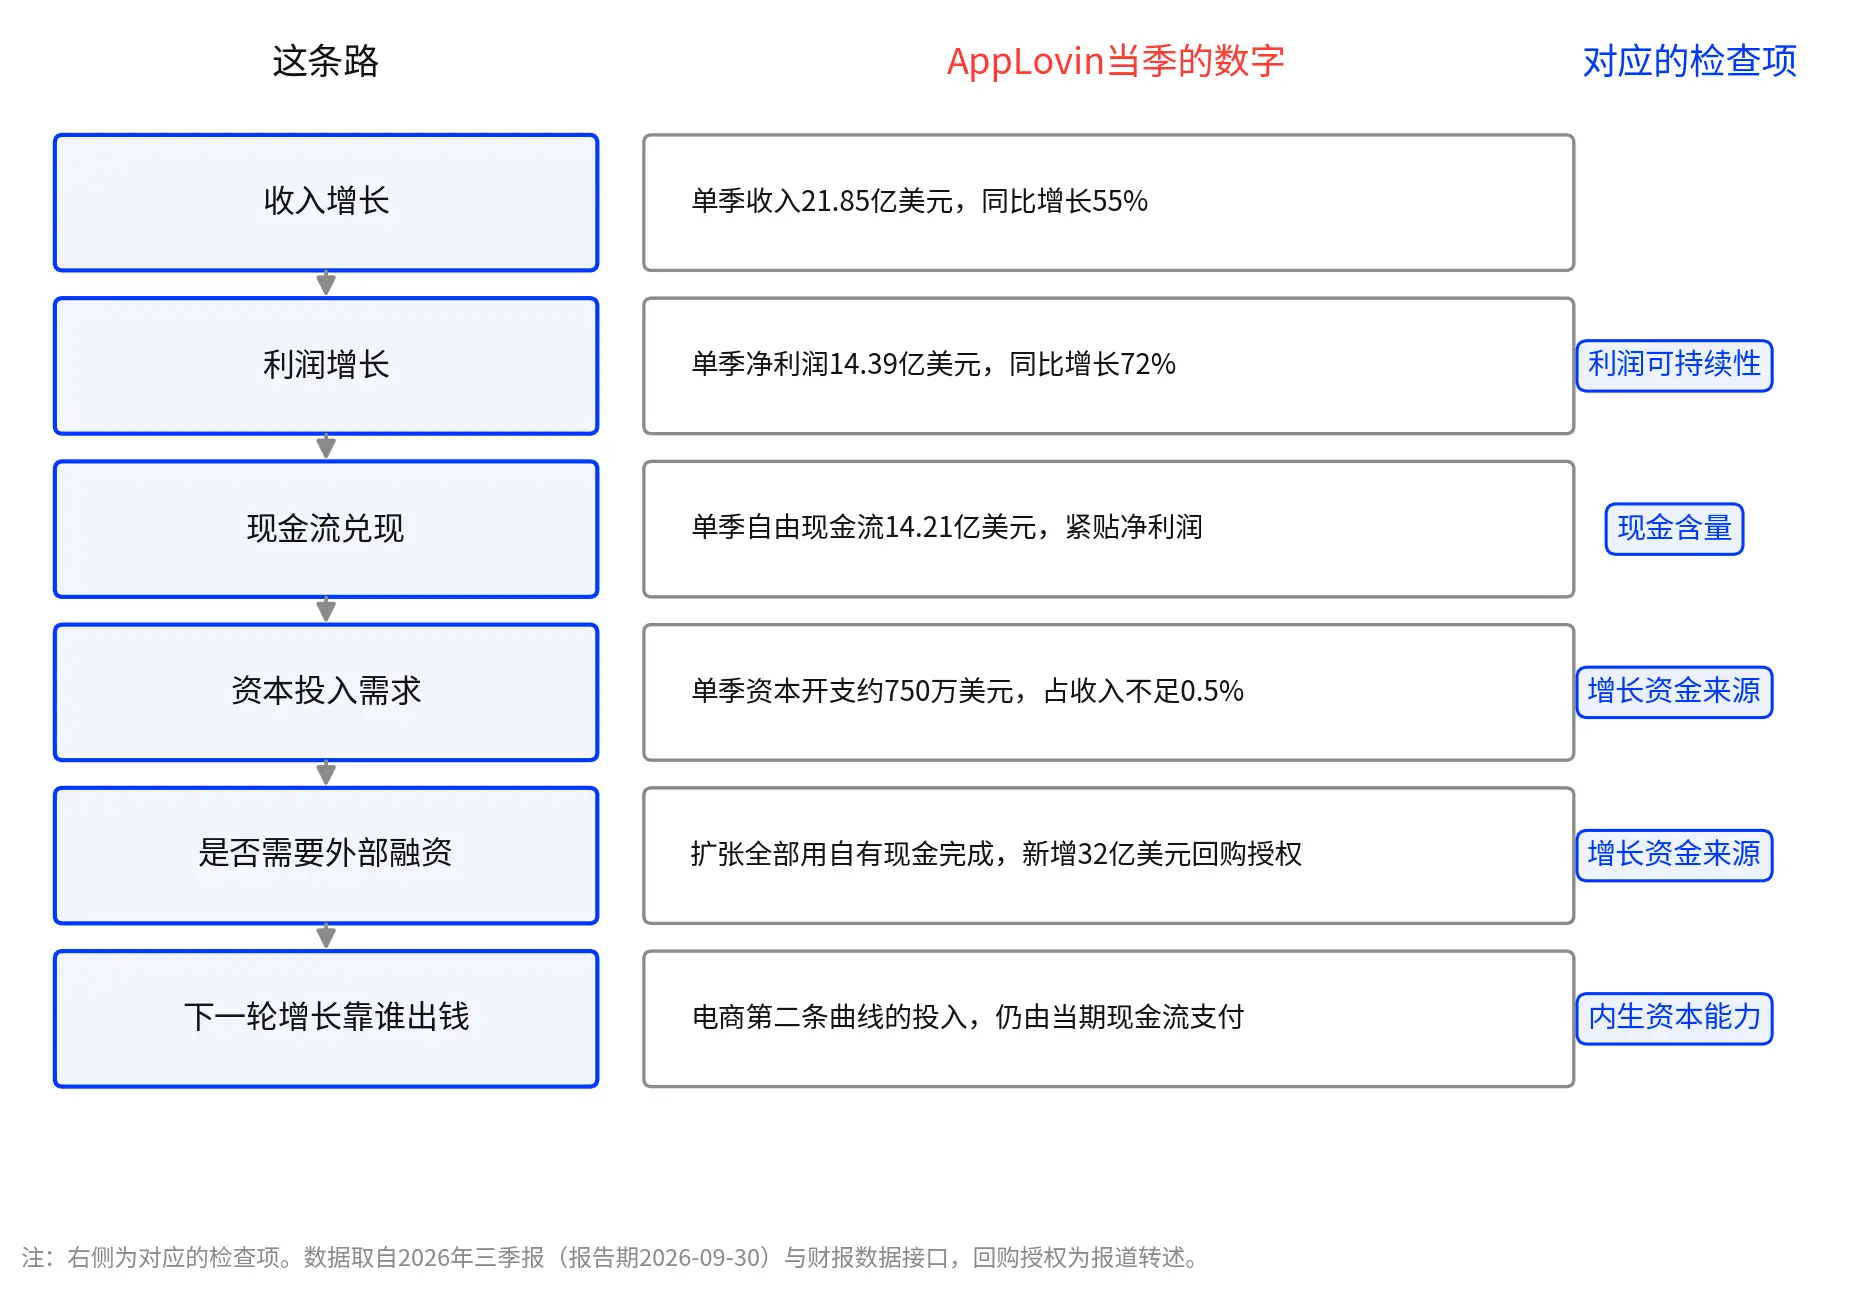
圖5:這張圖用來看鏈條和四件事的對應。左側是增長到現金的鏈路,右側是每一環對應的檢查項。
兩處數據說明清楚。資本開支低不等於擴張沒有成本:與需要自建數據中心的雲廠商不同,AppLovin的擴張不需要同步投入巨額固定資產,但模型訓練和推理都跑在雲服務上,雲服務費用體現在經營費用裡,會隨業務擴張增長,這是後續觀察經營費用率的原因。回購那一行,36億美元是剩餘授權額度,不是已回購金額,對照滾動自由現金流48.66億美元,額度上一年多的現金流就能覆蓋,實際執行節奏以公司披露為準。
TTD給120倍,APP只給27.5倍,市場在賭不同的東西
單看一份財報,看不出65.9%的淨利率是高是低,要拉同行進來比。真正值得深拆的是The Trade Desk這一組反常識對比:TTD三季度淨利率只有5.2%,市場給它約120倍市盈率。AppLovin淨利率65.9%,市場只給約27.5倍。
拆開看,TTD的5%來自銷售費用占收入約35%,原因是程序化廣告需要大量銷售團隊服務廣告主。AppLovin是自助服務平台,銷售費用占收入僅約8%。一種可能的解釋是,TTD的120倍買的是"未來利潤率改善的期權",AppLovin的27.5倍買的是"當前利潤率能維持多久的確定性",這只是一種解釋,未經市場證實。
市場並非沒看到AppLovin的利潤率更高,是懷疑這個利潤率能不能撐過下一個競爭周期。TTD的120倍買的不是現在的利潤,是未來的想像空間。AppLovin的27.5倍買的不是未來的想像,是現在的現金流能維持多久。兩個市場在賭不同的東西。
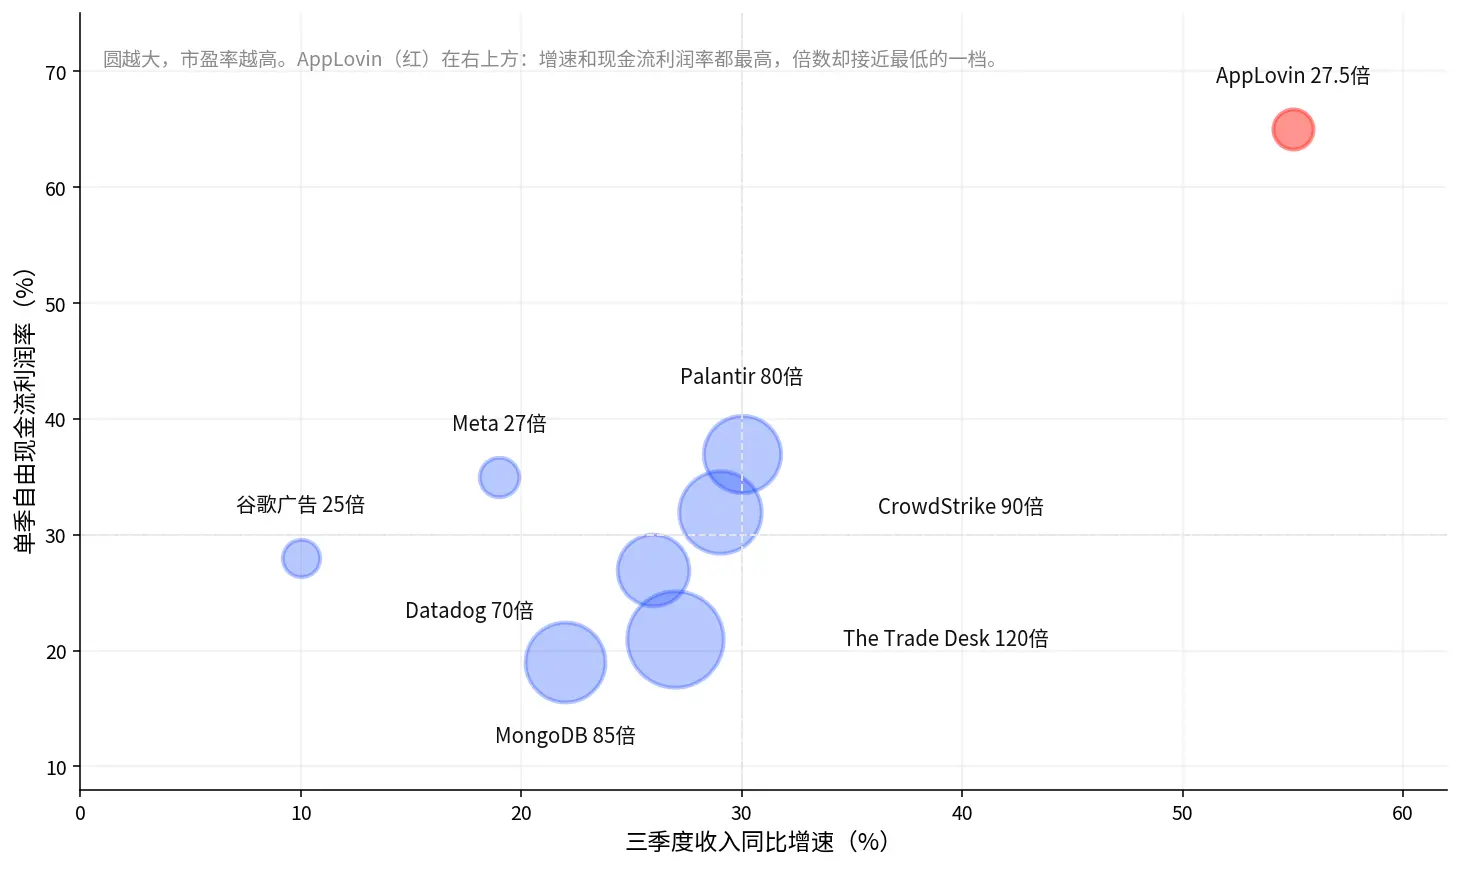
圖6:這張圖是同行全景參考。橫軸是三季度收入增速,縱軸是單季自由現金流利潤率,圓的大小是市盈率。各公司報告期與會計口徑存在差異,僅作量級對照,Meta、Palantir兩家核心可比在第三節展開。
二、遊戲廣告之外,電商能否撐起APP的第二增長曲線?
遊戲廣告已經貢獻了現有利潤,電商決定未來增長空間,這是全文最重要的懸念。
店鋪接入加速:客戶在增加,廣告預算跟上了嗎?
追蹤這件事有一個公開的周更刻度。花旗引Store Leads數據,截至11月6日,使用其廣告平台的全球電商店鋪達21,011家,單周增長3.1%,接入Shopify的美國店鋪7,018家、單周增加205家,接入速度自8月起加快(報導轉述,11-10)。
店鋪數變多,只能說明"有更多商家接入了",不等於他們已經把廣告預算搬過來,更不等於收入已經到賬。三季度軟體平台收入19.83億美元、同比增長66%,這個增速比廣告展示量增長還快,說明平台每次展示可能更值錢了,也就是eCPM在往上走。但"更值錢"這件事不能只看收入,還要拿三樣東西對一下:廣告展示量有沒有同步變化、廣告主是不是真的加了預算、投放轉化效果好不好。三樣能對上,才能確認eCPM真在抬升。
關鍵要分清三步:店鋪接入 → 預算投放 → 收入確認。這是三件事,中間有時間差。商家今天開店,不代表明天就投錢,更不代表這個季度就能確認收入。
那市場為什麼還願意給溢價?因為電商廣告主的預算池比遊戲大得多,而且電商投放是日常經營,全年都在花錢,不像遊戲買量那樣跟著新遊戲和版本走。所以電商被看成第二條增長曲線:想像空間大,但眼下還處在"看接入、等預算、驗收入"的階段,不能把店鋪增長直接當成收入兌現。
黑五催化:電商旺季能給平台帶來多少增量?
2026年的感恩節是11月26日,黑五在11月27日,網絡星期一在11月30日,促銷窗口從10月底延續到12月初。
黑五對不同廣告主的影響不同。遊戲買量跟著新遊戲發布和版本更新走,假期用戶時長增加與注意力被促銷分散大體對沖,淨影響相對中性。電商廣告主是受益方,影響路徑有三條:預算增加、更多廣告主競爭有限的廣告位推高eCPM、高頻投放產生大量轉化數據加速模型訓練。
黑五銷售額增長不等於AppLovin收入增長,真正要追蹤的是廣告預算、投放效果和平台收入之間的傳導。測算只能給情景:
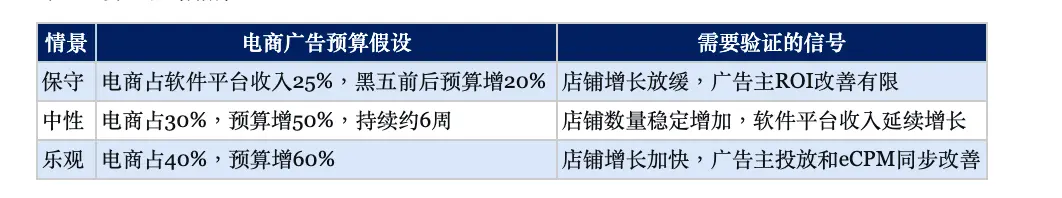 三檔情景中的電商占比與預算增幅均為市場觀察,非公司披露,也不是預測。預算增長也不一定等比例轉化為平台收入,還可能存在廣告主之間的預算轉移。
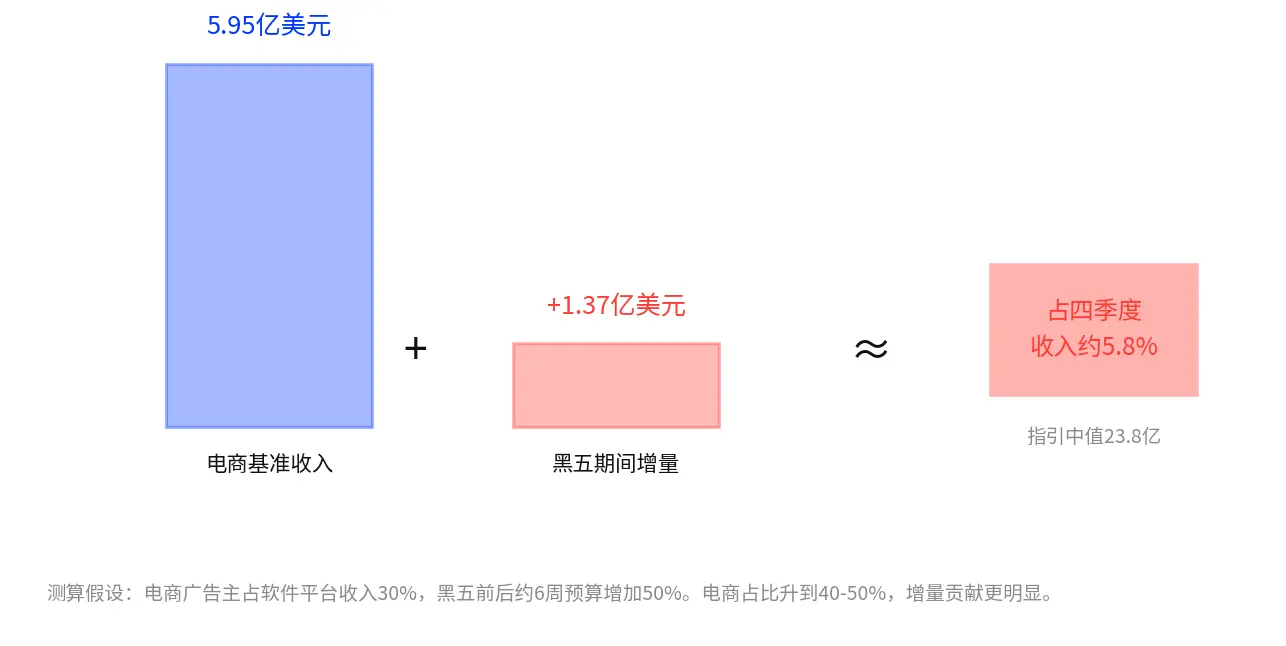
圖7:這張圖把三檔情景的增量貢獻排在一起。中性情景粗算約5.8%,它給出的是量級感。
中性情景的計算僅供參考:電商基準收入19.83億×30%≈5.95億美元,增量5.95億×50%×(6周÷13周)≈1.37億美元,占四季度指引中值23.8億約5.8%。
四季度指引:為什麼市場需要關注環比增長?
財報數據顯示,2025年四季度收入16.58億美元、環比增長18.0%,2026年一季度18.42億美元、環比再增11.1%。2026年四季度指引中值23.80億美元、環比8.9%,低於歷史四季度的季節性。
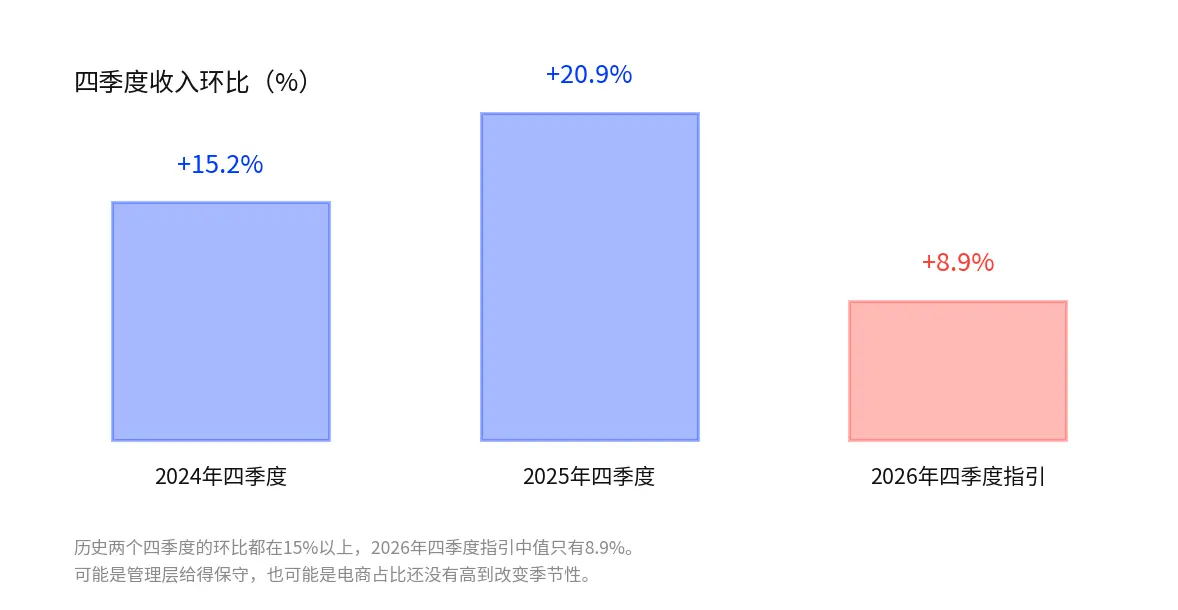
圖8:這張圖用來看季節性。歷史四季度的環比明顯高於指引的8.9%,可能是管理層給得保守,也可能是電商占比還沒有高到改變季節性。
這個對比有兩種解釋,都是中性的:管理層指引一貫偏保守,四季報超預期是常態。或者電商占比還沒有高到改變季節性。哪種解釋成立,黑五數據和四季報會給答案。
電商能不能接棒,本質上是在問:AppLovin的高現金流是遊戲廣告的一次性紅利,還是可以複製到新場景的能力。這個問題的答案,決定27.5倍市盈率是"低估"還是"合理"。
電商能不能接棒,是"增長空間"的問題。但增長空間不等於估值空間,27.5倍市盈率已經計入了什麼假設、還需要什麼條件才能上修,是下一節要算的帳。
三、三天漲幅的背後:APP上漲主要來自盈利,還是估值擴張?
同行對比說明AppLovin的估值倍數偏低,偏低不等於會修復,修復的催化劑是黑五和四季報。先算帳。
拆解50%的漲幅:盈利增長貢獻了多少?
過去一年,滾動每股收益從8.24美元升到14.91美元(財報數據接口TTM口徑),漲了八成。財報披露前的收盤價約272美元,對應當時的滾動每股收益10.56美元,約25.7倍,市場把它壓到過去八個報告期裡最便宜的位置。
財報後漲了五成,410美元對應披露後的14.91美元,約27.5倍。粗粗一算,五成漲幅裡大約八成來自滾動盈利的抬升,倍數只從25.7倍抬到27.5倍。市場給AppLovin的倍數,從財報前的"不相信增長能持續",修正到財報後的"相信增長能持續一段時間",修正幅度不算激進。距離給予更高成長溢價,還待後續業績驗證。
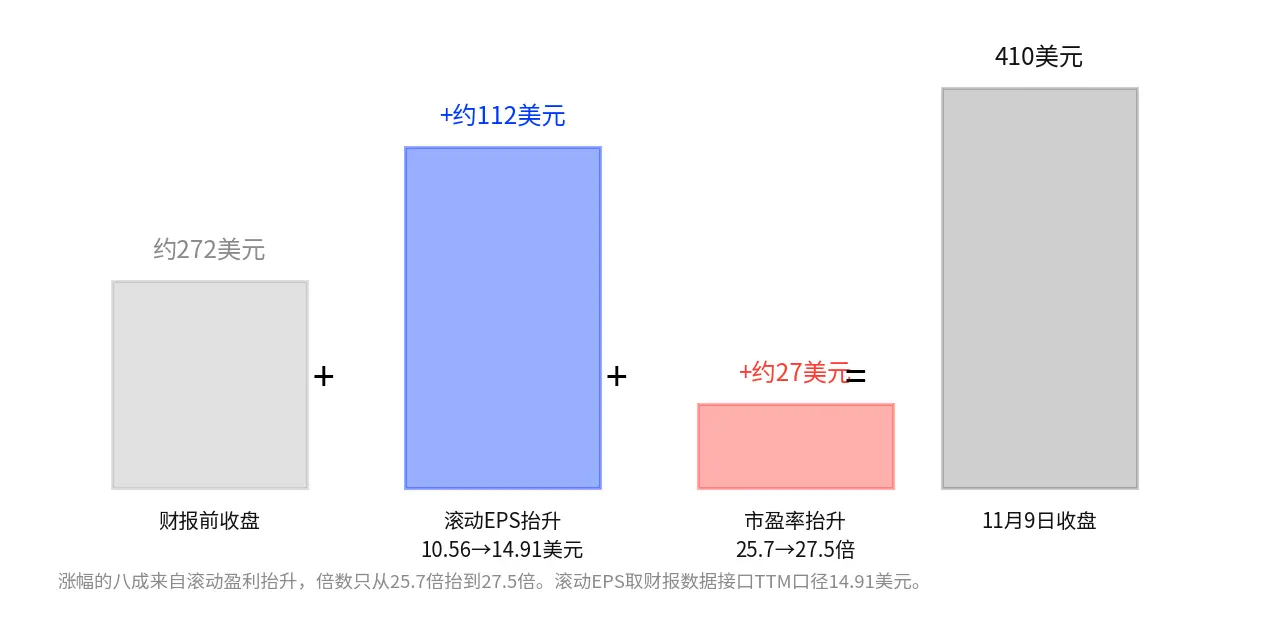
圖9:這張圖用來看五成漲幅的構成。滾動每股收益抬升貢獻約112美元,倍數抬升貢獻約27美元,單位為美元。
三家可比公司:廣告平台、成熟廣告商和AI軟體公司的估值差異
可比公司很多,正文只留三家,每家回答一個不同的問題,口徑按各自最新報告期的GAAP數據,市盈率為對應時點的滾動口徑,僅作量級對照。
The Trade Desk:廣告技術平台的商業模式對比。看收入增長、利潤率、廣告預算增長。它的低淨利率是銷售模式決定的,120倍怎麼讀,第一節拆過,那只是一種可能的解釋。
Meta:成熟廣告平台的盈利能力對比。看淨利率、廣告收入增長、現金流。Meta三季度淨利率約38%,AppLovin 65.9%,差距來自AppLovin沒有內容成本,是純平台。
Palantir:AI技術商業化的估值對比。看收入增長、現金流利潤率、估值倍數。Palantir三季度收入同比+30%、自由現金流利潤率約37%、市盈率約80倍。AppLovin的收入增速和現金效率都更高,倍數只有約27.5倍。要說清楚的是,Palantir的可比性弱於前兩者:它回答的是"AI標籤能給多少溢價",不是"廣告平台的合理倍數",放在這裡僅作旁證。
三種估值情景:電商兌現後,市場定價隱含了什麼假設?
統一的框架是"盈利增長×合理估值倍數"。當前TTM市盈率約27.5倍,市場可能正在計入以下風險:增長在未來12-18個月明顯放緩、電商業務稀釋利潤率、競爭壓低eCPM的上漲空間。
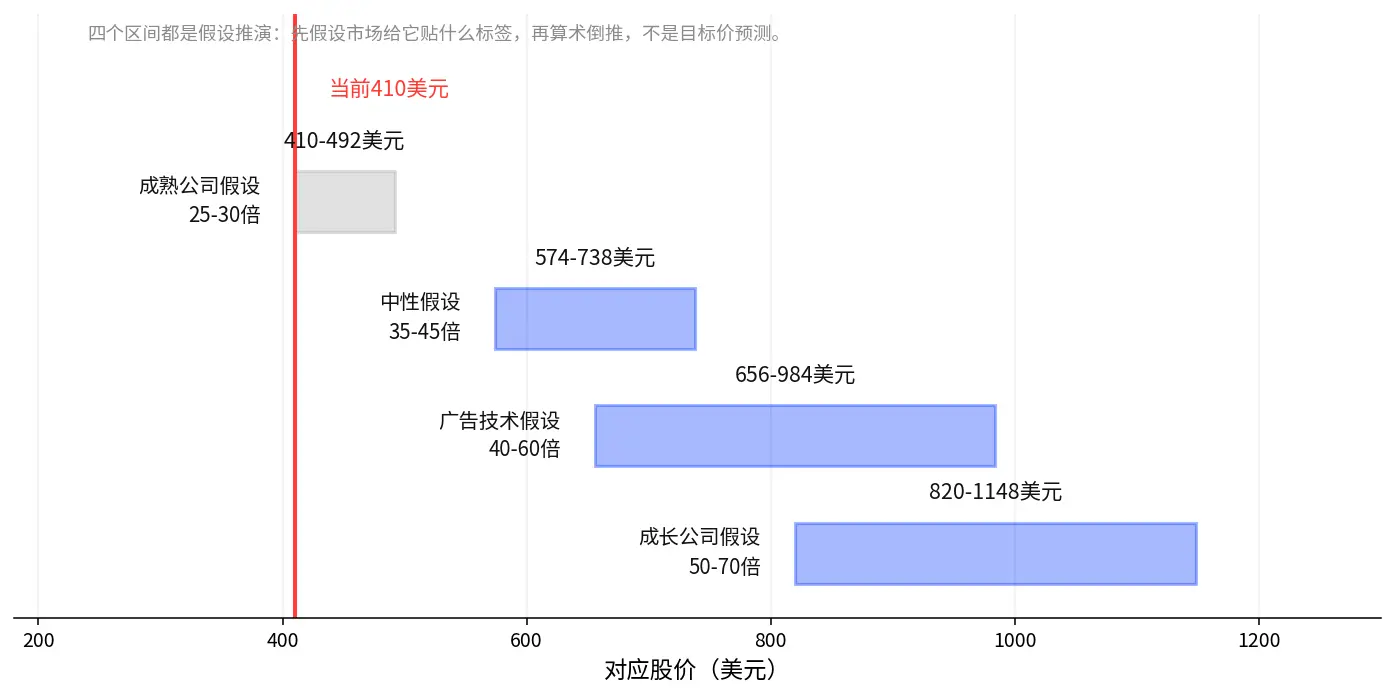
圖10:這張圖把三種情景的假設市盈率區間排在一起,虛線是當前約27.5倍的位置。本文不給具體價格區間,讀者可以用自己的EPS假設乘上區間,推演每種情景需要什麼水平的盈利兌現。
中性情景:遊戲廣告穩定,電商逐步貢獻,增速逐步正常化到25-30%,利潤率守住高位,參考28-35倍,當前在27.5倍左右。
樂觀情景:電商被驗證為第二增長曲線,盈利增速維持40%左右,自由現金流與淨利潤繼續匹配,市場可能給予成長溢價,參考38-48倍。溢價的前提是多季驗證。
謹慎情景:電商擴張不及預期,盈利增速回落到10%以下,參考20-25倍。若增長不及預期,估值壓縮可能放大股價波動。
在增長持續的前提下,當前估值存在重新評估的可能。這個觀察成立的前提,是電商數據四季報給出正面驗證。
四、漲了50%之後,APP還面臨哪些估值風險?
先分清兩類。前四條是業務風險,出在AppLovin自己身上。第五條是市場風險,出在定價那一端。
風險速覽:
電商擴張不及預期。第二增長曲線可能無法接棒,是全文觀察的支點,下面單獨展開。
廣告算法競爭加劇。數據優勢未必能長期維持,要盯的是eCPM、廣告主ROI和市場份額。
平台及隱私政策變化。廣告歸因和數據獲取可能受影響,要盯的是iOS、Android及相關監管政策。
成本上升。雲服務和模型成本可能侵蝕利潤率,要盯的是經營費用率、雲服務成本和自由現金流。
估值回撤(市場風險)。股價上漲後,市場對增長兌現的要求更高,要盯的是EPS預期、市盈率、成交量與波動。
電商擴張不及預期:第二增長曲線可能無法接棒
電商是所有觀察裡最薄弱的一環,也是全文所有觀察的支點。遊戲買量的轉化路徑短,下載到付費通常7天內完成,歸因是閉環的。電商廣告要經過點擊、瀏覽、加購、付費多個環節,歸因難度大,模型在電商場景的預測準確率決定了廣告主願不願意持續加預算。店鋪數的周增速只是客戶接入的領先指標,接入不等於投放,投放不等於收入,中間隔著預算兌現的時間差。如果模型在電商場景的預測準確率跟不上,數據飛輪就會減速,店鋪數的周增速是第一個報警器。這條落空,第二增長曲線接不上,前文樂觀情景的倍數假設就失去了支點。
其餘三條業務風險:性質不同,但都需要跟蹤
這三條風險的性質不同,前兩條是外部環境變化,第三條是內部成本結構變化,都不像電商那樣是全文觀察的支點,但都需要跟蹤。
算法競爭這一條,數據壁壘有三道:超過10年的全鏈路投放數據、雙邊網絡的規模、廣告主的切換成本。但三道壁壘有一個共同前提,電商廣告主的數據能延續遊戲廣告主的飛輪。近八個季度淨利率大體在44%-67%之間,2025年三季度曾回落到59.5%,七個季度的樣本不足以證明利潤率已經進入長期穩定區間,未來仍需觀察競爭、廣告預算和技術成本的變化。
隱私政策這一條,AppLovin的廣告平台業務不是在完全獨立的環境中運行,iOS的ATT(App Tracking Transparency)框架和未來可能的隱私限制,會直接影響廣告歸因和數據獲取,進而影響模型效果和廣告主回報。移動生態規則的變化不掌握在AppLovin手裡。
成本這一條,雲服務費用和模型成本隨業務擴張增長,抬升會同時壓低利潤率和自由現金流,這正是第一節裡"資本開支壓力較輕"要打折扣的地方。估值端,若增長不及預期,估值壓縮可能放大股價波動,市盈率從27.5倍回到謹慎區間的過程,比漲上去的過程更疼。
拿幾個"對照組"來照鏡子,大致對比一下:
儲存晶片:美光、閃迪這類公司,利潤是周期性的,價格一回落,利潤跟著掉,跌得也快。11月5日它們大跌,就是"產品價格先於利潤回落"的樣本。AppLovin不一樣,它的淨利率是在高位震盪,不是那種周期品價格一崩就跟著崩的生意。
CoreWeave:也是AI標籤,收入增速更快,但擴張是靠借錢續上的。截至2026年二季度末,有息負債516億美元,單季利息支出約6.4億美元,而同期調整後經營利潤只有1.28億美元------利息支出比經營利潤還高一大截。11月5日它跌了9.83%。這是"高槓桿算力資產"的反面鏡子。
AppLovin:截至2026年三季度末總債務約35.2億美元,而滾動經營現金流約49億美元,不到一年的經營現金流就能覆蓋總債務。資產負債表結構和CoreWeave完全不是一回事。
所以觀察槓桿風險,別只看負債數字大不大,關鍵盯一個比值:利息支出 ÷ 經營利潤。利息負擔到底多重,以財報裡的利息費用口徑為準。
五、黑五到四季報:未來三個月,哪些信號會改變市場觀察?
觀察寫完,剩下的問題是接下來三個月盯什麼、什麼時候改口。觀察拆成三段。
短期:資金是否繼續認可APP的現金流邏輯?
財報後暴漲50%,短期要觀察的是重新定價有沒有持續性。看四樣:漲幅是否伴隨成交量放大。大幅上漲後,回撤中能否維持相對強勢。市場對AI廣告、軟體平台的風險偏好是否改善。APP與Meta、TTD等廣告股的相對表現。
成交量放大本身不是買入信號,必須結合價格方向、波動幅度和市場環境觀察。
中期:黑五之後,電商廣告預算是否真正兌現?
11月底到12月初,黑五和網路星期一的銷售數據是第一層信號。12月到1月,Store Leads的店鋪數增速是否加快是第二層。廣告主預算是否增加、eCPM和轉化效果是否改善是第三層。三層信號都向上,電商驗證才算走完前半程。
長期:四季度業績和2027年一季度指引能否支撐估值?
真正決定估值的從來不是黑五單日銷售數據,起決定作用的是四季度業績兌現和2027年一季度指引。
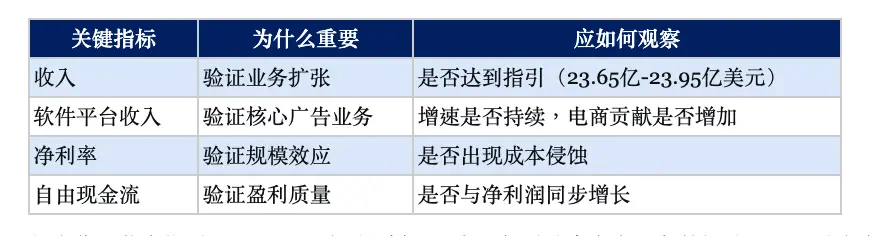
其中收入落在指引上限以上,將強化增長觀察,仍需結合電商業務數據驗證。四季度淨利率回落到62%-63%(研究觀察閾值,作者設定,非公司指引),可能意味著電商業務在稀釋利潤率。一季度指引環比持平或增長,說明電商改變了季節性。環比降幅超過10%(研究觀察閾值,作者設定)則說明四季度的加速可能是一次性的。
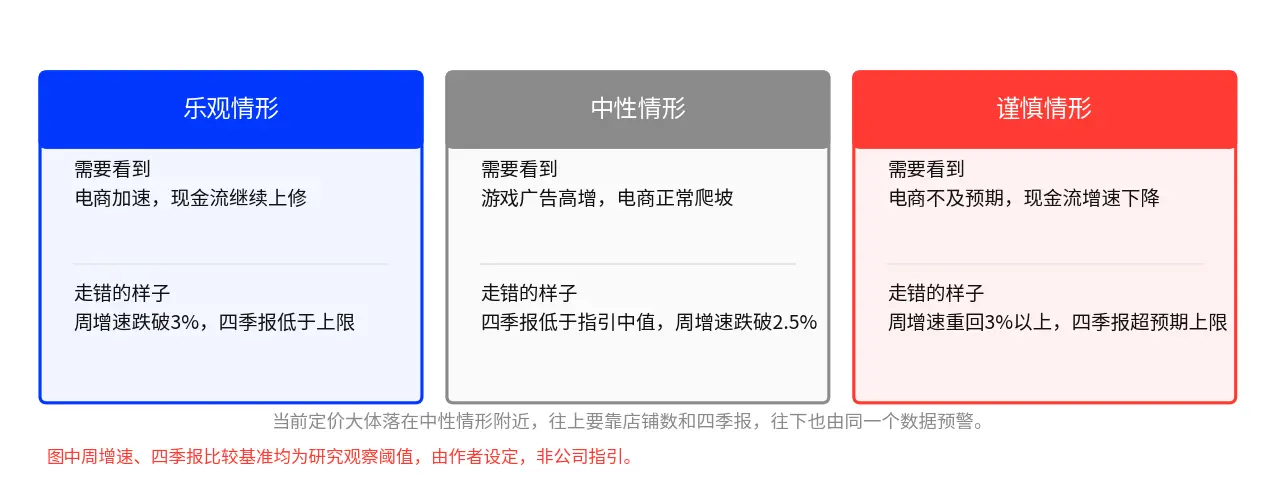
圖11:這張圖把三種走法的觸發條件和預警信號排在一起,圖內已注明數值為研究觀察閾值。當前定價大體落在中性情形附近。
預期差:業績不錯,為什麼股價仍可能下跌?
股票交易的關鍵不只是公司業績好不好,落點在實際結果相對於市場預期的好壞。收入增長55%很亮眼,但市場是否已經預期更高?店鋪數單周增長3.1%,是否已經反映在股價裡?黑五銷售額超預期,是否一定意味著AppLovin收入超預期?財報達到指引上限,市場會不會因為缺少進一步上修而失望?這些問題的答案決定同樣一份財報之後的股價方向。
邏輯失效:出現哪些信號,需要重新評估觀察?
若AppLovin的自由現金流增速連續兩個季度明顯落後於利潤增速,或者市場重新給虧損擴張的算力資產更高倍數而現金充裕的平台反而折價,說明11月5日的分化只是單日波動,本文從頭到尾的觀察就要推翻重來。
六、從APP到META、TTD:AI廣告產業鏈還有哪些觀察標的?
AppLovin不是孤立案例。廣告產業鏈上,先看三家核心,再往外擴一圈擴展觀察,覆蓋同一輪預算周期的更多環節。
核心三家:同一輪預算周期的三個位置
AppLovin:AI驅動的廣告競價優化。看電商廣告增長、利潤率、現金流。
Meta:廣告預算與AI推薦效率。看廣告收入、廣告價格、AI投入回報。
The Trade Desk:程序化廣告市場。看廣告預算、客戶留存、收入增速。
三家的聯動是有方向的:AppLovin的電商業務持續超預期,市場可能提高對AI廣告技術平台的關注。Meta的廣告收入和廣告價格同步改善,說明廣告主預算和行業需求仍然健康。TTD的收入增速恢復,可能反映程序化廣告需求的改善。
擴展觀察:三個"預算流向"的問題,每個都配一個可執行的查法
以下市值為2026年11月12日美股收盤快照。擴展標的不逐家展開,按預算流向壓成三個問題,每個問題給出看什麼、去哪查、什麼情況算觸發。
預算總盤子夠不夠大?谷歌的搜索廣告和亞馬遜的零售媒體廣告,是AppLovin電商擴張的上游水位。谷歌搜索廣告增速若放緩、亞馬遜零售媒體收入若加速,說明電商預算在向零售媒體集中,AppLovin要搶的預算池可能比想像的小。查法:兩家公司的季報廣告分部收入,隨財報季更新,看季度同比增速的方向。
預算在往新平台遷移嗎?Criteo和PubMatic是舊一代電商廣告技術與程序化供給側的代表。Criteo的客戶留存若下滑、PubMatic的交易量若停滯,而AppLovin的店鋪數在漲,說明預算正在從舊平台向AI競價平台遷移,這個遷移速度比AppLovin自身的增速更能說明問題。查法:Criteo財報的客戶留存率與Guidance、PubMatic的交易量指標,每季一次,與Store Leads周更數據對表。
舊場景的預算在回流嗎?Unity和品趣志是遊戲買量和電商種草的對照組。Unity廣告業務若復甦,說明遊戲買量預算在回流,AppLovin遊戲側的競爭壓力上升。品趣志電商功能若進展緩慢,說明電商預算對AI競價平台的依賴在加深。查法:Unity分部披露的廣告業務收入、品趣志的廣告收入增速與電商功能進展公告,每季一次。
九個標的分屬廣告需求、廣告技術、程序化平台、零售媒體和創意引擎五個環節。放在一起看是建立觀察框架:預算總盤子看谷歌和亞馬遜,預算再分配看APP、TTD、Criteo、PubMatic和Unity,預算轉化效果看Meta和品趣志。個股怎麼取捨看各自的情況。
結語:AI行情沒有結束,市場開始要求增長拿出現金流證明
AI行情沒有結束。輪動這個詞不準確,更值得看的是市場在換一把尺子:從"誰的增長故事更大"換成"誰的增長能變成現金"。過去更願意為未來可能發生的增長付錢,現在要求這份增長拿出現金流證明。
AppLovin已經用現金流證明了當前業務的盈利質量,但未來的估值空間還沒有被完全證明,電商廣告和2027年2月的四季報才是關鍵驗證點。財報當晚要回答的就是那四件事:利潤變成現金了嗎,增長靠誰出錢,利潤穩不穩,下一輪自己養得活自己嗎。四個答案都在財報裡,這份財報的成色就清楚了。
判斷可以修正。三天漲了五成,市場把"真現金流"和"標籤增長"的價差拉開了一次,但這個價差能不能維持,不取決於11月5日那一天,取決於接下來三個月的四個答案。四個答案裡三個是肯定的,這個價差就是真的。兩個以上是否定的,它就只是財報後的一次性情緒。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示 風險提示