净利预增65%、资本开支看至850亿美元——台积电财报会议的三道必答题

 财报前一周,费城半导体指数刚经历四连跌,博通CEO又把"资本是最大制约"的警告摆在台面上,这份答卷的读法因此比往年多了一层。本文把法说会需要回答的问题拆成三个。
导语: 本周四,全球AI芯片代工的主要供给方将交出第三季答卷。台积电的资本开支直接影响阿斯麦、应用材料等设备商的订单预期,CoWoS先进封装的扩产节奏关系到英伟达等客户AI芯片的交付能力。对整条AI基建链而言,这份财报与电话会是一次集中的进度核对。行情层面,台积电美股周三收于445.12美元、市值约2.3万亿美元(行情接口),约为三星电子市值的两倍(按当日收盘与汇率折算)。台股周二收跌1.97%至2490元新台币。财报前一周,费城半导体指数刚经历四连跌,博通CEO又把"资本是最大制约"的警告摆在台面上,这份答卷的读法因此比往年多了一层。本文把法说会需要回答的问题拆成三个。
一、市场预测盈利"六连冠"
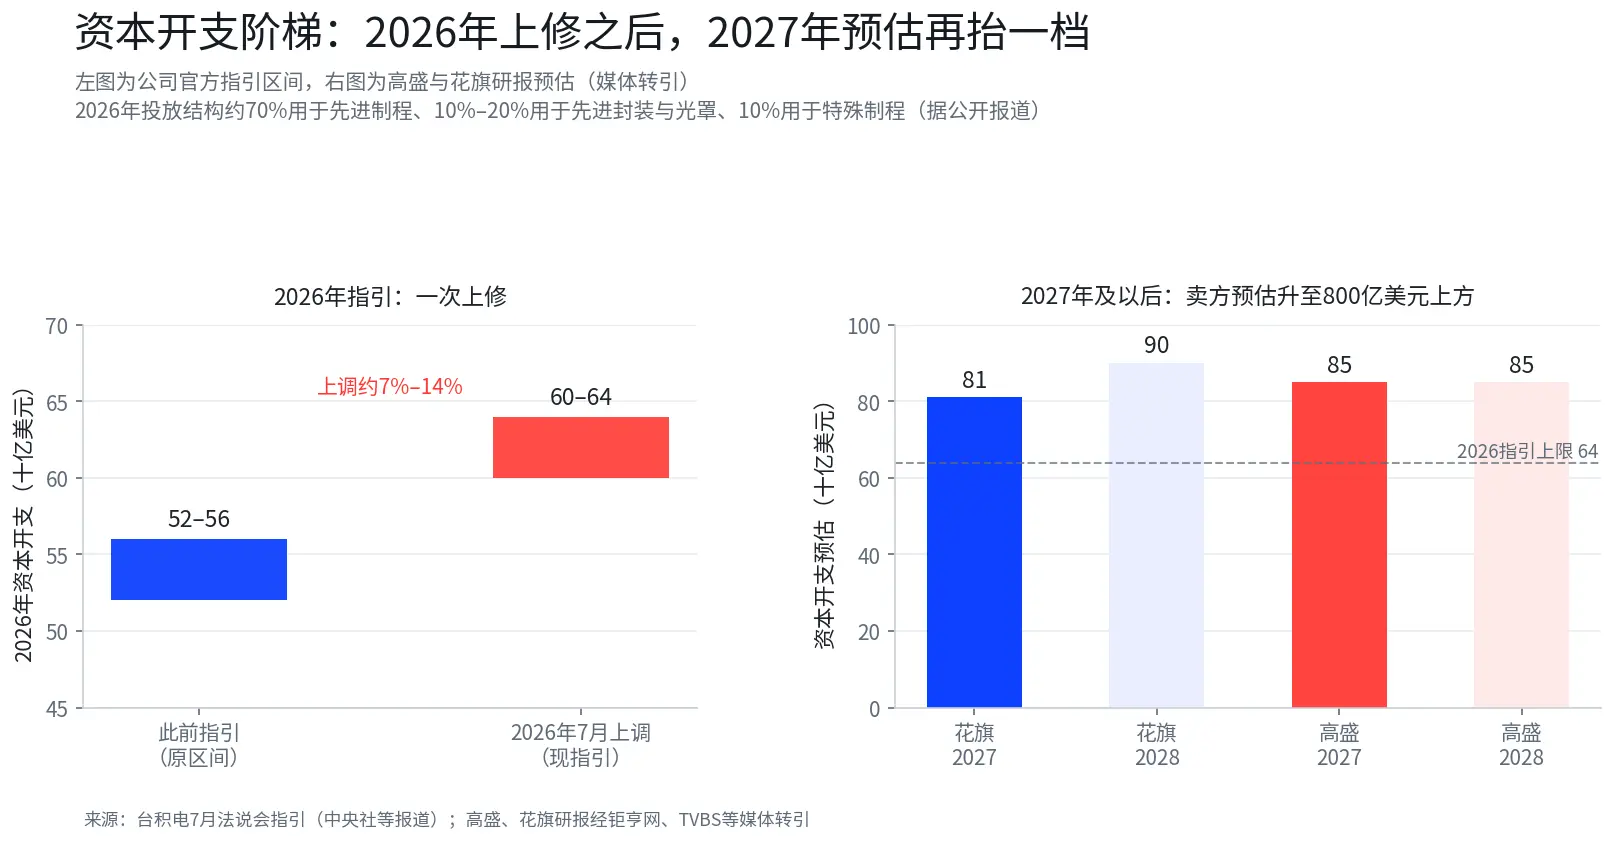
营收已经先行落地。公司上周公布的初步数据显示,三季度营收1.49万亿新台币,同比增长约50%,超出公司此前给出的指引区间,9月单月营收接近8月创下的历史纪录。Zero One创始人费尔南多的算术很直接,公司此前预计2026年美元营收增长"略高于40%",若维持这个表述,四季度增速将只有三季度指引水平的三分之一,低于业务实际运行水平,进一步上调指引的可能性确实存在(金十数据、智通财经转述)。
利润端的预期更为整齐。LSEG SmartEstimate汇总16位分析师的预测,三季度净利润预计同比增长约65%至7463亿新台币。若超过7065.6亿新台币,将再次刷新单季纪录并实现连续11个季度利润增长(据路透等转述)。本土法人的推估略低于这个数:有报告预估三季度毛利率67.1%、营业利益率58.1%、税后纯益约7330亿新台币、每股盈余约28.27元。元大投顾把三季度EPS上修至29.03元,并预计四季度营收季增10%至15%、EPS上看33.37元,2026年、2027年EPS分别上看111.72元与157.29元(媒体转述)。摩根士丹利詹家鸿的方向一致,受3纳米需求强劲带动,全年营收增速指引或从"略高于40%"上调至40%中低区间。财报前夕,美银上调了台积电目标价,理由是2纳米产能爬坡推高销售预期与利润率(富途转述,该观点仅代表相关机构的判断)。
二、资本开支,本季真正的分岔
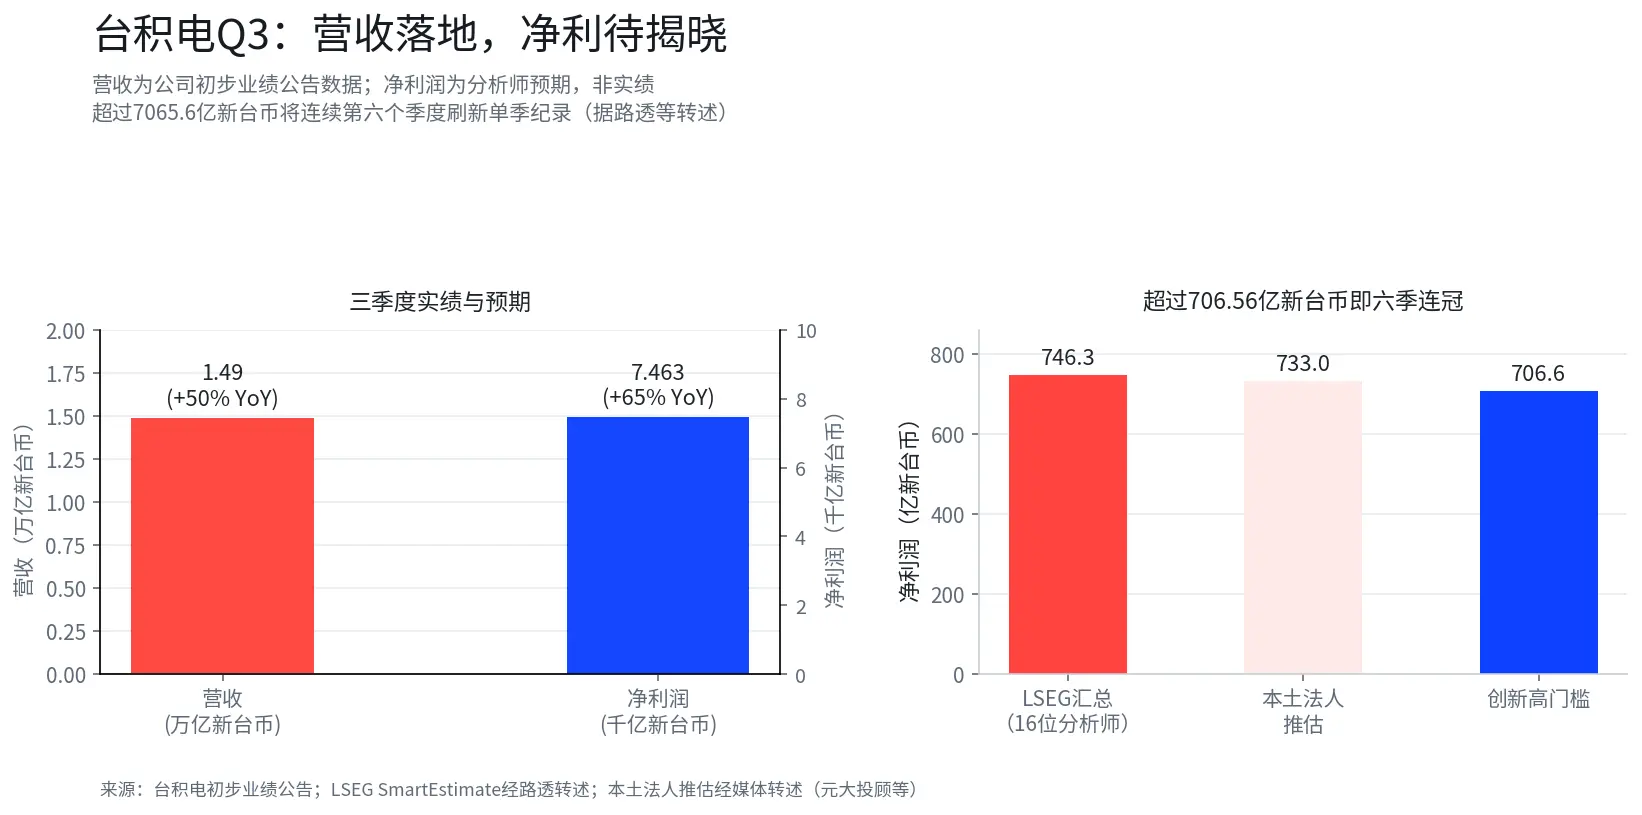
营收和每股盈余落在指引范围内只是"合规",这份财报真正的分岔在资本开支。台积电7月已把2026年资本开支从520亿至560亿美元上调至600亿至640亿美元,调幅约7%至14%,主要用于先进制程与先进封装产能。Seeking Alpha的一份梳理显示,二季度单季资本开支约155.9亿美元,与全年按640亿美元上限执行的年化水平基本一致,投放结构约70%用于先进制程、10%至20%用于先进封装测试与光罩、10%用于特殊制程。2027年的预估已经在抬升,高盛把2027年与2028年的资本开支预估上调至850亿美元,花旗预估2027年约810亿美元、2028年约900亿美元(研报转引)。
资本开支指引为何重要。设备商的订单预期从代工厂的投资计划里来,CoWoS等先进封装的扩产节奏决定AI芯片的交付上限。市场上周刚听到另一个方向的声音,博通CEO陈福阳称资本是AI扩张的最大制约。台积电若维持或上调开支计划,说明供给端投资仍在加速。若措辞转谨慎,融资条件对开支节奏的影响就会进入设备商与AI芯片的定价。财报前也有不同声音,Seeking Alpha的一篇分析把台积电评级下调至持有,理由是资本开支加速下自由现金流承压,其测算前三个季度自由现金流合计约378亿美元,若全年按640亿美元执行,后两个季度还需支出约289亿美元(该观点仅代表文章作者的判断)。
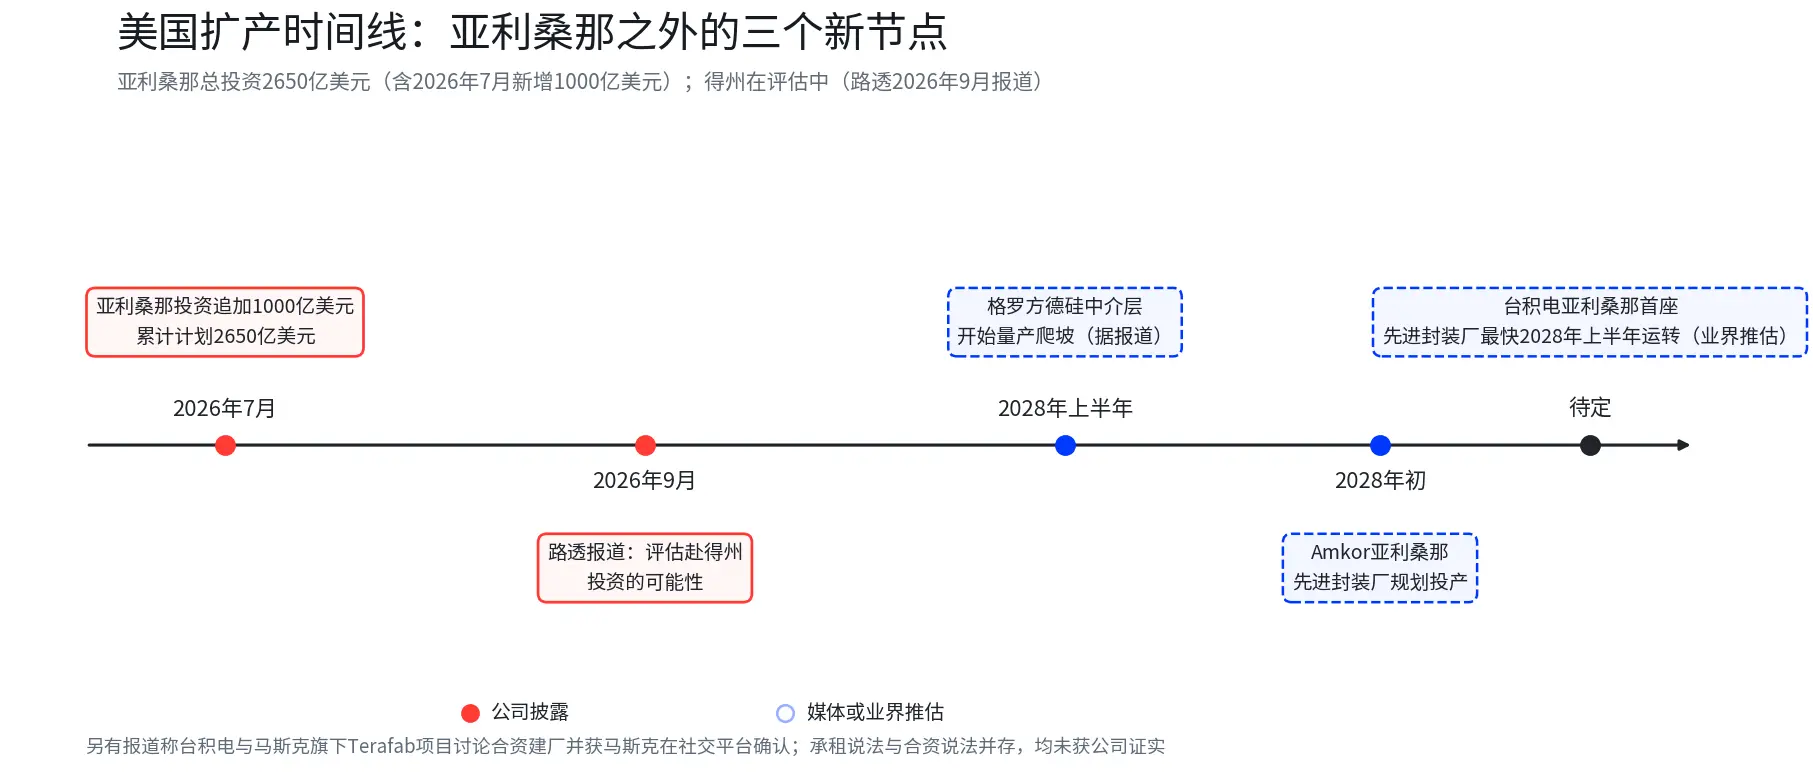
市场尤其关注CoWoS产能的扩张进度。随着AI加速器对运算效能与内存带宽需求的提高,先进封装仍是供应端的紧张环节。据公开报道,台积电正透过合作伙伴格罗方德扩大美国硅中介层供应能力,格罗方德预计2028年上半年开始量产爬坡。Amkor位于亚利桑那州的先进封装厂规划2028年初投产。业界推估台积电亚利桑那州第一座先进封装厂最快可能于2028年上半年开始运转。
三、亚利桑那之后,得州是不是下一站
扩产布局是法说会的另一个焦点。台积电已计划在亚利桑那州投入2650亿美元建设芯片工厂,其中包括7月新增公布的1000亿美元。据路透9月报道,公司正在评估赴得州投资的可能性。马斯克上周表示,其旗下企业将建设并运营名为Terafab的AI芯片园区,台积电可能承租部分设施。另有报道称两家公司就合资建厂进行过讨论并获马斯克在社交平台确认(Culpium独家报道及后续媒体转引),参与方式以公司披露为准。
两种机构判断可以并排看。摩根士丹利认为,未来五年台积电客户需求预计持续增长,亚利桑那厂区空间有限,布局得州新产线存在较高必要性。晨星高级股票分析师Phelix Lee则认为,台积电在亚利桑那部分规划的晶圆厂尚未动工,进军得州的紧迫性不高,得州拥有成熟的半导体产业聚落与人才储备,更适合作为2030至2040年代的远期扩产规划。该观点仅代表相关机构的判断。
四、法说会需要盯住的三个变量
第一,资本开支是否进一步上调。 公司7月给出的600亿至640亿美元区间是否按上限执行、2027年是否给出新的投资框架,直接决定设备商与材料供应商的订单可见度。
第二,CoWoS产能扩张的具体时间表。 AI芯片的交付瓶颈在先进封装,CoWoS的扩产速度关系到英伟达等客户的出货节奏,也决定先进封装环节收入的增长斜率。
第三,全年营收增速指引与2027年表述。 摩根士丹利预计指引将上调至40%中低区间,若管理层给出更积极的展望,AI基建链条的盈利预期会得到一次集中确认。若表述偏保守,市场需要重新核对四季度增速与2027年资本开支的匹配度。
综合盘面与公开信息,市场关注盈利纪录兑现、资本开支表述偏积极,真正的悬念在2027年框架是否提前给出。若资本开支指引落在区间下沿、CoWoS表述转弱,"AI基建投资仍在加速"的读法需要修正。
数据说明
-
营收与净利:台积电三季度初步业绩公告,2026/10上旬发布。LSEG SmartEstimate(16位分析师)经路透等转述。
-
资本开支:公司7月法说会指引(600亿至640亿美元,中央社等报道)。高盛、花旗预估为研报转引。
-
法人预估:元大投顾等本土机构报告经媒体转述,2026/10/11-13。
-
美国扩产:亚利桑那2650亿美元为公司披露。得州为路透9月报道。Terafab为马斯克表态及Culpium独家报道转引。
-
行情:台积电美股与三星电子市值为行情接口数据,2026/10/13收盘,汇率折算见正文。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。
 风险提示