アルマトイに行って、カザフスタンの支払いを再確認しました。
 核心的な視点

 Paymentが十分にDigitalになったとき、次にどうやって本当にInteroperableを実現するのか?
著者:徐晨 Steven,Payment 201
先週の後半、アルマトイで出張していました。
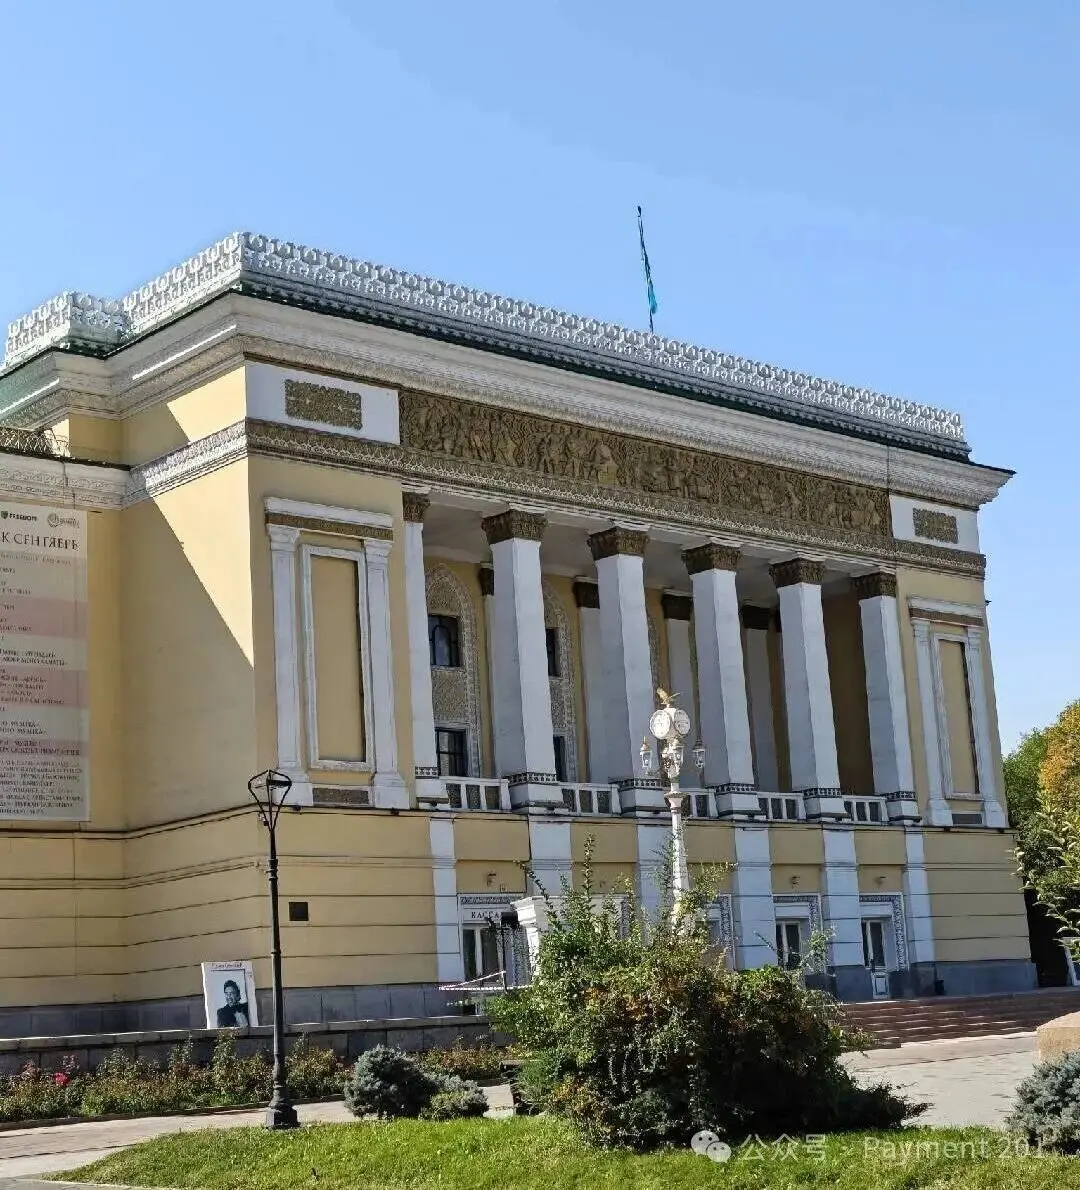
これがカザフスタンに行くのは初めてで、行く前に頭の中で想像していたのは、金辺やベトナムのいくつかの都市の景色に近いものでした。実際に行ってみると、アルマトイはとてもきれいで、街並みや建物、さらには都市全体の雰囲気には少し東南欧の香りがありました。
しかし、空気の中にはしばしばほこりの感覚がありました。
道は広く、至る所に新しいビルや道路、さまざまなインフラが建設中ですが、実際に街を歩いてみると、人はあまり多くありません。
結局、これは面積が約270万平方キロメートルで、人口が2000万人を超える国です。
土地が広すぎて、人が少なすぎる。
今年の8月までに、カザフスタンの人口は約2060万人です。
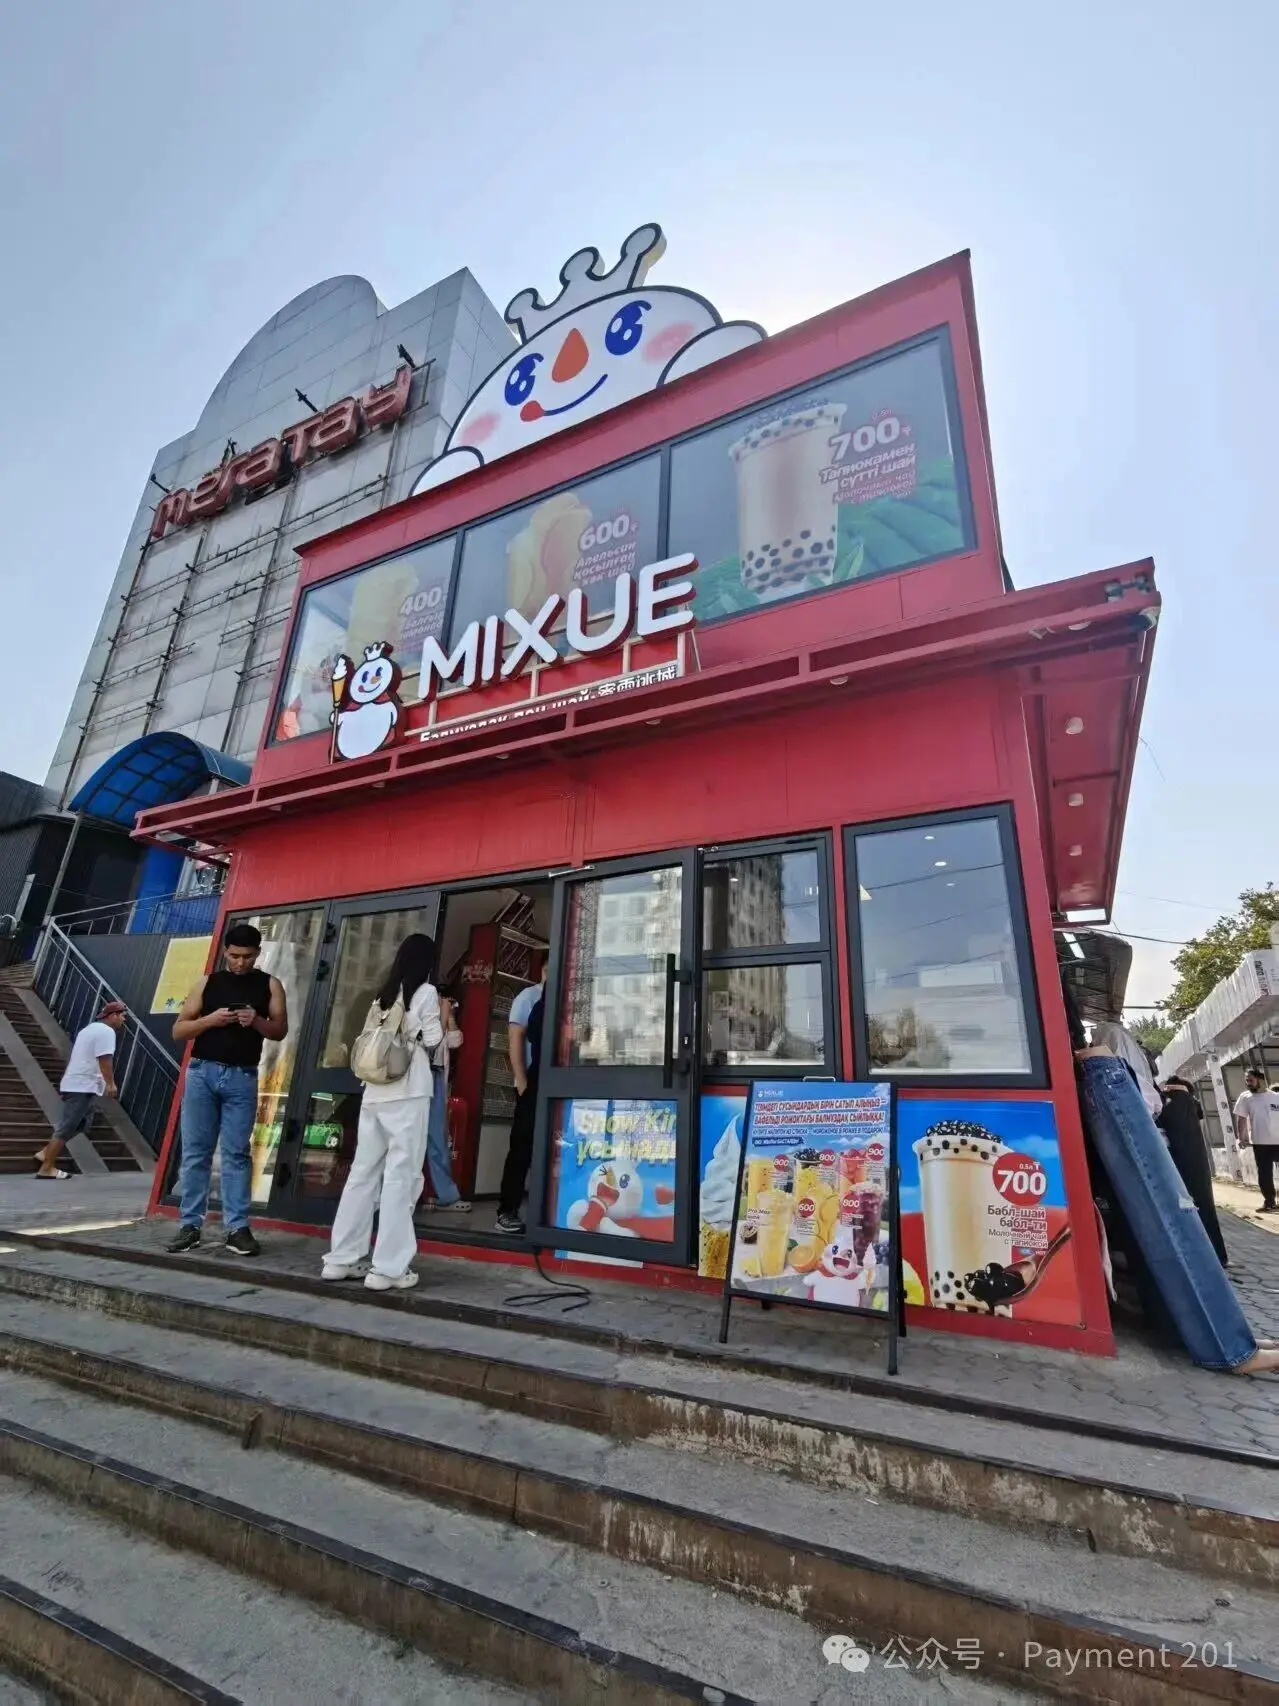
もう一つの非常に直感的な感覚は、中国の要素が私が想像していたよりも多いということです。もちろん、少し生存者バイアスがあるかもしれません。ウルムチでの待機から、アルマトイに着陸し、翌日の会議までの間に、多くの中国人に出会いました。インフラを担当している人、鉱産、エネルギー、資源貿易をしている人、さらには越境物流やビジネスをしている人もいました。
中国と中央アジアの間の貨物、資金、人の往来は、実際には多くの国内の決済業者が想像しているよりもずっと深いものです。
一、Freedom BankからCentral Asia FinTech Summitへ
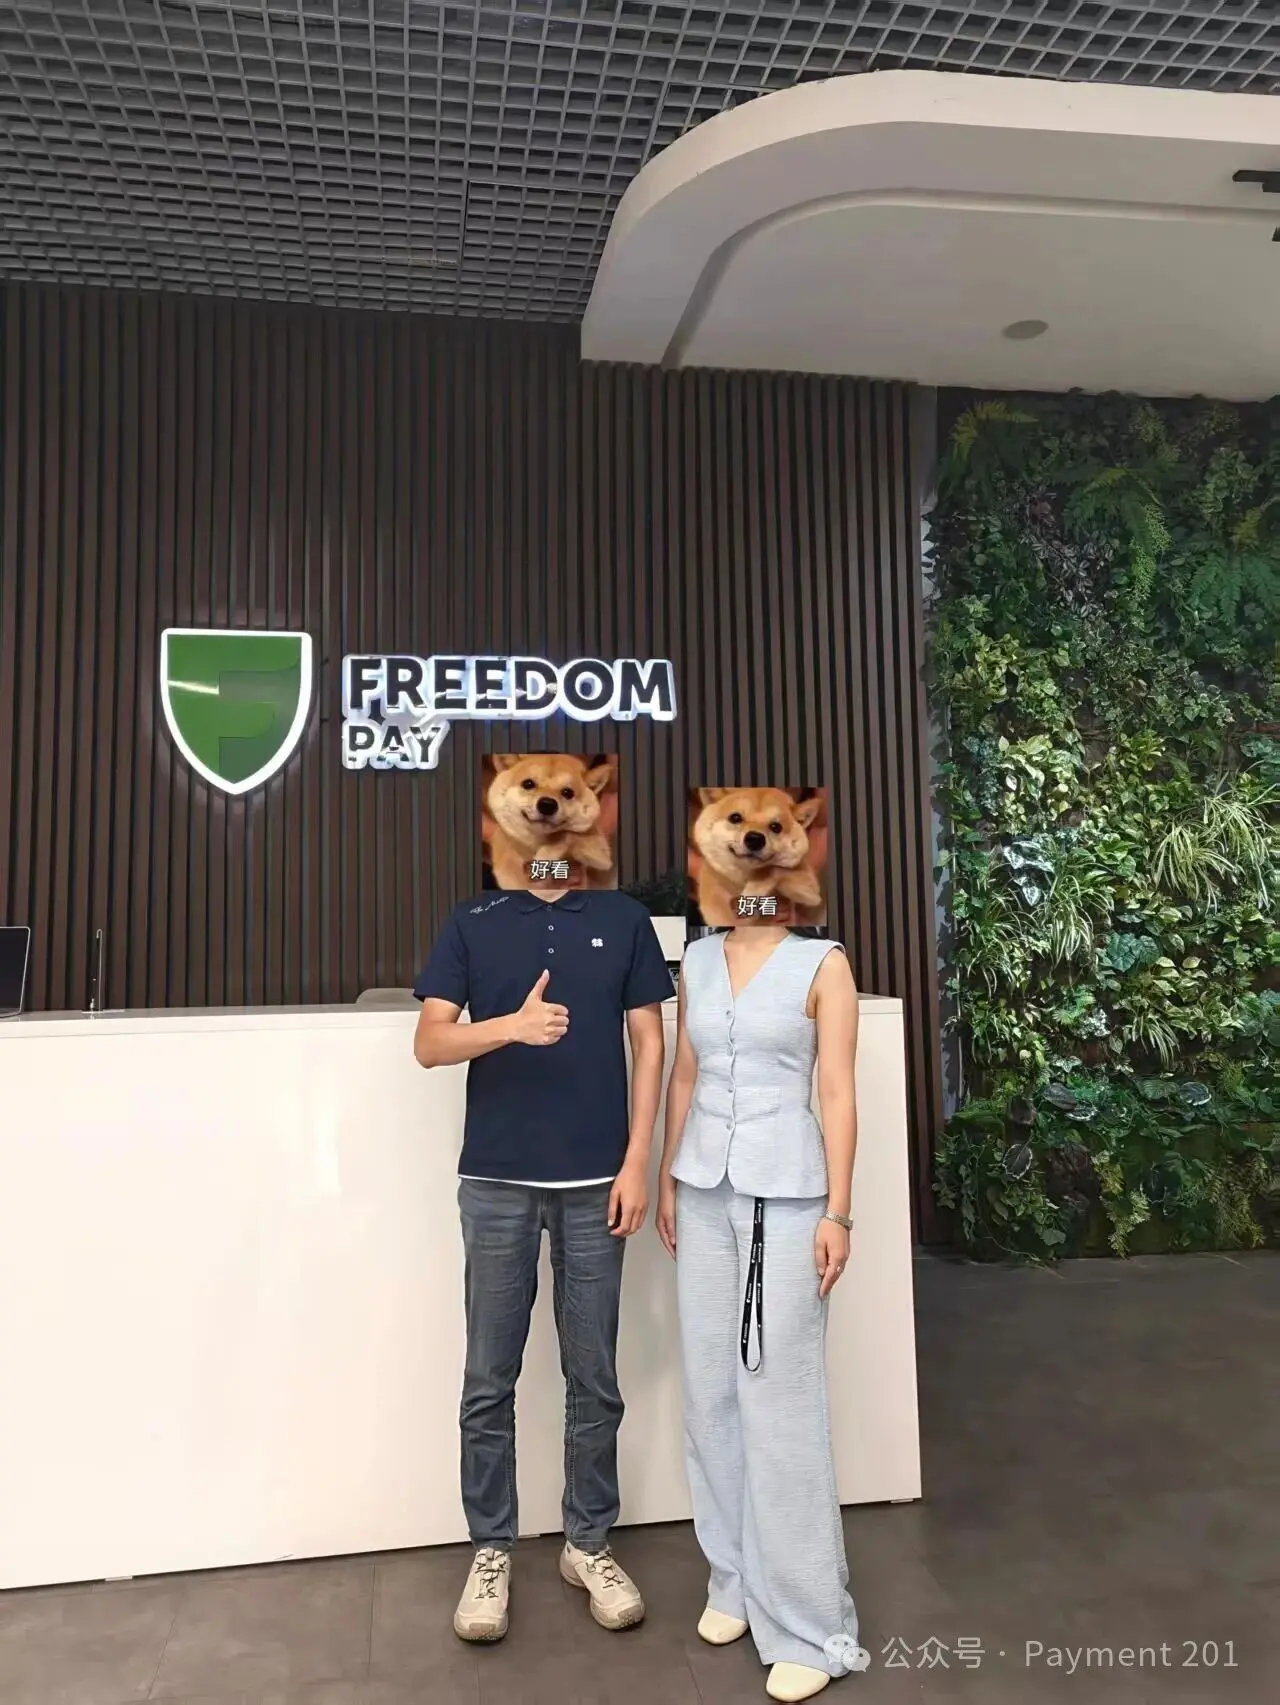
翌朝早く、Freedom Bankに行きました。
オフィスは非常に典型的なインターネットバンクのスタイルで、微众銀行の雰囲気がありました。Freedom PayチームはKaisar Plazaで働いており、大きなボスがハリー・ポッターが好きなので、オフィスはハリー・ポッターの内容に基づいて装飾されています。
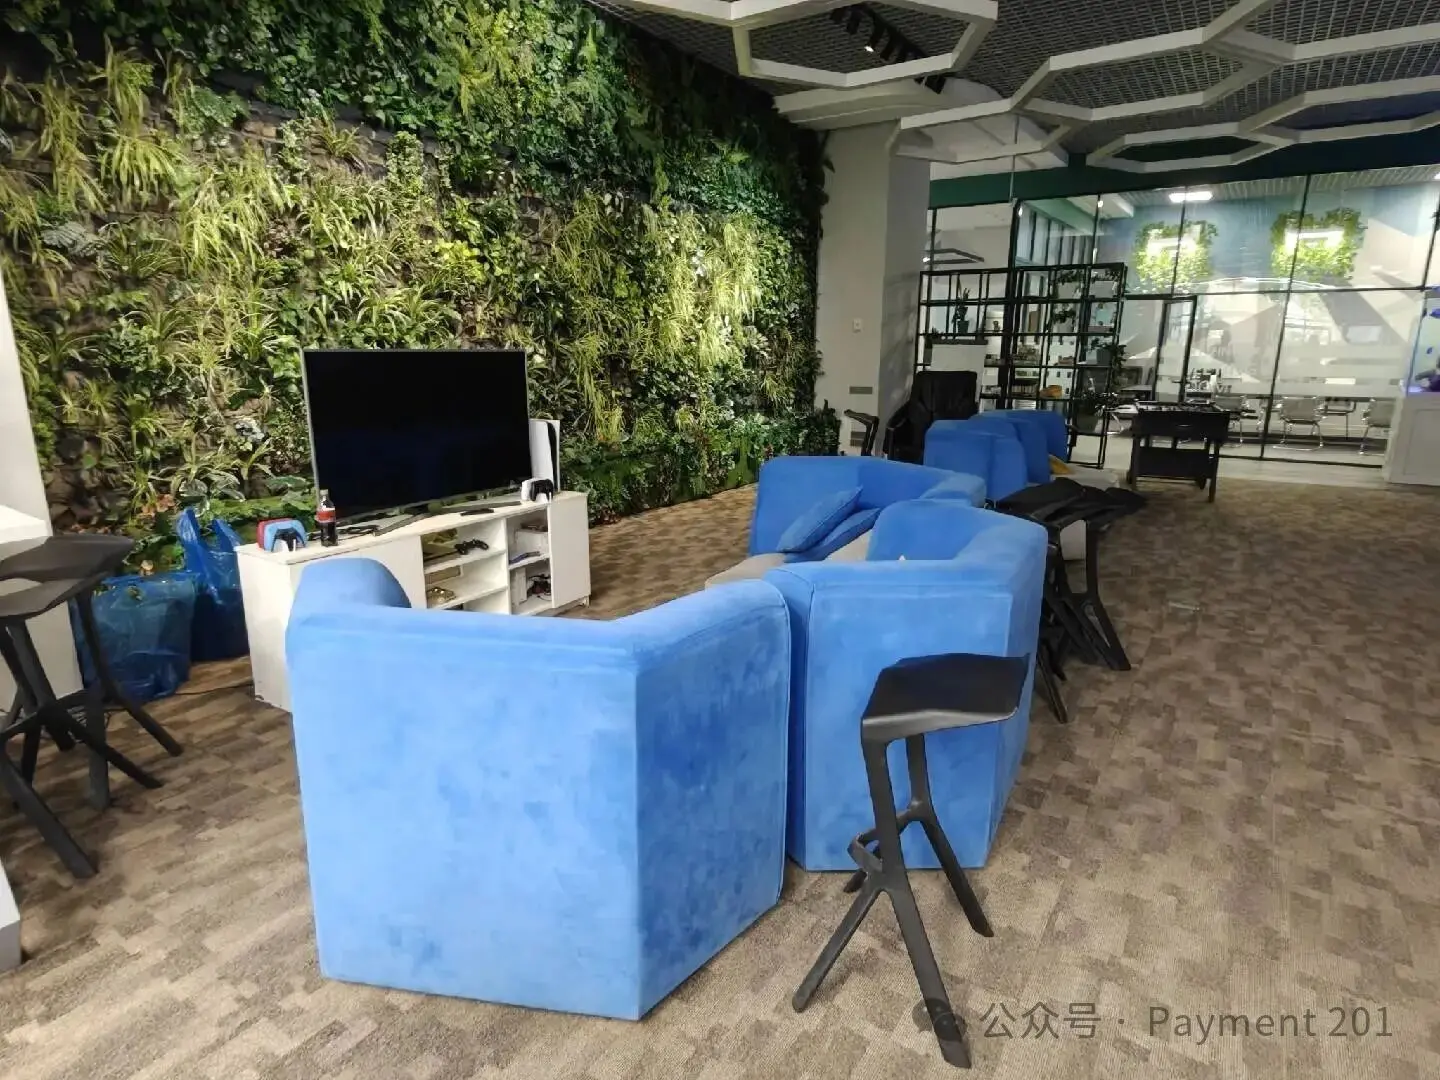
皆で以前のビジネスの協力について迅速にキャッチアップし、最近の業界の変化や、カザフスタンの銀行と決済の将来の可能性について話しました。
Freedomに行った際のもう一つの直感的な感覚は、地元の銀行がモバイルアプリを過去の「電子銀行チャネル」として理解していないということです。残高確認、送金、クレジットカードの返済だけではなく、真のConsumer Front-endを争っています。
Kaspiはこのモデルで最も成功したプレーヤーですが、Freedomや他の地元の銀行も、Banking + Payments + Lifestyle / Commerceの方向に進んでいます。言い換えれば、地元の銀行が争っているのは、もはや預金、ローン、カードだけではありません。
皆が争っているのは、誰がユーザーが毎日開くそのアプリを占有できるかということです。この詳細は非常に重要で、後で説明します。
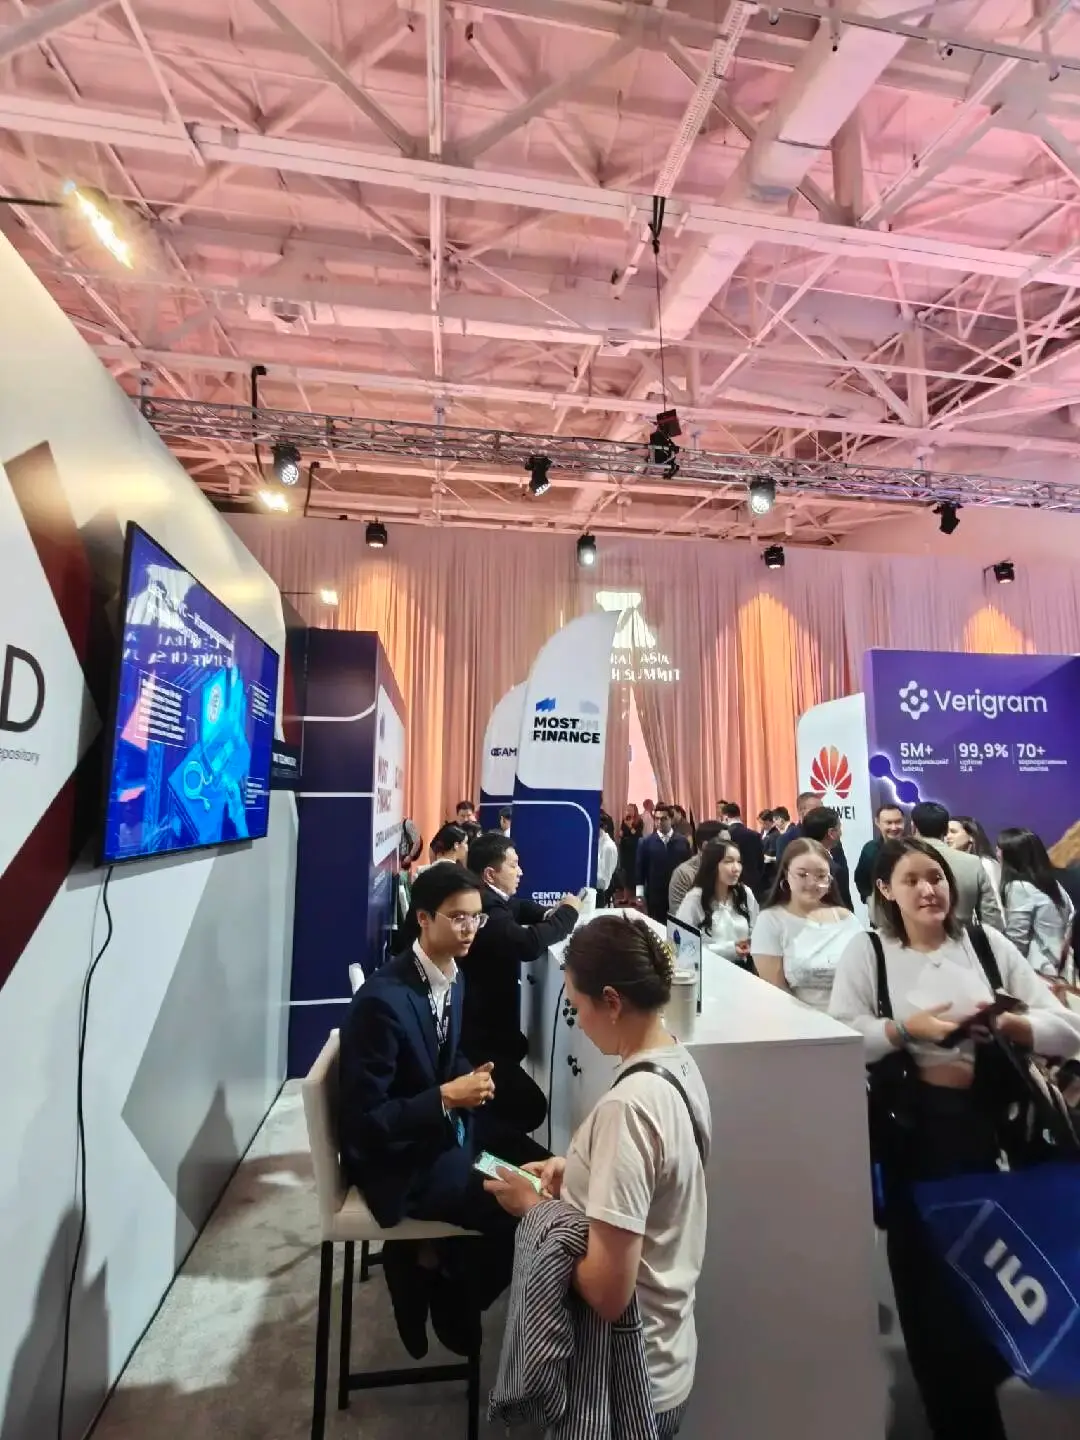
昼には、Central Asia FinTech Summitに急いで行きました。会場は美術館のような場所で、ブースは特に多くはなく、主にいくつかのローカルエクスチェンジ、決済会社、金融機関がありました。Visaはかなり大きなブースを持っていましたが、私が通り過ぎたときには特にビジネスがないようで、数人が座ってゲームをしていました。
会場でいくつかの機関と話をし、名刺を交換し、確かにいくつかの意外な収穫がありました。銀聯国際の仲間にも出会い、発行カードや送金業務について話しました。
決済業界は時々非常に面白いです。オンラインで十通のメールをやり取りしても明確にできないことが、現場で立って十分話すと、皆が協力の可能性があるかどうかを大体理解できるので、残りは帰ってからフォローアップします。
昼食後、友人と近くで食事をし、今後数年の決済業界で何ができるかをYYし始めました。
二、夜に話したのは「2026年の話題」
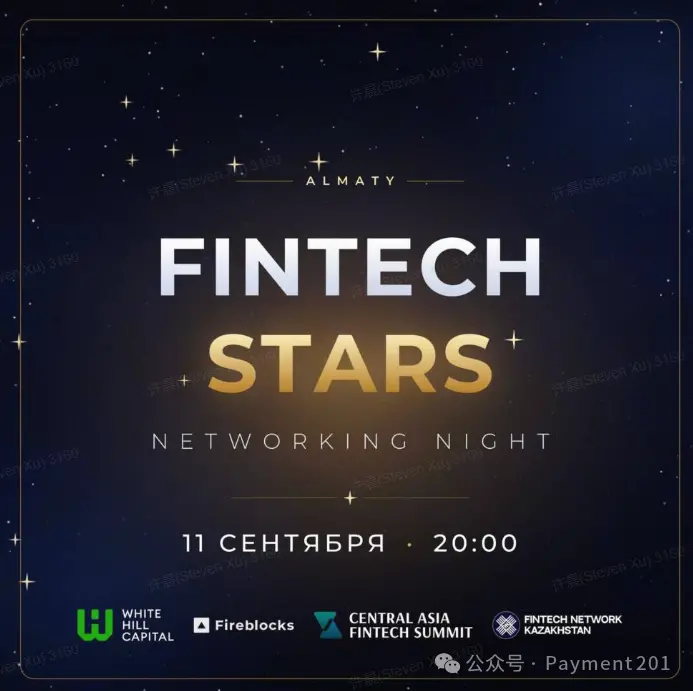
夜には、アルマトイで唯一のFintech Networkイベントに参加しました。
Fireblocksはホストの一つで、Pave Bank、Tether(比心)、およびいくつかの中央アジアのローカルPSPやFinTechと紹介されました。
皆が話していた内容も「2026」でした。さまざまな具体的なビジネスや協力について、Stablecoin、Cross-border Settlement、Banking Infrastructure、On/Off-ramp、そして中央アジア市場が今後何が起こるかを避けて通れません。
話が終わると、すでに夜の10時でした。帰ってTelegramを開くと、以前連絡を取った中央アジアのコミュニティの友人たちがオフラインで会う約束をしているのを見つけました。確かに、時間が足りませんでした。
イベントの名前はCentral Asia FinTech Summitですが、実際には中央アジアのC5の国々だけではありませんでした。コーカサスからの友人、例えばジョージアの人にも出会いました。決済と金融業界の視点から見ると、中央アジアとコーカサスはしばしばより大きな地域として見られます。
数日間で、地元の食べ物を一通り食べました。馬肉、自家製パン、生ビール、そしてジョージアのグリル。
アルマトイの後の勢いは本当に大きいです。
数日間で、私は一度も現金を使いませんでした
決済について戻りましょう。
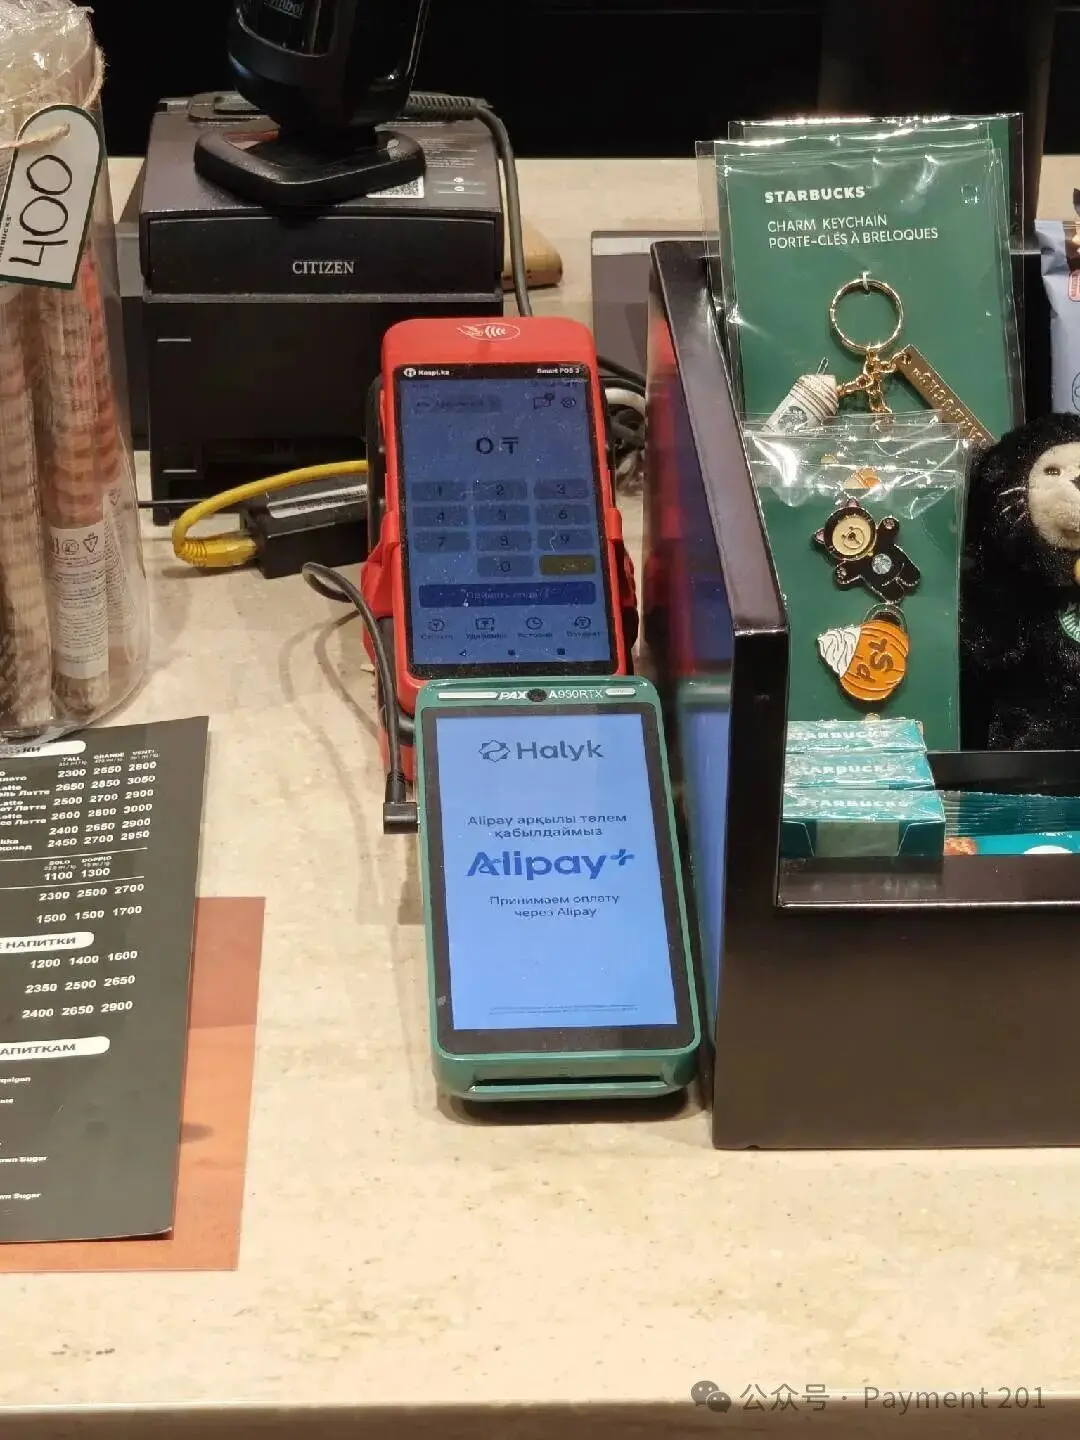
今回アルマトイでの非常に直感的な体験は:
全ての過程で現金を使用しなかった。
食事、コーヒー、ショッピングモール、そしてさまざまな日常の消費で、カードが使えるときは直接Visaカードを使い、一部のシーンではAlipay+も使用しました。全体の決済体験は、出発前に想像していたよりもずっとスムーズでした。
来る前は、少し固定観念がありました:アルマトイでは現金の割合が高いのではないか?カードの受け入れが不十分ではないか?ローカルウォレットが多く、互いに分断されているのではないか?
実際に行ってみると、少なくともアルマトイのような中心都市では、これらの懸念はほとんど現れませんでした。外国人観光客は、Visa + Alipay+だけで、日常生活をほぼキャッシュレスで過ごすことができます。
2026年上半期、カザフスタンの住民は合計約71億件、92.1兆テンゲの非現金取引を完了し、平均して1日あたり3900万件を超えました。
しかし実際には、私が見た決済の世界と、地元の人々が日常的に使用している決済の世界は、実際には異なる世界です。
観光客が見るのは:Visa / Mastercard / International Wallet。
地元の消費者がより馴染みのあるのは:Kaspi / Bank App / QR / P2P。
さらにその下には、次のようなものが現れ始めています:
Interbank Instant Payment + Unified QR。
ここから、カザフスタンの決済が非常に面白くなります。
ここは典型的なウォレット主導の市場ではありません
中国の過去十数年のモバイル決済の発展経路は、皆が非常に良く知っています。AlipayやWeChat Payのようなサードパーティウォレットが、徐々に消費者と銀行口座の間に立つようになりました。
BankAccount
↓
Wallet
↓
Consumer / Merchant
銀行口座はまだ下にありますが、消費者のフロントエンドはウォレットに奪われました。
カザフスタンはこの道を完全には進んでいません。
ここで本当に決済のデジタル化を推進しているのは、銀行と銀行系プラットフォームの大部分です。
バンキングアプリはもはや単なる口座管理ツールではありません。直接的に:スーパーペイアプリに変わります。ですので、カザフスタンの決済にラベルを付ける必要があるなら、私はより喜んでこう呼ぶでしょう:
バンク主導のスーパーペイアプリ市場。
Kaspiはここで最も典型的な例です。
Kaspiが本当に変えたのは、単なる決済方法ではありません
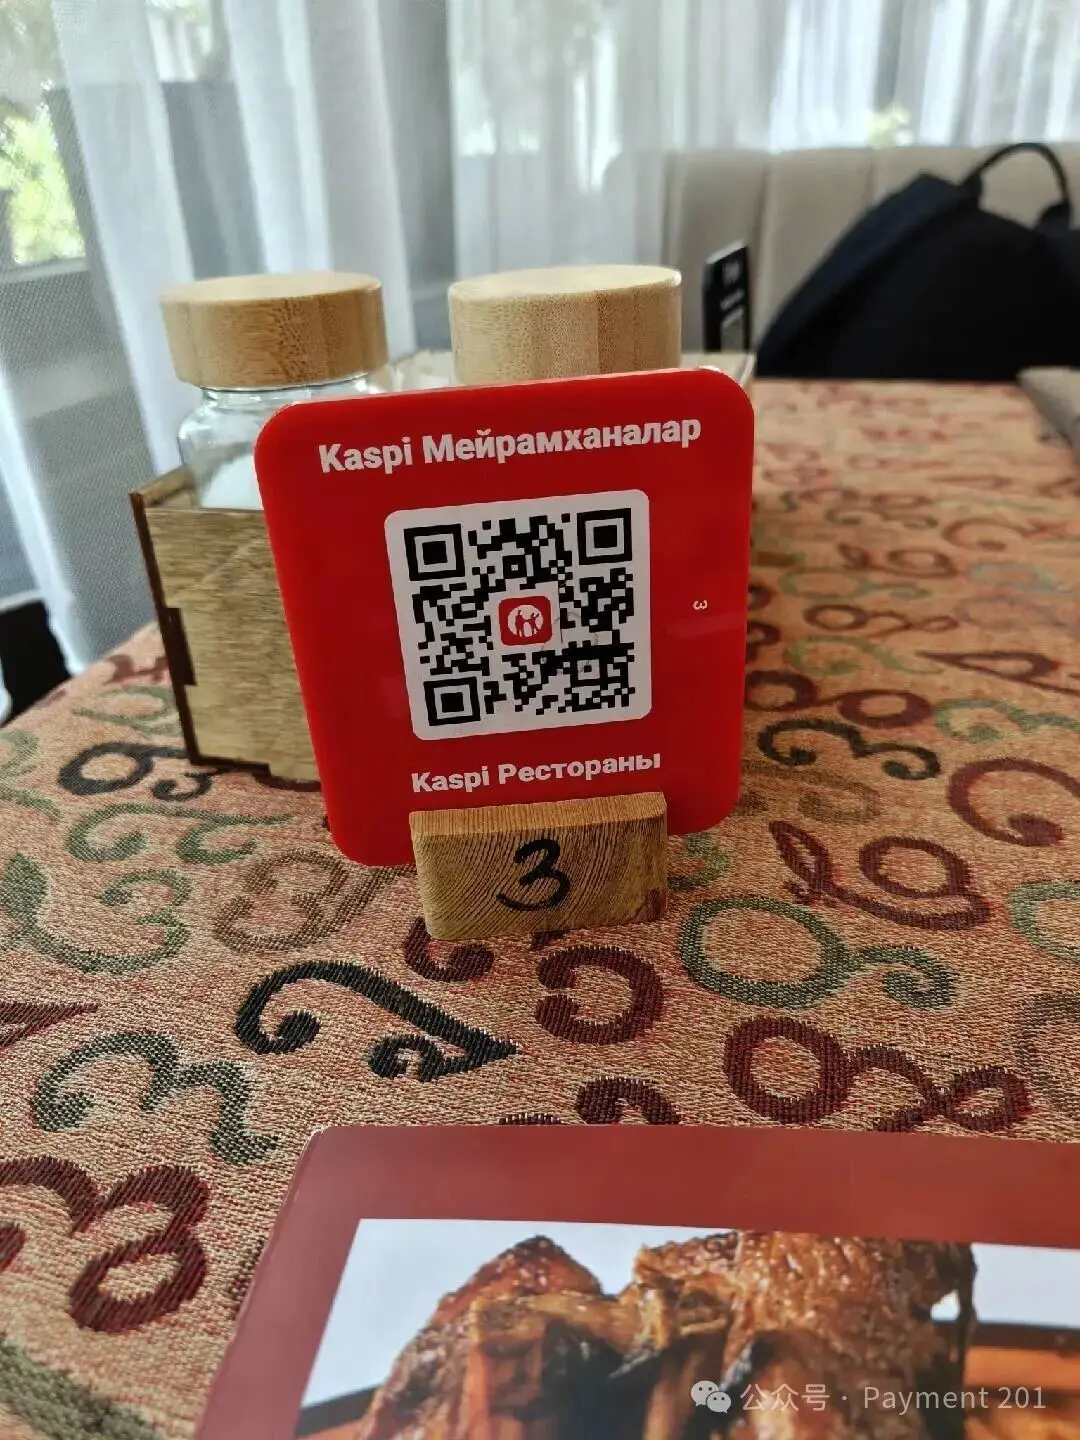
多くの人が初めてKaspiを知ると、直接的にこう理解します:
「カザフスタンのAlipay。」
理解しやすいですが、実際にはKaspiを小さく見積もっています。
Kaspiは単にウォレットを作ったわけではありません。
消費者側には、決済、P2P、QR、請求書の支払い、マーケットプレイス、旅行、分割払いがあります;
商業者側には、Kaspi Pay、アクワイアリング、QR、B2B決済、商業者サービスがあります。
決済、バンキング、商業、クレジットがすべてエコシステムに詰め込まれています。
しかし、これらの製品を単に列挙するだけでは、Kaspiがなぜ強いのかを明確に説明していません。
本当に重要なのは、その背後にあるフライホイールです:
消費者
↓
支払い
↓
商人
↓
マーケットプレイス
↓
クレジット / 分割払い
↓
より多くのGMV
↓
支払い
消費者は支払いが便利だから来ます。商人は消費者がここにいるから、入ってこざるを得ません。商人が多ければ多いほど、アクセプタンスネットワークは強くなります。マーケットプレイスは商人にさらに多くの取引をもたらします。分割払いと消費者金融がさらに消費を促進します。
最後に、これらの取引は再び支払いに戻ります。
したがって、Kaspiの本当のモートはQRではありません。
それは:消費者 + 商人 + 支払い + コマース + クレジットが形成するネットワーク効果です。
2025年、Kaspi Paymentsのアクティブ消費者は1,460万人に達し、年間Payments TPVは44.2兆テンゲに達し、Payment Transactionsは約67.2億件;QRとカード支払いは合計でPayments TPVの69%を占めます。
人口が2,060万人の国において、この密度は非常に驚異的です。
しかし、私が思うに、Kaspiの本当に重要な意味はこれらの数字ではありません。
- 伝統的な銀行とユーザーの関係は、給与が入ってきて、貯金をし、ローンを組み、時々アプリを開くというものです。
- Kaspiはこの関係を、買い物、食事、送金、支払い、分割払い、ショッピング……に変えました。
毎日発生しています。
支払いはこの関係の中で最も重要な高頻度の入り口になりました。
したがって、ある意味で、Kaspiは単なる支払いアプリではなくなっています。
それは非常に近いものです:
プライベート支払いインフラ。
非常に興味深いカード市場:Visa、Mastercard、MIRが存在する
もう一つ私が興味深いと思う点は、カザフスタンは単純なVisa / Mastercard市場ではないということです。
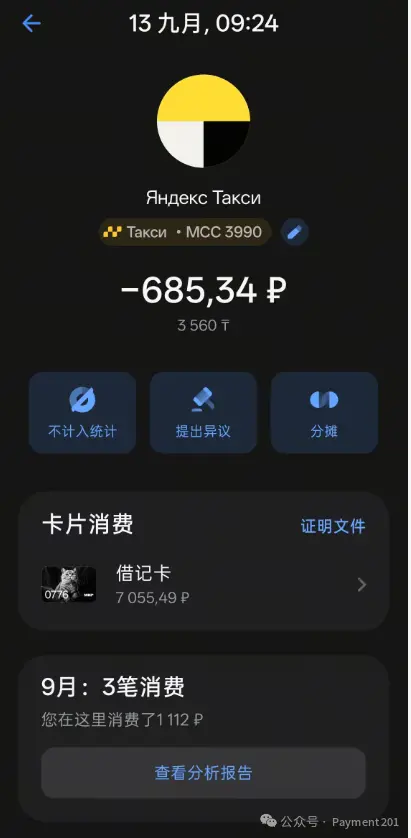
一部のシーンでは、MIRカードも受理されることがあります。
もちろん、これはMIRがカザフスタンで完全にカバーされていることを意味するわけではなく、MIRの受理は明らかに具体的なアクワイアラーとPOSネットワークに依存しています。一部の銀行や端末ネットワークはMIRをサポートし続けていますが、他の銀行はすでに停止しています。
しかし、この詳細こそがカザフスタンの支払いをより興味深いものにしています。
同じ市場の中で、あなたは同時に:Visa、Mastercard、UnionPay、MIRを見ることができるでしょう。そして、Kaspi QR / Bank QR / Unified QRが重なります。
支払いレールの観点から見ると、カザフスタンは実際には支払いネットワークの交差点のようです。
西に向かえば、Visa / Mastercardのグローバルカードネットワークがあります。
北に向かえば、ロシアおよびCISの支払いエコシステムとの一定の接続が残っています。
東に向かえば、中国の観光客や商人はUnionPay、Alipay+といった支払い方法を見ることができます。
そして、地元で最も強力な消費者支払いインターフェースは、Kaspiと各銀行のアプリです。
したがって、カザフスタンの支払いは単純に「カード市場」や「QR市場」と分類することは難しいです。それはむしろ:マルチレール支払い市場のようです。
異なる国、異なる時代、異なる技術経路からの支払いレールがここで重なり合って存在しています。
QRは強力ですが、「QRがカードを排除した」というわけではありません
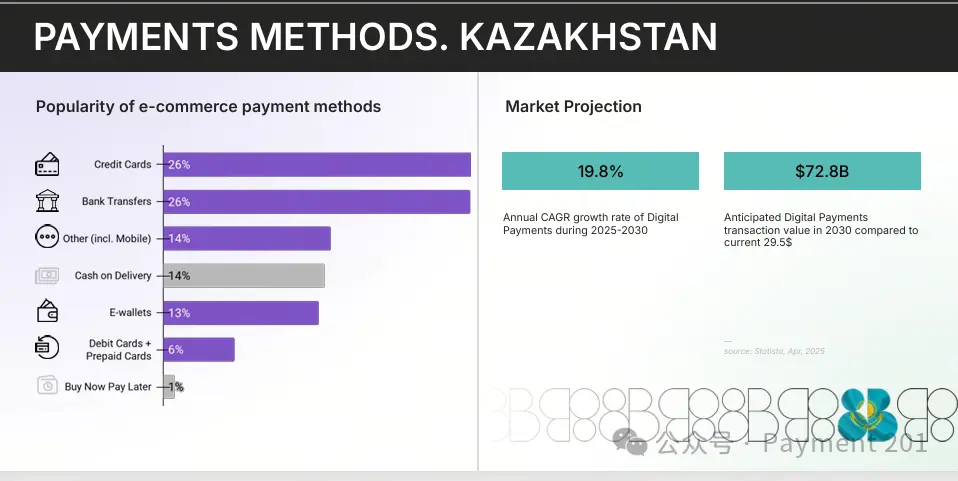
そのため、私はこの言葉でカザフスタンを表現することはできないと思います:「QRがカードに取って代わった。」
私は現地でほとんどVisaを使っていましたが、現地の消費者は大量にQRを使用しており、ロシアからのユーザーは一部のアクセプタンスネットワークでMIRを使用することもあります。
これらのことは完全に同時に成立することができます。
なぜなら、支払いを行うには二つのものを区別する必要があるからです:支払いインターフェースと支払いレールです。
消費者が銀行アプリを開いてQRコードをスキャンするのはインターフェースです。私がVisaカードをタップするのもインターフェースです。
MIRカードがそれをサポートするPOSで取引を完了する場合、背後には別のスキームと処理があります。
したがって、実際に起こっていることは、あるレールが別のレールを完全に排除することではありません。
むしろ、フロントエンドの支払い体験はますますモバイルファーストになっていますが、基盤となる支払いレールは逆に多層化しています。
Visa / Mastercardは依然としてクロスボーダー、観光客の支払い、Eコマース、国際商人の受け入れに長期的に存在し続けます。
MIRはカザフスタンとロシアの支払いエコシステムの間にまだ存在する一部の接続を反映しています。KaspiとローカルQRは地元の高頻度消費者支払いを解決します。Unified QRは相互運用性に向かって進んでいます。
異なるレールは異なる問題を解決します。
Kaspiが成功すればするほど、次の問題は逆に明確になります
消費者の視点から見ると、Kaspiのクローズドループにはほとんど問題がありません。アプリを開いて、スキャンして、支払い、完了です。
問題は全体の市場構造にあります。
Kaspiは自分の消費者、自分の商人、自分のQR、自分のアカウント、自分のアクワイアリングネットワークを持っています。
他の銀行も自分のアプリ、自分のQR、自分の商人ネットワークを構築しています。どの銀行にとっても、これは非常に合理的です。
なぜなら:
クローズドループ = モート。
ある機関はUX、リスク、価格設定、商人体験を制御でき、キャッシュバック、クレジット、分割払い、コマースを通じて自分のネットワーク密度を高め続けることができます。
しかし、十分に大きなクローズドループが同時に存在すると、全体の支払い市場から見ると、別の言葉に変わります:
断片化。
なぜ消費者は商人がどの銀行であるかを気にする必要があるのでしょうか?なぜ商人は異なる銀行の消費者のために異なるQRを受け入れる必要があるのでしょうか?なぜ各銀行は自分のアクセプタンスネットワークを繰り返し構築する必要があるのでしょうか?
したがって、私はカザフスタンの前の段階が解決していたのは:現金のない社会にどうやって移行するか?現在は次の問題に答え始めています:どうやって相互運用可能になるか?
Kaspiは採用を解決し、Unified QRは市場構造の解決を始めます
したがって、2026年のカザフスタンの支払いで最も注目すべき変化は、実際にはKaspiではありません。
それは:
Unified QRです。
2026年7月、カザフスタンは正式に全国でインターバンクモバイル決済システムを導入します。核心は二つのことです:電話番号によるインターバンク送金と:インターバンクQR決済です。
導入時、すべてのモバイルアプリを通じて個人顧客に小売銀行サービスを提供する銀行が接続されていました。
消費者は自分の銀行のアプリを通じて、別の銀行のユーザーにリアルタイムで送金できます。また、商人の統一QRをスキャンして、銀行を超えた支払いを完了することができ、バイヤーとセラーが同じ銀行にいる必要はなくなります。
システムは次のことをサポートします:
24/7リアルタイム。
以前は次のようでした:
銀行Aの消費者
↓
銀行Aのアプリ
↓
銀行AのQR
↓
銀行Aの商人
現在は次第に次のようになっています:
銀行Aの消費者
↓
銀行Aのモバイルアプリ
↓
インターバンク支払いレール
↓
銀行Bの商人
一般の消費者にとって、表面的にはただ一つのことが起こっています:
QRコードが相互に通じました。
しかし、支払いの専門家はQRを見ているわけではありません。
本当に変わるのは:Addressing、Routing、Clearing、Acceptance。プライベートネットワークから相互運用可能なレールへと移行し始めました。
システムはカザフスタン中央銀行傘下のナショナルペイメントコーポレーションによって技術運営が提供されています。開始から1ヶ月で、このインターバンクモバイルペイメントシステムはすでに800万件、2,100億テンゲの取引を処理しています。
ですので、前後の2つのものを一言でまとめることができると思います:
Kaspiが解決しているのはAdoptionであり、Unified QRが解決し始めているのはMarket Structureです。
Kaspiは、クローズドループがどれだけ早く消費者と商人をモバイルペイメントに引き込むことができるかを証明しました。
Unified QRは別の問題を解決しています:
市場は永遠に一つ一つのプライベートネットワークに切り分けられることはできません。
なぜKaspiはこれほど強力なのに、国はUnified QRを進める必要があるのでしょうか?
この質問は、実はこの記事で私が最も伝えたいポイントです。UXの観点から見ると、Kaspiはすでに非常に使いやすいです。消費者は毎日「国の統一QRコードが必要だ」と不満を言うことはありません。商人もすでに成熟したAcceptanceを持っています。
では、なぜインターバンクレールを構築し続ける必要があるのでしょうか?
それは、ペイメントインフラストラクチャは決してUXだけを解決するものではないからです。
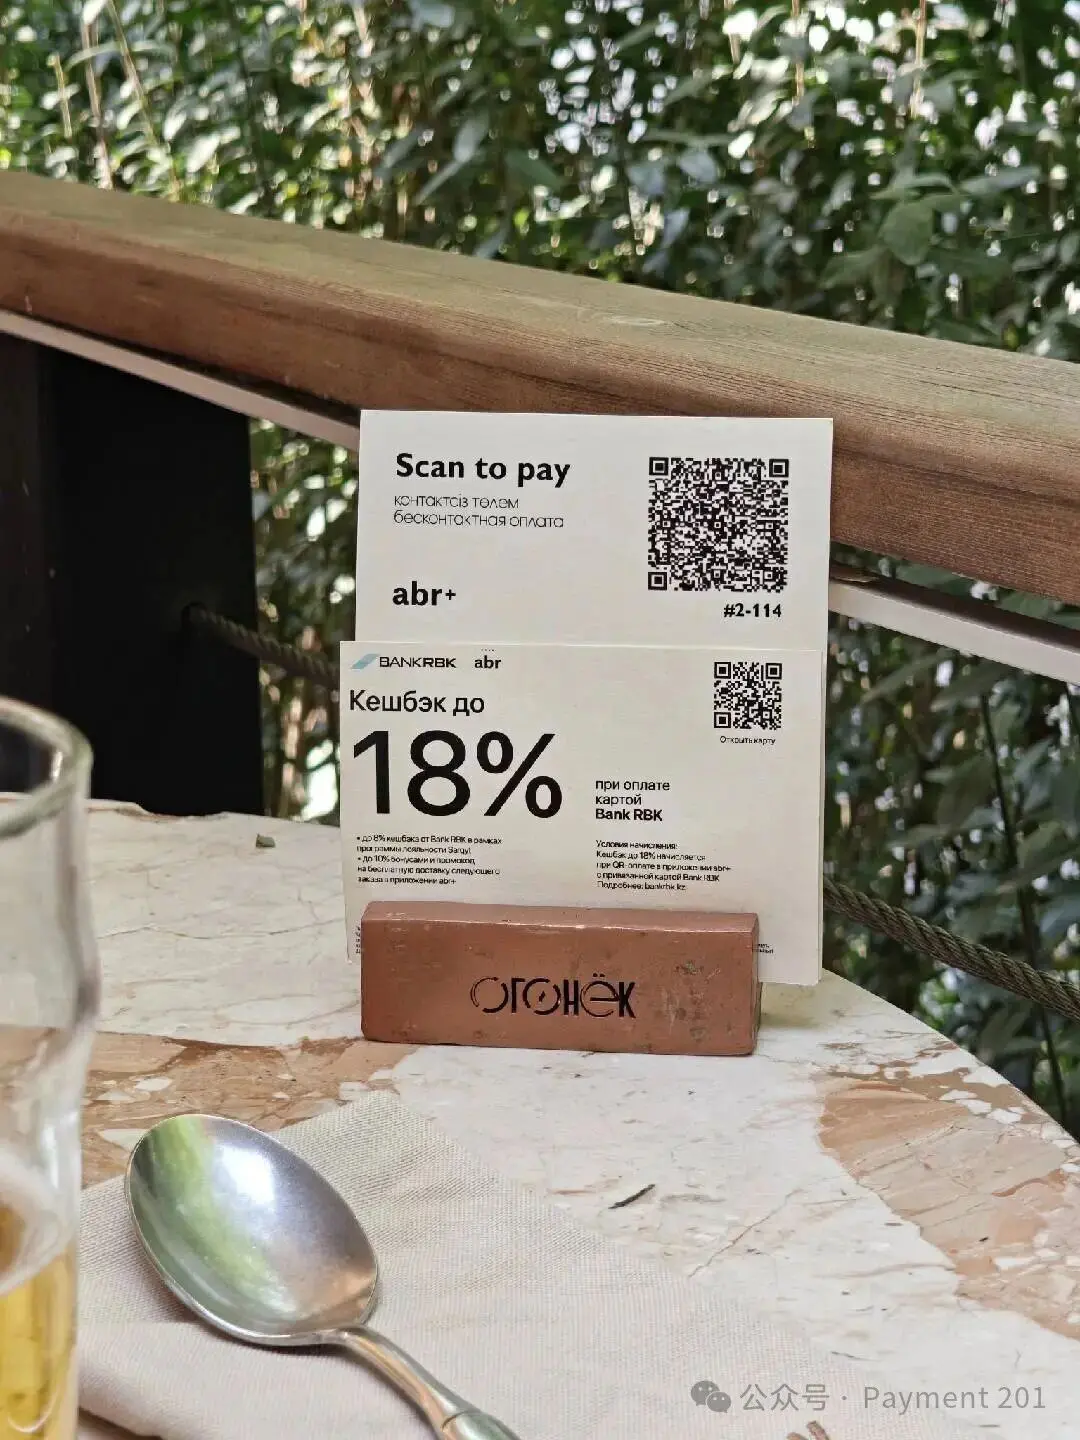
最初の問題は:競争です。
あるプラットフォームが同時に消費者、商人、ペイメント、コマース、クレジットを持っていると、新規参入者が直面するのは単なる支払い製品ではありません。
それは全体のネットワークです。より良いQRコードの体験を提供しても意味がありません。なぜなら、人々はあなたのところにはいないからです。商人もあなたのところにはいないのです。
支払い業界は多くの場合、こういうものです:技術は簡単にコピーできるが、流通は非常に難しい。Unified QRは、Acceptance Networkと特定の銀行の消費者基盤の一部をデカップリングすることに相当します。銀行間の競争は「どの銀行のQR商人が多いか」ではなく、より多くの競争が「製品、UX、価格、クレジット、リスク、データ、サービス」に移行します。
次の問題は:
Acceptance Density 受理密度。
本当に成熟したペイメントネットワークは、最終的には次のことを望むはずです:
消費者銀行 ≠ 商人銀行、しかし支払いには影響しない。
Visa、Mastercard、UnionPayは過去数十年にわたり、本質的にこの種の問題を解決し続けています。
今日、ますます多くの国がインスタントペイメントとQRを導入していますが、これはA2Aの世界で再び行われているに過ぎません。
これは、プライベートネットワークからパブリックレールへの移行のプロセスでもあります。
さらに下に行くと、国家レベルのファイナンシャルスタック全体があります。
Unified QRは孤立したプロジェクトではありません。
カザフスタン中央銀行は現在、実際にインターバンクモバイルペイメント、Unified QR、オープンバンキング、デジタルテンゲなどをより大きな国家デジタル金融インフラストラクチャの枠組みの中で推進しています。
これらの要素を分解して見ると:QR、インスタントペイメント、オープンバンキング、デジタルアイデンティティ、アンチフラウド、CBDC、それぞれがここ数年のフィンテック界で非常にホットな話題です。
しかし、本当に面白いのは、最終的にこれらが同じスタックに組み合わさる可能性があることです:
アイデンティティ
↓
銀行口座
↓
オープンAPI
↓
ペイメントレール
↓
クリアリング / セトルメント
↓
デジタルマネー
↓
リスクインフラストラクチャ
ですので、今日のカザフスタンペイメントを見て、もし「Kaspiがなぜ成功したのか?」だけを研究するのは、実際には少し不十分です。Kaspiは前の段階で非常に重要な答えですが、この市場はすでに次の問題を出し始めています。
私は自分でVisaを使っていますが、あるPSPが現地に入るのはそんなに簡単ではありません。
今回、アルマトイで私は観光客としてのペイメント体験が非常にシンプルでした。Visa、Alipay+、基本的にはそれで十分でした。
しかし:観光客が支払いをすることと、ある商人/PSPがこの市場に本当に入ることは、全く別のことです。
今回は現地で多くの中国人にも出会いました。インフラ、鉱産、エネルギー、資源貿易、物流、越境ビジネス。
これらのビジネスフローの背後には、ますます複雑なマネーフローが続くことになります:コレクション、FX、セトルメント、越境支払い。そして、皆が今非常に関心を持っているのは:ステーブルコインのオン/オフランプです。
あるグローバルPSPがカザフスタンに入る場合、最初の反応は簡単です:
「現地のVisa / Mastercardは非常に普及しているので、カードアセプタンスを接続すれば十分ではないか?」
しかし、ローカルペイメントスタックに本当に入ると、処理しなければならないのは:
ローカルエンティティ
↓
ローカルアクワイアリング
↓
Kaspi / ローカルQR
↓
Unified QR
↓
KZTコレクション
↓
セトルメント
↓
FX
↓
調整
↓
越境支払い
そして、多くの商人が本地の主体を持っていないという問題です。
ですので、ローカルペイメントスタックが成熟すればするほど、グローバルPSPは逆にローカルを理解する必要があることがよくあります。グローバルアセプタンスは、決してVisa / Mastercardを完璧に接続することではありません。いわゆるグローバルは、本質的にはローカルレールを一つ一つ組み合わせて作られたものです。
ステーブルコインの機会は、現地の人がUSDTでコーヒーを買うことではありません。
夜のネットワーキングの際、皆がステーブルコインについて多く話しました。
しかし、カザフスタンペイメント全体のスタックに置くと、私自身の理解はむしろシンプルです:安定したコインの最初のアプリケーションは間違いなく小売ではありません。現地の消費者がコーヒーを一杯買うために、Kaspiや銀行アプリを開いてスキャンするだけで済むのです。なぜ必ずUSDTで支払う必要があるのでしょうか?フロントエンドの消費者ペイメントはすでに十分良いのです。ステーブルコインは、すでに解決された問題を再解決する必要はありません。
それが本当に価値のある場所は、むしろその後にあります:越境B2B、財務、USD流動性、オン/オフランプ、商人のセトルメント。そして、従来のコレスポンデントバンキングがカバー効率が悪いコリドーのいくつかです。
言い換えれば:
ステーブルコインはここでは流動性レイヤーとセトルメントレイヤーのようなものであり、ローカル消費者ペイメントの代替品ではありません。
フロントエンドのコレクションは引き続き:Kaspi / 銀行QR / カード / KZTであり、商人が見るものは、依然としてフィアットセトルメントである可能性があります。
しかし、その後の財務、越境資金移動と支払いは、完全に次第に現れる可能性があります:フィアット + ステーブルコインハイブリッドセトルメント。
この2つの事柄は全く矛盾しません。むしろ、これこそが今後数年間のステーブルコインインフラで本当に注目すべき点だと思います。消費者が今日何で支払うかではなく。
それは:ペイメントが完了した後、実際にお金がどのように流れるかです。
Kaspiの前半、ペイメントレールの後半
もしカザフスタンペイメントの過去十数年の進化を簡略化するなら、私は大体3つの段階に分けることができると思います:
キャッシュレス
↓
モバイルファースト
↓
相互運用可能
Kaspiは前の2つの段階に非常に大きな影響を与えました。
それは、バンク主導のスーパアプリを通じて、消費者、商人、ペイメント、コマース、クレジットをすべて一緒に引き寄せました。クローズドループによって、UXとネットワーク密度を極限まで高めました。
しかし、市場がすでに高度にデジタル化された後、次の問題が必ず現れます:
異なる銀行、異なるQR、異なる商人ネットワークがどのように本当に相互接続されるのか?
ですので、私は2026年のカザフスタンペイメントで最も重要な変数は、また新しいウォレットが現れることでも、また新しいPSPが増えることでもないと思います。
それは:
クローズドループ → 相互運用性。
前半はスーパアプリの物語です。
後半は、ペイメントレールの物語に変わり始めます。
最後に
今回のアルマトイに戻ります。
数日間、私は一度も現金を使いませんでした。観光客にとって、支払い体験は非常にシンプルになっています。
しかし、本当に興味深いのは、観光客が見ているのはPayment Stackの最上層だけだということです。
その下の層は:Kaspi / Bank App / QR / P2P。
さらにCard Railを見ると:Visa / Mastercard / UnionPay / 一部のMIR受け入れ。
その下の層は:Interbank Instant Payment / Unified QR。
さらに国境を越えた資金の流れを見ると、再び現れるのは:Stablecoin Liquidity / Settlement。
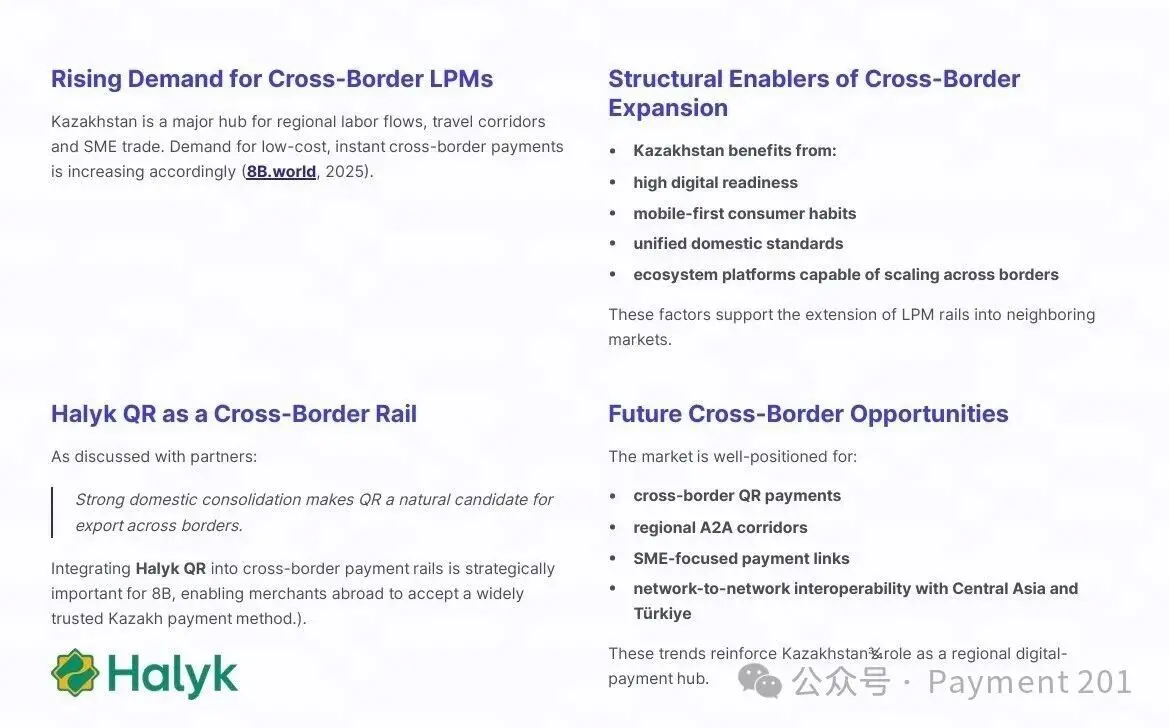
画像出典: 8b.world
Card、Super App、A2A、National Rail、Stablecoin。全く異なる地域、異なる段階からのいくつかのPayment Infrastructureが、人口が2000万人を超える同じ市場で重なり合っています。
したがって、今回帰ってきた後、私のカザフスタンに対する最大の認識の変化は実際には:
「ここは私が想像していたよりも支払いが発展している。」
ではなく:
「すでに次のテーマに移り始めている。」
過去の問題は:
どうやって市場を現金からデジタルに移行させるか?
今日の問題はますます変わってきています:
支払いが十分にデジタルになったとき、次に本当に相互運用可能にするにはどうすればよいか?
Kaspiは前の問題の大部分を解決しました。
そして2026年のカザフスタンは、すでに次の問題に答え始めています。
 リスク警告