今夜、連邦準備制度(Federal Reserve)の決定が迫っており、利上げの確率が94%に急上昇しています!FOMCの夜に何を理解すべきか?4つの戦略型ETFはどのようにFOMCに対応すべきか?

 米連邦準備制度理事会が6月17日に発表した公式のドットプロットの基準に基づいて、今晩本当に理解する必要がある三つのこと。
今夜の午前2時、世界の資本市場は今月最も重要なマクロの審判を迎えます------米連邦準備制度理事会の金利決定会議です。現時点で、金利市場は25ベーシスポイントの利上げの確率を94%以上に引き上げており、フェデラルファンド金利の範囲は3.75%から4.00%に迫っています。しかし、このような世界的な資金の駆け引きの焦点が訪れるたびに、アジアの投資家は常に不利な立場に置かれます。午前2時の決定とオプション戦略における個別株のスリリングな駆け引きは、一般のトレーダーには高いハードルです。一般の投資家は、戦略型ETFを通じて専門のファンドの力を借りて、この会議の不確実性にどう対処すればよいのでしょうか?この記事では、これらの戦略型対象の役割と歴史的なパフォーマンスを理解し、決定後に起こりうる市場の変化の道筋を事前に整理します。
一、FOMC会議、一般投資家が理解すべき三つのことは?
経済予測の要約を伴う米連邦準備制度の会議では、市場が本当に注目しているのはその夜の利上げの有無ではなく、声明と共に発表されるドットプロットです。公式名称はFOMC参加者による適切な金融政策の評価です。図の各点は、参加者が将来の各年末のフェデラルファンド金利の目標範囲の中央値についての判断を示しており、八分の一ポイントまで正確です。これらの点は匿名で発表されるため、全体の分布しか見ることができず、具体的に誰が投票したのかはわかりません。
ドットプロットが今回の決定よりも重要な理由は簡単です。単一の25ベーシスポイントの利上げは、特定の時点の資金コストを変えるだけですが、ドットプロットは市場の全体的な割引率曲線に対する期待を変えます。米国株の中長期的で高評価の成長資産は、将来数年間の金利がどこに停まるかに対して、今月の利上げの有無よりもはるかに敏感です。したがって、このような会議の際には、実際の市場の動きは声明が発表されたその瞬間ではなく、市場がドットプロットを読み終え、金利の道筋を再計算した数時間または数日後に起こることが多いのです。
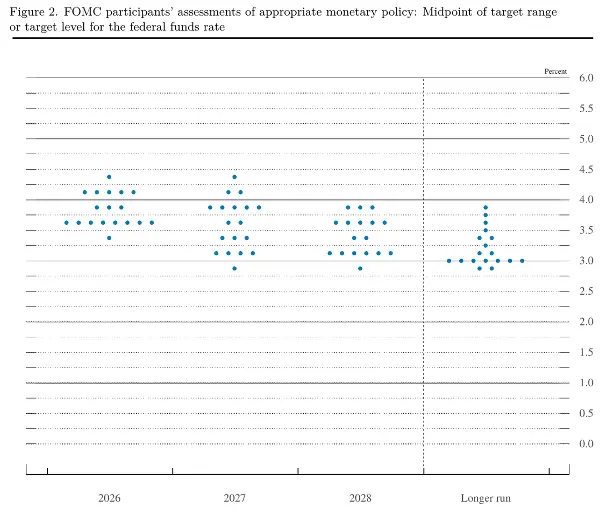
図:FOMC参加者による適切な金融政策の評価、2026年6月17日発表。出典:米国連邦準備制度理事会 経済予測の要約、2026年6月、図2。
米連邦準備制度が6月17日に発表した公式ドットプロットの基準を参考に、今夜本当に理解すべき三つのこと:
第一のことは、ドットプロット上で2026年末の中央値がどのように動くかを見ることです。6月時点での18人の参加者の予測中央値は3.8%で、その中で最も密集した8人が3.6%のラインに位置しており、今年もう一度利上げしてからは一時停止することを示しています。上に3.9%近くに3人、4.1%近くに5人、最高は4.4%、最低は3.4%です。この25ベーシスポイントの利上げ後にドットプロットが3.8%近くに留まる場合、多くの官僚が利上げ後に一時停止して観察する傾向があることを意味し、これは相対的にハト派的な落ち着きであり、長期金利には下落の余地があります。もし4.1%近くに上昇すれば、年内にもう一度25ベーシスポイントの利上げが高確率であることを意味し、これは市場が現在消化している基準シナリオに近づきます。さらに4.4%という6月の最もタカ派的な尾部に近づくと、市場はより持続的な利上げの道筋を真剣に取引し始める必要があります。先物市場は現在、年末までに二回の利上げを織り込んでおり、6月の予測では一回しか示されていません。ドットプロットが市場に寄り添うのか、それともそのまま留まるのか自体が明確なシグナルです。
第二のことは、2027年の全体の曲線が一緒に上昇しているかどうかを観察することです。6月のドットプロットでは2027年末の中央値予測は3.6%、2028年は3.4%、長期的な中心は3.1%です。この層は、今年さらに数回利上げするよりも重要です。2026年の予測が上方修正されても、2027年がほとんど動かない場合、米連邦準備制度は単に短期的な再引き締めを行い、利上げのペースを前倒しにしただけを示します。しかし、2027年や2028年の全体の道筋が明らかに上昇すれば、市場が再び取引するのは高金利が長く続く新常態です。米国株の評価にとって、後者の影響は単一の25ベーシスポイントをはるかに超えます。なぜなら、それは割引率の長期的な中心を変えるからであり、単に今年の現金コストを変えるだけではないからです。
第三のことは、ウォシュが記者会見でこの利上げの上限を示すかどうかに注目することです。ドットプロットは静的ですが、記者会見は動的であり、市場はしばしば記者会見の口調に基づいてドットプロットに調整を加えます。この30分間で集中して聞くべき三つのことは、インフレ、原油価格、次の利上げのタイミングです。もしウォシュが今後完全にデータに依存すると強調し、市場の連続利上げに対する期待を抑え込む場合、今回の利上げはハト派的な利上げとして理解される可能性があります。つまり、利上げが実施されても一時停止を宣言することになります。逆に、彼がインフレリスク、エネルギー価格、そして現在の政策が需要を十分に制限していないことを強調し続けると、市場が真に取引する問題は次の利上げがいつになるかに迅速に切り替わります。ブレント原油が107ドルの背景の中で、彼のエネルギーに関する発言はすべて拡大解釈されるでしょう。彼は8月のジャクソンホール会議で、最近のインフレの数値が2%の目標に戻ることを十分に示していないと述べており、7月の会議ではすでに三人の官僚が利上げに賛成票を投じています。市場は彼のタカ派的な心理的期待が低くないことを示しています。
二、盤面回顧:S&P500とナスダックは全体的に横ばいの動き
過去三週間の米国株は全体的に横ばいの状態にありました。S&P500は7,580から7,700という1.6%未満の狭い範囲で反復して揺れ動き、先週ようやく下にブレイクし、木曜日には一時7,580まで下落し、金曜日には7,620を回復して前の高値近くに戻り、7,656.98で終了しました。9月14日には再び0.48%下落し7,619.95で終了し、一周してほぼ元の地点に戻りました。ナスダックも同時期に方向性を見出せず、9月14日には0.56%下落し26,186.41で終了しました。伝統的な避難先セクターは先週全体的に下落し、ヘルスケアは3.55%下落、素材は2.84%下落、公益事業は1.60%下落、必需消費は1.42%下落しました。唯一上昇したのはエネルギーセクターで、1.69%の上昇でした。下落の原因が金利であり、経済成長ではない場合、防御株に切り替えるという従来の手法は効果がありません。
テクノロジーセクター内部では激しい分化が見られました。9月14日、半導体ETFは一日で4%を超える急落を記録しましたが、ソフトウェアとネットワークセキュリティ株は逆に強さを見せ、CrowdStrikeとPalo Alto Networksは共に上昇しました。同じ日に、同じ金利環境下で、AIハードウェアとソフトウェアは全く逆の方向に動きました。これは、大きな方向性を見極めても、対象を間違える可能性があることを意味します。
ボラティリティも補填されています。VIXは月初に一時14.4で、2025年12月以来の第二低位となり、その時S&P500の一ヶ月25デルタの下方保護は2024年12月以来最も安く、偏差は過去一年で最も平坦な第1パーセンタイルにあり、ほとんどの人が下落に対して保険をかけていませんでした。先週VIXは15.84に上昇し、9月15日には17.96に戻り、一日で5%以上上昇しました。これは、最近の数取引日でイベントプレミアムが再び買い戻されたことを示しています。
これらの要因をまとめると、一般投資家にとっては不利な組み合わせとなります。指数に方向性がないため、ロングでもショートでも打撃を受けやすく、防御セクターがもはや下落に耐えられないため、従来のポートフォリオの切り替えが無効になり、セクター内の分化が選択の許容度を低下させ、確定的なイベントが午前2時に発生します。オプション市場がFOMC当夜に価格設定した期待ボラティリティは約±1.1%で、範囲に換算すると2.2%の幅となり、過去三週間の全体の横ばい範囲の1.6%を上回ります。戦略型ETFの存在理由はまさにここにあります。これらは方向性の判断の問題を解決するものではなく、方向が不確実なときの投資家の収益分布の形態を改善します。
三、マーケットの方向が不明な時、四つの防御型戦略ETFをどう理解するか
FOMCの前後で最も難しいのは、単純に上昇か下降を判断することではなく、さまざまな可能性のある展開パスに直面することです。市場は高ボラティリティの揺れを維持する可能性もあれば、悪材料が出た後に反発する可能性も、あるいは明確な調整が起こる可能性も、さらには急落した後に暴騰する可能性もあります。このような環境に対処するためには、自分が最も心配している結果を明確にし、それを得るために何を代償として支払うかを考えることが重要です。
シナリオ一:長期的にテクノロジー株を好むが、短期的な揺れを心配 ------QYLG
もし長期的に人工知能や大手テクノロジー企業の利益成長を好むが、短期的な評価が高く、FOMCがボラティリティを拡大する可能性があると考える場合、投資家はナスダックを完全に離れる必要はありません。
この時、テクノロジー株を保持し続けながら、短期的な上昇の一部をオプション収入に変換することができます。QYLGはこのようなカバードコールETFの典型的な代表です。基盤は依然としてナスダック100指数ですが、約50%の株式ポートフォリオに対してコールオプションを売却します。投資家は高いナスダックのエクスポージャーを保持しつつ、将来の上昇ポテンシャルの一部をオプションプレミアムに早期に変換します。
QYLGはQQQとQYLDの間に位置し、QQQはナスダック100の上昇と下降に完全に参加し、QYLDは高い割合でカバーを行いオプション収入を強調します。QYLGは約半分のカバーを選択し、成長と収入のバランスを取ります。これは、テクノロジーを長期的に好むが、短期的に一方的な大幅上昇は難しいという穏やかな見解を表現するのに適しています。
歴史的なパフォーマンスはその限界を示しています。2022年にテクノロジー株の評価が圧縮された際、QQQの最大下落はその年の11月に35.12%に達し、同時期のQYLGの最大下落は29.98%で、当年の10月に発生しました。年間の収益では、QQQは-32.58%、QYLGは-26.27%でした。プレミアムは一部の損失を緩和しましたが、高いナスダックエクスポージャーの本質を変えることはできませんでした。S&P500を基準にすると、QYLGは91.13%の下落に参加しましたが、89.80%の上昇にしか参加しませんでした。下落を少し緩和することはできますが、真の下落保護戦略ではなく、深刻なベアマーケットに直面すると依然として大きな下落があり、強いブルマーケットではコールの制限によりQQQに対して劣後する可能性があります。
シナリオ二:方向が判断できず、株式ポートフォリオのボラティリティを一時的に低下させたい ------DIVO
もし市場の方向に強い偏りがなく、ベアマーケットが近づいているとは思わず、テクノロジー株が大幅に上昇するかどうかも不確かで、単に既存の高ベータまたはテクノロジーのポジションのボラティリティを低下させたい場合、DIVOは代表的な戦略です。
DIVOはアクティブ管理型ETFで、高品質の配当成長株と戦術的なカバードコール戦略を採用しています。指数を機械的にコピーすることもなく、全ポートフォリオに対して固定比率でコールを売ることもありません。ファンドマネージャーは、米国の大企業から約20〜25銘柄を選び、利益能力、キャッシュフロー、資本回収、配当成長を重視し、さらに評価、ボラティリティ、個別株の短期的な動向に基づいて戦術的にコールを売ります。その収益は、資本の増加、企業の配当、オプション収入の三つの部分から成り立っています。このアクティブなアプローチは、オプション収入のために全体のポートフォリオの上昇の可能性を放棄する必要がありません。上昇が制限されている株はコールを売り、ポテンシャルの大きい株は保持します。
2022年の市場調整の中で、SPYの最大下落はその年の10月に24.50%に達しましたが、DIVOの最大下落は13.72%で、当年の9月に発生しました。年間の収益では、SPYは-18.18%、DIVOはわずか-1.46%でした。2018年の調整時、DIVOの最大下落は9.64%、年率ボラティリティは約9.41%で、大市場を大きく下回りました。しかし、DIVO設立以来の最大下落は2020年3月のパンデミックの影響で30.04%に達し、同時期のSPYは33.72%でした。これは、防御型の選択株と戦術的なコールが下落の傾斜を低下させることができるが、システミックな崩壊には完全に免疫がないことを示しています。これは、高ボラティリティのエクスポージャーを安定したポートフォリオに変え、上昇の機会を保持したい投資家に適していますが、アクティブな選択が誤る可能性があり、20以上の高配当の保有選択が非常に強いブルマーケットで劣後する可能性があるという代償があります。
シナリオ三:明確な市場の回撤が起こることを本当に心配している ------BSEP
将来数ヶ月に10%またはそれ以上の深い調整が発生することを心配している場合、単にCovered Callに頼るだけでは不十分です。なぜなら、オプションプレミアムは最初の下落リスクを収益構造から切り離すことができないからです。
この時、Buffer ETFを検討することができます。例えばBSEPです。BSEPはDefined Outcome(約定収益)戦略に属し、S&P 500 ETFを基準に、FLEXオプションを使用して特定の期間内の収益構造を事前に設定します。2026年9月から始まる一期を例に挙げると、結果の期間は2026年9月1日から2027年8月31日までで、初期バッファーは9%、初期上限キャップは19.75%(手数料前のデータ)です。
投資家はキャップを超える高額なブルマーケットの利益を放棄し、最初の下落に対するバッファーを得ます。もしS&P 500が完全な期間内で最終的に5%下落した場合、損失はバッファーの範囲内に収まります。最終的に20%下落した場合、最初の約9%がバッファーによって保護され、範囲を超える損失は自己負担となります。
実際のベアマーケットのデータによると、Innovatorが2022年7月に発表した同シリーズの15%バッファー製品PJUL(SPYを参考)では、2022年6月までの期間に0.80%下落し、同期間のSPYは11.87%下落しました;QQQを参考にしたNJULは6.76%下落し、同期間のQQQは20.93%下落しました。BSEPは9月シリーズとして、バッファー幅は9%です。BSEPを評価する際には、長期的にS&P 500を上回るかどうかではなく、下落が発生した際にバッファーが機能するかどうかを見る必要があります。もし市場が持続的に大きく上昇する場合、BSEPはSPYに対して遅れをとる可能性が高く、これは保護を購入するために支払ったコストです。さらに、バッファーとキャップは起点に関連しており、中途での購入は当時の残りの数値を考慮する必要があります。例えば、2026年9月15日には、BSEPの残りバッファーは8.53%、残りキャップは20.68%です。
シナリオ4:下落を心配しているが、リスクがいつ発生するかわからない ------HELO
リスクが設定された1年の期間内に発生しない場合、投資家は長期的に株式市場に留まり、常に下方保護を維持したいと考えています。HELOはそのための適切なプランを提供します。
HELOはアクティブに管理されたヘッジドエクイティETFで、アメリカの大型株ポートフォリオに継続的にロールオーバーされる階段式オプションを重ねてヘッジします。固定された1年のバッファーはなく、約3ヶ月の期限を持つ複数のヘッジグループを同時に運用し、互いに約1ヶ月ずらして設定し、期限後に新たな保護を構築することで、保護を構築するタイミングリスクを分散し、どの月に調整が発生するかを正確に予測する必要がありません。
HELOは2023年9月28日に設立され、歴史データはDIVOより短く、2008年や2022年の大ベアマーケットを経験していません。しかし、上場後の調整期間中には回撤を減少させる特性を示しており、2023年の最大回撤は3.60%、2024年は4.16%、2025年は10.89%、2026年現在は5.76%、設立以来の最大回撤は2025年4月の10.89%です。年率ボラティリティは約6.89%、S&P 500に対するベータは約0.49、下方キャプチャ率は約59.11%であり、つまり市場が1%下落するごとに約0.59%下落します。
これは一般的な調整期間の回撤を減少させる設計目標を確認しましたが、深刻なベアマーケットでのパフォーマンスはまだ大規模なサンプルで検証される必要があります。HELOは長期的に株を保有し、ポートフォリオを常にヘッジ状態に保ちたい投資家に適しており、そのコストはオプション保護コストと強いブルマーケットでの利益の引き下げです。
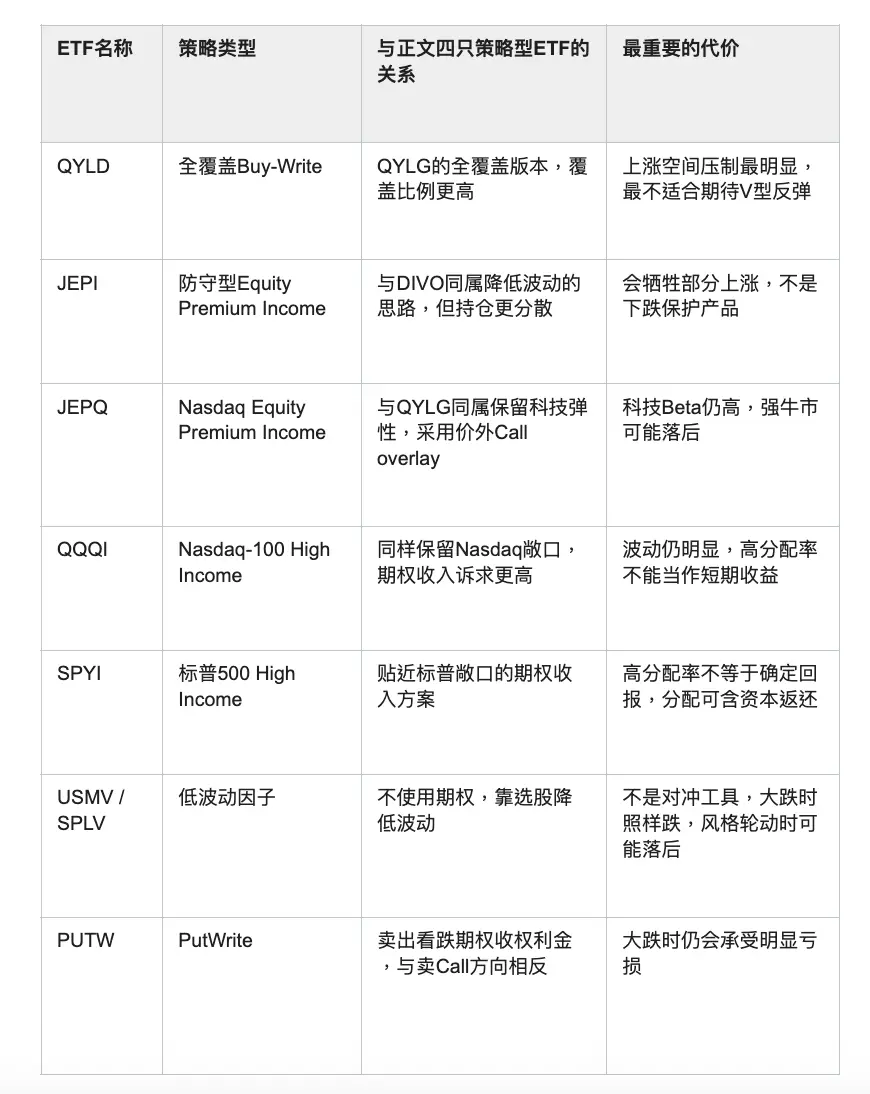
その他の関連戦略ETFリスト:
リスク提示:この記事に記載された市場データ、連邦準備制度の決定予測および各戦略型ETFの歴史的パフォーマンスはすべて公開資料を整理したものであり、参考のために提供されており、投資の助言を構成するものではありません。過去の業績は将来のパフォーマンスを示すものではなく、オプションおよび構造化製品には満期、流動性および元本損失などのリスクがあります。投資家は自身のリスク許容度を考慮して独立して判断し、必要に応じて専門の投資顧問に相談するべきです。
 リスク警告