ミッドナイトの成長が遅い本当のボトルネック:製品ではなく、市場の形成
 核心的な視点

 Midnightが構築しているのは別のプールではなく、一つのオンチェーンのタームクレジットインフラストラクチャです。
著者:Larry007_
1
MorphoのMidnightがオンラインになった後の成長はそれほど速くはありませんでしたが、私はこれが「製品がまだ早い」や「市場が固定金利を好まない」といった単純な理由だけではないと思います。
Midnightは実際にもっと興味深い問題に直面しています:プロトコルは固定金利、固定期間、取引可能なクレジットを作成できますが、真のタームクレジット市場には借り手、貸し手、ディーラー、ヘッジ、流通、担保のユーティリティが同時に存在する必要があります。
契約はオンラインになりますが、市場は自動的には現れません。
2
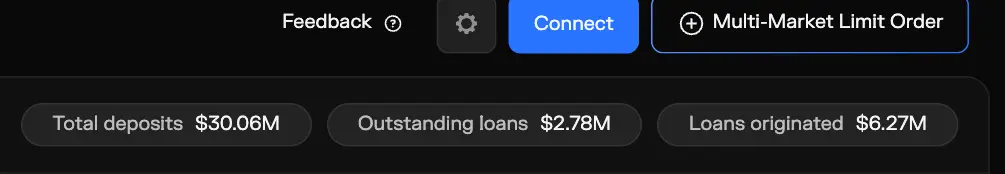
まず現状を見てみましょう。Midnightのページには現在約$30Mの預金、$2.8Mの未払いローン、そして$6.3Mの累積発行があります。
$30Mの預金は供給が成熟していることを証明するものではありません。預金はマーケットメイキング、試験的な資金、または未成立の見積もりから来ている可能性があります。それは単に、現在の段階では最も直接的なボトルネックは有効な借入需要であり、資金はすでに提供されていますが、十分に使用されていないことを示しています。
問題はしたがって借り手側から分析を始める必要があります。
3
暗号の借り手は確かにより予測可能な資金コストを必要としています。変動金利は利用率が上昇する際に急激に跳ね上がる可能性があり、レバレッジ戦略、ベーシストレード、財務計画を管理するのが難しくなります。
しかし「固定または予測可能な金利が必要」ということは、「固定満期が必要」ということではありません。
固定期間は同時に満期返済、ロールオーバー、リファイナンスリスクをもたらします。ポジションの変化が速く、保有期間が不確定な暗号の借り手にとって、これらの制限は時には金利の変動自体よりも厄介です。
4
Ink上の@tydrohq v2はこの違いを説明するのに役立ちますが、Midnightの直接の競合として理解されるべきではなく、優劣の比較でもありません。
Tydroは@aave式のプール流動性に基づいています:借り手はガバナンスで設定された、利用率に自動的に変動しないフラットレートを支払い、ローンには固定の満期日がありません;貸し手が受け取る供給APYは利用率に応じて変動します。
それは既存の貸出プールの使用習慣を保持しています。Midnightは同時に金利と満期を固定し、クレジットを期限市場で価格設定します。両者が解決するのは同じ問題ではありません。
5
このため、Tydro式の構造は既存の借入需要を受け入れやすく、Midnightの目標はより先見的であり、冷静にスタートするのが難しいです。
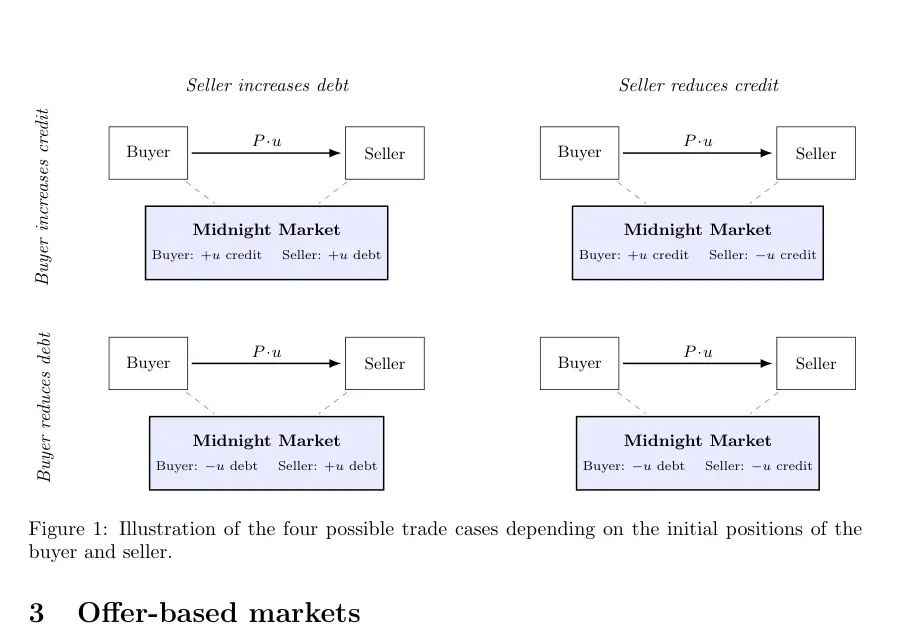
Midnightはローンを取引可能なクレジット/債務ユニットとして表現し、オファーとインテントを通じて価格と期間を形成します。彼らが構築したいのは単なる借入の入り口ではなく、チェーン上のターム構造、クレジットスプレッド、イールドカーブです。
この種のインフラの価値は非常に大きい可能性がありますが、前提として市場に十分で安定した債務発行と保有需要が存在する必要があります。
6
ここで最初の構造的問題が現れました:暗号には長期的で繰り返し安定した借り手需要が不足しています。
オンチェーンの借入は主にレバレッジ、アービトラージ、マーケットメイキング、税務および短期流動性管理から来ています。需要は市場の状況、資金調達、インセンティブ、アービトラージ可能なスプレッドに大きく依存しています。一旦キャリーが減少すると、借り手は迅速に返済するか、他のプロトコルに移行することができます。
これは政府が継続的に債券を発行し、企業が長期的に資金調達を行い、住宅ローンや消費者信用が形成する構造的需要とは異なります。Midnightが必要としているのは、単により多くのユーザーではなく、同様の期限の債務を繰り返し発行できるアンカーボラワーです。
7
伝統的なゼロクーポン債券と固定収益市場は非常に大きいですが、その規模は「ゼロクーポン債券」という契約構造自体によって創造されるものではありません。
一方には継続的に債券を発行する政府、企業、金融機関があり、もう一方には年金、保険会社、銀行、債券ファンドがあり、彼らは自然にデュレーションを必要とします。
その間にはプライマリーディーラー、レポファンディング、先物、IRS、清算、大規模なバランスシートがあります。ディーラーは発行を引き受け、在庫を保持し、資金調達を行い、リスクをヘッジします。
債券は表面的なものに過ぎません。真に流動性を創造するのは、全体の市場ネットワークです。
8
DeFiの発展に伴い、暗号と伝統的金融の境界は実際にますます曖昧になっています。
ステーブルコインの準備金は米国債を保有し、トークン化された財務省証券はオンチェーンで流通し、機関は適格な保管を通じてDeFiを利用し、クレジットプラットフォームはアンダーライティングと法的合意を導入し、オンチェーン資産は伝統的機関のバランスシートに入ってきています。
TradFiを参照することは、DeFiに伝統的金融をコピーすることを要求するものではありません。それはむしろ機能マップのようなもので、どの部分がまだ欠けているのか、どの部分がオンチェーンの透明な決済、プログラム可能な担保、コンポーザビリティによって再設計できるのかを示しています。そのギャップ自体が、往々にして次の段階の成長方向でもあります。
9
暗号は伝統的な固定収益よりもさらに一層のリスクを抱えています:ほとんどのオンチェーンローンは依然として過剰担保に依存しています。
$100を借りる場合、通常は$100を超えるBTC、ETH、または他の資産をロックする必要があります。伝統的金融のかなりの部分の債務は、借り手の信用、キャッシュフロー、バランスシート、法的追索によって価格が決まります。
したがって、オンチェーンの固定期間クレジットは金利とデュレーションに加えて、担保のボラティリティ、清算、オラクル、ステーブルコイン、スマートコントラクト、そして不良債権リスクを処理する必要があります。
10
これは需要と流動性の両方を制限します。
借り手の観点から見ると、過剰担保はレバレッジ、アービトラージ、一時的に資産を売却したくない保有者に適していますが、企業信用、住宅ローン、または政府債務のような長期的で持続的な資金調達需要を生み出すのは非常に難しいです。
貸し手の観点から見ると、異なる担保、LTV、オラクルによって形成されるクレジットは完全に同質ではありません。cbBTC担保の請求権とPT-USDe担保の請求権は、満期日が同じであっても同じリスクではありません。
したがって、流動性は満期によって分裂するだけでなく、担保リスクによって再び分裂します。
11
固定期間は貸し手にも新たな要求を突きつけます。
一旦貸し手が固定リターンをロックすると、市場金利の上昇は古いクレジットの相対的価値を低下させます。早期退出には二次市場の買い手が必要です;固定エクスポージャーを浮動エクスポージャーに変えるには、IRS、@pendle_fi YT、または他のヘッジが必要です。
これらのツールはすでに登場し始めていますが、貸出金利リスクに対する深さは依然として限られています。成熟したヘッジレイヤーがなければ、専門資金はより高いスプレッド、より短いデュレーション、または単に迅速に退出できる浮動金利プールのみを求めるでしょう。
12
次に流動性の断片化があります。
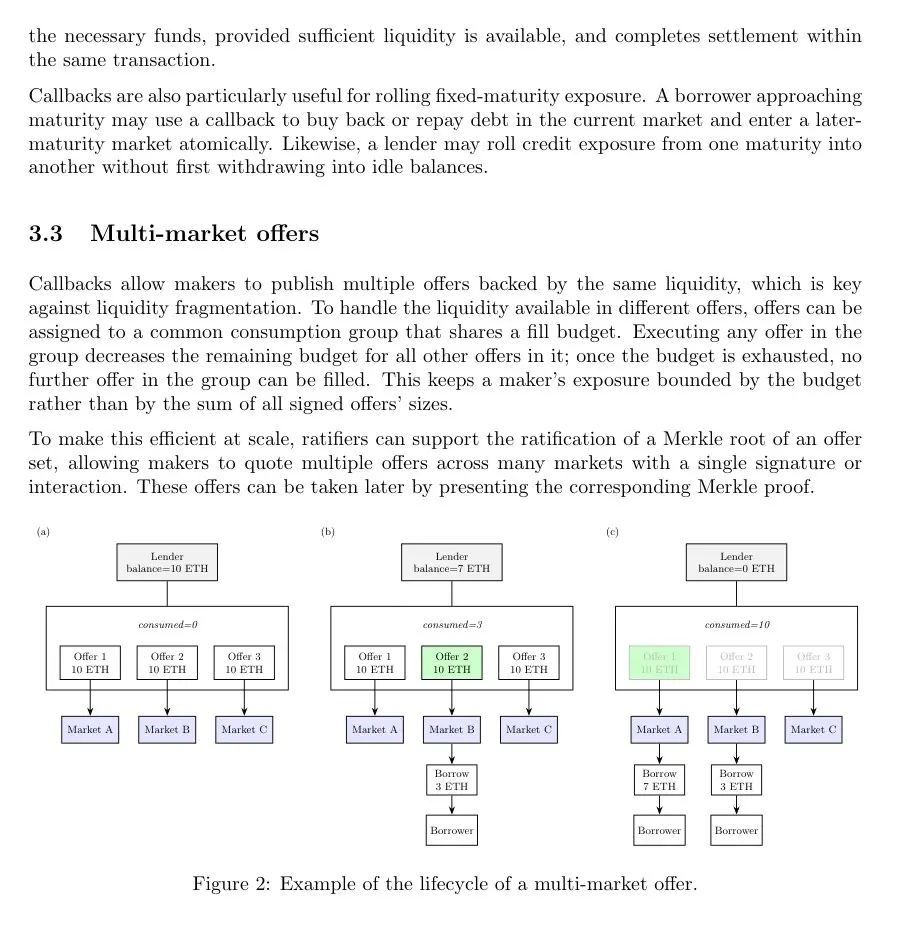
同じUSDCローンでも、1ヶ月、3ヶ月、6ヶ月で異なるオーダーブックが形成されます;さらに異なる担保、LTV、オラクル、チェーンが重なると、大量の独立した市場が現れます。
Midnightのマルチマーケットオファーと共有流動性予算は、メイカーが資金を繰り返しロックする必要がある問題を緩和しようとしています。これは非常に価値のある設計です。
しかし、提供された流動性は資本効率を解決するものであり、最終的な借り手を自動的に創造するものではなく、集中したベンチマーク満期や持続的な双方向の見積もりを完全に代替することもできません。
13
@pendle_fiはもう一つの重要な示唆を提供しました:固定収益資産を大きくするためには、単に満期収益を提供するだけではなく、「貨幣化」または担保ユーティリティを得る必要があります。
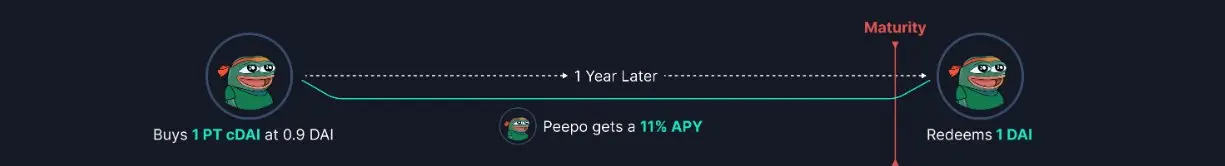
PTは本質的にゼロクーポンのような請求権ですが、PTは複数の主要マネーマーケットに担保として入ることができます。Pendleは2026年3月に、$1.3B以上のPT担保がこれらの貸出会場に配備されていることを明らかにしました。
PTが担保としてロック、ループ、資金調達、組み合わせできるようになると、それは単なる満期を待つトークンではなく、DeFiバランスシートの中で引き続き使用できる資産になります。
14
これがMidnightクレジットの次の段階で最も重要な方向の一つである可能性があります。
もしクレジットが満期まで保持されるか、二次市場の買い手を待つしかないのであれば、それは貸し手にとって流動性のないターム資産となります。
もしそれが vault に保有され、借入の担保として、イールドトークン化市場に入ることができ、repoのような資金調達をサポートし、満期ラダーにパッケージ化されることができれば、需要は全く異なるでしょう。
固定収入の原始的なものが拡張できるかどうかを決定するのは、しばしば最初の取引ではなく、取引が完了した後にこの資産が何をすることができるかです。
15
Maple は借り手側の別の示唆を提供します。
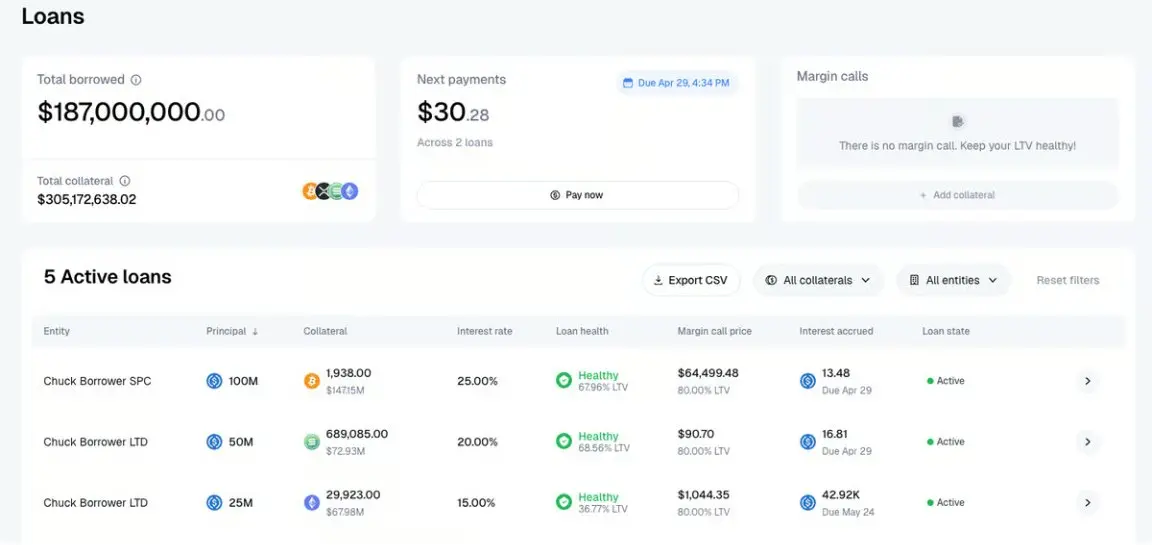
Maple の借入需要は完全に無許可のプールに自然に現れるわけではありません。彼らは積極的に機関の借り手にサービスを提供し、KYC/KYB、信用審査、契約条件の交渉、マスター融資契約を行い、さらにローンの受け入れ、利息の支払い、担保の監視、マージンコール、リファイナンスをチェーン上で管理します。
これはオンチェーン + オフチェーンのオリジネーションモデルです。Maple は現在、累積借入額約 $25.7B、100以上の借り手、400以上のローンを開示しています。
16
Maple の意義は、Midnight が許可されたクレジットデスクに変わるべきだということではなく、安定した借り手の需要はしばしば積極的に組織される必要があることを示しています。
誰かが借り手を探し、資金の用途を理解し、期限を交渉し、担保パッケージを設計し、法的な追索を確立し、リファイナンスを手配する必要があります。チェーン上は透明な決済と資産管理を担当し、チェーン下は一部のアンダーライティング、流通、関係管理を担当します。
Midnight は非常に汎用的な決済レイヤーを提供していますが、その上には依然としてオリジネーター、ディーラー、キュレーター、構造化クレジット商品が必要かもしれません。
17
したがって、私は Midnight の現在の制限を市場形成とシーケンシングの問題として理解することに傾いています。製品の方向性の誤りではありません。
最も必要なのは、より多くの散発的な市場ではなく、以下のものかもしれません:
- 持続的に借入できるアンカーボロワー
- 少数の標準化されたベンチマーク満期
- 長期的に双方向の価格を報告できるディーラー
- 固定から変動へのヘッジと自動ロールオーバー
- 他のプロトコルに入ることができる担保ユーティリティ
- 積極的に機関の需要を組織するオリジネーターと流通
Midnight が構築しているのは別のプールではなく、一套のチェーン上のタームクレジットインフラストラクチャです。それはプールよりも形成が遅くなるでしょうが、一度形成されれば、その価値は単なる貸出のTVLを超えるものになります。
 リスク警告