Pantera Capital トークン化市場レポート:資産がブロックチェーンに載った後、真の需要と機会はどこにあるのか?
 核心的な視点

 トークン化市場の規模は3318億ドルに達し、ステーブルコイン以外の資産は13.3%増加しましたが、取引は依然として少数の製品に集中しています。次のステップは、資産がブロックチェーンに上がった後、どのように実際に使用されるかを解決することです。
編纂:佳欢,ChainCatcher
五つの主要な発見
トークン化は構造的変化を経験しています:オンチェーンでのトークン発行は難しくなくなり、次の段階の焦点は、コンプライアンスがあり、流動性が高く、資本効率の良い二次市場の構築です。さまざまな資産のトークン化の総価値は引き続き拡大していますが、取引量と市場参加状況は明らかに分化しています。
本報告書は、2026年6月30日までの定量データと、第三四半期の重要な運営進展を組み合わせています。これには、8月31日までのRobinhood Chainのパフォーマンスと9月の重要な政策更新が含まれています。
私たちが追跡している671の資産、3318億ドルの市場規模の中で、成長はステーブルコインからより多くの分野に拡大しています。第一四半期から第二四半期にかけて、非ステーブルコイン資産のトークン化価値は13.3%増加し、異なる資産クラスや用途の中での機会も多様化しています。
同時に、トークン化は複数の経路に沿って適用を拡大しています。トレーダーはオンチェーンのデリバティブを通じて株価エクスポージャーを取得し、Robinhoodなどの個人ユーザー向けプラットフォームはトークン化された資産を新しい流通チャネルに持ち込み、貸出市場はトークン化された担保を機能させています。
銀行、資産管理会社、富裕層向けプラットフォームにとって、これらの変化は新しい取引、投資、融資商品を通じて顧客にサービスを提供する機会をもたらします。
本報告書は、これらの活動がどこで発生しているか、そしてこれらの活動を支えるために何が必要かを調査しています。五つの主要な発見は以下の通りです:
オンチェーンの株式取引は、価格エクスポージャーに対する大きな需要を示しています。 6月、HyperliquidとLighterでの株式の永久契約の取引量は678億ドルに達し、観測可能なオンチェーントークン化株式の現物取引量の約16倍です。これらのデリバティブは、トレーダーが基礎となるトークン化資産を保有せずにポジションを構築することを可能にします。
この比較は、価格エクスポージャーの需要が活発であることを示していますが、レバレッジ、繰り返し取引、統計的カバレッジの違いにより、実際に投入された資金や独立したユーザー数の比較ではありません。
Robinhood Chainの立ち上げ後、トークン化された株式とETFの流通拡大に初期の成果を上げました。 その選りすぐりの製品には、NVIDIA、Apple、Teslaなどの有名企業や、SPY、QQQなどのETFが含まれています。7月1日の立ち上げ後の最初の月に、追跡されたトークン化資産の価値は元の約5倍に増加しました。
取引も増加しました:RWAの週次取引量は、最初の週の500万ドルから8月の最後の週の8.875億ドルに増加し、そのチェーンのDEX取引量に占める割合は0.1%から12.9%に上昇しました。これらのデータは、製品の立ち上げが実際のポジションと継続的な取引の関心に転換されていることを示していますが、初期のウォレット残高は依然として集中しています。
アクセス条件は公開市場がどこで形成されるかを決定します。 110の単一の価値が少なくとも1000万ドルの非ステーブルコイン製品の中で、オープンアクセス製品は6月末の総価値の41%を占めていますが、当月の観測可能な現物取引量の99.8%を貢献しました。譲渡制限は、適格な買い手と取引所の範囲を狭める可能性があります。
製品構成も影響を与えます:許可型資産は主に収益を得ることを目的としたファンドに集中しているため、この比較はアクセス条件の影響を単独で測定することはできません。
二次市場の取引活発度は、トークン化の成功を測る一般的な指標ではありません。 アクセス制限に加えて、現物取引量が低いことは、製品が本来は保有のために設計されている可能性があることを意味します。
株式トークンに関しては、回転率は流動性の状況、市場の深さ、取引の質を反映することができます。トークン化された国債ファンドにとっては、収益と信頼できる償還が取引頻度よりも重要かもしれません。担保として使用される信用資産にとっては、借入活動や信頼できる清算または償還の手配が最も重要です。これらの製品を評価するには、指標をその期待される用途に合わせる必要があります。
機関は、現行の規制枠組みの下で構築できる市場インフラに焦点を当てるべきです。 CLARITY法案は9月15日の上院手続きで進展を見せず、アメリカのより包括的な市場構造立法はまだ確定していません。
しかし、アメリカ証券取引委員会(SEC)は9月17日に一部のトークン化株式取引所と流動性提供者に対して条件付き免除を出し、さらなる発展のための具体的な道を提供しました。これらの変化は、機関が製品ごとに計画を策定することを要求します:まず実行可能な規制の道を特定し、その範囲内で適格投資家にサービスを提供するインフラを構築します。
取引型資産にとっては、適格なマーケットメーカーを導入し、製品の譲渡要件を満たす取引所を確保することを意味します。収益型ファンドにとっては、信頼できる償還が優先される可能性があります。全体の枠組みが徐々に整備される中で、機関はこれらの具体的な措置を通じて顧客の参加チャネルと製品の可用性を改善できます。
第一部:トークン化された資産はどのように取引され、保有され、資金調達に使用されるのか?
オープンアクセス製品は6月の観測可能な現物取引量の99.8%を貢献しました
トークン化された資産は数多く存在しますが、トークンがオンチェーンに存在することは、自動的に公開市場を持つことを意味しません。多くのトークンは依然として主にウォレット間で移動するか、収益を得るために保有されています。
6月、BUIDLのウォレット間転送額は4.41億ドル、USTBは3.39億ドル、Spikoのヨーロッパファンドは3.53億ドルでした。これらの転送は、申込、償還、保管、担保、収益戦略、その他の運営活動を含む可能性があります。これらはトークンがオンチェーンで使用されていることを示していますが、重複を除いた投資資金の流れや公開価格発見を示すものではありません。
公開の二次市場取引には、適格な売買双方、製品をサポートする取引所、参加者が取引できる資産の在庫が必要です。現物取引量がゼロの製品は、その関連DEXプールにも実際の規模のトークン在庫がありません。許可型製品においては、譲渡制限が一般的な公開資金プールの正常な運用を妨げる可能性があります。投資家は発行者のチャネルや許可されたチャネルを利用することがあり、これらの活動は現物取引データには含まれません。したがって、現物取引が観測されないことは、投資家が退出できないことを証明するものではありません。
本部分では、製品を五つの資産クラスに分類します:金利型、株式型、コモディティ型、信用型、プライベートファンド型。金利型はアメリカおよび非アメリカ政府の債務とマネーマーケットツールを含みます;信用型はプライベートクレジットと企業クレジットを含みます;プライベートファンド型はアクティブマネジメント戦略とプライベートエクイティを含みます。USDeなどの合成収益型ドルトークンはステーブルコインとして分類され、この分析サンプルには含まれません。
製品は、トークンの譲渡時のルールに基づいて、オープンアクセスと許可型の二つのグループに分けられます。
オープンアクセス製品は、譲渡段階で身分や住所の制限を設けていません:どのアドレスでもトークンを受け取ることができ、製品をサポートする場所で取引できます。発行者がシェアの作成や償還時にKYC身分確認を完了することを要求してもです。許可型製品は譲渡自体に制限を設けており、トークンは許可されたアドレス間でのみ流通します。
2026年6月のサンプルには、110の非ステーブルコイン製品が含まれ、各製品の月末時価総額は少なくとも1000万ドルです。その中で、51の許可型製品は合計165億ドル、59のオープンアクセス製品は合計115億ドルの価値があります。
許可型製品はサンプル総価値の59%を占めていますが、観測可能な現物取引量の0.2%しか貢献していません;オープンアクセス製品は総価値の41%を占め、99.8%の取引量、すなわち48億ドルを貢献しています。 全体として、オープンアクセス製品の6月の取引量はその時価総額の約41%に相当しますが、取引は依然として少数の製品に集中しています。
ブラックロックのBUIDL、フランクリンのiBENJI、HashnoteのUSYCはすべてトークン受取先を制限しています。Tether Gold、PAX Gold、Syrup USDCにはそのような譲渡制限はありません。両グループの製品はほぼすべて申込時に投資家を審査しますが、真の違いはトークンがその後公開取引所に入ることができるかどうかです。
アクセス条件と資産クラスはある程度相互に絡み合っています。許可型製品は主に保有を主な用途とするカテゴリーに集中しています:金利型資産の価値の81%は許可型製品に属し、株式型は8%、コモディティ型はゼロです。金利型資産はサンプル280億ドルの総価値の中で167億ドルを占めており、したがって、すべての許可型資産の価値の約4分の3は、通常は収益を得るために購入され、発行者に償還されるこのカテゴリーに集中しています。
"価値の59%を占めながら、取引量の0.2%しか占めない"というギャップは、部分的には製品構成から来ており、単にアクセス条件だけではありません。プライベートファンド型資産の71%は許可型ですが、6月の回転率は9.4%です;信用型は46%が許可型で、回転率は9.5%です。両者とも金利型の0.1%の回転率の100倍に相当します。
許可要件はトークンがどの取引所に入ることができるかを制限しますが、その制限の程度は、製品が本来取引を目的としているかどうかによっても異なります。
自由に譲渡できることは流動性を保証しません
カテゴリー全体の回転率は、そのカテゴリーのすべての製品の取引量を合計し、それを合計時価総額で割ったものです。ごく少数の取引が非常に活発なトークンは、他のトークンがほとんど取引されていない場合でも、この数値を押し上げることができます。したがって、カテゴリーの回転率が高いことは、各製品が一般的に活発であることを意味しません。
株式型はこの違いをよく示しています。時価総額が1000万ドルを超えるサンプルの中で、47の株式製品のうち12の製品の回転率は1%未満です。これらの製品の合計価値は2.6億ドルで、株式型の15億ドルの総価値の約18%を占めています。大部分の株式資産の価値は閾値に達しており、少数の高活発なトークンの取引量が自身の規模の数倍に達し、全体のカテゴリーの回転率を204.6%に押し上げています。
金利型製品は長期間にわたり低い回転率を維持しています。観察された42ヶ月のうち、38ヶ月の月次回転率は1%未満で、6月はわずか0.1%でした。国債ファンドは通常、収益を得るために保有され、発行者に償還されます;株式やコモディティは市場価格に基づいてより頻繁に取引される可能性があります。
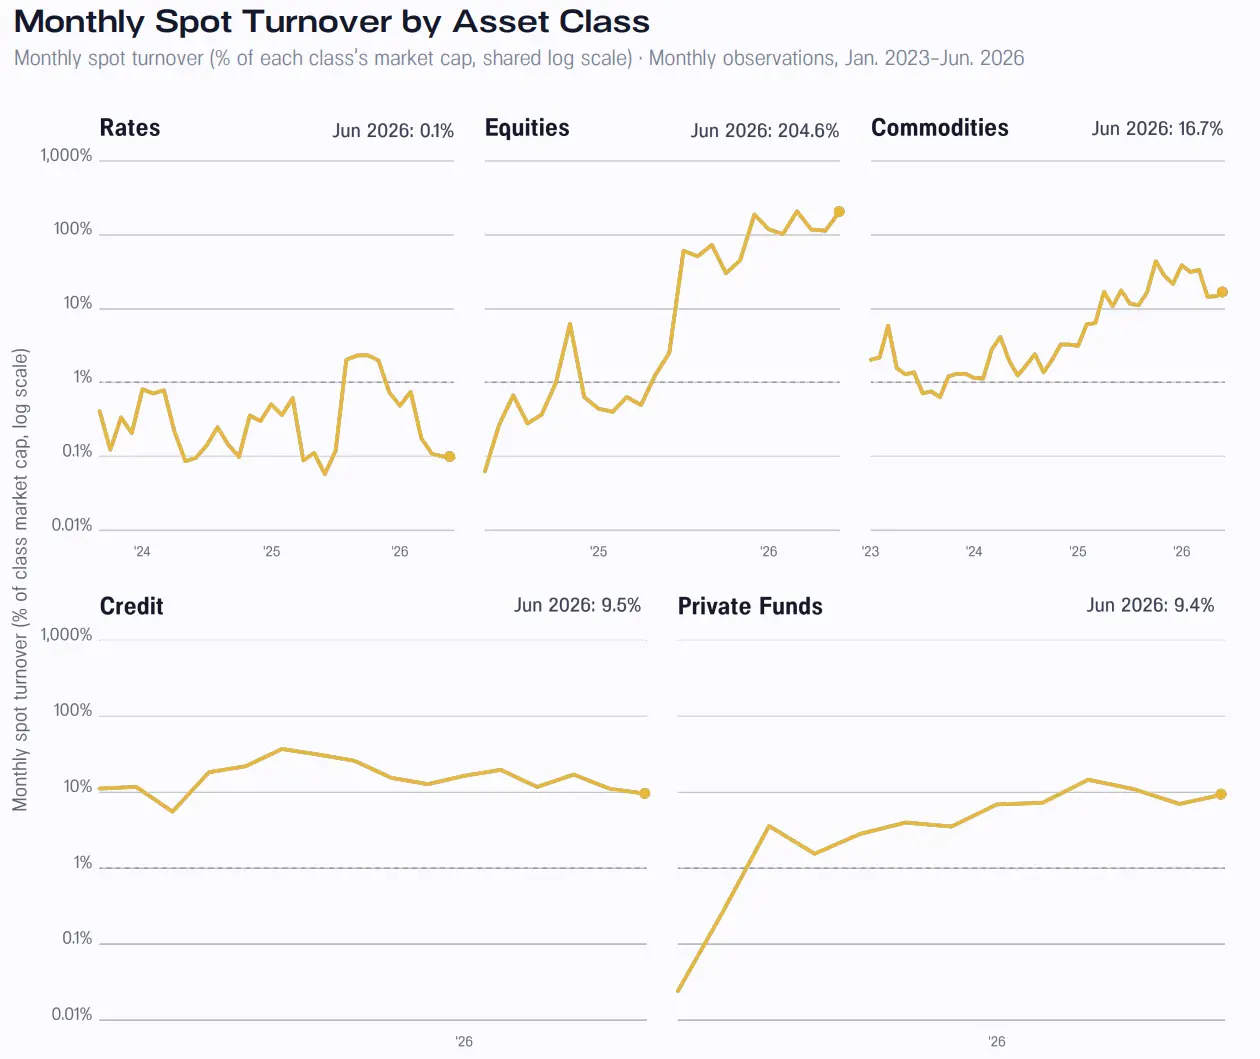
図:各資産カテゴリーの月次現物回転率。2026年6月、株式型は204.6%、金利型は0.1%、コモディティ、信用、プライベートファンドはそれぞれ16.7%、9.5%、9.4%です。
オープンアクセスグループにも取引がない製品が存在します。価値34億ドル、グループ全体の29.5%を占める製品は、6月の観測可能な現物回転率が1%未満でした。そのうち約30億ドルは二つの製品から来ています:OndoのUSDY、時価総額21億ドル、回転率0.1%;およびSpikoのヨーロッパファンド、規模約9億ドルで、現物取引は観測されていません。
1% の閾値は公開二次市場の活発度を測る統一基準であり、流動性の定義ではありません。
アメリカと非アメリカの政府債務を一括りにすると、実際に存在する使用の違いを隠すことになります。ドルはオンチェーン市場で一般的な価格単位であり、価格設定、見積もり、担保の慣行はすべてドルを中心に構築されています。したがって、アメリカの短期国債のトークン化は、追加の通貨選択を必要とせずに保有、担保として使用、償還することができます。
ユーロ、ブラジルレアル、メキシコペソの製品は異なる状況に直面しています:自国通貨の自然な保有者のグループは小さく、自国通貨の見積もりは少なく、ほとんどのオンチェーン取引相手にとっては、一度の外国為替変換が暗に含まれています。信用レベルと構造が近いツールであっても、これにより異なる回転率を示す可能性があります。非ドル政府債務は現在、金利関連資産の約7%を占めており、集計データではこの違いを明確に示すことができません。
金利関連資産の回転率は0.1%、株式は204.6%
取引インフラは「先に鶏が来たのか、それとも先に卵が来たのか」という問題に直面しています。取引量と流動性提供者の手数料収入が増加しなければ、市場の深さは蓄積されません。価格変動が大きく、取引が活発な資産は市場を立ち上げやすく、回転が十分な手数料を生み出し、流動性提供者を引き付けます。
低回転率のツールはそうはいきません。1か月に数回しか取引されないトークン化された短期国債は、流動性提供者に利益をもたらすことがほとんどなく、資金は離れたり、そもそも入ってこなかったりします。取引が少なければ手数料も少なく、手数料が少なければ市場の深さも薄くなります。深さが薄ければ、次の取引を抑制します。
これが、あるツールが伝統的市場で流動性が高いにもかかわらず、オンチェーンでは流動性が不足している状態を示す理由です。主な制約は基礎資産の質ではなく、取引所の設計にあります。自動マーケットメーカーは回転によって収益を得る一方で、保有を主とするツールは十分な取引を提供できません。見積もり取引、マーケットメイキングのインセンティブ、発行者のサポートによる償還は、手数料収入に依存する資金プールよりもこの種の製品に適しています。
1,000万ドルの資産を売却する例を挙げると、日々の取引量が6月の観測可能な日平均現物取引量の15%に制限されている場合、金利関連製品は約126.5日、株式は約0.5日を要します。プライベートファンドは11.2日、信用は4.9日、商品は2.8日です。
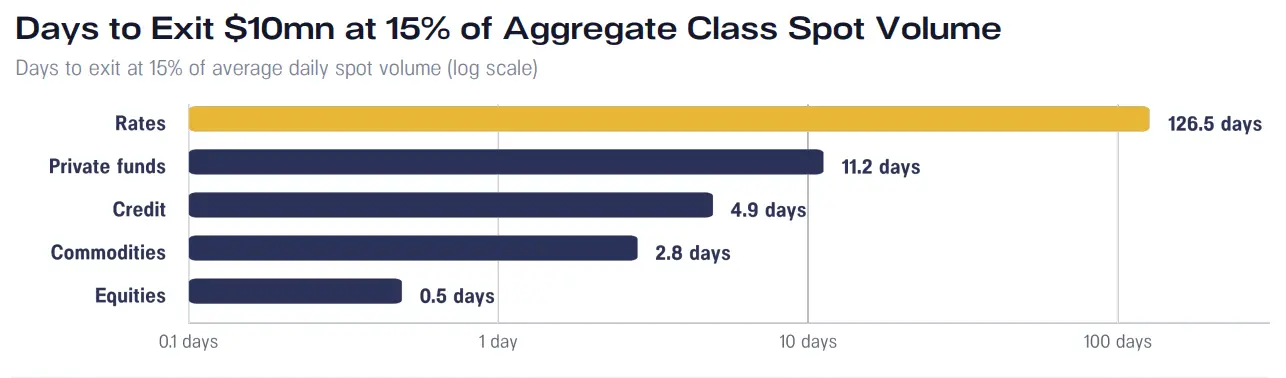
図:各カテゴリーの日平均現物取引量の15%で売却する場合、1,000万ドルの資産を売却するのに必要な推定日数。この推定には発行者の償還チャネルは含まれておらず、大口取引の価格衝撃も考慮されていません。
この推定には発行者の申込および償還チャネルは含まれていません。条件を満たす投資家は、発行者に直接償還を求めることができ、異なる時間のスケジュールが適用されます。したがって、ファンドのトークンがほとんど取引されなくても、ファンドは実行可能な退出方法を提供する可能性があります。
取引量は資産の価値が過去にどれだけ迅速に流通したかを示しますが、特定の見積もりでどれだけの資産が取引できるかは示しません。観測された製品の中で、RWA資産側のプール内在庫が最も多いのはTether Goldで、109の資金プールアドレスに分散しており、合計約2,400万ドルです。しかし、データセットには大口取引の価格衝撃を推定するために必要な逐次価格帯の状態や、中央集権的取引所内部の注文簿は含まれていません。
資産はより多くのブロックチェーンにカバーされているが、ウォレットの保有は依然として不均衡
資産分布は、資産がどのチェーンに展開されているか、どれだけのアドレスが保有しているか、最大保有がどれだけの価値をコントロールしているかの3つのレベルから評価する必要があります。
インフラストラクチャの観点から、追跡された非ステーブルコイン資産は2023年1月には3つのチェーンに分布していましたが、2026年6月には23のチェーンに拡大しました。同期間中、最大のチェーンのシェアは87.8%から53.8%に減少し、34ポイントの減少を示しました。市場集中度を測るヘルファインダール・ハーシュマン指数は0.8から0.3に減少し、数値が低いほど分散が進んでいることを意味します。
マルチチェーン展開は少数のケースから市場の基本的な特徴へと変わりました。四半期末には、イーサリアムが追跡資産価値の53.8%を占めており、ソラナの資産価値はイーサリアムの5分の1にも満たないが、より多くの保有者アドレスを記録しています。
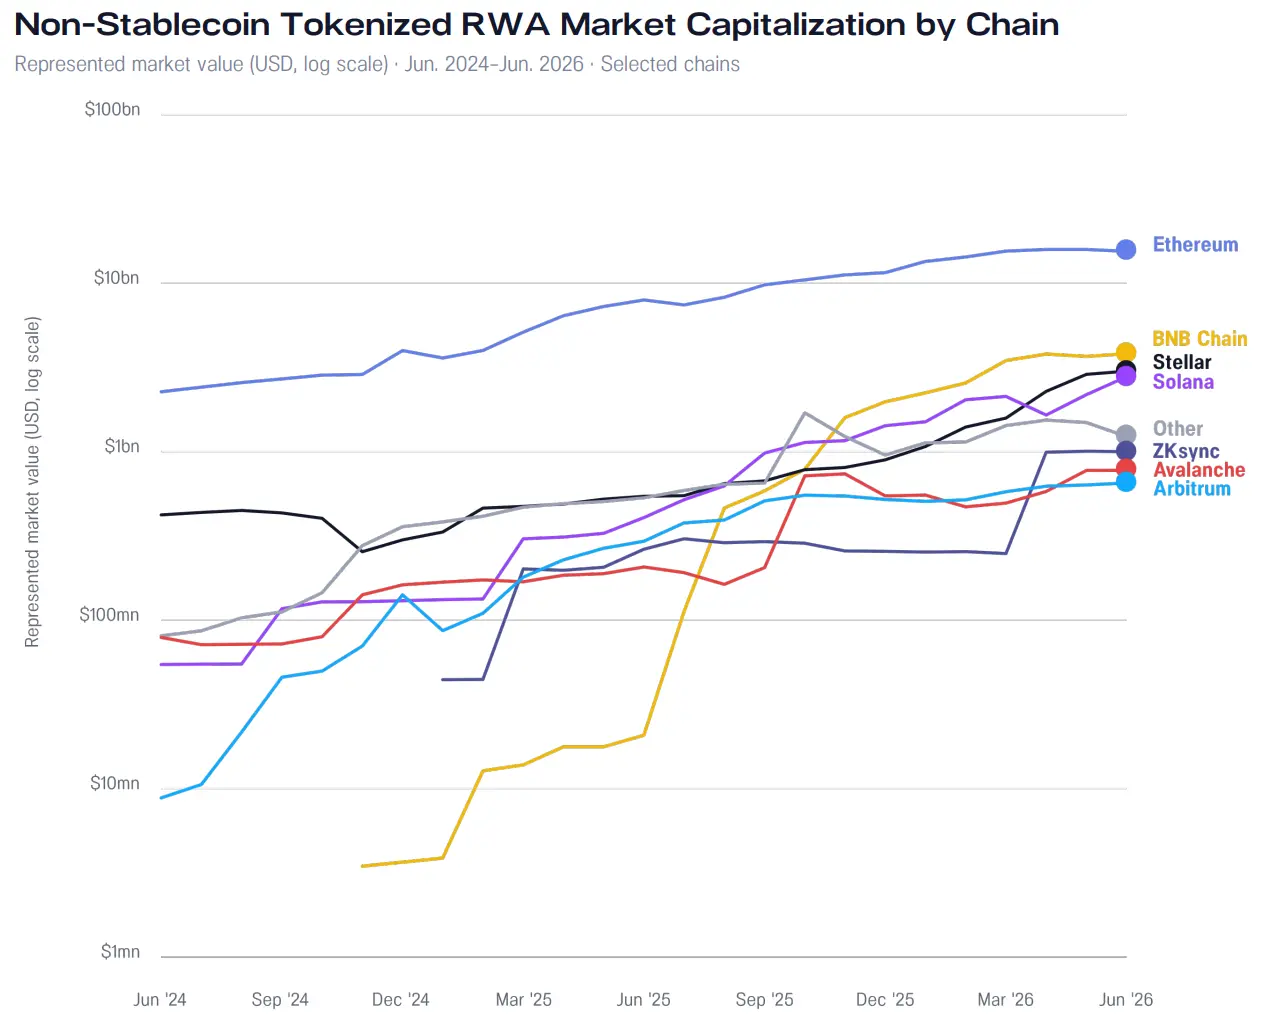
図:一部のチェーン上の非ステーブルコインRWAの時価総額の変化。資産展開は徐々により多くのネットワークに拡大し、イーサリアムは依然として最大の資産シェアを占めています。
保有者数は残高集中度と組み合わせて解釈する必要があります。大口アドレスは単一の投資家、発行者、資金管理ウォレット、ボールト、または集合的な保管アカウントを表す可能性があります。オンチェーンの残高集中度と実際の受益所有権の分布は、必ずしも一致しない可能性があります。
金利関連資産の中で、最大保有はそのカテゴリーの価値の89.3%から18.6%に減少しました。プライベートファンドは74.9%から27.0%に減少しました。株式は期末で25.2%、信用は14.4%、商品は8.9%です。カテゴリーが拡大するにつれて、このカテゴリーの占有率は低下する可能性がありますが、既存の製品内部の保有が必ずしもより分散するわけではありません。
製品レベルの例は、なぜ保有者数と集中度の両方を同時に検証する必要があるかを示しています:Syrup USDTは1,105の保有者アドレスを持っていますが、上位10のアドレスが93.0%の供給量を保有しています。PAX Goldは91,775の保有者アドレスを持ち、上位10のアドレスの占有率は32.5%です。
したがって、ある製品が少なくとも1,000の保有者アドレスを持ち、上位10のアドレスが保有する供給量が90%を超えない場合にのみ、それを保有が分散していると見なします。
規模、取引活発度、保有分散度は同時に存在することはほとんどない
1%の回転率の閾値と保有分布の検証により、6月のサンプルは4つのグループに分けられました。
110の製品の中で、同時に2つのスクリーニングを通過したのは29のみで、約4分の1を占めています。 それらは合計66億ドルの価値を持ち、サンプルの総価値の23.5%を占めており、すべてオープンアクセス製品で、Tether Gold、PAX Gold、Syrup USDC、OnReを含みます。
さらに18の製品は回転率の閾値に達しましたが、保有が比較的集中しており、合計価値は約17億ドルです。6つの製品は保有が分散していますが、回転率の閾値には達しておらず、合計価値は約46億ドルで、Ondo USDY、Spikoファンド、Franklin BENJI/FOBXXを含みます。
最大のグループには、回転率が低く、保有が限られた57の製品が含まれ、合計価値は152億ドルで、サンプルの総価値の54.1%を占めていますが、観測可能な現物取引量は合計約10万ドルしか生み出していません。このグループにはHashnote、BlackRock BUIDL、Franklin機関版iBENJI、BCAPが含まれています。
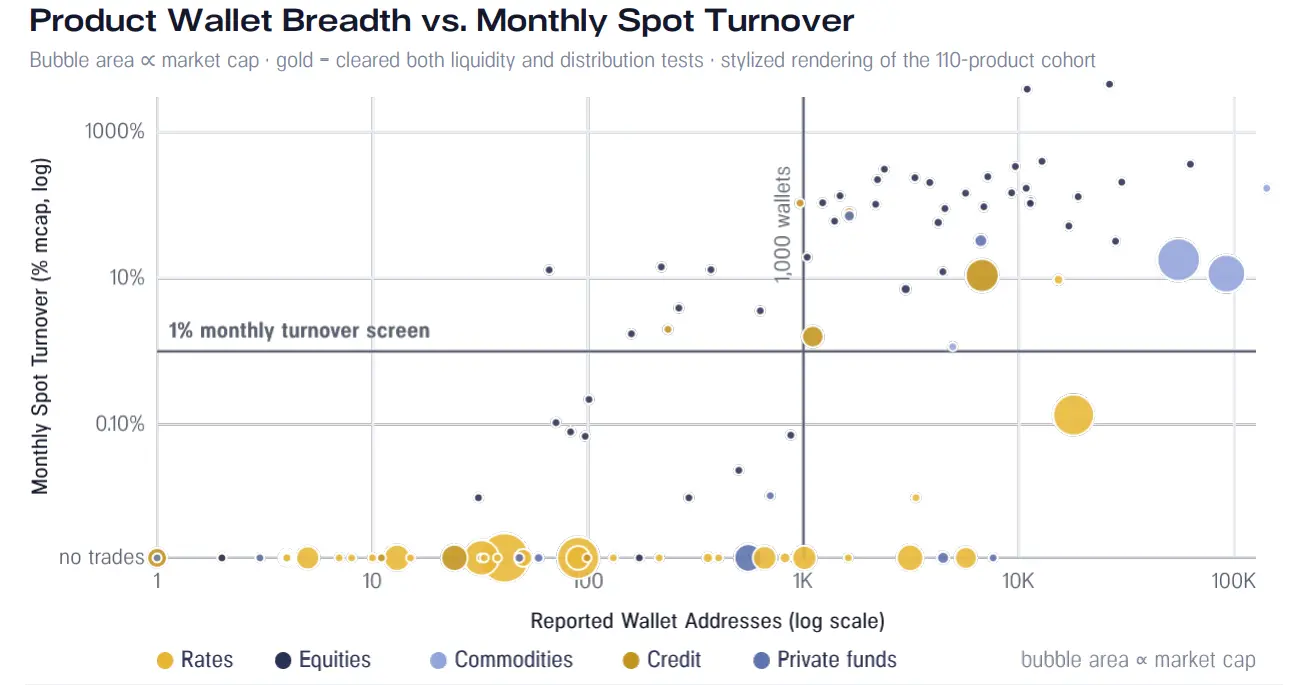
図:製品の保有者アドレス数と月次現物回転率の示意分布。金色は流動性と保有分布の検証を同時に通過したことを示し、バブルの面積は時価総額に比例します。
2.5億ドルを超える規模の製品が10個あり、それぞれの保有者アドレスは100未満で、合計価値は114億ドルです。回転率の閾値に達した製品の中でも、保有者のカバー範囲は依然として重要です:保有が分散したグループが6月に生み出した絶対的な取引量は、保有が集中したグループの6.9倍です。
閾値を調整すると、グループの境界にある製品の所属が変わりますが、全体の構図は変わりません。市場規模、活発な取引、広範な保有は、自然に同時に現れるわけではありません。
トークン化の真の可能性は、単にファンドをブロックチェーン上に置くことではなく、これらの資産が何をできるかを変えることです。ファンドの持分が世界中で配布され、取引可能な流動性を持ち、担保として使用され、プログラム可能な市場に接続されるとき、それらは金融資産としての実用性が根本的に変わります。この変化はプライベート市場にとって特に強力で、流動性、参加可能性、資本効率を向上させることができます。
Jonathan Shaffer、Fission Labs創設者兼CEO
48のホワイトリスト限定製品のうち、46が回転率の閾値に達していない
アクセス条件は、異なるグループ間の違いを説明するのに役立ちます:あるトークンが二次取引を行う場に入ることができるか?
48のホワイトリスト限定製品のうち、46の回転率は1%未満であり、このグループの製品数の96%、このグループの時価総額の99.1%を占めています。回転率と保有分布のスクリーニングを同時に通過したすべての製品は、オープンアクセス製品です。
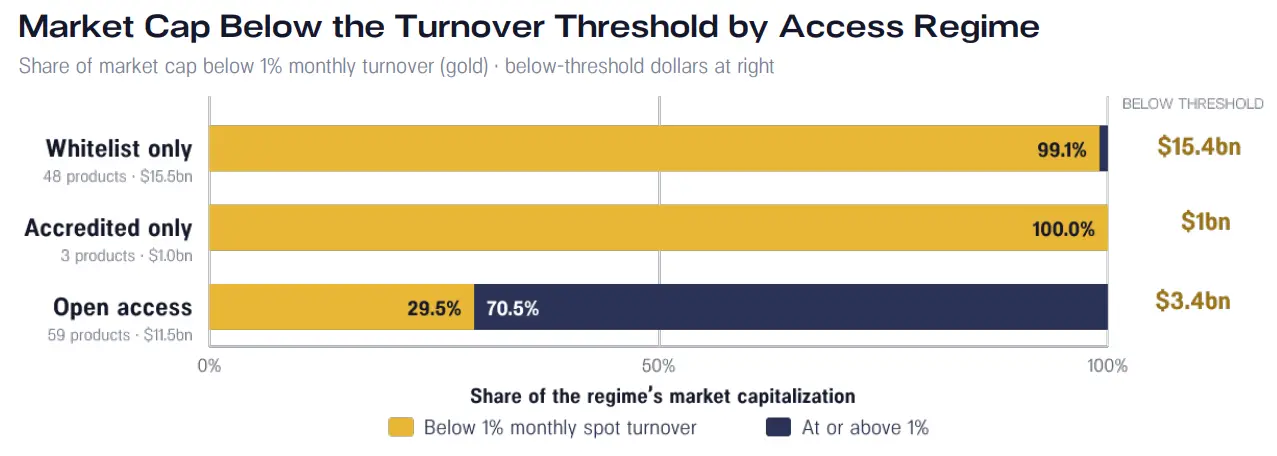
図:異なるアクセス制度の下で、月次現物回転率が1%未満の資産の時価総額占比。金色は閾値を下回る部分を示し、右側には対応する資産金額が示されています。
これは、オープンアクセスが必ずしも取引をもたらすわけではないことを意味しません。各グループは、上場サポート、マーケットメイキング、製品設計、投資家の需要において異なります。しかし、このサンプルでは、アクセス条件と観測可能な取引活動には明確な関連があります。
保有者数、集中度、または最低残高の閾値を変更すると、特定の製品数に影響を与えますが、アクセス条件に関連する結果は変わりません。すべてのテストシナリオにおいて、許可型製品が「回転率が基準を満たし、保有が分散している」このグループに入ることはありませんでした。
これらの発見は、許可型製品がより活発な二次市場を発展させるために投資家制限を解除する必要があることを意味するものではありません。ファンドのKYCおよび譲渡要件を保持しつつ、条件を満たす流動性提供者や取引または貸出の場を導入することで、製品が買い手に到達し、資金調達の能力を改善することも可能です。
トークン化された株式市場の新たな道
9月15日、上院はCLARITY法案を進めることができず、アメリカのより広範なデジタル資産市場構造の立法スケジュールは依然として不確実です。その間に、トークン化された製品と取引所は、立法の枠組みがまだ確定していない状況で発展しています。
2日後、SECは「イノベーション免除」を発表し、自動マーケットメーカーや流動性プールを通じてアメリカ上場株式のトークン許可取引を行う場や流動性提供者に対して、5年間の条件付き免除を与えました。
その適用範囲は明確で、資格、投資家の権利、取引条件の要件を含み、包括的な立法の代替にはならず、すべてのトークン化された証券が制限なしに取引できることを意味するものではありません。
トークン化にとって、現実の機会は条件を満たす投資家を、二次取引をサポートできる場や流動性提供者と結びつけることにあります。周辺のインフラが適応できる限り、許可要件が市場の発展を妨げるわけではありません。進展を測る際には、政策のステップに加えて、実際に利用可能な市場が形成されているかどうかも注視する必要があります。
Morpho VaultがRWA担保に資金を提供する方法
二次市場での取引は、トークン化された資産が経済的価値を生み出す唯一の方法ではありません。信用は別の道を示しています:資産を貸出市場の担保として使用することです。
27の直接RWAまたはRWAサポートのパッケージ製品を担保とするMorpho貸出市場の中で、私たちは上半期のある時点で資金を提供した129のVaultおよび戦略アドレスを特定しました。その中には79のMetaMorpho V1 Vaultと、50のオンチェーンアダプターを介して市場に接続されたVault V2戦略が含まれています。
四半期末には、54のアドレスの再構築された純入金額が正であり、そのうちV1は26、V2は28でした。Pendleの元本トークンおよびその他の派生商品は、その経済的な基盤資産にさかのぼります。暗号ネイティブの収益製品は除外されます。
純資金供給は、累積入金から累積出金を引いて再構築され、負の残高はゼロとして扱われます。これはキャッシュフローの近似指標であり、現在のポジション規模ではなく、その統計範囲はプラットフォーム全体のRWA TVLよりも小さいです。
上半期の動向は直線的な成長とは程遠いものでした。特定されたVaultと戦略の再構築された純入金額は、1月1日に1.204億ドルで、4月下旬には約4,900万ドルの低点に落ち、その後5月と6月に回復し、6月23日には2.08億ドルのピークに達し、四半期末には1.87億ドルで終了しました。
この反発を推進する構造は明らかに変化しました。MetaMorpho V1を通じて提供された純資金は上半期にわたって縮小し続けましたが、Vault V2は年初にはほぼゼロから、四半期末には特定されたVaultの資金供給の約92%を占めるまでに成長しました。V2の拡大はV1の縮小を上回りました。
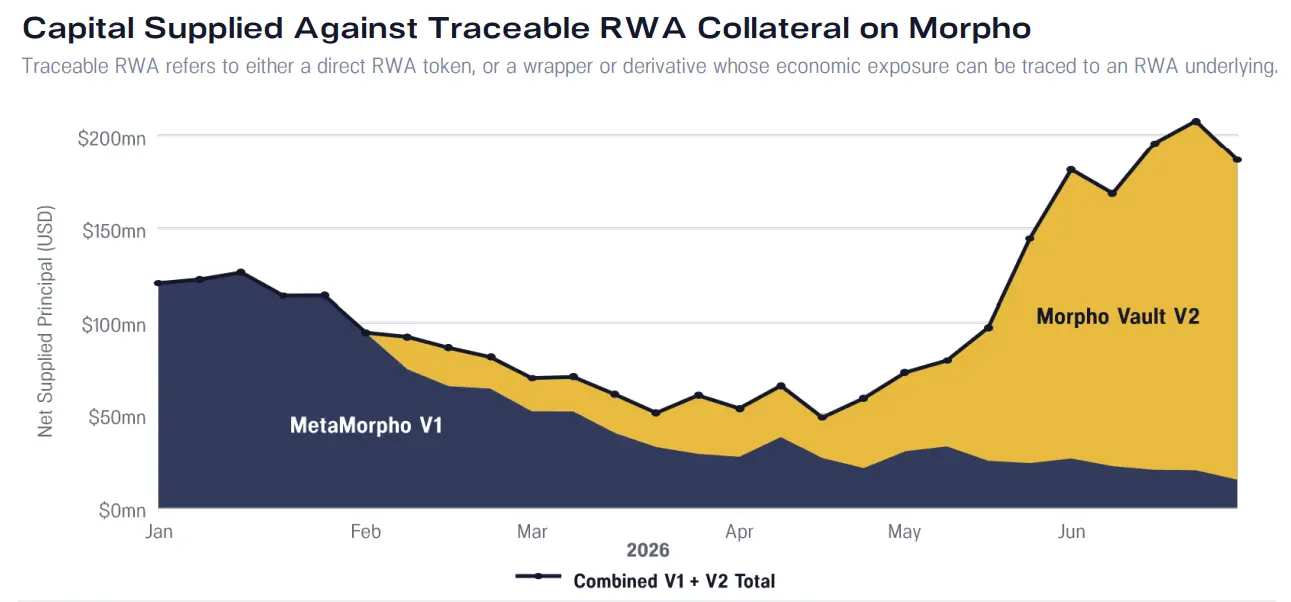
図 :Morpho上で追跡可能なRWAを担保として得られた資金供給。追跡可能なRWAには、直接RWAトークンおよび経済的エクスポージャーがRWA基盤資産にさかのぼるパッケージ製品または派生商品が含まれます。
V1内部の資金退出は特定の戦略に集中しています。規模の大きいthBILL、すなわちTheo短期米国債ファンドやPT-reUSD、すなわちRe Protocol reUSDに連動するPendle元本トークンポジションが退出しました。他の戦略は6月にRWAエクスポージャーを保持または調整しています。
MorphoにおけるRWAを担保とするVaultの資金供給では、信貸が上半期末に主導的な地位を占めました。四半期末には、プライベートクレジットおよび消費者クレジットを担保とする純資金供給は約1.2億ドルで、次いで再保険約4,400万ドル、米国債約1,200万ドル、株式および優先株約900万ドル、商品約300万ドルとなっています。
資産が担保として使用されることは、流動性が不要になることを意味しません。借り手がデフォルトした場合、貸し手は担保を売却または償還するための信頼できる方法を持っている必要があります。
償還期間が長い資産については、流動性提供者が先にステーブルコインを立て替え、ファンドの償還を待つことができます。この提供者はこの待機期間に資金を提供し、相応のリスクを負うため、その資金能力と信頼性は貸出市場にとって非常に重要です。
RWA資産の流動性要件は用途によって異なる
トークン化された資産の価値を評価する際、まず製品の期待される用途を考慮する必要があります:収益を得るために保有する投資家は信頼できる償還を必要とし、トレーダーは競争力のある取引条件を必要とし、借り手は担保を用いて信頼できる資金調達を必要とします。
収益型製品については、申込および償還の時間、費用、資格要件、そして利用可能な退出の受け入れ能力を考慮する必要があります。
株式や商品トークンについては、売買価格差、取引可能な規模、スリッページ、取引時間帯、そしてマーケットメイカーのカバレッジを考慮する必要があります。
担保として使用される資産については、借入限度額、担保割引、価格データソース、そして清算または償還の手配を考慮する必要があります。
あるトークンはブロックチェーン上に存在することができますが、それが表すオフチェーン資産のほぼすべての制限を引き継ぐことになります。資産のさらなる行動がネットワーク上で直接完了できるようになると、トークン化の価値は増加します。これには、資産がどのように移転され、どのように決済され、そして異なる金融アプリケーションでどのように使用されるかが含まれます。
新しい参加チャネル:678億ドルの永続契約取引量、42億ドルの現物取引量と比較
永続契約は、トレーダーが基盤となるトークンを保有せずに資産に対してロングまたはショートのエクスポージャーを構築することを可能にします。従来の先物とは異なり、永続契約には期限がなく、トレーダーはマージンを提供するだけで、ポジションの全価値を支払う必要はありません。
価格エクスポージャーの需要は増加する可能性がありますが、トークン化された資産自体の保有規模や流動性が必ずしも同時に増加するわけではありません。
6月、HyperliquidおよびLighterでの株式永続契約の取引量は約678億ドルで、DEXおよびRWAネイティブプラットフォームで観測されたトークン化された株式の現物取引量42億ドルの約16倍です。1月から6月まで、この月次比率は約10倍から17倍の間で推移しました。
レバレッジと頻繁なポジション調整は永続契約の取引量を増幅させることができますが、現物取引はトークン自体の交換を含みます。したがって、永続契約の名目取引量が高いことは、実際に投入された資金が多いことや流動性が深いこと、または投資家が現物保有を放棄していることを証明するものではありません。
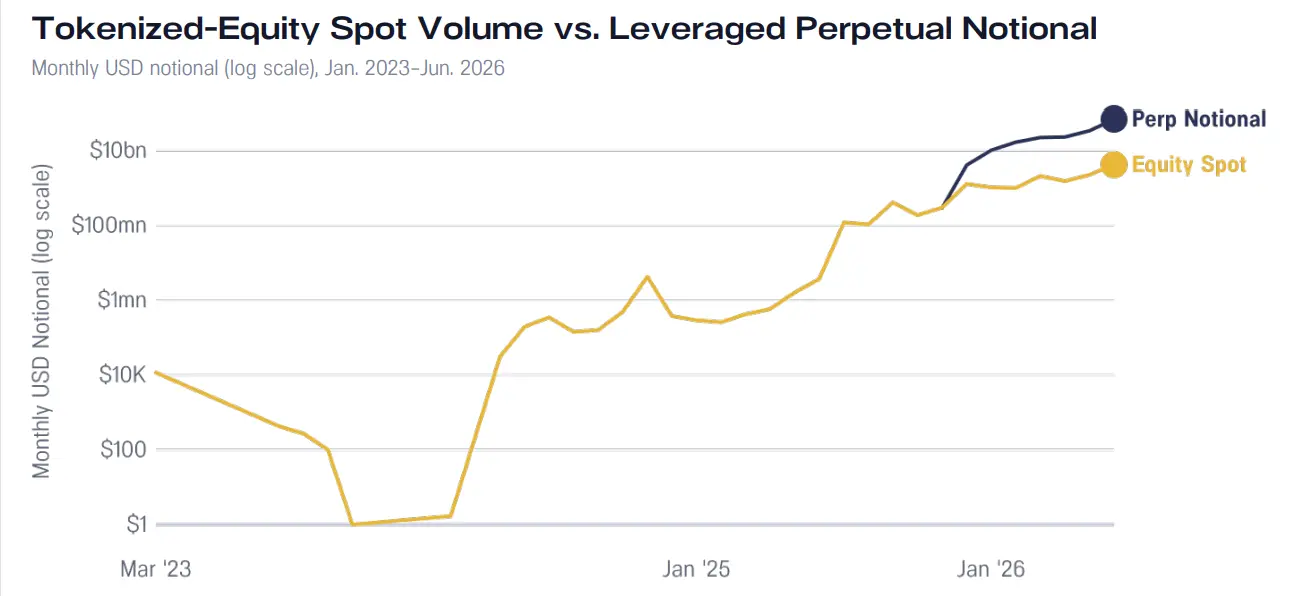
図 :トークン化された株式の現物取引量とレバレッジ付きの永続契約の名目取引量、月次データおよび対数座標を使用。2つのデータセットがカバーする基盤資産は完全に一致しません。
ここでの株式永続契約は、個別株および株式指数に対する合成エクスポージャーを提供し、現物はトークン化された株式とETFの取引を指します。2つのデータセットは広範な市場エクスポージャーを含み、各取引は一度だけ計算されますが、カバーされる基盤資産は完全に一致しません。
観測可能な現物データは、Ondo StocksなどのRWAネイティブのオンチェーン取引所と一般的なDEXを統合して統計を取りますが、中央集権的取引所のオーダーブック、Robinhoodなどのブローカー、店頭取引、代替取引システムおよびその他のオフチェーン取引は含まれません。Robinhood Chainの公開メインネットは上半期の後に立ち上げられたため、個別に分析されます。
このデータセットは、観測可能なオンチェーン現物活動として理解されるべきであり、全市場の取引量ではありません。
第3四半期に入ると、Ondoはトークン化された株式ビジネスを派生商品に拡張します。Ondo Perpsは7月に条件を満たす非米国ユーザー向けに公開され、24時間体制で株式、ETF、および商品永続契約を提供し、最大20倍のレバレッジをサポートし、トークン化された証券を担保として使用することを許可します。
数週間後、Ondoは累積取引量が90億ドルに達し、未決済量が1億ドルに達したと更新しました。9月の更新では、2,500万ドル以上のOndo Stocksが担保として預け入れられたことが示されています。
永続契約の未決済量はトークン化された株式の時価総額の121.3%に達する
未決済量は未決済の永続契約ポジションの名目価値を測定し、各マッチング契約ペアは一度だけ計算されます。
上半期末、Hyperliquidの株式永続契約の未決済量は約25億ドルで、観測可能なトークン化された株式の現物流通時価総額の121.3%に相当します。4月は観測の中で初めて月末に100%を超えた月で、その時は109.5%でした。
トレーダーが提供するのはマージンであり、全名目金額ではないため、この比較は実際の投入資金の等価を示すものではなく、トークン化された株式の所有権を示すものでもありません。2つの指標はすべてUTC時間の月末の日次スナップショットを使用し、カバーされる基盤資産の集合は異なりますが、個別株および広範な市場エクスポージャーを含んでいます。
資金費率の離散度は低下したが、流動性改善と直接等しいわけではない
従来の先物は、期限が近づくと現物価格に収束します。永続契約には期限がないため、取引所は資金費用を通じて契約価格を基盤資産と関連付けます。
永続契約の価格が現物より高い場合、通常はロングからショートに資金費用が支払われます。現物より低い場合、通常はショートからロングに支払われます。資金費用はポジションを維持するコストに影響を与えます。
6月末までに、HyperliquidおよびLighterの資金費率の離散度は以前のピークを下回りました。Hyperliquidは3月にピークを迎えた後、6月まで持続的に下降しました。Lighterは2月から5月にかけて下降し、6月に再び上昇しました。以前のピーク時期と比較して、各契約および日付のデイリー資金費率はより集中しています。
この変化を説明する要因は複数あります。基盤市場がより静かであることは、価格の偏差を減少させる可能性があります。オーダーブックがより深くなり、売買圧力の変化時に価格や資金費率への影響を軽減できることもあります。ロングとショートの需要がよりバランスが取れていることも影響を与える可能性があります。
これらの理由を区別することは重要です:市場がより静かであることはプラットフォームが直面する圧力が小さいことを意味し、流動性がより深いことはプラットフォームが圧力に耐える能力が強いことを意味します。離散度の低下だけでは流動性の改善を証明することはできず、単一のポジションの資金コストがより予測可能であることを示すものでもありません。
いくつかのオンチェーン取引所は、成熟した市場に既存の流動性を接続しています。Avantis.fiによって構築されたVerantaは、従来の取引所のマーケットメイカーを介してRWA取引を処理します。Variational Omniは見積もりモデルを採用し、その流動性提供者は外部市場を使用して取引の価格を設定し、ヘッジを行います。
これらの方法は、プラットフォームが独自の深いオーダーブックを構築する前に、取引をサポートするのに役立ちます。資金費用を従来の市場の資金調達コストに結びつける製品にとって、費用はもはや単一プラットフォーム内部の買い手と売り手の不均衡に依存することはありません。
Robinhood Chain:第3四半期初の小売流通チャネルの検証
Robinhood Chainの公開メインネットは2026年7月1日に立ち上がりました。個人ユーザー向けのプラットフォームは、多様なトークン化資産が持続的な需要に変換できるかを検証するためのケースを提供します。
RobinhoodのStock Tokensは債務証券に属し、基盤となる株式に対する経済的エクスポージャーを提供しますが、これらの株式の法的所有権や受益所有権は付与されません。
このケースは、上半期の市場総量を考慮せず、8月下旬までの第3四半期初のデータを使用しています。初期の結果は、測定可能なオンチェーン活動が増加していることを示していますが、株式トークンの実際の資金規模、流動性、およびポジションは依然として集中しています。
追跡されたトークン化資産の価値は、立ち上げ前の6月末の560万ドルから、7月末には2,840万ドルに増加しました。RWAの週取引量は、立ち上げ初週の500万ドルから、8月の最終週には8.875億ドルに増加し、その間にこのチェーンのDEX取引量に占める割合は0.1%から12.9%に上昇しました。
8月31日、RWAの日取引量は2.447億ドルに達し、そのうち38%が「株式取引」カテゴリーに分類されました。この取引量指標は、Rialtoルーティングを経て、特定されたトークン契約の交換に関与し、USDCでの価格側で計算された取引の名目金額を統計しています。
これらのデータは、消費者が広く採用したことを証明するものではなく、株式トークン自体が持続的な需要を形成したことを証明するものでもありません。
8月3日現在、追跡されている202のRWA契約のうち、96が資金を得ています。転送回数は実際の経済参加の程度をはるかに上回っています:7月の6380万件の転送のうち、86.2%の金額が1ドル未満で、転送金額の中央値は0.0014ドルです。
7月1日から8月7日までの長いウィンドウ内で、上位10の転出アドレスが89.4%の転送回数を占めました。したがって、転送数が多いことは広範な経済参加が存在することを証明するものではありません。
取引活発度から実際の規模を持つポジションへ
トークン時価総額のスナップショットでは、資金を得た最大の30のRWAトークンが追跡総価値の97.6%を占めています;上位10は58.2%を占め、NVDAだけで15.9%を占めています。
さまざまな上場製品は一般的に資金を得ていないが、少数の主要製品が先行し、その後に資金規模が非常に小さい資産が続いています。
上場製品の数の拡大は、市場形成よりも早く進んでいます。追跡されている202のRWA契約のうち、96はかつて資産価値を持ち、90はDEX取引を記録し、68はスナップショット時に活発な流動性があり、32は少なくとも100のウォレットが1ドル以上の残高を持っています。
初めて資金を得てから初めてDEX取引が発生するまでの資産の中央値は11日です;第2弾の上場製品は観察期間内にまだ資金を得ていません。これらは異なる段階的指標であり、統一された転換ファunnelではありませんが、豊富な製品棚が実際の資金需要をすぐに超える可能性があることを示しています。
8月7日の残高スナップショットは、ポジションが高度に集中していることを示しています。64,981の残高が正のアドレスのうち、73.8%が10ドル未満を保有しています;669の残高が少なくとも1,000ドルのアドレスは、現在の保有者アドレスの約1%に過ぎませんが、追跡資産価値の95.1%を支配しています。
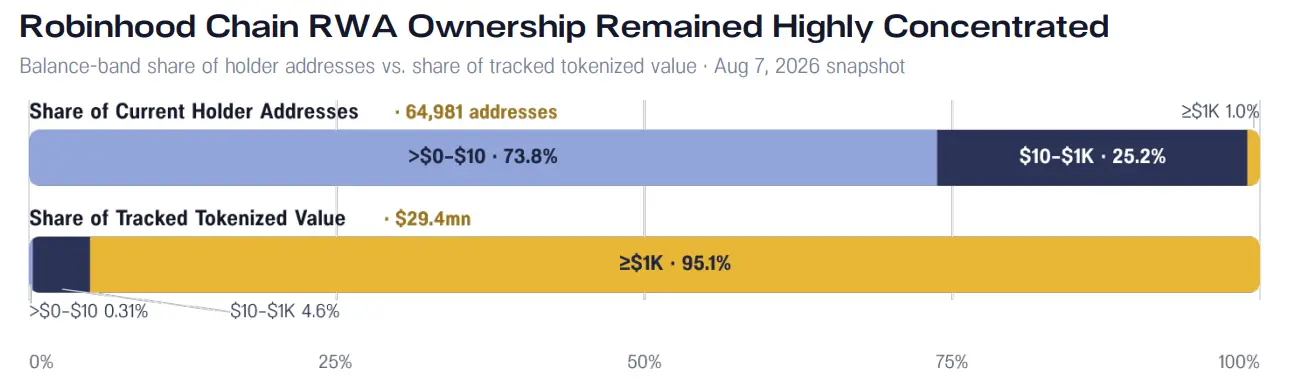
図:Robinhood Chainの異なる残高範囲の保有者アドレスの割合と資産価値の割合。約1%の保有者アドレスが追跡資産価値の95.1%を支配しています。
あるプラットフォームは数百種類の資産を上場できますが、実際の資金価値の大部分は依然として少数の製品とアドレスに集中している可能性があります。プラットフォームのカバレッジを持続的な参加に変えるには、製品数を増やすだけでは不十分です。
第2部:市場規模と資産の上鎖程度にどのような変化があったか?
振り返り:TPIはどのようにトークン化の進展を測定するか
投資家はチェーン上でファンドトークンを保有できますが、ファンド自体は依然として伝統的な仲介者によって運営されています:行政管理者が発行を処理し、保管者が資産を管理し、償還はオフチェーンチャネルを通じて行われます。
トークン化進展指数、すなわちTokenization Progress Index(TPI)は、資産が単にデジタル形式で表示されることと、その運営モデルが実際にブロックチェーンを使用することとの間のギャップを測定します。
このフレームワークは資産のライフサイクルに沿って調査され、トークンの作成から始まり、トークンがどのように流通に入るか、または退出するか、ブロックチェーンが移転と決済の権威ある記録層となるか、資産がプログラム可能なチェーン上市場で使用できるかを評価します。
法的な発起と構造設計は評価に含まれません。なぜなら、異なる司法管轄区の所有権、譲渡制限、償還請求権は直接比較することが難しいからです。
3つの評価次元はそれぞれ、発行と償還、譲渡可能性と決済、複雑性と組み合わせ可能性であり、各項目の得点は1から5までです。1点は関連プロセスが依然として仲介機関とオフチェーン記録によって制御されていることを示し、5点はブロックチェーンが主要な運営層となり、スマートコントラクトが資産ライフサイクルの大部分を管理していることを示します。
3つの次元の平均を取ることで、総合TPIが得られ、異なる段階の発展が不均衡であることを反映します。ある資産は自由に譲渡できるかもしれませんが、償還は依然として手動で処理されるかもしれません;また、チェーン上の収益をサポートするかもしれませんが、保管は依然としてオフチェーンです。
これらの得点は3つのレベルに対応しています:
封装型、総合TPIは2.5点以下。 トークンは保管者が保有するオフチェーン資産に対する権利を表し、主にデジタル証明書の役割を果たし、オフチェーン台帳が依然として権威ある記録です。
混合型、総合TPIは2.5点を超え3.5点未満。 一部のライフサイクル段階がチェーン上で完了します。たとえば、譲渡と収益の累積ですが、保管、償還などの重要な機能は依然としてオフチェーンです。
原生型、総合TPIは3.5点以上。 資産はチェーン上に原生し、発行、償還、保管、組み合わせ可能性は主にスマートコントラクトによって管理され、オフチェーンの依存は少なくなります。
レベルは単なる簡略分類であり、底層の各得点を代替するものではありません。2つの資産は完全に異なる理由で同じレベルに分類される可能性があります。TPIは技術と構造の成熟度を評価するためのものであり、資産の投資価値、評価、またはパフォーマンスの見通しを示すものではありません。
ステーブルコインの規模が減少し、非ステーブルコイン資産の成長を隠す
2026年3月25日から6月30日まで、RWA.xyzの市場シーケンスは3345億ドルから3318億ドルに減少し、約0.8%の減少となりました。
ステーブルコインは3024億ドルから2955億ドルに減少し、約70億ドルが減少し、減少率は約2.3%です;非ステーブルコイン資産は約320億ドルから363億ドルに増加し、約43億ドルが増加し、増加率は約13.3%です。
この比較は、3月下旬の観測点から上半期末までの規模の変化を測定しており、自然な四半期のリターン、投資家の資金流入、または投資パフォーマンスではありません。
市場ベンチマークと製品カタログは異なる統計範囲を採用しています。市場ベンチマークはRWA.xyzの元の指標を保持し、Panteraの独立した製品カタログは、入手可能なデータに基づいて各製品が表す資産価値を記録しています。
独立した製品カタログでは、上半期末に観測された資産代表価値は3208億ドルであり、そのうち非ステーブルコイン資産は305億ドルです。これは追跡されている製品の観測可能な小計であり、全市場ベンチマークではありません。利用可能な期末評価が欠如している製品は、この小計には含まれません。
したがって、評価の欠如によりカタログ内の観測可能な総額が小さくなることは、市場の減少を証明するものではありません;比較可能なサブサンプルの成長は、サンプル外の製品に拡大すべきではありません。
第2四半期に28の製品が上場し、年内の上場総数は45に増加
4月から6月にかけて28の製品が上場し、2026年の上場数は第1四半期末の17から6月30日の45に増加しました。
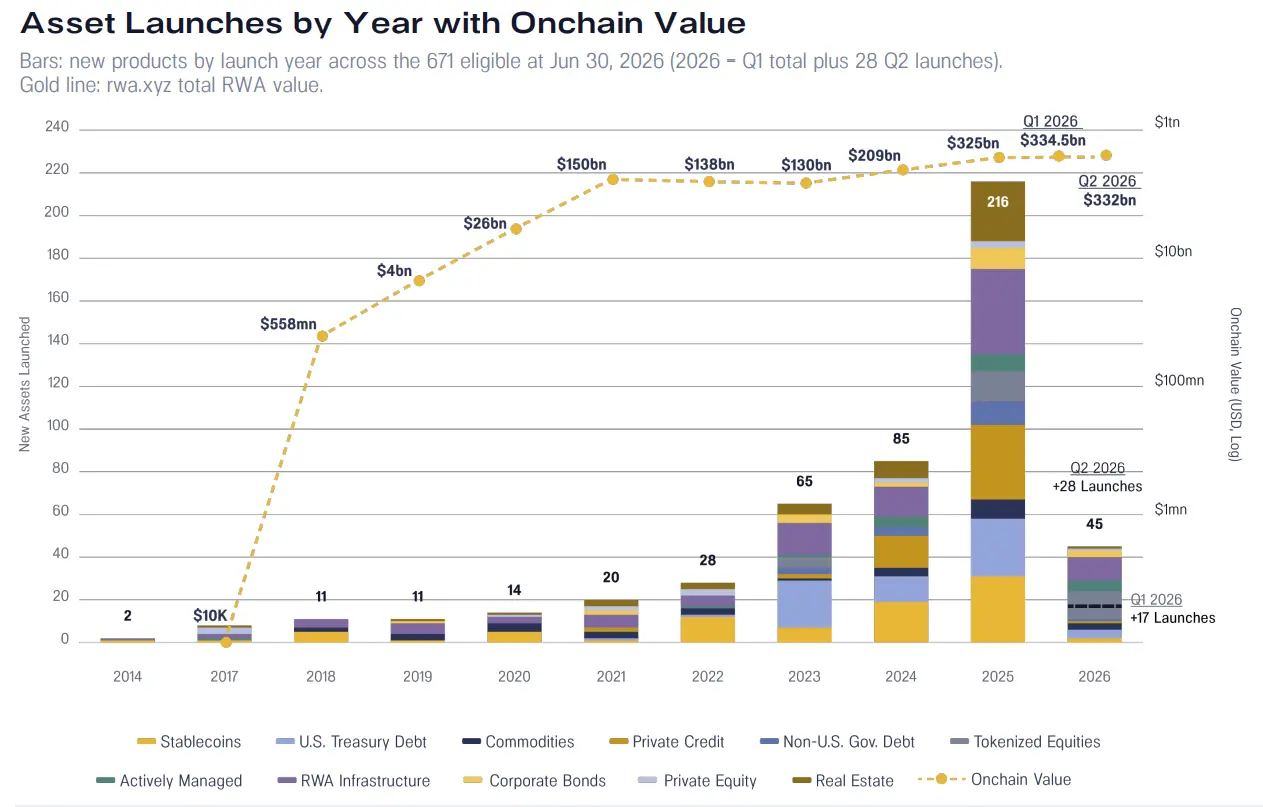
図:上場年ごとの新規トークン化製品の数とチェーン上の資産総価値。2026年上半期には45の製品が上場し、そのうち第2四半期に28が新たに追加されました;金線はRWA.xyzの資産総価値で、ステーブルコインを含みます。
信用分野でも製品の備蓄が拡大していることが示されています。BAGEYは短期の企業債券をイーサリアムとソラナに持ち込み、SecuritizeのSTACはトークン化されたAAA級ローン担保証券のエクスポージャーをソラナに拡張しました;CentrifugeのJAAAは引き続きソラナとBaseに展開しています。
Centrifugeはまた、NYLIMのHYBをトークン化し、ステーブルコイン決済を採用した成熟した収益戦略を追加しました。
より初期のプロジェクトの備蓄も進行中です。2回のスナップショットの間に、13のプロジェクトが試験段階または発表段階から正式に上場に移行しました。プロジェクトの備蓄自体も拡大しています:新たに9つのプロジェクトが追加され、そのうち6つはこの期間に明確に追加され、さらに3つは具体的な追加日付の記録が欠如しています。
これらのデータは、2回のスナップショットの間の段階的変化として理解される方が適切であり、四半期末の転換率としてではありません。
第3四半期には、Ondoがトークン化を単一の証券から完全な投資ポートフォリオ戦略に拡張します。9月24日に発表されたOndo Intelligent Portfoliosは、選択された投資ポートフォリオを単一のピアツーピアで転送可能なトークンとしてパッケージ化し、米国外の適格投資家を対象としています。
その中には、Ondo High Income Powered by BlackRock、Ondo Diversified Growth Powered by BlackRock、Ondo High Growth Powered by BlackRockが含まれ、ベライドがOndoのために策定したポートフォリオ戦略を採用しています。
リバランスはスマートコントラクトレベルで実行され、ポートフォリオの構成、重み、各リバランスの詳細はチェーン上で確認できます。Ondoは、今後さらに多くのポートフォリオを段階的に追加する計画を示しています。
ステーブルコインの規模は2955億ドルに収束し、市場総価値の89.1%を占める
RWA.xyz市場シーケンスにおいて、ステーブルコインの上半期末の規模は2955億ドルで、3月下旬の観測値から2.3%減少しました;その市場総価値に占める割合は90.4%から89.1%に減少しました。
非ステーブルコイン資産のシェアが若干向上したにもかかわらず、ステーブルコインは依然として明らかな優位性を持って最大の部分を占めています。
ステーブルコインの価値は約70億ドル減少し、非ステーブルコイン資産の増加43億ドルを上回りました。全体の減少は、ステーブルコイン以外の成長を隠しており、すべてのトークン化資産カテゴリーが収縮していることを意味するものではありません。
市場ベンチマークシーケンスでは、国債が約30億ドルの成長に寄与し、トークン化された株式が約11億ドル、企業信用が約11億ドルです;他の分野の減少が一部の増加を相殺しました。
これらのベンチマーク分類は、Pantera製品カタログの分類と混用することはできません。製品カタログでは、上半期末に観測された価値には米国国債154億ドル、プライベートクレジット51億ドル、商品45億ドル、アクティブ戦略15億ドル、非米国政府債務12億ドル、プライベートエクイティ11億ドル、トークン化された株式10億ドル、企業債券6億ドル、不動産3億ドルが含まれています。
期末データのカバレッジが不完全なため、これらの一部は部分的な製品の観測可能な小計に過ぎません。全体のカタログには192の製品が上半期末の利用可能な評価を欠いています。これらの製品は7月と8月の観測で合計77億ドルの価値がありますが、遅れた数値は期末小計に含まれていません。
これらの欠如は評価の可用性とデータソースの異常を反映しており、製品の消失、投資家の撤退、または全体のカテゴリーの価値崩壊として理解されるべきではありません。
非ステーブルコイン資産の305億ドルの観測可能な小計の中で、Securitizeは13.0%、Ondoは10.8%、Circleは10.2%、Tetherは8.0%を占めています;Spikoは6.0%のシェアで上位5に入っています。
515の資産のうち、501のTPIスコアは変化なし
カテゴリTPIは、各スナップショットで含まれる製品の平均スコアです。既存の製品が発行、譲渡、決済、またはDeFiへの接続方法を変更することで変化する可能性があり、新しい製品の上場、新規または削除された製品、再分類、スコア修正などにより製品構成が変化することでも変化する可能性があります。
515の製品が2回のスナップショットで評価を受け、そのうち501の総合スコアは変わりませんでした。
確認された上半期末の全体には671の追跡資産が含まれ、そのうち598が評価され、73が未評価で、平均総合TPIは2.04です。カテゴリーの平均スコアの変化は、既存の製品の運用方法の改善と区別する必要があります。
運用モデルの変化は主に流通、譲渡性、決済、組み合わせ可能性に集中しており、広範な投資家資格要件の廃止ではありません。新しい製品は、コンプライアンス要件を発行段階に保持しつつ、トークンがより簡単に取引され、ネットワーク間で移転されるか、DeFiに使用されることを示しています。
DeFi TVLの成長自体はTPIを向上させることはなく、製品の運用モデルの変更のみがそれを可能にします。 上半期には一部の段階の改善が反映されており、全体のカテゴリーが一般的に自主的な発行と償還に移行しているわけではありません。
パッケージ型が依然として大多数を占めています:506のパッケージ型、72の混合型、20のネイティブ型、さらに73の未評価記録があります。カテゴリーTPIは評価された製品の構造を反映しており、資産額に基づく市場の成熟度を加重したものではありません。
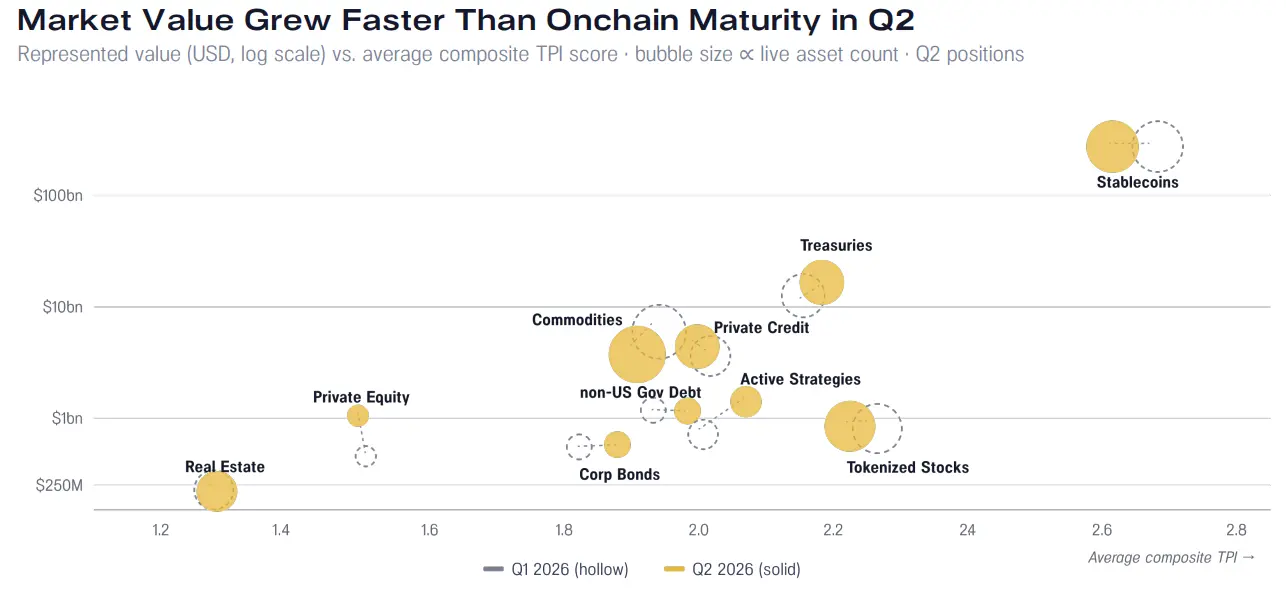
図:各資産カテゴリーの市場価値と平均総合TPI。空心のバブルは第1四半期を、実心のバブルは第2四半期を表し、バブルの大きさはオンライン資産の数に比例します。TPIはトークン化された技術と運用の成熟度を測定し、投資価値を示すものではありません。
単一証券からオンチェインポートフォリオへ
トークン化は単一証券から、明確な投資戦略に基づいて複数の資産を組み合わせた製品へと拡大しています。
Ondo Intelligent Portfoliosでは、各トークンが選択されたトークン化された株式とETFのポートフォリオへの投資エクスポージャーを表し、資産配分と定期的なリバランスはスマートコントラクトによって実行されます。
投資家にとって、実際の変化は自己管理するポジションとリバランスの決定が減少したことです。オンチェインエコシステムにとっての意義は、完全なポートフォリオが譲渡可能なトークンに変わり、将来的には貸出市場、担保システム、その他の投資製品に接続できることです。
製品のプログラム可能な能力は、単一資産の移転に限定されず、ポートフォリオの構成、重みの調整、及びその後の使用をカバーできるようになります。
プライベートクレジットのDeFi TVLが比較サンプル資産価値の44.7%に達する
DeFiの使用率は追跡されるDeFiの総ロック価値と、同じグループの製品が代表する資産価値と比較されます。
マッチングカバレッジの基礎の上で、プライベートクレジットは44.7%、商品は5.7%、トークン化された株式は5.6%、アクティブ戦略は1.3%、社債とプライベートエクイティは四捨五入して0%です。
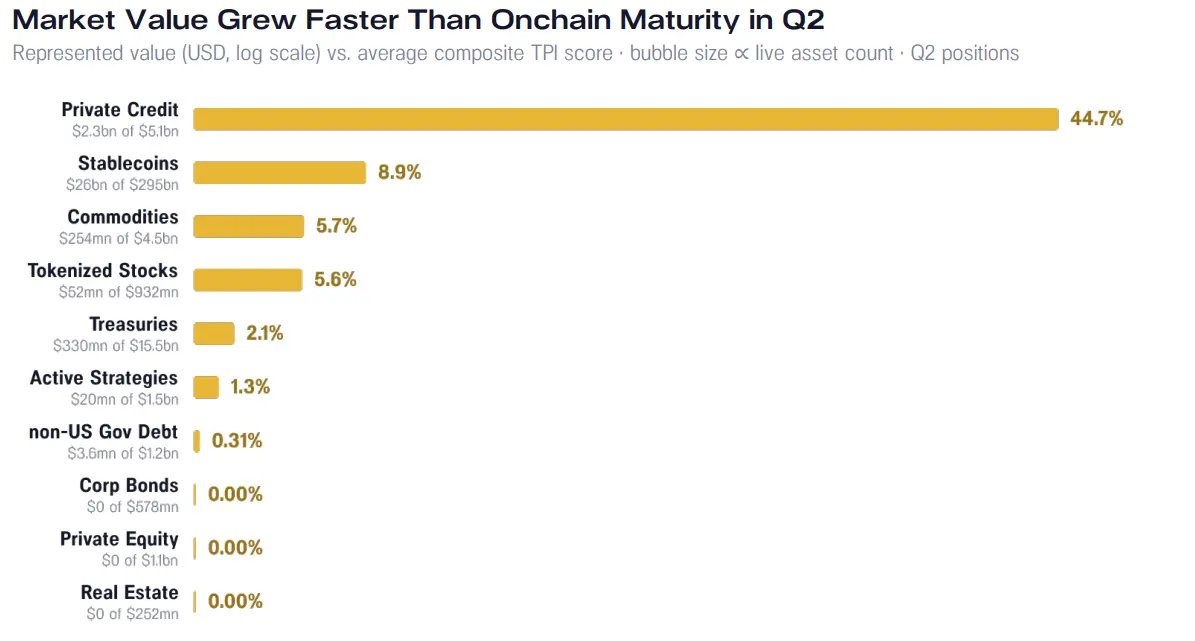
図:各資産カテゴリーのDeFi使用率、DeFi TVLと対応する製品資産価値の比率で計算。第3四半期初のTVLスナップショットと上半期末の資産価値を使用し、統計的にカバレッジが一致する製品サンプルにのみ適用。
評価カバレッジが不完全であると比較範囲が制限されるため、この比率は同じ製品カバレッジ内で解釈されるべきです。
Morphoのケースも独立して示しています。二次現物取引が限られていても、トークン化されたクレジットは貸出と担保に使用できます。これは頻繁な現物の売買とは異なる市場用途です。
ある貸出戦略はオンチェインで実行できますが、依然として機関が使用するのは難しいです。公開残高はポジションを露出させ、資産は異なる場所間で移動する必要があり、ソフトウェアはこれらの資産を発見し取引できる必要があります。
トークンを発行することは、それが取引されること、広範な保有者群を持つこと、または貸出や決済で使用されることを保証するものではありません。
第三部:機関とエージェントはどのようにトークン化された資産を使用するのか?
エージェントが市場参加者になる
ソフトウェアがトークンが表す資産権利を発見し取引できるようになり、機関が敏感なポジションを露出させることなくそれらを使用できるようになり、成熟した市場インフラがそのクロストレーディングを認識しサポートできるとき、より深い変化が始まります。
Virtualsは、そのAIエージェントがイーサリアムとソラナ上のTreasuresを通じて430以上のOndoトークン化された株式にアクセスできることを発表しましたが、司法管轄区の制限に従う必要があります。
この発表はアクセス能力を証明するものであり、どれだけのエージェントが資金を投入したか、またはどれだけの取引を完了したかを示すものではありません。より重要な信号は構造にあります:金融資産は機械可読の形式でソフトウェアに開放され、ソフトウェアはこれらの資産を発見し取引を実行できるのです。
支払い層も資産層と同期して形成されています。Circleのデータによれば、インターネット支払いプロトコルx402は2026年4月29日までの30日間に2420万ドルの取引を処理し、その99.8%の金額がUSDCで決済されました。
Pay.shは別の例を提供しています:ソフトウェアはステーブルコインを使用し、リクエストごとにAPIアクセスのために支払います。
上半期が終了した後、フランクリン・テンプルトンは7月21日により広範な機関の視点を提案し、自主システムにはプログラム可能な支払い、検証可能なアイデンティティ、契約実行、監査可能性、デジタル資産が必要であると考えています。
ブロックチェーンは自主契約、検証可能なエージェントのアイデンティティ、監査可能な活動、分散型計算能力とデータアクセス、迅速な決済をサポートできるため、エージェントAIが消費取引の潜在能力を発揮する過程で重要な役割を果たします。エージェントAIの成長は、ブロックチェーンの採用を推進する「キラーアプリ」になる可能性が高いです。
サンディ・カウル、フランクリン・テンプルトン執行副社長、デジタル資産とイノベーション責任者
トークン化は、資金、所有権、権限、担保、決済をエージェントの活動と同じプログラム可能な環境に置くことで、ソフトウェア主導のビジネス活動のインフラストラクチャーとなることができます。
機関市場はプライバシーと共有インフラを必要とする
機関の採用は、残高、ポジション、取引に対して適切な秘密保持を提供することにも依存しています。
上半期末、Zama、Morpho、Steakhouse Financialは秘密保持されたUSDC Vaultを発表し、暗号預金を既存のMorpho貸出戦略に導入し、個人の残高とポジションのプライバシーを保護します。
基盤となる貸出戦略は暗号資産を担保として使用しているため、これはプライバシーインフラのケースであり、RWAに基づく貸出のケースではありません。これは、監査可能な貸出システムの中で個人のポジションを秘密に保つ方法を示しています。
同時に、DTCCはトークン化を既存の市場インフラにさらに近づけることを推進しています。上半期のロードマップには、50社以上からなる作業グループが含まれ、小規模な正式環境での取引と計画されたサービスの立ち上げに向けて準備を進め、クロスチェーン相互運用性を目標として明確にしています。
その後、7月15日に達成された正式な運用マイルストーンが重要である理由は、多チェーン流通が単にどのチェーンにデプロイするかの選択だけではないからです。資産が従来の取引所とブロックチェーン取引所の間で移動する際、所有権、保管、決済、流動性、企業行動は同期して維持されなければなりません。
計算能力市場は機械経済を指向する
ソフトウェアが資金を保持し、トークン化された権利を取引できるようになると、カバーできる資産の範囲は金融証券を超えます。
計算能力は初期の例であり、稀少な現実の資源であると同時に、ソフトウェアが直接消費できる生産要素でもあります。
四半期の終了後、Datavault AIは、建設中のエッジコンピューティングネットワークへのアクセス権と使用権を表すトークンを発行する計画を発表しました。この発表は市場がすでに機能していることを証明するものではありませんが、ソフトウェアがプログラム可能な市場を通じて必要なリソースを購入、配分、決済する可能性のある方向性を示しています。
同様の論理はエネルギー、データアクセス、その他の測定可能な資源にも拡張できます。トークン化された使用権が実際に利用可能な計算能力と測定可能な消費に対応する前に、計算能力市場は依然として注目すべき最前線の領域です。
トークン化ファンドが従来の流通ネットワークに接続
Ondoの子会社Oasis Pro Marketsは、米国に登録されたブローカーおよびトークン化投資製品の流通業者であり、DTCCのFund/SERVに参加し、このネットワークに接続した最初のトークン化プラットフォームとなりました。
このネットワークは、米国の85%以上の共同基金取引活動を処理しています。Fund/SERVに参加した後、Oasis Pro Marketsは米国基金業界のコア運用インフラに接続し、トークン化ファンドの規模を拡大し、主流のアプリケーションに向けて重要な一環を補完しました。
それは、各基金ごとにカスタム接続を構築する必要がなく、標準化されたインターフェースを通じて、基金会社、資産管理プラットフォーム、サービスプロバイダーと取引を行い、アカウントレベルのデータ、取引確認、照合、基金配分、税務報告、規制報告などの段階で相互運用を実現します。
これにより、Ondoトークン化ファンドがこのネットワークに接続された従来の基金流通業者にアクセスする道が開かれ、DTCCが提案したトークン化資産をサポートし、従来の金融とデジタル金融エコシステムの相互運用を促進する戦略が進展しました。
投資家が注目するのは実際の需要、流動性、利用可能なインフラ
Panteraが6月に開催したトークン化オンラインセミナーで、参加者が繰り返し提起した質問には、どの資産に実際の需要があるのか、許可型製品がどのように買い手に届くのか、流動性と実用的なインフラはどこから来るのかが含まれます。
これらの質問は、トークン化がまだ解決すべき実際のギャップに対応しています。トークンを発行することは、それが取引されること、広範な保有者群を持つこと、または貸出と決済で使用されることを保証するものではありません。プライバシー、共有インフラ、プログラム可能なアクセスは、これらのギャップを埋めるのに役立つときにのみ意味があります。
エージェントの資産アクセスを評価するには、実際の資金が支えた取引と再利用を見なければなりません。条件を満たすエージェントの数ではありません。
秘密保持された金融は、持続的な預金とクレジットの流れを必要とします。DTCCの作業は、正式な環境での資産移転と、場間の相互運用を実現する必要があります。計算能力トークンは、実際の生産能力と関連付けられた使用を必要とし、単に発行を促進するための発表だけでは不十分です。
これらのシステムが持続的で繰り返し発生する経済活動をもたらすことができれば、ブロックチェーンは機関と自主ソフトウェアの間の調整層となることができます。そうでなければ、トークン化は依然として新しい流通形式に過ぎず、市場の基盤となる運用方法はほとんど変わらないでしょう。
機関の次の段階の機会
トークン化は、さまざまな方法で金融参加チャネルを拡大できます:活発なオンチェイン市場は価格エクスポージャーを提供し、個人ユーザー向けのプラットフォームはトークン化製品を流通させ、貸出市場はトークン化された担保に資金を提供します。これらの用途は、参加する機関に異なる要求をもたらします。
収益型製品は信頼できる償還と効率的なサービスを必要とし、取引型資産は競争力のある取引条件とマーケットメイカーのサポートを必要とし、担保は信頼できる評価、資金調達、決済の手配を必要とします。
プライバシーと相互運用性は、機関が場間でこれらのサービスを提供するのを助け、プログラム可能なアクセスはサービス対象を人からソフトウェアに拡張します。
トークン化の次の段階は、製品をこれらの実際の用途と結びつけることで実現されます。銀行、資産管理会社、資産管理プラットフォームの機会は、ブロックチェーンの流通能力とプログラム可能性を、顧客がすでに慣れ親しみ期待している市場インフラと結びつけることにあります。
 リスク警告