米国債5.34%が24年ぶりの高値を記録し、アクセンチュアは16%急騰:同じ夜、二つの方向の歴史的記録
 この夜、本当に注目すべきは、債券市場が記録を更新する一方で、AI産業チェーンが独自の動きを見せたことです。
10月1日、米国株式市場では、2つの相反する歴史的記録が現れました。
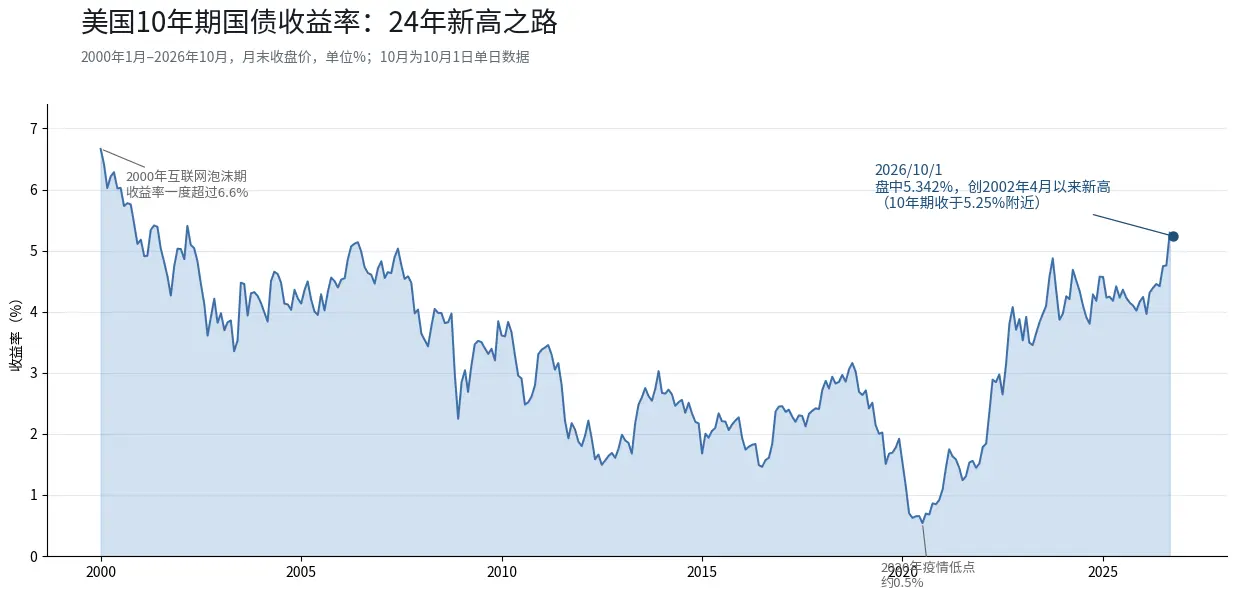
一方は債券市場です。10年物米国債の利回りは、取引中に5.342%に急上昇し、2002年4月以来の最高水準を記録しました。30年物は5.6%を超え、こちらも24年ぶりの水準です。S&P500指数は、一時高値から約1%下落し、ダウ平均は日内高値から1%以上下落しました。
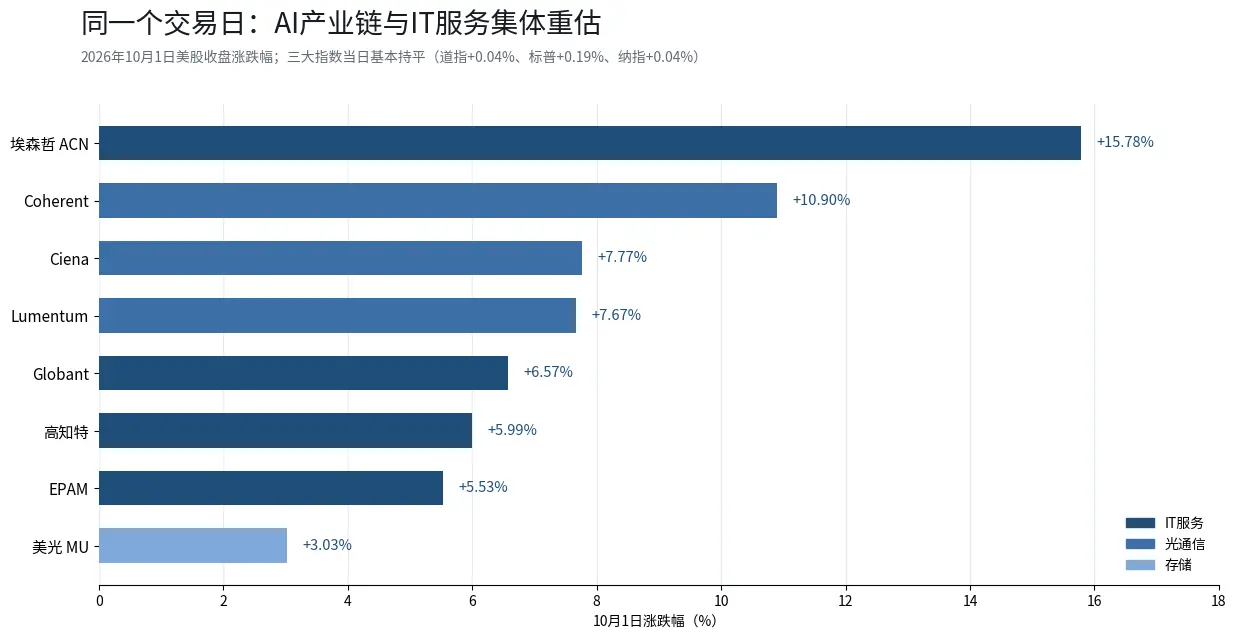
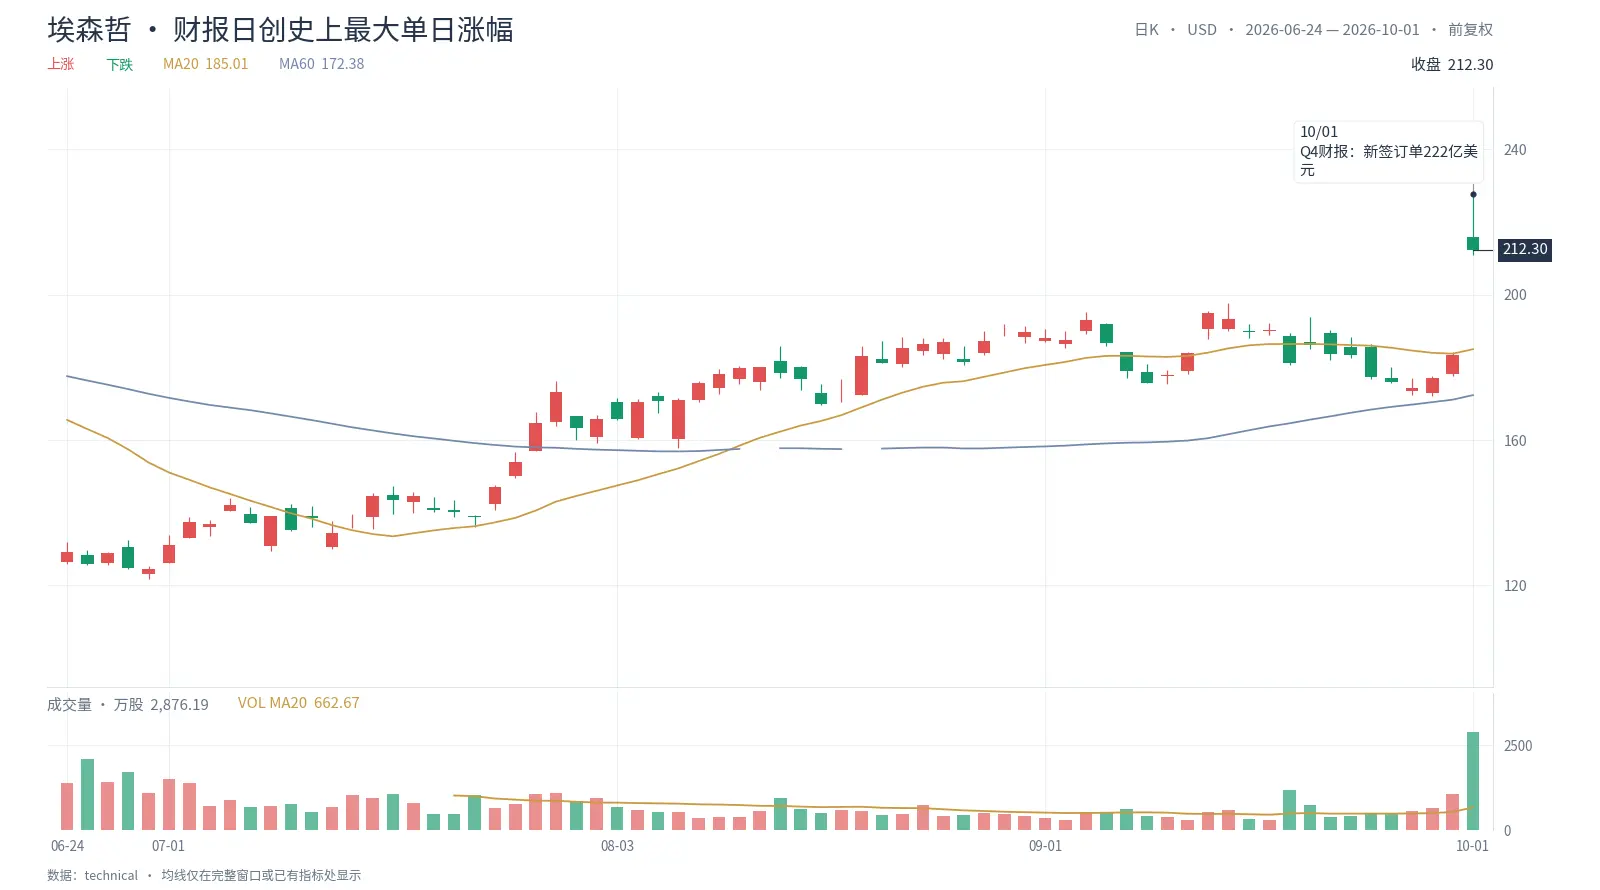
もう一方は株式市場の一つのセクターです。ITサービスの巨人アクセンチュア(ACN)は、取引中に一時24%急騰し、同社史上最大の単日上昇幅を記録し、終値でも約16%上昇しました。光通信セクターは一斉に爆発的な上昇を見せ、Coherentは10.90%上昇、Cienaは7.77%上昇、Lumentumは7.67%上昇しました。
米国債の利回りは取引中にピークに達した後、最終的に10年物は5.24%付近で終了し、3大指数は下落から上昇に転じました:ダウ平均は0.04%上昇、S&P500は0.19%上昇、ナスダックは0.04%上昇しました。
しかし、終値の静けさは取引中の激しい変動を隠しています。この夜、本当に注目すべきは、債券市場が記録を更新する一方で、AI産業チェーンが独自の相場を形成したことです。
一、アクセンチュアの845億ドルの受注が市場の最大の懸念に応えた
アクセンチュアの急騰の重要な理由の一つは、そのAIビジネスデータが市場の「AIがITコンサルティング業界を覆すのか」という懸念を和らげたことです。
まずは当季の数字を見てみましょう。第4四半期の収益は187億ドルで、会社の以前のガイダンスの上限(約184億ドル)を上回り、ドルベースで前年同期比6%増加しました;調整後の1株当たり利益は3.29ドルで、前年同期は2.25ドルでした。さらに重要なのは受注です:第4四半期の新規受注は222億ドルで、前年同期比4%増加し、市場のコンセンサス予想を上回り、1.2倍のbook-to-billに相当します;当季には141件の1億ドル以上の顧客注文が記録され、単四半期の歴史的最高を更新しました。
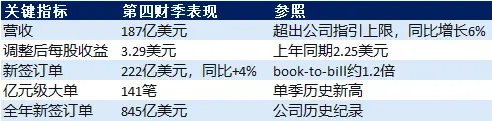
年間で見ると、2026会計年度の新規受注は記録的な845億ドルに達し、年間調整後の1株当たり利益は13.97ドル、前年同期比8%増加し、115億ドルの歴史的最高の株主還元計画を発表しました。会社のCEOジュリー・スウィートは、「AIは今や私たちのすべての業務に組み込まれており、需要が急増しています」と述べました。会社は、当季に約100社の新しい顧客が初の高度なAIプロジェクトを開始し、年間でこのような顧客の総数は400社を超えたと明らかにしました;8つの新興AI/データパートナーからの収益は2026会計年度に倍増し、関連する受注は3倍以上増加しました。
このデータの意義はアクセンチュア自体にあるのではありません。これらのデータは、ある程度企業側のAI関連需要が依然として弾力性を持っていることを反映しています。市場が以前に懸念していたのは、AIがコンサルティングや分析業務を自動化できるなら、アクセンチュアのような「人頭課金」のコンサルティング会社は置き換えられるのではないかということです。アクセンチュアの受注データは、ある程度この懸念を和らげました------一部の企業顧客はAIの実装を進める際に依然として外部の専門的なサポートを必要としています。
アクセンチュアの株価の急騰は、世界のITサービス株を一斉に押し上げました:Globantは6.57%上昇、キャップジェミニは7.38%上昇、ハイテクは5.99%上昇、インフォシス、EPAM Systemsは5%以上上昇しました。全体のITサービスセクターは再評価されました。
二、光通信の急騰はAIインフラの次のボトルネック
光通信セクターの急騰は孤立した出来事ではありません。Coherentはその日にAIインフラ向けのPhotonLink統合光学プラットフォームを発表し、次世代データセンターネットワークに対する市場の期待を直接点火しました。
一部の市場の見解では、AIデータセンターが800Gから1.6T光モジュールにアップグレードされるにつれて、光通信がAIコンピューティングクラスター内でのデータ伝送において重要性を増していると考えられています。コンピューティングチップは「計算の速さ」を解決し、光通信は「データの速さ」を解決します。GPUクラスターの規模が数千から数十万に拡大するにつれて、光通信の帯域幅と遅延は、全体のクラスターの利用率を直接決定します。
データもこれを裏付けています。ストレージチップは同日に強含み:SKハイニックスは5%以上上昇、マイクロンテクノロジーは3%以上上昇、サンディスクは2.75%上昇しました。マイクロンは9月30日の取引後に、顧客の長期供給契約の約束金額が320億ドルに増加し、6月に開示された220億ドルから大幅に増加したことを明らかにしました。戦略的協力顧客契約は16件から26件に増加し、2027会計年度の計画生産能力の75%以上が顧客によってロックされています。光通信とストレージチップが同日に強含んだことは、一部の市場参加者によってAIインフラ需要が光接続やストレージなどの関連分野に拡大していると解釈されました。
三、債券市場の激しい変動がなぜこの2つのセクターを圧迫しなかったのか
この夜の理解の鍵は、米国債の利回りの急上昇が異なるセクターに与える影響が異なることを認識することです。
米国債の利回りが取引中に新高値を更新した際、高評価で利益のない成長株に対する影響が最も大きくなります。なぜなら、これらの株の評価は将来のキャッシュフローの割引に大きく依存しており、分母のわずかな変化が拡大されるからです。しかし、アクセンチュアと光通信セクターには共通の特徴があります:彼らの上昇は業績データと産業受注を基にしており、純粋な評価の拡張ではありません。
アクセンチュアの受注データは実際の契約です。マイクロンの320億ドルの供給契約は実際の約束です。光通信の需要はデータセンターの資本支出から来ており、データセンターの資本支出はクラウドプロバイダーがすでに発表した予算から来ています。これらの開示された受注や契約は、関連企業のファンダメンタルズに一定の支えを提供しています。当日の市場パフォーマンスにおいて、これはある程度金利上昇による評価圧力を緩和しました。
Fundstratの経済戦略家ハーディカ・シンは報告書の中で、考慮すべき疑問を提起しました:米国株は歴史的高値近くにありますが、政府の公債利回りは同時に数十年ぶりの最高水準にあります。これにより、この上昇がどれくらい持続できるのか疑問が生じます。一部の投資家は、長期的に高止まりする金利環境が、過去数十年の「株式以外に選択肢がない」という市場の法則を破る可能性があると予想しています。
しかし、この夜の市場は一定の分化を示しました:高金利が異なる資産に与える影響は異なります。受注や業績に支えられたAI関連企業は比較的堅調に推移し、高評価の資産は大きな圧力を受けました。
四、米連邦準備制度の「忍耐」が米国債新高値よりも重要な理由
米国債の利回りが5.34%の24年高値から回落した直接の要因は、米連邦準備制度の副議長ジェファーソンの発言です。彼は、9月に25ベーシスポイントの利上げを行った後、連邦準備制度は忍耐を持ち、さらなる利上げを決定することができると述べました。
市場は10月の利上げの期待が明らかに冷却しました。CME FedWatchによると、市場は連邦準備制度が10月に動かない確率を前日の約49%から約63%に引き上げ、利上げの確率は40%未満に低下しました。
しかし、ミネアポリス連邦準備銀行のカシュカリ総裁の発言は対立を生みました。彼は、2027年に経済の需要を抑制するために、今後さらに利上げが必要になる可能性があると考えていますが、次の行動が10月になるかどうかは不確実性が残ります。
2人の連邦準備制度の当局者の態度の違いは、現在の市場の核心的な矛盾を反映しています:経済データは依然として弾力性を持っていますが、高金利が市場と経済に与える影響は蓄積されています。10月1日に発表された米国の新規失業保険申請者数は19.7万人に減少し、予想の20万人を下回りました;9月のISM製造業PMIは54.6から54.5にわずかに減少しましたが、投入価格指数は明らかに上昇しました。経済は弱くありませんが、インフレ圧力も消えていません。
五、今後の注目点
第一の観察:米国債の利回りが5.2%以下で安定できるかどうか。5.34%は24年高値であり、この位置が繰り返しテストされても破られない場合、債券市場の売り圧力は段階的に解放される可能性があります。しかし、今後の経済データが引き続き強い場合、利回りはさらに上昇する可能性があります。
第二の観察:AI産業チェーンの業績実現のリズム。アクセンチュアとマイクロンの受注データは企業側のAI需要が依然として拡大していることを示していますが、光通信セクターの急騰はより期待に駆動されています。今後の検証ポイントは、データセンターの資本支出の実際の落ち込みデータが株価の上昇に追いつくことができるかどうかです。
第三の観察:10月の政策決定会議前の2つのデータ。10月末の連邦準備制度の政策決定会議の前に、9月の非農業部門雇用者数とCPIという2つの重要なデータがあります。もし雇用データが弱ければ、利上げの確率はさらに低下し、高評価の資産に一定の支えを形成する可能性があります;もしインフレデータが予想を上回れば、米国債の利回りはさらに上昇する可能性があります。
簡単にまとめると:アクセンチュアは845億ドルの受注データを通じて、企業のAI関連需要が依然として弾力性を持っていることを反映しています。光通信株の上昇は、AIインフラにおける光接続需要への市場の関心が高まっていることを示しています。債券市場は24年ぶりの記録を更新しましたが、この2つの方向は同じ夜にそれぞれの記録を更新しました。
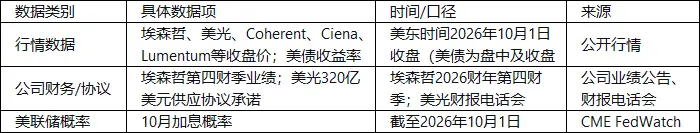
データの説明:
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予想および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告