米国債利回りの暴風がウォール街を襲う:ナスダックが約1%下落、半導体が大打撃、中概株が逆風に独立
 株式、債券、金が同時に下落し、一般的な資産分散効果が弱まった。市場は「より高く、より長く続く金利」に対する懸念がその日の相場に影響を与える重要な要因の一つとなった。これにより、Meta、ARM、Qualcommなどの成長株の下落幅が市場全体を大きく上回り、NVIDIAの自社株買いの好材料は独り善がりに留まることが説明される。
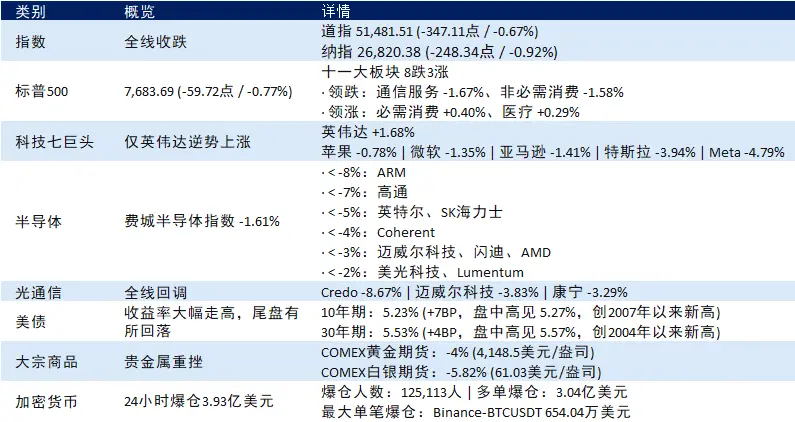
9月28日月曜日、米国株式市場の三大指数は全て下落しましたが、その日の市場を主導したのは株式そのものではなく、債券市場でした。10年物米国債の利回りは5.23%で、30年物は5.53%に達し、それぞれ2007年と2004年以来の最高水準を記録し、高評価のテクノロジー株の評価基準を直接押し下げました。さらに警戒すべきは、株式、債券、金が同時に下落したことで、一般的な資産分散効果が弱まったことです。「より高く、より長く続く金利」に対する懸念が、その日の市場に影響を与える重要な要因の一つとなりました。これにより、Meta、ARM、クアルコムなどの成長株の下落幅が市場全体を大きく上回り、NVIDIAの自社株買いの好材料は孤立した結果となりました。
データ速覧
株、債券、金が同時に下落、市場は「より高く、より長く続く金利」を価格設定中
その日に最も注目すべき結果は、油価がどれだけ上昇したかでも、特定のセクターがどれだけ下落したかでもなく、株式、債券、金という伝統的に相互にヘッジする資産が同時に下落したことです。伝統的なヘッジ関係が一時的に失効し、市場は同じ変数「より高く、より長く続く金利」を集中して価格設定しています。
この価格設定の起点は、米国とイランの緊張が油価を押し上げ、ブレント原油が100ドルを突破し、インフレと利上げの期待を強化し、10年物米国債の利回りを5.23%の多年高に押し上げたことです。最終的に、高評価のテクノロジー株の評価基準が引き下げられ、Meta、ARM、クアルコムなどの成長株の下落幅は市場全体を大きく上回りました。金は無利息資産として、実質金利の上昇に伴い保有機会コストが上昇し、金価格は4%大幅下落しました。債券価格も利回りの急上昇により圧迫されました。油価と地政学的な対立は触媒ですが、その日の市場を主導したのは、米国債の利回りが多年高に達した後の全てのリスク資産の再価格設定です。
AT Global Marketsのチーフマーケットアナリスト、ニック・トゥイデールは顧客報告書の中で次のように警告しています。「地政学的な事態の進展は、世界市場のボラティリティを高水準に保つ可能性があります。」
セクター分析:半導体は重傷、NVIDIAは唯一の例外
半導体セクターの売却が最も集中しています。フィラデルフィア半導体指数は1.61%下落しましたが、個別株の下落幅は指数のパフォーマンスを大きく上回りました。ARMは8%以上下落し、クアルコムは7%以上、インテルとSKハイニックスは5%以上下落し、メモリと光通信関連株はほぼ全てが影響を受けました。
NVIDIAの逆行高は、その日の最も目立つ個別株の出来事でした。同社は追加で1500億ドルの自社株買い権限を増加させ、全体の自社株買い規模を2350億ドルに達しました。このニュースは、ある程度、高金利環境がもたらす評価への圧力を相殺し、経営陣が現在の株価水準についての判断を反映しています。
MongoDBは18%以上暴落し、3月以来の最悪の日次パフォーマンスを記録しました。これはその日の個別株の中で最も大きな下落幅の一つですが、企業特有の要因による下落であり、マクロの金利環境との関連性は低いです。
金鉱株は全て大幅に下落しました。アングロゴールドは6.34%下落し、イーグルマイニングは5.35%、ロイヤルゴールドは4.82%、ニューモントマイニングは4.41%、バリックゴールドは4.17%、キンロスゴールドは3.77%下落しました。金価格の暴落は、鉱業会社の利益予想に直接影響を与えました。
中国株が独立した動きを見せる
米国株全体が弱含む中、中国株は逆行高し、ナスダック中国金龍指数は1.12%上昇し、5751.39ポイントで取引を終えました。
人気の中国株では、マイスターインテリジェンスが16%以上上昇し、ネットイースが近く5%、BOSS直聘が4%以上、ベイカが3%以上、華住グループが3%以上、再鼎医薬が近く3%、理想汽車が近く2%上昇しました。金山クラウドは5%以上下落し、禾赛科技は4%以上、万国データは3%以上下落しました。
中国株はその日に米国の主要テクノロジー株との動きに一定の分化が見られ、異なる市場やセクターが金利上昇に対する反応が一致していないことを示しています。米国債の利回りを除けば、そのパフォーマンスは個別株のファンダメンタルズ、評価、マーケットセンチメント、資金の流れなどの複数の要因の影響を受ける可能性があります。
機関の見解:モルガン・スタンレーは非農業前に急遽強気、高盛は「強い指数、弱い信頼」を警告
モルガン・スタンレーのトレーディング部門は月曜日に米国株の立場を戦術的中立から強気に引き上げました。その理由には、経済活動が予想を上回り、消費者の耐久性が持続し、企業の利益成長が堅調であり、債券利回りが安定する見込みが含まれています。グローバルマーケットインテリジェンスの責任者、アンドリュー・テイラーは顧客報告書の中で、油価の変動と利回りの安定がリスク対報酬比を改善していると述べ、チームは金曜日の非農業データ発表前に以前の慎重な立場を放棄しました。
モルガン・スタンレーのストラテジスト、ミスラフ・マテイカは同日、テクノロジーの七大巨頭を代表とする大型テクノロジー株の評価が10年ぶりの低水準にまで下落し、超大規模クラウドプロバイダーのS&P500に対するPERプレミアムが1標準偏差を超える低水準に圧縮され、評価の殺しのプロセスは大きく終息に近づいていると指摘しました。同社は半導体に対するオーバーウェイトの立場を維持しつつ、ソフトウェアセクターに対しては相対的に慎重な見解を持っています。しかし、モルガン・スタンレーはテクノロジーセクターが以前のような極端な強さの独走状態に戻る可能性は低いと明言しています。
高盛は別の視点から観察を提供しています。米国株は現在「強い指数、弱い信頼」の構図を呈しています。S&P500指数は今年累計14%上昇しましたが、高盛の米国株式センチメント指標は-0.9に低下し、3月の低点と同じ水準です。S&P500構成株の中央値は自身の52週高点から16%低く、市場の広がり指標はインターネットバブル時代以来の最低水準に達しています。高盛は、この分化が金利と経済成長の不確実性が解消されれば、大市場全体の上昇と遅れた株の反発の余地があることを意味すると考えています。
今後の注目点
米国債の利回りの動向は、現在の米国株にとって最も重要な変数です。10年物が5.2%以上で安定できるか、30年物が5.5%を超えて突破するかが、高評価資産の評価基準がさらに下修正される必要があるかどうかを決定します。
今週、米国の9月非農業雇用報告が発表される予定で、市場は約10万の新規雇用が追加されると予想しています。前回は16万で、失業率は4.1%から4.2%に上昇する見込みです。現在の市場は、米連邦準備制度が10月に25ベーシスポイントの利上げを行う確率を約66%と見積もっています。データが明らかに強い場合、利上げ期待が強化され、利回りにさらなる上昇圧力をかける可能性があります。データが弱い場合、ある程度金利圧力が緩和される可能性があります。モルガン・スタンレーは非農業データ発表前に見解を調整しましたが、これは経済活動、消費者の耐久性、企業の利益、債券利回りの動向に基づいています。
油価について、トランプは米国とイランの交渉代表が調停者を通じて情報を交換したが、具体的な詳細は明らかにせず、「我々は勝つ」「事態はすぐに明らかになる」と述べました。中東情勢のいかなる変化もエネルギー価格の新たな波動を引き起こし、インフレ期待と金利の経路を再価格設定する可能性があります。
データの説明:上記の市場データはすべて9月28日の米国株の終値に基づいています。暗号の爆発データはCoinGlassの統計基準に基づいています。米国債の利回りは終値(10年物5.23%、30年物5.53%)と取引中の高値(10年物5.27%、30年物5.57%)を区別しています。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べられた時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を表しており、BITの意見や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告