非農業部門の雇用統計が予想を下回ったが、米国債の利回りは下がらない:ウォール街が本当に心配していることがやってきた
 核心的な視点

 一つの驚くべき雇用報告が短期金利の引き上げ期待を押し下げたが、長期金利には影響を与えなかった——ウォール街の本当の不安は次の金利引き上げからより厄介な問題に移っている:もし借入コストが下がらなければ、経済はどれくらい持つのか?
著者:高智谋,ウォールストリート見聞
アメリカの9月の非農業雇用はわずか2.9万人増加し、予想の9万人を大きく下回ったが、10年物米国債の利回りは短期間の下落の後、すぐに10ベーシスポイント以上反発し5.30%に達し、V字回復を演じた。
一つの冷え込んだ雇用報告は短期金利の引き上げ期待を低下させたが、長期金利には影響を与えなかった------ウォールストリートの本当の不安は次回の利上げからより厄介な問題に移っている:もし借入コストが下がらない場合、経済はどれくらい持つのか?
不動産の凍結、消費者信用のますますの厳しさ、資質の低い借り手の資金調達コストの高騰------5%の金利環境下でのひび割れはすでに現れており、ただ主要株価指数の華やかさに隠されている。
非農業雇用の冷え込み、債券市場は半日だけの顔を見せた
アメリカ労働省の金曜日のデータによると、9月の非農業雇用はわずか2.9万人増加し、すべての予測範囲の下限を下回った;8月のデータは16.2万人から13.3万人に下方修正され、失業率はわずかに上昇し4.2%となり、平均時給の前年比増加率は3.0%に鈍化した。
すぐに、2年物米国債の利回りは1日で10ベーシスポイント下落し4.69%となり、S&P500先物は0.8%上昇し、ナスダック100先物は1.1%上昇した。シカゴマーカンタイル取引所のFedWatchは、10月の利上げ確率を22%から17%に引き下げた。Jefferiesのチーフアメリカ経済学者トーマス・サイモンズは、このデータが「10月の利上げの決定的な最後の釘であるべきだ」と述べた。
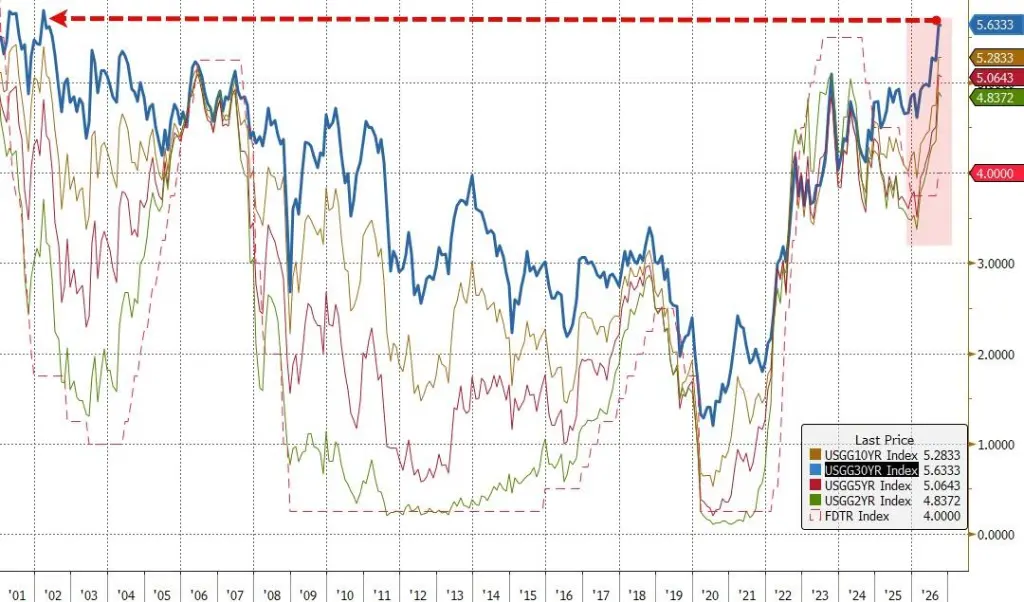
しかし、転換は非常に早く訪れた。10年物利回りは日中の安値5.16%から急反発し、昼休み中に5.30%を試し、木曜日に記録した2002年以来の高値5.34%に迫った。週全体で、10年物利回りは約12ベーシスポイント上昇し、5週連続で上昇した;一方、2年物利回りは週全体で約3ベーシスポイント下落し、前の6週間の連続上昇を終えた。
長短金利の動向の分化は同じ結論を指し示している:弱い非農業雇用は短期金利の期待を低下させたが、インフレ、財政供給、期間プレミアムは依然として長期金利をしっかりと支えている。
経済学者たちは、データの歪みは季節的要因に起因すると広く考えている。ロイターによると、今年の労働祭の休日は月末にあり、歴史的に統計が低くなることが多い。失業保険の初回申請件数は57年ぶりの低水準にとどまり、医療、建設、製造業は雇用の純増を維持しており、大規模な解雇の兆候は見られない。アメリカの百年投資のグローバル固定収益のチーフ投資責任者チャールズ・タンは次のように判断している:
"これは、連邦準備制度が動かない理由を周辺的に提供している。しかし逆に言えば、1つか2つのインフレデータが熱を帯びれば、市場は再びハト派の立場に戻る可能性がある。"
5%の金利下でのK字型分化
株式投資家は利回り上昇の速度を最も気にしているが、経済は最終的に利回りが停滞する絶対的な高さに耐えなければならない。
"実体経済とAI/資本支出の間には巨大な断絶がある"とHirtle & Coのチーフ投資責任者ブラッド・コンガーは述べた。強力な利益とAI支出の波は主要株価指数を記録近くに維持している------エヌビディアは金曜日の取引中に歴史的な高値を記録し、市場価値は6兆ドルに達し、ナスダック100指数は終値で記録を更新した。しかし指数の背後では、市場の広がりはすでに狭まっている。銀行、工業、公営事業セクターは軟化し、KBW銀行指数は週全体で2.78%下落した。三大指数の中でナスダックだけが週全体で0.45%上昇し、S&P500はわずかに0.27%下落し、ダウは1.26%下落した。
"すべてが突然崩壊する臨界点は存在しないと思うが、すでにいくつかの業界が苦しんでいる範囲にいる"とコンガーは不動産、自動車、消費者ローン、クレジットカードを指摘した。
ラッファー・テンラー・インベストメンツのナンシー・テンラーは比較的楽観的である:"時には利回りの上昇は良いことだ。"彼女は、企業が5%のコストで借り入れ、15%-20%のリターンを生むことができれば、"彼らは一日中それを行うべきだ。"ガロ・パートナーズのファンドマネージャー、マイケル・アルファロは、データセンター分野における民間部門の巨額支出には減速の兆しが全く見られず、AIや航空宇宙関連企業は高金利に対する耐性が伝統的な業界をはるかに超えていると指摘した。
真のリスク:高金利がどれくらい続くか
現在の経済は高金利に対してまだ緩衝材がある。
フランクリン・テンプルトンのマックス・ゴクマンは、多くのアメリカの住宅所有者が平均約4%の固定金利の住宅ローンを保有しており、短期的には新しい金利の衝撃から隔離されていると指摘した;アメリカの非金融企業の債務のうち約13%(約5700億ドル)が2027年に満期を迎えるとされている。約3000億ドルのAI関連の資金調達主体は主に投資適格企業であり、資本が豊富で資金価格には敏感ではない。
しかし、緩衝材には消費期限がある。
"5%はラクダの背中を押す最後のわらではないが、疲れた背中にもう一つの重い袋であり、いくつかの負担を取り除かなければ崩壊は時間の問題だ"とゴクマンは述べた。"私たちは最新の雇用データと感情指標から経済の圧力を見ている。"
より危険なシナリオは、インフレが利回りを持続的に押し上げ、成長が同時に弱まることだ。アメリカ、イスラエル、イランの衝突がエネルギー価格を押し上げ、ディーゼル価格は歴史的な高値を記録した;中東とロシアの精製能力の低下が製品油供給に新たな圧力点をもたらしている------G7は金曜日にIEAを通じて1億バレルの備蓄放出を調整することを発表し、特にディーゼルを含む。持続的な関税摩擦も企業の生産拡大意欲を抑制しており、ISM調査は製造業者がカナダとの貿易争争に対する懸念が高まっていることを示している。
"したがって、株式と固定収益が同時に下落する可能性があり、2022年のようなシーンが再現されるかもしれない。商品が唯一の避難所となる"とゴクマンは述べた。彼とチームはこの可能性に対抗するためにポートフォリオに商品配置を増やしている。
世界の債券市場の圧力も広がっている。フランスとドイツの10年物国債の利差は金曜日に150ベーシスポイントに拡大し、2012年の欧州債務危機以来の最も広い水準に達した。
一つの非農業報告は一時的に短期金利の期待を押し下げることができるが、長期金利は微動だにしない------5%時代の真の試練は、それがどれくらい続くかにかかっている。
 リスク警告