OpenAIの年収は以前の報道より約200億ドル少なく、NVIDIAは1日で約1700億ドル失った。

導入:10月8日の米国株は表面的には指数の分化が見られ、ダウ平均は0.10%上昇、S&P500は0.47%下落、ナスダックは1.25%下落しましたが、実際には同じ日に3つの価格設定が行われました:AI産業チェーン内部で、市場は各段階の真の価値を再評価しています;エネルギーセクターでは、地政学的要因がプレミアムを与えています;債券市場では、長期の買い手が戻ってきました。これら3つを合わせて見ると、どの指数を単独で見るよりも多くの情報があります。
一、まず市場を見てみましょう:指数ではなくセクター間の分化
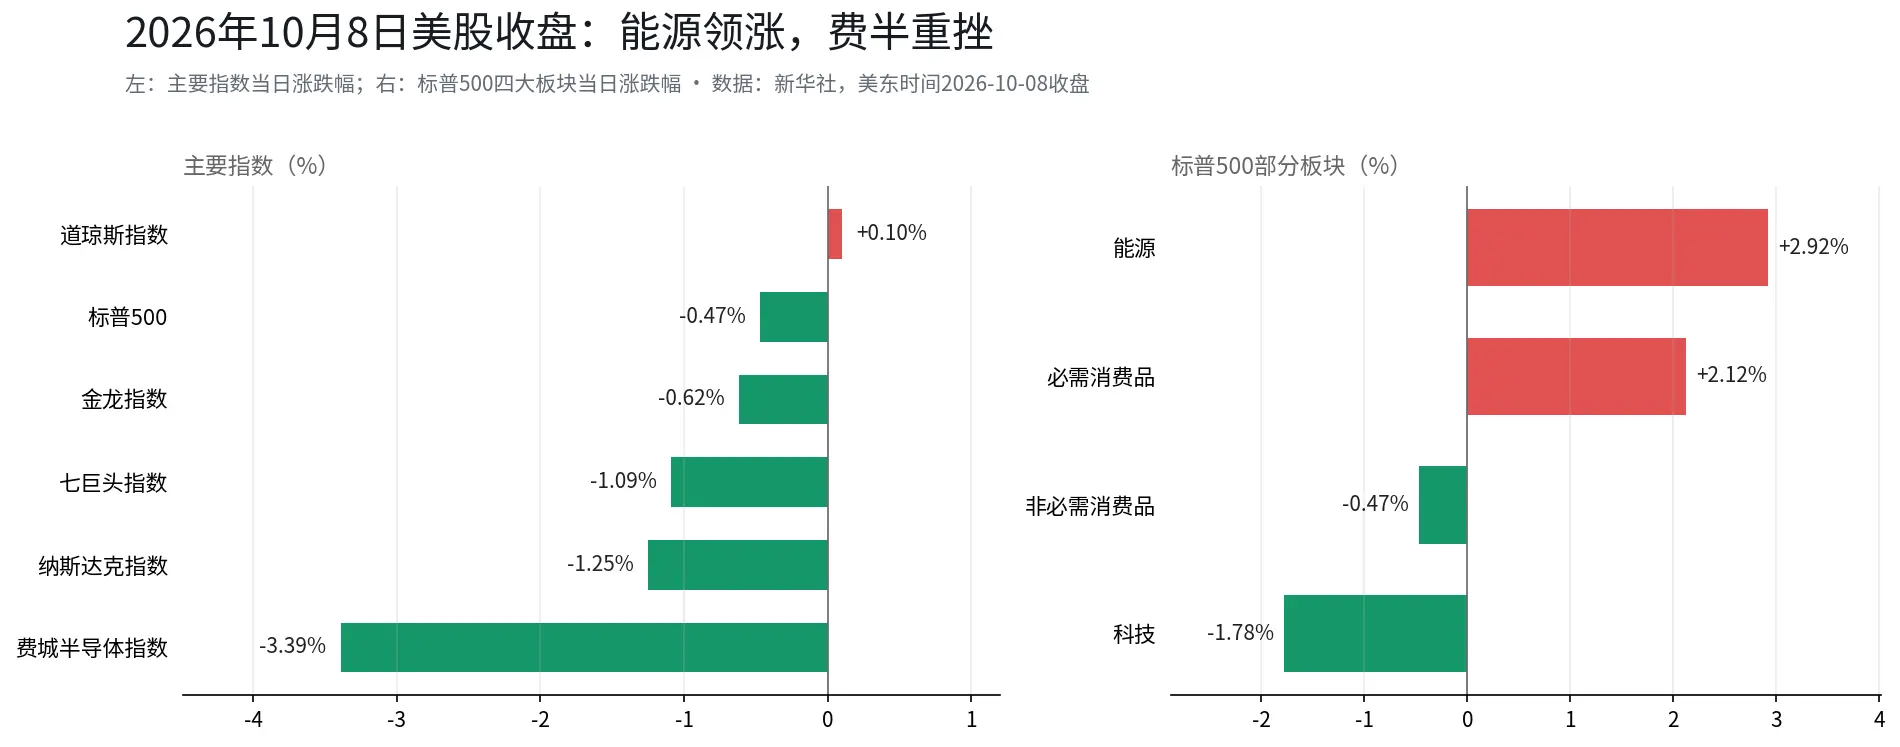 S&P500の11のセクターのうち、6つが上昇し5つが下落しました。エネルギーは2.92%上昇し、トップに立ち、必需品も2.12%上昇しました;テクノロジーは1.78%下落し、リーダーとして下落し、非必需品は0.47%下落しました。ダウ平均は51.77ポイント上昇し51231.64ポイント、ナスダックは345.35ポイント下落し27193.34ポイント、米国のテクノロジー7大企業指数は1.09%下落しました。
指数レベルでは1.3%未満の下落でしたが、セクター間の差は約5ポイントに達しました。この構造は、当日売却された対象が非常に集中していることを示しています:市場はリスク資産から全面的に撤退しているわけではなく、AIとエネルギーの間で明らかな再バランスを行いました。アップルは逆風の中で1.11%上昇し、7大企業の中で唯一の上昇株でした;アマゾンは2.25%下落し、マイクロソフトは1.35%下落しました。
二、500億対700億:市場は未確認の数字を回収しています
《フィナンシャル・タイムズ》によると、OpenAIは最近投資家に対し、9月末時点での年換算収益が約500億ドルに近いことを開示しましたが、同紙や他のメディアが先月末に報じた約700億ドルを下回っています。この200億ドルの差はどこから来たのか:投資家はAnthropicの数字と直接比較するために、OpenAIの収益をAnthropicの方法で調整しました。AnthropicはAWSやGoogle Cloudなどのクラウドパートナーを通じて得られた売上を収益に含めます;調整後、8月の年換算収益は約400億ドルとなり、会社が開示した収益成長率が70%を超えることを考慮すると、700億ドルが推算されました。OpenAI自身の文書には、約500億ドルに近いと記載されています。
厳密に言えば、これはOpenAIが業績を下方修正したのではなく、市場が以前に推算成分を含む数字を引用していたことです。しかし、市場がこの問題に反応した方法は、問題が統計的なレベルを超えていることを示しています。ロイターは報道の中で「以前に発信された信号を下回る」と表現し、複数のメディアがその日の英偉達、オラクル、AMDの下落幅をこの開示と並べて報じました。
この数字がなぜ重要かは、それが推論チェーン全体の中での位置に依存します。過去2年間のAI資本支出の推論の出発点は、大規模モデル企業の収益の高成長であり、そこから計算能力の需要が持続的に爆発し、チップの注文が満杯になり、資本支出が拡大し続けることが導き出されました。最初の段階の数字が700億から500億に変わると、後の各段階の需要の見積もりを再計算する必要があります。対照できる規模:OpenAIの約500億ドルの年換算収益は、英偉達の2027年度第2四半期の単四半期データセンター収入(890億ドル、会社の財務報告)よりも低いです。市場が以前に全体のチェーンの価格設定を行った際に、暗黙の仮定は収益側がすぐに支出側に追いつくというものでした;収益側の読み取りが下方修正された後、この仮定が実現するタイミングは後ろに移動します。
ミラー・タバク資産管理会社のチーフマーケットストラテジストは、市場の共通の疑問を口にしました:借入コストが明らかに上昇している中で、これほど大規模な人工知能支出がどれくらい持続できるのか。
三、産業チェーンに沿った売り圧力の伝播:まず周辺、次に核心
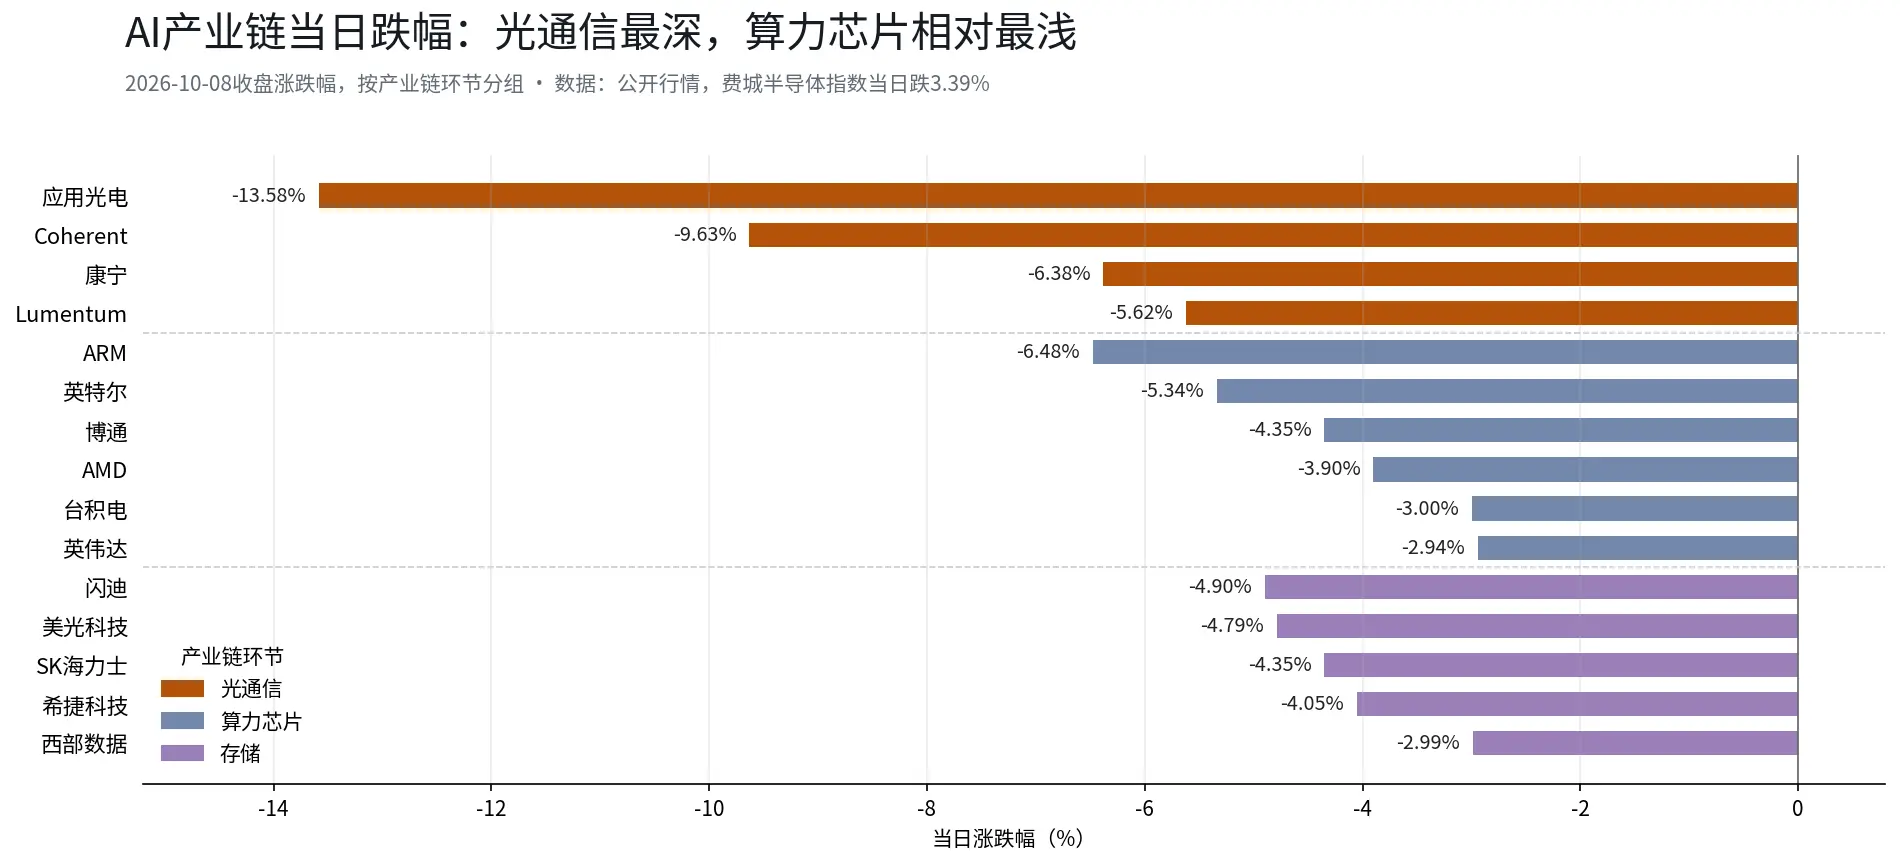
OpenAIの収益開示によって引き起こされた懸念は、最も直接的な影響を半導体に与えました。フィラデルフィア半導体指数は、米国に上場している30社のチップ大手で構成されており、英偉達、AMD、台積電(ADR)、インテル、ブロードコムが含まれています。個人投資家は普段この指数を見ませんが、世界のチップの景気度の指標としてよく使われます。その日の指数は3.39%下落し12623.72ポイントに達し、30の構成株のうち1株だけが上昇しました。ARMは6.48%下落し、インテルは5.34%下落し、ブロードコムは4.35%下落し、AMDは3.90%下落し、マイクロンは4.79%下落し、台積電は3.00%下落し、英偉達は2.94%下落しました。指数の重みが最も大きい英偉達は、逆に大規模チップ株の中で最も少ない下落幅でしたが、それでもその日の時価総額は約1700億ドル(終値時価総額5.58兆ドル、下落幅2.94%で計算)減少しました。
産業チェーン内部の順序は、別途見る必要があります。光通信の下落幅は明らかに計算能力チップよりも大きいです:応用光電は13.58%下落し、Coherentは9.63%下落し、コーニングは6.38%下落し、Lumentumは5.62%下落しました。ストレージセクターは中間に位置しています:サンディスクは4.90%下落し、SKハイニックスは4.35%下落し、シーゲイトは4.05%下落し、西部データは2.99%下落しました。
収益の実現から最も遠い段階が最初に下落するこの順序自体が価格設定情報です。光モジュールと光デバイスの収益はクラウドベンダーとデータセンターの建設ペースに高度に依存しており、資本支出の派生需要に属します;計算能力チップは注文と価格上昇権を握っており、収益の可視性が高いです。市場は売却時にまず可視性の低い段階を売り、最後に核心ポジションに手を付けます。これは恐慌的な清算の形態とは異なり、各段階が財務報告によって検証できるかどうかを逐次確認することに近いです。
四、エネルギーと原油価格:地政学的プレミアムは完全には戻っていない
エネルギーはその日の唯一の避難所でした。S&P500エネルギーセクターは2.92%上昇し、全体をリードしました。原油価格は一時5%以上上昇しました:ニューヨークの11月納品の軽質原油先物は最高で1バレル92.84ドルに達し、5.17%上昇しました;ブレントは最高で1バレル105.48ドルに達し、5.27%上昇しました。終値はWTIが91.49ドル/バレルで3.64%上昇し、ブレントが104.28ドル/バレルで4.07%上昇しました。
地政学的リスクの推進力は、複数の手がかりが同時に進行していることです。英国海上貿易行動局は、カタール近海で油タンカーが複数の発射物に撃たれ、死傷者が出たと報告しました;クプラーのデータによると、6日にはホルムズ海峡を通過した油タンカーは7隻のみで、過去7日間の平均の半分にも満たず、7月23日以来の最低水準です;9月28日から10月4日までに、ホルムズ海峡で10隻の油タンカーが攻撃を受けました。
政治的な信号も変化しています。トランプはイランとの「生産的な会談」を行っていると述べ、11月3日の米国議会中間選挙前にイランを攻撃することは決してないと表明しました;イランの外相アラグチは交渉プロセスが続いていることを確認し、各方面が仲介者を通じて情報を交換しており、イランは米国側のホルムズ海峡を7日以内に再開する提案を検討しており、数日内に返答するとしています。
原油価格は5%以上の上昇から約4%の上昇に縮小しましたが、上昇幅は縮小したものの戻ってはいません。この詳細は上昇幅自体よりも重要です。市場は交渉の進展に対して部分的な価格設定を行い、相当な地政学的プレミアムを保持しています:中間選挙前に攻撃を行わないことと長期的な停戦の間には、まだ長い距離があります。言い換えれば、その日のエネルギーの強さは基本的な供給の収縮に支えられており、事件駆動のプレミアム成分もあります;一旦交渉に実質的な進展があれば、このプレミアムの戻りも同様に迅速に行われるでしょう。エネルギーをAIの代替ストーリーとして扱う前に、両面を考慮する必要があります。
五、米国債の入札とウォラーの発言:誤解されやすい2つの信号
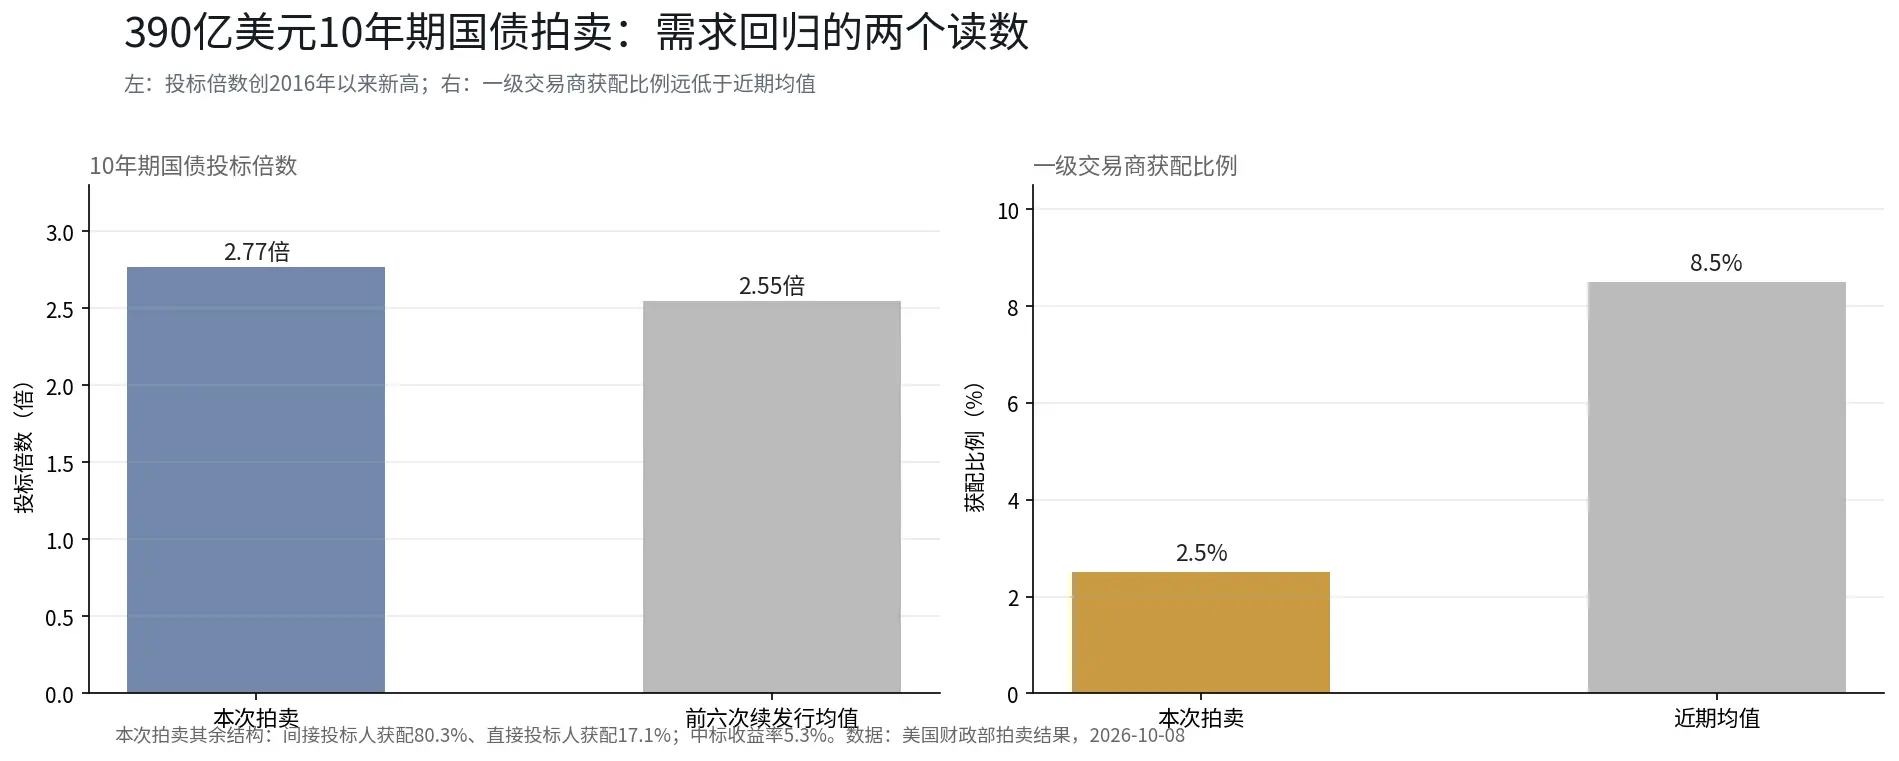
米国財務省はその日に390億ドルの10年物国債を発行し、落札利回りは5.3%、入札倍率は2.77倍で、2016年以来の新高値を記録し、過去6回の再発行の平均2.55倍を大きく上回りました。一次取引業者の配分比率はわずか2.5%で、最近の約8.5%の平均値を大きく下回りました;間接入札者の配分は80.3%、直接入札者の配分は17.1%でした。
一次取引業者の配分が2.5%であることは、この結果の中で特に注目すべき数字です。一次取引業者は法定のマーケットメイキング義務の下での受け手であり、他の買い手が不足した場合にのみ強制的に受け取ります。2.5%は、入札がほぼ完全に最終投資家によって消化されたことを意味します。三井住友銀行の金利戦略チームは、資金力のある大規模投資家が現在の利回りに魅力を感じ始めており、利回りが5%前後の時に一部の大規模投資家がショートポジションを回補し、徐々に再参入していると述べています(その公開コメントからの引用であり、この見解は関連機関の判断を代表するものではありません)。フランス外貿銀行の米国金利戦略責任者の態度はより慎重で、今すぐ勝利を宣言するのは早すぎるが、少なくともこれは始まりであると述べています。
入札結果が発表された後、10年物米国債の利回りは取引中の高値5.36%から5.28%近くに戻り、30年物は5.73%から5.66%に戻りました。木曜日には220億ドルの30年物国債の入札があり、市場の予想では発行利回りが2000年以来の最高を記録する可能性があります。今回の10年物の需要の読み取りは実際のものでしたが、それが持続するかどうかは30年物の入札で検証する必要があります。一回の入札では供給圧力を変えることはできませんが、市場が長期的に実際の買い手がいるという信頼を変えることができます。
連邦準備制度理事会のウォラーは、その日にイスタンブール経済フォーラムで、経済データが予想通りであれば、連邦準備制度はさらなる利上げが必要かもしれないが、利上げのタイミングには柔軟性があり、連続した政策会議で行動を取る必要はないと述べました。彼のインフレの原因に関する表現は、スピーチ全体の中で最も情報量が多いものでした:米国経済が強く、エネルギー価格の衝撃がまだ消えておらず、人工知能インフラの構築が重要な商品やサービスの需要を引き上げており、利上げの必要性がますます明らかになっています。エネルギーの衝撃とAI投資をインフレの上昇リスクとして並べることは、前日の連邦準備制度の議事録における「AIが中期的に総需要を供給を上回る可能性がある」という表現と合わせて、連邦準備制度が注目しているインフレ要因のリストが長くなっていることを示しています。金利スワップ市場の価格は、連邦準備制度が今月利上げする可能性が約四分の一であり、年内に再度利上げすることが織り込まれています。
雇用データはこのフレームワークを支えるものです:先週の新規失業保険申請者数は前週比2000人減少し19.7万人となり、7月以来の最低で、4週間連続で20万人を下回りました;4週間の移動平均は19.8万人に減少し、2022年10月初旬以来の最低です。
六、中国株:AI応用端が最初に売却される
中国株はほとんどが下落し、ナスダック中国金龍指数は0.62%下落し、万得中国科技リーダー指数は1.11%下落しました。文遠知行は9%以上下落し、金山クラウドは5%以上下落し、小馬智行は5%以上下落し、万国データは3%以上下落しました。
自動運転セクターの下落とAIセクターの圧力は同じ論理の延長です:市場はAIの収益実現能力を確認し始めており、商業化の道筋が収益から最も遠い応用端が最初に再評価されています。文遠知行と小馬智行の下落幅は、光通信セクターの大幅下落と同じ調査の異なる位置にあります。
最後に
OpenAIの年換算収益は500億か700億か、その数字自体の差は後者の約3割を占めます;実際に変化しているのは市場の確認方法です。以前は一連の相互引用された推算数字が相場を支えていましたが、その日は市場が各段階に対して確認可能な開示を要求し始めました。フィラデルフィア半導体指数の30の構成株のうち1株だけが上昇し、光通信が計算能力チップよりも先に下落したことは、この調査の痕跡です。私たちは、AIの価格設定が物語駆動から検証駆動に移行している可能性があると考えています。この切り替えは一度で完了するわけではありませんが、方向性の証拠が蓄積されています;エネルギーと米国債のその日のパフォーマンスは、資金の再バランスが行われる場所とそのコストがあることを示唆しています。この切り替えが市場にどの程度反映されているかは、まだ観察が必要です。
データの説明
指数、セクター、個別株、中概株:公開市場、2026/10/8米国株式市場の終値;指数とセクターは新華社による、個別株は市場データインターフェースで確認済み。
OpenAI年換算収益:FT 2026/10/8、ロイター、TechCrunchがフォロー;NVIDIAのデータセンター収益は会社の財務報告に基づく。
米国債オークション:米国財務省、2026/10/8;ストラテジストの見解は財聯社(三井住友、フランス外貿銀行)に基づく。
ウォラーの講演:イスタンブール経済フォーラム;金利スワップの確率は当日の市場データに基づく。
原油と中東:新華財経及び公開市場、2026/10/8。
初回失業保険申請:米国労働省、2026/10/8発表。
免責事項:この記事の内容は一般的な情報及び市場コメントのためのものであり、文中に記載された時点までの公開資料に基づいて整理されています。関連する市場データ、予測及び確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解及び投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格及び市場のパフォーマンスは変動する可能性があります。過去のパフォーマンス及び過去の市場動向は未来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。
 リスク警告