サムスン史上最も利益を上げた四半期で、株価は6月の高値より30%低かった。

導入:ある企業が自国企業の歴史の中で最も利益を上げた四半期の業績を発表したが、株価はその日に下落し、半年前の高値から約三割回撤した。この二つの事実を合わせると、問題は業績の良し悪しから、市場が何を価格付けしているのかに変わる。本記事ではまず業績そのものを確認し、次に利益の出所と行き先を見て、株価の読み方を説明し、最後に三星の帳簿をAIハードウェア産業全体の中で見ていく。
一、この業績そのもの:四半期の利益は2025年全体の2.5倍に相当
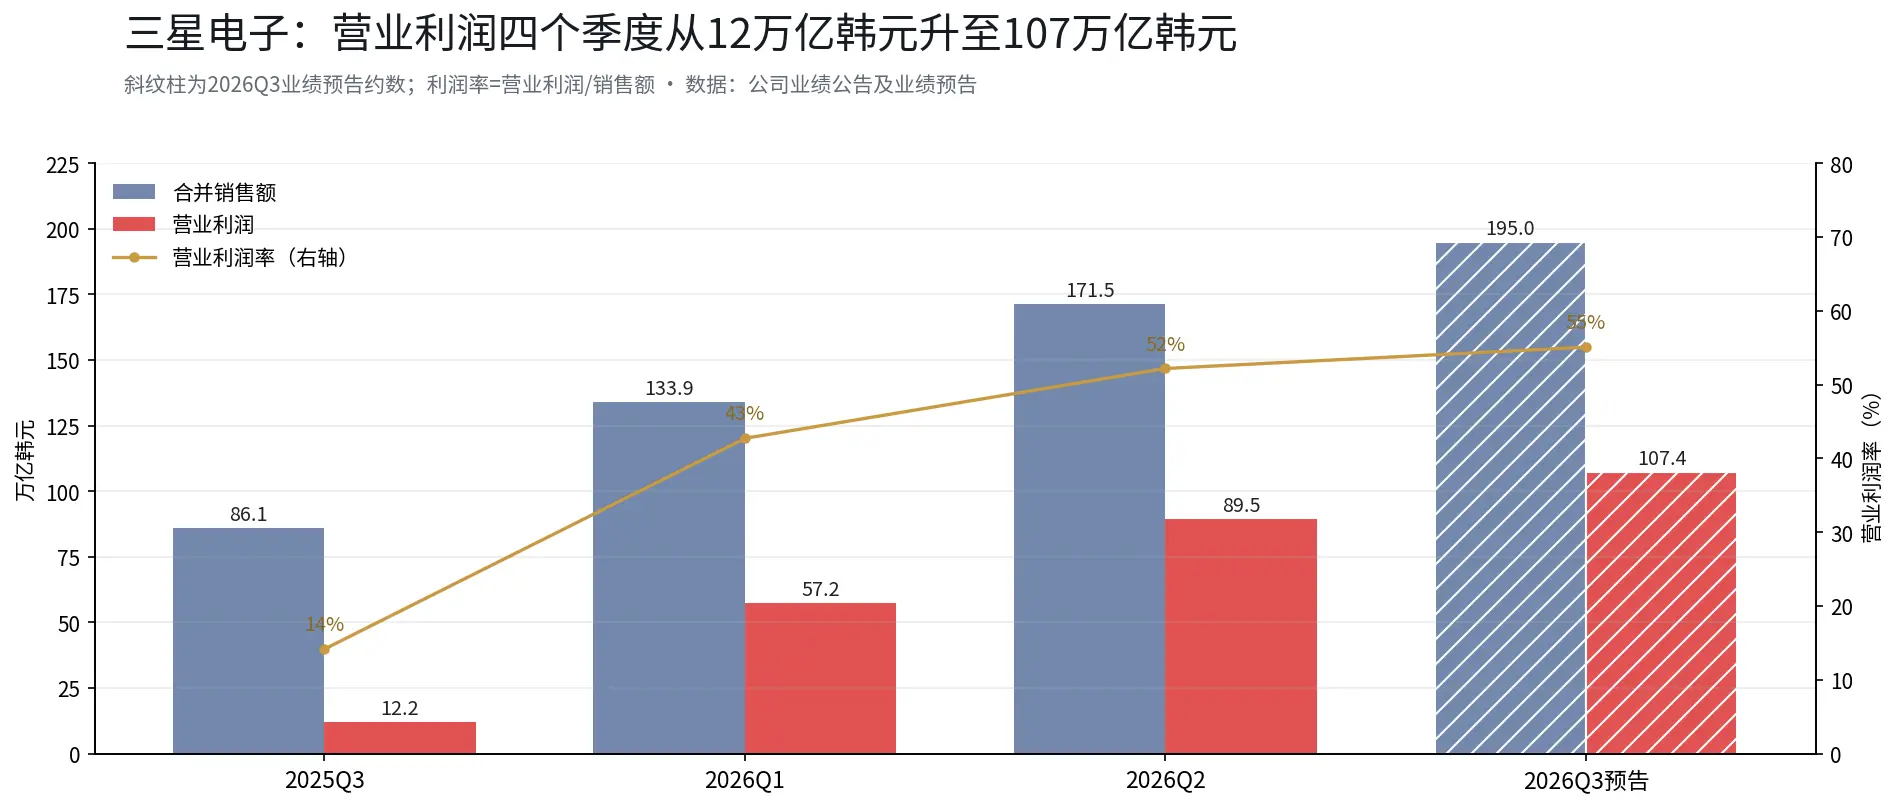
まず数字を確認する。2026年第三四半期の業績予告:合併売上高は約195兆ウォン、前年同期比126.6%増;合併営業利益は約107.4兆ウォン、前年同期比782.5%増。これは韓国企業の歴史の中で初めて四半期営業利益が100兆ウォンを突破したものであり、対照として、三星の2025年全体の営業利益は43.6兆ウォンであり、1四半期で過去1年半の利益を上げたことになる。
最近の四つの四半期を並べると、傾き自体が一つの物語を構成する:2025年第三四半期の営業利益は12.17兆ウォン、2026年第一四半期は57.2兆、第二四半期は89.5兆、第三四半期予告は107.4兆。営業利益率は14%から約55%まで上昇した。
しかし、同じ数字には二つの読み方がある。第一の読み方は水平:107.4兆ウォンは歴史を創った。第二の読み方は傾き:第二四半期の前年同期比増加率は1813.8%で、第三四半期は782.5%に減少した。二つの読み方はどちらも真実であり、株価は第二の読み方を選んだ。ここで注意が必要な技術的事実は、これほどの前年同期比増加率は、2025年同期の低基準から大きく影響を受けていることであり、二年間を重ねて見ると、ストレージ業界は歴史的な上昇サイクルの中間にあり、過去のパフォーマンスは未来の結果を代表しない。
二、利益はどこから来て、どこに消えているのか
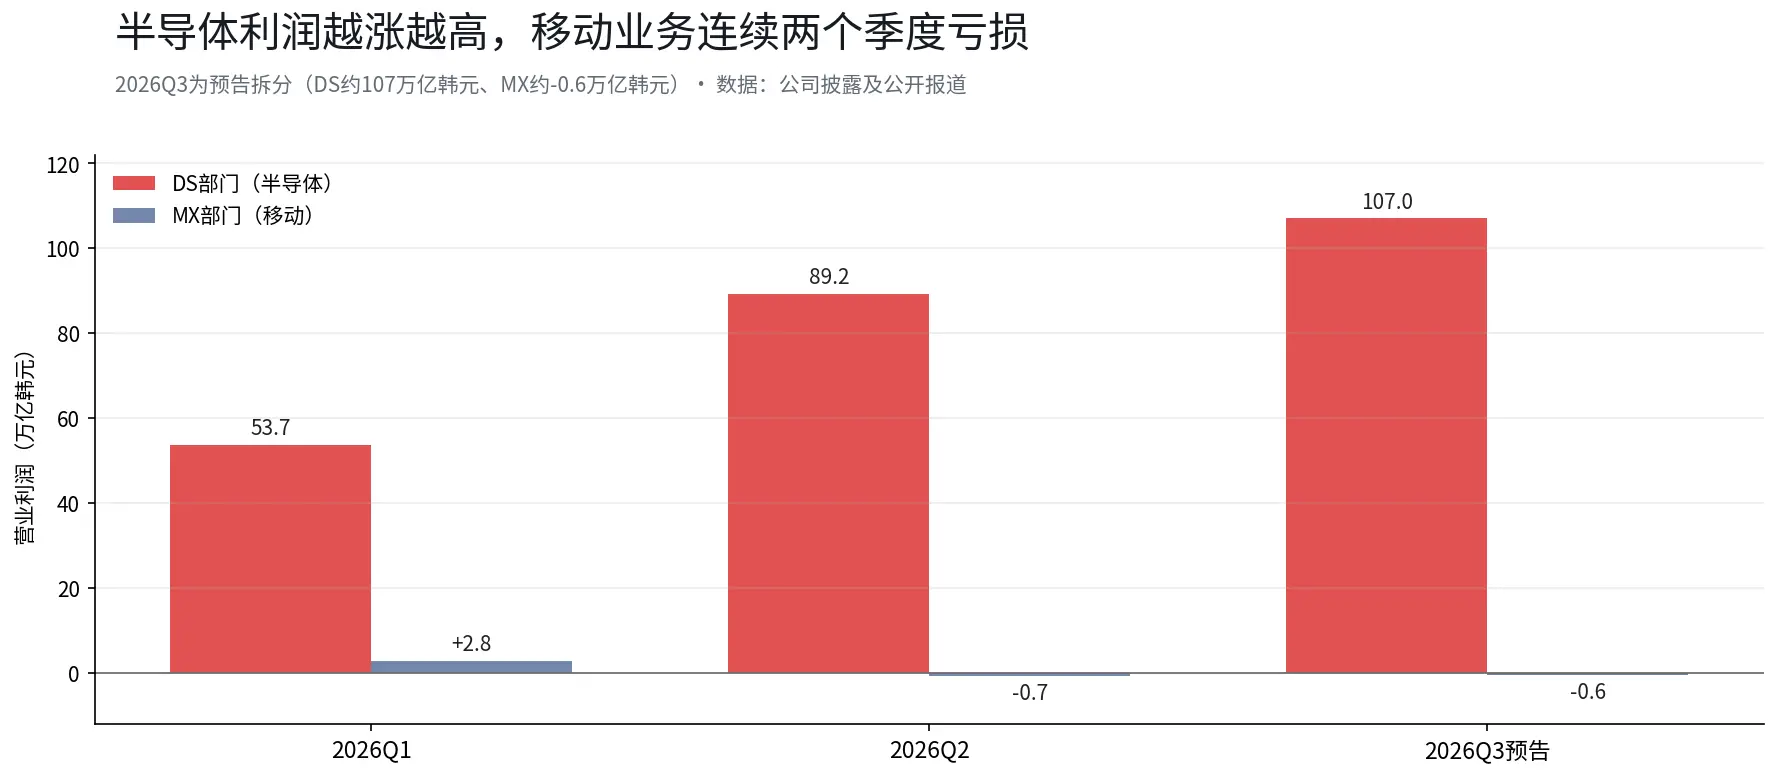
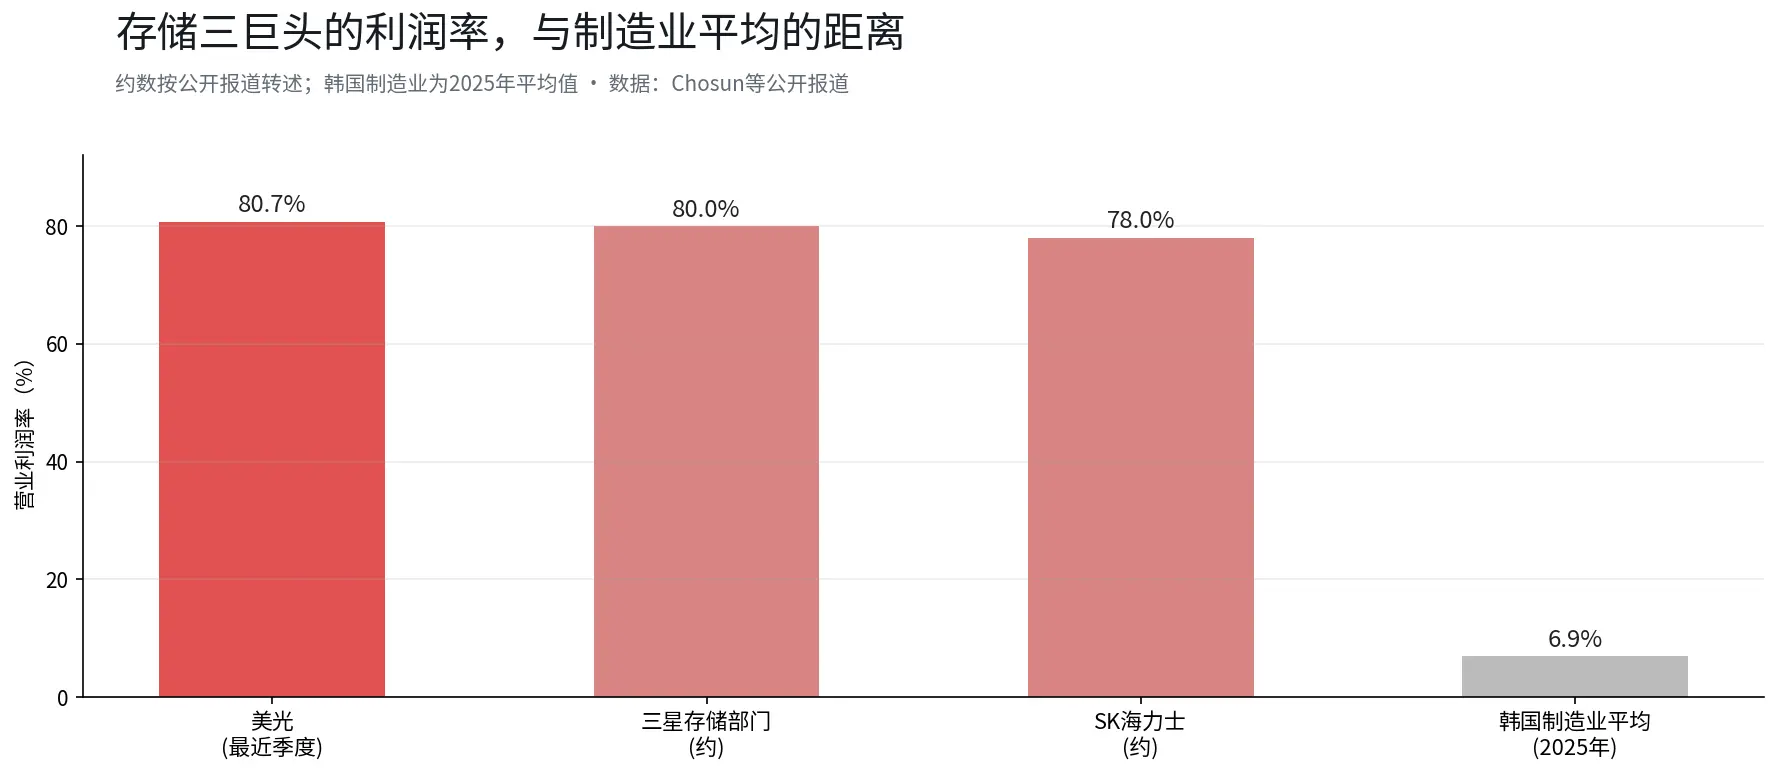
シティの分析によると、三星半導体部門の第三四半期営業利益は約107兆ウォンで、第二四半期の89.2兆からさらに上昇した。ストレージ三巨頭の利益水準は製造業の常識を塗り替えている:Chosunなどの公開報道によれば、Micronの最近の四半期営業利益率は80.7%、三星ストレージ部門は約80%、SKハイニックスは約78%。参照として、韓国製造業の2025年平均営業利益率はわずか6.9%である。
同じ損益計算書の反対側では、資金が逆方向に流れている。モバイル事業および消費者電子部門は第三四半期に約0.6兆ウォンの予想損失を計上し、二四半期連続の損失となった;スマートフォンの出荷台数は前四半期比で9%減少し5800万台となった。供給側でのより直接的な動きとして、韓国メディアによれば、三星モバイル体験事業部は供給業者に通知し、第四四半期にスマートフォンの生産量を20%から30%削減する計画を立てている。また、同社はGalaxy S26シリーズの価格を引き上げ、報道によればS26の起価格は800ウォン上昇し7799ウォン、S26+とS26 Ultraはそれぞれ1000ウォン上昇した。
これら二つの部門は同じ会社の二つの帳簿であり、互いに因果関係がある。ストレージチップの価格上昇により、半導体部門の利益率は約80%に押し上げられた;同じ価格上昇が、スマートフォン部門のコスト失控の直接的な原因となっている。モルガン・スタンレーは、三星モバイル部門が2026年から2028年にかけて累積運営損失が160億ドルに達する可能性があると予測している(7月21日に発表された業界報告による)。半導体で得た利益の一部は、自社の完成品事業で失われている。
三、株価が反応しない理由
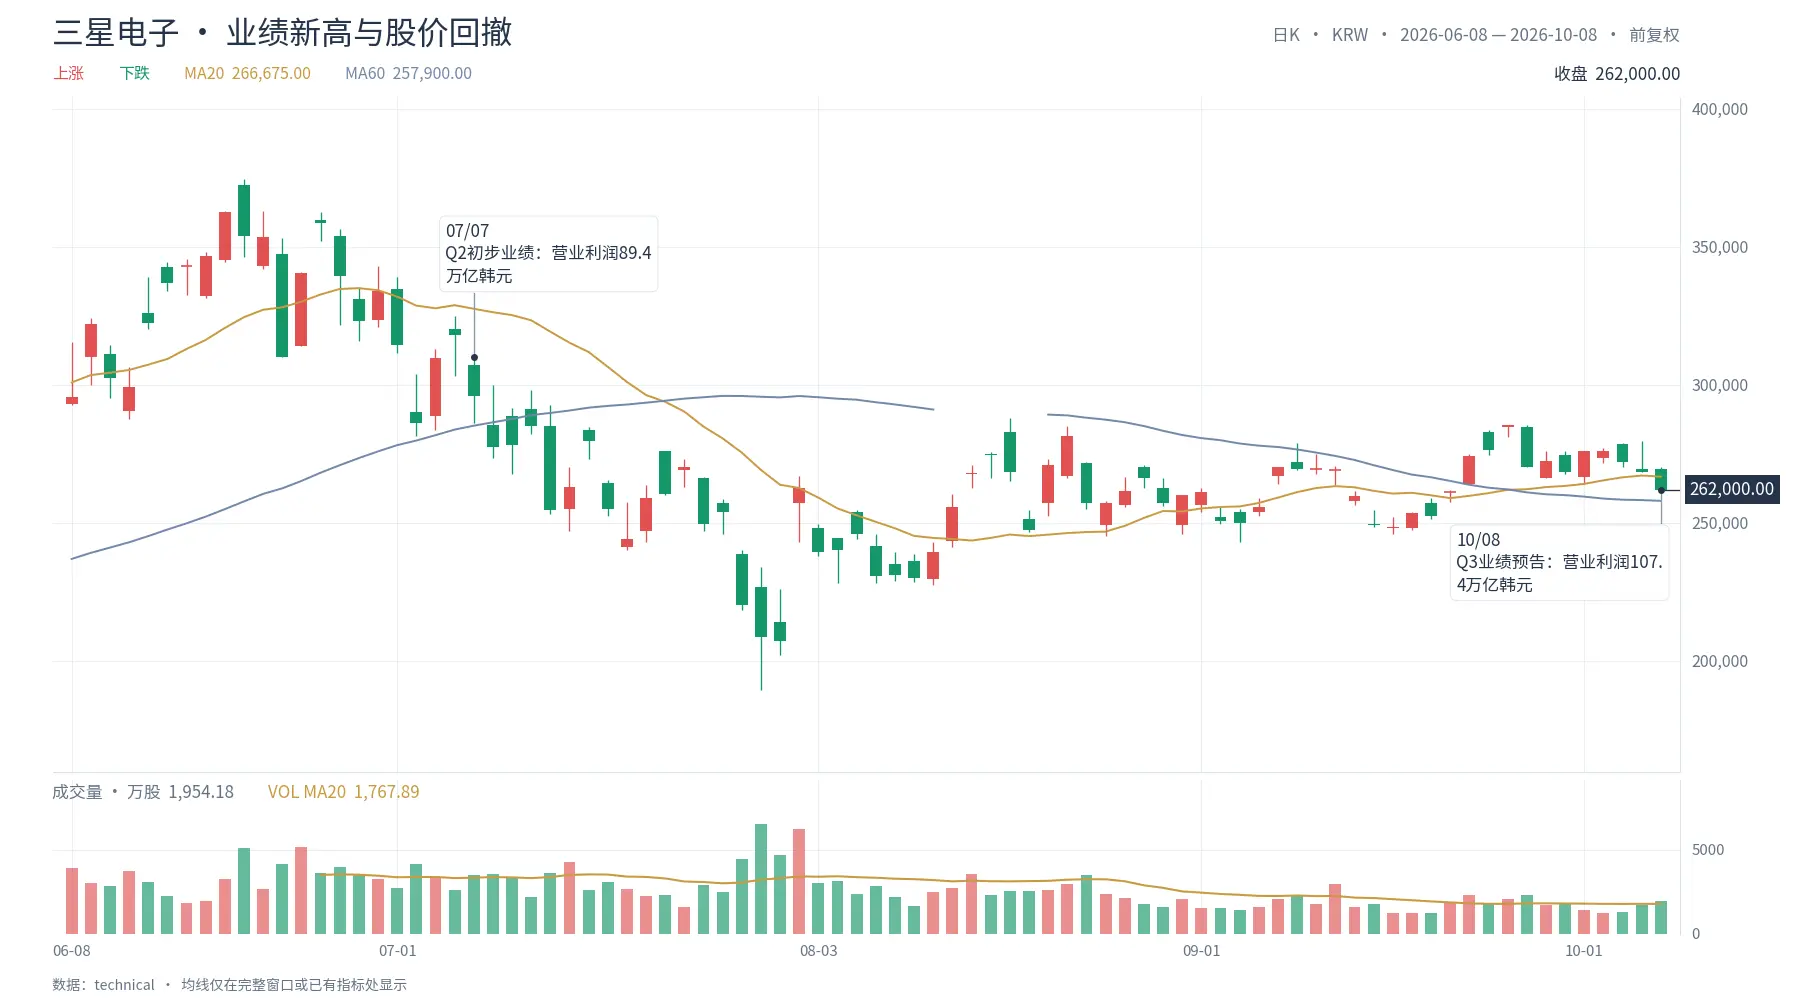
10月8日の終値で、三星電子は26.2万ウォンで、1日で2.42%下落;10月に入ってからの三取引日で累計5.07%下落;6月18日の高値37.45万ウォンから約30%回撤した。業績予告が発表された当日に株価が下落したことは、市場がこの記録的な業績の価格付けを予告の前に行っていたことを示しており、開示自体が新たな上昇の動力を提供しなかったことを意味する。
三つの問題が同じテーブルに置かれた。第一は落差:第三四半期の売上高195兆ウォンは、証券会社の予想約201.9兆を下回り;営業利益107.4兆ウォンは、予想の約108.67兆を下回った。落差幅は1%程度であり、通常は株価を揺るがすほどではないが、予想が高度に一致している時点では、わずかに予想を下回る信号の影響が拡大される。第二は傾き:前年同期比増加率が第二四半期の1813.8%から782.5%に減少し、前四半期比でも営業利益の増加率が第二四半期の56%から鈍化した。第三は在庫と価格上昇の動力:モルガン・スタンレーの7月の報告によれば、ストレージ製造業者の利益上昇の動力が弱まっており、純利益の上昇割合は92%のピークから77%に減少し、DRAM契約価格の前年同期比増加率もサイクルの高位から減少しており、第二四半期にはDRAMとNANDの在庫がいずれも回復している。
資本支出は別の圧力であり、利益計算書の下流に隠れている。第二四半期の三星の資本支出は16.8兆ウォンで、そのうち半導体部門は15.4兆ウォン;生産能力のギャップを埋めるために、同社は過去1年間に数十兆ウォンのストレージウェハ工場の拡張を開始し、今後2年間も継続的に投資する計画を立てている。下半期にはHBM4の製造を急ぐために工場建設と減価償却の投資を増やす場合、この費用は今後1、2四半期の報告書に現れる可能性がある。市場が懸念しているのは、この支出がある四半期に大部分の増加利益を食いつぶすのではないかということである。
四、シティの論理とより根本的な疑問
公開報道によれば、シティは三星の買い推奨を維持し、12ヶ月目標価格を43万ウォンとし、10月7日の終値26.85万ウォンから約60%の上昇余地を示唆している;この見解は関連機関の判断を代表するものである。シティの核心的根拠はHBM4の価格弾力性にあり、報道によればHBM4 12hiの1GBあたりの平均価格は2026年に約2ドルから2027年には4から5ドルの範囲に上昇する可能性があり、HBM4 8hiはこの基準に対して20%から30%のプレミアムがある。三星の経営陣は第二四半期の説明会でも、HBM4の売上が第三四半期に三倍以上増加し、下半期にはHBM全体の収入の60%以上を占めると予測している(財務報告電話会議による)。
強気の論理は価格の弾力性であり、反対側の問題は需要の耐久力である。モルガン・スタンレーの試算によれば、2027年には世界のクラウドサービスプロバイダーの資本支出が1.2兆ドルに達する可能性があり、その半分以上がストレージに流れる;同時に、Google、Amazon、Microsoft、Metaの四社は2026年の資本支出とEBITDAの比率が70%を超えており、2027年には一部の企業の資本支出がEBITDAを超える可能性がある。ストレージの価格決定権は供給側にあり、供給側の利益は最終的に需要側の支出から来る。買い手の支出がその利益能力に近づくか、あるいはそれを超えると、価格上昇の曲線がどれだけ延びるかは、三星自身が左右できないバランスシートに依存する。
五、三星の帳簿はAIハードウェア全体の帳簿でもある
三星のこの財務報告には二つの相反する事実がある。一つはAIデータセンターがHBMとDRAMの需要を引き続き爆発させており、ストレージの供給と需要が逼迫しているため、業界の利益率は歴史的な高水準にあること;もう一つは同じ会社の消費者電子事業が減産、値上げ、損失を計上しており、ストレージの価格上昇が最終的な利益空間を圧迫していること。この二つの事実は並列する偶然ではなく、後者は前者によって部分的に引き起こされている:計算能力が高くなるほど、最終製品の製造が難しくなる。類似の圧力がAIハードウェア産業全体に伝わっており、ただし異なる段階での耐え方は異なる。
私たちは、三星の株価の読み方は、本質的に市場が利益水準ではなく成長率に価格を付けていることを示していると考える:水準はすでに実現されており、傾きこそが評価の一部である。この読み方には一つの前提と一つの反例がある。前提はクラウドプロバイダーの支出の傾きが維持されることであり、もし2027年の資本支出の指針に体系的な下方修正があれば、ストレージの量と価格は圧力を受けることになる;反例は、もし10月29日の業績説明会で長期供給契約と2027年の供給と需要の見通しがより厳しい指針を示せば、傾きに対する懸念が一時的に和らぐ可能性がある。利益がこのサイクルの最高点であるかどうかは事前には確認できず、確認できるのは10月29日の三つの答えだけ:2027年の供給と需要、長期契約の進展、資本支出と株主還元の詳細。この四半期の利益がどの程度価格に織り込まれているかは、まだ観察が必要である。
データの説明
三星の業績および部門の分割:会社の公告(2026/10/8、7/30、5/6)。
2025年第三四半期の比較および全体の営業利益:会社の開示、韓国聯合ニュース(2026/4/7、7/7)。
三星の株価と回撤:公開市場、2026/10/8の終値まで;6/18の高値は取引中の価格。
シティの見解:シティの研究報告、メディアの転述。
モルガン・スタンレーの見解:モルガン・スタンレーの2026/7/21の業界報告、メディアの転述。
スマートフォンの減産、出荷、S26の価格設定:韓国メディア、集邦コンサルティング。
ストレージ三巨頭の利益率:Chosunなどの公開報道。
免責事項:本記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されたものである。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表すものであり、BITの見解や推奨を代表するものではない。本記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を代表または保証するものではない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。
 リスク警告