マイクロンとサンディスクが先行して下落し、ストレージが連続して調整されています。一体何が起こったのでしょうか?
 核心的な視点


 この背後には三重の衝撃が重なっています:韓国の休日後の補填下落、SamsungとSK Hynixによる史上最大規模の自社株買い(約400億ドル)の早期終了、さらにChangxin Technologyが4F²アーキテクチャの突破を発表し、ユニットアーキテクチャにおいて韓国の巨頭に対して2年のリードを持つ可能性があります。市場の逆説は、基本的な面が歴史的な新高値を記録しているにもかかわらず売却されていることです。投資家は2027年から2028年の生産能力拡張による需給逆転リスクを事前に価格に織り込むことを始めています。
著者:董静
ストレージセクターは、複数の圧力が重なり合った集中売却を経験しています。美光は月曜日に3.88%下落し、サンディスクはさらに深く5.97%下落しました。この2つの代表的な株は、7営業日のうち6営業日で下落しており、美光は6月の高値から約20%下落し、技術的なベアマーケットに近づいています。
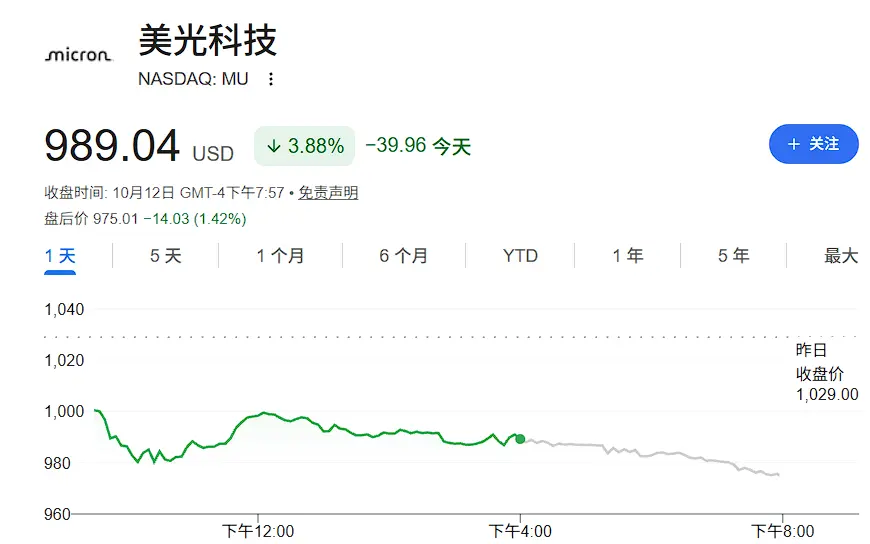
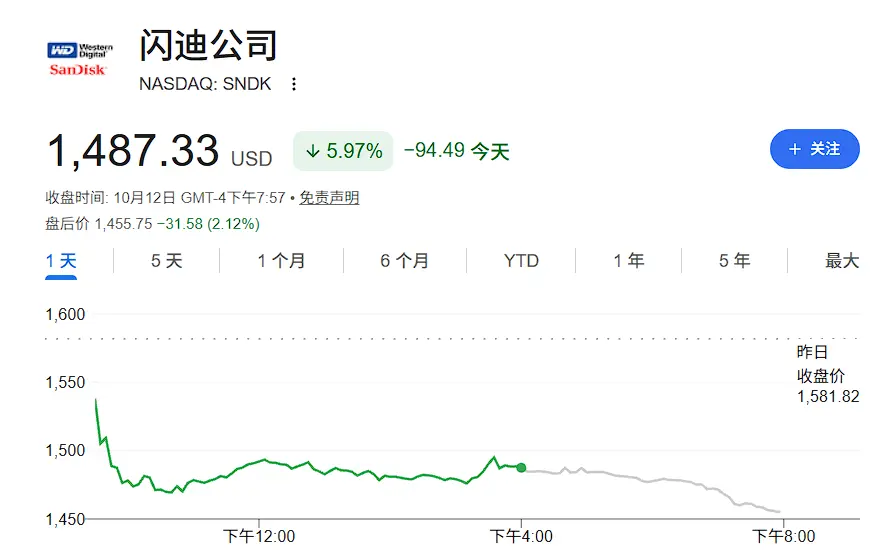
今回の調整の引き金は、三重の衝撃から来ています:韓国市場が休日明けに追い落とされ、サムスンとSKハイニックスの史上最大規模の自社株買い計画が早期に終了し、長鑫科技(CXMT)が上海で4F²新世代DRAMアーキテクチャの重要な進展を発表し、年末にサーバーメモリ製品を発売する計画を発表しました。 ゴールドマン・サックスのEMEA取引責任者Rich Privorotskyは、この状況を「ストレージは依然として震源地」と要約し、市場の核心的な懸念を指摘しました:最近のファンダメンタルズは非常に明るいですが、ピーク利益への懸念が評価を抑制しています。
しかし、市場の逆説は、ストレージ業界のファンダメンタルズがこれまでにないほど強力であるにもかかわらず、投資家は2027年から2028年に目を向けていることです:その時、中国のストレージ生産能力が持続的に拡大し、韓国の新しいウェハ工場が同時に稼働することで、需給のバランスが逆転する可能性があります。PictetのJon Withaarのように、ストレージ株は「価値株」となり、現在の利益で評価すると安いが、「個人投資家と短期ヘッジファンドが追い求めているのは成長であり、価値ではない」と述べています。
韓国市場の追い落とし、自社株買いの底支えが消失
韓国総合株価指数(KOSPI)は月曜日に3.65%下落し、6384.2ポイントで取引を終えました。終値は200日移動平均線の支持線6376ポイントに接近しています。テクノロジー重視のKOSDAQは4.8%下落し、半導体指数KRXSEMIは5.2%下落しました。SKハイニックスとサムスンはそれぞれ約4.5%下落し、ゴールドマン・サックスのソウル取引所によれば、その日の動きは「開盤から一方的に下落していました」。
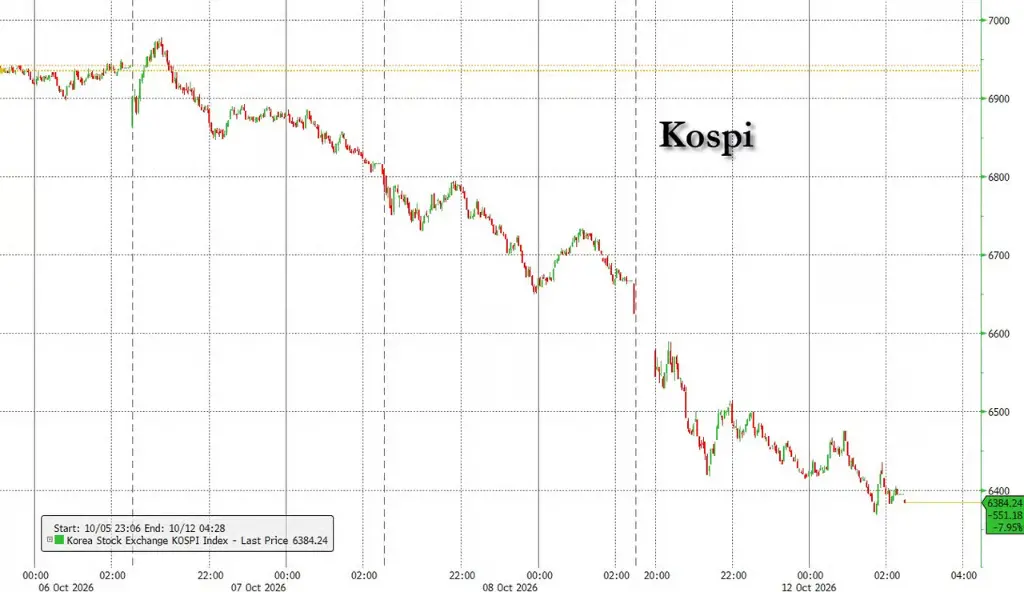
今回の追い落としの直接的な理由は、韓国市場が韓国の祝日後に、アメリカの半導体株の前の2営業日の下落を消化する必要があったことです。外国資本は5日連続で純売却し、テクノロジーセクターの1日の純売却規模は130億ドルに達しました。その中で、SKハイニックスは78.2億ドル、サムスンは41.5億ドルが売却されました。個人投資家は逆に買い支え、サムスンを71億ドル純買いしましたが、ゴールドマンは個人投資家の純買い規模が減少傾向にあると指摘しました。
より深い構造的な問題は、自社株買いの底支えが消失したことです。以前の報道によれば、サムスンとSKハイニックスは合計約55兆ウォン(約400億ドル)の自社株買い計画を持っており、これは韓国史上最大規模ですが、数週間前に早期に終了しました。サムスンの自社株買いは10月6日に実際に終了しました。自社株買い終了後の3営業日で、KOSPIは累計で約8%下落しました。KOSPIは現在、6月22日の歴史的高値から約30%下落し、SKハイニックスはさらに深く45%下落しています。
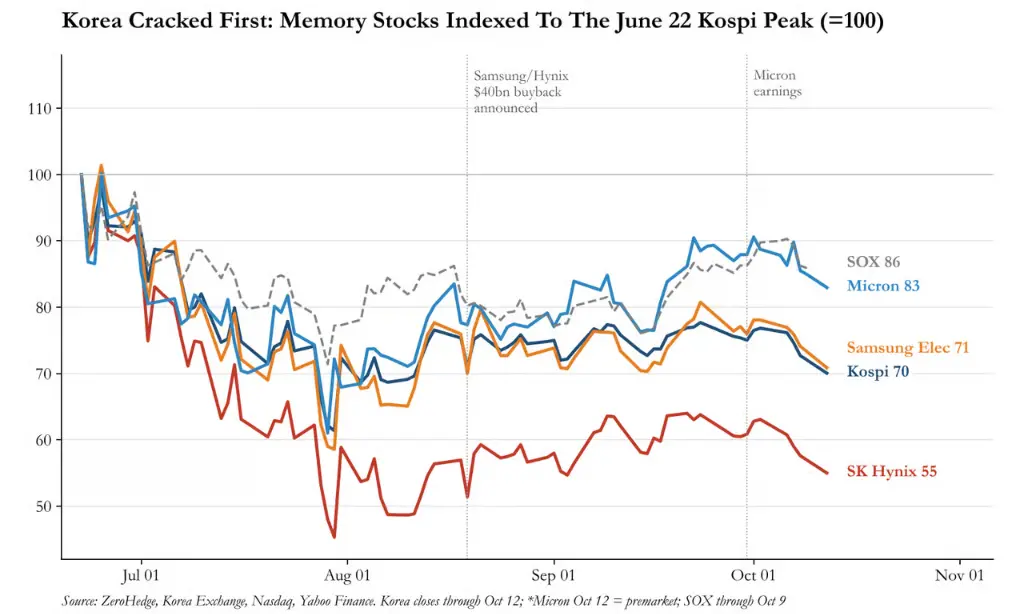
分析によれば、韓国市場はストレージの上昇サイクルで先行して上昇し、下降サイクルでも先行して破綻し、再び先行指標の役割を果たす可能性があります。
長鑫4F²の突破、供給側の長期的な懸念が高まる
週末に上海からのニュースが今回の売却の重要な触媒となりました。上証報によると、10月9日から10日に開催された第4回集積回路とチップ粒大会で、長鑫科技の社長曹堪宇は、同社が4F²アーキテクチャの研究開発で重要な進展を遂げたことを発表し、年末に4F²アーキテクチャ、混合接合などの先進技術を融合させた新世代DDR5 RDIMM製品をサーバーメモリ市場向けに発売する予定であると公式に発表しました。
4F²アーキテクチャの核心的な意義は、密度の飛躍です。現在のDRAM業界の主流は6F²アーキテクチャであり、各ストレージユニットは6倍の最小特徴サイズの平面面積を占めています。4F²は、各ユニットの面積が約3分の1に縮小され、理論的には同じウェハ面積、同じプロセスノードで約50%のストレージ密度の向上を実現できます。長鑫の4F²アーキテクチャの核心的な革新は、自社開発のVSG(Vertical Surrounded Gate、垂直包囲ゲート)トランジスタであり、垂直に囲まれたチャネル構造を通じてゲート制御能力を強化し、漏電と短チャネル効果の問題を解決し、トランジスタの立体配置を利用して面積を縮小します。
6F²から4F²への飛躍は、本質的にはトランジスタのチャネル方向が水平配置から垂直配置への根本的な変革を意味し、新しいプロセスフローを統合する必要があり、6F²時代の設計と製造システムをそのまま使用することはできません。長鑫はまた、DRAMとCMOSプロセスをデカップリングし、ウェハレベルの混合接合を通じて高速相互接続を実現しており、これはDRAM技術が2次元スケーリングから3次元統合に移行する重要な転換点と見なされています。
長鑫は設立以来、4F²の研究と特許の配置を開始し、公開された特許ファミリーは300件を超え、数量は国内外の競合他社をリードしているとされています。2021年に長鑫は4F²アーキテクチャに関する論文を発表し、2023年と2025年には研究開発の進展を継続的に開示しています。2025年には、長鑫はIEDMで論文を発表し、12インチウェハプラットフォーム上でDRAMとCMOSのウェハレベル接合実験の成果を紹介しました。
サムスンとSKハイニックスにとって、このタイムラインは直接的な圧力を構成します。SKハイニックスは2025年まで4F²のロードマップを発表せず、サムスンは韓国メディアThe Elecによれば、2028年にこのアーキテクチャに基づく10nm未満のDRAMの量産を目指しています。もし長鑫が年末に予定通り4F² DDR5 RDIMM製品を納入すれば、ユニットアーキテクチャの面で韓国の2大巨頭に約2年のリードを持つことになります。
最近のファンダメンタルズは強力ですが、市場はすでにピークを価格に反映しています
ストレージ業界の現在のファンダメンタルズデータは依然として明るいですが、これは市場の困難を示しています------強力な数字は十分に価格に反映されており、投資家はより遠いリスクを割り引き始めています。
台湾の南亜科技の第3四半期の業績は、ゴールドマン・サックスの台北取引所によって「また一つの驚くべき四半期」と称されました:収益は新台湾ドル1336億元に達し、前四半期比で62%増加し、前年同期比で612%の急増;粗利率は85.7%で、前四半期比で6.2ポイント上昇;営業利益率は80%;混合平均販売価格は前四半期比で60%以上の上昇を記録し、そのうち半数以上は2025年に満了する長期契約の契約再設定から来ています。経営陣は、2027年の契約価格は依然として2桁の上昇を実現でき、粗利率は80%以上を「期待できる」と見込んでいます。
しかし、ゴールドマン・サックスの台北取引所はコメントの中で率直に述べています:「最近はさらなる再評価を促進するための十分な触媒が不足しています。」サムスンの第3四半期の営業利益は約9倍に増加し、ストレージ市場の再活性化が期待されましたが、結果的に売却を引き起こしました------これは市場の期待がどの位置にあるかを示しています。
ゴールドマン・サックスのプライムブックデータによると、先週、アメリカの情報技術セクターは、前の5週間のうち4週間で最も純買いが多かったセクターから、急に最も純売却が多いセクターに変わり、7週間内で最も早い売却速度となりました。テクノロジーハードウェア、ストレージと周辺機器、半導体が最も売却が集中したサブセクターです。
ストレージ株が直面している圧力は、ファンダメンタルズの悪化からではなく、市場がサイクルのピークを早期に価格に反映していることから来ています。
同時に、市場の現在の核心的な物語は「最近のファンダメンタルズがどれほど強いか」から「2028年の需給バランスはどうなるか」に移行しています。 ゴールドマン・サックスの韓国研究チームは、10月29日のサムスンの決算電話会議での6つの注目点を挙げ、その中で最初に挙げられたのは:「会社は美光のように、2028年のストレージ供給が逼迫することを明確に表明するのか。」
さらに、宏碁のCEO Jason Chenは以前に「供給不足の問題は完全に消失した」と公に述べ、ストレージ価格は2027年の中頃にピークに達すると予測しています。宏碁、HP、ASUSはすでにそのPC製品に長鑫のチップを採用しています。ASMLは韓国の顧客に対して約10%の部品価格を引き上げることを報じており、サムスンとSKハイニックスはこの値上げを受け入れ、2027年1月から発効する予定です。
今週、市場はさらにいくつかの重要な節目を迎えます:台積電は木曜日に業績を発表し、ASMLは水曜日に決算を発表し、SEMICON Westも開催されます------これらのイベントはチップセクターに新たな方向性の信号を提供するでしょう。
 リスク警告