ネオバンク 新興銀行
 核心的な視点

 七行コードが決済に接続され、八つのAPIが銀行を分割します。
著者:Will 阿望,度刻 Fintech
2026年9月29日、Stripeは自社のステーブルコイン製品スタックを整理した長文を発表し、銀行ができることを8つの製品モジュールに分解し、発行、送金、資金管理から米ドル自体の発行までを含んでいます。数日後、彼らは暗号ウォレット会社Privyの創業者に暗号とステーブルコイン事業全体を引き継がせました。
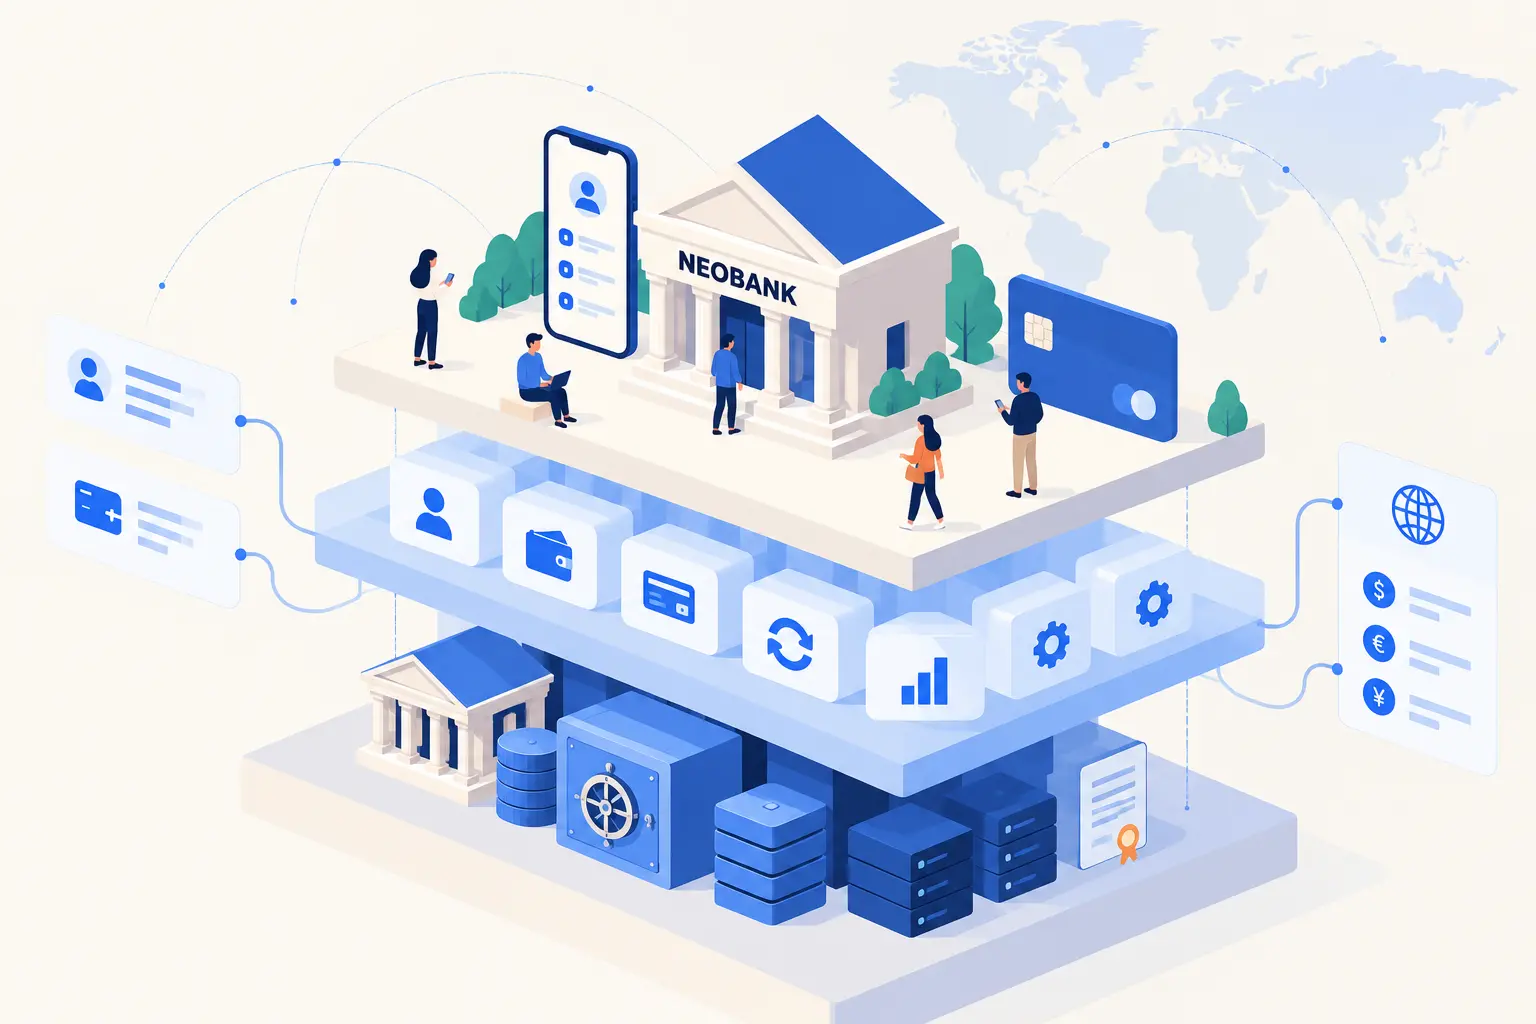
以前私たちが知っていたneobankのグループは、銀行をフロントとバックに分け、フロントは自分で行い、バックは提携銀行に任せていました。しかし、現在のブロックチェーンとAIの時代において、Stripeはバックを一つ一つのモジュールに分解し、ブロックチェーンの助けを借りて、誰でも銀行を組み立てることができるようになりました。
9月25日、クリエイタープラットフォームWhopはneobankテンプレートを発表し、15分で銀行を開設できると主張しました。Nubankはさらに早く、9月10日にアメリカに進出した際、自社のライセンスがまだ承認されていない中、提携銀行Lead BankとCircleのステーブルコインを利用して開業しました。以前のNubankは、ブラジルで設立から銀行ライセンスを取得するまでに13年を要しました。
ブロックチェーンとAIの時代において、誰もが銀行を組み立てることができるようになりました。しかし、私たちの観察によれば:誰もが生まれながらにしてneobankではなく、点から面へ(Nubankは地域の信用から始まった)、または面から点へ(Cryptoは生まれながらにしてグローバルで、その後地域浸透を図る)です。
本当に考えるべき問題は:neobankのハードルは一体どこにあるのか?分解した後、各層のスタックは何で利益を上げるのか?企業はどの段階でどの層に立つべきか?将来的にエージェントが人の取引を始めると、価値の捕獲はneobankの手に落ちるのか?
一、銀行は組み立て可能なビジネスに変わりつつある
経済学にはジェヴォンズの逆説があります:効率が高まるほど、使用量は逆に増える。neobankもこの道を歩んでおり、口座開設のために窓口に行く必要があったネットワークから、フロントだけを行い、預金と清算を提携銀行に任せるアプリへと進化しました。一人あたりのサービスコストが一度下がるごとに、銀行サービスの範囲外の人々が新たに入ってきます。
現在最も成功している2社は、それぞれ独自の顧客層を捉えています:
Nubankは2013年にブラジルの信用記録のない人々に切り込み、まず年会費無料のクレジットカードを提供し、その後口座とローンを徐々に追加し、13年後に銀行ライセンスを取得しました。
Revolutは2015年にクロスボーダーの両替とプリペイドカードから始まり、最初はリトアニアのライセンスでヨーロッパをカバーし、イギリスの完全なライセンスを取得するのに11年を要しました。一方は信用から切り込み、もう一方はクロスボーダーから切り込むという、軽いものから重いものへ、作りながら補う道を歩んでいます。
ブロックチェーンとステーブルコインを基盤としたneobankは、業界ではcrypto neobankとも呼ばれています。ステーブルコインが変えるのは、先に借りて後で補うという道筋ではなく、借りられる範囲です:
地元の銀行から、グローバルでプログラム可能な金融能力の全セットへと拡張されます。
a16z cryptoは2026年4月にステーブルコイン市場を整理した際、次のように分類しました:前回の銀行としてのサービス(Banking as a Service)は、Fintechが銀行ライセンスを借り、銀行のコアシステムに接続するものでした;今回の波では、企業は直接チェーン上のインフラと自己管理ウォレットの上に構築し、口座、支払い、資産管理、両替、信用を組み合わせて完全な製品を作ることができます。
変化は2つの点に現れます:
ユーザーがステーブルコインneobankに預けるUSDCは、Circleの負債であり、このneobankの預金ではなく、預金ライセンスや資本充足といった最も重い負担は、負債と共に発行者に残ります。
口座はパブリックチェーン上に記録され、評価単位は米ドルであり、国境を越えて流通可能で、従来の銀行の営業時間に制約されることはなく、法定通貨の出入りの部分だけが地元の提携者を必要とします。
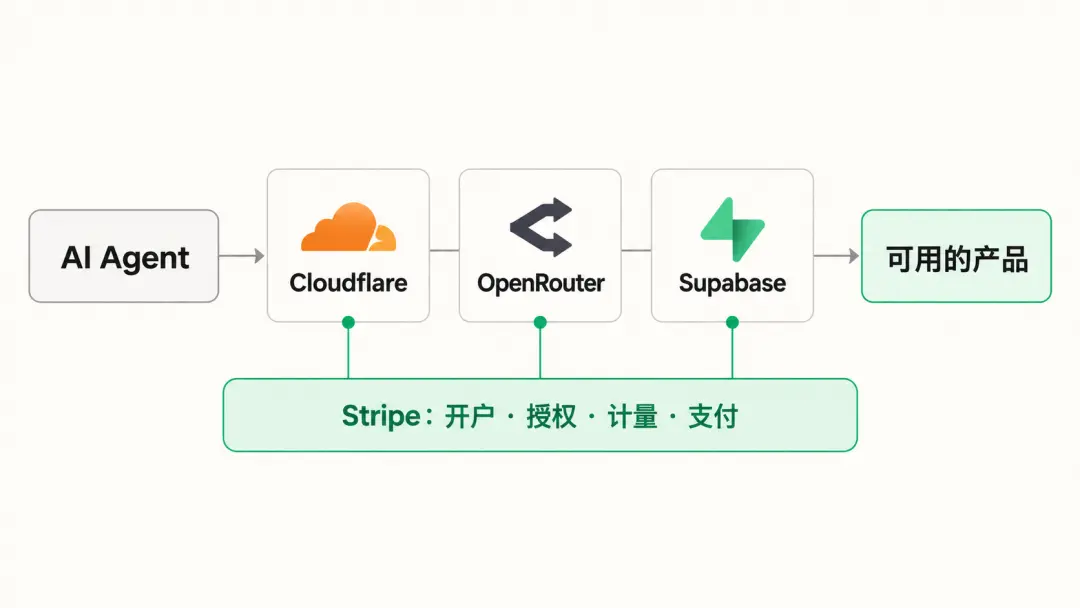
ステーブルコインとStripeがneobankに与える影響は、AWSがインターネット企業に与える影響に似ています:本来自前で構築しなければならなかったインフラを、必要に応じて利用できるサービスに変えました。Stripeは創業時に商人が7行のコードで支払いに接続できるようにし、現在は8つのAPIで銀行を分解しています。
AIが圧迫するのは別のコストです。Félixはクロスボーダー送金をWhatsAppに移し、ユーザーはアプリをダウンロードする必要がありません;Nubankは約1.35億ユーザーの金融行動データを用いてモデルを訓練し、デフォルトを予測します。さらに進んで、ソフトウェアが顧客を代表して取引を開始し、新たな権限関係が生まれます。
ジェヴォンズの論理に従えば、結果は予測可能で、neobankはますます増え、カバーする人々も広がります。しかし、開設できる人が増えると、問題はできるかどうかから、どこでお金を稼げるかに変わります。
二、基盤は資格、中間は口座、上層は顧客
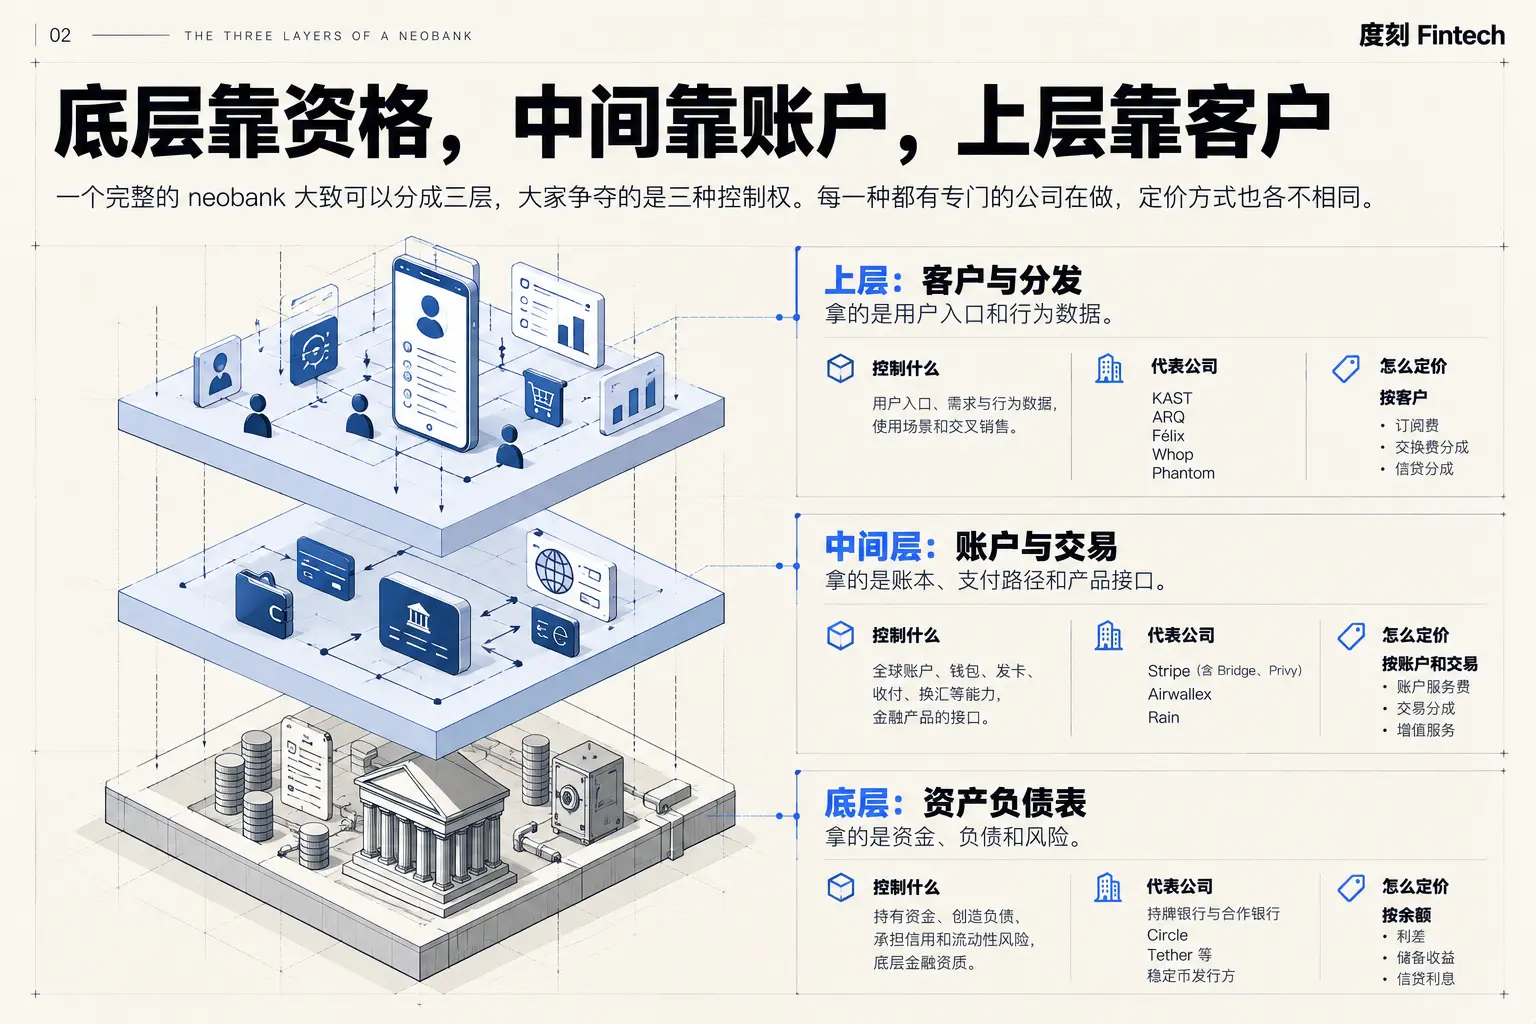
完全なneobankは大まかに3層に分けられ、皆が争っているのは3種類のコントロール権です。
基盤は資産負債表を握っています:誰が資金を持ち、負債を創造し、信用と流動性リスクを負担するのか。中間層は口座と取引を握っています:誰が帳簿、ウォレット、支払い経路、製品インターフェースを掌握するのか。上層は顧客と配信を握っています:誰がユーザーの入口、需要と行動データ、使用シーン、クロスセールを掌握するのか。
NubankとRevolutは10年をかけて3種類のコントロール権を握り、現在は各層に専門の会社が存在し、価格設定も異なります。一社がどれだけの価値を持っていけるかは、どの種類のコントロール権を握っているか、他の人がそれを簡単に取り替えられるかに依存します。
Revolutの利益表から、3種類のコントロール権が一社に握られている様子がわかります。2025年には収益が45億ポンド、税引前利益が17億ポンドに達しました;同じ顧客から、残高、取引、クロスセールの収入をすべて得ることができます。多くの老舗銀行は収入の70%以上が利息から来ていますが、Revolutはその4分の3が手数料収入から来ています。Nubankはより基盤に偏り、2025年には163億ドルの収益、29億ドルの純利益を上げ、その背後には419億ドルの預金が支える190億ドルの信用ポートフォリオがあります。
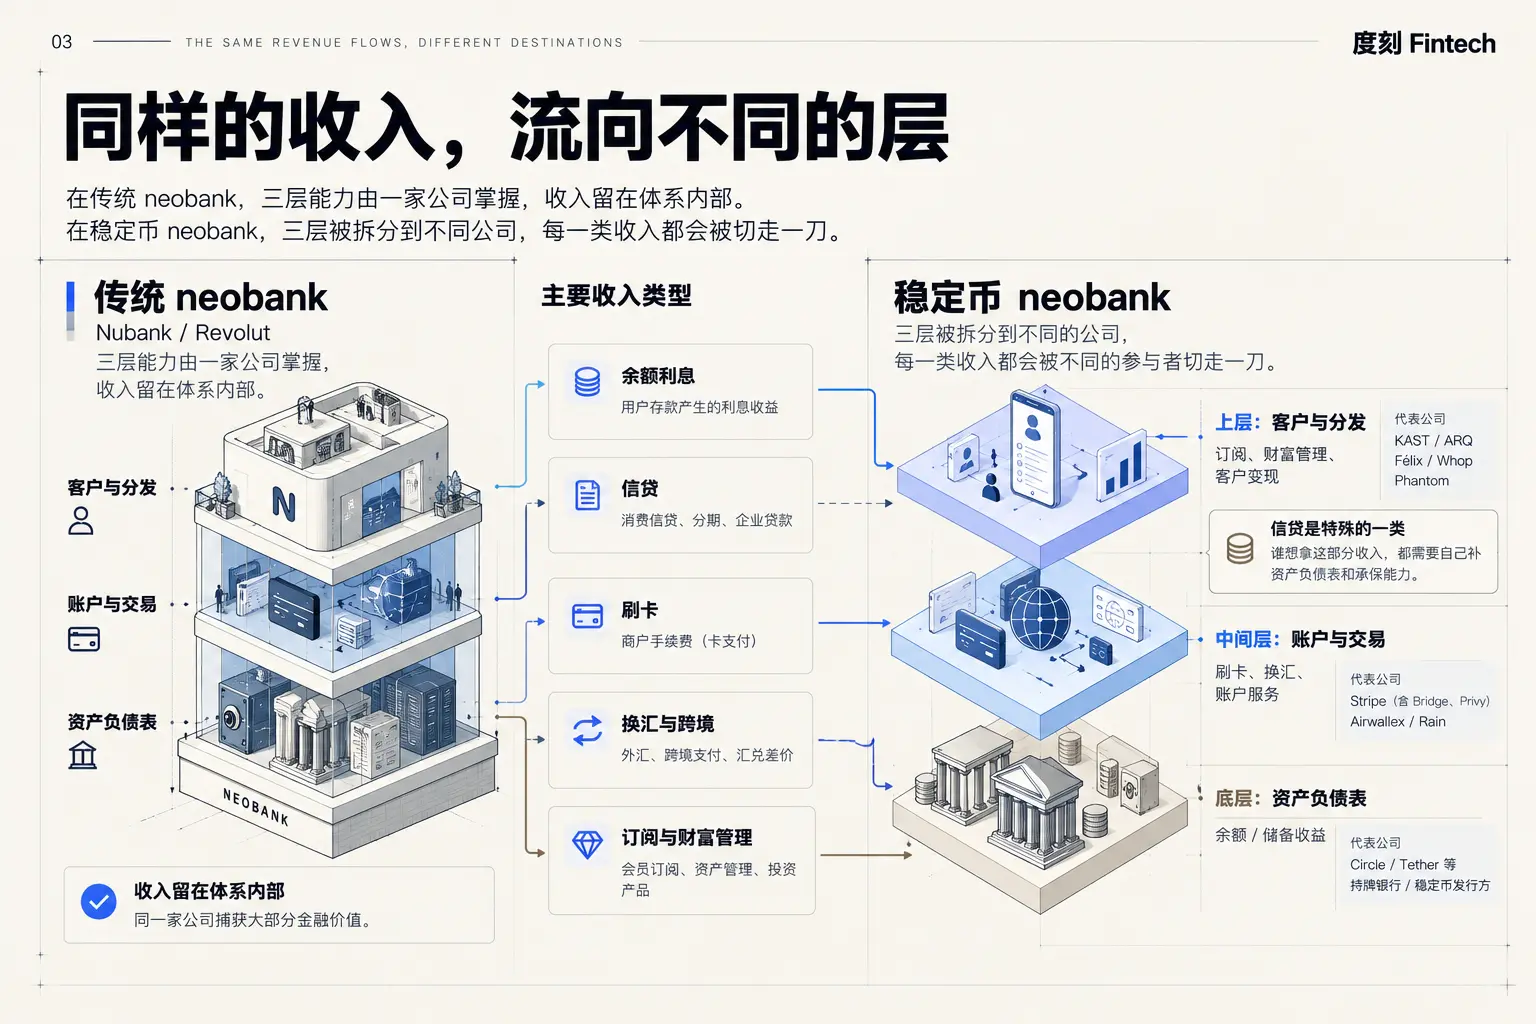
3層が揃うことで、NubankとRevolutは同じ顧客からより完全な収入を得ることができ、価値が提携先に流出するのを減らします。もちろん、利益が厚いのは顧客規模、顧客獲得コスト、貸倒れ管理、所在市場の利ざやからも来ています。しかし、3層が異なる会社に分けられると、各層がそれぞれ一刀を切り、中間業者が差額を稼ぐことになります。
同じ収入を比較してみると、ステーブルコインneobankでは、異なる層に流れています:
特に注意すべきは:銀行を組み立てる能力のハードルは大幅に下がったが、金融リスクを運営するハードルは一緒に下がっていないことです。 資金、信用、コンプライアンス、償還の負担は消失したわけではなく、発行者、提携銀行、各種サービスプロバイダーに移っただけです。
発行者は償還と準備金管理を担い、中間層は規模化後の価格競争に直面し、上層は顧客獲得、カスタマーサービス、詐欺損失を負担し、信用は資金コスト、貸倒れ、資本占有を差し引く必要があります。収入の帰属は最終的な利益とは異なり、誰のポケットに収入が入ったかだけでなく、コストを誰が負担し、リスクを誰が負担し、最終的に誰が決定権を持つのかを考慮する必要があります。
2.1 基盤:地元法定通貨の資格とステーブルコインの発行
基盤が握るのは、資金が最初にどこに落ちるかです。これには2つの側面があります:一方は法定通貨銀行、もう一方はステーブルコイン発行者です。
法定通貨側はライセンスを持つ銀行で、預金を吸収し、地元の清算に直接接続し、預金保険で保護されており、多くのcrypto neobankの背後にあるLead BankやCross Riverが含まれ、NubankやRevolut自身の銀行ライセンスもここにあります。過去10年間、提携銀行は暗号会社の最大の弱点であり、関係を築くのが難しく、失いやすかったが、現在は暗号に友好的な銀行がこの環を補っています。
ステーブルコイン側はCircleやTetherのような発行者で、米ドルを受け取り、銀行口座ではなくステーブルコイン口座を開設し、その上にチェーン上の米ドルエコシステムを構築することができ、まさにチェーン上の米ドルの銀行と呼べます。
両側が得るのは預金と貸出または類似の貸出の利ざやです。ハードルが下がったからといって、この層が損をするわけではなく、Tempoの市場開発責任者Simon Taylorは2025年末の年次報告書『State of Fintech 2026』で次のように書いています:
ステーブルコインとエージェント商取引が最も盛んだった2025年には、銀行が覆されることはなく、むしろ銀行は記録的な年を迎えました。
ただし、残高は一様ではありません。法定通貨の預金、保管されている顧客資金、ステーブルコインの準備、ウォレット内のユーザー資産は法律的属性が異なり、貸出に利用できるのはその一部に過ぎません。
しかし、両側は合流しつつあります。発行者側では、Stripe傘下のBridgeが2026年2月にOCC国家信託銀行の条件付き承認を取得し、全面的に承認されればデジタル資産を保管し、ステーブルコインを発行し、準備金を管理できるようになります。信託ライセンスは預金を受け入れることはできませんが、発行者を銀行システムの門内に立たせることができます。a16zによれば、このライセンス競争は将来の支払いシステムのどの位置に座るかを争っており、もし規制が緩和され、ライセンス保持者が直接連邦準備制度の清算システムに接続できるようになれば、早くライセンスを取得した発行者は金融システムの核心に入ることになります。
銀行もステーブルコインの方に進んでいます。SoFiは銀行ライセンスを持ち、2025年12月にSoFiUSDを発行し、アメリカの国家銀行によって公チェーン上で発行された最初のステーブルコインと称しています。
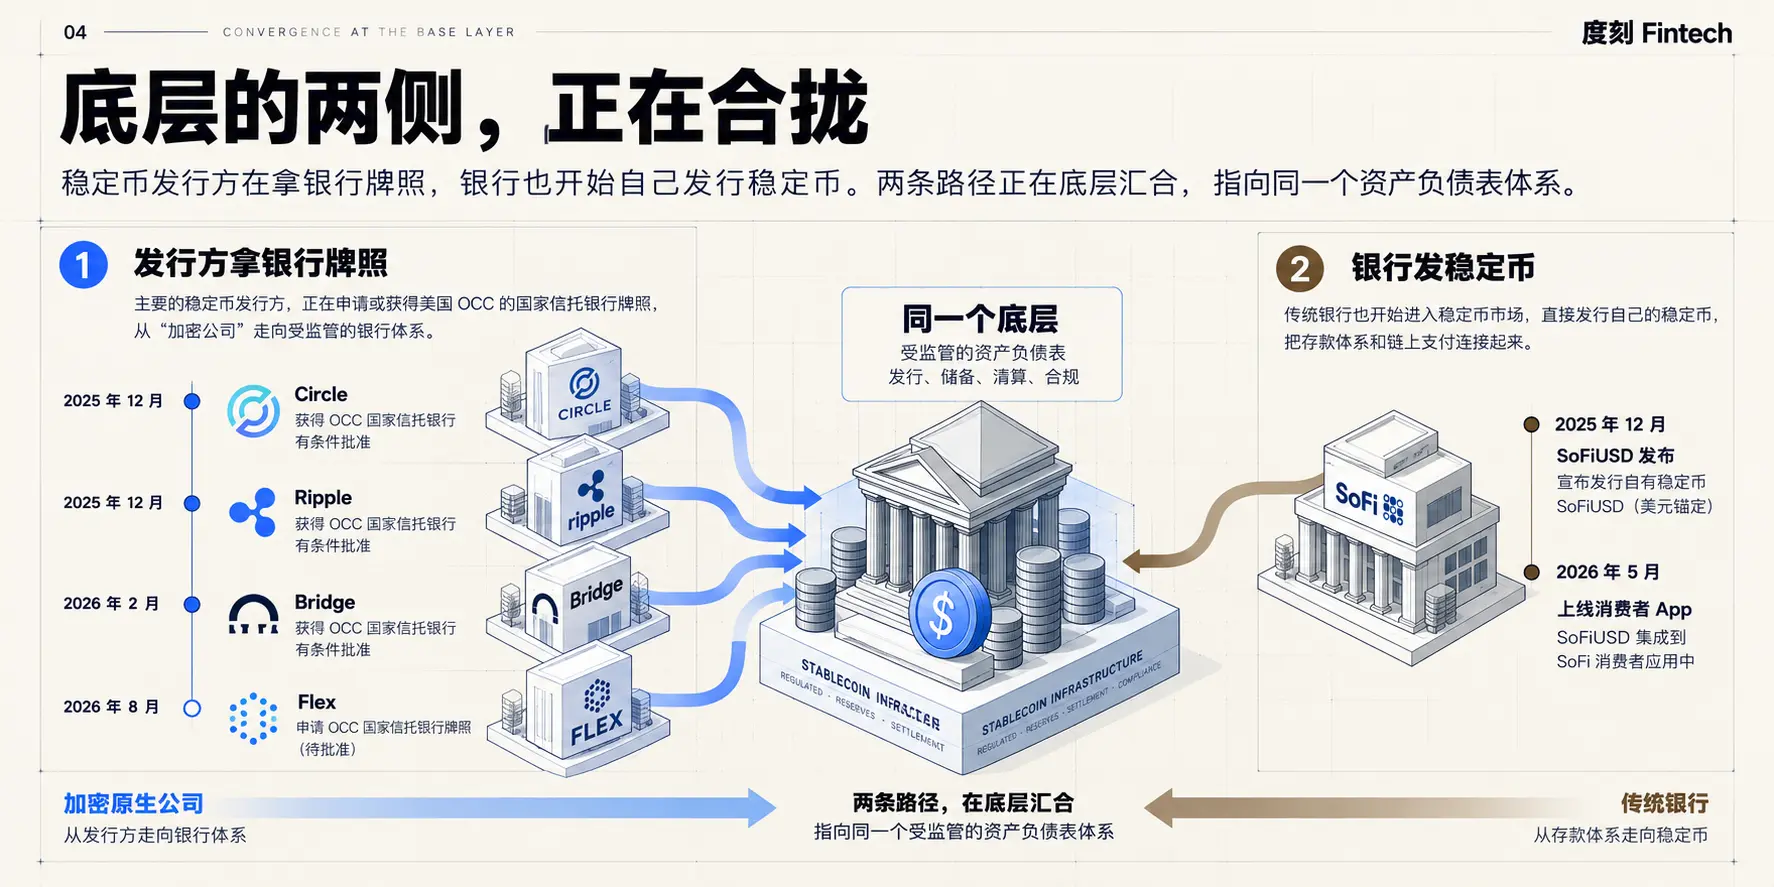
基盤と中間層の境界は、資金が誰の資産負債表に記録されるかによって決まります:基盤は資金の保有者であり、中間層はこれらの能力を口座として組織し、APIを通じて販売する側です。基盤が代替できないのは、ライセンス、清算資格、低コストの負債源です。
2.2 中間層:グローバル口座と口座に蓄積された資金
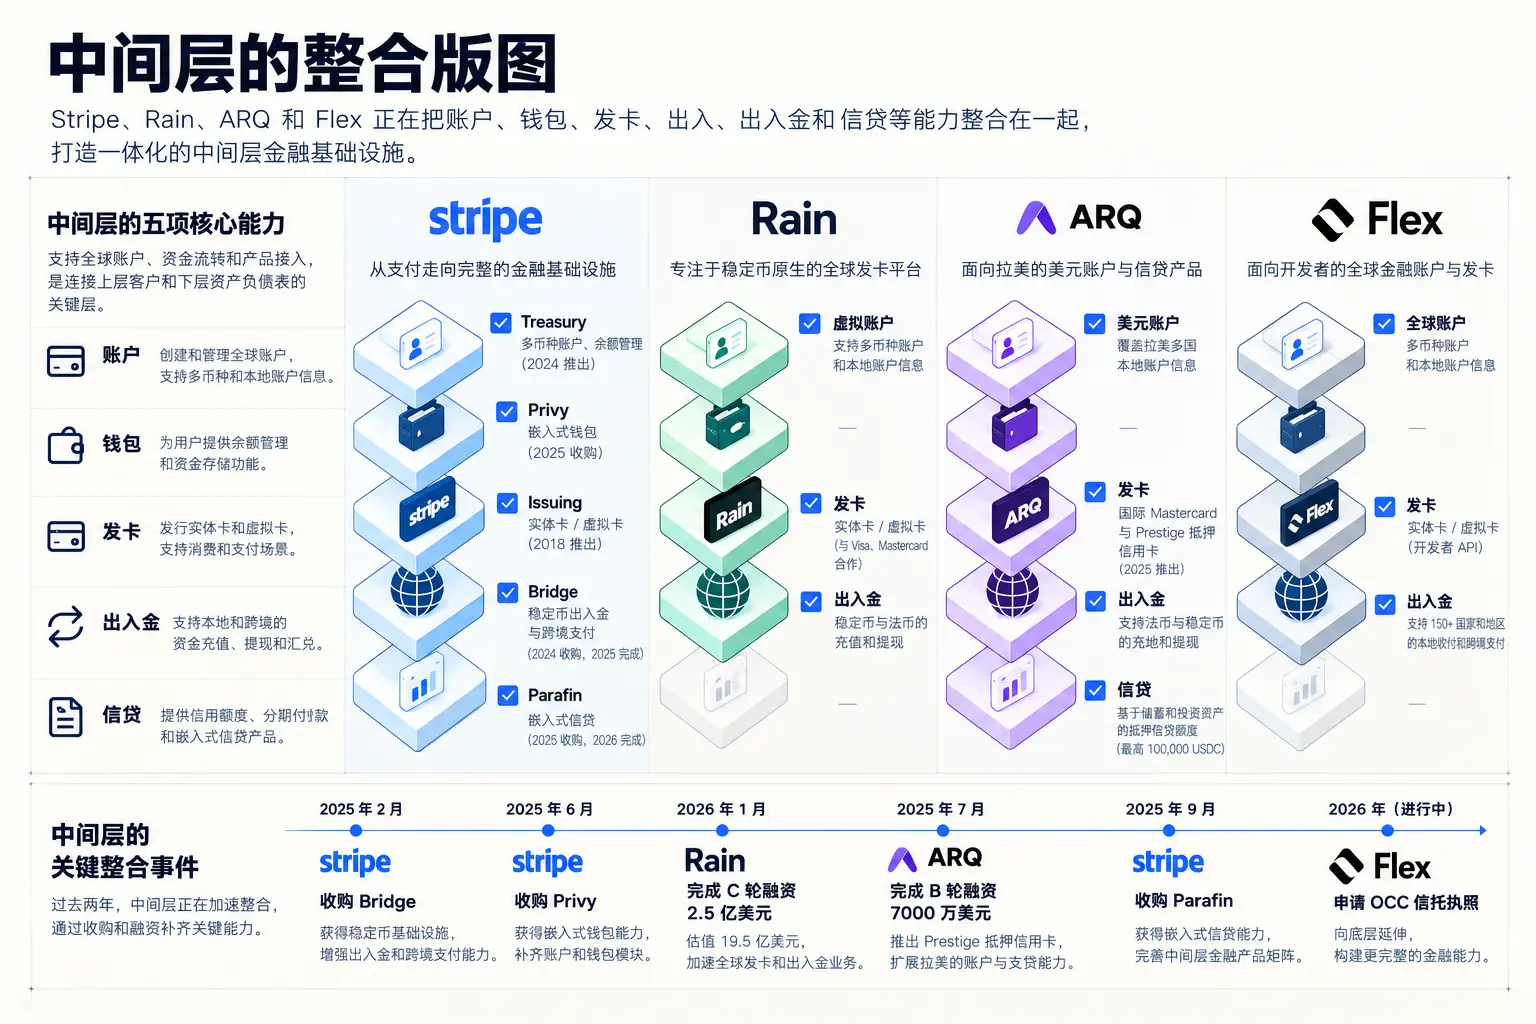
中間層が争っているのはグローバル口座です。お金を預け、支払い、受け取り、両替ができる口座は、資産管理、消費、借入を重ねることができます。
Stripeはすでに口座を戦略の中心に置いています。冒頭で言及したPrivyの創業者Henri Sternは、10月5日にStripeの暗号とステーブルコイン事業を引き継いだ際、ウォレットはデジタル所有権の中心であり、編成、発行、資産発行と連携しなければ力を持たないと述べました。現在、StripeはTreasuryをグローバル金融製品の口座層と呼び、企業は1つの口座に法定通貨とステーブルコインを置き、メールアドレスを使って160の国に支払いを行うことができます。
アカウントが手に入ると、中間層は両端で争い始めます。上に向かっては、上層と交差販売を争います。9月30日、StripeはParafinを買収したと発表しました。ParafinはDoorDashやGustoのようなプラットフォームが自社のバックエンドで商人に融資を行うことを可能にし、すでに300億ドル以上を融資しています。皮肉なことに、Parafinの過去のセールスポイントは、決済業者に縛られないことでした。
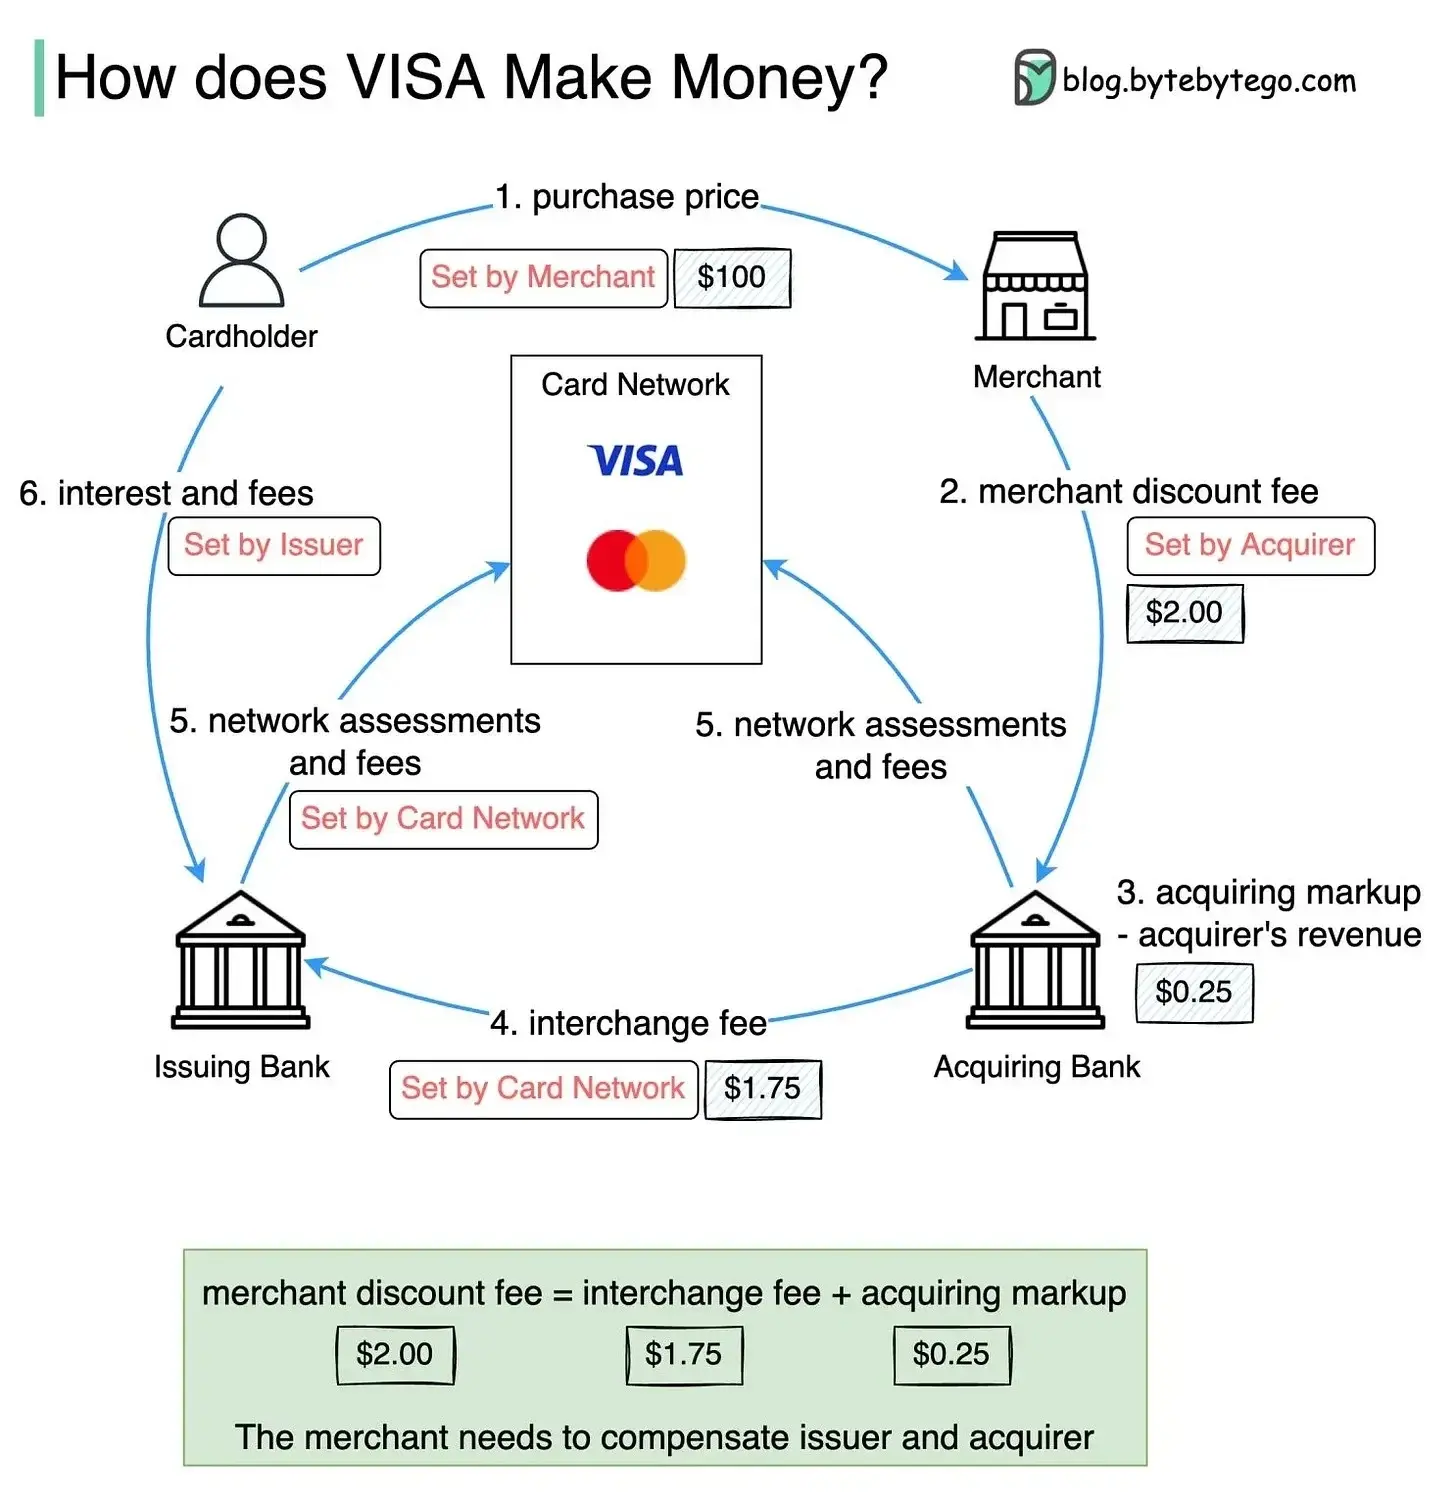
下に向かっては、下層と残高を争います。Rainはステーブルコインの発行から始まり、その後、仮想口座と入出金を補完し、ACHとSEPAに直接接続しようとしています。彼らは発行銀行、プロジェクト管理者、処理業者を同じインフラに押し込み、より多くの交換手数料、為替差益、準備収益を得ようとしています。
中間層が接続するプラットフォームが多ければ多いほど、アカウントに付随するサービスが豊富になり、顧客は移行しにくくなります。彼らは上層の交差販売を分け合いたいと思い、下層の残高収益も得たいと考えています。
2.3 上層:金融を製品として、または製品に金融を組み込む
上層のビジネスは、誰が最初に顧客を獲得するかにかかっています。彼らは二つの道を歩んでいます:KASTやARQのような企業は金融を製品として直接扱い、Whopのようなプラットフォームは金融を既存のビジネスに組み込んでいます。Simon Taylorの報告によれば、Robinhood、Klarna、Affirmもカードを成長の手段として利用しており、誰もがネオバンクを目指しています。
前者の中で、最も速く走っているのはKAST、ARQ、そしてFélixです。Félixの例を挙げると、彼らはアメリカのラテン系移民にサービスを提供し、送金はWhatsAppで行い、バックエンドはUSDCで決済しています。信用枠を取得した後、貯蓄や消費者ローンに拡大し始めました。KASTはステーブルコイン口座とカードから始まり、ARQはラテンアメリカのドル口座から始まり、両者とも信用と資産管理に拡大しています。
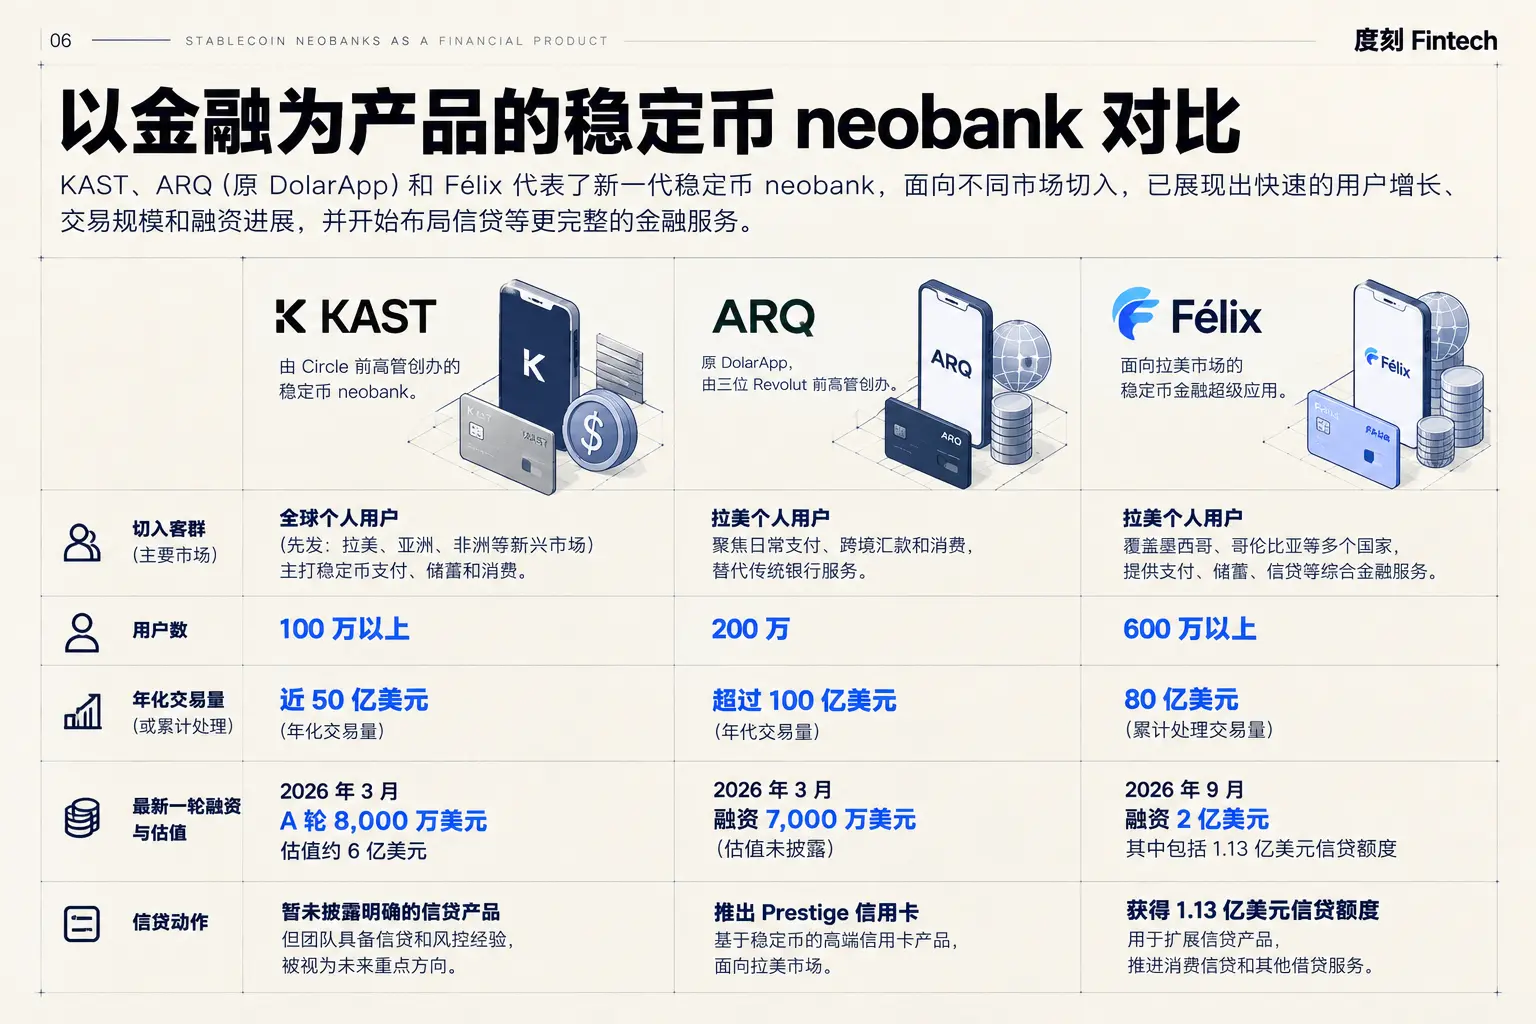
ドル口座は単なる入り口であり、資金は口座開設後に稼がなければなりません。ユーザーが安定したドル残高を持つと、信用、投資、資産管理、保険などがすべて接続可能になります。
三社は同じ道を歩んでいます:グローバルアカウントで顧客を獲得し、金融サービスで収益化し、その中で最も価値があるのは現地の信用です。グローバルドルアカウントの主要コンポーネントはすでに高度にレンタル可能ですが、現地の入出金、コンプライアンス、清算はまだ標準化されていません;資本も段階的にレンタル可能で、信用枠、証券化、提携銀行はすべて手段です;レンタルできないのは、完全な信用サイクルを経て検証された現地の引受能力と、低コストで持続可能な顧客関係です。融資は難しくありませんが、サイクルを越えて利益を上げることは難しいです。
a16zの判断もここに向かっています:支払いは第一幕であり、信用はおそらく第二幕です。ステーブルコインの浮動資金が数兆ドルに達した場合、この資金は必ず使う場所を見つける必要があり、チェーン上には新しい信用市場が必ず生まれるでしょう。
後者の代表はWhopです。彼らは元々クリエイターのデジタル商品市場で、毎年約300億ドルを売り手に決済しています。決済の終点をプラットフォームアカウントに変えると、資金はプラットフォームに留まり、ステーブルコインに交換したり、資産管理に入れたり、カードで使ったりできます。Whopは資金の停滞と流動性から利益を得始めました。Phantom、Remote、Shopifyも既存の製品に金融を組み込んでいます;ラテンアメリカや東南アジアでは、MercadoPagoやGrabがすでに似た道を歩んでいます。
機能型のネオバンクは急速に成長していますが、その代償も条項に記されています。Fintech BlueprintのLex SokolinはWhopのサービス条項を分析しました:彼ら自身は銀行ではなく、賠償責任の上限は12ヶ月の費用または100ドルです;ウォレットはPrivyから、カードはThird Nationalが発行し、Rainが管理し、残高はVedaの金庫を通じてAaveで利息を得ています;法定通貨の資金は提携銀行の混合保管口座にあり、FDIC保険の対象外で、2024年にSynapseが破産した際に問題が発生したのと同じ構造です。
Lex Sokolinの結論は非常に直接的です:ポジショニングはクールですが、非常に危険な可能性もあります。銀行は結局、リスクを管理するビジネスです。
規制当局もこの構造に注目しています。米連邦準備制度の2026年4月の研究によれば、ステーブルコインの運営チェーンが複数の第三者で構成されている場合、問題が発生した際に市場は圧力の出所を特定できず、危機の中で恐怖が増幅される可能性があります。
上層が代替できないのは、顧客の信頼、シーン、データ、そして低コストの配信です。
三、あなたはどの層にいて、どの段階にいるのか
企業がどの層に立つべきか、統一された答えはありません。
始めたばかりの時は、できるだけレンタルし、まず自分が顧客をつかめることを証明してください;規模が大きくなったら、最も利益、データ、そして生死に影響を与える部分を取り戻します。
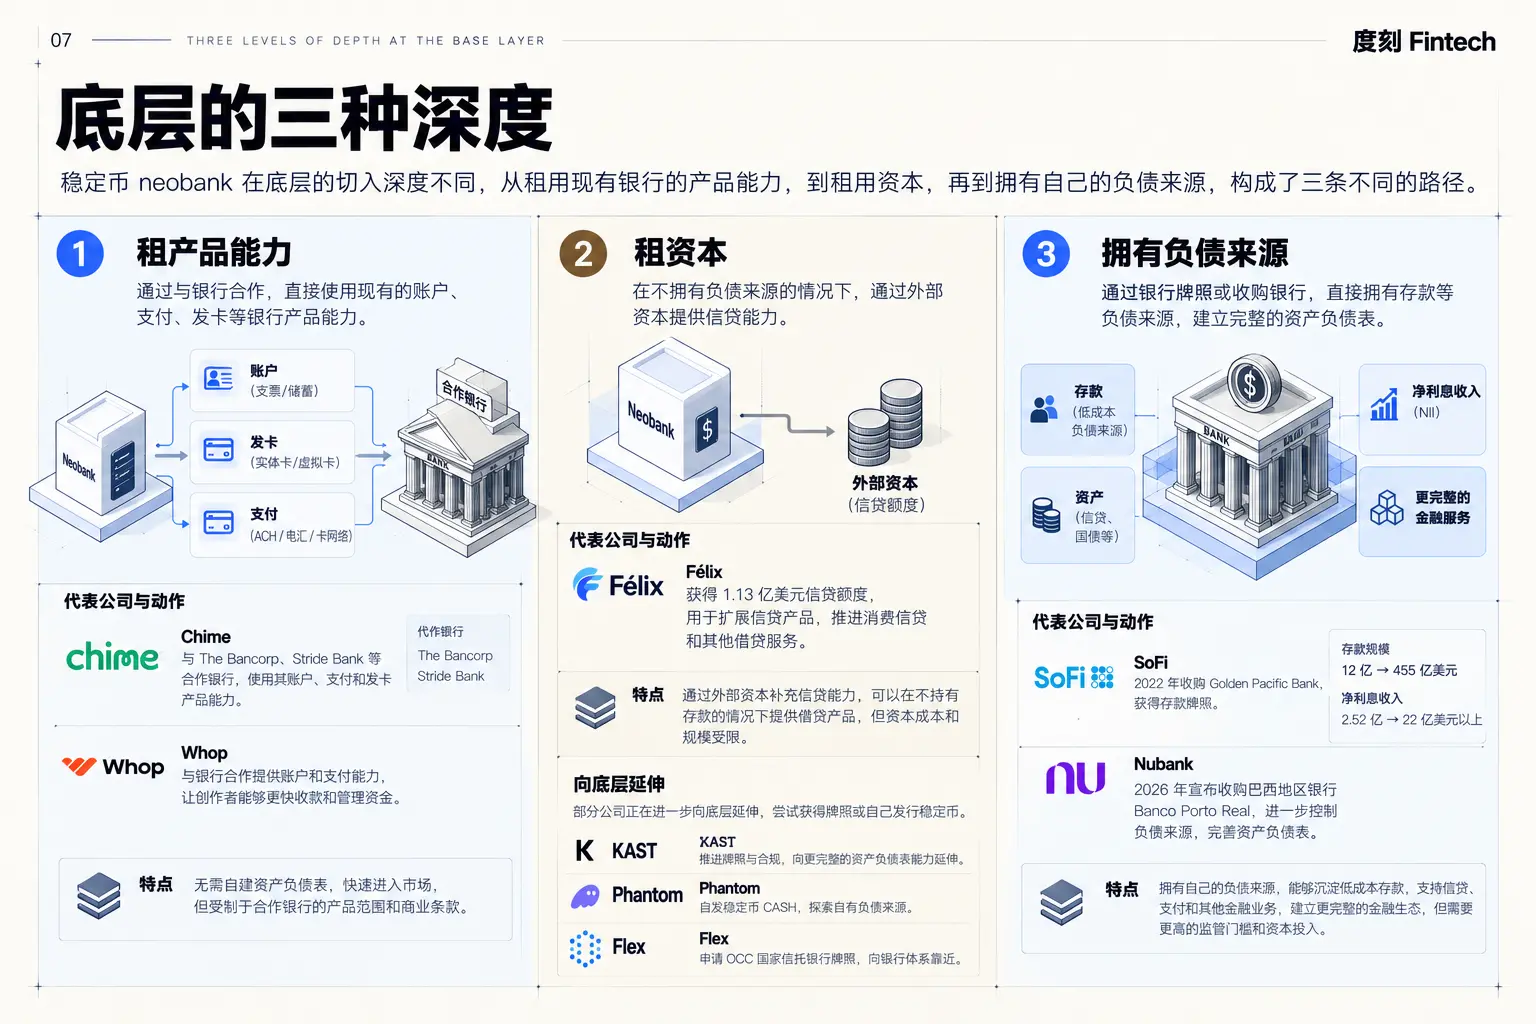
スタートアップの企業は下層と中間層をレンタルし、上層だけを行い、特定の顧客群をつかんで開業します。今日のステーブルコインネオバンクのほとんどはここにあり、かつてのネオバンクもこうして始まりました。Chimeは今でも自社の銀行ライセンスを持っておらず、アカウントは提携銀行にあり、主にカードの交換手数料で利益を上げています。利益は薄いですが、スタートが早いのが幸いです。
どの層を取り戻すべきかは、まず企業の強みがどこにあるかを見ます。提携先がどれだけの利益を持っていくかは一つの計算です;一旦相手が供給を断った場合、企業は生き残れるかは別の計算です。信用で利益を上げる企業にとって、答えは通常下層です;Whopのような配信プラットフォームにとっては、銀行ライセンスが必ずしも必要ではありません;中間層が自ら融資を行うべきかも別の計算が必要です。重要な部分を取り戻すことは、必ずしもフルスタックが良いということではなく、利益、データ、安定性の収益が資本と規制コストを上回る場合にのみ、層を越える価値があります。
SoFiは最も明確なサンプルです。2022年、彼らは小さな銀行Golden Pacificを買収し、国家銀行ライセンスを取得した後、自社の預金を使って融資を始め、預金規模は30倍以上に増加しました。Nubankは2026年にBanco Porto Realを買収し、同じ道を歩んでいます。
下層を補完することにも深さがあります。製品能力をレンタルし、資本をレンタルし、安定した低コストの負債源を持つことは、三つの異なる深さの統合です。Félixは第二段階に進み、SoFiとNubankは第三段階に進みました。
NubankとRevolutはすでに成熟期に達し、コア市場では三つのコントロール権を握っています。しかし、新しい市場に入ると、彼らは再び選択をしなければなりません。Nubankのこの一年の選択は問題を最もよく示しています:アメリカではLead BankとCircleを借りて迅速に開業し、ブラジルでは不足している銀行ライセンスを一つだけ買収しました;イギリスでは、9月に80億から100億ポンドでMonzoを買収する交渉を放棄しましたが、Monzoは三層が揃ったデジタルバンクです。
Nubankの最も価値あるものは、ブラジルで蓄積された顧客と引受能力であり、この優位性がイギリスでそのまま再現できるとは限りません。新しい市場に入る際、成熟した企業も再度計算しなければなりません:どの能力を引き続きレンタルし、どの能力を買うべきか。
もう一つ避けられない問題があります:NubankやRevolutは自らもステーブルコイン口座を追加でき、Revolutは2026年8月にBridgeが発行するユーロステーブルコインEURRを発表し、NubankはNu Globalを作りました。新世代はなぜまだチャンスがあるのでしょうか?
答えは顧客群にあります。私たちが観察した現象は、成熟したネオバンクが上に進み、単一顧客の価値を高め、資産管理や高級サービスに拡大している一方で、ステーブルコインネオバンクは国境を越えたドル需要が最も強く、旧体系のサービスが最も悪い人々に切り込んでいることです。ARQはラテンアメリカのドル貯蓄にサービスを提供し、Félixは移民送金にサービスを提供し、KASTは使いやすいドル口座が不足している人々を対象としています。両者は徐々に接近しますが、新しいプレイヤーはスタートがはるかに安価であり、ライセンスを持つネオバンクが新しい市場に入るのにかかる時間の間に、彼らはすでにスタートアップ期を終えているかもしれません。
境界も静止しているわけではありません。Stripeは信託ライセンス、Bridge、Parafinを使って下に伸び、3億以上のLinkユーザーを借りて上に顧客にアクセスしています。
四、エージェント時代、私たちは何を争っているのか?
ハードルがさらに一段階下がると、取引を開始するのは人だけではなくなります。パーソナルAIが人の代わりに買い物をし、サービスを予約し、都度支払いを行うようになると、金融システムが受け止めるのは新しい委任関係です:アカウントは依然として人または企業に属し、エージェントは権限の範囲内で取引を開始しますが、それ自体は新しい法的主体ではありません。
この委任関係は三つのコントロール権を横断します。ユーザーの意図はAI製品から生まれ、StripeやLinkのような中間層に到達し、権限と取引指令に翻訳され、最後に銀行や発行者が受け入れと決済を決定します。問題が発生した場合、責任は依然として法律と契約に戻ります。権限の委任は、中間層と上層が争う新しいコントロール権になる可能性が高いです:AI企業はユーザーの意図と長期的な権限を握りたいと考え、Stripe、Link、Catenaは権限を検証可能、実行可能、責任追及可能な金融証明書に変えようとしています。
TempoのSimon Taylorは、すべてのAI企業が支払い企業に変わるだろうと言っています。この言葉は少し過剰ですが、方向性は間違っていません:AIがユーザーの行動を代行し始める限り、支払いを避けることはできず、実際に行うかどうかは別の話です。Meta MuseはStripe Linkと使い捨てのバーチャルカードを通じてユーザーの決済を行い、その後Shop PayとPayPalを接続しました;StripeとTempoはエージェントがデータ、計算能力、ソフトウェアツールのために直接支払えるようにする機械支払いプロトコルを導入しました。AI企業はユーザーの意図を握っていますが、支払い能力の多くは依然として中間層からレンタルしています。Stripeが行うべきことは、エージェントにユーザー資金と支払い証明書を安全に呼び出す方法を提供することです。
競争の焦点は、AI企業がユーザーの意図を握るだけなのか、それともさらにアイデンティティ、支払い証明書、アカウント関係を握るのかにあります。
もう一つの道は、ライセンスを持つ機関がエージェント取引の中でアイデンティティ、権限、決済を直接引き受けることです。Catena Labsは、各エージェントに背後の個人または企業に結びついた金融アイデンティティを構築し、彼らが支出上限、受取人、残高上限を事前に設定し、実行をエージェントに委ねることを目指しています。2026年9月18日、OCCはCatena Trust Bankに初期の条件付き承認を与えました。彼らが構築しようとしているのは、主体のアイデンティティ、権限の範囲、戦略的制限から、取引の実行、責任追及の記録までを含む金融委任システムです。誰がアイデンティティ、権限、取引証明書を制御するかが、エージェント時代の新しい価値のノードになる可能性があります。
銀行業界もこの計算をしています。Oliver Wymanは、2030年までにエージェントが主導的な顧客獲得チャネルになると考えています。
エージェントが人の代わりにお金を使い始めると、資金、支払い証明書、権限ルールは誰の手に握られるのでしょうか?それはAI企業なのか、StripeのLinkなのか、それともCatenaのような金融機関なのでしょうか?
この競争で重要なのは、誰が人の権限を安全に機械が実行できる取引に変え、後から責任を追及できるかということです。最初にエージェントにウォレットを提供することは、勝利とは言えません。
五、借りられるものと借りられないもの
ブロックチェーンとAIが低下させたのは、金融能力を組み立てるコストと顧客サービスのコストであり、金融リスクを経営するためのハードルは同時に低下していません。そのため、価値は三つのコントロールに落ち着きました:バランスシート、アカウントと取引、顧客と配布。
スタート時には、借りられるものを先に借りる;規模が大きくなった後で、利益、データ、そして生死を決定する部分を取り戻します。新しい市場に入る際には、再度選び直す必要があります。エージェントは権限を新たな争奪点に変えました:誰がユーザーの意図、支払い証明書、アカウント関係を握るかによって、誰が人と金融システムの間の新しい入り口になる可能性があります。
ネオバンクを再考すると、最終的にはこの言葉すら無効になるかもしれません。10年前、これは一種の会社を指していました:店舗を持たず、アプリだけで運営される銀行です。今日では、クリエイタープラットフォーム、ソーシャル企業、決済企業、さらには人のためにお金を使うAIまでもが、ネオバンクが行っていたことをしています。すべてのユーザーを持つ製品の中に銀行が生まれるとき、ネオバンクはもはや一つの業界ではなく、一つの能力となります。
誰もがネオバンクですが、最終的にはネオバンクは製品の中に消えてしまうかもしれません。
 リスク警告