中金:AIの高景気は供給の試練に耐えられるか?
 核心的な視点

 中金会社の研究報告:世界のAIチェーンは第3四半期に大幅な調整を経て、混雑を消化した後に動向が分化した。台湾総合指数とNASDAQは一時新高を記録し、フィラデルフィア半導体指数と創業板の上昇は鈍化した。報告はAIの高景気が持続可能かどうかを議論しており、鍵は供給拡張の速度と業界の集中度に依存している。
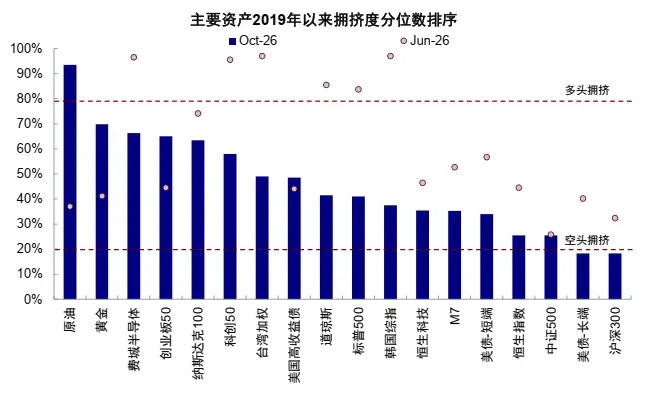
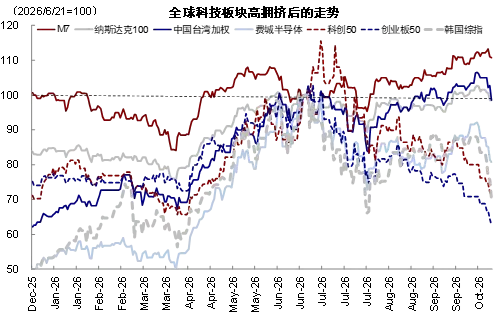
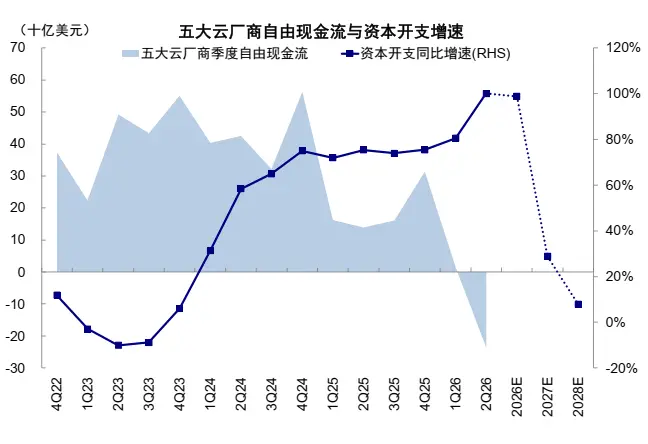
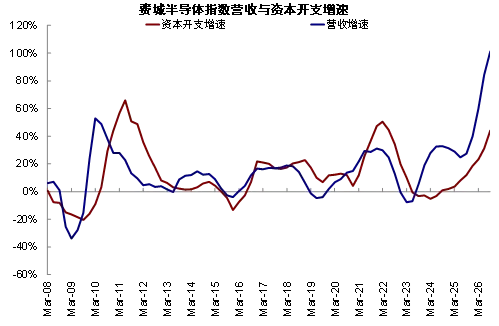
全球AIチェーンの第3四半期は、大幅な調整を経て高い混雑を消化した後(図表1)、動向に明らかな分化が見られるようになった。台湾の総合指数やナスダックは一時新高値を記録したが、フィラデルフィア半導体、科創50、創業板50などの上昇傾斜は鈍化し、年初からの上昇幅を完全に戻すこともあった(図表2)。この背景には、米国債利回りやA株の資金面の変化など、各市場内部のマクロ・ミクロ環境の影響に加え、AIチェーンの異なる段階における供給と需要の関係の静かな変化が密接に関連していると考えられる。市場は、需要を代表するクラウド企業の資本支出が最も成長が早い段階を越え、新しいアプリケーションシーンを待っている間に、光モジュール、GPU、ストレージチップなどの一部上流段階の新たな供給が徐々に解放されていることを懸念している(図表4)。
図表1:テクノロジー分野は2026年6月に異常な混雑を示したが、現在は明らかに冷却している
資料来源:Bloomberg、Wind、中金公司研究部
図表2:混雑度が消化された後、M7、ナスダックなどは一時新高値を記録したが、フィラデルフィア半導体、創業板50などの上昇は明らかに鈍化した
資料来源:Wind、中金公司研究部
図表3:5大クラウド企業の資本支出は、最も成長が早い段階を越えた可能性がある
資料来源:Factset、中金公司研究部
図表4:半導体セクターとクラウド企業の資本支出は一方が増え、一方が減少している
資料来源:Factset、中金公司研究部
供給と需要のリズムが一方は速く、一方は遅く、一方は増え、一方は減ることで、以前は拡大していた供給と需要のギャップが収束の兆しを見せ始め、高い景気の論理も新たな挑戦に直面している。これは市場が共通の認識から分岐へと向かう直接的な要因となった。このAI駆動の高景気は果たしてどれくらい持続するのか?これは現在の世界の投資家が最も関心を寄せる問題である。
一、 高景気を判断するための3つの認知バイアス:需要は重要だが供給も重視すべき
高景気とは、文字通り需要が上昇トンネルにあることを意味するため、供給はしばしば意図せず無視されることがある。しかし、需要に比べて供給も重視すべきであり、再考すべき3つの認知バイアスがあると考える。
► その一、需要は重要だが供給も重視すべきである。投資家はしばしば第一段階の需要を強調し、拡大するが、第二段階の供給を見落とし、過小評価しがちである。投資家は市場のスペース、浸透率、顧客の粘着性、技術の進化から未来数年の収益成長と資本回収を推測するが、成長自体が引き起こす供給の反応を見落としがちである。需要の成長は必ずしも投資回収に直結するわけではなく、むしろ、より確実で魅力的な成長の見通しは、資本を引き寄せ、企業の生産拡大を促し、競争を激化させる可能性が高い。新たな供給が需要を上回ると、元々の不足が過剰に転じ、価格と利益率が低下することになる。逆に、供給が生産能力、技術、または産業チェーンのボトルネックに制約されている場合、需要の成長率がさらに加速しなくても、価格と利益は非線形的に成長する可能性がある。したがって、需要は成長のスペースを開き、供給は回収の弾力性を拡大する。
► その二、需要の予測は多くの不確実な長期仮定に依存するが、供給の判断にはより確実な参考指標がある。技術の進化の時期には、最終需要、アプリケーションの実装リズム、顧客の支払い意欲には高い不確実性が存在し、遠期の市場スペースの予測は多くの仮定に依存することが多い。それに対して、資本支出、建設中の生産能力、資金調達規模、競争者の参入などの供給指標は、通常、より観察可能で検証可能である。特に現在のAI産業においては、数年後のアプリケーション規模や商業化の見通しを予測するよりも、すでに発生しているか、発展中の供給の拡張を特定する方が、より確固たるデータ基盤を持つことが多い。高度に不確実な遠期の需要の中で確実性を求めるよりも、相対的に観察可能な供給の変化から資本回収の限界変化を把握する方が良い。
► その三、供給の重要性に気づいても、供給の拡張と回収の低下を単純に同一視しがちである。供給の拡張は確かに元のバランスを破る可能性があるが、生産拡大が必ずしも過剰を引き起こすわけではなく、高い投資が必ずしも低い回収を意味するわけではない。重要なのは業界の競争構造である。競争が分散している市場では、企業の各自の合理的な生産拡大の決定が、業界全体の非合理的な投資に累積する可能性がある。一方、集中度が高い市場では、企業は自社の生産拡大が業界の供給と価格に与える影響を考慮しやすく、新たな投資は技術のアップグレード、効率の改善、またはリーダーシェアの拡大を反映することが多く、無秩序な競争ではない。したがって、実際に警戒すべきは供給の拡張そのものではなく、供給の規律が欠如した拡張である。回収を決定するのは、供給の拡張の規模だけでなく、供給の拡張が行われる競争構造でもある。
以上の考慮に基づき、本稿では既に膨大なAI需要の見通しと市場スペースについて繰り返し議論するのではなく、見落とされがちな供給側に焦点を当て、現在の高景気の形成メカニズムと持続性を再評価し、投資家に判断の根拠を提供する。
本稿では、1)まず中米韓などの主要市場の景気の方向を特定し、今回の成長がどれほど強力であるかを判断する。2)次に供給と需要の視点から強力な成長の形成メカニズムを説明する。3)その後、投資の強度と新たな資金調達の2つの次元から供給の拡張の強度を判断する。4)さらに競争構造を導入し、歴史的データと実証検証を通じて異なる競争構造下での供給拡張の経済的結果を分析する。5)最後に、このフレームワークを現在に適用し、どの業界の高成長が持続しにくいか、どの業界の回収に改善の余地があるかを判断する。
二、 高景気の方向をどう識別するか?米国株の電気機器と半導体、中国株の電子など
今回の高景気が供給拡張の試練に耐えられるかを判断するためには、まず景気を定義し、現在の景気度がどれほど強力であるかを識別する必要がある。
景気度をどう定義するか?低基準は高成長を生むことができるが、必ずしも経営の明確な改善を意味するわけではない。同様に20%の利益成長は、安定した消費企業にとっては明らかな変化であるが、周期的な企業にとっては単なる正常な変動に過ぎない。前年比の数字だけを見ると、基準効果を成長や景気と見なすことが容易である。一方で、異なる業界の利益の変動には明らかな差があり、基準効果を除いた高成長が必ずしもその業界が景気区間に入ったことを意味するわけではない。
そのため、本稿では標準化された未予期利益(SUE、Standardized Unexpected Earnings)を導入し、企業の当期利益成長率と歴史的平均の差を歴史的利益成長率の標準偏差で割ることで、利益成長が歴史的な常態からどれほど逸脱しているかを測定する:
SUEᵢ,ₜ=[ΔEᵢ,ₜ-mean(ΔEᵢ)]/std(ΔEᵢ,ₜ₋ₖ),
ここで、ΔEは四半期利益の前年比成長率である。これは基準の差異の干渉を減少させ、異なる業界の利益成長率の比較可能性を高めるのに役立つ。SUEが高いほど、当期の利益成長率が歴史的常態に対して強いことを示し、SUEが0より大きい場合は利益成長率が歴史的平均を超えていることを意味する。SUEが1より大きい場合は、利益成長率が歴史的平均を1倍の標準偏差を超えていることを意味し、強い利益の景気を反映している。本稿ではSUEが1より大きい業界を高景気業界と定義する。
私たちの計算によると、現在の高景気業界のほとんどはAI産業チェーンに属しており、例えば米国株の電気機器、半導体および設備、電子およびソフトウェア(図表5)、および中国株の電子などのセクター(図表6)が含まれる。さらに、中国株の非銀行金融も高い景気度を持っている。
図表5:2026年上半期、米国株の電気機器、半導体などの業界の利益景気度は高い
資料来源:Factset、中金公司研究部
図表6:2026年上半期、中国株の電子、コンピュータ、電力設備などの業界の利益景気度は高い
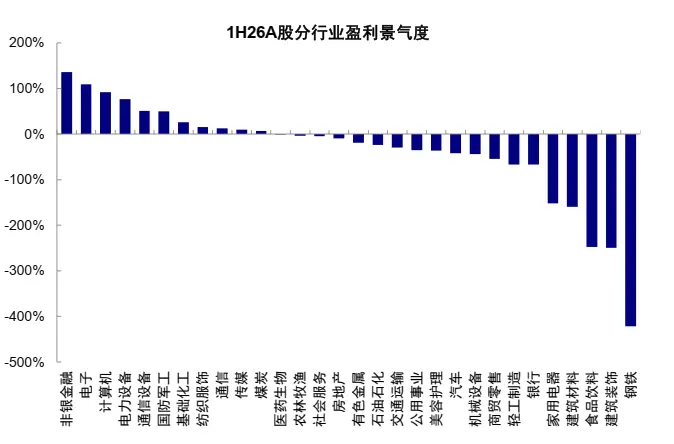
資料来源:Wind、中金公司研究部
三、 景気上昇の理由は?需要が成長のスペースを開き、供給が回収の弾力性を拡大する
景気が上昇する理由は、需要の見通しがスペースを開き、供給の制約が回収の弾力性を拡大したからである。このAIの例を挙げると、
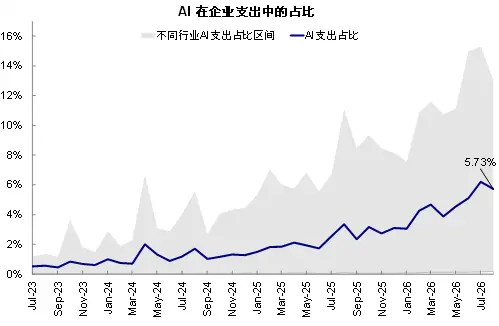
► 一方で、AI需要の拡張の核心的な推進要因は、大規模モデルの能力が持続的に進化した結果、労働生産性が明らかに向上したことである。Anthropicの計算によれば、AIの支援により一部のタスクの完了時間が平均80%短縮され、大規模モデルの適用シーンがますます豊富になっている。米国の非農業部門全体の労働生産性が明らかに向上しており、特にAI投入が多い業界である情報技術や金融保険の労働生産性の改善が顕著である(図表7)。生産効率の向上は、トークンの呼び出し量の持続的な高速成長を促進し(図表8)、クラウド企業の計算能力の投入が増加し、AIの計算能力やインフラストラクチャーなど関連する段階の需要が急速に拡大している。長期的に見れば、現在のAIが企業支出に占める割合や個人の支払いの絶対額は低い水準にあり(図表9)、AIは依然としてアプリケーションの初期段階にある。モデルのトレーニング、推論、将来的なさらなるアプリケーションの実装は、依然として大きな潜在市場を意味する。AI需要の急速な成長は、関連する産業チェーンの拡張スペースを決定する。
► 一方で、供給の制約は需要の成長がもたらす利益の弾力性をさらに拡大する。業界に多くの遊休生産能力が存在する場合、新たな需要は主に生産量を増やすことで満たされ、価格の反応は通常穏やかである。生産能力の利用率が徐々に上限に近づくにつれて、企業の短期的な増産の余地は狭まり、新たな需要は数量の拡大によって消化されることがますます難しくなり、価格の上昇に転じることが多い。この時、供給曲線は徐々に急勾配になり、同じ幅の需要の増加はより大きな価格変動に対応することになる[1]。業界は相対的に線形的な「量の増加」から「量と価格の同時上昇」へと移行する。価格の非線形的な上昇は、利益の弾力性をさらに拡大する。生産量を増やすには通常、原材料や人件費などの追加投入が必要であり、新たな収入は相応のコストを差し引いて初めて利益を形成する。販売量と単位コストが変わらない条件下では、価格の上昇による収入の増加は直接的に利益に転換される。したがって、同じ規模の収入の増加において、価格上昇による利益の増加は通常、販売量の増加による利益の増加よりも高く、元々の利益率が低いほど、この拡大効果はより顕著になる。
図表7:米国の非農業部門の労働生産性が向上しており、AI投入が多い業界の改善が特に顕著である
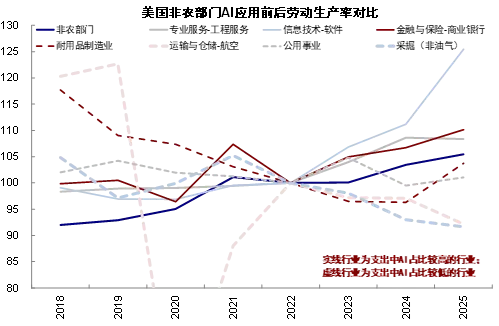
資料来源:Fred、中金公司研究部
図表8:AIトークンの呼び出し量は高速成長を維持している
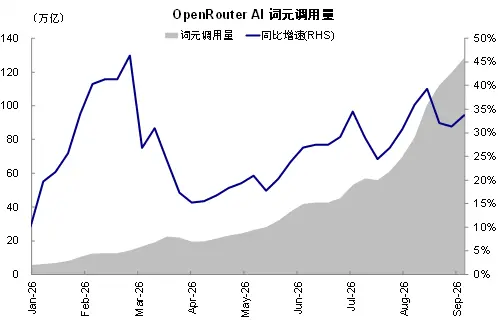
資料来源:OpenRouter、中金公司研究部
図表9:AI支出が企業の投資(給与を除く)に占める割合は、2023年の0.5%から2026年には5.7%に上昇する
資料来源:Ramp,中金公司研究部
このメカニズムは、産業チェーンのボトルネック部分で特に顕著です。各段階が相互に補完し、短期的に代替が難しい生産システムにおいて、全体の生産は最も供給が厳しい部分に制約されます(「木桶理論」またはレオンティエフ生産関数)。他の段階の生産能力が十分であっても、重要な部品の供給不足は下流の生産を制限し、新たな需要がボトルネック部分に集中し、その価格と利益を押し上げます。これは、以前の報告「AI時代と人口変動の仮説」で言及したレオンティエフ式の相補的生産関係が示すボトルネック効果です:産業チェーンの拡張能力を決定するのは、各段階の生産能力の単純な合計ではなく、重要な段階が十分な供給を提供できるかどうかです。
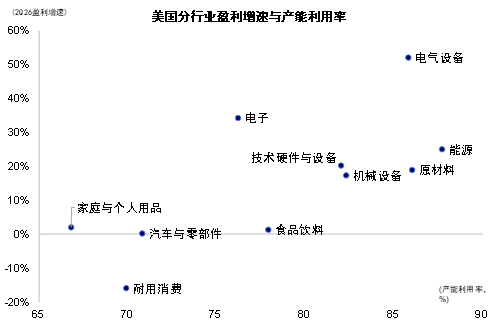
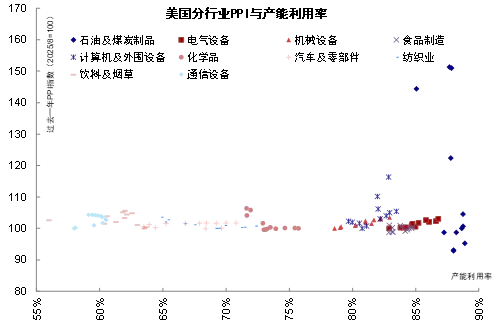
したがって、今回のAI産業の景気の強い上昇は、実際には二つの力を含んでいます:需要の拡大が利益の成長の基盤を提供し、供給の制約が価格と利益の弾力性をさらに拡大します。強いAI需要はまず販売の拡大を促進し、需要が供給の制約にさらに達すると、価格と利益率が同時に上昇し、利益の成長が収入の成長を上回ることになります。その結果、一部の業界では歴史的な常態を大きく上回る標準化未予期利益(SUE)が見られます。私たちの測定によると、米国株の電子機器や電気機器などSUEが高い業界は、高い生産能力の利用率や製品価格の上昇幅が顕著であることが示されています(図表10、図表11)。これらの業界の異常に強い利益のパフォーマンスは、単に需要の高成長から来るものではなく、強い需要と厳しい供給が共同で作用した結果です。
図表10:生産能力の利用率が高い業界は、利益の成長率も高い
資料来源:Factset,BEA,中金公司研究部
図表11:高い生産能力の利用率の下で大幅な非線形の価格上昇が発生しやすい
資料来源:Haver,中金公司研究部
四、供給拡張の強度をどう識別するか?高景気が持続するかどうかは、供給拡張の反応がどれだけ早いかに依存する
需要の成長が生産能力の制約に達すると、価格の非線形上昇は利益の弾力性と資本のリターンを拡大します。しかし、この高景気が持続するかどうかは、高いリターンが引き起こす供給拡張が生産能力の制約に与える影響に依存します。
では、供給拡張の強度をどう識別し判断するか?Hoberg and Phillips(2010)の研究思路を参考に、相対投資強度と新規資金調達の二つの次元から供給拡張の強度を描写します:1)まず、相対投資強度を導入し、現在の供給拡張に対する合理的な基準を見つけ、実際の生産能力の拡大が正常な水準から逸脱しているかを判断します;2)次に、まだ発生していない将来の投資を考察し、企業が生産能力の拡大に必要な新規資金調達をすでに得ているかを判断します。
1)現在の投資は正常から逸脱しているか?「合理的な投資水準」を特定する
高景気の業界での資本支出の増加は、必ずしも供給圧力の増加を意味するわけではありません。需要の見通しが改善し、利益能力が上昇し、資金調達条件が緩和されると、より高い投資が合理的な選択となります。したがって、供給圧力を判断する鍵は、資本支出の絶対的な高低ではなく、実際の投資が経営条件が暗示する「合理的な投資水準」からどれだけ逸脱しているかの程度です。本稿ではHoberg and Phillips(2010)の方法を参考に、TobinのQ、ROE、レバレッジ、利益の変動、配当、企業の年齢と規模などの要因を用いて、企業が与えられた経営条件下での正常な投資強度を推定し[2]、投資強度の基準を確立します。そして、実際の投資強度とモデルの予測値の差を相対投資強度(Relative Investment, RI)として定義します。具体的には:
► 投資の見通しはTobinのQで測定し、投資強度を正に引き上げます。その理論的な意味は、資本の市場価値と再構築コストの比率であり、市場価値が再構築コストを上回り、新たな資本が類似のリターンを得られる場合、企業は生産能力を拡大する動機を持ちます。したがって、Q値は市場が投資の見通しをどのように判断しているかを間接的に反映します。測定時には、TobinのQは遅延一期の数値を使用し、未知の情報を導入しないようにします;
► 資金条件はROEとレバレッジで表され、両者は投資強度に対する作用の方向が逆です。投資はプロジェクトが投入に値するかどうかだけでなく、企業が相応の資金支出とレバレッジの余地を持っているかにも依存します。ROEは企業の利益能力を描写し、投資強度を正に駆動します。レバレッジは一方で企業の資金調達の余地を制限し、他方で債務の懸念効果(debt overhang)もあります。企業がすでに重い債務負担を抱えている場合、新プロジェクトの一部の収益はまず債権者に流れ、株主の追加投資の動機を弱める可能性があります;
► 利益の変動は投資の不確実性を描写します。理論的には、投資リターン率が近いプロジェクトに直面した場合、利益の変動が大きいほど不確実性も大きくなり、工場や設備などの投入は撤回が難しいため、合理的な企業は待機を選択し、より多くの情報を得てから意思決定を行う可能性があります。実証的には、この指標と投資強度の関係は明確ではありません;
► 資本の更新需要は配当、企業の年齢と規模を代理として用い、通常は投資強度と負の相関があります。配当を出す企業は、通常、産業ライフサイクルの中後期にあり、大規模な資本支出の意欲が不足しています。異なる年齢や規模の企業の資本更新の置き換え需要には大きな差異があり、企業の年齢が大きく、規模が大きいほど、資本支出の強度は弱くなる可能性があります。
「合理的な投資強度」は需要側の情報も部分的に反映します。モデル中で直接的に注文や収入の成長率などの需要側の自変数を使用していないものの、TobinのQ値やROEなどの変数は、部分的に需要の見通しや収入の成長率の変化を反映しています。しかし、最新の注文やまだ実現していない技術的機会などの情報は、追加の検証が必要です。
私たちは、石油・ガス(米国)、建材(米国)、非鉄金属(米国)、半導体装置(米国、中国)、デジタルチップ設計(米国、中国)、半導体ファウンドリー(世界)、ストレージ(世界)、光モジュール(米国、中国)、PCB(米国、中国)、電力網装置(中国)、および送配電(米国)などの産業チェーンの段階をフィッティングしました。中国のデジタルチップ設計、光モジュール、電力網装置を除いて、R²はすべて0.4以上であり、モデルの実行可能性と説明力を示しています。一部のセクターの説明力が低いのは、上述の業界の発展期間が短く、技術のイテレーションが早いなどの構造的変化に関連している可能性があります。
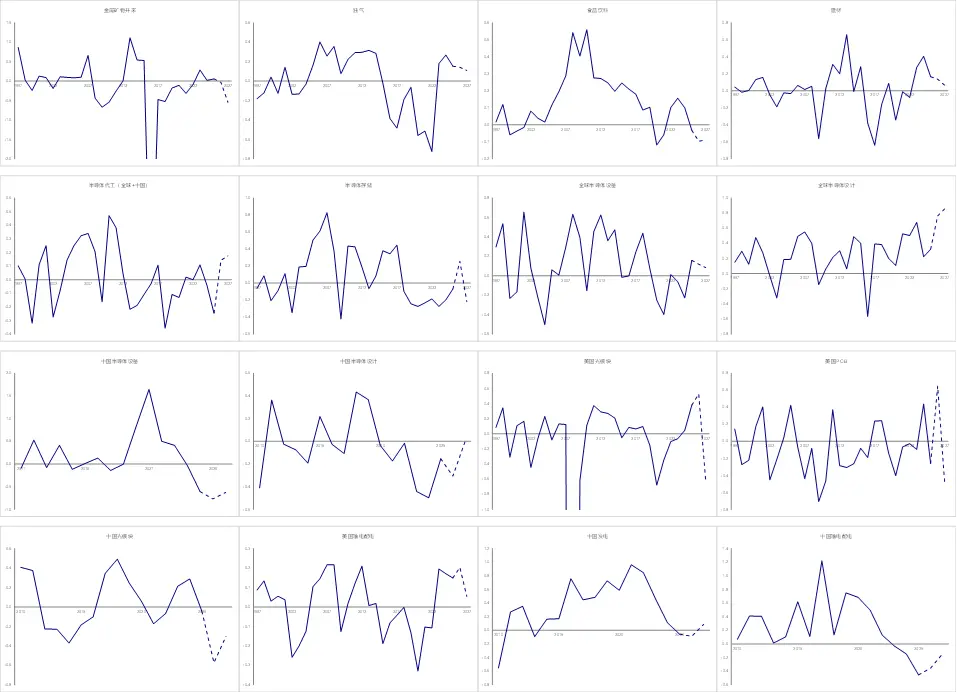
私たちの測定によると(図表12)、2026年には、相対投資強度RIが高い業界には、世界の半導体ストレージ、世界の半導体ファウンドリー、米国の建材、米国のPCB、米国の光モジュールなどが含まれ、その投資強度は「合理的な水準」を明らかに上回っています。なお、高RIは過剰投資やより攻撃的な生産能力の拡大の根拠として直接的に使用できるわけではなく、モデルがまだ捉えていない新しい注文や新技術、産業のアップグレードから来る可能性もあるため、競争の状況などの次元の情報と組み合わせてさらなる判断を行う必要があります。
図表12:景気の良いセクターの相対投資強度(RI)の歴史的推移
資料来源:Factset,Wind,中金公司研究部 注釈:1997~2025年のデータを統計サンプルとして選定
2)将来の投資はどれくらいになるか?新規資金調達を観察する
新規資金調達を用いて将来の生産能力拡大の確率を観察します。相対投資強度は「現在の投資が合理的な水準からどれだけ逸脱しているか」に答えますが、実際に将来の供給を決定するのは、次の段階で投資を増やす能力があるかどうかです。したがって、私たちは新規資金調達(New Financing)をさらに導入し、資本が依然として業界に流入しているかを観察します。
新規資金調達を、純株式資金調達と純債務資金調達の合計が総資産に占める割合として定義します。資金調達は将来の資本支出と同じではありませんが、後続の生産能力拡大に必要な資金条件を提供します。新規資金調達が増加することは、企業がより多くの外部資金を得たことを意味し、生産能力拡大の条件がさらに整ったことを示します。もしRIがすでに高い水準にあり、企業が引き続き大量の外部資金調達を得ている場合、業界はすでに強い生産能力拡大を行っており、将来的にさらに投資を増やす条件が形成されていることを意味します。したがって、新たな供給拡張を支える資本が存在しているかどうかに注意する必要があります。逆に、RIが高いが新規資金調達が明らかに減少している場合、現在の高い投資が必ずしも加速し続けるわけではありません。
私たちの測定によると、2026年には、各業界の新規資金調達強度は比較的抑制されており、50%の分位数を超えるのは世界の半導体ファウンドリーと米国の半導体装置のみで、両者は歴史的に68%の分位数に位置しています。米国の光モジュール、米国の建材、世界の半導体ストレージ、世界のデジタルチップなどの業界の資金調達強度は比較的低い分位数にあります。したがって、総合的に見ると、投資強度が大きく、資金調達強度も大きい業界は、世界の半導体ファウンドリーのみです。
五、供給拡張は必ずしもリターンを低下させるのか?競争の状況も見る必要がある
高強度の供給拡張は、既存の供給と需要のバランスを崩し、供給圧力を増加させる可能性があります。また、高速成長の需要や技術のアップグレードの要求を満たす可能性もあるため、高い投資が必ずしも低いリターンを意味するわけではなく、重要なのは業界の競争状況です。
1)異なる競争状況下での供給拡張の経済的意味
業界が比較的分散している場合、個々の企業の合理性が業界全体の非合理性に転化する可能性があります。各企業は価格上昇と高い利益を見込み、シェアを拡大したいと考えます。しかし、ある企業が生産能力を増加させると、他の企業の将来の価格とリターンに影響を与えます。もし皆が目の前の不足に基づいて投資を行い、競争者の同時の生産能力拡大の規模を過小評価した場合、個々の企業の合理的な決定が業界全体の供給過剰を累積する可能性があります。したがって、中低集中度の業界では、高強度の相対投資が業績の低下の信号である可能性があります。
業界の集中度が高い場合、高い投資強度は企業の独占利益を増加させる可能性があります。業界の集中度が高い市場では、企業は自社の生産能力拡大が業界の供給と価格に与える影響をより容易に認識し、投資決定もその影響を考慮する可能性が高くなります。非合理的な投資も修正されやすくなります。したがって、高集中度の業界では、高い相対投資と新規資金調達が、技術のアップグレードや需要の爆発などの衝撃の下での変数の歴史的関係の変化を意味する可能性があり、高い相対投資は業績の向上を意味することがあります。
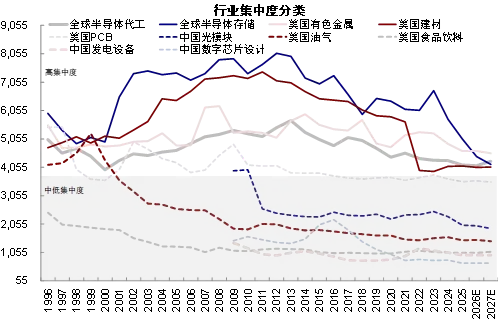
この点において、本稿では業界の収入集中度(HHI)をさらに導入し、競争状況と潜在的な供給の規律を描写します。この指標は、業界内の各成分企業の収入シェアの平方和です。HHIが高いほど、収入が少数の主要企業に集中し、供給の決定が相対的に集中します;HHIが低いほど、業界の参加者が分散しており、景気上昇段階では複数の企業が同時に生産能力を拡大し、供給の集中放出のリスクを増加させる可能性があります。
私たちの測定によると、米国株の非鉄金属、世界の半導体ストレージ、世界の半導体ファウンドリー、米国株の建材などの業界は収入集中度が高い一方で、中国のデジタルチップ設計、米国の石油・ガス、中国の半導体装置などの業界は比較的分散しています(図表13)。もちろん、実際の結果はデータの可用性に制限されます。
図表13:景気の良いセクターの競争状況
資料来源:Factset,中金公司研究部
2)実証検証:高い集中度の下での生産拡大は高いリターンと高い景気を意味する
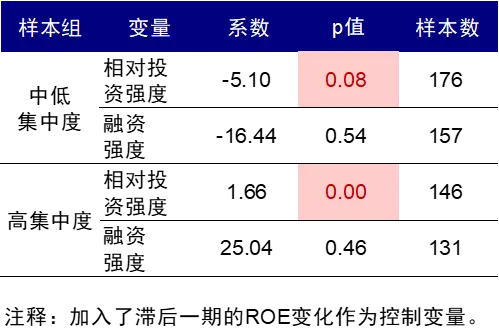
次に、相対的な投資強度、新規資金調達、競争構造の三者が資本リターンに与える影響をさらに実証的に検証します。HHIの統計誤差の影響を低減するために、HHIが4000以上のものを高集中度グループとし、残りを中低集中度グループとし、さらに前期のROEの変化を制御変数として加え、当期の相対投資強度と資金調達強度が次期のROEの変化に与える関係を考察します。結果は以下の通りです:
► 投資が持続的なリターンに転換できるかどうかは競争構造と有意な関係があります。中低集中度グループでは、相対投資強度と次期ROEの変化は負の関係を示し、高集中度グループではこの関係は正の相関に転じ、両者とも統計的に有意です。これは、投資が正常な水準から逸脱するほど、競争が分散した業界のリターンが低下し、高集中度の業界では逆にリターンが改善されることを意味します。
► 資金調達強度も次期ROEの変化と正の相関がありますが、統計的には有意ではなく、安定した予測効果を確認するには不十分です。考えられる理由は、資金調達強度が株式と債務の両方の資金調達を含むため、理論的には資本リターンに対する影響が二重である可能性があることです:レバレッジ、株式買戻し、または高ROICの新プロジェクトが投資リターンを増加させる一方で、財務コストと株式の希薄化が資本リターンを侵食する必要があり、さらなる分解検証が必要です。
景気とリターンの変化は完全に同期しているわけではなく、新たな供給が解放された後でも業界の利益が成長し続ける場合、その成長率は異常に高い水準から歴史的な常態に徐々に戻る可能性があり、SUEの低下として表れ、ROEが必ずしも同期して落ちるわけではありません。したがって、本稿では供給が資本リターンROEと利益景気SUEに与える影響をさらに区別し、SUEを被説明変数として追加し、相対投資強度と新規資金調達が将来の利益景気を変えるかどうかを考察します。結果は以下の通りです:
► 相対投資強度は競争構造の違いにより、景気に対して全く逆の影響を与えます。中低集中度グループでは、相対投資強度と次期SUEの変化は負の関係を示し、高集中度グループではこの関係は正であり、ROEの回帰の方向と一致しています。これは、競争が分散した業界では、投資が正常な水準から逸脱するほど、利益景気が異常に高い水準から戻る可能性が高くなることを示しています。一方、高集中度の業界では、高い投資が利益景気を支えることになります。
► 資金調達強度とSUEは中低集中度グループで有意に正の相関がありますが、高集中度グループでは依然として有意ではありません。中低集中度グループでの資金調達強度と景気の正の相関は、上記で述べた供給拡大が景気を弱める論理と矛盾しているように見えますが、実際には二つの問題を反映している可能性があります。一つは、業界構造が分散し、競争が十分な企業は通常、強い資金調達制約に直面していることです。企業の内生的なキャッシュ創出能力が弱く、研究開発、販売、そして生産能力の構築は、外部の株式や債券の資金調達に依存することが多くなります。そして、景気が高い時にのみ、外部資金調達を得やすくなります。同時に、資金調達から生産能力の解放にはタイムラグがあり、資本リターンや景気への侵食が次期にすぐに現れるわけではありません。一方、高集中度の業界では、資金調達強度が将来のSUEに与える影響は有意ではなく、企業が直面する資金調達制約が弱いことに関連している可能性があります。これらの業界では、トップ企業は強い内部キャッシュ創出能力を持ち、外部資金調達への依存度が低く、外部資金調達を得てから研究開発や資本拡張を開始する必要はありません。したがって、新規資金調達強度は純粋な景気改善の信号ではない可能性があります。
要約すると、競争構造が分散し、投資と資金調達が高い業界では、景気とリターンが高い水準から戻るリスクに警戒する必要があります;業界集中度が高い業界では、高い投資がより高いリターンと景気をもたらす可能性があります。
図表14:ROEに影響を与える供給側の核心変数
資料出所:Wind、中金公司研究部
注釈:1997~2025年のデータを統計サンプルとして選定
3)歴史的経験:インターネットバブルにおける供給拡大と資本リターン
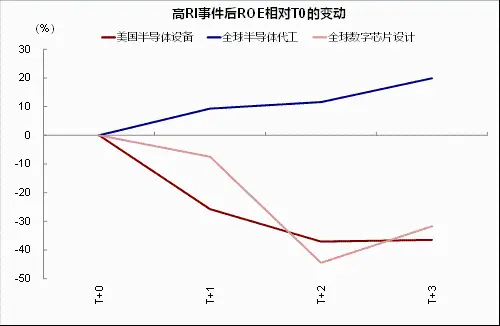
インターネットバブルの経験は、「競争構造の変化が投資拡大の意味を変える」ことを示す直感的なケースを提供します。1990年代末、テクノロジーの景気が急上昇し、資本支出が明らかに増加しました。しかし、同じ投資強度の下で、異なる業界の結果は全く異なり、その背後で重要な役割を果たしているのが競争構造です(図表15)。
► 競争が分散した業界では、高い投資はしばしば資本リターンの明らかな低下を伴います。例えば、当時の半導体装置です。アメリカの半導体装置業界の1998年のRIは0.535に達し、歴史的に89.7%の分位にありました;その後、2001年までにROEは累計で28.0ポイント低下しました。アメリカのPCB業界も同様の特徴を示しました:2000年のRIは0.324に達し、同様に歴史的に89.7%の分位にあり、一年後にはROEが63.2ポイント低下しました。両業界とも集中度は低く、競争者が同時に供給を増やすと、企業レベルの合理的な投資が業界レベルの供給圧力に累積しやすくなります。
► 高集中度の業界では異なる結果が見られます。例えば、半導体ファウンドリです。世界の半導体ファウンドリ業界は2001年にHHIが4289に達し、高集中度の業界に分類されます;その年のRIは0.250で、同様に自身の歴史的な82.8%の高い分位にありましたが、一年後にはROEが7.5ポイント上昇しました。つまり、供給の決定がより集中している業界では、投資が歴史的な正常水準を明らかに上回っても、必ずしも無秩序な生産拡大や供給過剰に発展するわけではありません。
図表15:インターネットバブル時期、高集中度の半導体ファウンドリ業界と他の高投資強度業界のROEの動向の分化
資料出所:Factset、中金公司研究部
六、どの業界が今後高い景気を維持できるか?供給は中国の半導体装置と電力設備に有利で、世界のデジタルチップは圧力を受ける可能性がある
上記の分析は、供給強度が資本リターンと景気に対して良好な説明度と先行一年の予測効果を持ち、方向性は業界の競争構造に依存し、新規資金調達の独立した予測効果は限られていることを示しています。したがって、将来の展望を判断する際には、まず競争構造を識別し、その後相対投資強度を主要な信号として使用して、リターンの変化方向を判断します。
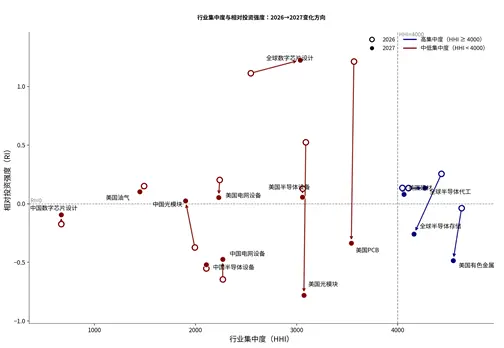
► 今後2年間の競争構造の変化。2026年に集中度が高い業界はアメリカの金属鉱物採掘、世界の半導体ストレージ、世界の半導体ファウンドリ、アメリカの建材です;相対的に分散した業界は中国のデジタルチップ設計、アメリカの石油・ガス、中国の半導体装置などです。2027年については、収入予想の割合に基づく推計により、業界の競争構造に根本的な変化はないと示されていますが、集中度が明らかに低下している業界には世界の半導体ストレージ、アメリカの金属鉱物採掘、アメリカの石油・ガス、アメリカのPCBが含まれます;集中度が明らかに上昇している業界には世界の半導体ファウンドリ、世界のデジタルチップ設計、中国の光モジュールが含まれます。
► 今後2年間の投資強度の変化(図表16)。業界自身の波動による比較不可能な影響を排除するために、本稿では業界の歴史的系列における相対投資強度の分位数を統一して使用し、2026年と2027年のデータは市場の一致した予測に基づいています。
1) 2026年、私たちは市場の一致した予測に基づいて、相対投資強度が高い業界を以下のように推定します:高集中度グループの世界の半導体ストレージ、世界の半導体ファウンドリ、アメリカの建材、および中低集中度グループの世界のデジタルチップ設計、アメリカの光モジュール、アメリカのPCB、アメリカの電力設備;相対投資強度が低い業界は中国の電力設備、光モジュール、半導体装置で、いずれも中低集中度グループに属します。
2) 2027年、私たちは市場の一致した予測に基づいて、高集中度グループの世界の半導体ファウンドリとアメリカの建材、および中低集中度グループの世界のデジタルチップ設計の相対投資強度は依然として高いと推定されます;さらに、中低集中度グループの中国のデジタルチップ設計の投資強度は上昇します;相対投資強度が低い業界には、高集中度グループの世界の半導体ストレージと中低集中度グループのアメリカのPCB、光モジュール、有色金属が新たに加わります。
図表16:高景気セクターの相対投資強度の予測変化方向
資料出所:Factset、中金公司研究部
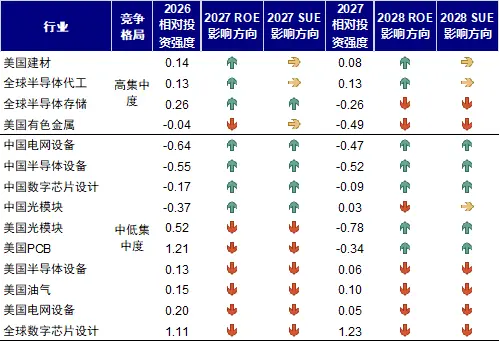
業界の集中度と投資強度の異なる組み合わせは、将来のリターン(ROE)と利益(SUE)に異なる意味を持ちます(図表17):1)高集中度+高投資強度:世界の半導体ファウンドリやアメリカの建材などが含まれます。供給の決定が相対的に集中しているため、高い投資が必ずしも無秩序な生産拡大に発展するわけではなく、むしろ技術の進化と量と価格のバランスがROEとSUEを押し上げる可能性があります;2)中低集中度+低投資強度:中国の半導体装置や電力設備などの業界が含まれます。生産拡大が相対的に抑制されているため、量の増加が価格や利益率に与える侵食は小さく、将来のROEには改善の余地があり、SUEも相対的に高い水準を維持する条件があります。3)高集中度+低投資強度:主にアメリカの有色金属などの業界が含まれます。競争構造が供給の規律を維持するのに有利であるにもかかわらず、強い投資拡張に対応する正のリターン信号が欠けているため、将来のROEとSUEの改善の動機は相対的に限られる可能性があります;4)中低集中度+高投資強度:最も典型的なのは世界のデジタルチップ設計などの業界です。競争が相対的に分散しているため、企業レベルの生産拡大が業界の供給圧力に累積しやすく、将来のROEは低下リスクに直面し、SUEも異常に高い水準から歴史的な常態に戻る可能性が高く、これは高景気の持続性に注意が必要な分野です。
図表17:異なる競争構造下での相対投資強度がROEとSUEに与える影響の方向
資料出所:Factset、中金公司研究部
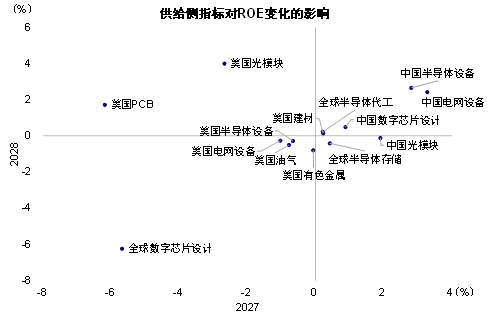
要約すると、現在の投資予測は、世界のテクノロジー業界の景気に全面的な圧力をかけるものではありません。しかし、異なる競争構造の下で、供給拡大がROEと景気に与える影響は異なります:今後2年間の供給環境は相対的に有利であり、資本リターンと景気に相対的に利益をもたらすのは主に中国の半導体装置と電力設備です;大きな試練に直面するのは世界のデジタルチップ設計です。中国の光モジュール、アメリカの光モジュール、PCBは段階的に恩恵を受ける可能性があります;アメリカの有色金属は段階的に圧力を受ける可能性があります(図表18-図表19)。
図表18:供給側がAI景気セクターの今後2年間の資本リターンに与える影響
資料出所:Wind、Factset、中金公司研究部
図表19:供給側がAI景気セクターの今後2年間の利益景気に与える影響
資料出所:Wind、Factset、中金公司研究部
[1] Boehm and Pandalai-Nayar(2022)、American Economic Review
[2] 投資強度モデルは次のようになります:ln(Investᵢ,ₜ/PPEᵢ,ₜ₋₁)=α+β₁Tobin's Qᵢ,ₜ₋₁+β₂ROEᵢ,ₜ+β₃DDᵢ,ₜ+β₄AGEᵢ,ₜ+β₅LEVᵢ,ₜ+β₆VOLPᵢ,ₜ+β₇ln(SIZEᵢ,ₜ)+εᵢ,ₜ
Source 文章来源
本文は、2026年10月19日に発表された《AI高景気能否経住供給考験?》からの抜粋です。
彭一夫 アナリスト SAC 証明書番号:S0080525120003
劉剛、CFA アナリスト SAC 証明書番号:S0080512030003 SFC CE Ref:AVH867
Legal Disclaimer 法律声明
特別な注意
本公众号は中国国際金融股份有限公司(以下「中金公司」といいます)の研究報告の発表プラットフォームではありません。本公众号は中金公司が発表した研究報告の一部の見解を転送するものであり、購読者が本公众号に掲載された資料を使用する場合、完全な報告書に対する理解や関連する解釈の欠如により、資料中の重要な仮定、評価、目標価格などの内容に対して理解の誤解が生じる可能性があります。購読者は本資料を使用する際、専門の投資顧問の指導と解釈を求める必要があります。
本公众号に掲載された情報、意見は、記載された証券または金融商品売買の入札または提示を構成するものではなく、評価、目標価格、評価、利益予測などの分析判断も、特定の証券または金融商品に対する特定の価格、特定の時点、特定の市場パフォーマンスに関する投資アドバイスを構成するものではありません。これらの情報、意見は、いかなる時点においても、特定の投資を指導するための具体的な操作意見を構成するものではなく、購読者は本公众号における情報と意見を評価し、自身の状況に基づいて自主的に投資判断を行い、投資リスクを自己負担する必要があります。
中金公司は、本公众号に掲載された資料の正確性、信頼性、適時性および完全性について、いかなる明示または暗示の保証も行いません。本公众号に掲載された資料に基づくまたは使用することによって生じた結果について、中金公司および/またはその関連者は、いかなる形式の責任も負いません。
本公众号は中金公司の中国本土の顧客を対象としており、前述の条件に合致しない購読者は、購読前に受信する内容の適切性を自己評価することをお勧めします。本公众号の購読は、いかなる契約または約束の基礎を構成するものではなく、中金公司は単に本公众号を購読したことによって購読者を中金公司的顧客と見なすことはありません。
 リスク警告