マイクロソフト、アルファベット、アマゾンの決算予測:3つのAI収益化の道、誰がより早くリターンを実現するのか?

マイクロソフトとアルファベットは、米東部時間10月28日(水曜日)市場終了後に業績を発表し、対応する中国標準時間は10月29日午前4時頃となります。アマゾンは米東部時間10月29日(木曜日)市場終了後に発表し、対応する中国標準時間は10月30日午前4時頃となります。
決算発表後、価格はまずアフターマーケットで反応し、具体的な発表時間は各社の発表に基づきます。
核心の見どころ:
マイクロソフト:Azureの成長率とフリーキャッシュフローは同時に達成できるのか? 市場が注目しているのはクラウドビジネスの成長だけでなく、継続的な計算能力の拡張後に、同社がフリーキャッシュフローのプラス転換の約束を果たせるかどうかです。
アルファベット:クラウドビジネスの高成長は利益に転換できるのか? 5140億ドルの未処理注文は収入の見通しを提供しますが、継続的な計算能力の投資と減価償却は、より高い経営リターンを必要とします。
アマゾン:AWSの利益改善は拡張速度に追いつけるのか? 注文と収入の成長は強力に維持されていますが、中長期的な期待に真に影響を与えるのは、今後の資本支出、AWSの利益率とキャッシュフローの回復の関係です。
同じAI構築の中で異なる財務制約。 マイクロソフト、アルファベット、アマゾンは最近、報告期間の資本支出が合計約1349億ドルであることを明らかにしました。三社とも計算能力を拡充していますが、投入リターンの実現方法は異なります。
導入:AIの需要を超えて、市場は三社それぞれのリターンの公式を問い始めています。
メタは先週、業績を発表し、収入と利益のガイダンスが市場の予想を上回りましたが、第3四半期のフリーキャッシュフローはマイナス212億ドルに減少し、前年同期はプラス106.3億ドルでした。収入の成長とキャッシュフローの減少が同時に発生し、市場のAI投資への関心が変化しました。需要が強いかどうかは依然として重要ですが、新たな投入がいつ十分なリターンを生むかも評価に影響します。
今週、マイクロソフト、アルファベット、アマゾンは順次業績を発表します。三社ともAIインフラを構築していますが、収益化の道は異なります。マイクロソフトはAzureを通じて企業顧客にクラウド計算能力を販売しています。アルファベットはGoogle Cloudを運営し、インフラを使って検索と広告ビジネスを改造する必要があります。アマゾンは、AWSの成長と利益改善が拡大する投資計画を支えるのに十分であることを証明する必要があります。
これら三つのモデルは、資本支出の規模だけで優劣を判断することはできません。注文の規模は将来の収入の見通しを決定し、収入の成長率は需要の実現速度を反映し、利益率は成長の質を決定し、キャッシュフローはこれらの投入が最終的にどれだけのリターンを残すかを検証します。
今週の決算で注目すべきは、誰が最も多くの資金を投入したかではなく、三社がそれぞれより明確な答えを出せるか、追加の計算能力を誰が負担するのか、利益はどこから来るのか、キャッシュリターンはどれくらい待たなければならないのかです。
一、決算と連邦準備制度の決定が同時に行われ、市場は成長期待と資金コストを同時に調整する
マイクロソフトとアルファベットは、米国時間10月28日市場終了後に業績を発表する予定で、アマゾンは10月29日市場終了後に発表します。連邦準備制度は10月27日から28日にかけて政策会議を開催し、金利決定もこのウィンドウ内で発表されます。具体的な発表時間は各社の発表に基づきます。
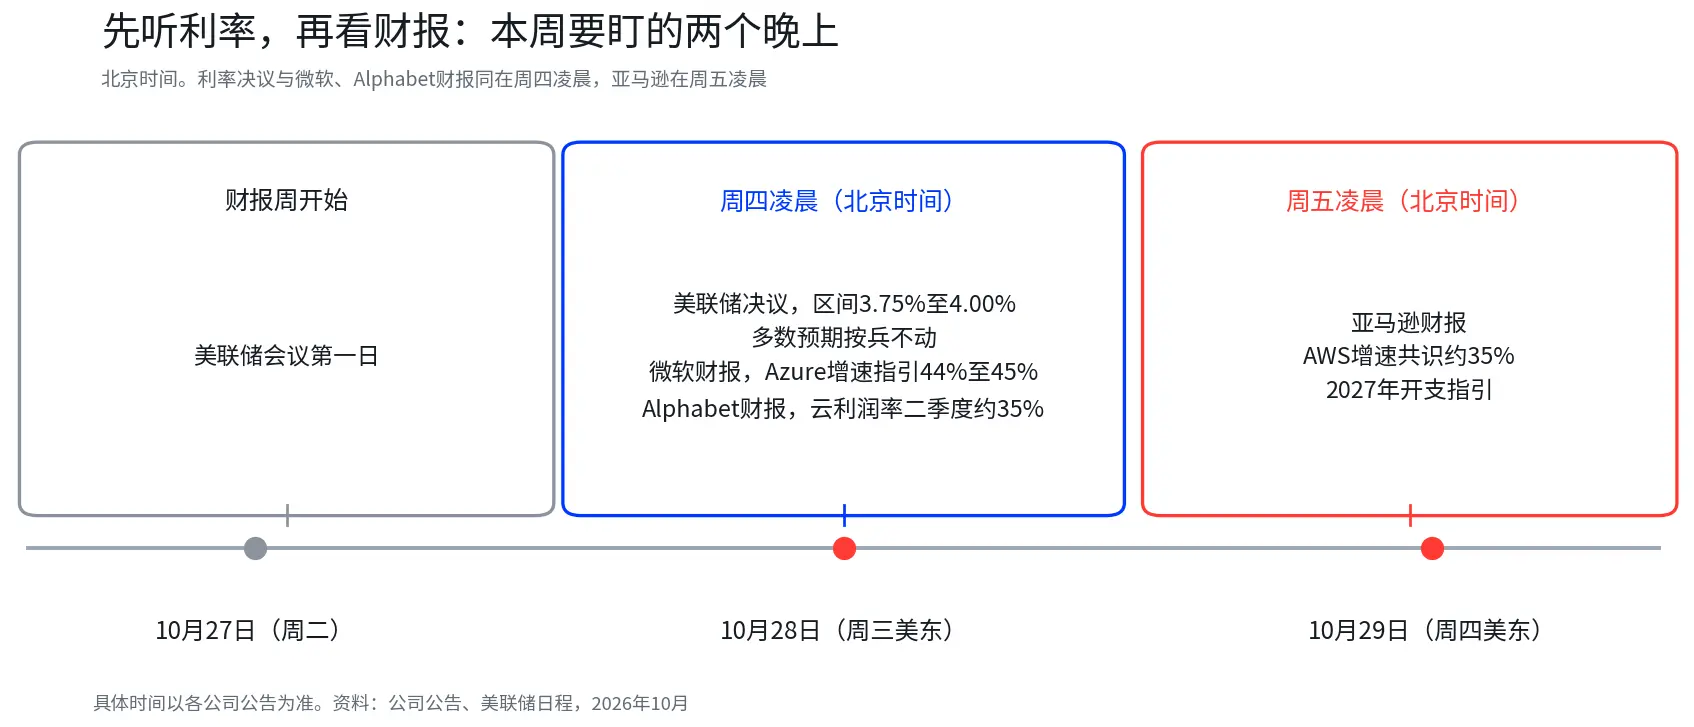
図:金利決定とマイクロソフト、アルファベットの決算が同じ木曜日の午前に行われ、アマゾンは金曜日の午前に行われます。図中には各ノードで確認すべき数字と参考範囲が示されており、具体的な時間は各社の発表に基づきます。
連邦基金金利の目標範囲は現在3.75%から4.00%です。ブルームバーグの10月23日までの調査によると、ほとんどのアナリストは今回の会議で金利を据え置くと予想しており、64人の調査対象者のうち8人が25ベーシスポイントの利上げを予想しています。
金利と決算は評価に影響を与える方法が異なりますが、同時に交差します。金利は資金の機会コストと投資家が要求するリターンに影響を与え、決算は企業がより強い成長とキャッシュフローで現在の評価を支えられるかどうかを決定します。
もしクラウドビジネスの成長率が予想を上回り、利益率が改善し続けるなら、市場は初期投入によるキャッシュフローの圧力をより受け入れるかもしれません。逆に、収入が成長を維持していても、支出が加速し続け、リターンのガイダンスが同時に改善しない限り、投資家は拡張コストを再評価する可能性があります。
10月26日現在、マイクロソフトは532.60ドルで1.54%上昇しました。アルファベットは316.80ドルで1.06%下落しました。アマゾンはアフターマーケットで249.42ドルを報告しました。決算前の株価は明確な方向性を示しておらず、今後の経営データと経営陣のガイダンスがより直接的な価格設定の根拠となります。
二、1349億ドルの投入後、三社の財務スタート地点は異なる
マイクロソフト、アルファベット、アマゾンは最近、報告期間の資本支出が合計約1349億ドルであることを明らかにしました。営業キャッシュフローと資本支出の比率を見ると、三社が受ける圧力には違いがあります。
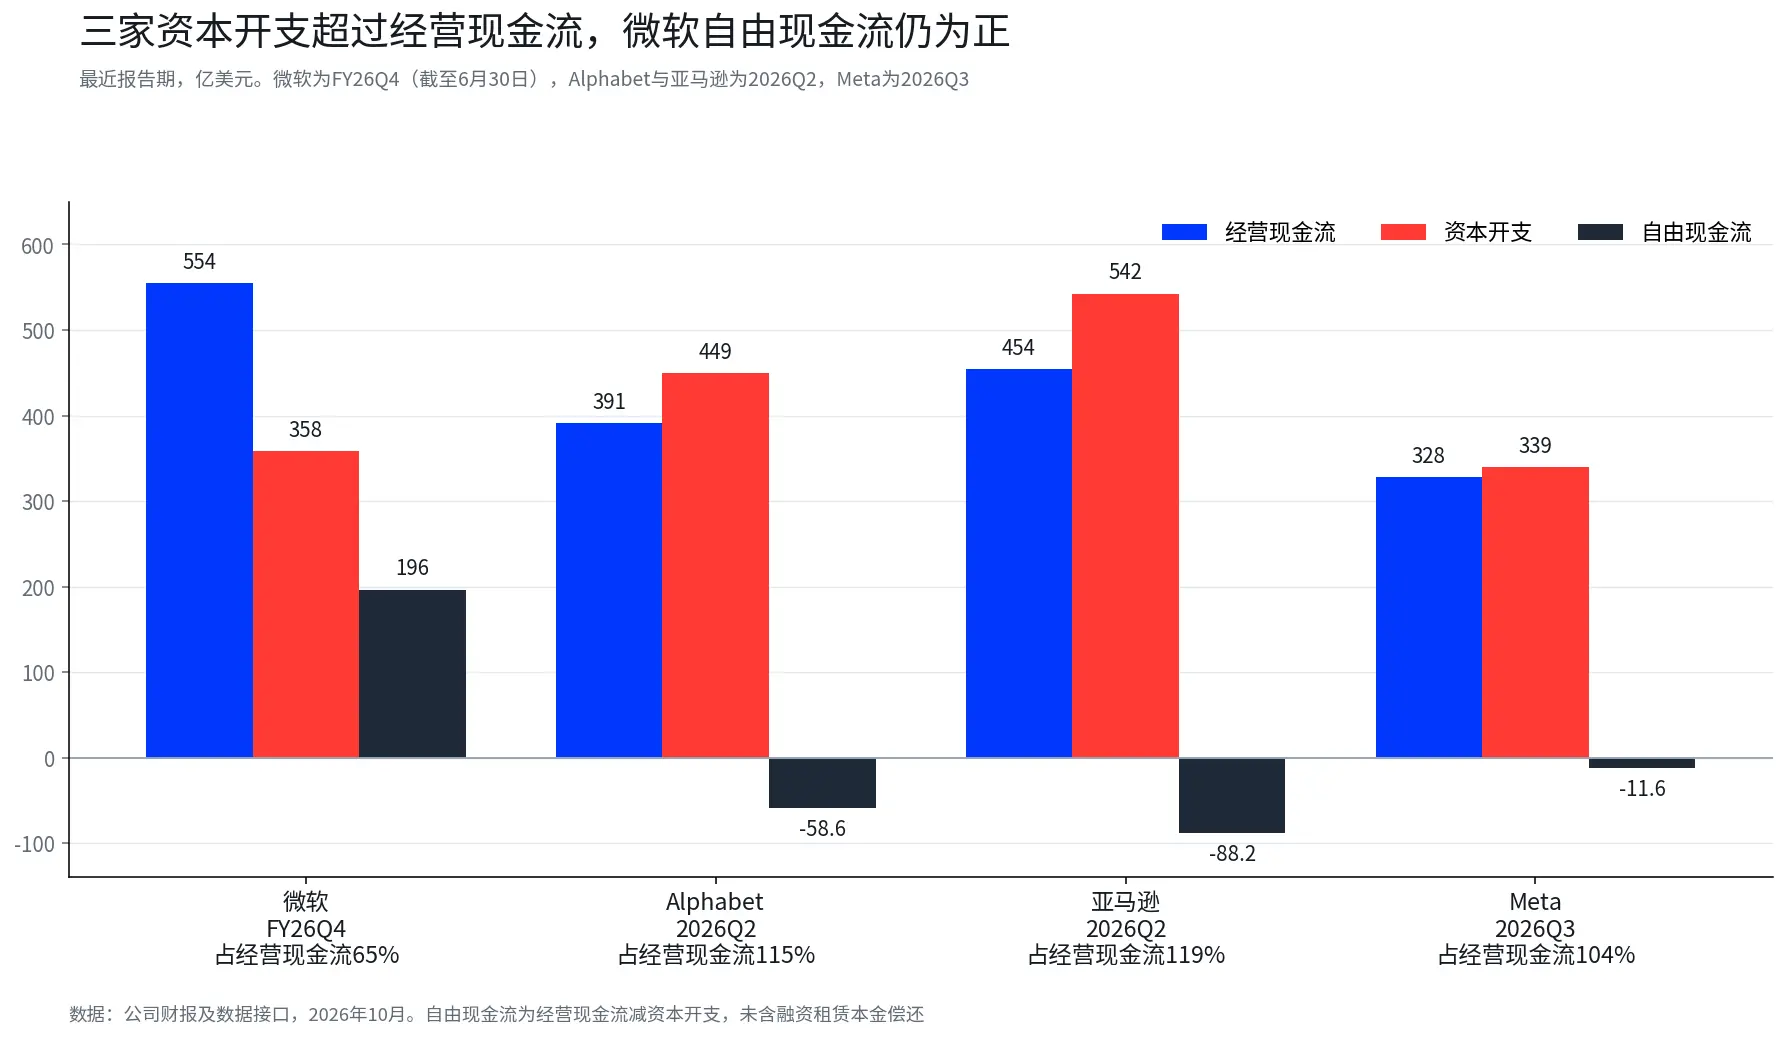
図:営業キャッシュフローは青い柱、資本支出は赤い柱、フリーキャッシュフローは濃い灰色の柱で、報告期間はそれぞれマイクロソフトFY2026Q4、アルファベットとアマゾン2026Q2、メタ2026Q3です。注:フリーキャッシュフローは営業キャッシュフローから資本支出を引いたもので、ファイナンスリースの元本返済は含まれていません。メタが開示したフリーキャッシュフローはマイナス212億ドルで、リース元本の処理差異を含みます。マイクロソフトが開示した同期間の資本支出は約410億ドルで、ファイナンスリースも含まれています。異なる統計方法は直接混用すべきではなく、金額はデータインターフェース整理データです。
マイクロソフトの営業キャッシュフローは当期の資本支出をカバーでき、196.4億ドルのフリーキャッシュフローを残しています。アルファベットとアマゾンはそれぞれ449.2億ドルと542.1億ドルの資本支出があり、当期の営業キャッシュフローを超えており、短期的なギャップは現金準備、融資または他の資金調達でカバーする必要があります。
しかし、単一四半期のフリーキャッシュフローがマイナスに転じたからといって、企業全体のキャッシュ創出能力が同じ程度に悪化したわけではありません。観察期間を長くすると、三社の違いがより明確になります。
アルファベットの2025年全体のフリーキャッシュフローは約732.7億ドルで、2026年上半期には約42.6億ドルが残っていますが、第2四半期にマイナスに転じたのは、主に支出の急増が当期のキャッシュフローに与えた影響を反映しています。アマゾンの2025年全体のフリーキャッシュフローは約77億ドルで、2026年上半期にはマイナス269.9億ドルに減少し、四半期ごとのフリーキャッシュフローもマイナスに転じており、キャッシュフローの圧力は引き続き追跡する価値があります。メタの第3四半期までの合計フリーキャッシュフローは約138.2億ドルで、マイナスは第3四半期に集中しています。マイクロソフトは最近の四半期で全てプラスを維持しています。
したがって、この投入が持続可能かどうかを判断するには、特定の四半期のプラスマイナスだけを見るべきではありません。より有用な質問は、資本支出が引き続き増加する中で、営業キャッシュフローが同時に増加できるか、そして企業がフリーキャッシュフローを再び拡大するまでにどれくらいの時間がかかるかです。
支出は依然として増加中で、減価償却の圧力は引き続き伝わる
過去六四半期、四社の資本支出は全体的に増加しています。アルファベットとマイクロソフトは最近の報告期間で資本支出が前年比で100%を超える増加を示し、アマゾンとメタは約68%から80%の増加を示しています。今週の決算は、マイクロソフト、アルファベット、アマゾンの2026年第三四半期の最新データを補完します。
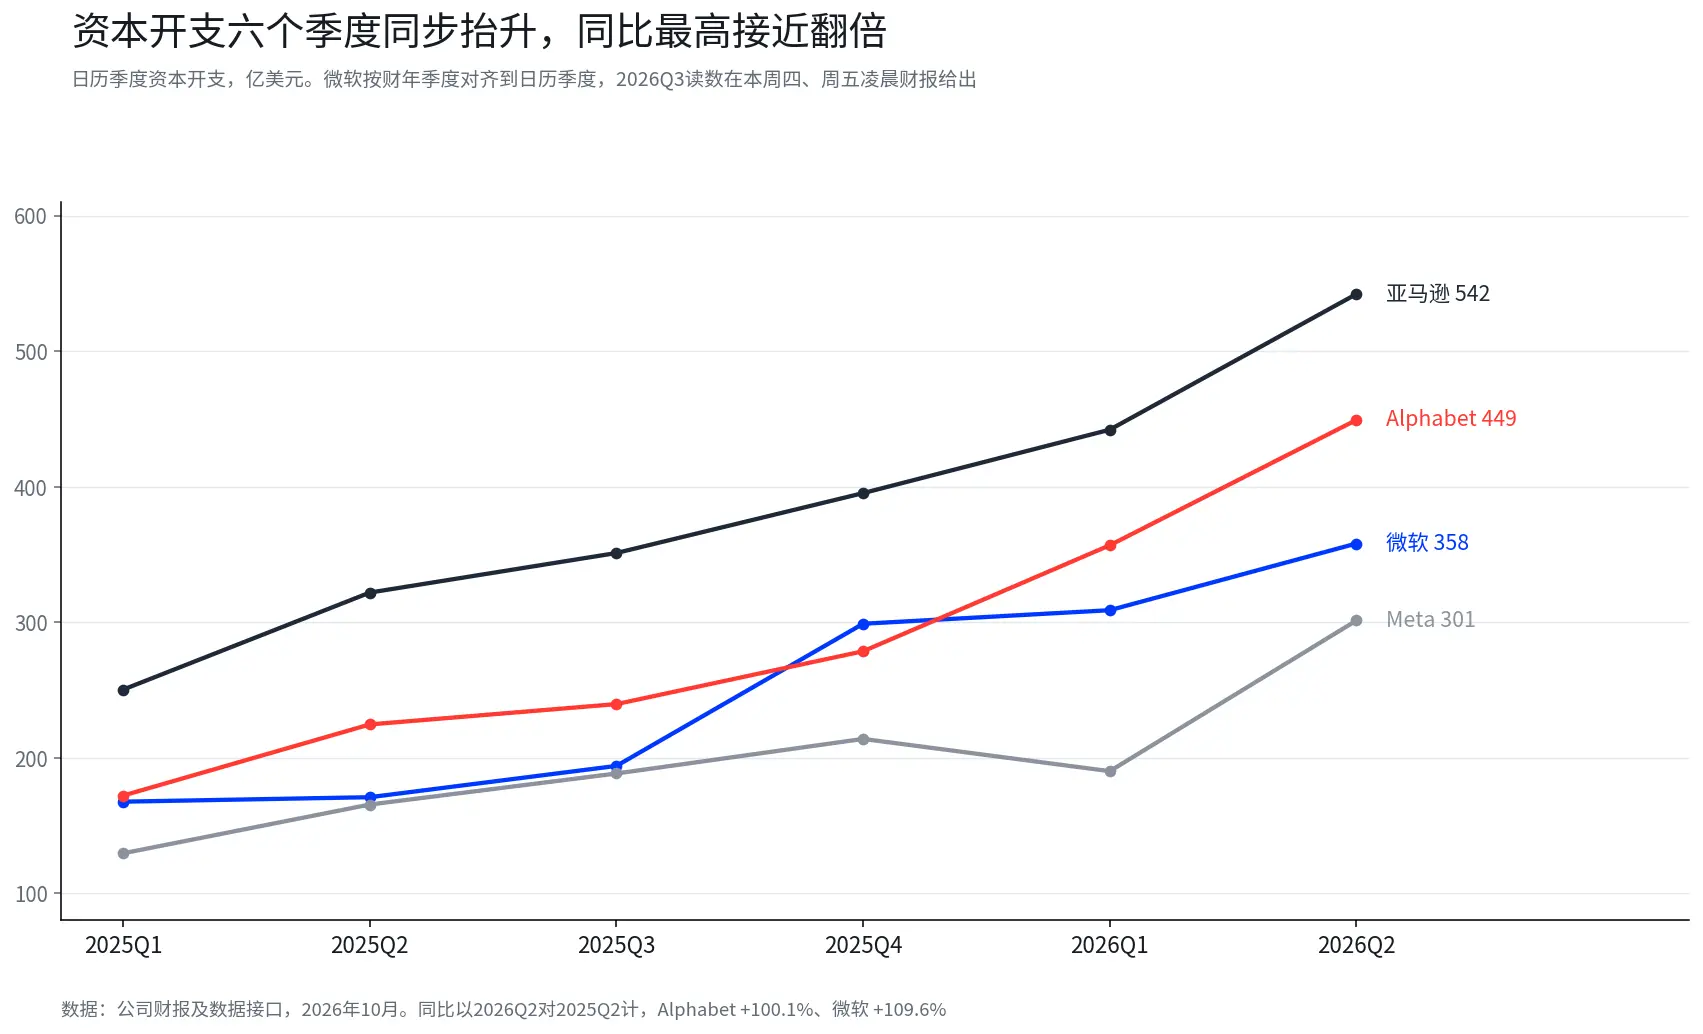
図:2025Q1から2026Q2までをカレンダー四半期に合わせ、マイクロソフトは会計年度の四半期をカレンダー四半期に合わせています。彼らの2026年第三四半期は2027会計年度第一四半期に相当します。アマゾンの営業キャッシュフローには季節性があり、第一四半期は年間の低点であり、四半期を跨いで比較する場合は年間データを基準とするのが望ましいです。
支出がもたらす影響は、支払い当期にとどまりません。データセンター、サーバー、その他の計算能力デバイスが使用されると、関連コストは徐々に減価償却に反映されます。四社は最近の報告期間で減価償却が前年比で約17%から44%増加しており、アルファベットとメタは共に40%を超えています。
これは、たとえ新たな計算能力が収入に貢献し始めても、利益率がすぐに改善するとは限らないことを意味します。新たな収入は運営コストと減価償却をカバーする必要があり、融資規模が拡大する際には、利息コストも考慮する必要があります。投入とリターンの間には時間差があり、これが今回のAIインフラ構築で最も注目すべき財務変数です。
資金源も同様に注目に値します。会社の決算データによると、メタの長期債務は1四半期で約222億ドル増加し、587.4億ドルから809.2億ドルに達しました。債務の変化はAI投資リスクの上昇を単独で証明するものではありませんが、資本支出が引き続き拡大する際には、現金準備、融資の手配、将来のキャッシュフローの組み合わせが、企業が投資サイクルの変動に耐える能力に影響を与えます。
四半期ごとのフリーキャッシュフローと時価総額の比率を見ると、マイクロソフトは約1.7%、アルファベットは約1.4%、アマゾンは約-0.4%、メタは約1.8%で、時価総額は10月26日の終値です。同時期の米国10年国債の利回りは約4.96%です。
このデータセットは評価の参考としてのみ使用でき、国債がテクノロジー株よりも魅力的であると直接認定することはできません。国債は契約で定められた利息の流れを提供し、株式のキャッシュフローはビジネスの拡張に伴って増加する可能性があり、投資、競争、融資コストの影響を受ける可能性もあります。テクノロジー大手にとって、現在のフリーキャッシュフローの利回りが低いことは、市場がより説得力のある将来の成長を見なければ、現行の評価を維持できないことを意味します。
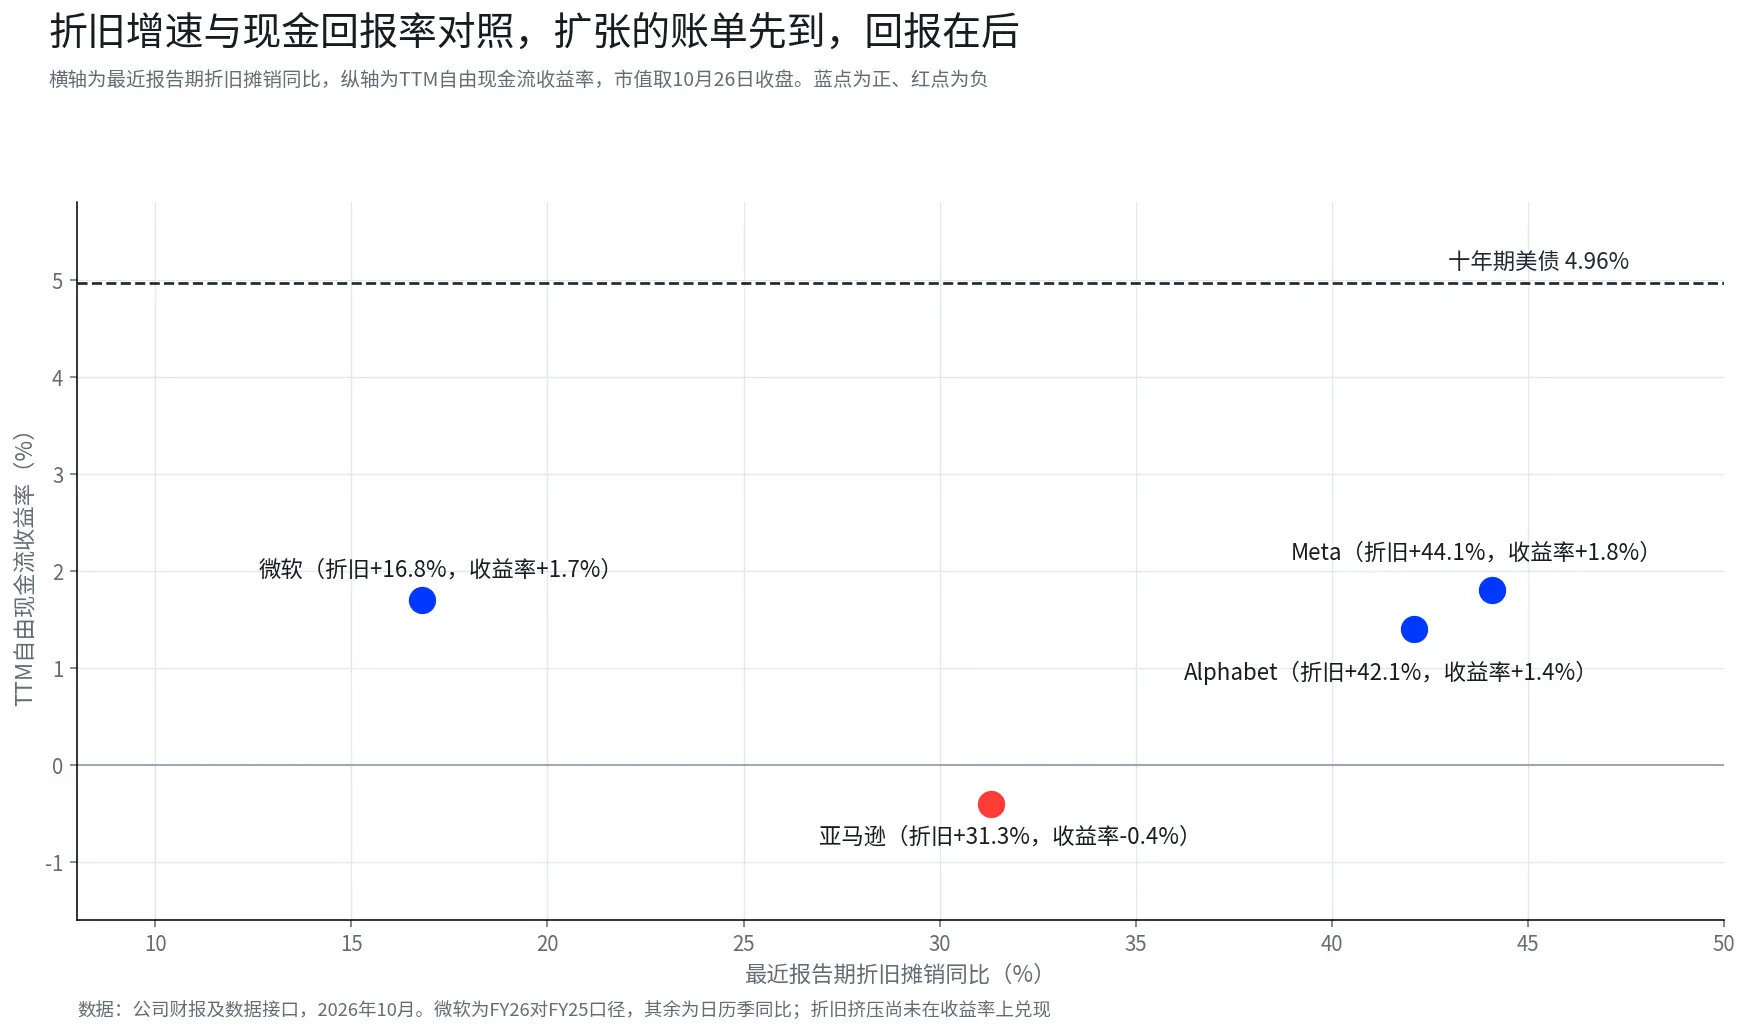
図:横軸は最近の報告期間の減価償却の前年比、縦軸は四半期ごとのフリーキャッシュフローの利回りで、破線は10年物米国債の4.96%です。メタは減価償却の増加率が最も高く、利回りも最も高いことを示しており、減価償却の圧迫がキャッシュリターンにまだ反映されていないことを示しています。マイクロソフトは減価償却の増加率が最も低く、利回りはプラスであり、アマゾンは唯一のマイナスの企業です。
三、三つの収益化モデル:計算能力の賃貸、自社利用の改造、規模の拡大
三社とも計算能力を必要としていますが、真の違いは計算能力がどのように収入と利益表に入るかです。
|----------|-----------------------|----------------------------------|------------------------------------------| | 会社 | 主な収益化手段 | 最近の報告期間におけるクラウドビジネスの成長率 | 利益率と受注状況 | | マイクロソフト | Azureが企業顧客に計算能力を貸し出し | 会社のガイダンスは44%から45%、ゴールドマンは46%から47%を予想 | Azureの利益率は単独で比較可能なデータが開示されていない | | アルファベット | Google Cloudが計算能力を貸し出し、同時に検索と広告のAI化をサポート | 2026年第2四半期の実際の成長率は82%、第3四半期の市場コンセンサスは約89%、バンクオブアメリカは93%を予想 | 第2四半期の営業利益率は約35%、前年同期は約21%、未処理の受注は5140億ドル | | アマゾン | AWSが企業顧客に計算能力を貸し出し | 2026年第2四半期の実際の成長率は37%、第3四半期の市場コンセンサスは約35% | UBSは2027年の営業利益率を約46%と予想しており、市場コンセンサスの38%を上回り、未処理の受注は4960億ドル | | メタ | 計算能力は自社利用、広告効率とAI製品の収益化に反映 | 直接比較可能なパブリッククラウド部門はない | 広告効率、価格設定、ユーザーエンゲージメントを重点的に観察 |
表:4社の収益化パスの対照。機関の予想はメディアからの引用であり、関連機関の判断を示すものです。各社のビジネス範囲は異なり、クラウドビジネスの成長率と利益率は直接比較すべきではありません。
マイクロソフトとアマゾンのビジネスパスは比較的直接的で、まずデータセンターと計算能力を構築し、次に企業顧客にクラウドサービスを提供し、契約と実際の使用量によって収益を形成します。リターンの速度は、稼働率、顧客の需要、価格設定能力、設備コストに依存します。
アルファベットの計算はより複雑です。Google Cloudは直接計算能力を貸し出すことができますが、AIインフラは検索と広告製品のアップグレードにもサービスを提供しています。同じ投資がクラウド収入とコア広告ビジネスの両方を支える可能性があり、リターンは特定の部門に完全には対応しません。したがって、市場はGoogle Cloudの成長を観察するだけでなく、AIへの投資が広告ビジネスの競争力と収益化効率を改善できるかどうかも注視する必要があります。
メタには比較可能なパブリッククラウドの貸出ビジネスがなく、計算能力は主に内部製品と広告システムに使用されています。投資のリターンは最終的に推薦効果、広告転換、価格設定能力、ユーザーエンゲージメントを通じて現れます。このパスは商業的価値がないわけではありませんが、クラウドサービスの収益よりも単一の指標から識別するのが難しく、検証サイクルも長くなる可能性があります。
アルファベットとアマゾンの未処理の受注は合計約1.01兆ドルで、両社の2026年の資本支出ガイダンスは合計約4250億ドルで、前者は後者の約2.4倍です。受注規模だけを見ると、将来の収益の可視性はかなり高いですが、未処理の受注はすでに入金された現金を意味するものではなく、収益が短期間で均等に確認されることを意味するものでもありません。
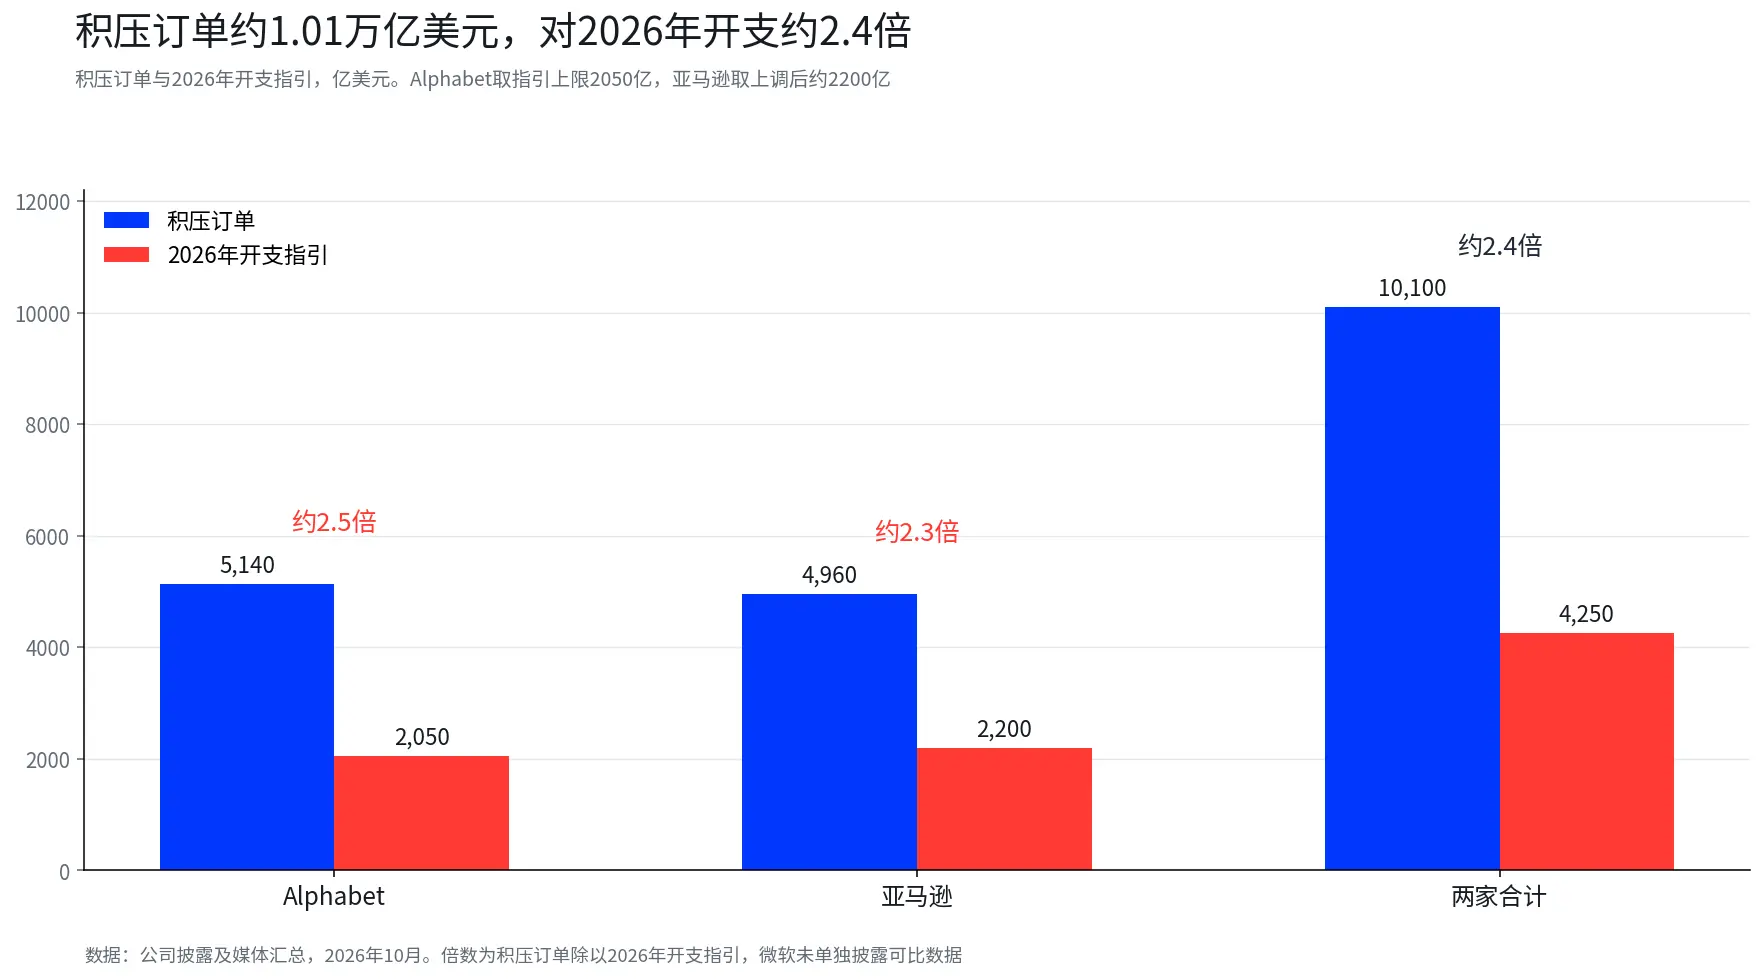
図:Google Cloudの未処理の受注5140億ドルは、アルファベットの支出ガイダンス上限2050億ドルの約2.5倍、AWSの未処理4960億ドルはアマゾンの約2200億ドルのガイダンスの約2.3倍で、両社合計で約2.4倍、マイクロソフトは単独で比較可能なデータを開示していません。
受注が株主リターンに転換できるかどうかは、納品サイクル、契約の履行、ビジネスの利益率、今後の資本支出に依存します。受注の成長が利益率の改善を伴う場合、新たな投入は市場に受け入れられやすくなります。収益の成長が利益率を引き上げられない場合、受注の規模は投資リターンを独立して証明するには不十分です。
四、マイクロソフト:Azureの成長が基準を満たす必要があり、自由現金流の約束も果たさなければならない
マイクロソフトの鍵は、クラウドビジネスの成長が持続的な拡張を支えることができるかどうか、同時に経営陣が自由現金流に対する期待を実現できるかどうかです。
メディアの引用によると、ゴールドマンはAzureの固定為替レート成長率を46%から47%と予想しており、会社が示した44%から45%のガイダンスを上回っています。モルガン・スタンレーは約47%を現在の評価を支える参考レベルと見なしています。両者は機関の判断であり、会社の約束ではありません。
もしAzureの成長率が機関の予想に達するかそれを超える場合、市場は新たな計算能力が実際の需要に転換されていると信じる理由が増えます。結果が会社のガイダンスの範囲の低端にとどまる場合、投資家はさらなる質問をするかもしれません。資本支出は依然として増加しており、収益の成長率を維持できるのか、自由現金流はいつより強い成長を回復するのか。
投入規模はこの問題がなぜ重要であるかを示しています。マイクロソフトの2026会計年度の資本支出は約1159.5億ドルで、前年同期比80%の増加です。ゴールドマンが引用したVisible Alphaの合意予想によると、2027会計年度の資本支出は約2210億ドルで、前年同期比52%の増加です。会社の今季の資本支出ガイダンスは500億ドルを超え、前年同期は約190億ドルでした。
同時に、マイクロソフトは2027会計年度の自由現金流を正のまま維持することを約束しています。この約束が果たされるかどうかは、最終的には営業現金流の成長、資本支出の実際のペース、関連コストに依存します。投入規模自体は結果を示すものではありません。メディアの引用によると、ゴールドマンはマイクロソフトの2028会計年度の自由現金流を約143億ドルと予想しており、これは会社が拡張を続けても、現金リターンの改善が波動を経験する可能性があることを意味します。
自然年と会計年度の時間ラベルは分けて考える必要があります。マイクロソフトの2026年自然年の資本支出ガイダンスは約1900億ドルから約1750億ドルに調整されたと報じられています。モーニングスターの分析によると、これは主にリースの再分類に関する会計処理に関連しており、実際の建設計画は相応に縮小されていないため、会社がAI投資を自発的に減速させたと単純に理解することはできません。
マイクロソフトの相対的な優位性は、現在も正の自由現金流があることです。最近の報告期間の減価償却費の前年同期比増加率は約16.8%で、他の数社よりも低いです。ゴールドマンはまた、マイクロソフトの2027会計年度に新たに稼働する計算能力が約5GWで、2030年中頃には総計算能力が約40GWに達する可能性があると予想しています。自社開発のチップMaia 300は推論コストを低下させる見込みです。これらはすべて機関の見解または予測です。
今回の財務報告では、3つの情報を一緒に判断する必要があります。Azureの成長が期待に達しているか、資本支出のガイダンスが引き続き上方修正されるか、経営陣が自由現金流の実現経路をどのように説明するかです。単独の目立つクラウドビジネスの成長だけでは、すべての問題に答えるには不十分です。
五、アルファベット:5140億ドルの未処理受注、より高い利益に転換できるか?
アルファベットは需要に困っていませんが、クラウドビジネスの成長と利益の改善をインフラ投資の速度に合わせることが難しいです。
Visible Alphaのデータによると、市場はアルファベットの第3四半期の収益予想を4月の1214億ドルから約1279億ドルに引き上げており、広告ビジネスの弾力性がその支えの一つです。クラウドビジネスに関しては、バンクオブアメリカが第3四半期の収益成長を93%と予想しており、これは約89%の市場コンセンサスを上回っており、主に新たな生産能力の投入とTPUの外販の増加に基づいています。これらはすべてメディアからの引用による機関の予想です。
利益率はもう一つの重要な指標です。2026年第2四半期、Google Cloudの営業利益は約88億ドルで、営業利益率は約35%、前年同期は約21%でした。この改善はクラウドビジネスの成長がすでに営業利益に転換し始めていることを示していますが、これが持続可能かどうかは、新たな生産能力の使用後の収益とコスト構造に依存します。
アルファベットは2026年の資本支出ガイダンスを1950億ドルから2050億ドルに引き上げ、2027年の資本支出も引き続き増加すると述べています。第2四半期の資本支出は449.2億ドルに達し、今後の投入も高水準を維持する可能性があります。設備の増加は新たな収益機会をもたらし、徐々に減価償却コストも増加します。
アルファベットの現在のキャッシュフローの状況は、投入時点とその後のリターンのマッチングの程度から理解するのが適切です。2025年全体の自由現金流は約732.7億ドル、ローリング4四半期で約532.7億ドルです。第2四半期の単四半期でマイナスに転じたことは、ローリング4四半期のキャッシュ創出能力が同時にマイナスに転じたことを意味するものではありません。
5140億ドルの未処理受注は将来の収益に対する可視性を提供しますが、その財務的意義を決定するのは、受注の確認と納品の速度、そして最終的にどれだけの利益が残るかです。新たな生産能力がクラウド収入の成長を促進し、利益率が引き続き改善される場合、現在のキャッシュフローの圧力は建設サイクル中の段階的な投入としてより容易に説明されます。
逆に、第3四半期のクラウドビジネスの利益率が30%未満に低下し、受注の成長が鈍化した場合、問題は単に資本支出が特定の四半期に集中しているだけではなく、将来の収益と利益が投入のペースを支えるには不十分である可能性があります。このシナリオは、財務報告と電話会議で重点的に確認する価値があります。
六、アマゾン:AWSの成長は強力だが、拡張の財務的コストも上昇している
アマゾンの課題は、AWSの成長を維持しながら、拡張がキャッシュフローに与える影響を抑え、新たな生産能力がいつより高い利益に転換できるかを説明することです。
2026年第2四半期、AWSの収益は約422億ドルで、前年同期比37%の増加を記録し、18四半期ぶりの最速の成長率です。未処理の受注は約4960億ドルです。同時に、会社は2026年のキャッシュ資本支出計画を約2200億ドルに引き上げ、経営陣はメモリなどの上流コストの上昇を影響要因の一つとして挙げています。
キャッシュフローはアマゾンとマイクロソフト、アルファベットの間の重要な違いです。アマゾンの2025年全体の自由現金流は約77億ドルで、2026年上半期にはマイナス269.9億ドルに減少し、上半期の資本支出は営業キャッシュフローの138%に相当します。
ここでは季節性を考慮する必要があります。アマゾンの第1四半期の営業キャッシュフローは通常、年間の低位にあり、第4四半期は相対的に高いですので、単一の四半期または半期の結果を年間に直接外挿することはできません。しかし、上半期の資本支出が営業キャッシュフローに与える影響は明らかに大きくなっており、経営陣はより明確な説明を提供する必要があります。
メディアの引用によると、UBSはアマゾンの2027年の資本支出予想を約2500億ドルから3000億ドルを超えると上方修正し、2027年の自由現金流がゼロに近づくか、引き続きマイナスになると予想しています。同じ報告書では、AWSの2027年の営業利益率を約46%と予想しており、市場コンセンサスの38%を上回り、AWSのその年の新たな収益を約800億ドルと予測しています。UBSはまた、目標株価を318ドルから348ドルに引き上げ、買い推奨を維持しています。これらは機関の予測であり、会社が確認した経営結果ではありません。
この予測の核心は、より高い投入とより高い利益率が同時に実現できるかどうかです。持続的な拡張は、会社が需要が依然として旺盛であると予想していることを意味しますが、新たな生産能力から得られる収益と利益が相応のコストをカバーできない場合、キャッシュフローが正に転じるまでの時間がさらに遅れる可能性があります。
したがって、今回の財務報告では、AWSの成長率が約35%の市場コンセンサスを超えているかどうかだけに注目すべきではありません。資本支出のガイダンス、AWSの利益率のトレンド、そして経営陣が2027年のキャッシュフローについてどのように説明するかを一緒に評価する必要があります。支出が引き続き上方修正され、利益率の改善が同時に発生しない場合、市場はキャッシュフローの回復のタイムテーブルを再評価する必要があります。
七、電話会議で本当に答える必要があるのは、3社それぞれの経営問題
3社の検証の重点は異なり、財務報告の発表後に以下の指標を追跡することができます。
マイクロソフト:Azureの成長率とキャッシュフローの約束は同時に成立するか?
Azureが44%から45%のガイダンス範囲に達するかどうかは、クラウド需要の直接的な検証です。しかし、成長率だけでなく、資本支出が引き続き上方修正されるか、そして経営陣が2027会計年度のフリーキャッシュフローが正であるという約束をどのように説明するかも重要です。収入の成長とキャッシュフローの改善が同時に現れない場合、市場は投資回収の判断を調整する必要があります。
Alphabet:Google Cloudの成長は、利益に転換できるか?
5140億ドルの未処理注文は将来の収入の可視性を提供し、約35%の第2四半期営業利益率は現在の収益性の対照点を提供します。注文の規模と利益率は相互に観察する必要があり、注文の成長が続くか、新たな収入が減価償却やコストの上昇を相殺できるかが、市場が持続的な拡張の必要性をどのように理解するかを決定します。
アマゾン:将来の支出とAWSの利益率は一致するか?
AWSは依然として急成長していますが、資本支出がキャッシュフローに対する占有率を高めています。2027年の資本支出ガイダンス、AWSの利益率予想、そして経営陣のキャッシュフロー回復に関する判断は、相互に関連する変数です。投入が引き続き増加し、利益の改善が明確でない場合、キャッシュフローバランスのポイントはさらに後ろに移動する可能性があります。
影響はクラウド事業者自身にとどまりません。計算力チップ、ストレージ、電力設備の供給業者の注文予想は、大手クラウド企業の投資計画に直接関連しています。もし三社が引き続き生産能力を拡張するなら、上流の需要の可視性は支えられる可能性があります。もし投資のペースが鈍化すれば、関連するサプライチェーンも注文と収入の予想を再評価する必要があります。
結論:三社の違いは、どのように投入がリターンを生んでいるかを証明するかにある
今週の決算はAIインフラ投資の最終的な答えを直接示すものではありませんが、三社のリターンの道筋をより明確にします。
マイクロソフトは、Azureの成長、資本支出、フリーキャッシュフローの約束が同時に成立することを証明する必要があります。Alphabetは、クラウドビジネスの利益率が収入とインフラ投資の拡張に追いつく必要があります。アマゾンは、AWSの成長と利益改善がどのように持続的な投資規模の上昇を支えるかを説明する必要があります。
三社のビジネスモデルは異なり、単一の指標だけで誰が最も早く回収に近いかを判断することはできません。Azureの成長率、Google Cloudの利益率、AWSの将来の資本支出と利益率のガイダンスは、それぞれ異なる経営上の制約に対応しています。これらは共通して一つの問題を指し示します。新たに創出された計算力が生み出す収入と利益が、減価償却、資金調達、そしてその後の拡張コストが累積する前に、十分なキャッシュリターンを形成できるかどうかです。
もし今週発表されるデータとガイダンスが収入の成長、利益率の改善、投入効率の向上を示すなら、市場は長期的な成長プレミアムを与え続ける理由があります。もし投入が引き続き拡大し、リターンの実現時間が後ろにずれ続けるなら、評価もそれに応じて調整される可能性があります。
この決算週で本当に比較すべきは、誰がなぜ引き続き投入を続けるべきかをより明確に説明できるか、そしてこれらの投入がどのように経営リターンに転換されるかということです。支出の絶対値はむしろ二次的なものです。
過去の実績は未来の結果を保証するものではありません。
データの説明
財務データは、四社の営業キャッシュフロー、資本支出、フリーキャッシュフロー、減価償却は会社の決算およびデータインターフェースから取得したもので、データは2026年10月までのものです。マイクロソフトはFY2026Q4、Alphabetとアマゾンは2026Q2、Metaは2026Q3を使用しています。
Metaのフリーキャッシュフローと債務は、ダウ・ジョーンズ市場データおよび会社の決算のメディア引用によるものです。
決算日程と金利予想は、各社の発表、連邦準備制度のスケジュール、ブルームバーグ調査のメディア引用によるものです。
機関予測は、ゴールドマン・サックス、モルガン・スタンレー、バンク・オブ・アメリカ、UBS、Visible Alpha、Morningstarなどの機関の見解であり、すべてメディア引用で、特定の時点における関連機関の判断を示しています。
評価と市場データは、時価総額および米国10年国債利回りは2026年10月26日の終値データを使用しています。フリーキャッシュフロー利回りは、四半期のフリーキャッシュフローを時価総額で割った推定値であり、株式の期待総リターンとは異なります。
統計的制限として、各社のファイナンスリース、資本支出、フリーキャッシュフローの開示および計算方法には差異がある可能性があります。本記事に関する機関の予測、比率、シナリオ分析は、会社が確認した結果とは見なされるべきではありません。
免責事項: 本文の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解または推奨を示すものではありません。本記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があります。過去の実績および過去の市場動向は未来の結果を保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告 リスク警告