マイクロソフト電話会議:今四半期のAzure収入は最大50%の成長が見込まれ、資本支出は「第三者の遅延」に制約される。
 核心的な視点


 マイクロソフト 2027 会計年度 Q1 売上高は前年同期比 19% 増の 922.8 億ドル、Azure の成長率は 48%、次四半期のガイダンスは 49%–50%;CFO は第三者の生産能力の納品遅延が資本支出に影響を与えていると述べ、Q2 の資本支出は 500 億ドルを超える見込みで、年間では約 1700 億ドルと予想している。
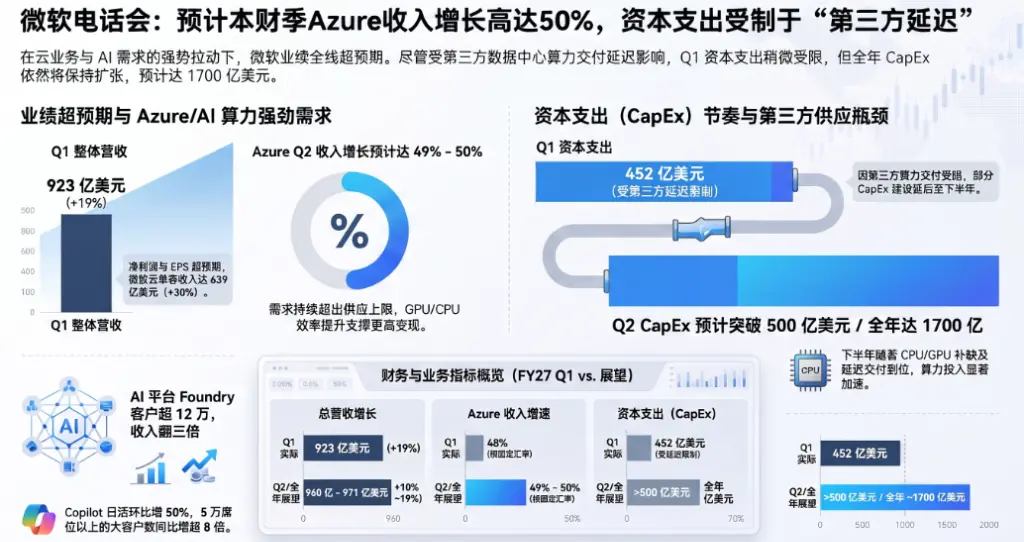
ウォールストリートジャーナルによると、米東部時間28日水曜日の米国株市場の取引後、マイクロソフトは2027会計年度第1四半期の業績報告を発表し、売上高は前年同期比19%増の922.8億ドルで、アナリストの予想を1.8%上回った。
マイクロソフトのクラウドAzureは今四半期の収益成長率が48%に達し、市場の予想を上回った。次四半期のガイダンスはさらに引き上げられ、49%から50%の固定為替レート成長率が見込まれている。
電話会議では、会社の経営陣が今四半期のAzureの強力なパフォーマンスの背後には効率の改善が重要な要因であると指摘した。最高財務責任者のエイミー・フッドは、エンジニアリングチームがGPUとCPUのレベルで効率を引き出し続けているため、マイクロソフトは供給制約を受けていた計算能力をより多くFoundryプラットフォームに配分できるようになったと説明した。
さらにエイミー・フッドは、今四半期のトークン価格が予想を上回り、高品質なモデルがより高いトークンあたりの収益をもたらし、四半期の業績に追加の貢献をしたことを認めた。
マイクロソフトの最高経営責任者サティア・ナデラは、FoundryプラットフォームがマイクロソフトのAI戦略の商業化の中心になっていると強調した。サティア・ナデラは、企業顧客のAI導入が試験段階から生産導入に移行しており、関心が「次の技術的ハイライト」から「安定したシステムを構築できるか、モデルの重みを管理できるか、コストを制御できるか、安全を確保できるか」に移っていると指摘した。
彼は現在の企業AIのワークロードの実行ペースを、過去の企業による大規模なデータベースアプリケーションの導入の歴史的プロセスに例え、サティア・ナデラは次のように述べた:
これは10年単位の事柄であり、数四半期の現象ではない。
今四半期の資本支出は452億ドルに達し、以前の予想を下回った。その理由は、一部の第三者の計算能力の納品が下半期に遅れたためである。エイミー・フッドは、第二四半期の資本支出が500億ドルを超え、年間合計で約1700億ドルになると予想しており、下半期はさらに加速し、CPU(より高い仕様のメモリとストレージを含む)およびGPU、そして遅延した第三者の計算能力の納品に重点を置くと述べた。
エイミー・フッドは、会社はすべての1ドルの資本支出に対するリターンに自信を持っており、2027会計年度全体で正の自由現金流を維持すると予想していると述べた。経営陣はまた、各社の超大規模クラウドサービスプロバイダーの中で、マイクロソフトは現在「避風港」としての地位を確立していると特に言及した。
資金調達戦略に関して、エイミー・フッドは、会社は適切なタイミングで多様な資金調達手段を柔軟に利用するが、現在は緊急の需要はないと述べた。「私たちは多くの選択肢を持っています。」
Azureの成長率が48%に急上昇、次四半期のガイダンスは「さらに強力」
今四半期、マイクロソフトの最も重要なクラウドプラットフォームAzureの収益は前年同期比で48%増加し、市場の予想を上回った。
マイクロソフトのCFOエイミー・フッドは電話会議で、この超過パフォーマンスは主にFoundryビジネスとCPUの収益化能力の向上によるものであると指摘した。
ウォールストリートが次四半期の成長率について懸念を示す中、エイミー・フッドは非常に自信のあるガイダンスを提供した:
Azureに関しては、固定為替レートで計算した収益成長率が49%から50%に達すると予測しています。
彼女は、第三者のGPUサービス契約の遅延に直面しているにもかかわらず、マイクロソフトはプラットフォーム全体の効率向上を通じてこのギャップを埋めたと強調した。
このような強力なガイダンスを提供できる理由は、AI計算能力の極度の不足と基盤ハードウェアの最適化の恩恵が重なっていることにある。エイミー・フッドは現在の市場状況を率直に述べた:
顧客の需要は、私たちが利用可能な供給を超え続けています。
彼女はさらに説明した:
エンジニアリングチームはプラットフォームレベルの効率向上に非常に優れた成果を上げています……今四半期、私たちは未利用のCPU能力を特定し、収益化し、既存の能力の下で増大する需要を満たすのに役立ちました。
サティア・ナデラのAIへの野心:「Copilotは仕事の新しいオペレーティングシステム」
基盤インフラがエンジンであるなら、Copilotとそれがもたらすエージェンティック(知能体)エコシステムはマイクロソフトの究極の武器である。
マイクロソフトのCEOサティア・ナデラは会議で非常に野心的な主張をした:
私たちはCopilotを仕事の新しいオペレーティングシステムと見なしています。
この「新しいOS」を中心に、マイクロソフトは非常に優れた商業化データを示した。サティア・ナデラは次のように明かした:
7月以来、自動化タスクはほぼ倍増しました。日次アクティブユーザーは前四半期比で約50%増加し、前年同期比で5倍以上の増加を記録しました。
さらに、5万以上のCopilot席を持つ顧客の数は前年同期比で8倍以上増加しました。
AI企業向けアプリケーションの発展ペースについて質問された際、サティア・ナデラはウォールストリートに「長期主義」に関するメッセージを伝えた。彼は、企業向けAIは単に少数の大口顧客が数四半期の短期的な爆発的な現象ではないと述べた:
企業向けビジネスは毎四半期見るものではありません。これは10年にわたるプロセスであり、私がずっと期待していたことです。あなたが大量の計算能力を購入した4人の顧客がいるだけで、数四半期の成長を示したとしても、それは本当のビジネスとは言えません。
経営陣が高利益率の秘訣に自信を持って応える:「最良の解決策は売上成長」
売上の急成長を維持しながら、マイクロソフトの今四半期の営業利益率は依然として50%に微増した。
アナリストから「どのようにして売上と利益の50%の高水準を同時に維持するのか」という質問に対し、CFOエイミー・フッドは自信を持って応えた:
最良の解決策は売上成長です。
エイミー・フッドは次のように述べた:
多くの人が私が常に損益計算書の底から上に計算していると思っているようですが、正しい答えは、常に損益計算書のトップから始めて、下に推論することです。
彼女は、高利益の本質は売上規模の拡大だけでなく、真の効率向上にもあると指摘した。この効率は単にコスト削減ではなく、「安定、安全、信頼性があり、可能な限り低コストで最高品質の製品を提供する」ことにある。
資本支出は「第三者の遅延」に制約される
テクノロジー大手のAI軍拡競争を測る核心指標として、マイクロソフトの今四半期の資本支出は452億ドルであり、経営陣は外部要因により投資のペースが実際に強制的に遅れたと述べた。
エイミー・フッドは電話会議でその理由を説明した:
第一四半期に納品される予定だった一部の第三者の能力が遅延したためです。
しかし、これはマイクロソフトの投資の決意が弱まったことを意味するものではない。マイクロソフトは、今年のカレンダー年の資本支出が約1700億ドルに達すると予想している。エイミー・フッドは強調した:
会計年度の下半期には、資本支出が加速すると予想しており、主にCPU(より高いメモリとストレージコストを含む)およびGPU、そして下半期に移行する第三者の能力の納品から来ると述べた。
マイクロソフトは、コアビジネスの強力なパフォーマンスにより、正の自由現金流を維持し、必要に応じて資金調達などの手段を通じて弾薬を補充する準備ができていると明言した。
マイクロソフトQ2会計年度電話会議全文(AI支援翻訳):
オペレーター:マイクロソフト2027会計年度第1四半期業績電話会議にご参加いただきありがとうございます。本会議は現在、聴取専用モードです。正式なプレゼンテーションが終了した後、質疑応答のセッションが行われます。ご注意ください、本会議は録音されています。今、私は投資家関係副社長のジョナサン・ニールソンを紹介することを光栄に思います。
ジョナサン・ニールソン、投資家関係副社長:こんにちは、皆さん、今日はご参加いただきありがとうございます。
本日の電話会議には、会長兼CEOのサティア・ナデラ、CFOのエイミー・フッド、最高会計責任者のアリス・ジョラ、そして副総法律顧問兼会社秘書のブライアン・デフォーが参加しています。
マイクロソフトの投資家関係ウェブサイトでは、業績ニュースリリースと財務概要のスライドを見つけることができます。このスライドは、今日の正式な発言内容を補完し、GAAPと非GAAPの財務指標の違いを調整する説明を提供することを目的としています。今日の電話会議の業績見通しセッションでは、より詳細な見通しスライドもマイクロソフトの投資家関係ウェブサイトに同時に公開されます。
本電話会議では、いくつかの非GAAP項目について議論します。提供される非GAAP財務指標は、GAAPに基づいて作成された財務業績指標の代替または優先と見なされるべきではなく、補足的な説明項目として、投資家が会社の第1四半期の業績をよりよく理解し、関連する項目やイベントが財務結果に与える影響を把握するのに役立ちます。特に明記されていない限り、今日の電話会議で行われるすべての前年同期比の比較は、前会計年度の同時期に対応しています。固定為替レートデータが利用可能な場合、私たちは固定為替レート成長率も提供し、為替レートの変動の影響を除外して会社の基盤ビジネスのパフォーマンスを評価するフレームワークとして使用します。固定為替レート成長率が報告成長率と同じ場合は、報告成長率のみを引用します。
電話会議終了後、完全な文字記録が公開される前に、正式な発言内容をウェブサイトに即座に公開します。今日の電話会議はネットワークでライブ配信され、同時に録音されています。質問がある場合、あなたの質問はライブ配信、文字記録および録音の後続使用に含まれます。マイクロソフトの投資家関係ウェブサイトでこの電話会議を再生し、文字記録を確認することができます。
本電話会議には前向きな発言が含まれ、未来のイベントに関する予測、展望またはその他の表現が含まれます。これらの発言は現在の期待と仮定に基づいており、リスクと不確実性が存在します。実際の結果は、今日の業績ニュースリリース、本電話会議のコメント、および私たちが証券取引委員会に提出した10-Kフォーム、10-Qフォームおよびその他の報告書や文書の「リスク要因」セクションで議論されている要因によって大きく異なる可能性があります。私たちは、いかなる前向きな発言を更新する義務を負いません。
それでは、サティアに発言権をお渡しします。
サティア・ナデラ、会長兼CEO:ありがとうございます、ジョナサン。本会計年度は強力なスタートを切りました。マイクロソフトのクラウド収益は630億ドルを突破し、前年同期比成長率は30%に加速しました。私たちは現在、3つのことに焦点を当てています:AIをエンパワーメントツールとして設計すること、すべての組織が自らの学習データに対する主権を持つこと、そしてエージェントの安全性とセキュリティを確保する管理メカニズムを構築することで信頼を築くことです。
次に、これらの目標に向けた進展を紹介し、私たちが新しい技術スタックをどのように構築しているかを説明します------まずはCopilotから始めます。
今四半期、私たちはこれまでで最大のCopilotの更新を発表し、チャット、コラボレーション、自動運転、コードを統合した統一された体験を提供しました。これはビジネスと消費者向けの統一された製品体験であり、全てのOfficeアプリケーションが内蔵されています。私たちはCopilotを次世代の作業オペレーティングシステムとして位置付けています。
顧客はますますCopilotを使用して実際の作業を完了しています。7月以来、自動化タスクの数はほぼ倍増しました。日次アクティブユーザー数は前四半期比で約50%増加し、前年同期比で5倍以上の増加を記録しました。ユーザー満足度は前四半期比で約20%向上し、歴史的な新高を達成しました。90%のCopilotクエリは自動モードで行われ、このモードはモデル間でタスクを動的にルーティングし、品質、速度、コストの最適なバランスを実現します。
これらの改善はより大規模な調達に転換されています。5万以上のCopilot席を持つ顧客の数は前年同期比で8倍以上増加し、カイジェ、HCLテクノロジー、日立グループ、トルイストファイナンシャル、英国歳入関税庁を含んでいます。先週、大衆自動車は33万人以上の従業員にCopilotを展開する計画を発表しました。これはこれまでで最大のヨーロッパでの展開の一つです。
私たちはE7スイートでも強力な勢いを示しています。このスイートはCopilot E5、Entra、Agent 365を統合しています。これまでに、さまざまな業界の数千社の顧客がこのスイートを購入しています。
私たちのビジネスモデルは、席数ベースのサブスクリプションから使用量課金に拡大しており、これにより総潜在市場(TAM)とユーザーあたりの平均収益(ARPU)を拡大しています。サブスクリプションモデルは、IT部門が資金を提供し、最先端の進展を組織全体に普及させることで、すべてのユーザーに日々強力なスマート機能を提供します。スマートエージェントがより高価値の作業を担うにつれて、使用量課金モデルはビジネス部門主導の需要を開拓し、支出はスマートエージェントが生み出す価値に直接結びつきます。
使用量課金モデルを積極的に利用しているCopilotの顧客数は、今四半期で75%以上増加しました。
ソフトウェア開発の分野では、すべての主要なプログラミングスマートエージェントがGitHubに参加しています。過去6か月間、スマートエージェントが生成したPR(プルリクエスト)は6倍に増加し、スマートエージェントが発起したPRの数は現在、プラットフォーム全体のPRの3分の1以上を占めています。GitHubでのスマートエージェントの活動が継続的に増加する中、私たちは信頼性に対して継続的に投資しています。
今朝、GitHub Universeカンファレンスで、私たちは容量を拡大する方法と、スマートエージェント時代に向けてコアGitアーキテクチャを再構築する方法を共有しました。同時に、Copilot Fusionが正式に広く利用可能になったことを発表しました------これは、ソフトウェア開発に多モデルオーケストレーションを導入する重要な取り組みです。これにより、最大40%の速度向上と77%のコスト削減を実現し、最先端の品質を達成します。使用量課金が開始されて以来、GitHubのスマートエージェント機能のポイント消費量は2倍以上に増加しました。私たちはまた、開発者がコードの安全性を確保し、AIが生成したコードを高品質なソフトウェアに変換する手助けをしています。GitHubの高度なセキュリティ収入は前年同期比で50%以上増加し、顧客はそのAI機能を利用してコードリポジトリ全体をスキャンし、リアルタイムで脆弱性を修正しています。
企業アプリケーションの分野では、「Copilotを新しい作業オペレーティングシステムとして」というビジョンを拡張し、Dynamics 365のビジネスロジックと機能を直接Copilotに統合し、各組織が独自の無限SaaS工場を構築できるよう支援しています。今四半期、私たちはDynamics 365に30の新しいCopilotスキルを導入し、顧客がワークフロー内でCRMおよびERP機能を直接呼び出せるようにしました。
採用分野では、毎日1000万人以上のLinkedInメンバーが私たちのAI駆動の職務検索機能を使用しており、25,000社の顧客が私たちのスマート採用ソリューションを利用しています。採用アシスタントを使用する採用担当者は、面接の質が高い候補者を33%速く見つけることができ、同時に83%の履歴書のスクリーニング量を削減しています。
医療健康分野では、今四半期に3000万件の患者診療記録を自動化処理し、前年同期比で70%増加し、臨床医が行政業務を減らし、患者の診療にもっと時間を使えるよう支援しています。Advocate Health、Mass General Brigham、Mercy、Intermountain Healthを含む10の医療機関は、今年の初めから私たちのソリューションを通じてそれぞれ100万件以上の診療を記録しています。
科学分野では、私たちのFDEチームが顧客と協力し、Discoveryを利用して科学の進歩を加速させています。サンゴバン社はその典型的なケースであり、同社はDiscoveryを利用して低炭素建材の開発を加速させました。
私たちのスマートエージェント体験の基盤には、汎用プラットフォームがあります。そのコアはFoundryであり、私たちの成長を推進するますます重要なエンジンとなっています。Foundryは、組織がビジネスの背景に根ざした学習のループを構築し、安全に大規模にスマートエージェントを展開するのを助けます。現在、Foundryの顧客数は12万を超え、収入は前年同期比で3倍以上増加しています。Foundryのモデル選択能力と機能セット、さらに私たちの全技術スタックとの深い統合が、差別化された競争優位性を形成しています。
Azure OpenAIは、前四半期にOpenAIモデルの重要な進展から直接恩恵を受けました。Foundryに内蔵されたモデル選択能力を組み合わせることで、顧客は品質、コスト、パフォーマンスの間で最適化された構築を行うことができます。実際、複数のモデルを使用してスマートエージェントソリューションを構築する顧客の数は前年同期比で5倍増加し、Foundry上のオープンソースモデルの収入は10倍増加しました。
私たちは自社開発モデルにおいても迅速に進展しています。私たちの目標は、コストと効果の最適な境界を推進することです------つまり、最先端モデルがリリースされた後の3〜6か月以内に、非常に低いトレーニングコストで同等の能力を提供し、コスト削減を顧客に移転することです。この目標は、今日の製品にすでに反映されています:
· MAI-Cyberは、私たちのMDASHコードスキャナーの40%以上のスキャンをサポートしており、各スキャンのコストは18%削減されています;
· MAI-Transcribeは、世界で最も高い精度と最低コストの音声転写モデルであり、Dragon Copilotの多言語ワークフローをサポートしています;
· MAI-Code-Flashは、先月GitHubで300万人以上のアクティブユーザーが利用し、開発者がAIポイントをより十分に活用できるよう支援しています;
· Microsoft-Decision-1は、構造化された意思決定のための新しいモデルであり、遅延と品質の両方でLLMや他の意思決定モデルを上回っています。初月には4000社以上の顧客が使用しており、Atosグループ、Equinor、オーストリア貯蓄銀行グループ(RBI)を含んでいます;
· MAI-Base-2は、最近プレトレーニングを完了し、私たちがテストした他のオープンウェイトモデルと比較して、トレーニング計算効率が4〜12倍高いです。この基盤モデルは、推論、コード、ネットワークセキュリティ分野をカバーするMAIシリーズモデルに使用される予定です。
モデルの他に、私たちはFoundry内で顧客に私たち自身のCopilot体験を支える能力フレームワークを開放しています。これにより、顧客は推論、ツールの使用、複雑な長期タスクを完了できるスマートエージェントを構築するためのMicrosoft管理の方法を提供し、同時にモデル選択の自主権を保持します。
もう一つの重要な層はデータ層です。現在、有料Fabric顧客は44,000社に達し、前年同期比で50%以上増加しています。私たちはFoundryとFabricの深い統合を推進しており、顧客がデータの横に直接自分のスマートエージェントを構築できるようにしています。現在、19,000社以上の顧客がFoundryとFabricを同時に使用しており、企業はリアルタイムの運用データ、分析データ、非構造化データに接続し、スマートエージェントを運用しています。顧客はまた、PostgreSQL、SQL DB、Hyperscale、Cosmos DBを含む私たちのAI最適化データベースを迅速に展開しており、スマートエージェントに迅速で安全なデータアクセス能力と必要なコンテキストを提供しています。
PostgreSQLの成長は4四半期連続で加速しており、PostgreSQLとFoundryを使用している顧客の数は前年同期比で90%増加しています。
私たちはまた、あらゆる企業にとって重要なデータベースの一つであるMicrosoft 365の基盤となるナレッジベースを持っており、これには人、関係、文書、メール、会議、チャット、プロジェクト、その他の作業成果物が含まれています。Work IQはこれらのコンテキストをすべてのスマートエージェントワークロードに開放します。Microsoft IQを通じて、私たちはWork IQ、Fabric IQ、Foundry IQを統合し、スマートエージェントシステムの統一されたコンテキストを提供しています。現在、60,000社以上の顧客がMicrosoft IQを通じてコンテキストにアクセスしており、前月比で25%増加しています。
企業が展開するスマートエージェントの数が増えるにつれて、大規模なガバナンスの必要性も高まっています。Agent 365を通じて、私たちはAIの可観測性プラットフォームを提供し、顧客がスマートエージェントのパフォーマンスとコストを管理、保護、最適化できるようにしています。現在、登録簿には5,000万以上のスマートエージェントがあり、前月比で30%以上増加しています。
最後に、スマートエージェントが企業データやシステムへのより広範なアクセス権を得るにつれて、安全性がますます重要になっています。私たちのアプローチは、スマートさと権限を分離し、モデルの外部で認証、権限管理、監視、隔離措置を強制することです。先週、私たちはPurviewの機能を拡張し、顧客が内部の脅威からスマートエージェントを保護し、隔離するのを助ける新機能を発表しました。これには、オンプレミスとクラウド環境を横断する拡張スマートエージェントの発見、各タスクに対して最小権限アクセスを強制する動的権限管理、継続的なリスク評価が含まれます。私たちはまた、Guardianスマートエージェントチームを立ち上げ、スマートエージェントの活動を継続的に監視し、安全でない行動が発生する前にそれを阻止する手助けをしています。KPMG、Nationwide Building Society、Northern Trust、Salentisを含むプレビュー顧客は、Purview全体に対して好意的なフィードバックを寄せています。
より広範なレベルでは、私たちは顧客が企業内でAIの使用を全面的に保護し、ガバナンスを行うのを助けています。これまでに、顧客はMicrosoft Purviewを使用して76億回以上のスマートエージェント活動を監査しており、前月比で5倍増加しています。
これらすべてを支えるのは私たちのインフラです。私たちは、拡大するビジネスオーダーに基づいて、計算、データ、Foundry、Copilotの間で動的に容量を配分できる柔軟に調整可能な統一リソースプールを構築しています。最高の価値の機会を捉えるために。
持続的な成長の需要が、今四半期に5大陸で24のデータセンターを新たに追加する原動力となっており、容量の立ち上げ速度も加速しています------私たちの最大の地域(GPU展開の主体を占める)では、新型GB300の立ち上げサイクルが前月比で約20%短縮されました。同時に、データセンターの設計、チップシステム、ソフトウェア、モデル層における全面的な最適化を通じて、既存のインフラの効率を継続的に向上させています。例えば、私たちはCopilotワークロードのスループットを前月比で50%以上向上させました。
私たちはNVIDIA、AMDの最新の革新成果と自社開発のMaiaシステムを用いて機群を拡充しています。私たちは最初のNVIDIA Vera Rubin GPUを受け取り、非常に興奮しています。Maia 200はCopilotのAI体験とTeamsで、1ワットあたりの計算能力を最大1.7倍向上させ、Maia 300はさらなる向上をもたらし、先進的なGPUシステムと比較して1ワットあたりの計算能力を40%向上させます。
私たちの成長はGPUに限ったものではありません。私たちの自社開発のクラウドネイティブCobalt CPUは広く採用され続けており、汎用クラウドワークロードに対して優れたコストパフォーマンスを提供しています。Azure全体の成長は、企業および中小企業のセグメント市場で広範に見られ、コアクラウドサービスとAIインフラストラクチャを横断しています。
最後に、デバイスと消費者ビジネスについてお話ししましょう。Windowsの面では、私たちは混合スマートをすべてのオフィスのデスクと家庭に持ち込むビジョンを推進しており、すべてのPCを安全なスマートエージェント端末にしています。より強力なモデルがローカルで実行されるにつれて、PCにより多くのスマート機能を持たせる機会が見えてきました------効果的にはほぼ無限です。私たちは、これらの機能を次世代PCに持ち込むために、より広範なハードウェアエコシステムと協力しています。AMD Ryzen AI 400シリーズ、Intel Core Ultra Series 3、Qualcomm Snapdragon X2シリーズを含みます。今月初めには、NVIDIA RTX SparkとWindows用のDGXワークステーションを搭載した新しいPCも発表しました。これらの新しいデバイスを使用すると、ノートパソコンで昨年の最先端モデルを実行し、デスクトップで前四半期のモデルを実行できます。
私たちはWindowsとAgent 365を統合し、エージェントがデバイス上の安全な境界内で動作できるようにしています。私たちはMicrosoft実行コンテナ(MXC)を導入しました------これは、Windowsや他のプラットフォーム上でエージェントを管理し、隔離するためのポリシー駆動型の実行層であり、ガバナンスと可観測性を実現するためにAgent 365と統合されています。OpenAI Codex、Anthropic Claude Code、Meta MuseなどのエージェントがMXCを採用しており、Metaなどの顧客も企業環境での大規模な展開を開始しています。
検索と広告の分野では、BingとEdgeが再びシェアの増加を実現しました。LinkedInでは、14億人以上の会員のインタラクションが深まっており、ダイナミクス内のコンテンツ閲覧時間が前年同期比で15%増加しています。
ゲーム分野では、私たちは引き続き高品質なゲームの開発に注力し、プレイヤーがコンソール、PC、モバイル、クラウドで体験できるさまざまなゲームシーンをカバーしています。『マインクラフト』(Minecraft)は今四半期に歴史的な記録を達成し、インタラクション量と収益の両方で過去最高を記録しました。一方、『ワールド・オブ・ウォークラフト』はシリーズ史上最大のベータテストを迎えました。私たちは、近年で最も強力なファーストパーティおよびサードパーティのゲームラインナップを持ってホリデーショッピングシーズンに突入します。先週リリースされた『モダン・ウォーフェアIV』は、『コール・オブ・デューティ』シリーズの過去10年以上で最高の評価を受け、来月Xboxに登場する『グランド・セフト・オート6』も控えています。
要約すると、私たちが観察した需要、製品の強み、そして技術スタック全体で推進している効率の向上に基づいて、私たちの投資の長期的なリターンに対する自信はこれまでになく高まっています。
次に、発言権をAmyに渡します。
Amy E. Hood、執行副社長兼最高財務責任者:ありがとうSatya、皆さんこんにちは。
今四半期、私たちの業績は収益、営業利益、1株当たり利益のすべてで予想を上回りました。これはMicrosoft Cloudの強力な需要によるものです。
今四半期の収益は923億ドルで、19%の増加です。粗利益は17%増加し、粗利率は68%です。営業利益は21%増加し、固定為替レートで22%の増加です。1株当たり利益は4.89ドルで、OpenAIへの投資の影響を除外すると18%増加し、固定為替レートで19%の増加です。為替の影響はガイダンスと大体一致しています。
運営費用は6%増加し、主に研究開発の計算能力と人材への継続的な投資によるものです。営業利益率は前年同期比でわずかに50%に上昇しました。これは強力な収益成長、プラットフォームの効率向上、ターゲットを絞った投資によるものですが、一部はAzureへの販売構造の移行によって相殺されました。
OpenAIへの投資の影響を除外すると、その他の収入と支出はマイナス2.34億ドルで、予想をわずかに下回りました。
資本支出は452億ドルで、第一四半期に納品される予定だった第三者の容量の一部が遅延したためです。資本支出の約4分の3は短期資産に使用され、主にCPUとGPU、顧客がAIアプリケーションを構築および拡張するために必要なインフラをサポートするためのより高いメモリとストレージコストが含まれています。残りの支出は長期資産に使用されます。今四半期のファイナンスリースは74億ドルです。リース契約の開始時にファイナンスリースの全額を資本支出に計上することに注意してください。不動産、工場および設備の実際の現金支払いは394億ドルです。
営業活動によるキャッシュフローは580億ドルで、29%の増加です。これは強力なクラウドサービスの請求と回収によるものです。フリーキャッシュフローは186億ドルで、高い資本支出を反映しています。
最後に、私たちは配当と株式買戻しを通じて株主に102億ドルを還元しました。
現在、9月に発表された更新された部門構造に基づいて各部門の業績を報告します。
エージェントとインフラ(Agents and Infra)部門の収益は768億ドルで、25%の増加を示し、私たちのプラットフォームの各接続層の全体的な強さを反映しています。商業予約量は12%減少し、固定為替レートで11%減少しました。これは、前年同期に大規模なAzureのコミットメントがあったためであり、一部は今四半期の健全な商業販売の成長(今四半期の大規模なAzureのコミットメントを含む)によって相殺されました。
商業残高履行義務は73%増加し、6770億ドルに達しました。これは今四半期の大規模なAzureのコミットメントによるもので、前期比の減少幅は歴史的な季節性のパターンよりも小さくなっています。私たちの残高履行義務の加重平均期間は2.3年で、約30%が今後12ヶ月以内に収益として認識され、前年同期比で29%の増加です。今後12ヶ月以降に認識される部分は98%増加しました。
次に、Microsoft Cloudビジネスについてお話しします。
収益は639億ドルで、成長率は30%に加速し、固定為替レートで31%です。前期比の新規金額は前年同期比でほぼ倍増し、AzureとM365ビジネスクラウドの強力な需要を反映しています。
Azureの収益は予想を上回り、48%の増加を示しました。前述の第三者の容量の遅延が業績に一定の影響を与えましたが、成長は主にFoundryと改善されたCPUの収益化によって推進されました。Foundryの収益は前年同期比で3倍以上の増加を示し、予想を上回る動力は私たちのGPUクラスターの効率向上から来ています------これにより、顧客に追加の容量を割り当てることができ、今四半期にはより高いトークンあたりの収益を享受しました。
CPUクラスターに関しては、エンジニアリング作業により、今四半期に未活用の容量を特定し、活用することができました。これにより、既存の容量でより多くの成長需要を満たすことができました。このようなエンジニアリング効率のタイミングは、第三者のGPUリース契約の納品、私たち自身の容量の構築、モデルの組み合わせの変化によるARPUの調整とともに、前年同期比の成長率に四半期ごとの変動をもたらす可能性があります。
M365ビジネスクラウドの収益は18%増加し、固定為替レートで19%の増加です(前年同期の基準から1ポイントの当期収益認識の影響を除外した場合)。報告基準では、収益は17%増加し、固定為替レートで18%の増加です。結果は予想を上回り、主にGitHub Copilotのより強力な採用率と使用量によって推進されましたが、一部はM365 E3および独立SKUの販売実行力の弱さによって相殺されました。
私たちは、従来の席数SKUのリズムと新しい高級E7、M365 Copilot、使用量に基づく生産性製品との関係をバランスさせるために、販売戦略を継続的に最適化しています。
前年同期比の成長はARPUと席数の両方によって推進されています。ARPUの成長は主に高級席数製品から来ており、M365 Copilot、E5、E7(数百万の有料席数に達しています)、およびGitHub Copilotを中心とした使用量課金製品の追加貢献が含まれています。Copilotの収益成長率は前期比で加速し、M365、GitHub、およびセキュリティ製品の中で引き続き普及しています。
有料M365ビジネス席数は5%増加しましたが、前述の販売実行の弱さの影響を受けました。成長は各顧客セグメントの設置基盤の拡大によって推進され、主に中小企業および一線の従業員向け製品に集中しています。
M365消費者クラウドの収益は17%増加し、固定為替レートで16%の増加ですが、前年の価格引き上げの効果に対する高基準の段階に入ったため、前期比で減少しました。
生産性およびサーバーライセンスの収益は3%減少し、固定為替レートで2%の減少です。これは、前年の製品リリースによる一時的な購入の高峰と、当期の取引性購入の減少によるものであり、一部は契約構造におけるより高い割合の当期収益認識によって相殺されました。
業界ソリューションクラウドの収益は10%増加し、Dynamics 365およびLinkedInの人材ソリューションは成長を実現しましたが、予約のトレンドは引き続き鈍化しています。フロントエンドおよびサポートサービスの収益は4%増加し、固定為替レートで5%の増加です。これはサポートサービスによって推進されています。
Microsoft Cloudの粗利率は前年同期比で66%に低下しました。これは、販売構造がAzureに移行したことによるもので、一部はAzureを中心とした製品レベルの粗利率の改善によって相殺されました。この部門の粗利益は20%増加し、固定為替レートで21%の増加です。運営費用は10%増加し、前述の研究開発への投資によって推進されました。営業利益は24%増加し、固定為替レートで25%の増加です。営業利益率は前年同期比でわずかに53%に低下しました。強力な収益成長、プラットフォームの効率向上、ターゲットを絞った投資は、Azureへの販売構造の移行によってより大きく相殺されました。
次に、デバイスと消費者ビジネスについてお話しします。
収益は155億ドルで、3%減少しました。検索と広告の収益(トラフィック獲得コストを除く)は12%増加し、予想を上回りました。これはLinkedIn、Edge、Bingの量と価格の両方の上昇によって推進されました。Xboxの収益は2%減少し、Xboxコンテンツおよびサービスの収益は2%減少し、固定為替レートで1%の減少です。これは第三者のコンテンツとXbox Game Passの減少によるもので、一部はファーストパーティのコンテンツの成長によって相殺されました。Windows OEMおよびデバイスの収益は22%減少し、予想を下回り、27%減少、固定為替レートで28%の減少です。これは前年同期にWindows 10のサポートが終了したことによる需要の減少、OEMおよびチャネルパートナーの在庫の減少、PC市場の需要の減少によるもので、現在の在庫レベルは依然として高いです。
この部門の粗利益は前年とほぼ同じで、運営費用は3%減少しました。これは主にXboxによるもので、一部は前述の研究開発への継続的な投資によって相殺されました。営業利益は2%増加し、固定為替レートで3%の増加です。営業利益率は前年同期比で35%に上昇しました。これはActivisionの買収による無形資産の償却の減少によるもので、一部はWindows OEMの収益の割合の減少によって相殺されました。
次に、第二四半期の展望に移ります。特に明記されていない限り、以下はドルベースです。
現在の為替レートに基づいて、私たちは為替が総収益、営業コスト、運営費用の成長率、および二つの部門の収益成長率に実質的な影響を与えないと予想しています。
以下はガイダンスです:
エージェントとインフラ部門の収益は801億ドルから807億ドルの間で、24%から25%の成長を予想しています。商業予約については、商業販売が健全な成長を示すと予想していますが、結果は前年同期に締結された大規模なAzureのコミットメントの影響を受けるでしょう。このような大規模なAzureのコミットメントがもたらす予約の変動は、四半期の成長率が基礎的な販売実行の状況を示す指標としての意義を低下させるでしょう。
Azureの収益は固定為替レートで49%から50%の成長を予想しています。CPUおよびGPUクラスターの持続的な効率向上が、第三者のGPUサービス契約の遅延の影響を一部相殺するでしょう。顧客の需要は引き続き供給を上回っています。第二四半期以降の見通しでは、前年同期比の成長率は四半期内のエンジニアリング効率の向上のタイミングと規模、新規生産能力、および下半期の加速成長を含む強力な前年同期比の基準を反映し続けるでしょう。
M365ビジネスクラウドは固定為替レートで約19%の成長を予想しており、為替の影響で報告成長率は1ポイント未満の低下を見込んでいます。高級席数製品と使用量課金製品の勢いは持続すると予想しており、E3および独立SKUの販売実行も改善されるでしょう。成長は主にARPUによって推進され、席数も寄与するでしょう。私たちは年間の収益成長率が徐々に加速すると引き続き予想しています。
M365消費者クラウドの収益は低い二桁の成長を実現すると予想していますが、前述の価格調整の比較期間に入ったため、前期比で減少するでしょう。
生産性およびサーバーライセンスの収益は中高の一桁の減少を予想しており、前期比で減少するでしょう。これは契約構造における高い当期収益認識の割合が低下するためです。四半期の成長率は契約構造、製品のリリース時期、および他の取引性購入のトレンドによって大きく変動する可能性があります。
業界ソリューションクラウドは中高の一桁の成長を予想しており、前述の予約トレンドの影響が引き続き現れています。
フロントエンドおよびサポートサービスは低いから中の一桁の成長を予想しています。
Microsoft Cloudの粗利率は約65%を予想しており、前年同期比で低下します。持続的な製品レベルの粗利率の改善は、Azureへの販売構造の移行によってより大きく相殺されるでしょう。
デバイスと消費者部門の収益は159億ドルから164億ドルの間を予想しています。検索と広告の収益(トラフィック獲得コストを除く)は低い二桁の成長を実現すると予想しており、安定したトレンドによって推進され、全体の検索と広告の収益は類似の成長率を実現すると予想しています。
Xboxのコンテンツとサービスは、収益が中高の単位数で成長すると予想されており、前四半期比での改善が見込まれています。これは、第三者および第一者のコンテンツのリリースタイミングによって推進されます。年間を通じてコンテンツのリリースペースが展開されるにつれ、第二四半期には最も強い成長が見込まれ、第三四半期には減速し、第四四半期にはさらに鈍化する見込みです。
ハードウェアの収益は、第二四半期に前年同期比で減少すると予想されています。
Windows OEMおよびデバイスの収益は、前年同期比で約30%の減少が予想されています。成長率は、在庫レベルの高止まり、PC市場の需要、そしてWindows 10のサポート終了による前年同期の高基準の影響を受け続けるでしょう。過去の四半期と同様に、潜在的な結果の範囲は通常よりも広いままです。これらの傾向は、今会計年度の残りの期間も続くと予想しています。
全社レベルで、収益は960億ドルから971億ドルの間で、18%から19%の成長が見込まれています。営業コストは327億ドルから329億ドルで、26%から27%の成長が予想されており、運営費用は185億ドルから186億ドルで、9%の成長が見込まれています。これは、研究開発の計算能力と人材への継続的な投資によって推進されています。営業コストと運営費用のコストガイダンスには、最近発表された従業員の自発的退職プログラムの費用見積もりが含まれています。営業利益率は前年同期比でわずかに減少する見込みです。
OpenAIへの投資の影響を除外すると、その他の収入と支出は約-3億ドルになると予想され、利息収入は利息支出(データセンターのファイナンスリースに関連する利息支払いを含む)を上回る見込みです。
第二四半期の実効税率は約20%になると予想されています。
資本支出については、第二四半期に500億ドルを超えると予想されています。したがって、前述の三つの生産能力の遅延を考慮すると、カレンダー年全体の支出は約1700億ドルになると予想されます。下半期には、資本支出は主にCPU(より高いメモリとストレージコストを含む)、GPU、および下半期に遅延する第三者の容量提供によって推進され、加速する見込みです。インフラの効率を継続的に向上させることで、1ドルの資本支出が長期的により多くの収益と高いリターンを支えることが期待されます。
強力なビジネスパフォーマンスに基づき、2027会計年度全体で自由現金流が正の値を維持すると予想しています。ビジネスが生み出す現金を補完し、財務の柔軟性を維持するために、魅力的なタイミングで追加の資金調達源を求める予定です。
要約すると、2027会計年度を強力な勢いで開始し、Microsoftのクラウド成長が加速しています。製品の改善とデータセンターのインフラ、第一者のアプリケーションおよびインテリジェントエージェントの効率向上が、顧客に提供する価値と成果を継続的に向上させています。顧客に価値を継続的に提供することで、持続的な長期成長を実現します。
次は質疑応答のセッションに移ります。ジョナサンにお返しします。
質疑応答セッション
ジョナサン・ニールソン、投資家関係副社長:ありがとう、エイミー。これから質疑応答セッションに入ります。他の参加者を尊重するために、各参加者は一つの質問のみをお願いします。オペレーター、操作説明を繰り返してください。
オペレーター:最初の質問はモルガン・スタンレーのアダム・ウッドからです。質問をどうぞ。
アダム・ウッド、アナリスト(モルガン・スタンレー):資本支出が予想を下回り、クラウドの粗利率が前四半期比で改善しています。AIの容量が増加する中で、今後数年のリターンを駆動するより重要な要素は何でしょうか?それは、利用率の向上と単位コストの削減なのか、それともFabric、Foundry、Copilotの各レベルでのより多くのワークロードの貨幣化なのか?
サティア・ナデラ、会長兼CEO:質問をありがとう、アダム。両方とも重要です。しかし、私たちの考えは、統一されたリソースプールを維持し、その効率と柔軟な配分能力をできるだけ高めることです。つまり、データセンターの物理的な構築から、運用管理の厳格さ、そしてインフラ上で最適化されたワークロードをどのように実行するかが出発点です。
これを実現した後は、需要信号を観察してリソースを配分する方法です。私たちの新しい部門構造からもこれが見て取れます:Copilotの基盤となる状態データベースはWork IQで、Work IQはFoundryで呼び出されます。Foundryは顧客が多エージェントのサプライチェーンシステムを構築する場所であり、これらのシステムは非構造化データと構造化データを横断し、もちろんAzureのPostgreSQLデータベースも使用されます。すべてのエージェントの作業はAgent 365に登録され、Purviewがそのセキュリティを管理します。私たちはこれらすべてを同じインフラストラクチャと見なしています。もちろん、さまざまな製品形式で皆さんに報告します。
しかし、あなたの核心的な質問に戻ると、利益はどこから来るのか、レバレッジはどこから来るのか?それは単一のポイントからではなく、すべてのレベルから来ており、レベルを超えて協調することで、効果が複利効果を生むでしょう。
エイミー・E・フッド、執行副社長兼CFO:アダム、質問の前半部分が聞こえなかったかもしれませんが、少なくとも後半部分は受け取りました。
アダム・ウッド、アナリスト(モルガン・スタンレー):非常に参考になりました、ありがとう。
オペレーター:次の質問はUBSのカール・キアーステッドからです。質問をどうぞ。
カール・キアーステッド、アナリスト(UBS):ありがとう。エイミーとサティア、私は今回の電話会議の重要な指標の一つである、12月のAzureの固定為替成長率49%から50%のガイダンスについて、さらに解釈してほしいと思います。これには複数の変数が関与していると思います:オンライン容量、第三者顧客への配分、そしてOpenAIの強い需要があるかもしれません。主要な駆動要因についてさらに説明していただけますか?ありがとう。
エイミー・E・フッド、執行副社長兼CFO:質問をありがとう、カール。まず第一四半期から始めると、第二四半期やそれ以降の状況を理解するのに役立ちます。これはアダムの質問とも関連しています。
第一四半期に、エンジニアリングチームはプラットフォームレベルでの効率向上において非常に優れた成果を上げました。これは単にGPUの効率向上の問題ではなく、すべてのレベルでの効率向上に関するものです。アプリケーションレベルがプラットフォームをどのように利用するか、Foundryがプラットフォームをどのように利用するか、そしてAzureプラットフォーム自体の効率です。これらの効率改善は毎週進行中で、良いアイデアがあり、多くの実践があり、一部は成功し、一部はそうでないこともありますが、継続的に取り組んでいます。したがって、各四半期にどれだけの影響をもたらすかを予測するのは簡単ではありません。第一四半期にチームは非常に優れたパフォーマンスを発揮し、これが今四半期にFoundryにより多くの容量を配分できたことに反映されています。
これは良いことです。なぜなら、私が電話会議で述べたように、需要は供給を上回っているからです。したがって、エンジニアリングチームが効率を向上させることができるとき、私たちはできるだけ優先的にそれをFoundryに投入します。なぜなら、サティアが説明したように、Foundryは顧客が新しい技術スタックを構築する上で非常に重要だからです。
次に、あなたが言及したトークンの価格設定も一定の変動性をもたらします。今四半期、私たちのトークンの価格設定は予想を上回りました。高品質のモデルを活用し、良好な利益を得ることができたことは、今四半期に正の貢献をしました。第一四半期もそうでした。また、第一四半期の数字には、GPUだけでなく、CPUのストレージメモリの効率向上も反映されています。これはすべてのコンポーネントを含むワークロードであり、すべての部分が協力して機能する必要があります。
したがって、既存のクラスターで追加の容量を創出する能力も、第一四半期に需要を迅速に変換することを可能にしました。第二四半期においても、これらの効率向上は続くでしょう。これは良いことです。私たちはさらに効率の余地を掘り下げる必要があります。これが私たちが提供したガイダンスを実現するために依存しているものです。第一四半期のチームの仕事に対する信頼は第二四半期にも続きますが、私たちはこれらの作業が供給のギャップを埋めるのを助ける必要があります。なぜなら、第二四半期に到着することを期待していた一部の供給が下半期に遅延しているからです。
さらに、四半期内のトークンの価格設定にも一定の不確実性があり、これらの要因はいつでも変化する可能性があります。全体的に、私たちが観察している効率向上に基づき、これらの向上を予見できるときに提供されるガイダンスに対して楽観的です。しかし、他の要因の予測可能性は低く、これが各駆動要因を理解するのに役立つことを願っています、カール。
カール・キアーステッド、アナリスト(UBS):非常に参考になりました、ありがとうエイミー。
オペレーター:次の質問はバークレイズのマーク・モエルダーからです。質問をどうぞ。
マーク・モエルダー、アナリスト(バークレイズ):ありがとうございます。会社が素晴らしい四半期の業績とガイダンスを達成したことをお祝い申し上げます。Azure AIの強力な成長の背後にある駆動要因について知りたいのですが、これは従来の企業顧客から来ているのか、それともデジタルネイティブまたはAIネイティブの顧客から来ているのか?推論の需要が増加し、Microsoftが企業の第一選択プラットフォームである中で、エイミー、現在の企業顧客のワークロードは全体のワークロードにおいてどのように理解されるべきでしょうか?サティア、Azure AIプラットフォームの強力な成長は具体的に何によって駆動されているのでしょうか?企業からなのか、それともデジタルネイティブの顧客からなのか?明らかに両方ともありますが、企業の需要の高まりを示す詳細情報は非常に価値があります。
サティア・ナデラ、会長兼CEO:質問をありがとう、マーク。先週、私はヨーロッパから帰ってきたばかりで、広く展開されている高品質のインテリジェントエージェントシステムを見て非常に興奮しました。
ドイツ銀行は、自動取引とクーポン紛争管理のための完全なエージェントシステムを展開しました。ロールス・ロイスは、ジェットエンジンのすべてのメンテナンス作業を管理するためのシステムを展開しました。各エンジンには三万の部品があり、サプライチェーンは非常に複雑で、計画、実行、在庫管理がすべてFoundryのインテリジェントエージェントシステムの上に構築されています。
オーストリア貯蓄銀行グループ(RBI)は、私に20以上のエンドツーエンドのビジネスプロセスを示しました。信貸や他の分野において、彼らはより最適化された方法で処理することができます。ワークロードの幅は印象的で、多モデル特性も非常に際立っています。彼らは最先端のモデルから始め、ユニリーバは私たちの追跡データを直接使用してMAIモデルを訓練しました。このモデルの最適化、ワークロードの最適化、トークンの最適化の複雑さは驚くべきものです。
全体として、企業のワークロードは本当に広がっています。これは、企業がデータベースアプリケーションを構築していた時代を思い出させます。今、すべてがAIの分野で再演されています。一方で、「新鮮さ」を求める需要は減少しています。企業はますます次のことに関心を持っています:私は堅牢なシステムを構築できるのか?モデルの重みを管理できるのか?コストと信頼性を管理できるのか?セキュリティはどうか?この意味で、企業のワークロードの広がりが始まっています。
しかし、すべての企業ビジネスと同様に、これは1四半期で完了するものではなく、10年にわたる旅です。これは私がずっと見たかったことです。数人の顧客が大量の容量を購入して数四半期の成長を支えるのではなく、それは本当の持続可能なビジネスではありません。
私が見たいのは広がりです。私たちは広がりにおいて良いポジショニングを持っており、私たちから調達したいと思っている大規模な顧客もいます。私たちはこれらの協力を歓迎します。価格が合理的であれば、私たちは彼らを獲得します。もしそうでなければ、私たちは広がりのビジネスを忍耐強く構築します。
オペレーター:次の質問はゴールドマン・サックスのガブリエラ・ボルゲスからです。質問をどうぞ。
ガブリエラ・ボルゲス、アナリスト(ゴールドマン・サックス):こんばんは、ありがとう。サティア、私は広がりというトピックをさらに探求したいと思います。あなたは発言の中で、MAIが現在、最先端のモデルがリリースされた後の3〜6ヶ月以内に同等のパフォーマンスに達することができると述べました。一方で、OpenAIは今四半期の収益の11%を占めています。よりマクロな視点から、最先端のモデル、MAI、そしてより複雑な企業顧客の自主AI戦略の間で、トークンの組み合わせとトークンの価値がどのように進化しているかについての最新の考えをお聞かせいただけますか?ありがとう。
サティア・ナデラ、会長兼CEO:私は、どのワークロードに対しても、以下の三点をツールボックスとして考えることができると思います:
第一、新しいモデルがリリースされ、あなたにとって重要な指標で優れたパフォーマンスを示す場合は、それを使用すべきです。先季度のOpenAIのいくつかのモデルがまさにそうで、優れたモデルです。私たちは、OpenAIがAstraで達成した進展と今後のブレークスルーに非常に興奮しており、良好な需要も見ています。
第二、人々は考え始めています:複数の最先端モデルを同時に使用できるのか?これらのモデルは価格に大きな差があります。実際、今朝「人工分析」が発表した本当に価値のあるベンチマークがありました------私たちのFusionプログラミングエージェントを使用して、私たちは2位または3位にランクインしました。これは非常に刺激的です。これは、今、最先端レベルのパフォーマンスを45%のスピードで、75%のコストで得ることができることを意味します。誰がこのようなソリューションを望まないでしょうか?プログラミングエージェントのユーザーとして、あなたはAnthropicとOpenAIがあなたのワークロードのために競争することを望んでいます。それは四半期ごとではなく、各タスクごとです。これが、私たちのルーターと自動Fusionオーケストレーションが実現する価値であり、私たちはそれを非常に楽しみにしています。
第三、もう一つの重要な方法があります。多くの顧客が言っています:ユニリーバを見てみましょう、それは彼ら自身のシステムであり、最終的には最先端モデルで蓄積されたデータトラッキングを利用して自分たちのモデルをトレーニングすることになるでしょう。オープンウェイトモデルでも、MAIモデルでもかまいません。
これらの3つの方法はすべてオプションとして開放されるべきです。価格設定と顧客のニーズに応じて、彼らは柔軟に選択します。そして、これは時系列性を持っています------一度選定したら固定されるわけではありません。最初は最先端モデルから始まり、次にオープンウェイトに移行し、その後MAIモデルに移行し、次の最先端モデルがリリースされたときに数ヶ月間戻るというサイクルです。これが、私がこれらのワークロードの動的特性だと思う理由です。だからこそ、Foundry、Fabric、Copilot、GitHub Copilotの構築において、私たちが本当に望んでいるのは、顧客に持続的に価値を創造するモデルシステムを構築することであり、特定の選択肢にロックインされることではありません。
オペレーター:次の質問はJefferiesのBrent Thillからです。質問してください。
Brent Thill、アナリスト(Jefferies):ありがとう、Amy。Azureが50%近い成長を遂げているのを見て嬉しいです。また、もう一つ50%近い指標があります------あなたたちの営業利益率です。多くの人が尋ねるでしょう、どのようにしてトップラインとボトムラインの両方で50%前後のレベルを維持できるのか。あなたたちが継続的に推進している運営改善について、ボトムラインの高いレベルをどのように維持しているのかお話しいただけますか?
Amy E. Hood、エグゼクティブバイスプレジデント兼CFO:ありがとう、Brent。まず最初に言いたいのは、最良の解決策は常に収益の成長です。多くの人が私が利益表の底から上を見ていると思っているようですが、正しいアプローチはトップから下を見ていることです。
私たちの焦点は、ほぼすべてのコメントに貫かれています:私たちは部門構造を調整しました。なぜなら、私たちは顧客に製品やサービスを提供する方法を変えているからです------私たちが提供するのは全く新しい、異なる、より価値のある製品であり、これらの製品間の統合度はこれまで以上に高いです。トップラインの収益が加速して成長すると、間違いなくかなり健康的な方法で利益に正の貢献をもたらします。ここで、皆さんも利益の絶対額に注目すべきだと思います。
第二のポイントは、効率の向上が私たちの本当の焦点です。効率について話すと、多くの人がコストに関連していると思います。結果は確かにコストに反映されますが、効率の真の価値は安定性、安全性、信頼性にあります------それは可能な限り低コストで最高品質の単位出力を提供することが、運営の卓越性の本質です。
製品の卓越性に関しては、私は先季度の各チームが非常に優れた仕事をしたと思います。その上には、改善に対する継続的な運営の焦点があり、運営費が本当に新しいものを構築するか、安全性と品質を確保するために使用されることを保証しています。私は、この環境の中で非常に積極的にこの2つの方向を守ってきたと思います。これが非常に重要です。これを実現し、ちょうど良い市場で顧客の幅とグローバルビジネスが好調であれば、良い結果が見られます。特に今四半期は------私たちは四半期内に多くの効率向上を達成し、追加コストをかけずに収益成長を実現しました。自然にその恩恵を受けています。しかし、私が安心できるのは、この数字の背後にあるものです------私はこれは正しいレバレッジへの焦点だと思います。
オペレーター:次の質問はStifelのBrad Rebackからです。質問してください。
Brad Reback、アナリスト(Stifel):すみません、先ほど自分の名前が呼ばれたのを聞き逃しました。M365の使用量課金について:あなたたちがGitHubを席数モデルから使用量課金モデルに移行したとき、大量の収益成長が解放されました。今、M365のコア顧客群の使用量課金側では、ツールが準備できるにつれて、この解放はGitHubのように迅速に到来し、大規模な営業投入なしで実現すると思いますか、それともこれらの計測指標を本当に回転させるためにはかなりの努力が必要ですか?ありがとう。
Satya Nadella、会長兼CEO:質問ありがとう。プログラミング分野では、解放はより早くなると思います。なぜなら、市場はすでにこの支払い方法に慣れているからです。また、私たちが今日GitHub Universeで発表したFusion関連の内容も、より魅力的なソリューションを提供しています------あなたは一群のポイントを購入し、これらのポイントを最も効率的に使用することを望んでいます。これがGitHub Copilot Fusionの価値です。私たちはこの分野での進展に非常に楽観的です。
Copilot自体に関しては、私たちは各モデルの更新に伴い、サブスクリプションにより多くの価値を継続的に注入することに取り組んでおり、根本的にすべての人に最先端の進展を統合し、全組織の広範な展開を推進しています。多くの場合、私が言ったように、これはIT部門が資金を出す部分です------これは全組織が標準装備すべきものです。同時に、必要なシナリオに対してオンデマンド支払いまたは使用量課金モデルを開くこともできます。この2つのオプションはすべて開放されています。
したがって、課題は顧客がこれら2つのオプションを理解し、最適な方法で活用するのを助けることです。私たちは彼らが一つの方法に過剰に購入し、その結果ポイントが尽きてしまうことを望んでいません------これは誰にとっても良いことではありません。私たちは彼らがサブスクリプションの価値を理解することを望んでいます------それは継続的に向上しており、静的ではありません;同時に、彼らは使用量課金を柔軟に利用できます。この二重理解の成熟度は、私たちの販売戦略と顧客の認識において徐々に形成されており、私たちは進展に楽観的ですが、まだ多くの作業が残っています。
Amy E. Hood、エグゼクティブバイスプレジデント兼CFO:私が補足したいのは------これが私たちが最先端の協力会社に継続的に投資し、販売戦略を調整している理由でもあります。私たちはこれら2つの側面が共同で力を発揮する必要があり、顧客がCopilotライセンスを十分に活用し、適切なタイミングで使用量課金モデルを選択できるようにする必要があります。FDE組織(最先端協同作業)への投資や、私たちの現代的なオフィスとMicrosoft 365の販売チーム内の新しい販売戦略は、すべてこの目標に向かっています。
Satyaが言ったように、プログラミング分野以外では、これは比較的遅いプロセスになるでしょうが、私たちは依然として鼓舞される信号を見ており、私は楽観的です。
オペレーター:最後の質問はアメリカ銀行のTal Lianiからです。質問してください。
Tal Liani、アナリスト(アメリカ銀行):あなたたちが先ほど言った内容を確認したいのですが------今四半期、あなたたちはCopilotに関連するデータを開示しましたか?また、私の質問は資本のコミットメントや資本戦略に関するものです。あなたは発言の中で、必要に応じて将来的に資金調達を求めると述べました。債務と株式およびその他の資金調達手段間の戦略についてお話しいただけますか?必要に応じて、どのように資金調達を計画していますか?ありがとう。
Amy E. Hood、エグゼクティブバイスプレジデント兼CFO:この質問にお答えします。私の意味は、魅力的で合理的であれば、私たちは十分な資金調達の柔軟性を持っているということです。私は以前にもこの問題について話しました:ファイナンスリースは私たちが常に使用している資金調達手段の一つです;さらに、私たちは債券市場にアクセスできることを幸運に思っています。私たちの信用格付けを考慮すると、これはまだ完全には利用していないオプションです;もちろん、他の選択肢も存在します。
全体として、私たちは自由なキャッシュフローを正に保つことに楽観的であり、各ドルの資本支出に対するリターンに自信を持っています。したがって、私たちは、適切なタイミングで魅力的な条件があれば、資金調達市場に入るための十分な選択肢を持っていると信じています。
あなたの直接的な質問について------今四半期、私たちはCopilotの具体的な数字の更新を開示しておらず、収益と使用の成長の勢いについてのみ言及しました。
Jonathan Neilson、投資家関係副社長:ありがとうTal。今日の業績電話会議の質疑応答セッションはここで終了します。ご参加いただきありがとうございました。またすぐに皆さんとお話しできることを楽しみにしています。
Satya Nadella:皆さん、ありがとうございました。
Amy E. Hood:ありがとう。
オペレーター:ご参加いただきありがとうございます。今日の会議はこれで終了します。各自、接続を切ってください。ご参加ありがとうございました。
リスク警告および免責事項
市場にはリスクがあり、投資には慎重を要します。本記事は個別の投資アドバイスを構成するものではなく、個々のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に合致するかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己に帰属します。
 リスク警告 リスク警告