今夜の連邦準備制度理事会の決定:インフレがますます加熱する中、利上げは一時停止?ウォッシュが信頼性の大試練を迎える
 核心的な視点


 インフレが予想を超えて急上昇する中、市場は連邦準備制度(FRB)が中間選挙の前に動かないと確信している。今夜の決定では複数のタカ派の反対票が出る恐れがあり、本当の嵐の中心は議長のウォッシュの記者会見だ:彼は「利上げを見送る」という論理を明確にし、7月のコミュニケーションの惨事を繰り返さないことができるのか?
著者:許超,ウォールストリート見聞
インフレデータが予想を超え続ける中、連邦準備制度は今週動かないことがほぼ確定している。この矛盾した状況は、今夜の記者会見にすべての圧力を集中させている------ウォッシュは、インフレが明らかに目標から逸脱している中で金利を据え置く選択をどのように市場に説明するのか、同時に連邦準備制度の政策の信頼性を損なわないようにするのか。
ロイターの最新調査によると、100人の経済学者のうち94人が連邦準備制度が今夜金利を3.75%-4.00%のまま維持すると予想しており、CME連邦基金先物が示す今回の利上げ確率は約10%に過ぎず、ゴールドマン・サックスの株式ボラティリティ部門が推定するスワップの暗示確率はさらに低く7%に達している。
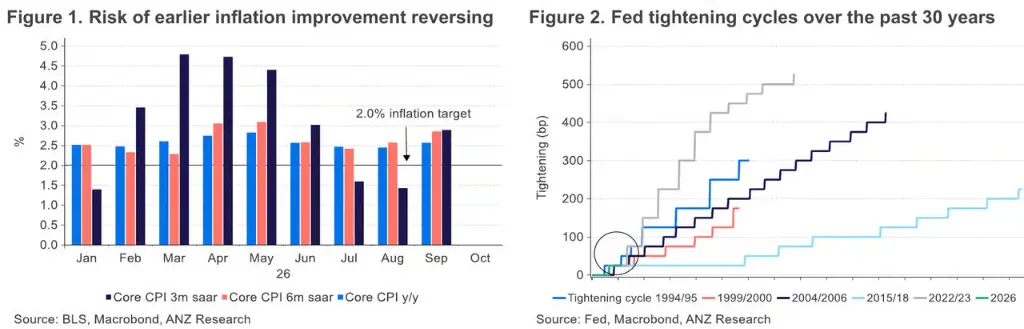
しかし、インフレデータはこの立場を支持していない:9月のコアCPIは前月比0.3%上昇し、市場予想の0.2%を上回り、年率は2.6%に達した;コアCPIの3ヶ月年化増加率は2.0%から3.4%に急上昇した。9月のCPIデータが発表された後、10月の利上げ確率は一時約50%に上昇した------この激しい変動自体が、連邦準備制度の進路に対する市場の深い不確実性を反映している。
バンク・オブ・アメリカ証券は現在のウォールストリートで最も目立つ異見者であり、その経済学者チームは10月の利上げ予測を維持し、インフレデータが十分な理由を構成していると考えている。バンク・オブ・アメリカの金利戦略家マーク・カバナは報告書の中で、ウォッシュが据え置きを選択しながら明確な説明を提供できない場合、7月の記者会見での「ハト派の誤り」が再現されるリスクがあると警告しており、その際にはドルと国債の曲線が著しい圧力を受ける可能性がある。投資家にとって、今夜の本当のサスペンスは決定そのものではなく、ウォッシュの一言一言にある。
コンセンサス形成:隔回ごとの利上げの「默契」
今回の据え置き予想を推進する核心的な論理は、連邦準備制度の官僚が会議の合間に発信した密集した信号に由来している。ゴールドマン・サックスのチーフアメリカ経済学者デビッド・メリクルのFOMC前瞻報告によれば、FOMCメンバーの発言は一つのコンセンサスを指し示している:「隔回ごとの利上げ」のリズムで引き締めを進める------すなわち9月に利上げがあり、10月はスキップし、12月に再度利上げを行う。
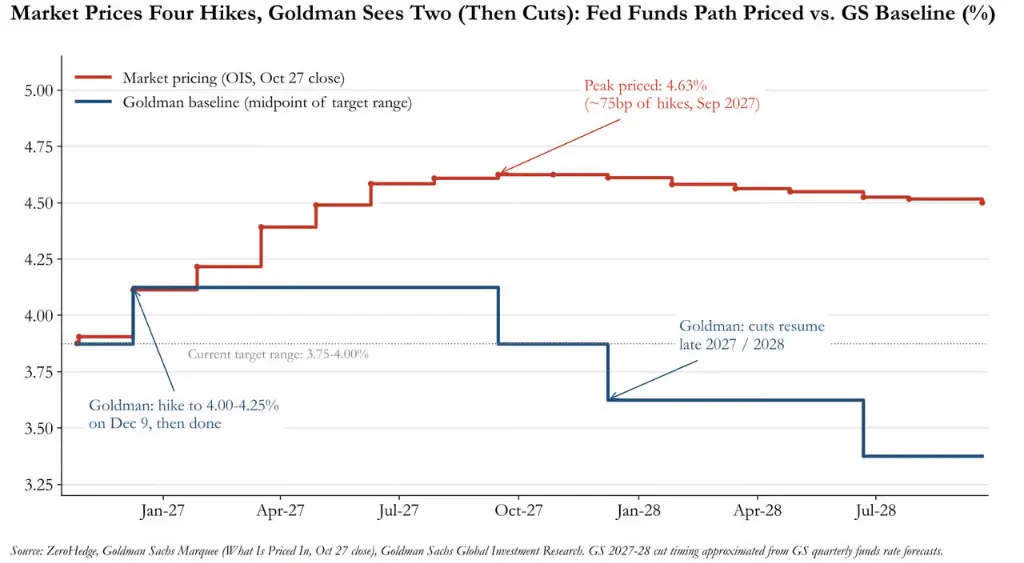
ニューヨーク連邦準備銀行のジョン・ウィリアムズ総裁は「10月に緊急の行動を取る必要はない」と明言し、今年は残り1回の利上げのみで、2027年にはさらなる引き締めは行わないことを示唆した;連邦準備制度の副議長フィリップ・ジェファーソンは政策決定者がデータを評価するためにもっと時間が必要かもしれないと述べた;理事のウォラーはこの立場を要約して、「利上げは連続した会議で行う必要はないが、合理的な時間内に実施されるべきである」とした。
FOMCの議事録もこの枠組みを裏付けている:全19人の官僚が9月の利上げを支持し、「大多数」の官僚が年内に再度利上げを行うことが適切であると考えている。これは12月の利上げが各方面の妥協の落ち着き点であり、10月は真剣に議論されていないことを意味している------ただしウォッシュ自身の以前の公の演説ではこの可能性を明確に排除していなかった。
タカ派の異見:3票の反対が再現される可能性
据え置きは内部の一致を意味するわけではない。複数の機関は今回の会議で複数のタカ派の異見票が出ると予想している。
オランダ協同銀行(Rabobank)とフランス外貿銀行(Natixis)は、7月に据え置きに反対した3人のタカ派委員------クリーブランド連邦準備銀行のベス・ハマック(Beth Hammack)、ダラス連邦準備銀行のロリー・ローガン(Lorie Logan)、ミネアポリス連邦準備銀行のニール・カシュカリ(Neel Kashkari)------が再び連携して反対し、今回の利上げを25ベーシスポイント支持すると予想している。モルガン・スタンレーのチーフアメリカ経済学者マイケル・フェロリは、少なくとも2票の異見(ハマックとローガン)が出ると予想しており、カシュカリも追随する可能性がある。
タカ派の論拠は支えが多い。ローガンは金利を「さらに50ベーシスポイント以上引き上げる必要がある」と考えている;ハマックは「制限的な政策水準に迅速に進む必要があり、かつ小幅かつ迅速なペースで行うべきである」と強調している;ボストン連邦準備銀行のスーザン・コリンズ(Susan Collins、今回の投票委員ではない)も、インフレが2%の目標から著しく逸脱し続けるシナリオの確率が上昇していると指摘している。
オーストラリア・ニュージーランド銀行(ANZ)の経済学者ブライアン・マーチンは今週のウォールストリートで最も目立つタカ派の声であり、彼は報告書の中でウォッシュ自身がジャクソンホールでの演説で設定した基準を引用している:「FOMCは『潜在的なインフレが明確かつ十分な速度で目標に近づいていることを確信しなければならない。そうでなければ、私たちの仕事はまだ終わっていない。』」彼は9月のCPIデータがこの信頼を提供しておらず、今回の利上げ確率が市場で著しく過小評価されていると考えている。
バンク・オブ・アメリカの逆風:10月の利上げに賭ける
ほぼすべての機関が据え置きを予想する市場のコンセンサスの中で、バンク・オブ・アメリカ(BofA)は珍しい異類である。
バンク・オブ・アメリカの金利と外国為替研究チームのFOMC前瞻報告によると、バンク・オブ・アメリカの経済学者は10月の利上げ予測を維持し、持続的なインフレ圧力が連邦準備制度を引き締め続けさせるべきであると考えている------ただしこのチームは同時に、市場の価格設定が「選挙が終了するまで待つ意向がある」かつハト派のインフレ予測に自信を持っている連邦準備制度を示していることを認めている。
バンク・オブ・アメリカの研究チームは、連邦準備制度が予想外に利上げを行う場合、それは2009年以来市場価格設定が最低(約3ベーシスポイント)である時の最大のタカ派の驚きとなると指摘している。歴史的に90%のタカ派の驚きは、市場の前期価格設定が少なくともこの水準を上回っている時に発生している。バンク・オブ・アメリカは、この行動が2年物米国債の利回りを急上昇させ、15-20ベーシスポイントの上昇を引き起こし、曲線が大幅に平坦化することをもたらすと考えている。
バンク・オブ・アメリカは2年物米国債をショートし、2s30s曲線の平坦化を維持する核心的な取引を行っている。最終的な結果が据え置きであっても、このチームはウォッシュの記者会見の表現が不十分であれば、2s30s曲線が5-7ベーシスポイントのベアマーケットの急勾配化を示す可能性があると考えており------これは7月のFOMC後の12.5ベーシスポイントの急勾配化幅の約半分に相当する。
ゴールドマン・サックス:利上げサイクルは12月に終了
ゴールドマン・サックスの経済学者はウォールストリートで最もハト派の機関の一つであり、その基準シナリオは12月に再度利上げを行った後に今回の引き締めサイクルを終了することであり、アナリストは2027年に市場が価格設定している累計75ベーシスポイントの利上げが過度に攻撃的であると考えている。
ゴールドマン・サックスの核心的な論拠は、**インフレの超過の原因が一時的であるということだ。デビッド・メリクルの推定によれば、関税、イランのエネルギーショック、AI関連価格の統計誤差が合計で現在のコアPCE
 リスク警告
 リスク警告