トークン化された米国株の抵当ローンの台頭、週末の価格停滞が最大の清算リスクに
 核心的な視点

 伝統的な株式市場の週末休業によって予言機の価格が停滞し、すべての貸出協定の頭上にダモクレスの剣がかかっている。
著者:Prathik Desai(The Token Dispatch)
編纂:深潮 TechFlow
深潮導読:AaveからCoinbaseの株式トークン貸出を導入し、MorphoがRobinhood専用チェーンでトークン化された米国株担保プールを立ち上げる中、暗号貸出プロトコルは静かに伝統的なウォール街の証券会社の高い壁を打破しています。数千万の海外投資家にとって、規制された米国株の融資口座を開設できない中、オンチェーン担保ローンは初めて彼らの手元にあるNVIDIAやAppleのトークンに真の株式と同様の流動性を与えました。
しかし、24時間365日稼働する分散型金融プロトコルと、毎週定時に停止する伝統的なナスダックやニューヨーク証券取引所の間には、調和できない時間の亀裂が横たわっています。オンチェーンの貸出金利が秒単位で変動し、強制清算の瞬間がオンラインである一方、価格フィードオラクルは金曜日の夜に完全に凍結されると、週末に突発的な悪材料による「盲目的な貸出」と開盤の暴落による「崖の強制清算」が、エコシステム全体にとって最も致命的な構造的リスクとなっています。
Robinhoodの米国株トークンは、真の24時間稼働の取引を実現しています。ナスダックが休市している週末であっても、世界中の投資家はRobinhoodチェーン上でAppleやCoinbaseの株式トークンを自由に売買できます。
9月24日から10月23日までの1ヶ月間、Robinhoodで約60%の米国株トークン取引が通常の米国株取引時間外に発生し、総取引量は22億ドル(全月合計37億ドル)に達しました。その中で、約5.32億ドルの資産の取引は週末や法定休日に行われました。
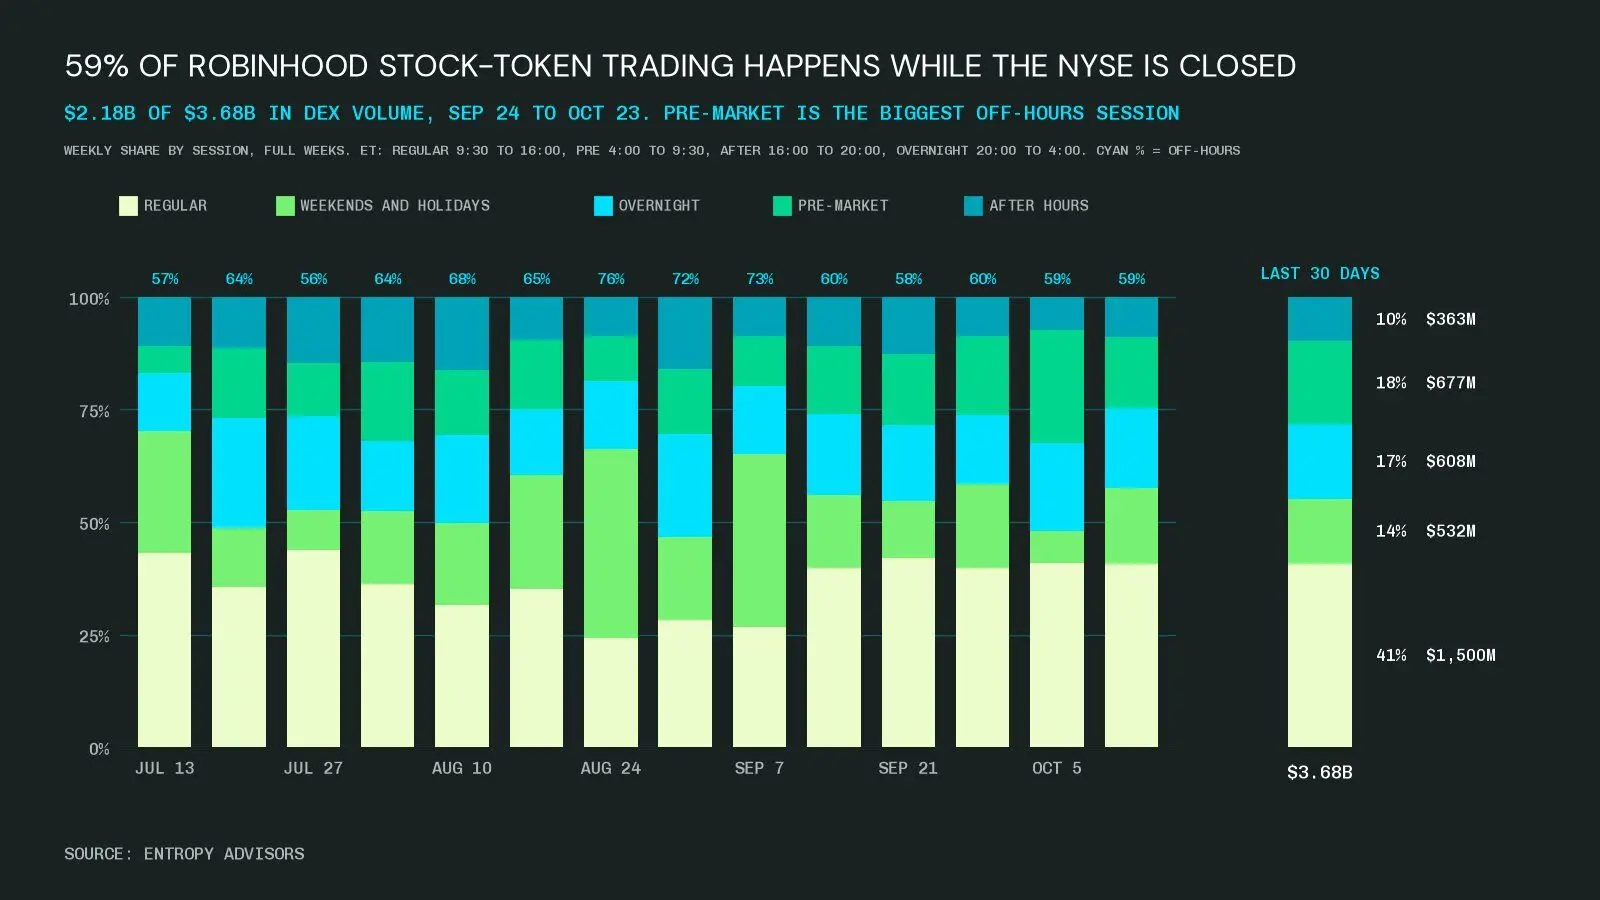
図:Robinhoodの株式トークンの大量取引は伝統的な米国株休市期間中に発生(データ出典:@TomWan)
先週の木曜日まで、Robinhoodの株式トークン保有者は資産の活用の質的変化の瞬間を本当に迎えました。
10月22日、MorphoはRobinhoodチェーン上で正式に貸出市場を開始し、株式トークン保有者がトークン化された株式を担保として安定コインを借りることを許可しました。それ以前の9月25日には、AaveもCoinbaseのトークン化された株式に対して同様の担保貸出サービスを開始していました。
しかし、単なる担保機能ではトークン化された株式をより優れた持株方法にすることはできません。ほとんどの場合、トークン化された株式は依然として完全な株主投票権を欠いています。
しかし、トークン化された株式担保ローンがもたらす真の破壊的な変化は、チェーン上の資産を好む人々が手元の株式を実際に活用できるようにすることです。株式を担保にして安定コインを借りることで、トークン化された米国株は「グローバルな購入アクセス」を解決する静的資産から、実際の金融的効用を持つ生産力ツールへと飛躍的に進化しています。
しかし、その致命的なリスクは、これらのオンチェーンローンが週末全体で運転し続け、利息が発生する一方で、伝統的な金融市場の基礎となる株式の価格は全く更新されないことです。この断絶は、価格メカニズムに駆動される悪意のあるアービトラージや市場操作を引き起こす可能性が非常に高いです。
この記事では、トークン化された米国株貸出が解放する巨大なエネルギー、産業チェーンの各段階が誰に利益をもたらすのか、そして全てのウォール街が眠りに落ちている間、オンチェーン金融がどのようにこれらの静かな時間に価格を付けるべきかを深く探ります。
証券会社の介入が不要な新しい信用システム
株式を担保に資金を借りることは、優良金融資産の最も基本的な標準機能です。優れた基礎資産は、受動的に保有するだけでなく、保有者が豊富な金融操作のスペースを派生させることを許可されるべきです。
アメリカ本土では、この担保貸出特権は長い間伝統的なブローカーにしっかりと握られてきました。通常のReg Tマージン口座を開設するには、通常$2000の開始ハードルが必要で、最高で株式の時価の半分を借り入れることができます。Schwabの資産担保信用限度(PAL)の開始ハードルはさらに高く、$10万に達し、借入年利率は約8.27%です。
これらの伝統的な製品形式がどのように進化しようとも、それらはすべて鉄の前提に基づいています:貸し手はあなたのすべての担保を管理し、ブローカーが一方的にあなたの借入資格を厳しく審査しなければなりません。
しかし、アメリカ本土以外の広大な市場を見渡すと、これらの貸出前提はしばしば成立しません。海外の多くの地元ブローカーは、投資家が保有する米国株資産を担保にすることを直接禁止しています。
例えば、インド準備銀行が定めた「自由送金計画」(LRS)は、国内居住者が海外で投機的取引を行うことを明確に制限しています。インド居住者が米国株を購入するために使用する主流アプリVested Financeは、現金口座のみをサポートしています;Interactive Brokersのインド支店も、地元居住者が外部市場のマージンレバレッジ製品を使用することを明示的に禁止しています。
これにより、あるインドの投資家が上記のアプリを通じて$2万のNVIDIA株を保有していても、自由に取引できる一方で、担保貸出を行うことは絶対にできません。同じNVIDIA株が、海外投資家の手に渡ると瞬時に実用性が大きく損なわれた「二級資産」となってしまいます。
もちろん、この地域制限も絶対的なものではありません。Interactive Brokersは多くの国や地域で顧客を広く受け入れ、2026年第3四半期にはそのマージンローンビジネスから平均4.25%の安定した収益率を得ています;ナイジェリアの個人投資家アプリTroveも、今年の8月から米国株取引に二倍の購入力レバレッジを提供し始めました。
したがって、株式を担保にした信用サービスは多くの地域で実際に存在しますが、いずれも高額な最低資金ハードル、煩雑で長い書類審査、そして絶対的な裁量権を持つ中央集権的なブローカーが付随しています。
資産のトークン化は、この古いメカニズムを根本的に再構築しました。担保をブローカーの閉じられたバランスシートから剥ぎ取り、ユーザー自身のオンチェーンウォレットに完全に返還しました。一度資産が自主的に管理されると、そのトークンを受け入れる任意の分散型貸出プロトコルが瞬時に流動性サポートを提供できます。
あなたがどれだけの資金を借りられるかは、担保割引率(Haircut)に依存し、各オンチェーン市場の価格戦略は全く異なります。Krakenは7月3日から10種類のxStocksを先物およびマージン担保として受け入れ始めました:指数を追跡するSPYxは10%の割引、NVIDIAなどの単一のブルーチップ株は20%の割引、Robinhood自身の株などの高ボラティリティの対象は30%の割引です。
Aaveプラットフォームでは、借り手は7種類のCoinbase株式トークンを担保にUSDCを借りることができます:Microsoftの担保貸出上限は時価の79%まで、NVIDIAは70%、TeslaとMetaは65%です。Aaveのメカニズム設計では、貸出上限はしばしば清算ラインと高度に重なります。これは、最大限の借入を行う借り手が最初から強制清算の縁に立っていることを意味します。
新興プロトコルPaboxoは10月19日にRobinhoodチェーンに参加し、Morphoはその3日後に立ち上げました。MorphoはNVIDIAトークン貸出の清算ラインを62.5%に設定し、S&P 500 ETF(SPY)トークンの清算ラインは77%に設定し、個別株よりもボラティリティがはるかに低い大型インデックスファンドに対して相対的に寛容なリスク管理の防線を提供しました。
Aaveプラットフォームでは、米国株トークンの担保貸出に参加するアクティブなウォレットの数が10月18日までに最初の8から144に急増しました。注目すべきは、そのうちの四分の三のユーザーが以前にBaseチェーン上でAaveを使用したことがないということです。
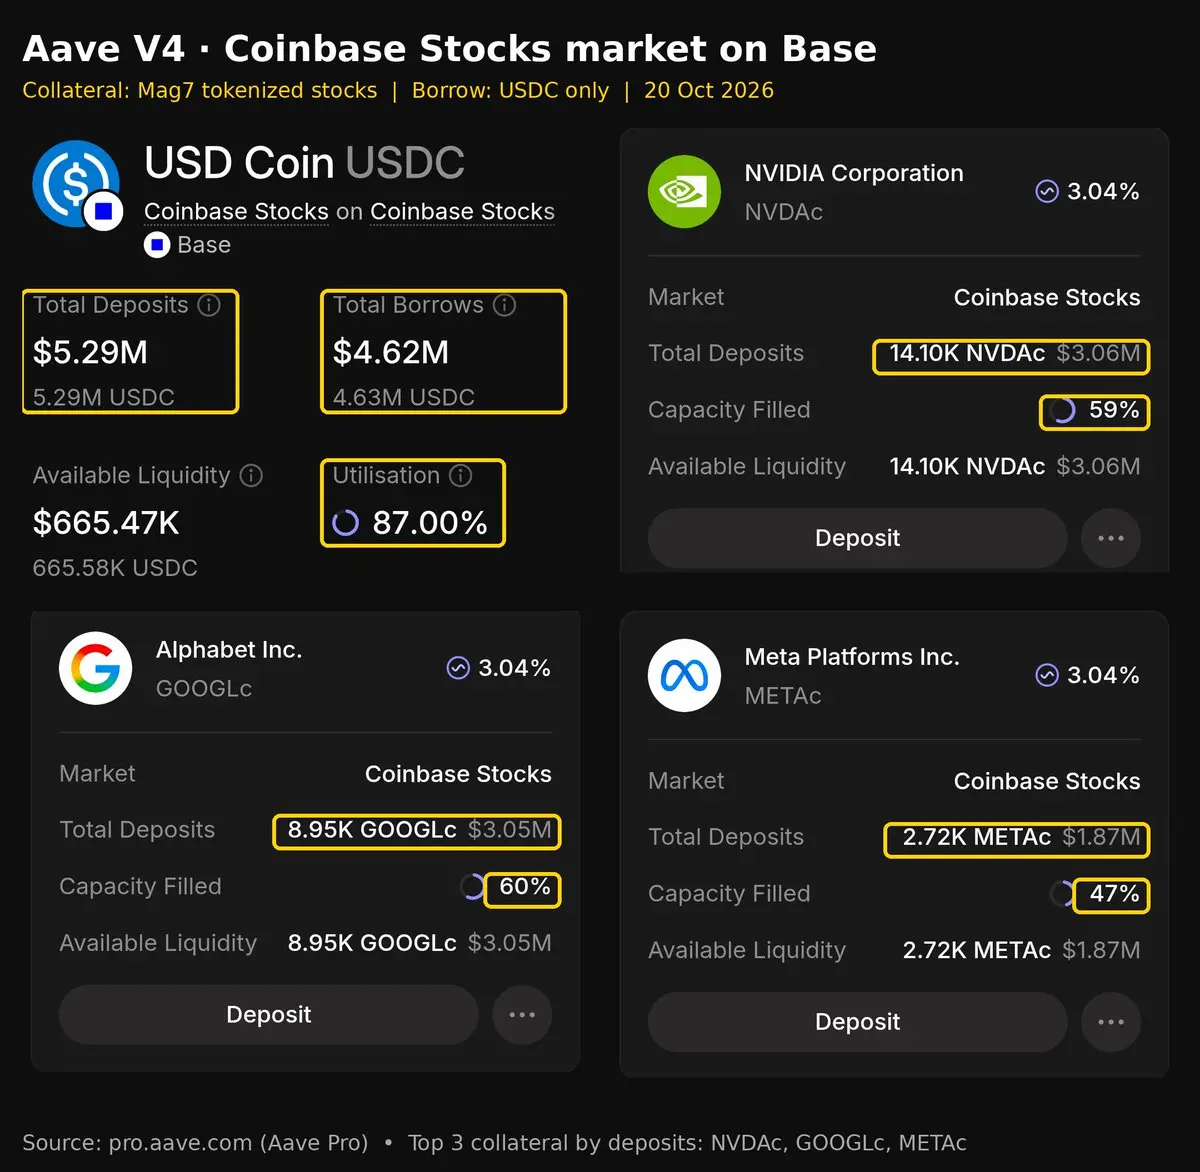
図:Aave株式トークン貸出アドレス数が急増し、ほとんどの貸出が伝統的な米国株の閉市時に発生
Aaveのリスクパラメータを策定する専門のセキュリティ監査機関LlamaRiskの調査によると、ほとんどのトークン化された米国株の貸出行為は伝統的な株式市場の閉市後に発生しています。この新たにオンチェーンに流入したユーザーは、伝統的なブローカーが決して貸出を行わない非稼働時間に流動性を大規模に引き出しています。
しかし、トークン化は伝統的なブローカーを排除する一方で、新たな中央集権的発行者を導入しますが、前者の門番のハードルはより広範です。門番は依然として存在します:RobinhoodやCoinbaseが発行する株式トークンは、現在厳格にアメリカ本土の人々への販売を禁止しています。
さらに、保有者が持つ権利は実際の株式よりもはるかに薄いです。Robinhoodの株式トークンは本質的に、ジャージー島に登録されたRobinhood Assets (Jersey) Limitedが発行する債権類証券であり、その公式の登録文書は、トークンが保有者に対して基礎会社に対する法的または利益権を付与しないことを明確に示しています;Coinbaseのトークンは特定目的会社(SPV)が発行する証明書であり、通常は現金配当ではなく配当を再投資します。
すでにInteractive Brokersで高レベルのマージン口座を持つ成熟した投資家にとっても、株式トークンは依然として多くの伝統的な株式には及ばない利点を実現できます:貸出は煩雑な信用申請を必要とせず、担保はオンチェーンで数分以内に最終決済が完了し、たとえ土曜日の午後に資金が急に必要でも、現金は瞬時に入金されます。しかし、これらの体験革新を除けば、その真のコア競争優位性は、伝統的なブローカーが完全に沈黙している市場で信用サービスを提供することです。
金融資産の本質には不変の基本法則があります:貸出機関が担保として受け入れることができる資産は、その内在的価値が担保として受け入れられない資産よりも常に高いということです。アメリカ国債はその最も極端な例です:投資家が低い利回りを受け入れるのは、それが非常に高い安全性と流動性を持ち、ほぼ世界中のどの金融の隅でも瞬時に担保として現金化できるからです。
トークン化された株式は現在、この主権レベルの信用の色合いを完全に欠いており、これが担保割引率が10%から近40%に達する根本的な理由です。高額な担保割引は、トークン化された米国株が欠いている法治保障と清算深度に対する市場のリスクプレミアムを示しています。実際の株式と比較して、得られる担保プレミアムは必然的に低く、借り手はこれらの欠如を補うためにより高い担保余剰を必要とします。
価値が産業チェーンの各層にどのように沈殿するか
基礎的な貸出は、エコシステム全体の氷山の一角に過ぎません。一度トークンが合規な担保として信用を引き出すことができれば、さまざまな派生金融商品がすぐに上に立ち上がり、産業チェーンの各細分化された層がそこから利益を得ることになります。
第一層は純粋な流動資金の需要です。Aaveの創設者Stani Kulechovは、Aaveの米国株担保貸出市場の借入金利は約5%であると述べています。このコストはInteractive Brokersなどのトップ伝統的ブローカーよりもやや高いですが、その核心的なセールスポイントは利率の高低ではなく、アカウント資産の審査やブローカーの承認が不要で、土曜日の午後に即座に資金を借りられることです。
第二層はレバレッジループです。Pendleが提供するPendleLoopは、ユーザーがAaveで株式トークンを担保にUSDCを借り入れ、現地でさらに株式トークンを購入し、再度ステーキングするループを可能にします。この極めてシンプルなワンボタン操作により、投資家は最大2.6倍から4.2倍のNVIDIAまたはMicrosoftのレバレッジポジションを構築でき、12月31日までプラットフォーム手数料が免除されます。対照的に、アメリカの個人投資家は、従来の証券会社のマージンレバレッジが通常2倍に制限されています。Aaveのリスク管理チームはパラメータを天井上限に設定し、Pendleのフロントエンドインタラクションはそれをユーザーのレバレッジ攻撃ターゲットとして直接パッケージ化しています。
第三層はデリバティブ取引のマージンです。KrakenはxStocksを契約取引の担保として使用することを許可しており、各株式の信用枠は10万ドルから100万ドルに設定されています。今年の9月までに、30万人以上がxStocksを保有しており、彼らのアカウントにあるApple株は売却することなく、直接ビットコイン先物契約の担保支援を提供できます。
第四層は、貯蓄端から貸出端への資金のクローズドループです。RobinhoodのEarn製品は、資格のあるアメリカの貯蓄者がUSDGをSteakhouse Financialが管理するMorpho金庫に預け入れることを許可します。Steakhouseはこの金庫のキュレーターとして、共同資金プールの資産の投資先を決定するリスク管理の頭脳として機能します。
今週までに、この金庫には約7.5万のウォレットから約5.436億ドルの資金が蓄積されています。現在、Steakhouseは正式にこの金庫に対してRobinhood株式トークンの担保ローンを提供することを承認しており、各セグメントの貸出上限は100万USDGに設定されています。
ここで生じたのは、非常に皮肉なマイクロアービトラージのクローズドループです:Robinhood Earnのアメリカの投資家が預け入れたドル貯蓄は、アメリカ人自身が法律で明示的に購入を禁止されているトークン化された米国株に対する貸出資金を提供しています。現在の全体的なドルエクスポージャーは依然として管理可能ですが、この基盤構造はすでに形成されています:アメリカの準拠した貯蓄製品が、静かに世界のトークン化された米国株担保信用の背後にいる究極の大金主に変貌しています。
この巨大な新しい信用の流れの中で、異なるビジネスレイヤーがそれぞれの商業価値を捕捉しています。
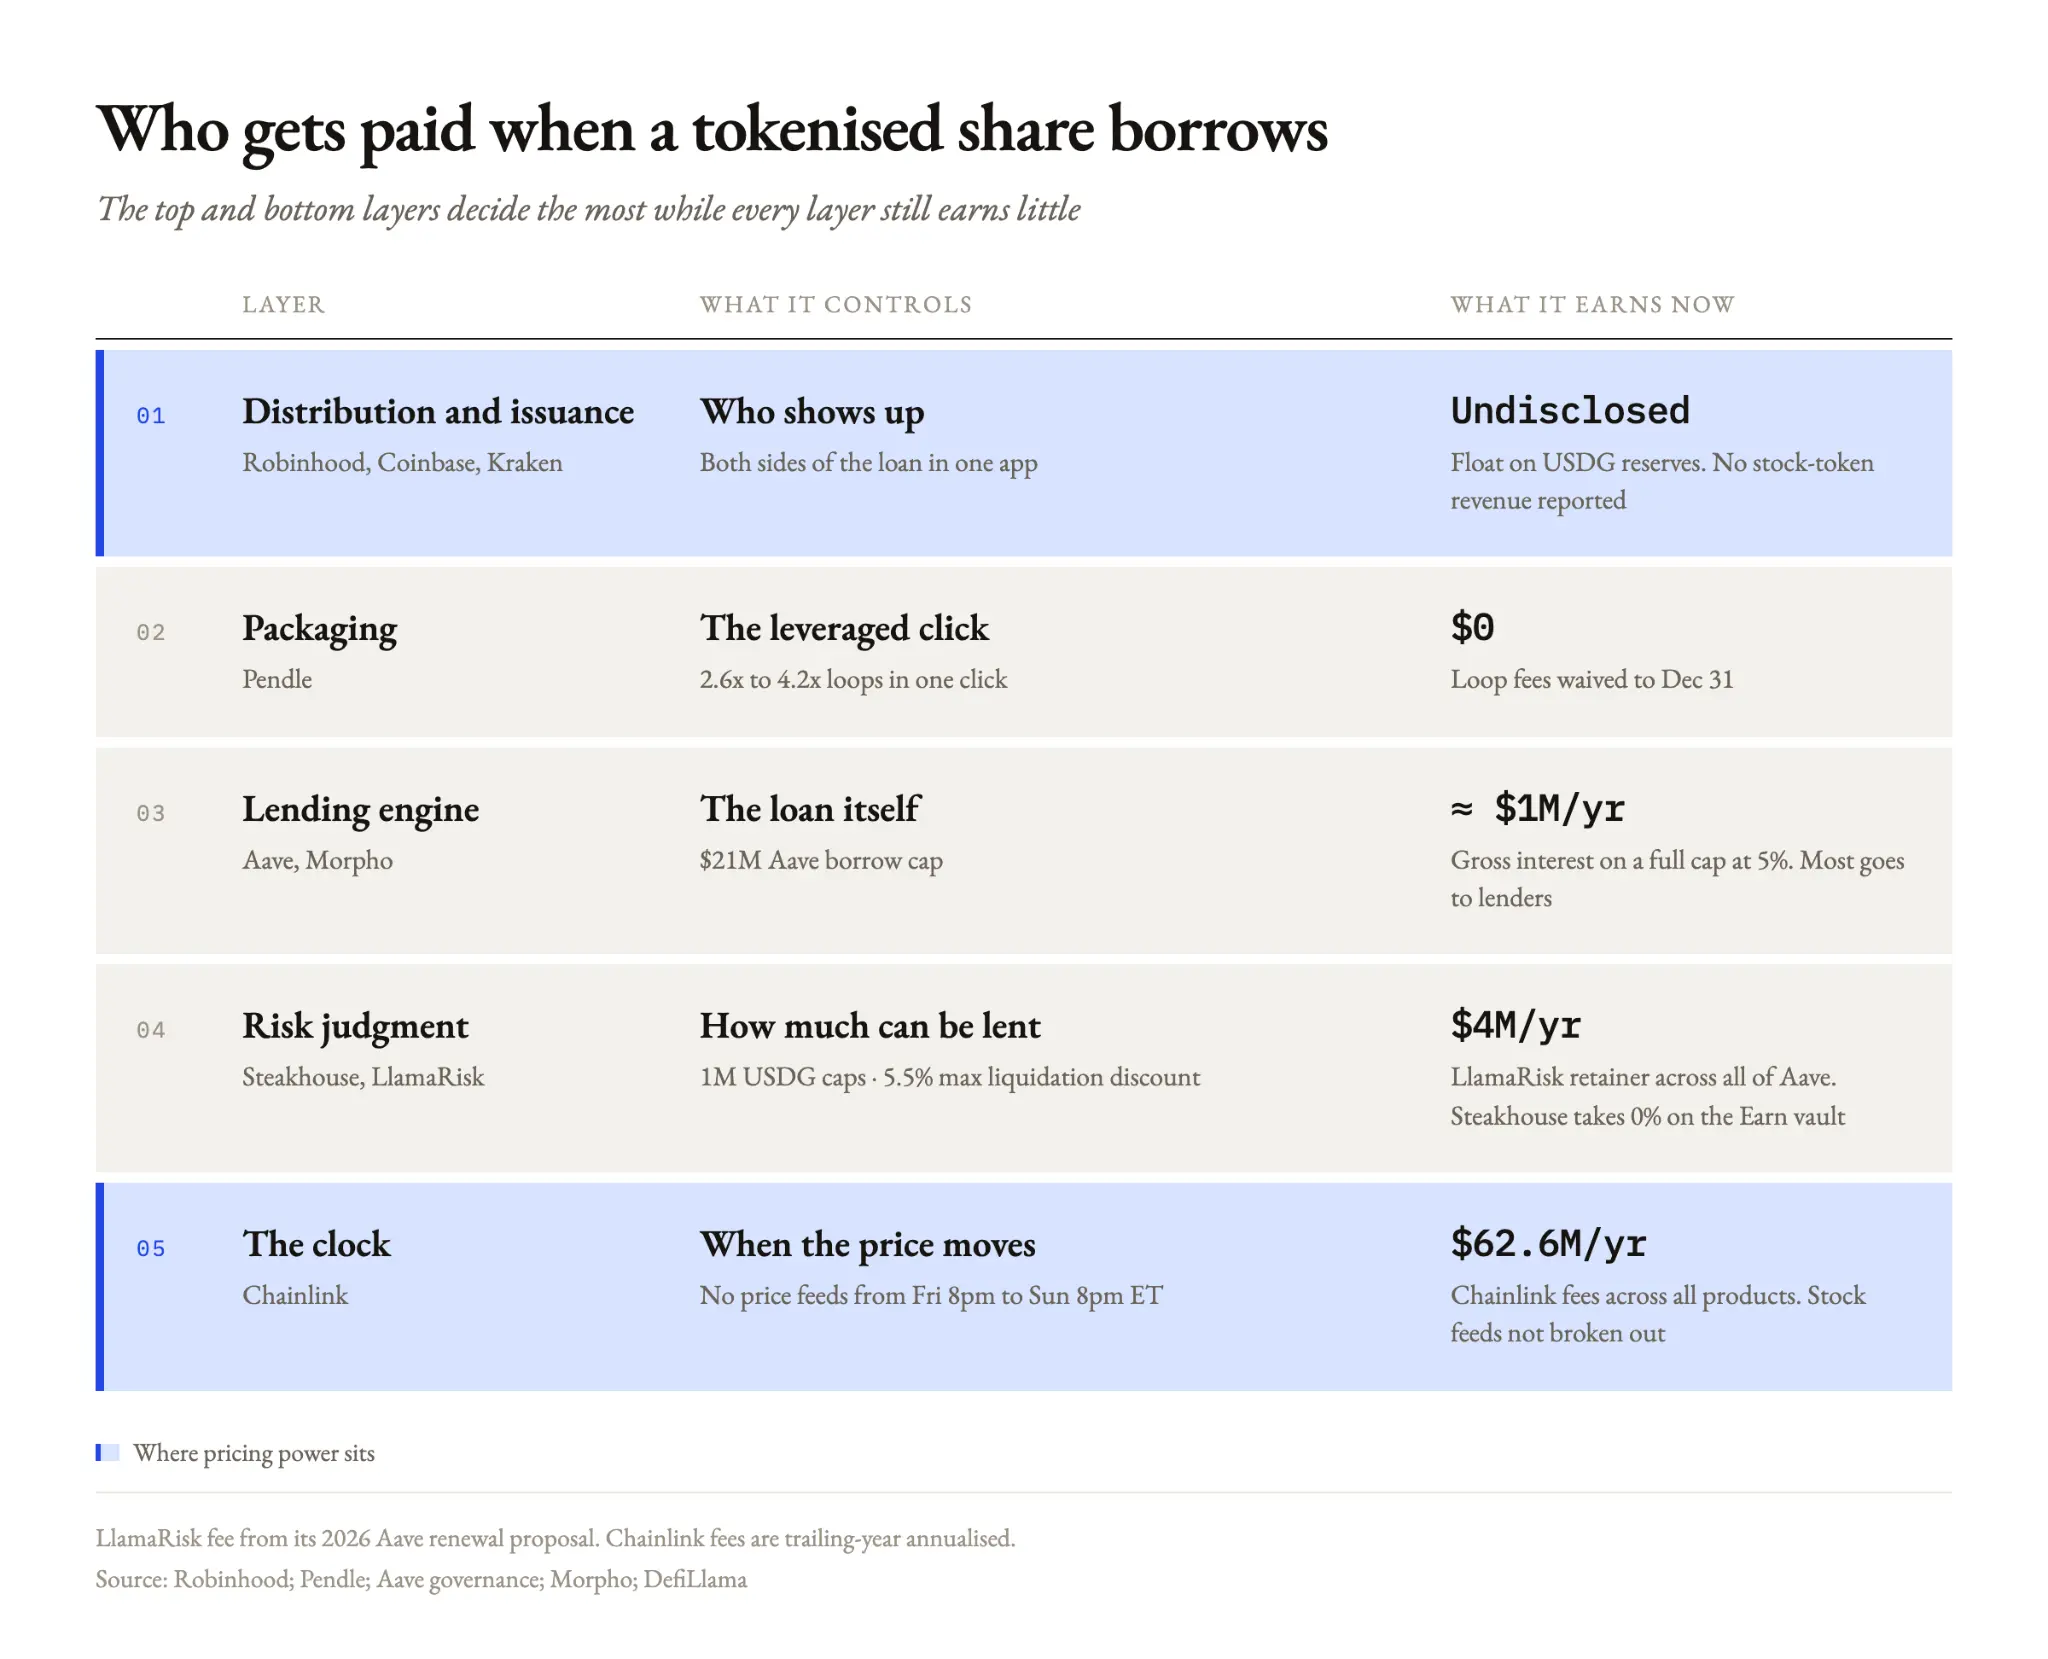
図:トークン化された株式貸出エコシステム構造と全産業チェーン価値捕捉図
資産発行者は全体の価値スタックの最上部に位置しています。Robinhoodを例にとると、株式トークンの発行だけでなく、トークン流通の専用チェーンを自ら運営し、貯蓄者が底層の貸出資金を預け入れるためのスーパーアプリの入口をしっかりと掌握しています。借り手の担保と貸し手のストック資金は、完全に同じ商業実体のクローズドループアプリケーション内に収束しています。
さらに、発行者は流動性準備金から継続的に手数料を抽出できます。なぜなら、PaxosはUSDGの準備金から得られる底層の米国債の収益をグローバルドルネットワークのパートナーと比例配分するからです。CoinbaseはBaseチェーン上で同じシナリオをコピーし、KrakenはxStocksの背後にある発行者Backedを完全に子会社化しています。
次に、製品パッケージングレイヤーがあります。Pendleは一銭も貸出元本を出さず、個人投資家が高倍率のレバレッジを追求するためのワンボタンインタラクションの入口を独占し、生成された底層の貸出需要をAaveに効率的にルーティングします。
底層の分散型貸出プロトコルは、借り手が支払う利息と貯蓄者の利回りの間の資金利差を安定して獲得します。現在のビジネス規模から見ると、これは依然として比較的薄利なビジネスです:Aaveはその米国株市場の貸出総規模を2100万ドルに厳しく制限しています。たとえ5%の貸出金利で全額貸し出しても、年間の利息収入は約100万ドルに過ぎず、その大部分の収益は流動性提供者に全額移転されなければなりません。
リスクキュレーターとリスク管理チームは、専門的なリスク管理の判断力を販売することでサービス料を抽出します。Steakhouseは、管理する5.43億ドルの貯蓄金庫の中で、どれだけの資金が米国株の担保ローンに関与できるかを決定します;LlamaRiskは、Aave上の清算者がデフォルトした借り手の担保資産を押収する際に、最大で5.5%の清算ディスカウントしか享受できないことを正確に判断します。
同時に、Chainlinkは最も重要な時間の次元を支配しています。Chainlinkはすべての貸出プロトコルにCoinbaseとRobinhoodの株式トークンのリアルタイム価格フィードを提供し、価格がいつ動くか、いつ凍結されるかの生死を直接掌握しています。
これは、私がこれまで繰り返し論じてきた市場の構造に高度に一致しています:流通チャネルが誰が参加できるかを決定し、リスク管理キュレーターが借り手がどれだけの信用レバレッジを利用できるかを決定します。
現段階では、いかなる機関もここから驚異的な暴利を得ることはできません。Robinhoodは今まで株式トークン事業の独立した収益を単独で開示しておらず、その第3四半期の正式な財務報告は今晩の米国株の取引終了後に発表されます。
しかし、このトラックの背後に潜む潜在的な市場のケーキは非常に驚異的です。今年の9月末までに、盈透証券が保有する顧客のマージンローン残高は1052億ドルに達し、単四半期の純利息収入は115億ドルを突破しました;全米のマージン債務の総規模は9月に148兆ドルという天文学的な量を記録しました。対照的に、Aaveの米国株トークン貸出市場は10月18日までの貸出総額が408万ドルに過ぎず、盈透証券単独の規模の0.004%に相当し、潜在的な成長空間は非常に広大です。
休市時間差の清算リスクに対する価格設定方法
すべての担保に基づく信用システムは、担保の即時市場価値の正確性に完全に依存しています。Chainlinkの米国株フィードオラクルは、米東部時間の週日曜午後8時から金曜午後8時までのみ活発に更新され、週末や全米の法定休日の間は、金曜の終値で完全に凍結されます。
しかし、オンチェーンの分散型貸出市場は常に眠らず、借入チャネルと清算オークションは7x24時間いつでも待機しています。借入利息も秒単位で連続的に複利累積されています。
この伝統的な金融とオンチェーンメカニズムの時間的断層は、悪意のある投機家に二つの致命的なアービトラージの隙間を残します。オラクルの価格が凍結されている週末に、もしある上場企業が重大なネガティブなニュースを発表した場合、賢明な借り手は金曜に凍結された虚高の価格で最大限に安定コインを借り出すことができます。なぜなら、彼らは次の月曜日にその株が急落することを知っているからです。最終的に、貸出プロトコルと貸出金庫は、担保の市場価値が急落した後、貸出元本を大きく下回る巨額の不良債権を呑み込まざるを得なくなります。
では、オンチェーンの7x24時間の分散型取引所の取引価格を週末のフィードに導入すれば問題は解決するのでしょうか?答えは、より深刻なシステム的危機を引き起こすことです。週末のオンチェーンのトークン化された株式の流動性は非常に薄いです:Aaveの公式リスク評価によれば、Baseチェーン上の株式トークンの深さは30万ドルから110万ドルの売却にしか耐えられず、それを超えると価格が2%以上急落します。もし大口投資家が悪意を持って薄弱なオンチェーン価格を叩き売ると、多くの健全な借り手が無実のフラッシュ連鎖清算に遭遇することになります。
この痛ましい教訓はすでに前例があります:今年の7月28日、単一のSKハイニックス株が韓国のプレマーケットで前回の終値より30%低い異常な極端な取引が行われ、オラクルはその取引価格をHyperliquidに無差別に同期させ、瞬時に960のレバレッジアカウントが無情に強制清算され、金額は5740万ドルに達しました。しかし、数分後、その株は正式な市場で開盤し、すぐに反発して失地を回復しました。
誰も悪意を持ってアービトラージを操作しなくても、時間が停止する天然の溝は誠実な借り手に大きなダメージを与えるのに十分です。週末に蓄積された市場の強気と弱気のエネルギーは、しばしば日曜の夜にオラクルが価格を回復する瞬間に、ギャップを伴って集中して爆発します。
2025年1月、NVIDIAがDeepSeekでのニュース発酵の週末に市場の弱気感が蔓延し、開盤瞬間に17%暴落した後、すぐに安定して反発しました。しかし、Aaveでは、60%の担保率で借り入れを行っている堅実な借り手(強制清算ラインは70%)は、オラクルが更新を再開した単一のギャップ判定で直接強制清算され、担保を補充する時間すら与えられず、将来的な評価修正を待つ機会すら完全に奪われてしまいます。
各大手貸出プロトコルは、この構造的な病を解決しようと努力しています。厳しい貸出プールの規模上限を設定することで、プロトコル全体のリスクエクスポージャーを管理可能な範囲に制御するのに役立ちます;Paboxoは、従来の米国株の休市期間中に強制清算メカニズムを全面的に凍結することを選択しました。これは一時的に借り手を保護しますが、すべての潜在的な清算リスクを市場が再開する決戦の瞬間に無条件で後送りにします;JupiterのOfferbookは、1日から30日間の固定借入期間を導入することを探求し、リアルタイムの市場価値に基づく強制清算の判定を完全に排除し、流動性リスクをより高い貸出金利に完全に価格設定します。
12月6日から、アメリカの伝統的な取引所は毎週5日、毎日最大23時間の準全天候取引メカニズムを開始します。これにより、夜間の停止時間ウィンドウは大幅に1時間に圧縮されますが、長く変数に満ちた週末は依然として透過できない評価の霧の中です。
私は常に、単純にオラクルアルゴリズムに依存するだけでは週末の時間差断層の問題を完璧に解決することは不可能だと考えています。各大手貸出機関は、見えない潜在的なブラックスワンリスクを全額折算し、より厳しい担保ディスカウント率(Haircut)に転嫁することを選択せざるを得ません。これは、トークン化された株式が引き出せる信用レバレッジが、従来の証券会社システム下の実際の株式よりも劣ることを意味します。しかし、従来のウォール街の証券会社から完全に拒絶された世界の周縁投資家にとって、たとえ割引された流動性ローンであっても、階層と地域の氷を打破する画期的な道具となるのです。
各大手貸出プロトコルは、資金の時間的価値を時間単位で請求し続けるか、潜在的な市場の衝撃に対して損失上限を事前にロックします。グローバルなトークン化された資本市場にとって、これはただの壮大な再構築の序章に過ぎません。
 リスク警告 リスク警告