Anthropicの11月:四半期収入168億ドル、最も早く11月9日の週に発行を開始

 470億、1150億、1680億ドルの三段階は、AIの商業化においてこれまでで最も堅固な経営証拠である。一方で、「調整後利益」とGAAPの間の空白、前期比増加率が145%から46%への減少は、この証拠の中で最も冷静に対処すべき部分である。
導入:昨夜のサンフランシスコでの閉会会議の目的は明確だった:来月のIPOの支持を得ること。Anthropicは潜在的な公開市場の投資家を本社に招き、一日中安全理念、成長軌道、効率改善について説明した。AI株が急落し、信用市場の警報が鳴り響くこの週に、この説明会が提出したのは収入データだけでなく、AIの商業化ストーリーの公開検証でもあった。
一、三つの四半期の収入段階
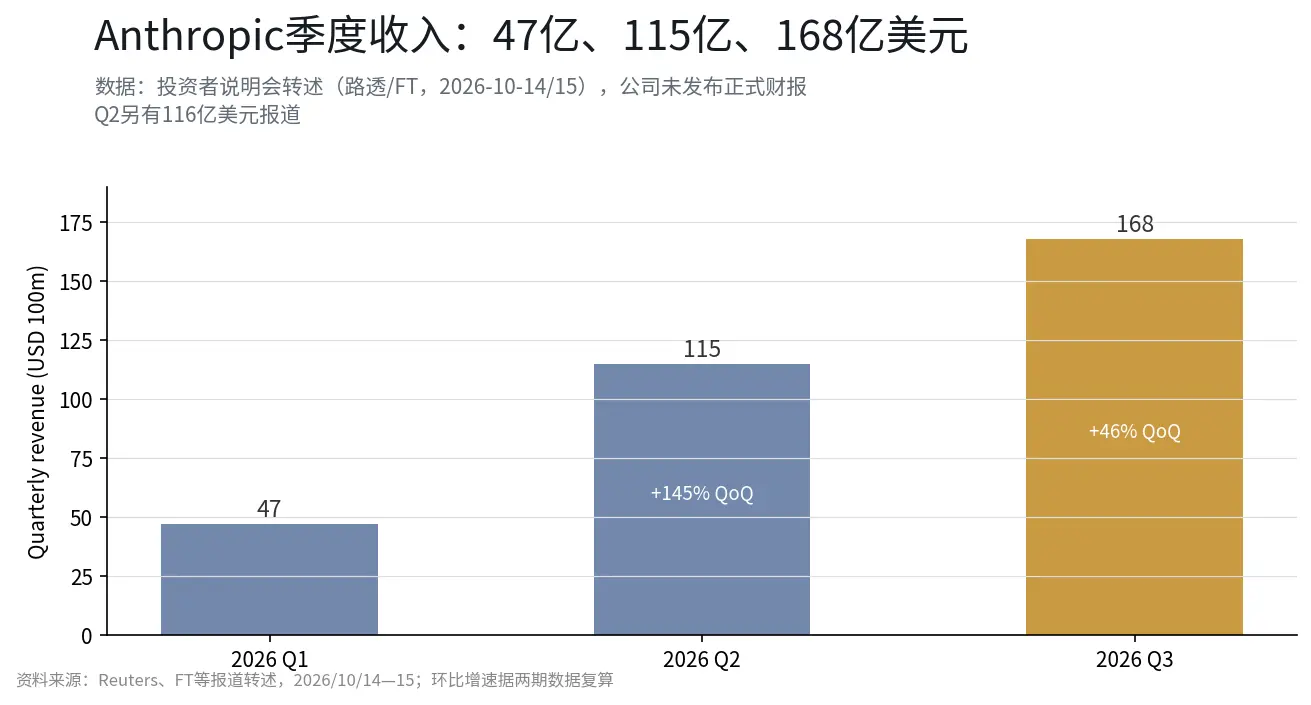
三つの四半期の数字を段階的に並べる:470億ドル、約1150億ドル、1680億ドル。これを基に推算すると、年換算収入の運営レベルは約670億ドルに達している。一方、The Informationによれば、第三四半期の収入は2025年全体の3.6倍以上に達している------言い換えれば、2025年の全収入は現在の四半期の三分の一にも満たない。
環比増速の読み方には二つの視点が必要だ。高い視点から見ると、第二四半期の約145%の環比成長はClaude Codeなどの製品需要によって引き起こされ、低基準からの急激な上昇であり、第三四半期の約46%は高基準の上に成り立っており、成長率の低下は算術的結果である。低い視点から見ると、46%の環比は、第四四半期が同様の速度を維持すれば、年間収入が400億ドルを超える可能性がある。この水準は、以前の多くのウォール街の機関がAIアプリケーション層の収入に対して予想していた範囲を超えている(公開された報道によれば、異なる機関の予測には大きな差がある)。本当に追跡すべきは第四四半期であり、環比が40%前後を維持できるかどうかが、「効率改善が成長を支える」という言説が実現するかどうかを決定する。
二、「調整後利益」には何が含まれ、何が欠けているか
説明会で示された利益の表現には二つある:調整後利益、当期のキャッシュフローがプラスであること。前者は割引いて見る必要がある------「調整後」は通常、特定のコスト項目を除外している(この種の企業の一般的な調整対象は株式インセンティブ、再編支出など)が、Anthropicは具体的な調整内容を開示しておらず、一般会計基準に基づく利益数字は正式な財務報告を待たなければならない;後者はより実際的である:チップとデータセンターを最大の支出としている企業にとって、四半期のキャッシュフローがプラスであることは、少なくとも当期の収入成長が算力拡張のキャッシュ消費をカバーしていることを意味する。
何が欠けているか?三つ:一般会計基準に基づく利益と粗利レベル;クラウドプロバイダーとの間の算力調達の約束規模(これは将来のキャッシュフローの硬直性を決定する);および収入の構成------サブスクリプション、API、製品収入がそれぞれどれくらい占めているか、企業顧客の割合がどれくらい高いか。この三つはS-1文書が正式に開示された後に補完される空白であり、機関がこの企業に価格を付ける際に最も必要な入力でもある。
三、2兆ドルを座標系に戻す
説明会での収入数字は価格設定に落とし込む必要があり、座標の問題を避けて通れない。まずは評価の歴史的段階を示す:2025年3月の一回目の資金調達後の評価額は615億ドル;2025年9月に130億ドルの資金調達を完了し、評価額は1830億ドル(Reuters、WSJの報道による);2026年2月には評価額がさらに3800億ドルに上昇(公開された報道の回顧による);現在のIPOの評価の議論は2兆ドルを超えている------3800億から2兆ドルの間には5倍以上の隔たりがある。
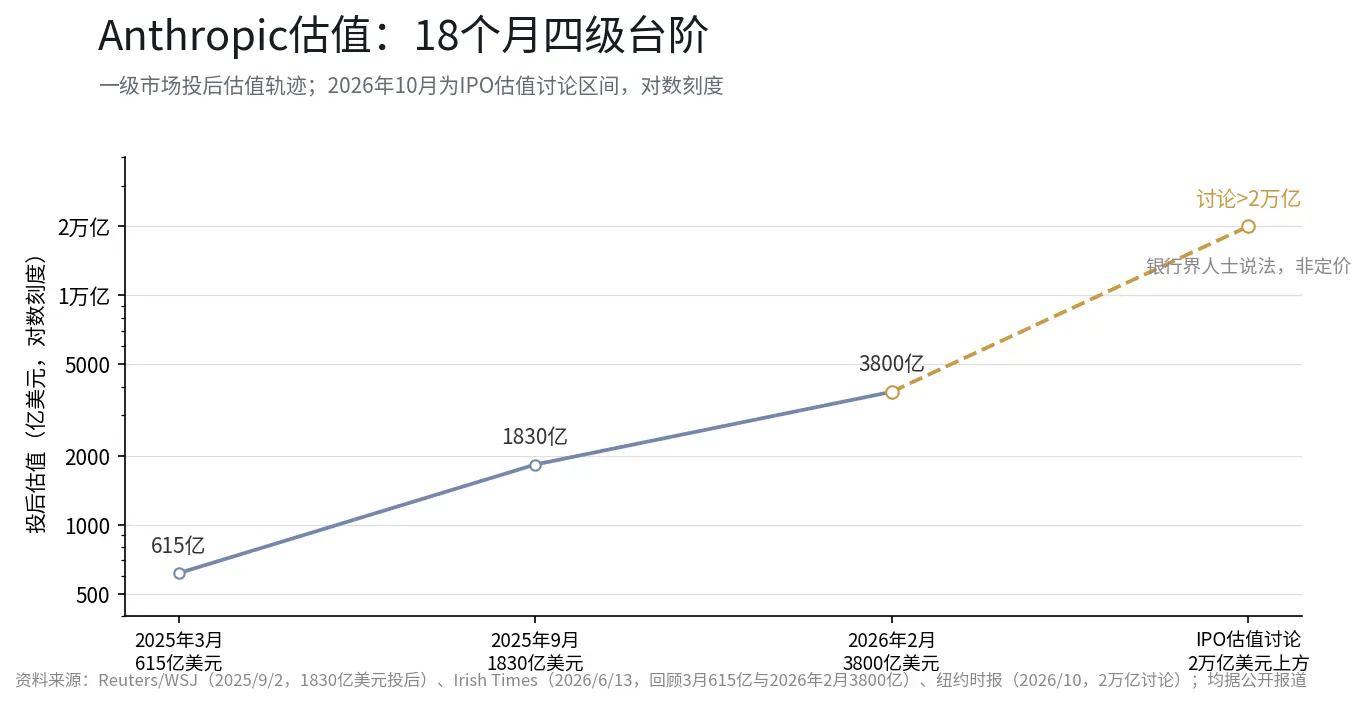
倍数はこれらの数字の重みを量るのに役立つ。第三四半期の168億ドルを基に推算した年換算収入約670億ドルを考慮すると:2兆ドルの議論範囲は約30倍の年換算収入に相当し、2月の3800億ドルの評価は約6倍に相当する------同じ分母、二つの価格設定、これが説明会が「収入段階」で答えようとしている問題である。さらに公開市場の参照を探すと、NVIDIAの最新の時価総額は約5.33兆ドルで、過去四半期の収入合計は約2535億ドル、時価売上比率は約21倍;両者の分母は異なる(一方は年換算、一方は既に開示された実績)ため、粗い対照にしかならないが、方向性は明確である:議論の範囲が暗示するのは「高成長が見える未来に続く」という期待であり、その期待を下回るいかなる数字も、30倍の位置で拡大される可能性がある。
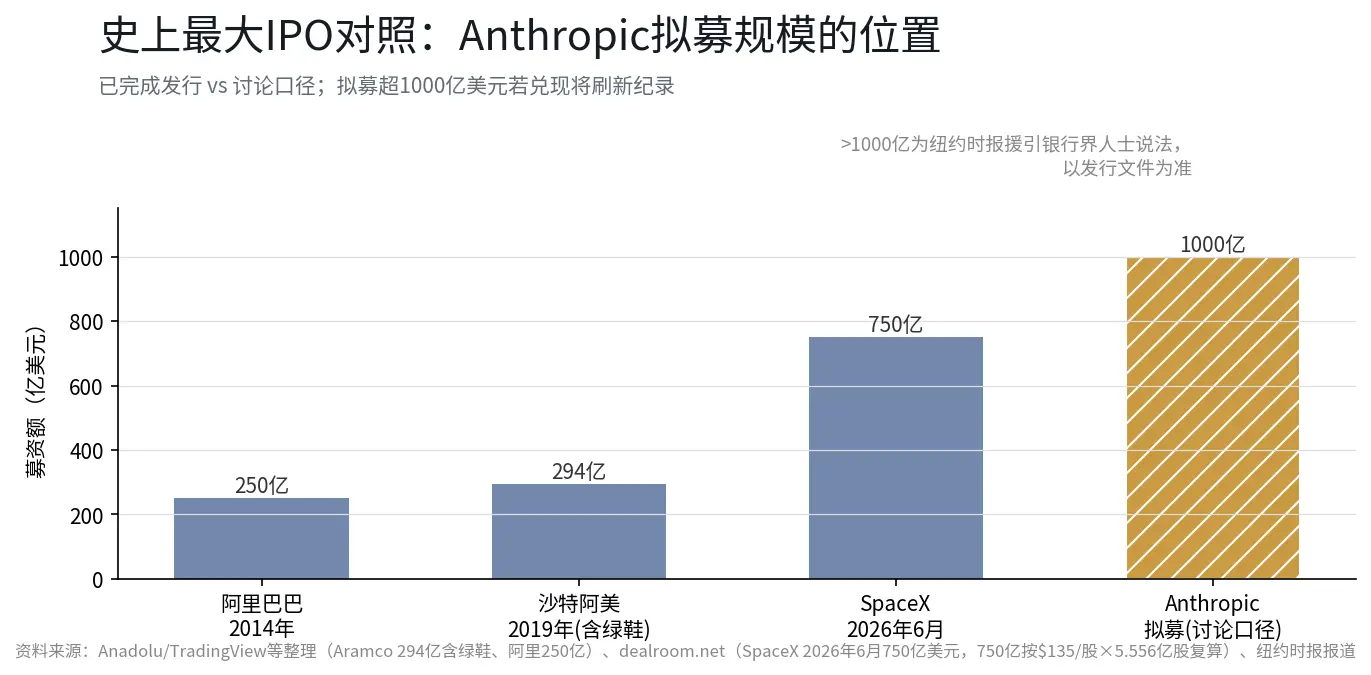
発行規模も同様に座標系を必要とする。現在、史上最大のIPOの記録はSpaceXに属している------2026年6月に1株135ドルで約5.556億株を発行し、750億ドルを調達;その前はサウジアラムコの294億ドル(グリーンシューを含む、2019---2020年)とアリババの250億ドル(2014年)である。もしAnthropicが1000億ドルを超える資金を調達すれば、今年6月に記録されたばかりの記録を更新する可能性がある;1000億ドルは約2兆ドル評価の5%に相当し、発行自体の希薄化規模と市場の受け入れ能力は、需要側が消化しなければならない現実的な制約である(歴史的な記録は今回の発行結果の予測を構成しない)。
四、11月の発行詳細:現在わかっていること
報道された計画を時間順に並べる:6月1日、米国証券取引委員会に秘密裏にS-1文書を提出(Yahoo Financeの報道による);10月14日、サンフランシスコでの投資家説明会、潜在的な公開市場の投資家に一日中展示(FTなどの報道による);最も早く11月9日の週に正式な市場プロモーションを開始(Yahoo FinanceがBloombergの報道を引用);目標は感謝祭前に上場取引を開始し、年末までに上場を完了する------時間の安排はまだ調整される可能性がある(ウォールストリートジャーナルの報道による)。規模に関しては、ニューヨークタイムズが銀行関係者の話を引用し、資金調達規模は1000億ドルを超え、評価の議論は2兆ドルを超える可能性がある;この規模が実現すれば、SpaceXが今年6月に記録した発行記録を更新する可能性がある(前節の対照を参照)。
このタイムテーブルを市場の状態と合わせて見ると、選択は簡単ではない:発行ウィンドウはちょうどAIセクターの大幅下落、信用スプレッドの拡大に重なっている。しかし、別の視点から見ると、説明会で収入と利益の進展が集中して開示されるのは、弱いウィンドウの中で支えを提供するためである。二次市場の投資家にとって、この企業が上場後に直接取引できる「純AIモデル層」の最初の対象となり、その発行価格設定と上場初期のパフォーマンス(上場初期の価格変動は注目に値する)は、全体のセクターの新しい参照となる;サブスクリプション、API、製品収入の割合の変化は、今後の観察指標の一つとして機能する。
五、昨夜の市場で読む
昨夜の市場はこの答えに微妙な背景音を与えた:同じ日に、CoreWeaveの債券利回りが15%に迫り、AI関連の工業株が普遍的に下落し、信用市場は「借金でAIを構築する」モデルに疑問を呈した;一方で、Anthropicが発表したのは収入の高成長とキャッシュフローがプラスであるデータだった。二つの価格設定は矛盾しない------収入はモデル企業のものであり、利息は借金をしている建設者のものである。開示されたデータによれば、収益化能力の高いモデル層は一次市場で依然として高成長で支持されており、重資産、高レバレッジのインフラ層は信用市場で再評価されている;二つの市場の価格差は、今後の四半期のAI価格設定の主要な変数である。
解釈:11月の発行価格設定は、この分化の最も直接的な公開データとなる。もし最終的な価格設定が噂の範囲内に収まれば、一次市場がAIの収益化に対する信頼が二次市場の信用懸念に影響されていないことを示す;もし価格設定が明らかに噂の範囲を下回るか、発行が遅れるなら、信用側の再評価が一次市場に伝わったことを示す。また、逆の影響もある:もし発行が順調で需要が旺盛であれば、AIセクターの恐怖感も部分的に修復される可能性がある------発行プロセス自体がセクターの感情の変数の一つである。
最後に
47億、115億、168億ドルの三段階は、AI商業化においてこれまで最も堅実な経営証拠である;「調整後利益」とGAAPの間の空白、環比成長が145%から46%に低下したことは、この証拠の中で最も冷静に対処すべき部分である。11月9日の週にプロモーションが開始されれば、発行プロセスの各ステップ------価格設定範囲、需要状況、上場初日のパフォーマンス------は、どの研究報告よりも直接的に市場がAIに対してどの段階に達しているかを答えることになる。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べた時点での公開資料に基づいて整理されたものである。関連する市場データ、予測および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではない。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠としても使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性がある。過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではなく、保証するものでもない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきである。BITの香港株取引サービスは香港居住者またはその他の制限された法的管轄区域のユーザーには提供されない。
 リスク警告 リスク警告